
Tamaño y participación del mercado de edificios prefabricados de los EAU
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
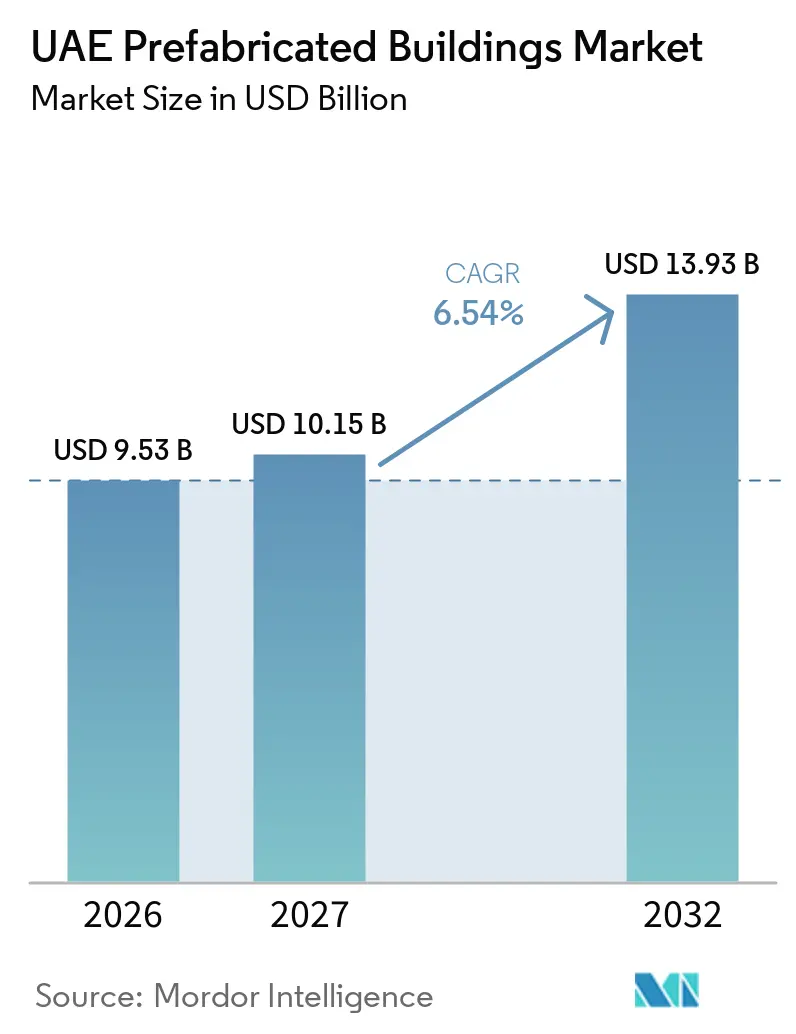
| Tamaño del mercado en el año base (2026) | 9.53 Mil millones de dólares |
| Tamaño del Mercado (2027) | 10.15 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.54 % |
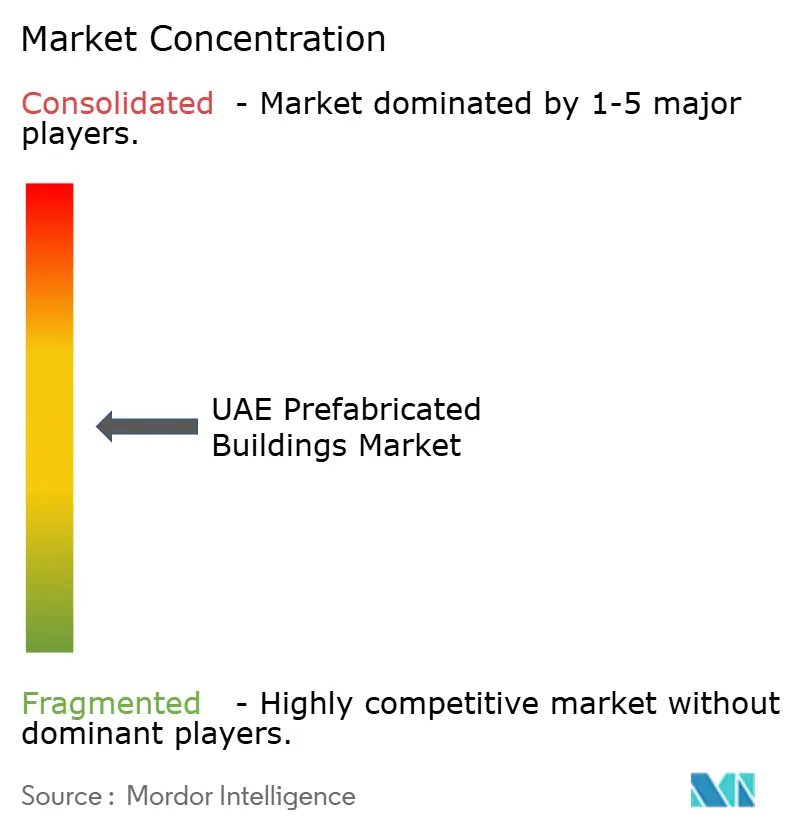
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de edificios prefabricados de los EAU por Mordor Intelligence
Se espera que el tamaño del mercado de edificios prefabricados de los EAU crezca de 9,53 mil millones de USD en 2026 a 10,15 mil millones de USD en 2027 y se prevé que alcance los 13,93 mil millones de USD para 2032, con una CAGR del 6,54% durante el período 2027-2032.
La demanda se orienta hacia sistemas de fabricación en fábrica repetibles, ya que los promotores buscan plazos de proyecto más cortos y un mayor control de la calidad. Los requisitos de contratación pública, la política de fabricación local y las normativas de sostenibilidad están haciendo que la entrega fuera del sitio sea más relevante para los grandes programas de vivienda. La construcción de centros de datos, instalaciones industriales, hotelería y residencial genera diferentes patrones de demanda, aunque cada uno favorece los sistemas que pueden ensamblarse rápidamente. La ventaja competitiva depende cada vez más de la capacidad de fabricación, las credenciales de aprobación y las relaciones directas con los promotores. Estos factores otorgan a los proveedores integrados establecidos una posición más sólida que la de los pequeños fabricantes que se centran en estructuras temporales.
Conclusiones clave del informe
- Por material, el metal representó una participación del 40,4% en el mercado de edificios prefabricados de los EAU en 2026, mientras que se proyecta que la madera crezca a una CAGR del 7,51% hasta 2032.
- Por aplicación, la construcción residencial representó una participación del 35,5% en el mercado de edificios prefabricados de los EAU en 2026, mientras que se proyecta que otras aplicaciones crezcan a una CAGR del 7,41% hasta 2032.
- Por tipo de producto, los edificios modulares representaron una participación del 43,1% en el tamaño del mercado de edificios prefabricados de los EAU en 2026 y se proyecta que crezcan a una CAGR del 7,69% hasta 2032.
- Por geografía, Dubái representó una participación del 39,8% en el tamaño del mercado de edificios prefabricados de los EAU en 2026, mientras que se proyecta que Sharjah crezca a una CAGR del 7,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Apoyo gubernamental a la construcción industrializada | +1.8% | Nacional, concentrado en Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| Grandes carteras de desarrollo residencial | +1.5% | Nacional, concentrado en Dubái, Abu Dabi y Sharjah | Mediano plazo (2-4 años) |
| Presión para acortar los plazos de construcción | +1.2% | Nacional | Corto plazo (≤ 2 años) |
| Objetivos de sostenibilidad y reducción de residuos | +1.0% | Nacional, concentrado en Abu Dabi y Dubái | Mediano plazo (2-4 años) |
| Expansión de centros de datos e instalaciones industriales | +0.8% | Abu Dabi, Dubái y Ajman | Corto plazo (≤ 2 años) |
| Creciente capacidad de fabricación doméstica | +0.6% | Nacional, con avances tempranos en Abu Dabi, Dubái y Sharjah | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La política gubernamental crea una demanda estructuralmente vinculante para la construcción prefabricada
El Municipio de Dubái ha ampliado las aprobaciones modulares respecto a los marcos anteriores, ampliando la gama de edificios que pueden utilizar sistemas volumétricos. El Centro de Proyectos e Infraestructura de Abu Dabi exige componentes prefabricados en hasta el 80% de los proyectos de vivienda de Abu Dabi bajo su mandato de mayo de 2026. El cambio convierte la construcción fuera del sitio en parte de la contratación de vivienda convencional, en lugar de una opción de proyecto opcional. El programa Make it in the Emirates identificó más de 45,7 mil millones de USD en oportunidades de localización a 10 años en 2025, apoyando la inversión en capacidad de producción doméstica[1]. Las expectativas de contenido local también alientan a los proveedores a desarrollar capacidad operativa a largo plazo en los EAU. Para el mercado de edificios prefabricados de los EAU, estas políticas otorgan a los fabricantes mayor confianza en que la demanda puede continuar más allá de proyectos de demostración aislados.
La profundidad de la cartera residencial transforma el prefabricado de táctica de proyecto a estándar de entrega
Los grandes programas residenciales están cambiando el aprovisionamiento de componentes de pedidos de proyectos cortos a relaciones más largas entre fábricas y promotores. Sobha Modular Industries tenía más de 32.000 unidades residenciales en construcción en los EAU en 2025, respaldadas por una fábrica de 2,7 millones de pies cuadrados que produce módulos de baño, sistemas mecánicos, eléctricos y de plomería, y particiones[2]. Dubai Holding Asset Management seleccionó a AMANA Group para Lantana Hills, un contrato de 185,2 millones de USD que utiliza 2.730 unidades DuBox y 2.020 unidades de baño DuPod. El proyecto tiene como objetivo un 85% de finalización fuera del sitio e ilustra cómo la entrega modular se está incorporando al plan del proyecto desde el inicio[3]. Este modelo ofrece a los promotores un control más claro sobre la secuenciación de la producción antes de que comiencen las obras en el sitio. Este enfoque eleva el umbral de calificación para los proveedores y refuerza la oportunidad para las empresas con capacidad de fábrica confiable.
La presión sobre los plazos de construcción está acelerando la adopción de sistemas volumétricos terminados en fábrica
Los promotores enfrentan presión para entregar grandes proyectos sin depender únicamente de la capacidad de la mano de obra convencional en el sitio. SIBS AB declaró en febrero de 2026 que sus sistemas modulares pueden reducir los plazos de los proyectos en un 40%, los costos de producción hasta en un 30% y el consumo de energía hasta en un 50% en comparación con la construcción convencional. Por ello, los fabricantes están desarrollando diseños volumétricos más estandarizados para necesidades de construcción repetibles. Eagle Hills ha señalado planes para torres residenciales de 15 a 30 pisos utilizando sistemas de fabricación en fábrica. Dichos proyectos muestran cómo un piloto completado puede convertirse en un modelo de entrega repetible para el mercado de edificios prefabricados de los EAU. El efecto es más visible donde los plazos son críticos y los diseños pueden estandarizarse antes de que comience la construcción.
El cumplimiento de la sostenibilidad está cerrando la brecha entre los objetivos medioambientales y la contratación fuera del sitio
El Decreto-Ley Federal N.° 11 de 2024 entró en vigor el 30 de mayo de 2025 y exige planes anuales de reducción de emisiones en sectores que incluyen la construcción. La Estrategia de Cero Emisiones Netas 2050 de los EAU identifica los edificios como 1 de los 6 sectores clave de descarbonización. Dubai Holding informa que el enfoque de Lantana Hills puede reducir el desperdicio de materiales hasta en un 30%. Estidama y Al Sa'fat recompensan las prácticas de construcción con menor desperdicio y mayor eficiencia energética, apoyando el uso de componentes controlados en fábrica. Estos sistemas también pueden hacer que el seguimiento de materiales sea más consistente en unidades repetidas. Este marco regulatorio ofrece al mercado de edificios prefabricados de los EAU una vía práctica para alinear las prioridades de costo, plazo y cumplimiento normativo.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos requisitos de inversión en fabricación | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| Restricciones de transporte e izaje para módulos de gran tamaño | -0.6% | Nacional, concentrado en zonas urbanas densas y sitios remotos | Corto plazo (≤ 2 años) |
| Estandarización de diseño limitada | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Certificación técnica y aprobaciones complejas | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La intensidad de capital concentra el poder de mercado entre los fabricantes integrados
Una instalación modular viable necesita terreno, líneas de producción automatizadas, capacidad de pruebas y certificación de calidad antes de poder competir por grandes proyectos. SafeTech inauguró en febrero de 2025 una fábrica de prefabricados de concreto de 2,2 millones de pies cuadrados con una producción anual superior a 700.000 metros cúbicos. El proyecto demuestra el nivel de capital necesario para atender la gran demanda residencial y de infraestructura. Saif Bin Darwish también adquirió Gulf Precast en octubre de 2025, incorporando 6 fábricas en Dubái y Abu Dabi a su plataforma. Los requisitos de inversión dificultan que las empresas más pequeñas dupliquen rápidamente la capacidad establecida. Los pequeños proveedores, por tanto, siguen estando más expuestos a cabinas y estructuras temporales, mientras que los grandes proveedores integrados compiten por proyectos certificados y repetibles en el mercado de edificios prefabricados de los EAU.
Las restricciones de tamaño de módulos y logística condicionan geográficamente la propuesta de valor modular
Los módulos volumétricos requieren permisos de transporte especializados, ventanas de entrega planificadas y equipos de izaje adecuados. Los módulos de baño de estructura de acero y los núcleos de servicios utilizados en edificios más altos pueden superar los requisitos de manejo estándar. El centro de Dubái y el interior de Abu Dabi restringen las ventanas de acceso, lo que puede prolongar los programas de instalación y aumentar los costos de grúas. LINQ Modular ha señalado que los costos de transporte pueden debilitar la ventaja fuera del sitio en sitios remotos a varias horas de Abu Dabi. Los equipos de diseño deben considerar estas restricciones antes de fijar las dimensiones de los módulos y los planes de entrega. La propuesta de valor es, por tanto, más sólida en sitios con acceso por carretera, espacio para el izaje y diseños que permitan tamaños de módulos repetidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
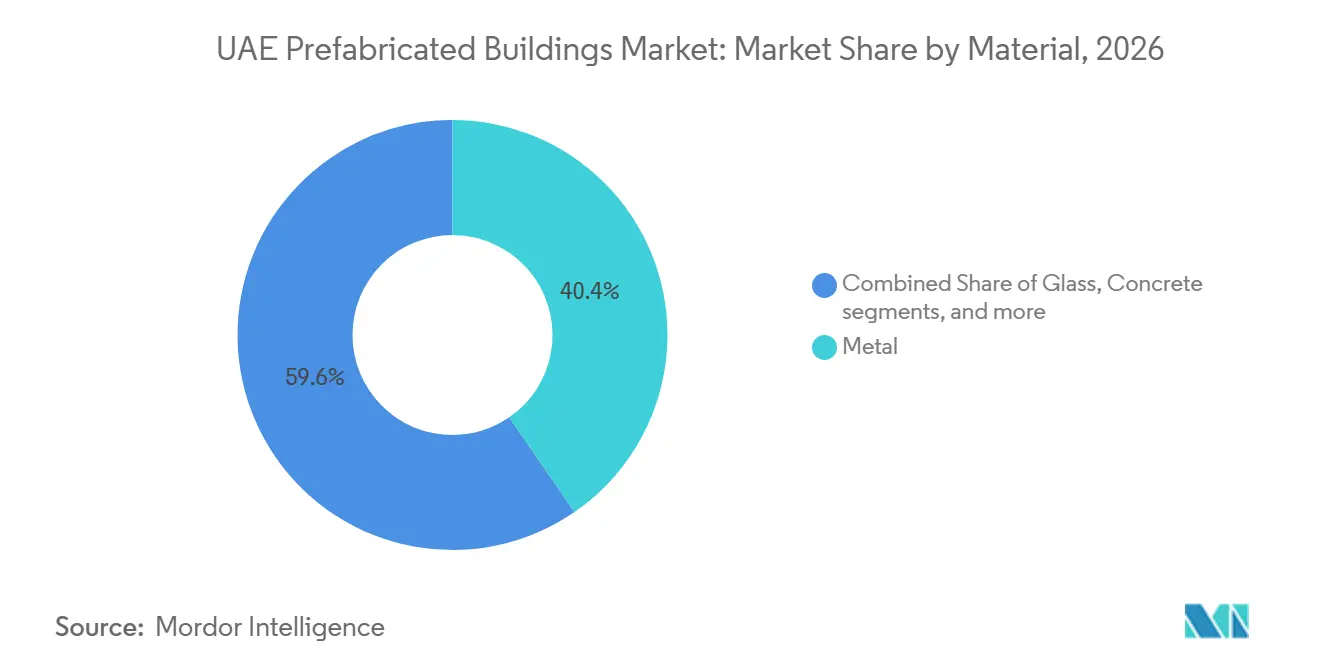
el metal ancla el volumen mientras la madera atrae capital de innovaciónEl metal representó el 40,4% del mercado de edificios prefabricados de los EAU en 2026, lo que refleja su papel establecido en módulos volumétricos, edificios de ingeniería previa y estructuras para centros de datos. El acero soporta grandes luces y requisitos de apilamiento en proyectos residenciales y de hotelería, al tiempo que tolera acabados de fábrica precisos para edificios con alta densidad de servicios. El concreto sigue siendo importante para cimentaciones, infraestructura y grandes componentes prefabricados. SafeTech contribuye con una producción anual superior a 700.000 metros cúbicos desde su nueva instalación. El vidrio y otros materiales continúan sirviendo a fachadas y elementos de construcción especializados.
La madera es la categoría de material de más rápido crecimiento, con una CAGR proyectada del 7,51% de 2027 a 2032. DesertBoard utilizó 3.000 metros cúbicos de tablero de fibra de palma en proyectos residenciales de Select Group durante febrero de 2026. Sus paneles locales ofrecen una alternativa para aplicaciones que requieren materiales de base biológica. El Programa de Investigación, Desarrollo e Innovación de Dubái apoya el proyecto Hy-PALM, que está desarrollando paneles híbridos de madera contralaminada para edificios modulares de mediana y gran altura. El trabajo apunta al cumplimiento de EN 16351 y Eurocódigo 5, otorgando a la madera un papel más amplio en el mercado de edificios prefabricados de los EAU.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
el sector residencial lidera mientras otros registran el crecimiento más rápidoEl sector residencial representó el 35,5% del tamaño del mercado de edificios prefabricados de los EAU en 2026. Los programas de vivienda respaldados por el gobierno y los proyectos de promotores privados proporcionan una amplia base de demanda. Las unidades de baño modulares, las particiones y los componentes de servicios pueden repetirse en grandes comunidades de villas y casas adosadas. Los usos comerciales incluyen edificios de hotelería, comercio minorista y oficinas que buscan aperturas más rápidas. Lantana Hills muestra cómo los métodos fuera del sitio pueden aplicarse a una escala residencial considerable.
Otros usos, incluidos proyectos industriales, institucionales, de infraestructura y energéticos, se proyecta que crezcan a una CAGR del 7,41% hasta 2032. La expansión de zonas francas, los campus de centros de datos de inteligencia artificial y las instalaciones especializadas respaldan este ritmo más rápido. PodTech completó una sala limpia prefabricada en Sharjah para un cliente del sector espacial de los EAU en octubre de 2026. Su sistema PODULE combinó manejo de aire, gestión de edificios, protección contra incendios y servicios en una instalación probada en fábrica. Este ejemplo muestra dónde los entornos estandarizados y certificados pueden ofrecer mayor valor que las alternativas construidas en el sitio, ampliando el mercado de edificios prefabricados de los EAU más allá de la vivienda.
Por tipo de producto:
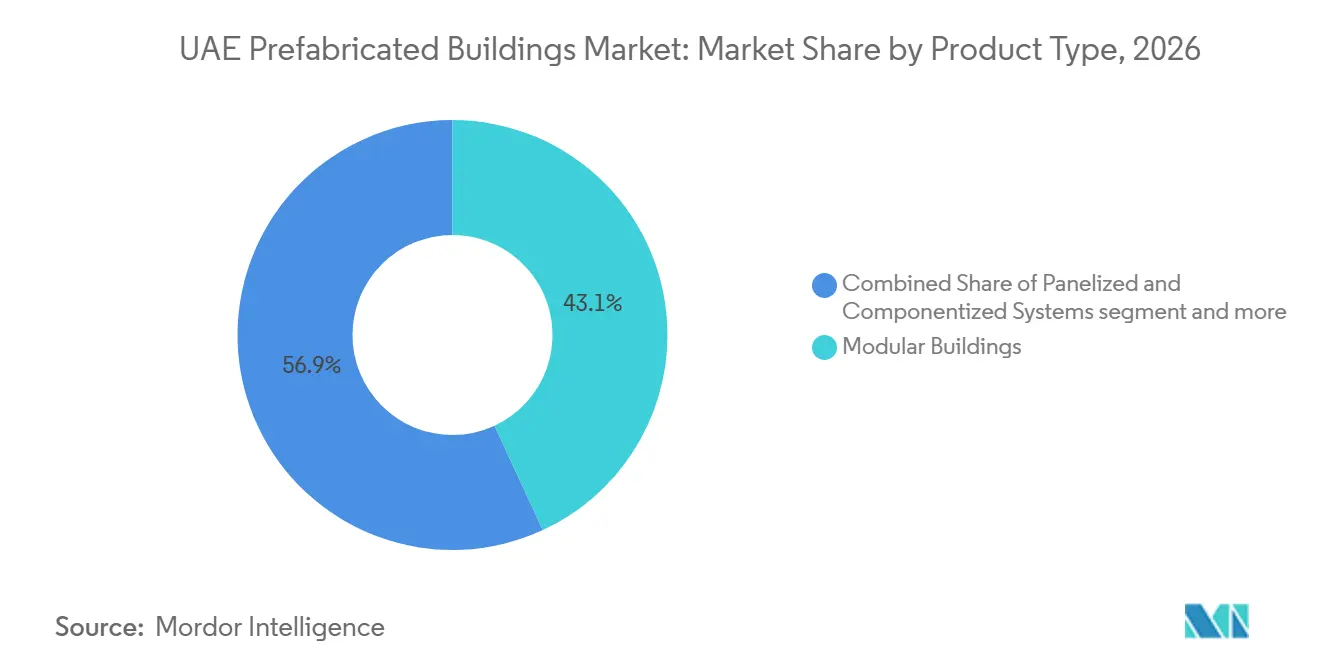
los edificios modulares lideran y se aceleran mientras los sistemas panelizados desempeñan un papel complementarioLos edificios modulares representaron el 43,1% de la participación del mercado de edificios prefabricados de los EAU en 2026. Utilizan volúmenes terminados en fábrica que pueden combinar elementos estructurales, interiores y de servicios antes de la entrega. LINQ Modular opera una instalación de producción en Dubái con 6 líneas funcionando las 24 horas. AMANA Group ha desplegado su plataforma DuBox en Lantana Hills. Los promotores pueden aplicar este enfoque a diseños residenciales y de hotelería repetibles.
Los edificios modulares son también el tipo de producto de más rápido crecimiento, con una CAGR prevista del 7,69% hasta 2032. SIBS AB y LINQ Modular acordaron en febrero de 2026 apuntar a al menos 1.500 unidades modulares anuales en proyectos residenciales, comerciales y de hotelería. Los sistemas panelizados y componentizados siguen siendo importantes donde las condiciones del sitio limitan el uso de unidades volumétricas completas. Los paneles de acero de calibre ligero pueden proporcionar precisión de fábrica al tiempo que permiten mayor flexibilidad durante la instalación. Otros tipos prefabricados, incluidas cabinas portátiles, oficinas de obra y salas limpias, atienden necesidades de ciclo más corto y especializadas dentro del mercado de edificios prefabricados de los EAU.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Dubái representó el 39,8% de la participación del mercado de edificios prefabricados de los EAU en 2026. La construcción residencial, de hotelería y de infraestructura digital respalda la demanda del emirato por sistemas de fabricación en fábrica. El entorno de aprobación modular del emirato apoya el uso práctico de la construcción volumétrica. El contrato de Lantana Hills por 185,2 millones de USD utiliza sistemas DuBox y DuPod y tiene como objetivo un 85% de finalización fuera del sitio. LINQ Modular está desarrollando unidades de casas adosadas estandarizadas para Dubai South y Al Furjan, lo que muestra el interés continuo en sistemas residenciales repetibles.
Abu Dabi es el segundo emirato en cuanto a demanda de edificios prefabricados. El requisito de componentes prefabricados para hasta el 80% de los proyectos de vivienda es una señal directa de contratación. Los requisitos del Sistema de Calificación Pearl de Estidama también favorecen los enfoques que reducen los residuos y mejoran la eficiencia en el uso de recursos. La construcción de centros de datos crea una fuente separada de demanda para estructuras de carcasa y módulos mecánicos, eléctricos y de plomería. Esta combinación apoya tanto la vivienda como la infraestructura especializada en el mercado de edificios prefabricados de los EAU.
Se proyecta que Sharjah crezca a una CAGR del 7,81% hasta 2032, la tasa más rápida entre los emiratos. El pronóstico refleja las necesidades residenciales, la expansión industrial y un clúster de fabricantes en desarrollo. Arada ha completado más de 8.200 unidades en Aljada, mientras que el proyecto Sakoon, valorado en 408,4 millones de USD, involucra 859 villas y casas adosadas con un objetivo de entrega en el segundo trimestre de 2029. La Zona Franca de Hamriyah ayuda a los proveedores a atender las necesidades de construcción industrial y temporal.
Panorama competitivo
El mercado de edificios prefabricados de los EAU presenta una combinación de fabricantes integrados establecidos y proveedores especializados más pequeños. DuBox/AMANA, LINQ Modular y Sobha Modular Industries aprovechan sistemas de construcción propietarios, capacidad de fabricación y sólidas relaciones con promotores para fortalecer sus posiciones en el mercado. Los proveedores más pequeños de cabinas y porta-cabinas atienden un segmento más fragmentado del mercado. LINQ posee una licencia modular del Municipio de Dubái para estructuras de hasta G+6 y cuenta con tres certificados de la Organización Internacional de Normalización (ISO) que cubren la gestión de calidad, medioambiental y de salud y seguridad ocupacional. Estas credenciales pueden mejorar la elegibilidad de los proveedores para grandes proyectos de desarrollo.
Las alianzas estratégicas están ayudando a las empresas a combinar la experiencia internacional en fabricación con la ejecución local de proyectos y las aprobaciones regulatorias. En febrero de 2026, LINQ Modular y SIBS AB formaron una colaboración orientada a entregas anuales de al menos 1.500 unidades en todo Oriente Medio. El contrato de Lantana Hills de AMANA destaca su estrategia de combinar una plataforma modular propietaria con grandes proyectos de desarrollo. En octubre de 2025, Saif Bin Darwish adquirió Gulf Precast, integrando seis fábricas en Dubái y Abu Dabi y ampliando sus capacidades de fabricación. Estos desarrollos subrayan la importancia de la escala de producción y la ejecución local en el mercado de edificios prefabricados de los EAU.
La innovación en materiales y los sistemas de construcción especializados ofrecen oportunidades adicionales de diferenciación. Hy-PALM está desarrollando paneles de madera de palma para edificios modulares de mediana y gran altura. Los proveedores de sistemas de salas limpias y componentes para centros de datos también pueden orientarse a proyectos donde la certificación y los servicios integrados son consideraciones clave de compra. Mientras tanto, la construcción prefabricada en escuelas de mercado medio, clínicas y edificios industriales ligeros sigue siendo una oportunidad relativamente poco desarrollada, ya que los requisitos de contratación promueven la construcción fuera del sitio con menos intensidad en estos segmentos que en la vivienda.
Líderes de la industria de edificios prefabricados de los EAU
-
DuBox/AMANA
-
LINQ Modular
-
ALEC Holdings
-
Sobha Modular Industries
-
Speed House
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de edificios prefabricados de los EAU Empresas cubiertas en este informe
- DuBox/AMANA
- LINQ Modular
- ALEC Holdings
- Sobha Modular Industries
- Speed House
- SafeTech
- China State Construction Engineering Corporation
- Emirates Building Systems
- Emirates Precast Construction LLC
- Emirates International Modular Construction LLC
- BKG Modular Systems LLC
- Accent
- AXON Tec Prefab Solutions
- Bait Al Jazeera Prefab House
- GREEN PREFAB
- Global Prefab General Contracting LLC
- Modest Company
- Al Masaood Bergum
- Trojan Holding LLC
- Mammut Building Systems FZC
Desarrollos recientes de la industria en Mercado de edificios prefabricados de los EAU
- Octubre de 2026: PodTech completó una instalación de sala limpia prefabricada en Sharjah para un cliente del sector espacial de los EAU, utilizando el sistema PODULE con manejo de aire autónomo, sistema de gestión de edificios (BMS), protección contra incendios y distribución de servicios. Las pruebas de aceptación previas en fábrica comprimieron el cronograma del proyecto hasta en un 50% en comparación con la construcción tradicional.
- Mayo de 2026: Dubai Holding Asset Management adjudicó a AMANA Group un contrato de 185,2 millones de USD para Lantana Hills, 390 casas adosadas en Al Barsha South, Dubái. El proyecto despliega 2.730 unidades modulares DuBox y 2.020 unidades de baño DuPod con un 85% de construcción fuera del sitio, precertificación LEED Plata y un objetivo de entrega en el segundo semestre de 2027.
- Mayo de 2026: Hi-Tech Concrete Products, parte de Trojan Holding, firmó un acuerdo de gestión operativa con Abu Dhabi International Pre-Cast Plant que cubre instalaciones de prefabricados de concreto en Al Ain con una superficie de 179.878 metros cuadrados.
Alcance del informe del mercado de edificios prefabricados de los EAU
Resumen de la segmentación
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros materiales |
| Residencial |
| Comercial |
| Otros, incluidos industrial, institucional, infraestructura y energía |
| Edificios modulares |
| Sistemas panelizados y componentizados |
| Otros tipos prefabricados |
| Dubái |
| Abu Dabi |
| Sharjah |
| Ras Al Khaimah |
| Resto de los Emiratos Árabes Unidos |
| Por material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros materiales | |
| Por aplicación | Residencial |
| Comercial | |
| Otros, incluidos industrial, institucional, infraestructura y energía | |
| Por tipo de producto | Edificios modulares |
| Sistemas panelizados y componentizados | |
| Otros tipos prefabricados | |
| Por emirato | Dubái |
| Abu Dabi | |
| Sharjah | |
| Ras Al Khaimah | |
| Resto de los Emiratos Árabes Unidos |
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para los edificios prefabricados de los EAU?
Se proyecta que el mercado de edificios prefabricados de los EAU crezca a una CAGR del 6,54% de 2027 a 2032. Esta perspectiva refleja un uso más amplio de sistemas de fabricación en fábrica en grandes proyectos.
¿Qué material lidera la demanda de edificios prefabricados en los EAU?
El metal lidera con una participación del 40,4% en 2026, respaldado por su uso en unidades modulares, edificios de ingeniería previa y estructuras especializadas. La madera es la categoría de material de más rápido crecimiento con una CAGR del 7,51%.
¿Qué tipo de producto prefabricado crece más rápido en los EAU?
Los edificios modulares lideran con una participación del 43,1% en 2026 y tienen la CAGR proyectada más alta del 7,69% hasta 2032. Los sistemas panelizados siguen siendo relevantes donde los módulos completos no son prácticos.
¿Qué aplicación tiene la mayor participación en los edificios prefabricados de los EAU?
Las aplicaciones residenciales tienen una participación del 35,5% en 2026, respaldadas por grandes programas de vivienda y comunidades lideradas por promotores. Otros usos son el grupo de aplicaciones de más rápido crecimiento con una CAGR del 7,41%.
¿Qué emirato tiene la mayor demanda de edificios prefabricados?
Dubái lidera con una participación del 39,8% en 2026, mientras que se proyecta que Sharjah registre la CAGR más rápida del 7,81% hasta 2032. Abu Dabi también tiene un requisito de contratación para componentes de vivienda prefabricada.
¿Qué está impulsando el uso de la construcción modular en los EAU?
Los requisitos de contratación gubernamental, las necesidades de entrega de vivienda, los plazos de construcción más rápidos y las prácticas de construcción con menor desperdicio son los principales impulsores. La capacidad de fábrica local y las aprobaciones también determinan la adopción.