
Tamaño y Cuota del Mercado de Estearatos Metálicos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.79 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estearatos Metálicos por Mordor Intelligence
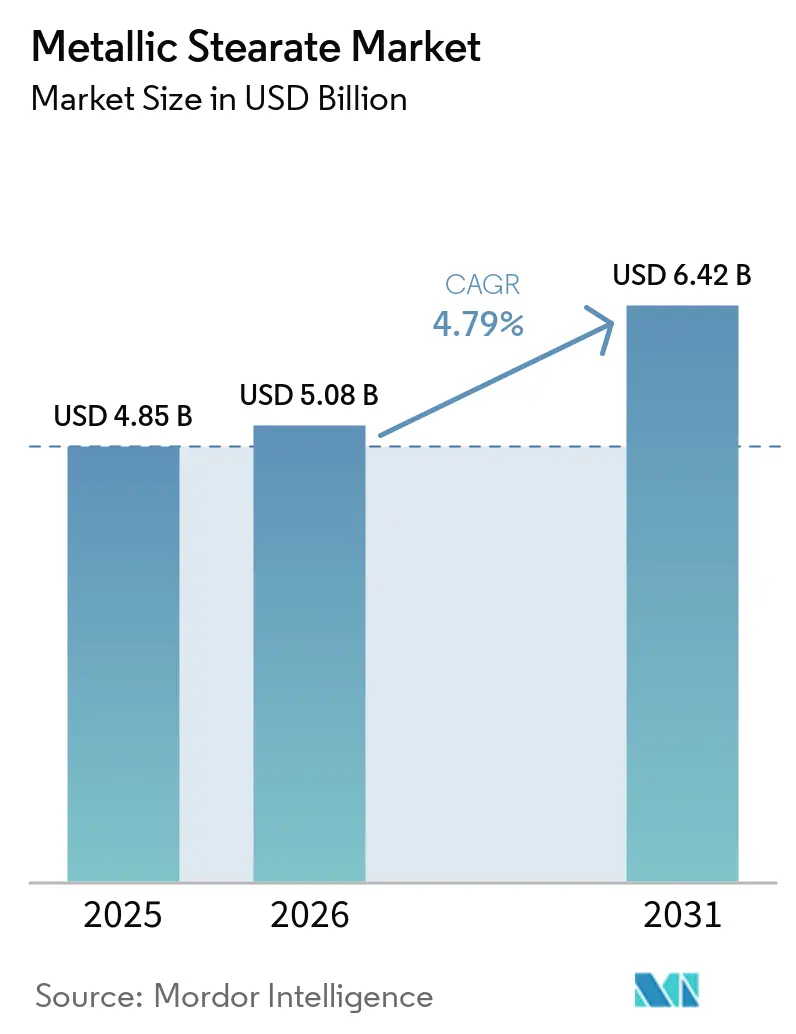
El tamaño del Mercado de Estearatos Metálicos fue valorado en USD 4,85 mil millones en 2025 y se estima que crecerá desde USD 5,08 mil millones en 2026 hasta alcanzar USD 6,42 mil millones en 2031, a una CAGR del 4,79% durante el período de pronóstico (2026-2031). La combinación del crecimiento en la producción de polímeros, los cambios regulatorios que favorecen los sistemas estabilizadores de calcio-zinc y el aumento en la producción de tabletas farmacéuticas refuerzan la estabilidad de la demanda. El sostenido apetito por plásticos ligeros en los sectores automotriz y de embalaje, junto con la sólida capacidad manufacturera asiática, sustenta el impulso a corto plazo. Al mismo tiempo, los límites más estrictos sobre el plomo en el PVC y las mejoras en la tecnología de formulación de fármacos están orientando a los usuarios finales hacia productos de mayor pureza que cumplen con las normas de calidad emergentes. Las fluctuaciones en los precios de las materias primas vinculadas a los mercados del aceite de palma presentan obstáculos en términos de costos; sin embargo, el mercado de estearatos metálicos continúa expandiéndose a medida que los productores adoptan la integración vertical, diversifican el abastecimiento e invierten en tecnologías de dispersión de bajo polvo.
Conclusiones Clave del Informe
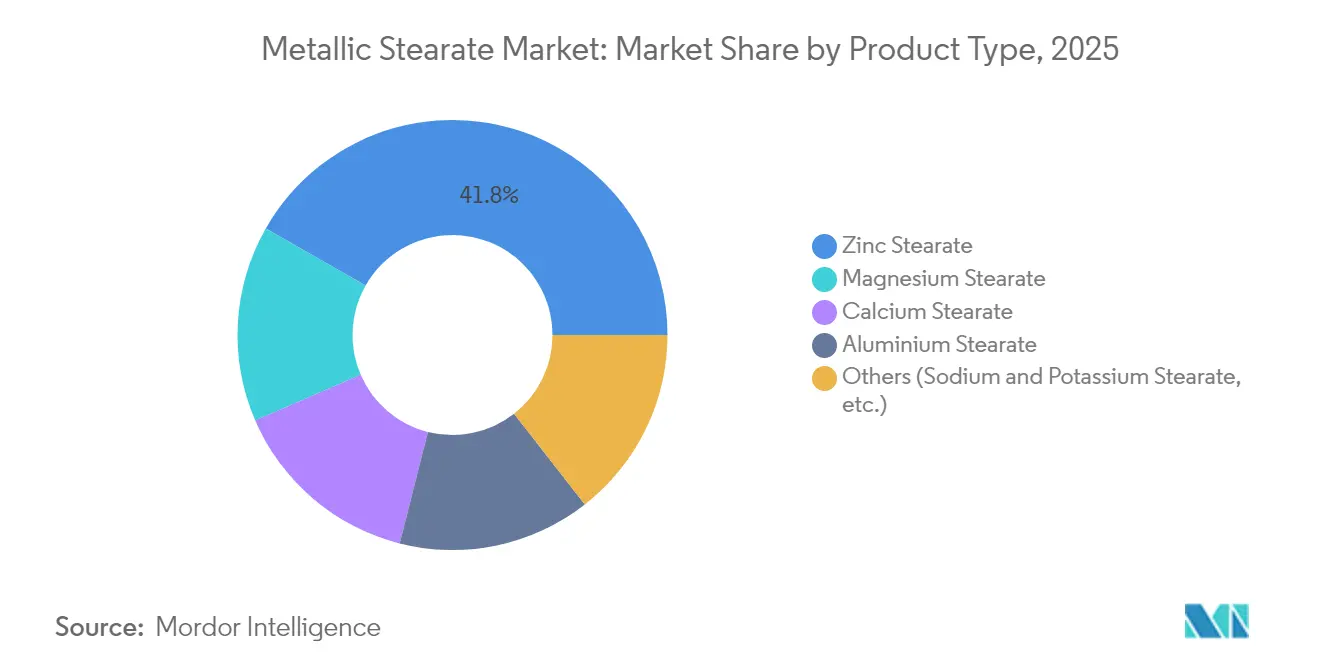
- Por tipo de producto, el estearato de zinc lideró con el 41,75% de la cuota del mercado de estearatos metálicos en 2025; se proyecta que el estearato de magnesio avance a una CAGR del 5,72% hasta 2031.
- Por forma, el polvo mantuvo el 46,90% de la cuota del tamaño del mercado de estearatos metálicos en 2025, mientras que las dispersiones acuosas están proyectadas para crecer a una CAGR del 6,78% para 2031.
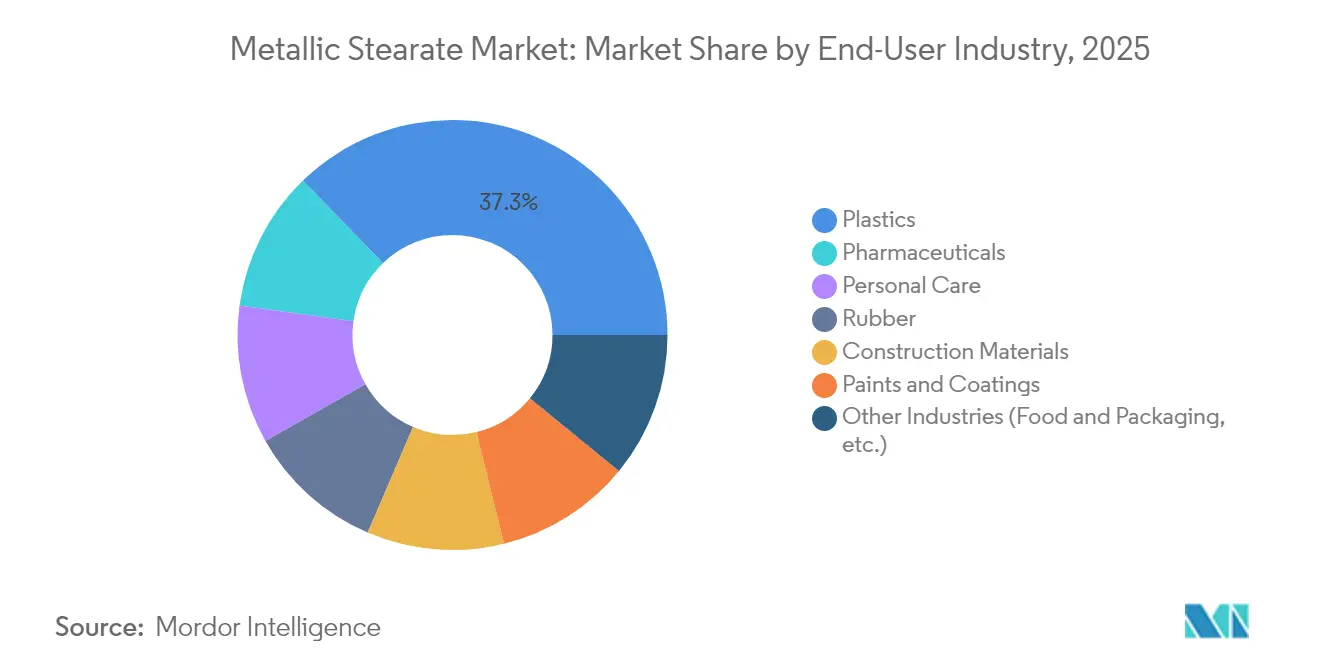
- Por industria de uso final, los plásticos y polímeros representaron el 37,25% del tamaño del mercado de estearatos metálicos en 2025, mientras que se prevé que los productos farmacéuticos registren la CAGR más alta del 5,92% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 50,85% de la cuota del mercado de estearatos metálicos en 2025 y se prevé que se expanda a una CAGR del 5,61% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Estearatos Metálicos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión rápida de la producción global de plásticos | +1.8% | Global, con Asia-Pacífico liderando | Mediano plazo (2-4 años) |
| Aumento en la producción de tabletas farmacéuticas | +1.2% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente consumo de cosméticos | +0.9% | Global, con fuerte crecimiento en mercados emergentes | Mediano plazo (2-4 años) |
| Transición hacia estabilizadores de PVC libres de plomo | +1.1% | Europa y América del Norte, extendiéndose globalmente | Corto plazo (≤ 2 años) |
| Demanda creciente del segmento de caucho | +0.8% | Núcleo de Asia-Pacífico, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión Rápida de la Producción Global de Plásticos
El aumento en la producción de polietileno y polipropileno impulsa la demanda de aditivos, ya que los procesadores dependen de los estearatos metálicos para reducir los tiempos de ciclo y mejorar el acabado superficial. El diseño de vehículos ligeros y el embalaje con contenido reciclado intensifican la necesidad de formulaciones estables que resistan la decoloración y la degradación térmica. El liderazgo de China en capacidad de producción de polímeros garantiza que el consumo regional se mantenga sólido, mientras que las cadenas de suministro integradas del Sudeste Asiático ofrecen tanto disponibilidad de materias primas como ventajas en costos. Las aplicaciones emergentes en carcasas de baterías y láminas traseras fotovoltaicas amplían el crecimiento más allá de los sectores tradicionales. Este dinamismo diversificado en los segmentos automotriz, de productos de construcción y de embalaje flexible sustenta una perspectiva resiliente para el mercado de estearatos metálicos[1]PMC Biogenix, "Estearatos metálicos en el procesamiento de polímeros," pmcbiogenix.com.
Aumento en la Producción de Tabletas Farmacéuticas
El aumento en la esperanza de vida y la innovación en fármacos biológicos impulsan al alza la producción global de formas farmacéuticas sólidas, elevando el papel del estearato de magnesio como lubricante de eficacia probada. Entre 2012 y 2023, la Administración de Alimentos y Medicamentos de los Estados Unidos aprobó 48 nuevos fármacos basados en dispersiones sólidas amorfas, una clase de formulación en la que los estearatos metálicos mejoran la estabilidad y la compresibilidad. Las plataformas de fabricación continua favorecen las dispersiones acuosas que reducen el polvo y agilizan los ciclos de limpieza, estimulando aún más la adopción de formatos líquidos. La expansión de los medicamentos genéricos en India y los cambios de inyectables a formas orales en América Latina amplían la base de demanda. En consecuencia, las preferencias farmacéuticas se inclinan hacia grados de alta pureza con límites estrictos de endotoxinas que respaldan la competitividad en mercados regulados[2]Roquette Frères, "Aplicaciones del excipiente estearato de magnesio," roquette.com.
Creciente Consumo de Cosméticos
La demanda de maquillaje de larga duración, protectores solares y productos de higiene masculina impulsa el uso de estearatos de aluminio y zinc que actúan como modificadores de reología e impermeabilizantes. Los consumidores de mercados emergentes están migrando hacia marcas premium, lo que incrementa la complejidad de las formulaciones y exige ingredientes que mantengan la textura en condiciones de humedad. Las materias primas de origen vegetal resuenan entre los compradores orientados hacia la sostenibilidad, y los proveedores destacan ahora la trazabilidad del ácido esteárico derivado del aceite de palmiste. El escrutinio regulatorio sobre el talco lleva a las marcas a favorecer los estearatos metálicos como agentes deslizantes alternativos en polvos compactos. El comercio digital acelera el ritmo de lanzamiento de productos, aumentando la necesidad de materias primas multipropósito que simplifiquen las bibliotecas de formulación.
Transición hacia Estabilizadores de PVC Libres de Plomo
El Reglamento 923/2023 de la Unión Europea limita el plomo en el PVC por debajo del 0,1% en peso, lo que acelera la adopción de sistemas calcio-zinc que dependen del estearato de calcio como co-estabilizador. Los fabricantes de materiales de construcción en cables, tuberías y revestimientos han validado la equivalencia de rendimiento a niveles de dosificación similares. Los líderes del mercado han introducido mezclas propietarias que reducen la deposición superficial y el olor, cumpliendo tanto los objetivos técnicos como los ambientales. Las especificaciones de construcción de los Estados Unidos también avanzan hacia contenidos libres de plomo, ampliando la adopción a nivel mundial. Los productores con capacidad propia de estearato de calcio obtienen así ventajas de ser los primeros en adoptar la tecnología y refuerzan la fidelización de clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Límites de exposición ocupacional más estrictos | -0.7% | Global, con aplicación más rigurosa en mercados desarrollados | Corto plazo (≤ 2 años) |
| Volatilidad del precio del ácido esteárico como materia prima | -0.5% | Global, con mayor impacto en regiones dependientes de importaciones | Mediano plazo (2-4 años) |
| Sustitución por agentes deslizantes de cera de montán | -0.3% | Europa y América del Norte, impacto limitado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Límites de Exposición Ocupacional Más Estrictos
El Instituto Nacional para la Seguridad y Salud Ocupacional establece un promedio ponderado en el tiempo de 10 mg/m³ de partículas totales y 5 mg/m³ de partículas respirables para el polvo de estearato de zinc. La actualización de la Norma de Comunicación de Peligros alineada con el Sistema Globalmente Armonizado obliga a los fabricantes a actualizar las hojas de datos de seguridad, modificar las etiquetas e invertir en equipos de captación de polvo. Los lugares de trabajo optan por gránulos y dispersiones líquidas que minimizan las partículas en suspensión, lo que añade costos de conversión pero abre oportunidades de precios premium. Los compounderos más pequeños pueden aplazar las inversiones de capital, lo que temporalmente reduce la demanda de grados en polvo tradicionales. No obstante, se espera que la aplicación sostenida de estas normativas impulse al mercado de estearatos metálicos hacia formatos de suministro más seguros para 2027.
Volatilidad del Precio del Ácido Esteárico como Materia Prima
Las caídas en la producción de aceite de palma vinculadas a los fenómenos climáticos de El Niño y los mandatos de biodiesel en Indonesia y Malasia restringen el suministro de ácido esteárico, elevando los precios de insumos para los fabricantes de estearatos. Las regiones dependientes de importaciones enfrentan fluctuaciones de costos amplificadas debido a que los movimientos de fletes y divisas agravan la volatilidad de las materias primas. La sustitución con ácidos grasos derivados del sebo o por rutas sintéticas sigue siendo limitada debido a los mayores costos de purificación y los obstáculos regulatorios en usos farmacéuticos y de contacto con alimentos. Las estrategias de compra anticipada y cobertura reducen la exposición, aunque inmovilizan capital de trabajo. En general, la inestabilidad de las materias primas erosiona los márgenes de los productores que carecen de integración hacia atrás en el refinado de ácidos grasos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Fortaleza del Zinc Mantiene su Posición, el Magnesio Gana Impulso
El estearato de zinc capturó el 41,75% de la cuota del mercado de estearatos metálicos en 2025, ya que su versatilidad en formulaciones de PVC, caucho y cosméticos lo convirtió en un aditivo indispensable. La demanda se mantiene estable porque los formuladores valoran su equilibrio de propiedades de lubricación, desmoldeo y estabilidad térmica. Las ganancias incrementales provienen de mezclas de poliolefinas ricas en reciclado que necesitan lubricantes internos eficientes para lograr un flujo de fusión uniforme. En contraste, se prevé que el estearato de magnesio alcance una CAGR del 5,72% hasta 2031, gracias al aumento en los volúmenes de comprimidos farmacéuticos que dependen de concentraciones entre el 0,25% y el 5% en peso para una compresibilidad adecuada. La familiaridad regulatoria y la baja toxicidad sustentan este crecimiento sostenido. El estearato de calcio absorbe un crecimiento estable proveniente de aditivos impermeabilizantes en hormigón y la mitigación de eflorescencias en productos cementosos, mientras que el estearato de aluminio sirve para usos especializados en recubrimientos y grasas lubricantes donde la alta resistencia del gel es crítica. Las colaboraciones académicas orientadas a grados híbridos de zinc-calcio ilustran una tendencia más amplia hacia la funcionalidad personalizada, lo que señala una innovación renovada a pesar del estatus maduro del estearato de zinc en el mercado de estearatos metálicos.
Un nivel secundario que comprende estearatos de sodio y potasio aborda los limpiadores de cuidado personal y detergentes industriales que buscan perfiles biodegradables. La alta solubilidad del estearato de potasio gana terreno en champús sin sulfatos, mientras que el estearato de sodio apoya la transparencia de las barras de jabón. Los líderes del mercado se diferencian ofreciendo certificaciones kosher y halal para cumplir con los requisitos regulatorios de bienes de consumo de rápido crecimiento. En todas las formulaciones químicas, los compradores exigen especificaciones más estrictas de contenido metálico y trazabilidad hacia ácidos grasos de fuentes sostenibles. Estos atributos influyen cada vez más en la adjudicación de contratos, reforzando la ventaja competitiva de los proveedores totalmente integrados que controlan tanto el procesamiento de ácidos grasos como el de sales metálicas bajo un mismo techo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Forma: La Dominancia del Polvo Enfrenta una Creciente Preferencia por Formatos Líquidos
El polvo mantuvo una cuota del 46,90% del tamaño del mercado de estearatos metálicos en 2025, ya que se alinea con los procesos tradicionales de mezcla por lotes y extrusión en plásticos y caucho. Los usuarios aprecian sus características de libre flujo y su amplia compatibilidad con los sistemas de alimentación estándar. Sin embargo, las preocupaciones por la exposición en el lugar de trabajo llevan a muchas empresas farmacéuticas multinacionales a migrar hacia dispersiones acuosas que crecen a una CAGR del 6,78%. Los formatos líquidos se integran fácilmente en prensas de tabletas de fabricación continua, eliminan pantallas de polvo y reducen los tiempos de cambio, proporcionando beneficios en el costo total que compensan su mayor precio de compra. Los grandes compounderos invierten en tanques de suministro de circuito cerrado que minimizan derrames y respaldan aún más la adopción.
Las escamas y las perlas siguen siendo relevantes en el calandrado de caucho donde la disolución controlada es esencial para la consistencia del proceso. Los productores ajustan la densidad aparente, el tamaño de partícula y el perfil de humedad para lograr una alimentación confiable en mezcladoras internas de alto rendimiento. La innovación en tecnología de dispersión se enfoca en masterbatches predispersados en polímero que ofrecen a los clientes precisión de dosificación y mayor claridad en película. Varios proveedores líderes han lanzado sistemas de base acuosa libres de aminas volátiles, lo que amplía el atractivo entre los procesadores de PE y PVC con conciencia ambiental. En conjunto, estos cambios subrayan una migración gradual desde la dominancia del polvo hacia alternativas de mayor valor y bajo polvo en todo el mercado de estearatos metálicos.
Por Industria de Uso Final: Los Plásticos Lideran, los Productos Farmacéuticos se Aceleran
Los plásticos y polímeros consumieron el 37,25% del volumen global en 2025, impulsados por aplicaciones a gran escala en embalaje, automotriz y tuberías que se benefician de las funciones lubricantes de fusión y estabilizadoras térmicas de los estearatos metálicos. La funcionalidad de los aditivos seguirá siendo esencial a medida que aumenta el contenido de resina reciclada y los procesadores enfrentan ventanas térmicas más estrechas. Mientras tanto, se espera que los productos farmacéuticos crezcan a una CAGR del 5,92% hasta 2031, a medida que las multinacionales expanden su capacidad para la fabricación continua y los terapéuticos biológicos. Las agencias reguladoras prescriben cada vez más documentación rica en datos sobre excipientes, lo que posiciona los grados establecidos, como el estearato de magnesio conforme a la Farmacopea Nacional, para una preferencia continua.
La industria del caucho se recupera junto con la producción vehicular, utilizando estearato de zinc como agente antiadherente en formulaciones de caucho estireno-butadieno y caucho butílico. El cuidado personal muestra un sólido crecimiento de dígito medio simple, ya que las líneas premium de cuidado de la piel y cosméticos de color requieren estearatos de aluminio y zinc impermeables que mejoran la sensación del producto y la dispersión del pigmento. Los materiales de construcción ganan visibilidad a través de los aditivos de estearato de calcio que protegen contra la infiltración de agua capilar en fachadas de concreto, apoyando la longevidad de los cerramientos de edificios de alto valor. Las distintas exigencias técnicas y regulatorias de cada segmento llevan a los proveedores a ampliar sus equipos de servicio técnico e invertir en líneas piloto específicas para cada aplicación que refuerzan la proximidad con el cliente en todo el mercado de estearatos metálicos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
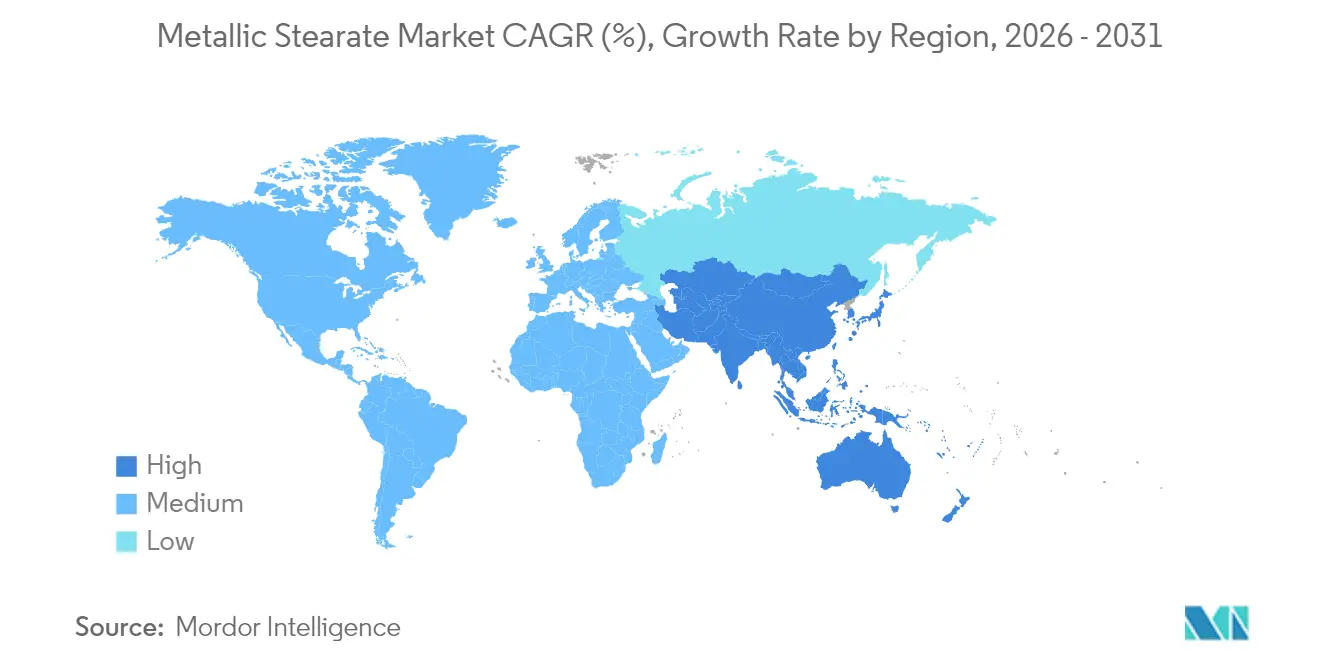
Asia-Pacífico dominó con una contribución de ingresos del 50,85% en 2025 y se proyecta que se expanda a una CAGR del 5,61% hasta 2031. China lidera la mayor parte de la producción de resinas y caucho, reforzando el consumo local tanto de estearatos de zinc como de calcio, mientras que el sector químico de India está en camino de crecer desde USD 220 mil millones en 2022 hasta USD 300 mil millones en 2025, profundizando los requerimientos regionales de aditivos especiales. Las economías del Sudeste Asiático proporcionan ácidos grasos integrados derivados del aceite de palma que alimentan plantas de estearatos metálicos orientadas a la exportación, lo que ancla la eficiencia de la cadena de suministro y los precios competitivos.
América del Norte ocupa el segundo lugar en tamaño de mercado porque su infraestructura de fabricación farmacéutica concentra a grandes compradores de excipientes que exigen la acreditación de Buenas Prácticas de Manufactura vigentes. La transición hacia compuestos de PVC libres de plomo en cables, alambres y revestimientos de vinilo genera una demanda incremental. El estímulo a la infraestructura de Canadá dirige los aditivos de concreto tratados con estearato de calcio hacia proyectos de carreteras y puentes, apoyando un crecimiento modesto. Europa se posiciona a la vanguardia del ecodiseño y la circularidad, albergando a los primeros adoptantes de sistemas estabilizadores de calcio-zinc para PVC e incrementando las inversiones en cumplimiento regulatorio que favorecen los grados de estearato de alta pureza. Alemania e Italia albergan a importantes productores de masterbatches que sirven a la amplia red europea de plásticos.
América del Sur registra volúmenes base estables pero menores, principalmente en las industrias de tuberías de PVC y calzado de Brasil, mientras que los emergentes clústeres farmacéuticos en México y Colombia crean nichos de mayor crecimiento. Oriente Medio y África actualmente consumen una pequeña cuota, aunque muestran una promesa a largo plazo a medida que crece la capacidad de refinería y conversión de polímeros. Las inversiones del Consejo de Cooperación del Golfo en derivados de poliolefinas impulsan la demanda de aditivos, mientras que la urbanización africana impulsa las necesidades de tuberías de PVC y cosméticos, posicionando al mercado de estearatos metálicos para una penetración gradual a medida que se profundiza la manufactura regional.

Análisis de la cadena de valor
La cadena de valor de los estearatos metálicos comienza con las materias primas de ácidos grasos (ácido esteárico obtenido principalmente de aceites vegetales como el de palma y palmiste, con una sustitución limitada por sebo o rutas sintéticas en aplicaciones de alta pureza) y los insumos metálicos (óxido de zinc, hidróxido de calcio, óxido de magnesio y carbonatos/hidróxidos relacionados). La fabricación normalmente sigue rutas de neutralización directa o doble descomposición, con filtración, secado y molienda/clasificación antes del envasado. Muchos fabricantes utilizan control de procesos automatizado (PLC/SCADA) para mantener el contenido metálico y el tamaño de partícula dentro de las especificaciones requeridas por los compuestistas de plásticos y los compradores de excipientes farmacéuticos.
Aguas abajo, los productos se venden directamente a grandes compuestistas de polímeros, proveedores de estabilizadores de PVC y mezclas, procesadores de caucho y usuarios finales regulados en farmacéutica y cuidado personal. Los distribuidores también dan soporte a formuladores más pequeños y canales de exportación. La ventaja competitiva a menudo proviene de la integración hacia atrás en la refinación de ácidos grasos y la proximidad a nodos logísticos, lo que puede reducir la exposición a las fluctuaciones del precio del ácido esteárico y la variabilidad del flete. En India, por ejemplo, la capacidad nacional y el acceso a la exportación respaldan la participación de productores como Goldstab Organics (Sarigam) y Ravi Kiran Chemicals (Mumbai). Los fabricantes regionales también se están diferenciando mediante formatos con bajo contenido de polvo (gránulos, masterbatches, dispersiones acuosas) que se alinean con los controles de exposición en el lugar de trabajo y las líneas de procesamiento con cambios más rápidos.
Panorama Competitivo
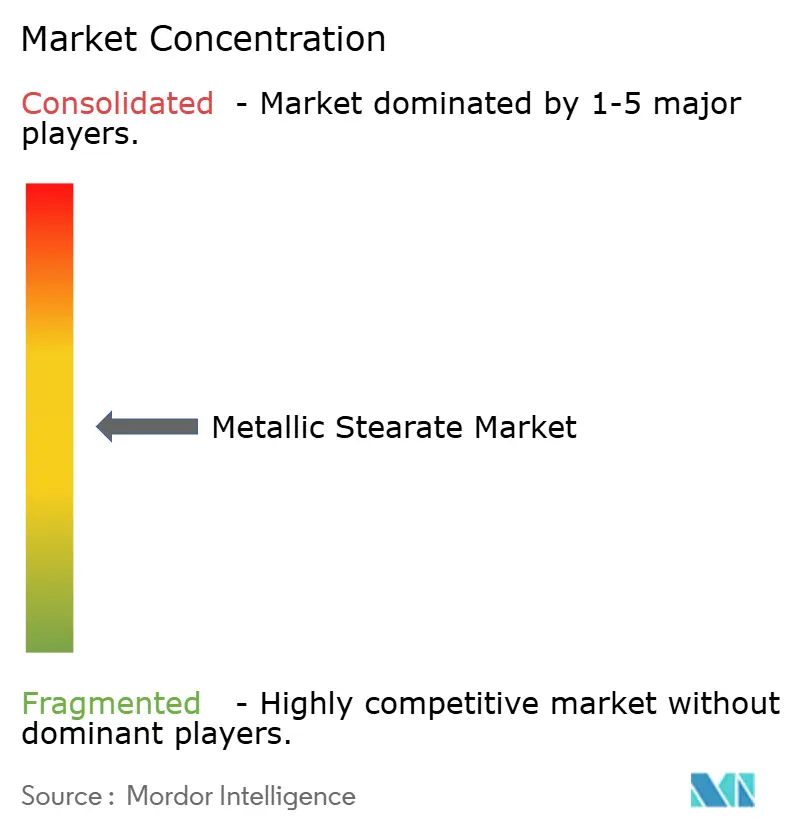
El mercado de estearatos metálicos exhibe una fragmentación moderada. Baerlocher sigue siendo un punto de referencia gracias a sus plantas en múltiples continentes y un extenso portafolio de estabilizadores a base de calcio que se alinea con el cambio global hacia el PVC libre de plomo. Una nueva expansión de 10.000 toneladas por año completada en mayo de 2025 en su planta de Cincinnati subraya la confianza en la demanda de aditivos a largo plazo. PMC Group aprovecha el refinado de ácidos grasos integrado verticalmente, ofreciendo estearato de magnesio de grado farmacéutico certificado bajo la Farmacopea de los Estados Unidos, mientras que Dover Chemical mantiene un nicho en estearatos de zinc especiales utilizados en retardantes de llama y esmaltes para cables.
El posicionamiento estratégico se centra en la pureza, la tecnología de dispersión y las credenciales de cumplimiento, como la certificación ISO 9001, ICH Q7 y la certificación halal. Los fabricantes asiáticos como Mittal Dhatu y Shandong Heji se benefician de los flujos domésticos de derivados de aceite de palma, proporcionando ventajas de costo en grados de zinc y calcio de uso general. Los competidores occidentales contrarrestan introduciendo dispersiones acuosas libres de solventes que reducen la carga de polvo en las instalaciones y agilizan las aprobaciones de Salud, Seguridad y Medio Ambiente. Las alianzas recientes vinculan a proveedores de aditivos con compounderos de polímeros para codesarrollar masterbatches a medida que simplifican la complejidad del inventario de los clientes. Los compromisos de capital se han centrado en mejoras de reactores energéticamente eficientes y líneas de envasado automatizadas que preservan la integridad del producto y minimizan el riesgo de contaminación.
Líderes de la Industria de Estearatos Metálicos
Baerlocher GmbH
Faci Asia Pacific Pte Ltd
Peter Greven GmbH and Co. KG
PMC Group, Inc.
Valtris Specialty Chemicals
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe una oportunidad más estrecha en grados de mayor pureza y listos para cumplimiento normativo, donde los compradores desean documentación más sólida y control de procesos, particularmente para el estearato de magnesio farmacéutico y aplicaciones de polímeros que avanzan hacia sistemas de estabilización sin plomo. A medida que las formulaciones de PVC con contenido de plomo enfrentan un mayor escrutinio, la demanda de estearato de calcio aumenta como coestabilizador dentro de los sistemas calcio-zinc, y los proveedores con carteras integradas de estearatos y estabilizadores han estado invirtiendo para localizar el suministro. Baerlocher ha señalado esta dirección mediante su expansión en Asia, incluido su proyecto en Malasia de 220 millones de MYR para 30 mil toneladas anuales de estearatos Ca-Zn anunciado en mayo de 2025, lo que responde a la demanda de los clientes por disponibilidad regional y cadenas de suministro más cortas.
La innovación en formatos es otra oportunidad activa, ya que la gestión de la exposición ocupacional y las preferencias por el procesamiento continuo aumentan la adopción de formas de entrega con bajo contenido de polvo, particularmente dispersiones acuosas para el procesamiento de polímeros y operaciones farmacéuticas que necesitan una limpieza más rápida y menor material particulado en el aire. Evidencia de este cambio incluye a Norac Additives (Peter Greven), que inició la producción en una nueva línea de dispersión en EE. UU. para dispersiones de estearato de calcio LIGAFLUID (mayo de 2024), respaldando un suministro localizado para procesadores que migran hacia dosificación líquida o basada en dispersiones. El abastecimiento vinculado a la sostenibilidad también se está convirtiendo en un criterio de compra en cuidado personal y excipientes farmacéuticos, ilustrado por la introducción de Peter Greven de grados de estearato de magnesio de base biológica derivados de aceite de palma certificado por RSPO (abril de 2025). Esto genera espacio para que los proveedores combinen un abastecimiento trazable de ácidos grasos con un control más estricto de impurezas y certificaciones de uso final.
Desarrollos recientes del sector
- Junio de 2026: Baerlocher anunció el establecimiento de Baerlocher Germany GmbH & Co. KG, con sede en Lingen, con la estructura entrando en vigor el 1 de julio de 2026 para gestionar el negocio operativo y los estabilizadores de PVC y aditivos especializados en Europa. La empresa indicó que la nueva estructura refuerza su enfoque operativo regional para las carteras de aditivos que incluyen soluciones basadas en estearatos metálicos utilizadas en el procesamiento de PVC y la fabricación de compuestos de polímeros. También se espera que agilice la toma de decisiones para los clientes europeos que enfrentan requisitos más estrictos de cumplimiento de materiales y desempeño.
- Abril de 2025: Peter Greven presentó una nueva gama de grados de estearato de magnesio de base biológica derivados de aceite de palma certificado por RSPO para formulaciones de tabletas farmacéuticas. La empresa posicionó la oferta como una forma de alinear el suministro de estearato de magnesio con los requisitos de sostenibilidad y trazabilidad, manteniendo al mismo tiempo el desempeño del excipiente y las expectativas de calidad en la producción regulada. El lanzamiento añade presión competitiva sobre los proveedores que carecen de abastecimiento certificado de materia prima y controles de fabricación de alta pureza.
- Mayo de 2024: Norac Additives, una subsidiaria de Peter Greven, comenzó la producción en una nueva línea de dispersión en Estados Unidos para dispersiones de estearato de calcio LIGAFLUID. La inversión aumenta la disponibilidad local de formatos con bajo contenido de polvo y aptos para el proceso que favorecen un manejo más seguro y una dosificación más consistente en el procesamiento de polímeros y aplicaciones relacionadas. También reduce la dependencia de dispersiones importadas para los clientes norteamericanos que buscan seguridad de suministro y plazos de entrega más cortos.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se define como los ingresos obtenidos de la venta de estearatos metálicos que se producen y utilizan como auxiliares de proceso y aditivos funcionales en la fabricación industrial, donde la demanda se mueve con la producción de los sectores posteriores y las necesidades de carga de aditivos.
Exclusiones del alcance: Las transferencias internas, los ingresos exclusivos de maquila y las sales de ácidos grasos no estearatos que no se comercializan como estearatos metálicos están excluidos, ya que no se alinearían con el límite del producto utilizado para esta estimación.
Descripción General de la Segmentación
- Por Tipo de Producto
- Estearato de Zinc
- Estearato de Calcio
- Estearato de Magnesio
- Estearato de Aluminio
- Otros (Estearato de Sodio y Potasio, etc.)
- Por Forma
- Polvo
- Escamas
- Gránulos
- Dispersión Acuosa
- Por Industria de Uso Final
- Plásticos
- Caucho
- Productos Farmacéuticos
- Cuidado Personal
- Materiales de Construcción
- Pinturas y Recubrimientos
- Otras Industrias (Alimentos y Embalaje, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza alineando el límite del producto y los vínculos de uso final, de modo que la misma familia química no se contabilice dos veces en plásticos, caucho y recubrimientos. Para las verificaciones de límites, nos apoyamos en tipos de fuentes públicas como las estadísticas comerciales de UN Comtrade, datos del USITC, Eurostat e indicadores macroeconómicos del Banco Mundial, además de portales gubernamentales de medio ambiente y seguridad química que pueden señalar cambios de cumplimiento que afectan a las formulaciones.
Después de eso, integramos señales del lado de la oferta y la demanda a través de informes anuales de empresas, presentaciones para inversores, notas de asociaciones industriales y cobertura de prensa confiable sobre capacidad, movimientos en el costo de materias primas y producción de los sectores posteriores. Cuando las divulgaciones son limitadas, utilizamos fuentes de suscripción de pago para los estados financieros de las empresas y registros de bases de datos de patentes para inferir la escala del productor y la dirección de la innovación. Las fuentes documentales mencionadas aquí son ilustrativas y no exhaustivas, y revisamos muchas otras referencias públicas para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar qué impulsa los volúmenes de compra y los precios, ya que los estearatos metálicos a menudo siguen las tasas de procesamiento y las elecciones de formulación en lugar del sentimiento del consumidor. Hablamos con partes interesadas de productores, distribuidores, formuladores y formuladores de uso final, y también comparamos perspectivas en APAC, EMEA y las Américas para evitar asumir que el patrón de consumo de una región se transfiere directamente al resto.
Los aportes de los encuestados se utilizaron para confirmar qué categorías de aplicaciones de los sectores posteriores son más importantes para cada región y para verificar las suposiciones de carga de aditivos aplicadas en el modelo de dimensionamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 16% | APAC: 47% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 33% | EMEA: 32% |
| Actores más pequeños: 19% | Gerentes: 51% | Américas: 21% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, donde los datos de producción y comercio reconstruyen el grupo de demanda disponible por región antes de asignarlo al uso de estearatos metálicos en aplicaciones industriales clave. Para mantenerlo práctico, partimos de indicadores como la producción de procesamiento de plásticos y polmeros, la actividad de formulación de caucho, las tendencias de producción de pinturas y recubrimientos, y la demanda de materiales de construcción, luego aplicamos patrones típicos de carga de aditivos que fueron validados mediante entrevistas.
El modelo se somete a pruebas de estrés utilizando aproximaciones selectivas de abajo hacia arriba, como rangos de precios muestreados por tipo de metal, márgenes de canal y una consolidación de la presencia visible de proveedores en las grandes regiones consumidoras. Donde algunas partes del mercado no revelan divisiones claras, las brechas se manejan mediante ratios de proxy basados en una combinación de uso final similar y un comportamiento de consumo regional confirmado, y luego se ajustan solo después de las verificaciones primarias. Para el pronóstico, se utiliza el análisis de escenarios con un caso central que vincula el crecimiento del volumen a los índices de fabricación de los sectores posteriores y el movimiento de precios a las tendencias de las materias primas, con supuestos actualizados utilizando el consenso de expertos del trabajo de campo.
Ciclo de Validación de Datos y Actualización
La validación se realiza comparando los resultados del modelo con señales independientes como flujos comerciales, índices de producción de los sectores posteriores y anuncios de capacidad visibles, y luego verificando que los precios implícitos se mantengan dentro de rangos realistas por región. Si una varianza parece demasiado amplia, volvemos a verificar las definiciones, reejecutamos la sensibilidad en los impulsores clave y nos reconectamos con entrevistados seleccionados para confirmar si el cambio es estructural o temporal.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas para que los supuestos, las conversiones y la alineación de años se apliquen de manera consistente en todas las regiones. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como grandes adiciones de capacidad, cambios de formulación impulsados por regulaciones o fuertes variaciones en las materias primas. Justo antes de la entrega, se completa un pase de actualización final para que los números reflejen la información más reciente disponible.
Tamaño del Mercado de Estearatos Metálicos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los estearatos metálicos a menudo varían porque los límites no siempre son idénticos, incluso cuando los títulos suenan similares. Las diferencias generalmente provienen de lo que se contabiliza como estearatos metálicos frente a aditivos adyacentes, el año base utilizado y si los precios se modelan como un promedio global único o se construyen regionalmente.
Al rastrear los indicadores de producción de uso final y actualizar el momento de la moneda y los diferenciales de precios regionales, Mordor Intelligence mantiene el total de 2026 vinculado al consumo relacionado con las aplicaciones en lugar de incluir sales de ácidos grasos no estearatos o utilizar un precio de venta promedio combinado en todas las regiones. Las brechas también aparecen cuando una estimación se apoya en un caso de demanda conservador vinculado a un crecimiento más lento de plásticos y caucho, mientras que otra asume una penetración más rápida en recubrimientos y materiales de construcción sin suficientes verificaciones de validación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 5,08 mil millones de USD (2026) | |
| Global Consultancy A | 4,69 mil millones de USD (2024) | Utiliza un año base de 2024 y generalmente reporta una progresión de precios más suave, lo que puede comprimir el valor implícito de 2026 si los movimientos de precios vinculados a materias primas regionales no se trasladan. |
| Industry Publisher B | 4,96 mil millones de USD (2025) | Ancla el dimensionamiento a un año base de 2025 y parece aplicar supuestos de demanda más amplios en los usos finales, lo que puede desplazar los totales cuando no se enfatizan las tasas de carga específicas de la aplicación y las verificaciones comerciales. |
La dispersión entre fuentes proviene principalmente de la alineación del año, de lo que se incluye cerca del límite del producto y de cómo se trasladan los precios entre regiones y años. Cuando el mercado se construye a partir de indicadores de demanda claros y luego se verifica con señales de comercio y capacidad, el resultado final es más fácil de rastrear y reproducir, lo que ayuda a los usuarios a comparar escenarios con menos supuestos ocultos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Estearatos Metálicos?
El mercado de estearatos metálicos fue valorado en USD 5,08 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de estearatos metálicos?
Se proyecta que el mercado crezca a una CAGR del 4,79%, alcanzando USD 6,42 mil millones en 2031.
¿Qué tipo de producto lidera el mercado de estearatos metálicos?
El estearato de zinc ocupa la posición principal con una cuota del 41,75% en 2025, respaldado por su amplio uso en PVC, caucho y cosméticos.
¿Por qué está aumentando la demanda de estearato de magnesio?
El crecimiento en la producción de tabletas farmacéuticas y la transición hacia plataformas de fabricación continua están impulsando una CAGR del 6,15% para el estearato de magnesio hasta 2031.
Última actualización de la página el:



