
Tamaño y Participación del Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
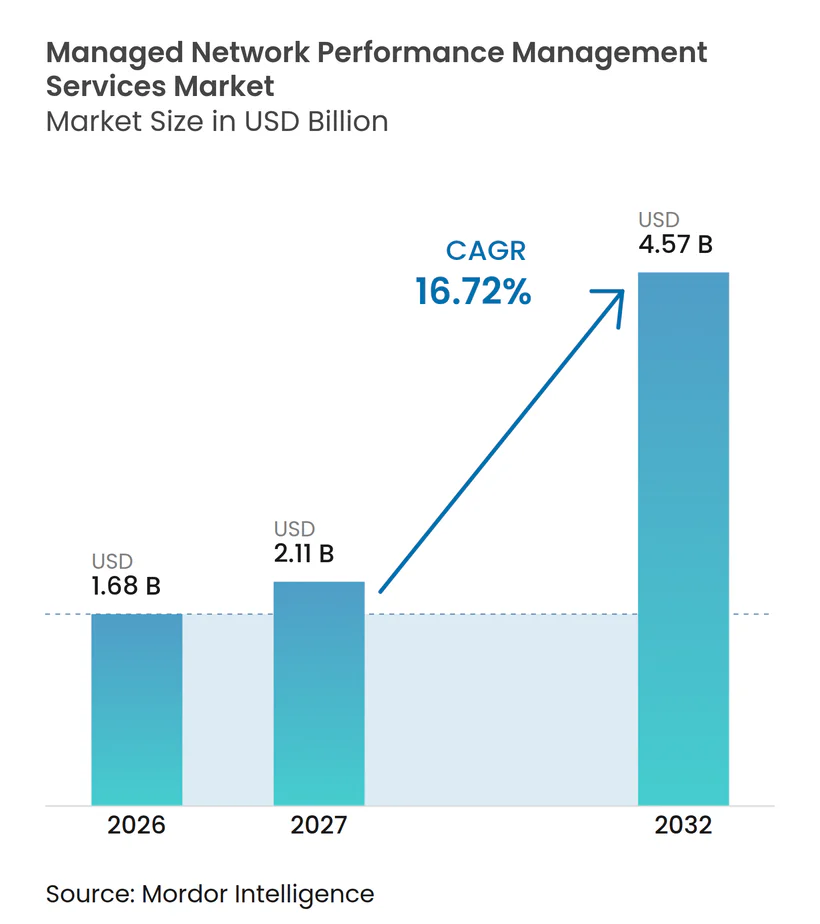
| Tamaño del Mercado (2027) | 2.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.57 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de gestión del rendimiento de redes se expanda desde 1,68 mil millones de USD en 2026 hasta 2,11 mil millones de USD en 2027, y hasta 4,57 mil millones de USD en 2032, registrando una CAGR del 16,72% entre 2027 y 2032. El mercado de servicios gestionados de gestión del rendimiento de redes se beneficia de redes empresariales que ahora abarcan sistemas locales, entornos en la nube, sucursales y ubicaciones perimetrales. Esta mayor huella operativa hace que la visibilidad continua y la resolución más rápida de problemas sean más importantes para los equipos tecnológicos. También eleva el costo de utilizar herramientas de monitoreo desconectadas, especialmente cuando los equipos deben rastrear un problema a través de varios proveedores y dominios operativos. Los proveedores responden combinando capacidades de monitoreo, análisis, automatización y seguridad gestionada en un único modelo de servicio. La demanda también está respaldada por redes 5G privadas, redes de área amplia definidas por software y compromisos de servicio de aplicaciones que requieren un rendimiento de red confiable. La competencia se está desplazando hacia proveedores que pueden combinar visibilidad multinube con controles de residencia de datos, automatización práctica y un modelo de prestación que se alinea con el nivel de control operativo preferido por el cliente.
Conclusiones Clave del Informe
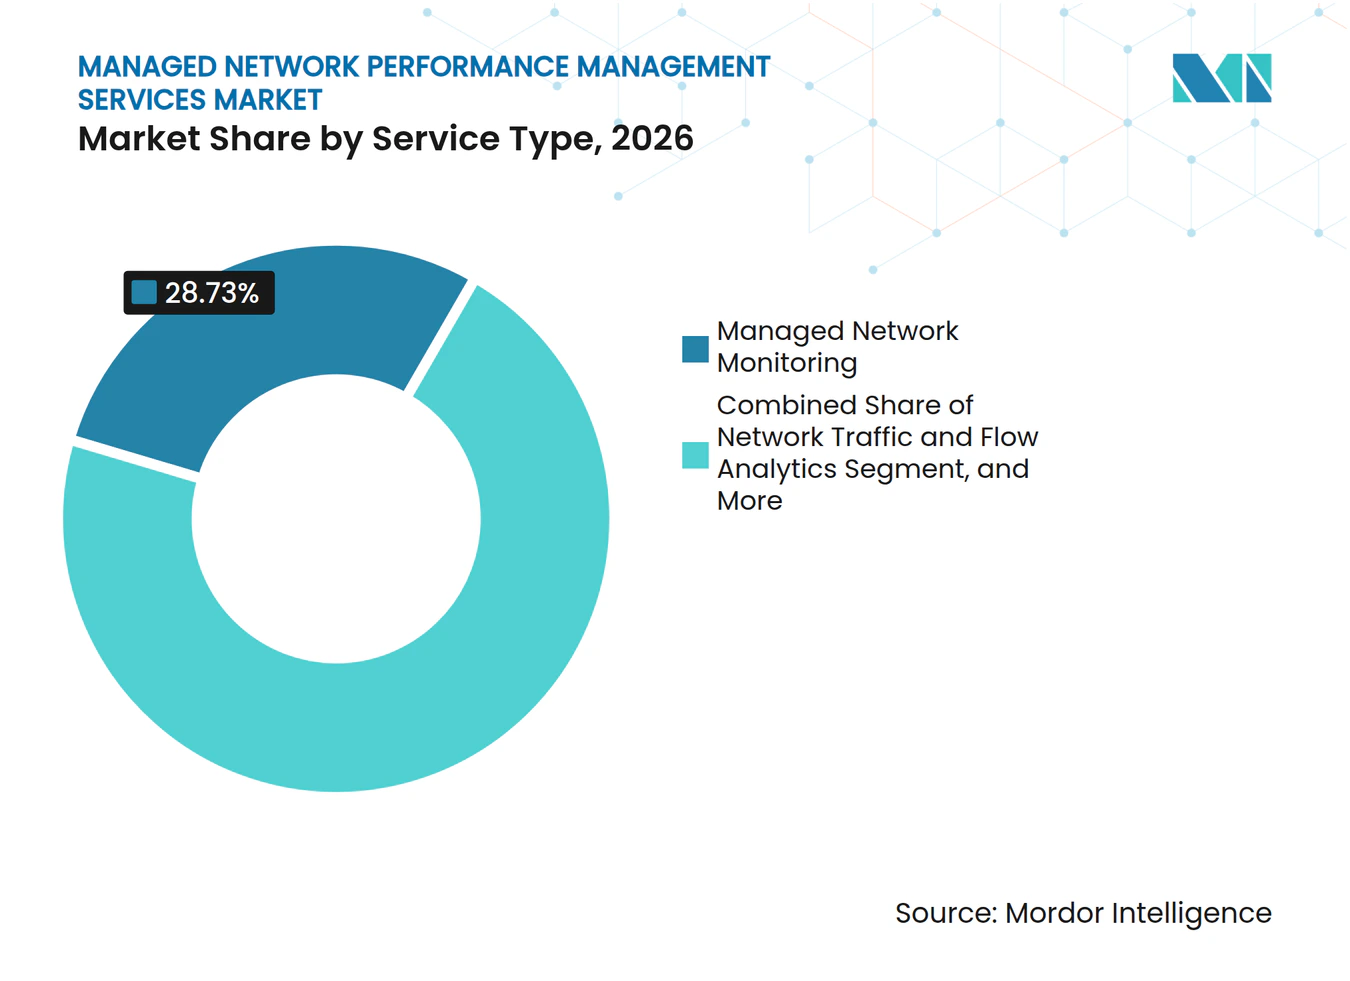
- Por tipo de servicio, el Monitoreo de Redes Gestionado representó el 28,73% del mercado de servicios gestionados de gestión del rendimiento de redes en 2026, mientras que la Automatización de Redes Gestionada y las Operaciones AIOps se proyecta que se expandan a una CAGR del 18,31% hasta 2032.
- Por modelo de implementación, las soluciones basadas en la nube representaron el 68,58% de los ingresos en 2026 y se espera que se expandan a una CAGR del 19,34% hasta 2032.
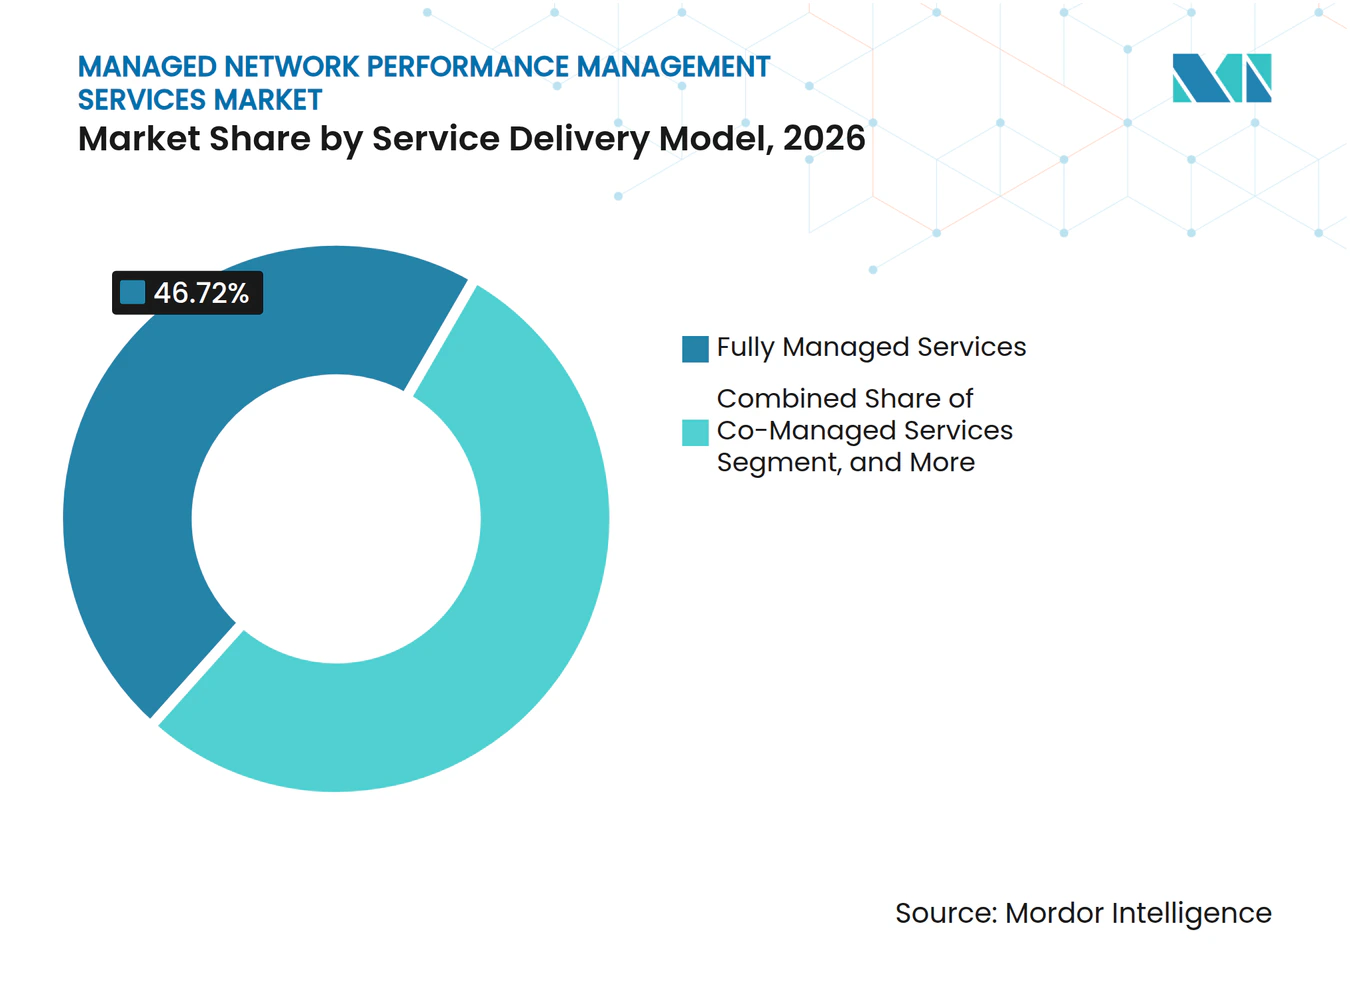
- Por modelo de prestación de servicios, los Servicios Totalmente Gestionados representaron el 46,72% de los ingresos en 2026, mientras que los Servicios Co-Gestionados se proyecta que se expandan a una CAGR del 17,33% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 71,54% de los ingresos del mercado de servicios gestionados de gestión del rendimiento de redes en 2026, mientras que las PYMEs se proyecta que se expandan a una CAGR del 18,59% hasta 2032.
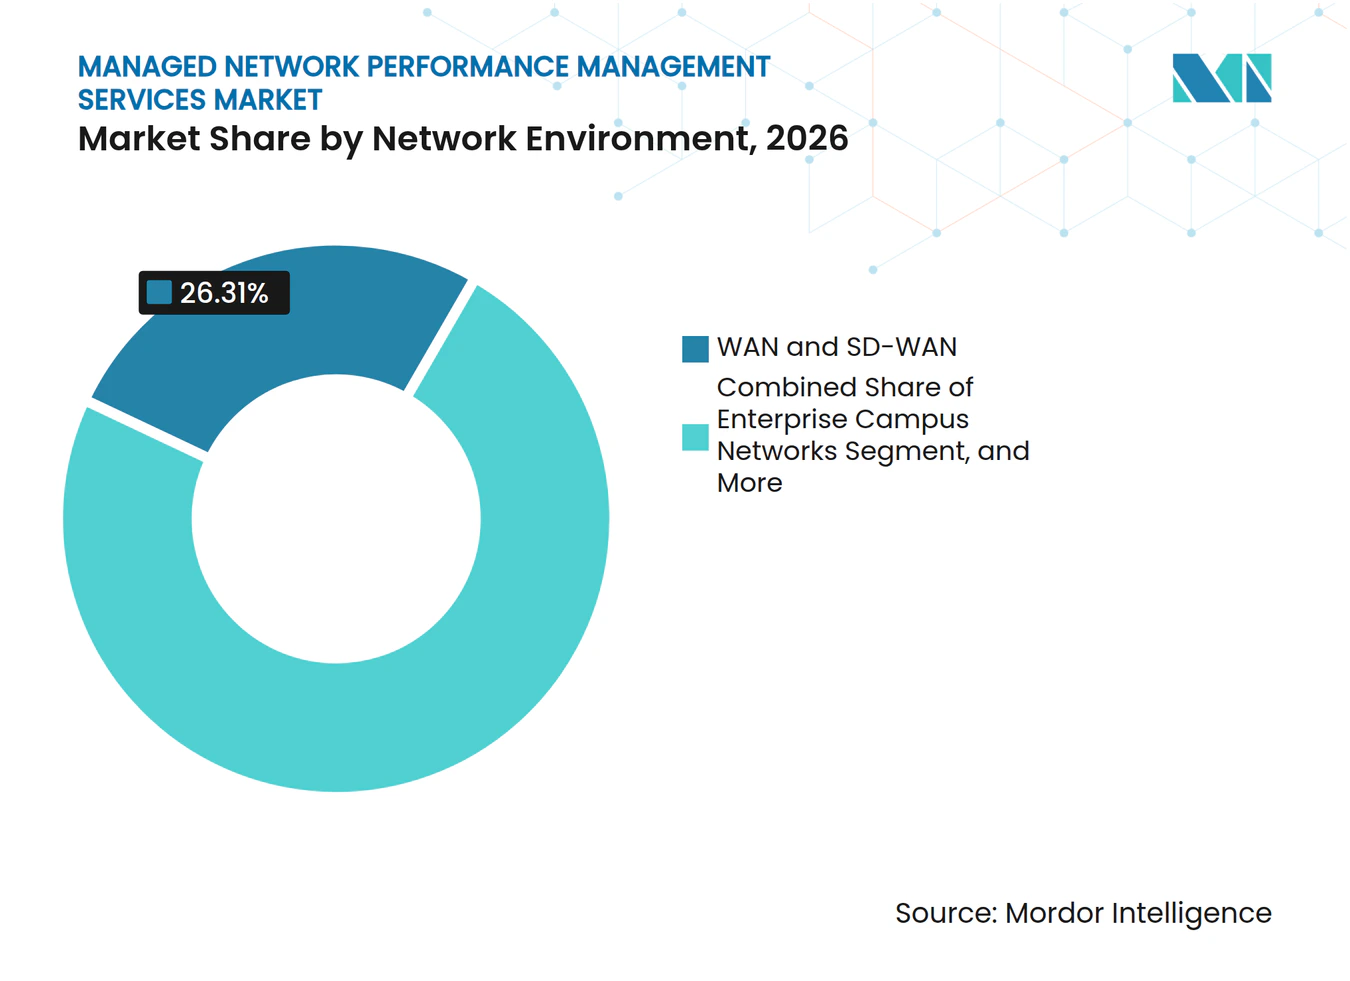
- Por entorno de red, las WAN y SD-WAN representaron el 26,31% de los ingresos en 2026, mientras que las Redes en la Nube y Multinube se proyecta que se expandan a una CAGR del 17,27% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 71,54% de los ingresos en 2026, mientras que se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 19,27% hasta 2032.
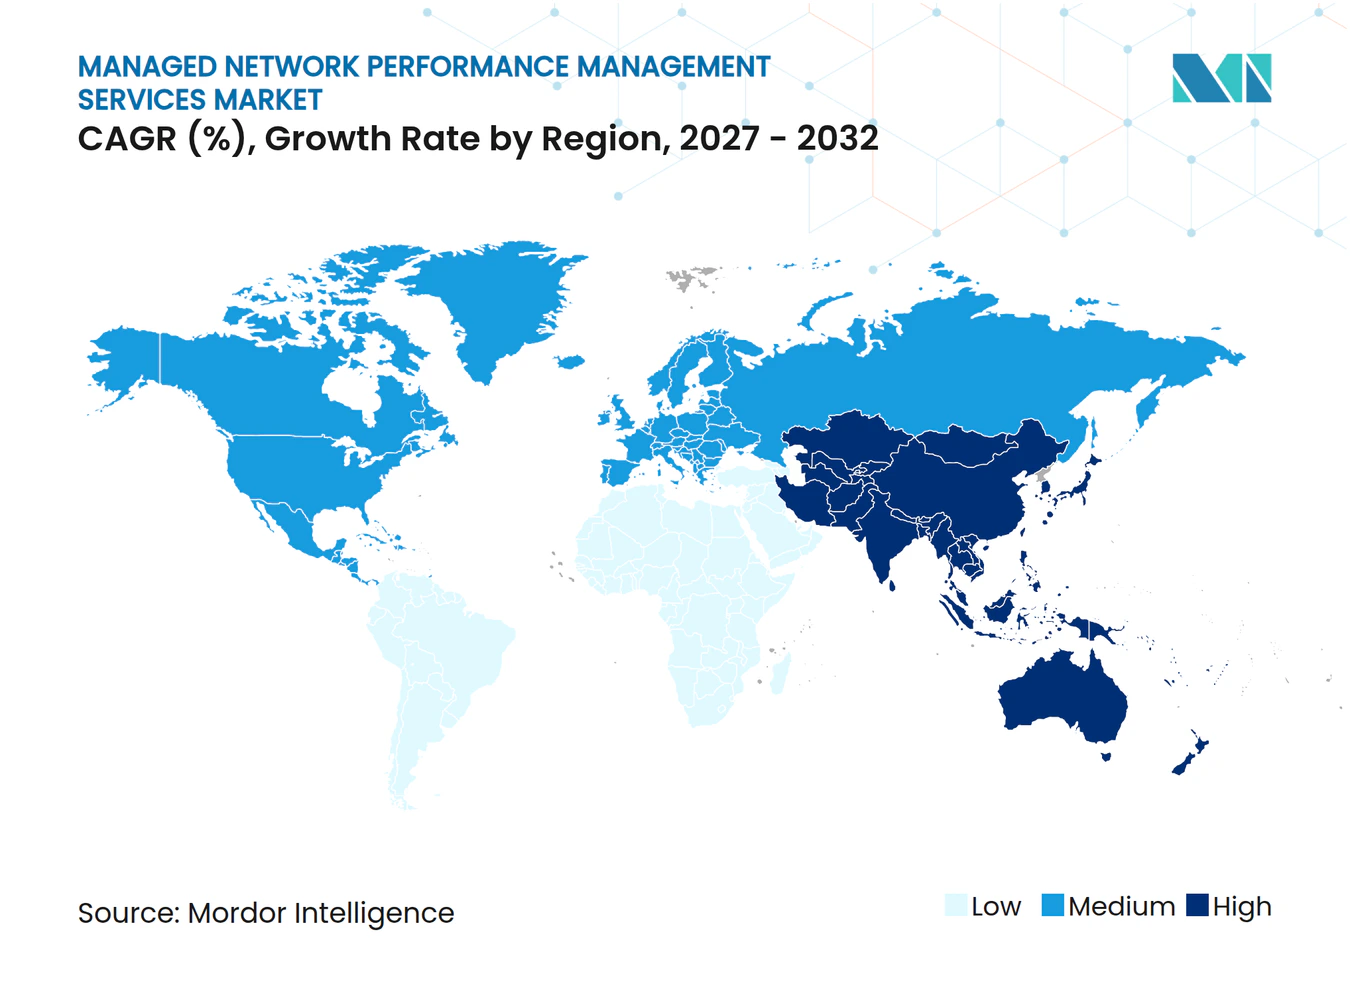
- Por geografía, América del Norte representó el 38,64% de los ingresos del mercado de servicios gestionados de gestión del rendimiento de redes en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 18,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Complejidad Híbrida y Multinube que Requiere Visibilidad Continua del Rendimiento | +3.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Operaciones Predictivas Habilitadas por IA y Remediación Automatizada | +3.0% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento del Tráfico de 5G, IoT, Perimetral y Segmentación de Red | +2.5% | Núcleo de Asia-Pacífico, con expansión a Oriente Medio y Europa | Mediano plazo (2-4 años) |
| Requisitos de Ciberseguridad, Confianza Cero y Cumplimiento de Resiliencia | +2.0% | América del Norte y UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| SLAs a Nivel de Experiencia para Aplicaciones Críticas para el Negocio | +1.5% | Global, concentrado en los sectores de TI, BFSI y Salud | Mediano plazo (2-4 años) |
| Monetización de Telemetría a través de Gemelos Digitales de Red y Enrutamiento Consciente de la Energía | +1.0% | América del Norte y Europa, adopción temprana en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Híbrida y Multinube que Requiere Visibilidad Continua del Rendimiento
El mercado de servicios gestionados de gestión del rendimiento de redes aborda redes que combinan infraestructura local, múltiples cuentas de hiperescaladores y sistemas perimetrales distribuidos. Broadcom informó que el 87% de las organizaciones tenían puntos ciegos en la nube e internet en 2026, a pesar de la amplia adopción de estrategias de IA y nube.[1] Estas brechas dificultan establecer una visión compartida del rendimiento de aplicaciones y redes. Los proveedores que utilizan métodos de recopilación OpenTelemetry pueden normalizar datos de múltiples entornos y reducir esta carga operativa. Los servicios gestionados se convierten, por tanto, en una capa de gobernanza para entornos complejos, en lugar de ser simplemente una herramienta de monitoreo de dispositivos. Una cobertura más amplia también puede hacer que los contratos plurianuales sean más valiosos cuando los proveedores demuestran visibilidad confiable en redes en la nube y locales.
Operaciones Predictivas Habilitadas por IA y Remediación Automatizada
El mercado de servicios gestionados de gestión del rendimiento de redes está evolucionando hacia servicios que correlacionan grandes volúmenes de telemetría y actúan antes de que un fallo afecte a los usuarios. La IA agéntica permite que los agentes de software investiguen eventos seleccionados y completen tareas de remediación aprobadas sin esperar a un operador humano. Cisco amplió sus capacidades AgenticOps en febrero de 2026 para redes de campus, sucursales e industriales, con automatización destinada a reducir el tiempo necesario para resolver problemas recurrentes.[2] Este enfoque puede mejorar el rendimiento a nivel de servicio al tiempo que reduce el costo de gestionar incidentes rutinarios. También favorece a los proveedores que pueden explicar la ruta de decisión, definir salvaguardas y mantener a los clientes en control de los cambios críticos. El resultado es una brecha más amplia entre las plataformas de operaciones nativas de IA y las ofertas de monitoreo heredadas que dependen de la correlación manual.
Crecimiento del Tráfico de 5G, IoT, Perimetral y Segmentación de Red
Las redes 5G privadas añaden requisitos de monitoreo porque los segmentos de red individuales deben cumplir compromisos de latencia y rendimiento. NTT DATA y Palo Alto Networks introdujeron un servicio de seguridad gestionada para implementaciones industriales de 5G privado en febrero de 2025. El mercado de servicios gestionados de gestión del rendimiento de redes tiene, por tanto, una oportunidad en entornos de automatización industrial, logística e infraestructura crítica. El servicio puede integrar eventos de red, seguridad y tecnología operativa en un proceso de respuesta más coordinado. Las ubicaciones perimetrales añaden al requisito porque distribuyen el procesamiento entre sitios con controles físicos variables y capacidades de soporte local. El monitoreo remoto se vuelve esencial cuando los operadores necesitan evidencia consistente de que estas ubicaciones están cumpliendo los compromisos de servicio.
Requisitos de Ciberseguridad, Confianza Cero y Cumplimiento de Resiliencia
Los programas de confianza cero requieren verificaciones continuas de dispositivos, usuarios, aplicaciones e interacciones de cargas de trabajo. El NIST publicó SP 1800-35 en junio de 2025 con 19 implementaciones validadas que las organizaciones pueden utilizar al poner en práctica la arquitectura de confianza cero. Esto hace que el monitoreo sea relevante tanto para la garantía de seguridad como para las operaciones diarias de red. La prestación co-gestionada puede ser adecuada cuando una empresa conserva la autoridad sobre las decisiones de política y acceso mientras un proveedor gestiona el monitoreo de eventos y la respuesta de primera línea. El mercado de servicios gestionados de gestión del rendimiento de redes también se beneficia de los requisitos de fiabilidad en infraestructuras críticas, donde el monitoreo se extiende más allá de los límites tradicionales de la red empresarial. Estas condiciones otorgan valor a los proveedores que pueden suministrar registros auditables, verificaciones de configuración y procesos de escalada definidos.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Costos de Integración en Entornos Heredados, en la Nube y Definidos por Software | -2.0% | Global, más pronunciado en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Soberanía de Datos y Restricciones a la Telemetría Transfronteriza | -1.5% | UE, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Reticencia a Externalizar el Control de Redes de Misión Crítica | -1.0% | Global, concentrado en los sectores BFSI y Gubernamental | Mediano plazo (2-4 años) |
| NetOps Autónomo que Reduce el Alcance Direccionable de los Servicios Gestionados | -0.8% | América del Norte, señal temprana en la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Integración en Entornos Heredados, en la Nube y Definidos por Software
El mercado de servicios gestionados de gestión del rendimiento de redes enfrenta ciclos de incorporación más largos cuando un cliente opera circuitos MPLS, superposiciones SD-WAN, servicios nativos de la nube y enrutadores heredados de forma conjunta. Los sistemas de soporte operativo más antiguos no fueron diseñados para suministrar telemetría en tiempo real a plataformas de análisis modernas. Conectar esos sistemas puede requerir middleware personalizado, conectores específicos del proveedor y pruebas adicionales. Los proveedores con soporte existente para sistemas operativos de red heredados pueden tener una ventaja porque los clientes son reacios a cambiar de proveedor en medio de una integración compleja. La carga suele ser más difícil para las empresas medianas que deben gestionar el proyecto mientras mantienen estables las operaciones diarias. Estos costos pueden retrasar las decisiones de externalización incluso cuando los clientes reconocen la necesidad de una mejor visibilidad.
Soberanía de Datos y Restricciones a la Telemetría Transfronteriza
La Ley de Datos de la UE entró en vigor en septiembre de 2025 y establece requisitos que afectan la portabilidad de datos, el cambio de proveedor y las transferencias internacionales en los servicios de procesamiento de datos. Estas normas afectan a las plataformas de monitoreo que procesan telemetría a través de centros de operaciones centralizados. India y varios mercados del Golfo añaden requisitos locales que pueden limitar cómo se enrutan y almacenan los datos. El mercado de servicios gestionados de gestión del rendimiento de redes debe, por tanto, admitir planos de datos regionales y flujos de trabajo de análisis específicos de cada ubicación. Esto reduce algunas de las ventajas de costo de un único centro de operaciones de red global. Los proveedores que incorporan controles de residencia de datos en la capa de recopilación y enrutamiento están mejor posicionados para atender a compradores regulados, aunque incurren en mayores costos de infraestructura y operación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Monitoreo Sustenta los Ingresos Actuales Mientras que AIOps Transforma la PrestaciónEl Monitoreo de Redes Gestionado representó el 28,73% de la participación del mercado de servicios gestionados de gestión del rendimiento de redes en 2026, dado que la visibilidad continua sigue siendo la base de un compromiso de servicio gestionado. Las organizaciones utilizan este servicio para observar entornos locales, en la nube y definidos por software a través de un único modelo operativo. La Gestión del Rendimiento de Redes apoya la planificación de capacidad y la fiabilidad de las aplicaciones en estos entornos. La Gestión de Fallos y Eventos de Red sigue siendo importante porque la arquitectura distribuida genera un alto volumen de alertas que deben priorizarse. El Análisis de Tráfico y Flujo de Red ayuda a los equipos a comprender los patrones de tráfico cambiantes e identificar comportamientos anómalos. El Monitoreo de SLA y el Monitoreo de la Experiencia Digital son especialmente relevantes cuando los retrasos en las aplicaciones pueden afectar las transacciones, la productividad de los empleados o el servicio al cliente.
La Gestión de Configuración y Cumplimiento de Redes apoya los requisitos de revisión continua de configuración y detección de desviaciones. Esto es útil en entornos donde las auditorías manuales no pueden seguir el ritmo de las actualizaciones frecuentes. Otros Tipos de Servicio abarca ofertas más recientes que aún no tienen una categoría de reporte separada. Se proyecta que la Automatización de Redes Gestionada y las Operaciones AIOps se expandan a una CAGR del 18,31% hasta 2032 a medida que los proveedores introduzcan flujos de trabajo de bucle cerrado. Datadog presentó Bits Infrastructure Operations en DASH 2026 como un agente autónomo capaz de detectar, investigar y remediar problemas de infraestructura dentro de controles de gobernanza definidos.[3] SolarWinds introdujo SW1 en abril de 2026 para coordinar agentes de IA en entornos locales, de nube privada y de nube pública. Estos lanzamientos muestran por qué la automatización se está convirtiendo en una expectativa central en lugar de una opción premium.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Prestación en la Nube Lidera Mientras Persisten los Requisitos HíbridosLas soluciones basadas en la nube representaron el 68,58% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 19,34% hasta 2032. Esta posición refleja la preferencia de los clientes por precios de suscripción, implementación más rápida y acceso centralizado a análisis. Las plataformas en la nube pueden ayudar a los proveedores de servicios a dar soporte a redes de sucursales y sitios distribuidos sin instalar una infraestructura local extensa. El mercado de servicios gestionados de gestión del rendimiento de redes tiene margen para este modelo porque muchas empresas aún necesitan modernizar el monitoreo en entornos de red más antiguos. Sin embargo, la residencia de datos y los controles específicos del sector están configurando cómo se diseñan las arquitecturas en la nube. Los compradores regulados evalúan cada vez más la ubicación de los datos del proveedor, las reglas de acceso y la capacidad de separar cargas de trabajo por región.
La implementación local sigue siendo relevante para sitios industriales con aislamiento de red, sistemas de defensa y entornos de negociación financiera. Estos clientes pueden requerir procesamiento local debido a la clasificación de datos, la latencia o los requisitos de control. La implementación híbrida aborda esta necesidad combinando herramientas gestionadas en la nube para operaciones de campus y sucursales con análisis local para sistemas centrales sensibles. HPE declaró en diciembre de 2025 que estaba unificando las capacidades AIOps en HPE Aruba Networking Central y HPE Juniper Networking Mist a través de un marco común de microservicios.[4] Ese enfoque ilustra cómo los proveedores buscan una observabilidad consistente sin obligar a los clientes a una única opción de implementación. La industria de servicios de monitoreo de redes gestionado continuará admitiendo diseños en la nube, locales e híbridos porque las decisiones de infraestructura difieren según la carga de trabajo y la exposición regulatoria.
Por Modelo de Prestación de Servicios:
Los Servicios Totalmente Gestionados Lideran Mientras la Co-Gestión AvanzaLos Servicios Totalmente Gestionados representaron el 46,72% de los ingresos en 2026 porque muchos clientes buscan un proveedor que pueda gestionar el monitoreo, la respuesta a fallos, la gestión de cambios y los informes de servicio. Este modelo es adecuado para organizaciones con capacidad limitada de operaciones de red internas. Los clientes de telecomunicaciones y BFSI a menudo requieren cobertura 24/7 y compromisos formales de resolución en entornos de múltiples proveedores. Un acuerdo totalmente gestionado puede proporcionar una estructura operativa más clara cuando el proveedor asume la coordinación diaria. Los Servicios Bajo Demanda y Basados en Retención atienden a clientes que necesitan ayuda específica para eventos o proyectos concretos. Los Servicios Gestionados Híbridos y los Servicios Gestionados Basados en Consultoría ofrecen opciones para empresas que buscan mayor control o apoyo consultivo.
Se proyecta que los Servicios Co-Gestionados se expandan a una CAGR del 17,33% hasta 2032. El modelo permite al cliente conservar la configuración de políticas y los ajustes de aprobación de cambios mientras el proveedor realiza el monitoreo continuo, la correlación de eventos y el triaje inicial. Puede ayudar a las organizaciones reguladas a equilibrar la responsabilidad con el acceso a habilidades operativas externas. Kyndryl introdujo servicios SASE de extremo a extremo con Palo Alto Networks Prisma SASE en febrero de 2025, integrando las operaciones de red y seguridad a través de la plataforma Kyndryl Bridge. Tales ofertas muestran cómo la co-gestión se está extendiendo más allá de la visibilidad de la red hacia una prestación coordinada de servicios de red y seguridad. Este modelo también es relevante cuando los clientes necesitan evidencia clara de supervisión para fines de cumplimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Aportan Ingresos Mientras las PYMEs Añaden DemandaLas grandes empresas representaron el 71,54% de los ingresos en 2026, lo que refleja la complejidad de monitorear cientos de nodos en múltiples ubicaciones y proveedores. Los entornos de gran escala a menudo requieren informes de servicio detallados, gestión de cambios y soporte de ingeniería en varias tecnologías. Su escala puede hacer que los contratos gestionados sean más económicos que construir una operación interna comparable. Los proveedores globales resultan atractivos para estos compradores cuando pueden mantener niveles de servicio consistentes en varios países.
Se proyecta que las PYMEs se expandan a una CAGR del 18,59% hasta 2032 a medida que los servicios en la nube reduzcan el costo de entrada para el monitoreo habilitado por AIOps. Las empresas más pequeñas a menudo carecen del presupuesto para mantener personal especializado en operaciones de red las 24 horas del día. Las plataformas basadas en suscripción y los proveedores de servicios gestionados hacen que capacidades de monitoreo más amplias sean más accesibles para estas organizaciones. NETGEAR introdujo Insight 10.0 en julio de 2026 con recomendaciones de IA contextuales, detección proactiva de incidentes y visibilidad unificada para proveedores de servicios gestionados que atienden a empresas más pequeñas. Este tipo de oferta puede reducir la brecha operativa entre las grandes empresas y las organizaciones más pequeñas. También amplía la base de clientes del mercado de servicios gestionados de gestión del rendimiento de redes más allá de un grupo limitado de grandes contratos.
Por Entorno de Red:
Las WAN y SD-WAN Lideran Mientras las Redes en la Nube se AceleranLas WAN y SD-WAN representaron el 26,31% de los ingresos en 2026, convirtiéndose en el segmento de entorno de red más grande. La conectividad de área amplia sigue siendo central para la comunicación entre sucursales, centros de datos, cargas de trabajo en la nube y usuarios remotos. SD-WAN aumenta la necesidad de validación continua porque depende de la selección dinámica de rutas y el enrutamiento consciente de las aplicaciones. El monitoreo ayuda a los clientes a confirmar que los enlaces de subyacente variables están cumpliendo los requisitos de servicio. Las Redes de Sucursales y Empresas Distribuidas siguen siendo importantes porque los usuarios y las aplicaciones están distribuidos en muchas ubicaciones. Las Redes de Campus Empresarial, las Redes de Centros de Datos y las Redes LAN Inalámbricas y Wi-Fi también requieren garantía continua a medida que los diseños de red se vuelven más orientados al software.
Se proyecta que las Redes en la Nube y Multinube se expandan a una CAGR del 17,27% hasta 2032. Las empresas que ejecutan cargas de trabajo en AWS, Azure y Google Cloud necesitan visibilidad que se extienda más allá de las herramientas nativas de un único proveedor de nube. Datadog describió una arquitectura de referencia para conectar el monitoreo de dispositivos de red, el monitoreo de redes en la nube, el análisis de rutas de red y los datos de flujo en entornos híbridos multinube. Las Redes 5G Privadas y Perimetrales forman otra área en desarrollo, particularmente para operaciones industriales que requieren garantía de baja latencia. Otros Entornos de Red incluyen transporte óptico, satélite y dominios específicos de IoT. El mercado de servicios gestionados de gestión del rendimiento de redes puede beneficiarse a medida que la digitalización industrial amplía el número de redes especializadas que requieren supervisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran Mientras la Salud se AceleraTI y telecomunicaciones representaron el 71,54% de los ingresos en 2026 porque los operadores son tanto usuarios como proveedores de servicios de red gestionados. Los proveedores de telecomunicaciones necesitan visibilidad para su propia infraestructura y también deben cumplir compromisos de servicio contractuales para clientes empresariales. Esto genera demanda de las mismas capacidades de monitoreo en operaciones internas y externas. BFSI utiliza el monitoreo para dar soporte a aplicaciones sensibles a la latencia y la continuidad del servicio. La demanda del Gobierno y el Sector Público está influenciada por los programas de confianza cero y los requisitos de registros operativos más sólidos. La Manufactura Industrial, el Comercio Minorista y el Comercio Electrónico impulsan la demanda de operaciones conectadas y experiencias digitales para el cliente que dependen de un rendimiento consistente de las aplicaciones.
Se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 19,27% hasta 2032. Los sistemas de telesalud, la conectividad de registros electrónicos de salud y los controles de información de salud protegida aumentan la necesidad de monitoreo continuo. La Regla de Seguridad HIPAA requiere salvaguardas para la información de salud protegida electrónica, lo que hace que la evidencia lista para auditoría y la supervisión de configuración sean relevantes para las operaciones de red en el sector salud. La Manufactura Industrial también está ganando atención a medida que las redes 5G privadas introducen nuevos requisitos de monitoreo de tecnología operativa y de la información. Los clientes de Comercio Minorista y Comercio Electrónico utilizan el monitoreo a nivel de experiencia para proteger el rendimiento durante períodos de alta demanda de transacciones. Estos casos de uso brindan a la industria de servicios de monitoreo de redes gestionado oportunidades en sectores donde el rendimiento de la red tiene un impacto operativo o en el cliente directo.
Análisis Geográfico
Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes en América del Norte
América del Norte concentró el 38,64% de la cuota del mercado de servicios gestionados de gestión del rendimiento de redes en 2026. La región cuenta con una amplia base de empresas que operan entornos híbridos multinube y trabajan con proveedores de servicios gestionados consolidados. Estados Unidos representa la mayor parte de esta actividad, mientras que Canadá y México se benefician de programas de estandarización de redes transfronterizos. Las directrices de confianza cero del NIST son uno de los factores que determinan los requisitos de adquisición y operación para las organizaciones reguladas. AT&T fue incluida en la Categoría de Líderes de la Evaluación de Proveedores IDC MarketScape de Servicios SASE Gestionados a Nivel Mundial 2025 a través de su asociación con LevelBlue, según informó LevelBlue. El proveedor indicó que el servicio admite la entrega integrada de SD-WAN y perímetro de seguridad en más de 200 países.
Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,91% entre 2027 y 2032. Las redes empresariales de nueva creación, la inversión en centros de datos y los programas de infraestructura digital están incrementando la demanda de monitoreo gestionado en la región. Las organizaciones están reemplazando las redes MPLS heredadas con diseños SD-WAN con prioridad en internet y de perímetro de servicio de acceso seguro. Los mercados de India, China y el Sudeste Asiático también exigen que los proveedores contemplen diversas normativas de localización de datos y ciberseguridad. Japón refleja el movimiento regional más amplio hacia operaciones unificadas de red y seguridad, a medida que las superficies de ataque y las cargas de trabajo de monitoreo se interconectan cada vez más. Corea del Sur, Australia y Nueva Zelanda, y China lideran los ingresos actuales, mientras que India, Indonesia y Malasia presentan una fuerte demanda derivada de programas de digitalización empresarial.
Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes en EMEA y América del Sur
Europa sigue siendo un mercado regional importante, con Alemania, el Reino Unido y Francia aportando una demanda considerable. La Ley de Datos de la UE afecta el diseño de contratos al exigir el tratamiento de datos conforme a la normativa y el enrutamiento de telemetría en la región. América del Sur se encuentra en una etapa más temprana de adopción del monitoreo en la nube, con Brasil actuando como punto de entrada para los proveedores internacionales. Arabia Saudita y los Emiratos Árabes Unidos están incrementando la demanda a través de programas de ciudades inteligentes e Internet de las Cosas industrial. África sigue siendo una oportunidad emergente, liderada por Sudáfrica, Nigeria y Egipto, mientras que el desarrollo de la infraestructura de red continúa determinando el ritmo de adopción. Es probable que el mercado de servicios gestionados de gestión del rendimiento de redes encuentre demanda adicional en Oriente Medio y África a medida que la digitalización empresarial alcance los sectores de energía, servicios gubernamentales y operaciones minoristas.
Panorama Competitivo
Concentración del Mercado
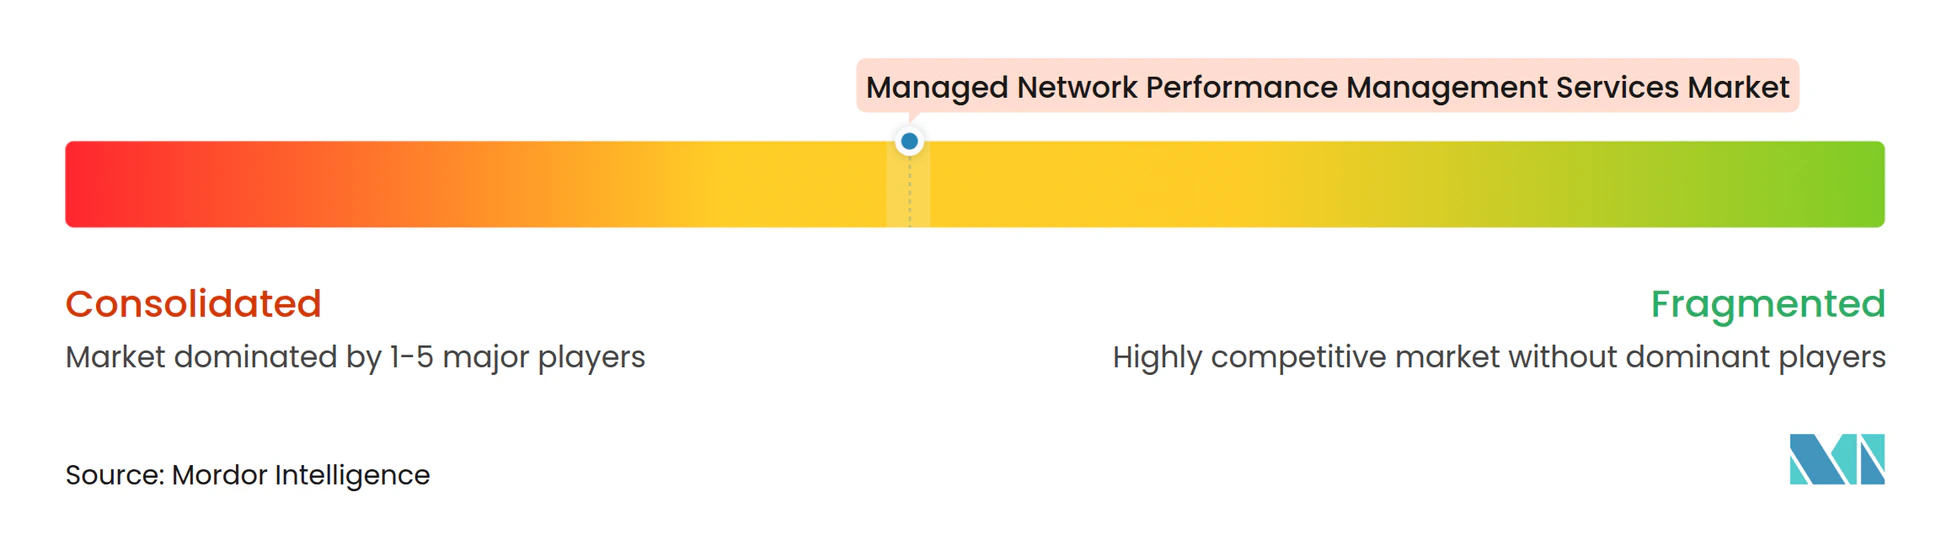
El mercado de servicios gestionados de gestión del rendimiento de redes está moderadamente consolidado en el nivel superior. Cisco, HPE, IBM, Kyndryl, NTT DATA y Accenture compiten con proveedores especializados como SolarWinds, Dynatrace, Datadog y NETSCOUT. Los grandes proveedores de infraestructura aportan centros de operaciones globales, recursos de ingeniería de múltiples proveedores y carteras de servicios más amplias. Los proveedores especializados en observabilidad están extendiendo sus productos de aplicaciones e infraestructura hacia el monitoreo de redes. Esto ofrece a los clientes la opción entre una relación amplia de servicios gestionados y una plataforma de monitoreo integrada. El mercado de servicios gestionados de gestión del rendimiento de redes también está configurado por la participación de los proveedores en el trabajo de estándares de red, particularmente en torno a los gemelos digitales y las operaciones automatizadas.
HPE completó su adquisición de Juniper Networks por 14 mil millones de USD el 2 de julio de 2025. HPE declaró que la transacción amplió su cartera de redes y aportó las capacidades nativas de IA de Juniper Mist a su oferta más amplia. La empresa describió posteriormente un marco común de microservicios para HPE Aruba Networking Central y HPE Juniper Networking Mist. F5 adquirió MantisNet en agosto de 2025 para añadir inteligencia de red basada en eBPF a la Plataforma de Entrega y Seguridad de Aplicaciones de F5. Estos movimientos muestran cómo los proveedores de redes y entrega de aplicaciones están añadiendo capacidades de observabilidad mediante adquisiciones e integración de plataformas. Los proveedores nativos de la nube también compiten por clientes que desean menos herramientas y una única vista de aplicaciones, infraestructura y redes.
Las oportunidades permanecen en los servicios co-gestionados para empresas medianas reguladas, el monitoreo con cumplimiento de soberanía en Asia-Pacífico y Europa, y las operaciones de IoT industrial y 5G privado. Los proveedores sin capacidades propias de desarrollo de IA pueden enfrentar presión de precios a medida que la automatización se vuelve más común. Los proveedores más grandes pueden utilizar la automatización para mejorar la consistencia operativa, aunque los clientes aún requieren salvaguardas para los cambios de alto impacto. La alineación con el cumplimiento de la guía del NIST, los requisitos FedRAMP y las normas específicas del sector es cada vez más importante para los clientes del sector público y los regulados.
Líderes de la Industria de Servicios Gestionados de Gestión del Rendimiento de Redes
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Broadcom Inc.
-
International Business Machines Corporation
-
SolarWinds Worldwide, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Microsoft Corporation
- Broadcom Inc.
- International Business Machines Corporation
- SolarWinds Worldwide, LLC
- NETSCOUT Systems, Inc.
- Hewlett Packard Enterprise Development LP
- Accenture plc
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Lumen Technologies, Inc.
- DXC Technology Company
- Wipro Limited
- Sify Technologies Limited
- Microland Limited
- Hughes Network Systems, LLC
- Systal Technology Solutions Limited
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Dynatrace, Inc.
- Datadog, Inc.
- Riverbed Technology LLC
- ManageEngine
- Paessler AG
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes
- Junio de 2026: Datadog lanzó más de 100 nuevas capacidades en DASH 2026, incluyendo Bits Infrastructure Operations, un agente de IA autónomo que detecta, investiga y remedia fallos de red e infraestructura antes de la escalada, y una suite completa de Monitoreo de Redes que correlaciona telemetría de red, aplicaciones e infraestructura en tiempo real para la identificación de problemas salto a salto.
- Abril de 2026: SolarWinds introdujo SW1, un compañero de IA agéntico construido sobre el Marco Agéntico de SolarWinds y los principios de IA por Diseño, diseñado para llevar a las organizaciones de TI de la resolución reactiva de problemas a la resiliencia operativa autónoma en entornos locales, de nube privada y de nube pública.
- Enero de 2026: Dynatrace puso a disposición general su aplicación Investigations en todos los entornos SaaS desde la versión 1.330, extendiendo el análisis de causa raíz impulsado por IA y la respuesta a incidentes basada en análisis en registros, eventos, métricas y trazas para los equipos de operaciones de red e infraestructura.
- Diciembre de 2025: HPE presentó su estrategia de redes autogestionadas en HPE Discover Barcelona 2025, introduciendo AIOps unificado en HPE Aruba Networking Central y HPE Juniper Networking Mist bajo un marco común de microservicios, junto con la integración de HPE OpsRamp que proporciona observabilidad de pila completa en cómputo, almacenamiento, redes y nube.
Alcance del Informe del Mercado Global de Servicios Gestionados de Gestión del Rendimiento de Redes
El mercado de servicios gestionados de gestión del rendimiento de redes comprende ofertas externalizadas que monitorean, analizan, solucionan problemas y optimizan de forma continua el rendimiento, la disponibilidad y la experiencia del usuario de las redes empresariales. Los proveedores utilizan telemetría, análisis y, con frecuencia, operaciones basadas en IA para detectar degradaciones, identificar causas raíz, priorizar la remediación y mantener el rendimiento a nivel de servicio en entornos WAN, LAN, inalámbricos, en la nube y de aplicaciones.
El Informe del Mercado de Servicios Gestionados de Gestión del Rendimiento de Redes está segmentado por Tipo de Servicio (Monitoreo de Redes Gestionado, Gestión del Rendimiento de Redes, Gestión de Fallos y Eventos de Red, Análisis de Tráfico y Flujo de Red, Gestión de Configuración y Cumplimiento de Redes, Monitoreo de Acuerdos de Nivel de Servicio, Monitoreo de la Experiencia Digital y de la Calidad de la Experiencia, y Otros Tipos de Servicio), Modo de Implementación (Basado en la Nube, Local e Híbrido), Modelo de Prestación de Servicios (Servicios Totalmente Gestionados, Servicios Co-Gestionados, Servicios Bajo Demanda y Basados en Retención, Servicios Gestionados Híbridos y Servicios Gestionados Basados en Consultoría), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Entorno de Red (Redes de Campus Empresarial, Redes de Sucursales y Empresas Distribuidas, Redes de Área Amplia y Redes de Área Amplia Definidas por Software, Redes de Centros de Datos, Redes en la Nube y Multinube, Redes LAN Inalámbricas y Wi-Fi, Redes 5G, 5G Privado y Perimetrales, y Otros Entornos de Red), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo de Redes Gestionado |
| Gestión del Rendimiento de Redes |
| Gestión de Fallos y Eventos de Red |
| Análisis de Tráfico y Flujo de Red |
| Gestión de Configuración y Cumplimiento de Redes |
| Monitoreo de Acuerdos de Nivel de Servicio |
| Monitoreo de la Experiencia Digital y de la Calidad de la Experiencia |
| Otros Tipos de Servicio |
| Local |
| Basado en la Nube |
| Híbrido |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Servicios Bajo Demanda y Basados en Retención |
| Servicios Gestionados Híbridos |
| Servicios Gestionados Basados en Consultoría |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Redes de Campus Empresarial |
| Redes de Sucursales y Empresas Distribuidas |
| Redes de Área Amplia y Redes de Área Amplia Definidas por Software |
| Redes de Centros de Datos |
| Redes en la Nube y Multinube |
| Redes LAN Inalámbricas y Wi-Fi |
| Redes 5G, 5G Privado y Perimetrales |
| Otros Entornos de Red |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo de Redes Gestionado | |
| Gestión del Rendimiento de Redes | ||
| Gestión de Fallos y Eventos de Red | ||
| Análisis de Tráfico y Flujo de Red | ||
| Gestión de Configuración y Cumplimiento de Redes | ||
| Monitoreo de Acuerdos de Nivel de Servicio | ||
| Monitoreo de la Experiencia Digital y de la Calidad de la Experiencia | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Modelo de Prestación de Servicios | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Servicios Bajo Demanda y Basados en Retención | ||
| Servicios Gestionados Híbridos | ||
| Servicios Gestionados Basados en Consultoría | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Entorno de Red | Redes de Campus Empresarial | |
| Redes de Sucursales y Empresas Distribuidas | ||
| Redes de Área Amplia y Redes de Área Amplia Definidas por Software | ||
| Redes de Centros de Datos | ||
| Redes en la Nube y Multinube | ||
| Redes LAN Inalámbricas y Wi-Fi | ||
| Redes 5G, 5G Privado y Perimetrales | ||
| Otros Entornos de Red | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gestión del rendimiento de redes?
Se proyecta que el tamaño del mercado de servicios gestionados de gestión del rendimiento de redes se expanda desde 1,68 mil millones de USD en 2026 hasta 2,11 mil millones de USD en 2027, y hasta 4,57 mil millones de USD en 2032, registrando una CAGR del 16,72% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios gestionados de gestión del rendimiento de redes?
El mercado de servicios de monitoreo de redes gestionado está respaldado por la complejidad híbrida y multinube, las operaciones habilitadas por IA, el 5G privado y los requisitos de confianza cero. Estas condiciones aumentan la necesidad de visibilidad continua, investigación más rápida de problemas y responsabilidad operativa definida.
¿Qué modelo de implementación lidera los servicios gestionados de gestión del rendimiento de redes?
La prestación basada en la nube lidera con el 68,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 19,34% hasta 2032. El modelo proporciona acceso basado en suscripción a análisis centralizados, mientras que los diseños híbridos siguen siendo importantes para las cargas de trabajo sensibles.
¿Qué región se está expandiendo más rápidamente en los servicios de monitoreo gestionado?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,91% hasta 2032. Las empresas de la región están modernizando los diseños de red, construyendo infraestructura digital y gestionando variados requisitos de localización de datos.
¿Cómo está cambiando la IA las operaciones de redes gestionadas?
El mercado de servicios de monitoreo de redes gestionado está incorporando IA para la correlación de eventos, la investigación guiada y la remediación controlada. Estas capacidades pueden ayudar a los proveedores a identificar problemas recurrentes con mayor anticipación mientras los clientes conservan salvaguardas para los cambios materiales en la red.
¿Qué modelo de implementación lidera los servicios de monitoreo de redes gestionado?
La prestación basada en la nube lidera con el 68,58% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 19,34% hasta 2032.
¿Qué clientes están adoptando los servicios de monitoreo de redes gestionado más rápidamente?
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 19,27%, respaldada por la telesalud, la conectividad de registros electrónicos de salud y los controles de información de salud protegida.