
Tamaño y Participación del Mercado de Servicios DNS Primarios Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.88 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios DNS Primarios Gestionados por Mordor Intelligence
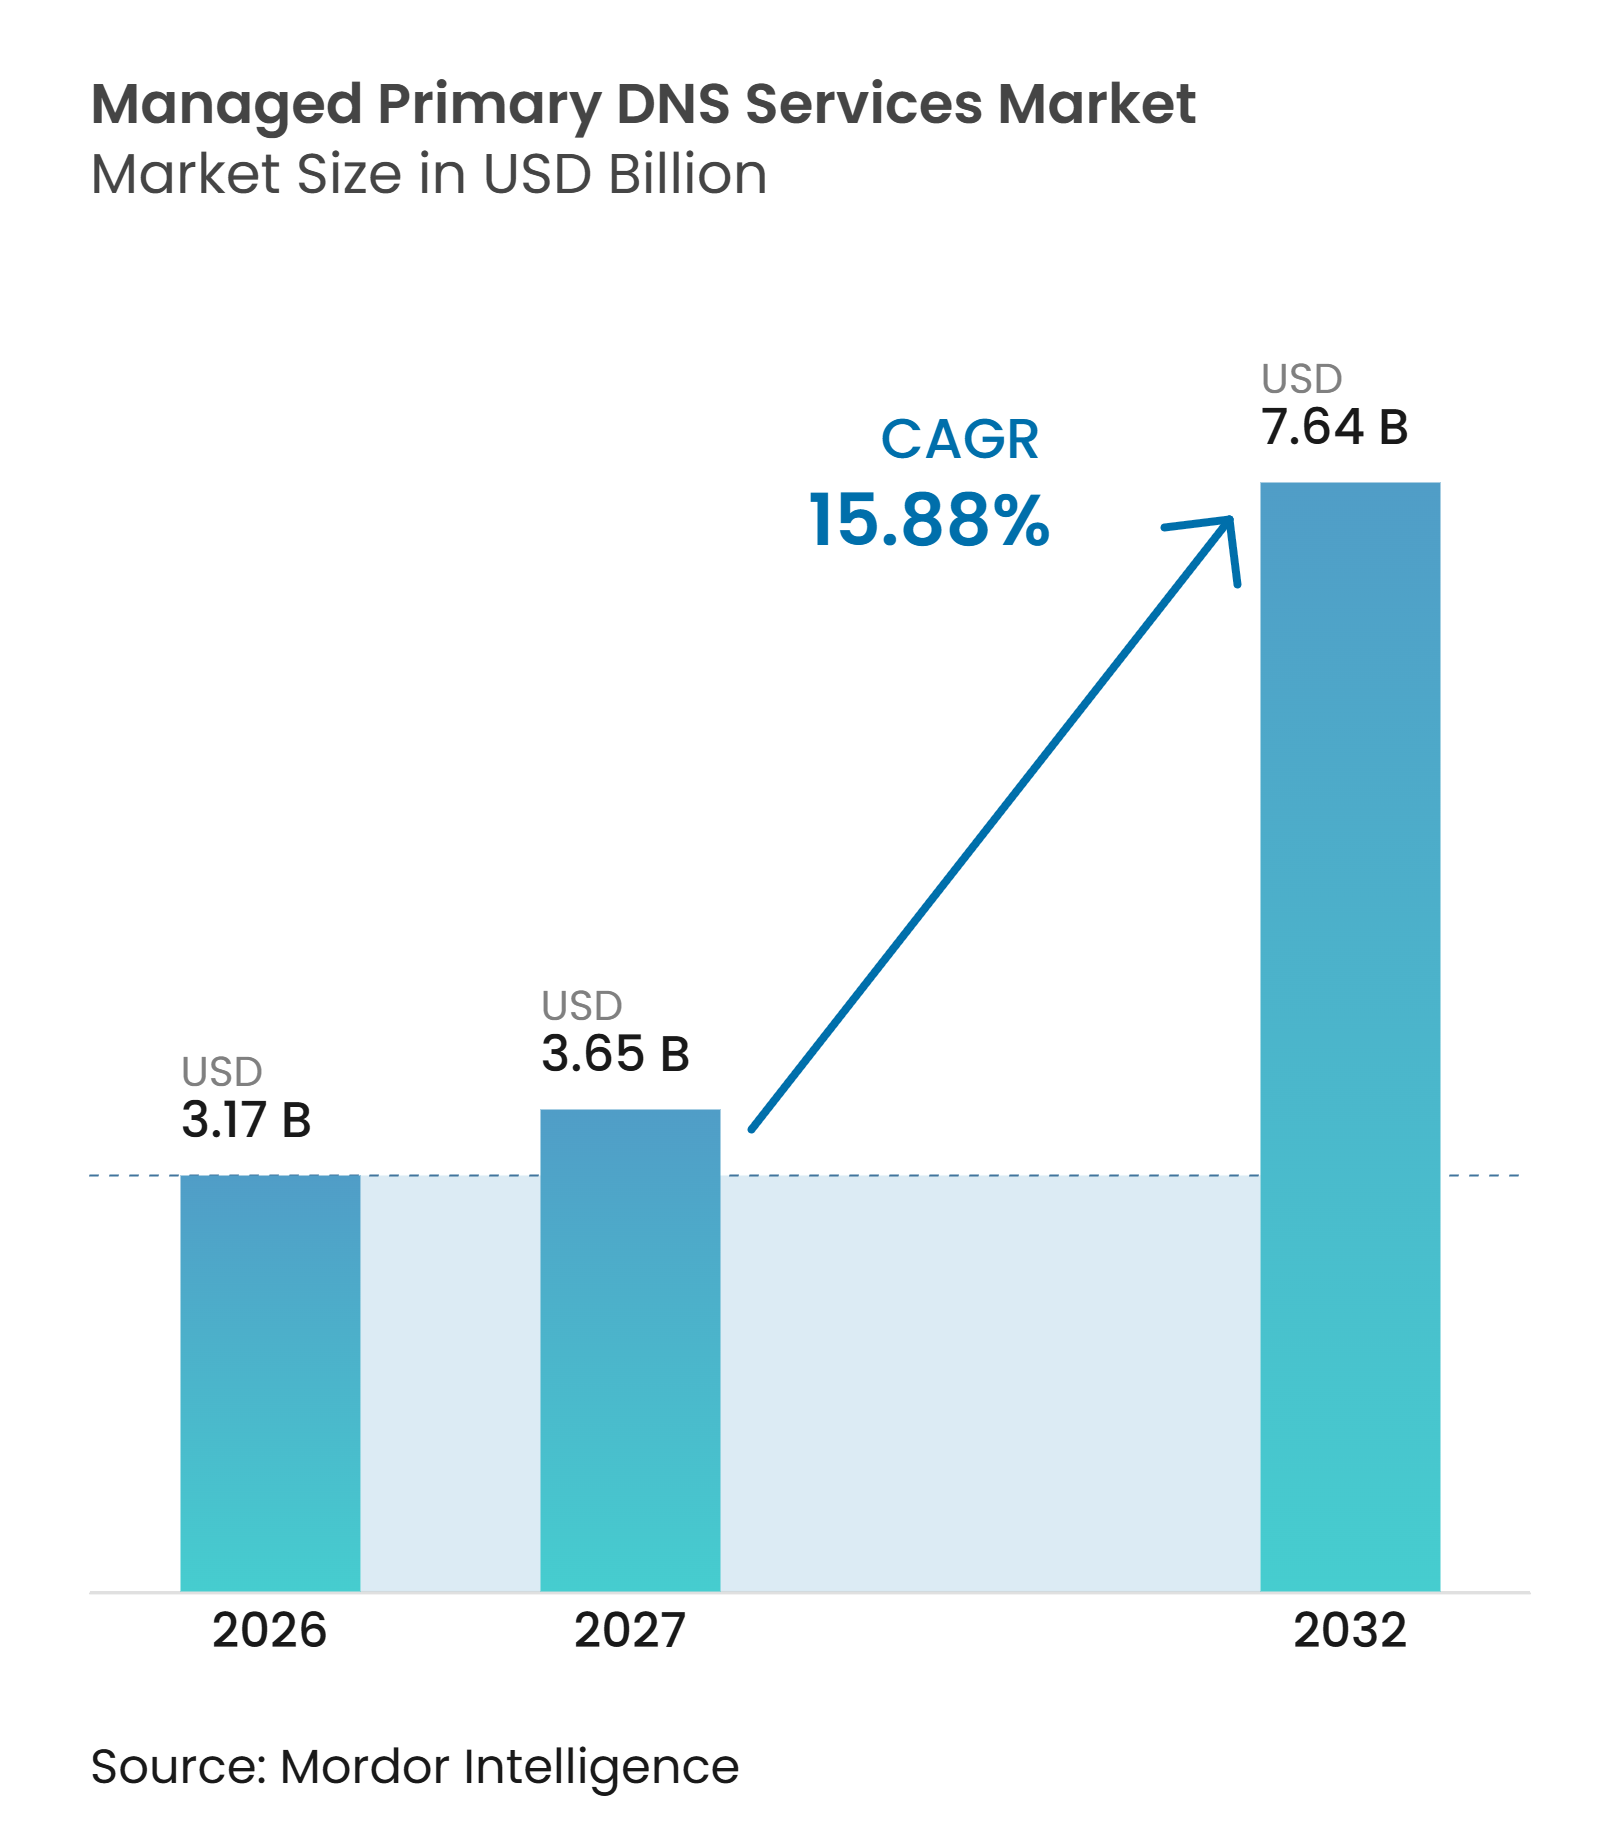
Se proyecta que el tamaño del mercado de Servicios DNS Primarios Gestionados se expanda de 3,17 mil millones de USD en 2026 a 3,65 mil millones de USD en 2027, y a 7,64 mil millones de USD para 2032, registrando un CAGR del 15,88% entre 2027 y 2032. La adopción empresarial de la nube y de plataformas de software como servicio está incrementando el número de zonas, reglas de enrutamiento y configuraciones de conmutación por error que las organizaciones deben gestionar. La seguridad DNS se está volviendo más importante a medida que las organizaciones enfrentan ataques DDoS, abuso de dominios y tráfico malicioso que puede interrumpir los servicios digitales. Los requisitos de DNS soberano también están cambiando la economía de los proveedores, ya que en algunas jurisdicciones puede ser necesaria una infraestructura de resolución dentro del país. Los proveedores compiten a través de controles de seguridad, cobertura anycast, automatización e integración con flujos de trabajo de desarrollo. El mercado de Servicios DNS Primarios Gestionados está, por tanto, evolucionando más allá de la resolución autoritativa hacia un rol operativo y de seguridad más amplio.
Conclusiones Clave del Informe
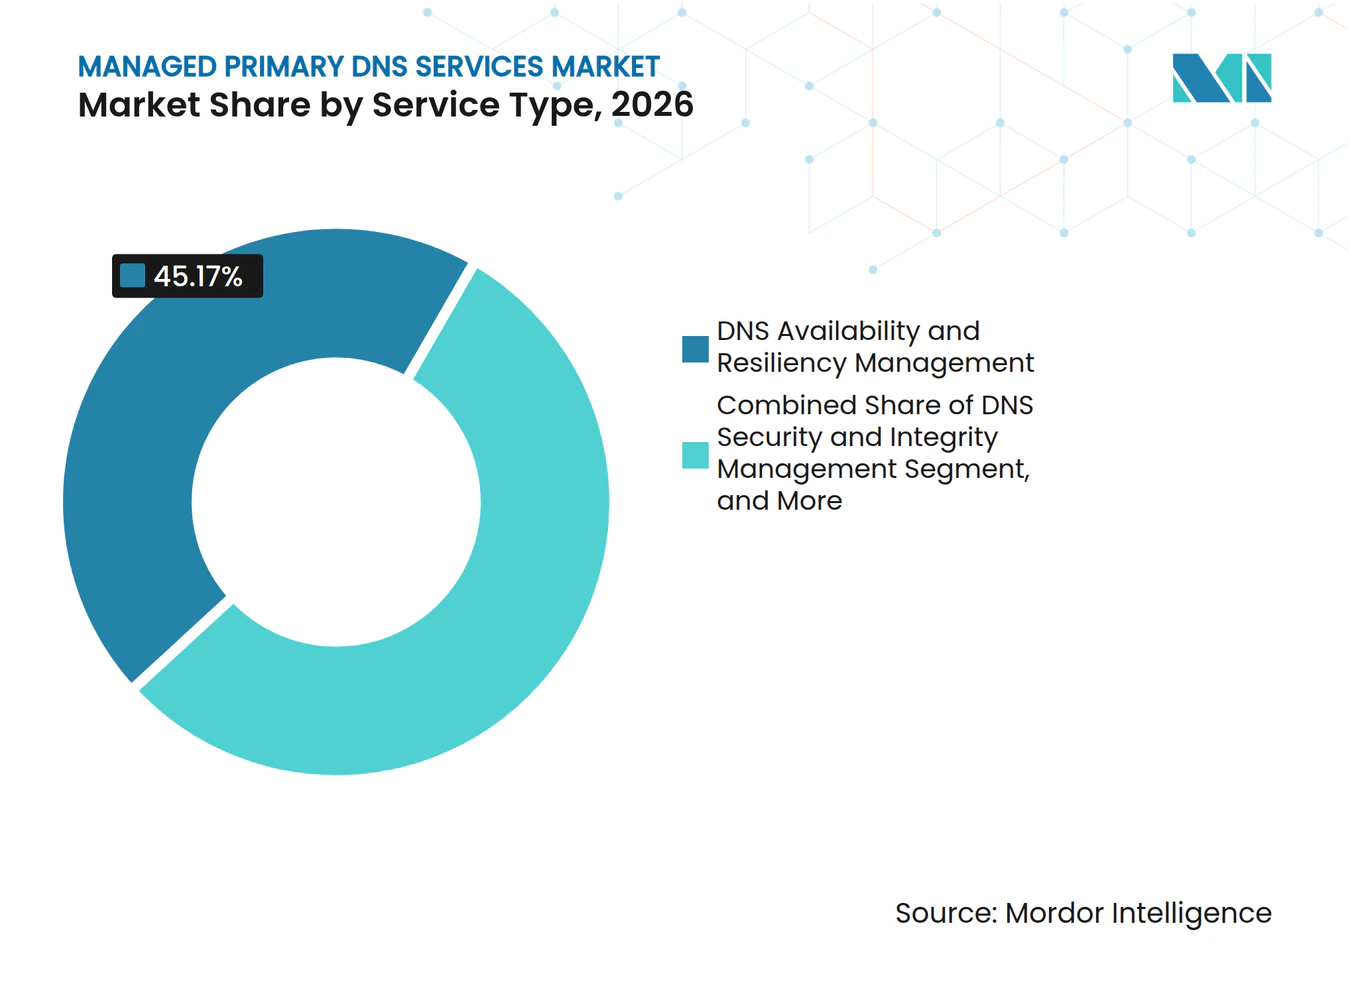
- Por tipo de servicio, la Gestión de Disponibilidad y Resiliencia DNS representó el 45,17% de los ingresos del mercado de Servicios DNS Primarios Gestionados en 2026, mientras que se proyecta que la Gestión de Seguridad e Integridad DNS se expanda a un CAGR del 16,81% hasta 2032.
- Por modo de implementación, Local representó el 62,44% de los ingresos del mercado de Servicios DNS Primarios Gestionados en 2026, mientras que se proyecta que la nube se expanda a un CAGR del 17,29% hasta 2032.
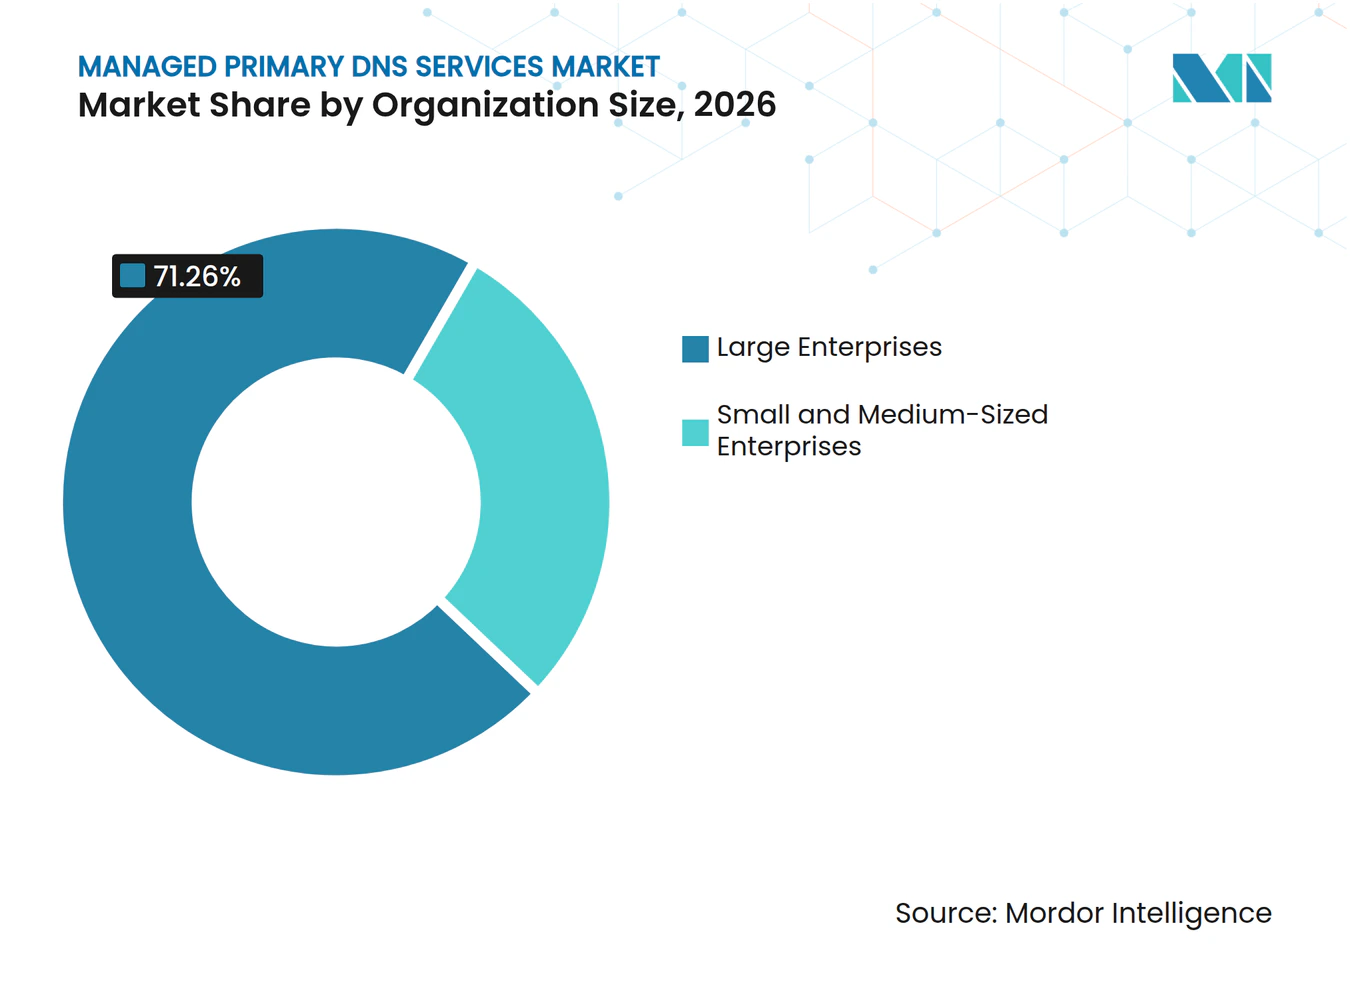
- Por tamaño de organización, las Grandes Empresas representaron el 71,26% de los ingresos del mercado de Servicios DNS Primarios Gestionados en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 17,58% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representó el 28,19% de los ingresos del mercado de Servicios DNS Primarios Gestionados en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 16,24% hasta 2032.
- Por geografía, América del Norte representó el 37,66% de los ingresos del mercado de Servicios DNS Primarios Gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 16,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios DNS Primarios Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración Empresarial a la Nube y a Software como Servicio | +4.2% | Global | Mediano plazo (2-4 años) |
| Escalada de Amenazas de DDoS Centradas en DNS y de Secuestro de Dominios | +3.1% | Global | Corto plazo (≤ 2 años) |
| Dirección de Tráfico en Entornos Multinube, Multi-CDN y de Borde | +2.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Consultas desde Dispositivos IoT y Endpoints Conectados | +1.6% | Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Automatización DNS para Kubernetes e Infraestructura Efímera | +1.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de DNS Soberano y Localizado | +0.8% | Europa, Asia-Pacífico, India, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración Empresarial a la Nube y a Software como Servicio
La migración empresarial a plataformas de nube y de software como servicio incrementa el número de zonas DNS, políticas de enrutamiento y configuraciones de conmutación por error que los equipos de TI deben controlar. El mercado de Servicios DNS Primarios Gestionados se beneficia cuando una sola organización opera en AWS, Azure, Google Cloud y proveedores regionales. Estos entornos crean una administración DNS dispersa que es difícil de gestionar con procesos manuales separados. Google Cloud puso a disposición general las verificaciones de estado de IP pública para Cloud DNS en febrero de 2025, habilitando el enrutamiento con conciencia de estado en endpoints públicos multinube desde una sola interfaz. Esta versión ilustra la necesidad de hacer que el enrutamiento DNS responda al estado de la infraestructura en múltiples entornos. Los errores de DNS durante la migración a software como servicio pueden manifestarse como fallos de aplicación o de middleware, lo que incrementa el valor de las capacidades de revisión de cambios gestionados y auditoría.
Escalada de Amenazas de DDoS Centradas en DNS y de Secuestro de Dominios
Los incidentes en la capa DNS crean un riesgo inmediato para la disponibilidad de las aplicaciones y las operaciones de seguridad. NETSCOUT registró más de 8 millones de ataques DDoS a nivel global durante el segundo semestre de 2025, incluyendo al menos 38 eventos significativos contra los servidores raíz DNS. El mismo informe registró un volumen de ataque máximo de 30 terabits por segundo, lo que muestra la escala del tráfico que la protección distribuida debe manejar. Infoblox informó que analizó 100,8 millones de dominios recién observados en más de 70 mil millones de consultas DNS diarias en 2025. Clasificó el 25,1% de esos dominios como maliciosos o sospechosos e identificó casi 500.000 dominios de sistemas de distribución de tráfico utilizados para rotar la infraestructura de ataque. Este entorno respalda el mercado de Servicios DNS Primarios Gestionados al incrementar la necesidad de detección, filtrado, limitación de velocidad y mitigación distribuida en volúmenes de consultas que los equipos de seguridad internos pueden no ser capaces de manejar por sí solos.
Dirección de Tráfico en Entornos Multinube, Multi-CDN y de Borde
La dirección de tráfico DNS se está utilizando como una capa de control de rendimiento en lugar de únicamente como un mecanismo de conmutación por error. Las organizaciones con múltiples redes de distribución de contenido requieren decisiones de enrutamiento independientes cuando seleccionan el mejor origen o ruta de entrega. IBM NS1 Connect destacó su capacidad Pulsar en octubre de 2025, que utiliza telemetría de usuarios reales recopilada a través de balizas JavaScript ligeras para informar las decisiones de la cadena de filtros DNS.[1] Este enfoque conecta la latencia observada y la disponibilidad con la respuesta DNS autoritativa. El mercado de Servicios DNS Primarios Gestionados se beneficia cuando los operadores de aplicaciones globales necesitan una capa neutral para dirigir el tráfico entre proveedores. La degradación del rendimiento puede afectar las transacciones y suscripciones de los clientes, por lo que la dirección de tráfico es relevante tanto para las operaciones como para el rendimiento comercial.
Expansión de Consultas desde Dispositivos IoT y Endpoints Conectados
Los dispositivos conectados generan solicitudes DNS para telemetría, verificación de firmware, acceso a la nube y servicios de notificación. Estas solicitudes pueden continuar a intervalos fijos incluso cuando el tráfico de aplicaciones es limitado. El Grupo de Trabajo de Ingeniería de Internet documentó el comportamiento DNS en dispositivos IoT, incluyendo el incumplimiento del tiempo de vida, los reintentos repetidos durante las interrupciones del resolvedor y la débil aleatorización del puerto de origen. Estos comportamientos pueden incrementar los volúmenes de tráfico y exponer la infraestructura DNS con recursos insuficientes. Las plataformas gestionadas pueden aplicar límites de velocidad, detección de anomalías y controles DDoS para proteger la infraestructura autoritativa. El mercado de Servicios DNS Primarios Gestionados presenta una oportunidad para las flotas de dispositivos que requieren una resolución confiable sin añadir carga operativa a los equipos internos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alternativas DNS Gratuitas y Incluidas en Paquetes | -1.6% | Global, mercados con alta concentración de pymes | Corto plazo (≤ 2 años) |
| Complejidad de Integración con IPv6, DNSSEC y Entornos Híbridos | -1.0% | Global | Mediano plazo (2-4 años) |
| Riesgo de Migración y Dependencia del Proveedor | -0.7% | América del Norte y Europa, Empresas | Mediano plazo (2-4 años) |
| Conflictos entre Localización de Consultas y Economía Anycast | -0.3% | Asia-Pacífico, Oriente Medio, África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alternativas DNS Gratuitas y Incluidas en Paquetes
Los resolutores públicos gratuitos y los paquetes de proveedores de servicios de internet hacen que el DNS básico esté disponible para pequeñas organizaciones con presupuestos limitados. Estas opciones elevan el umbral para que un comprador pague por DNS autoritativo gestionado. El mercado de Servicios DNS Primarios Gestionados sigue abordando necesidades que las ofertas gratuitas generalmente no cubren, incluyendo controles de políticas, compromisos de nivel de servicio y análisis detallados. El contraste entre los servicios gratuitos y las ofertas gestionadas crea una gran base de usuarios básicos junto a un segmento premium más pequeño. Esta división puede ralentizar la conversión entre las pequeñas y medianas empresas sensibles al precio sin eliminar la necesidad de funciones gestionadas en entornos complejos.
Complejidad de Integración con IPv6, DNSSEC y Entornos Híbridos
DNSSEC, IPv6 y los entornos DNS híbridos añaden requisitos de implementación a una decisión de servicio gestionado. El Instituto Nacional de Estándares y Tecnología publicó el borrador público inicial de SP 800-81 Revisión 3 en abril de 2025 e identificó la firma de zonas DNSSEC como un control de referencia para la integridad del DNS autoritativo. La guía también describe el DNS como un punto de aplicación de políticas de confianza cero, lo que añade valor de seguridad al tiempo que requiere disciplina en la gestión de claves y la supervisión. Las implementaciones de IPv6 requieren una gestión coordinada de registros AAAA, firma DNSSEC y compatibilidad con resolutores. Las organizaciones que mantienen dispositivos locales mientras añaden servicios en la nube deben gestionar un proceso de integración más complicado. Estos requisitos operativos pueden alargar los ciclos de compra e incrementar las preocupaciones sobre la dependencia de un único proveedor en el mercado de Servicios DNS Primarios Gestionados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Resiliencia Lidera los Ingresos Mientras la Seguridad Gana Impulso
La Gestión de Disponibilidad y Resiliencia DNS representó el 45,17% de la participación del mercado de Servicios DNS Primarios Gestionados en 2026. Su posición refleja la importancia del tiempo de actividad, ya que una interrupción del DNS puede hacer que una aplicación no esté disponible para los usuarios. El segmento respalda la redundancia, las verificaciones de estado, la conmutación por error y la continuidad del tráfico para organizaciones con servicios orientados al cliente. La Gestión y Administración de Zonas proporciona el trabajo rutinario de mantenimiento de registros y coordinación de configuraciones de dominio. La Gestión de Cambios y Delegación DNS respalda la gobernanza sobre las actualizaciones que de otro modo podrían interrumpir la resolución de nombres.
Se proyecta que la Gestión de Seguridad e Integridad DNS se expanda a un CAGR del 16,81% hasta 2032. Las organizaciones están adoptando capacidades de seguridad que bloquean dominios maliciosos, identifican actividad de tunelización y aplican zonas de política de respuesta. Akamai introdujo la Gestión de Postura DNS en junio de 2025 como un servicio sin agente para la supervisión y remediación en AWS, Azure, Google Cloud y otros proveedores DNS.[2] El servicio incluye soporte de cumplimiento para NIST, PCI DSS e HIPAA, alineando así los controles DNS más estrechamente con los requisitos de gestión de riesgos. Otros tipos de servicios incluyen capacidades emergentes, como enfoques de firma DNSSEC poscuántica que podrían respaldar el desarrollo futuro de productos a medida que los estándares maduren.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación: La Adopción de la Nube Transforma una Base Local
Las implementaciones locales representaron el 62,44% del tamaño del mercado de Servicios DNS Primarios Gestionados en 2026. Esta posición refleja la inversión previa en dispositivos físicos que se conectan con Active Directory, controles de red internos y límites de cumplimiento. Reemplazar la infraestructura DNS puede crear un amplio riesgo operativo porque un error de configuración puede afectar la resolución de nombres a nivel empresarial. Algunas grandes organizaciones también limitan qué datos DNS pueden cruzar los límites de la nube. Estas condiciones preservan el papel de las implementaciones locales en entornos que necesitan control directo sobre la infraestructura DNS interna.
Se proyecta que el DNS gestionado basado en la nube se expanda a un CAGR del 17,29% hasta 2032. Las aplicaciones en contenedores y sin servidor crean zonas y registros a través de flujos de trabajo de infraestructura como código que los dispositivos físicos pueden no soportar con la misma facilidad. AWS puso a disposición general Route 53 Global Resolver en marzo de 2026 en 30 regiones, proporcionando resolución anycast, soporte para IPv4 e IPv6, registro centralizado y filtrado mediante DNS Firewall. Las implementaciones híbridas combinan zonas autoritativas locales con copias alojadas en la nube para mayor resiliencia. Proporcionan una ruta de transición para organizaciones que necesitan flexibilidad en la nube mientras mantienen controles locales en el mercado de Servicios DNS Primarios Gestionados.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Incrementan la Adopción
Las Grandes Empresas representaron el 71,26% de los ingresos en 2026. Sus requisitos incluyen cobertura anycast multirregional, dirección de tráfico programable, conmutación por error rápida y compromisos de nivel de servicio. Los entornos DNS de gran escala pueden incluir muchas zonas, registros y estructuras de delegación que requieren cambios controlados y registros de auditoría. Estas organizaciones tienen complejas huellas de aplicaciones y enfrentan consecuencias materiales cuando falla la resolución de nombres. Su inversión tecnológica existente, por tanto, continúa respaldando la mayor contribución de ingresos en este segmento.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 17,58% hasta 2032. Los precios por suscripción y consumo reducen la carga de infraestructura inicial que anteriormente favorecía a los compradores más grandes. La seguridad es cada vez más relevante para las organizaciones más pequeñas porque pueden no contar con equipos internos para supervisar continuamente el abuso de DNS. Infoblox declaró que el 95% de los dominios relacionados con amenazas aparecen en un único entorno de cliente, lo que respalda el valor del intercambio de inteligencia a nivel de proveedor. Cloudflare actualizó su interfaz de registros DNS en mayo de 2026 e introdujo cuotas de registros DNS a nivel de cuenta para clientes empresariales en junio de 2026, mostrando una inversión continua en una experiencia de administración unificada.

Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras Salud Avanza
TI y Telecomunicaciones representó el 28,19% del mercado de Servicios DNS Primarios Gestionados en 2026. Las empresas tecnológicas y los operadores de grado portador gestionan grandes carteras de dominios y operan bajo exigentes requisitos de disponibilidad y latencia. Las redes de telecomunicaciones también utilizan el descubrimiento de servicios basado en DNS para las funciones de red central 5G. Esto integra el DNS más directamente en las operaciones de red en lugar de tratarlo únicamente como una herramienta de aplicación empresarial. El segmento, por tanto, requiere resolución confiable, visibilidad operativa y procesos de cambio controlados.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 16,24% hasta 2032. Los portales de pacientes, las plataformas de telemedicina y las interfaces de programación de aplicaciones FHIR requieren alta disponibilidad. La Regla de Seguridad HIPAA exige salvaguardas administrativas, físicas y técnicas apropiadas para la información de salud protegida electrónica. Las organizaciones de salud también enfrentan riesgos cibernéticos donde el DNS puede ser utilizado para actividades de comando y control. Los sectores de Banca, Servicios Financieros y Seguros, Gobierno y Administración Pública necesitan capacidades de registro y filtrado para el cumplimiento y las operaciones de seguridad. La Manufactura Industrial, el Comercio Minorista y el Comercio Electrónico, y las Instituciones de Educación e Investigación ofrecen espacio para la adopción a medida que los sistemas digitales añaden mayor complejidad DNS.
Análisis Geográfico
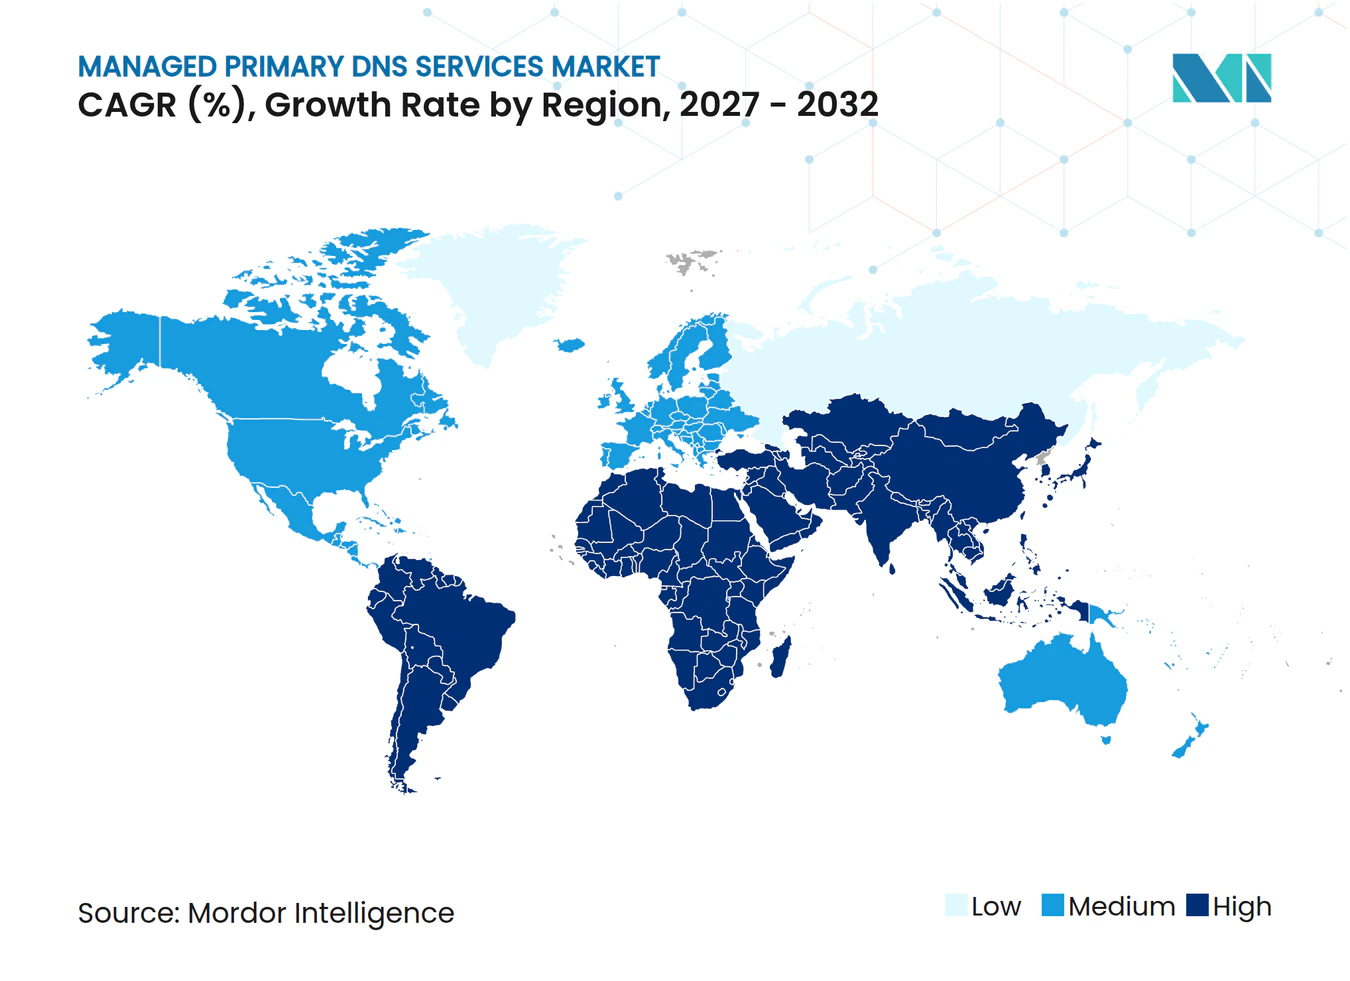
América del Norte representó el 37,66% de la participación del mercado de Servicios DNS Primarios Gestionados en 2026. La región combina la concentración de proveedores de nube, una densa base empresarial y un gasto consolidado en ciberseguridad. La orientación del gobierno de los Estados Unidos también respalda la demanda de capacidades de DNS protector. La Agencia de Seguridad Nacional y la Agencia de Seguridad de Infraestructura y Ciberseguridad emitieron la Versión 1.4 de su guía de DNS protector en abril de 2025, aconsejando a las organizaciones gubernamentales implementar resolutores DNS protectores de grado empresarial y conservar registros históricos de consultas para la búsqueda de amenazas. Canadá y México añaden demanda a través de la migración a la nube y la entrega de aplicaciones transfronterizas. En los Estados Unidos, los proveedores pueden centrarse en servicios de seguridad y dirección de tráfico para cuentas existentes a medida que la adopción por primera vez se vuelve menos central.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,56% hasta 2032. La demanda regional está respaldada por requisitos regulatorios e inversión en infraestructura digital. India exige que los operadores de comunicaciones satelitales habiliten la resolución DNS doméstica y establezcan puntos de presencia dentro del país bajo reglas de licencias revisadas. El enfoque de gobernanza DNS de China, los programas de nube gubernamental en Japón y el despliegue empresarial de 5G en Corea del Sur también respaldan una infraestructura DNS localizada y resiliente. El mercado de Servicios DNS Primarios Gestionados está fragmentado entre regiones, abarcando hiperscaladores globales y registradores domésticos. Los proveedores que establezcan puntos de presencia jurisdiccionales pueden abordar los requisitos regulatorios mientras compiten por nuevos despliegues nativos de la nube.
Europa ocupa la tercera mayor participación de ingresos y tiene una demanda moldeada por la regulación. El reglamento de ejecución NIS2 de la Comisión Europea trata los eventos especificados de disponibilidad e integridad DNS como incidentes significativos que requieren notificación.[3] Alemania, el Reino Unido y Francia siguen siendo las principales bases del gasto regional. La migración a la nube de la administración pública italiana y el enfoque de DNS nacional de Rusia crean diferentes condiciones operativas locales. América del Sur, Oriente Medio y África son mercados en etapas más tempranas donde los programas de gobierno digital, la adopción de la nube y la expansión de los puntos de presencia pueden respaldar un uso más amplio hasta 2032.
Panorama Competitivo
Concentración del Mercado
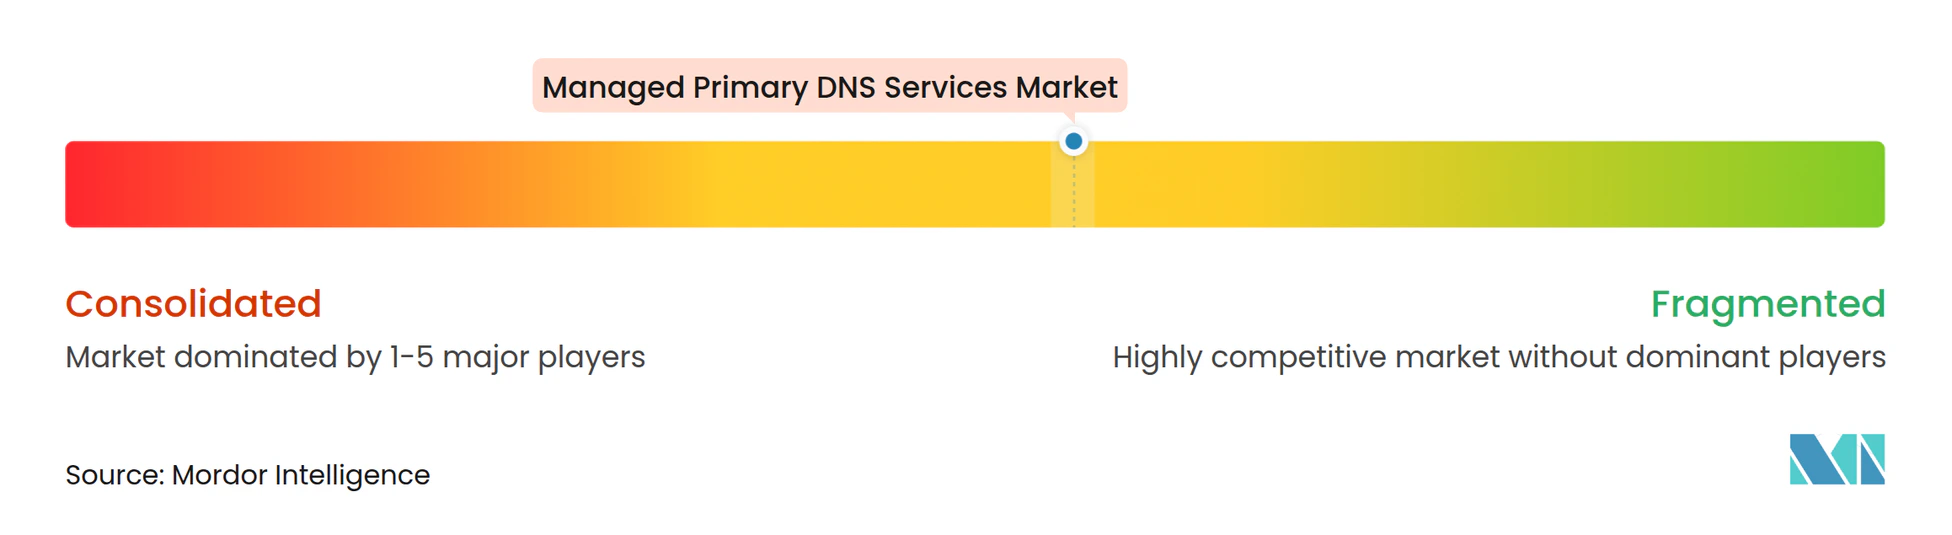
El mercado de Servicios DNS Primarios Gestionados está moderadamente concentrado en el segmento empresarial. Cloudflare, Amazon Web Services, Akamai Technologies, Microsoft Azure DNS e IBM NS1 Connect atienden una gran parte de la demanda empresarial e hiperscaladora. Proveedores especializados como Constellix, DNSimple, Vercara, ClouDNS y easyDNS compiten a través del alcance regional, capacidades específicas y flexibilidad de precios. Esta estructura ofrece a los compradores la posibilidad de elegir entre amplias plataformas en la nube y proveedores con un enfoque más específico en DNS. Los compradores empresariales suelen evaluar conjuntamente la disponibilidad, la seguridad, la ubicación de los datos, el soporte de API y el riesgo de migración. Los proveedores más pequeños pueden competir donde los compradores desean un servicio personalizado o soporte de cumplimiento específico.
Cloudflare puso a disposición general el DNS Interno en julio de 2026, combinando la gestión de zonas DNS públicas y privadas con políticas compartidas y registros de auditoría. AWS puso a disposición general Route 53 Global Resolver en marzo de 2026 con resolución DNS anycast, registro de consultas y filtrado mediante DNS Firewall.[4] AWS también presentó en vista previa la integración de Seguridad DNS Avanzada de Palo Alto Networks con Route 53 Resolver DNS Firewall en junio de 2026. Estos movimientos posicionan el DNS como una parte integrada de la seguridad en la nube y las operaciones de red. Akamai introdujo soporte DNSSEC multifirmante para Edge DNS en marzo de 2026 bajo el RFC 8901 Modelo 2. Esto permite que múltiples proveedores firmen la misma zona y puede respaldar la resiliencia sin una transferencia de zona.
La automatización del cumplimiento es un área donde los proveedores pueden diferenciar sus ofertas. La Gestión de Postura DNS de Akamai ofrece a los clientes supervisión y remediación guiada en entornos DNS de múltiples proveedores. Los proveedores con experiencia en servicios de salud y financieros pueden competir ofreciendo Acuerdos de Socio Comercial, opciones de residencia de datos y cobertura de seguridad gestionada. El DNSSEC poscuántico es otra consideración para las hojas de ruta de productos. El Instituto Nacional de Estándares y Tecnología analizó las firmas hash sin estado para DNSSEC en sus materiales de estandarización poscuántica de abril de 2025. Los proveedores que hagan visible la agilidad criptográfica para los clientes pueden resultar atractivos para las empresas centradas en la seguridad. Las redes anycast globales siguen siendo importantes, pero los requisitos de DNS soberano pueden incrementar el valor de la infraestructura local. El mercado de Servicios DNS Primarios Gestionados, por tanto, recompensa tanto la amplitud de la plataforma como el soporte creíble para las necesidades de cumplimiento local.
Líderes de la Industria de Servicios DNS Primarios Gestionados
-
Cloudflare, Inc.
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
IBM Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Amazon Web Services lanzó análisis e información de DNS para Route 53 Global Resolver y DNS Firewall, integrando métricas nativas de Amazon CloudWatch y Contributor Insights. La capacidad permite a los equipos de red y seguridad analizar patrones de consultas DNS, supervisar la efectividad de las reglas del firewall, detectar actividad anómala y configurar alarmas automatizadas, por ejemplo, activándose ante más de 10 consultas bloqueadas por VPC por hora. Esto posiciona AWS Route 53 como una plataforma de observabilidad DNS de pila completa y fortalece su posición competitiva frente a los proveedores dedicados de seguridad DNS.
- Julio de 2026: Cloudflare puso a disposición general el DNS Interno, proporcionando a los clientes empresariales un único plano de control para gestionar zonas DNS públicas y privadas y aplicar políticas DNS unificadas en recursos DNS internos y externos. El producto, incluido en las suscripciones Cloudflare Gateway Enterprise sin cargo adicional, aborda la complejidad del DNS de horizonte dividido que obliga a las organizaciones a mantener múltiples entornos DNS no sincronizados.
- Julio de 2026: Verisign anunció la delegación del dominio de nivel superior .web en la raíz DNS, con Verisign designada como operadora del registro. La delegación, anunciada el 22 de julio de 2026, sigue años de procedimientos de la ICANN y amplía el espacio global de nombres de dominio, añadiendo carga de trabajo de resolución autoritativa a la infraestructura crítica de internet.
- Junio de 2026: Amazon Web Services presentó en vista previa la integración de Seguridad DNS Avanzada de Palo Alto Networks con Amazon Route 53 Resolver DNS Firewall, permitiendo a los administradores de seguridad aplicar protecciones contra amenazas DNS, que cubren comando y control, malware, phishing y dominios recién registrados, directamente dentro de las reglas de DNS Firewall de Route 53 a través de un widget integrado de AWS Marketplace, sin necesidad de implementar dispositivos de firewall separados.
Alcance del Informe Global del Mercado de Servicios DNS Primarios Gestionados
El Mercado de Servicios DNS Primarios Gestionados comprende los servicios externalizados que gestionan y operan la infraestructura autoritativa primaria del Sistema de Nombres de Dominio (DNS), incluyendo la administración de zonas, la gestión de registros DNS, la gestión de delegaciones, la garantía de disponibilidad, la gestión de resiliencia y las operaciones de seguridad DNS. Estos servicios garantizan una resolución de dominio confiable, alta disponibilidad, seguridad y rendimiento para los activos y aplicaciones digitales empresariales.
El Informe del Mercado de Servicios DNS Primarios Gestionados está segmentado por Tipo de Servicio (Gestión y Administración de Zonas, Gestión de Cambios y Delegación DNS, Gestión de Disponibilidad y Resiliencia DNS, Gestión de Seguridad e Integridad DNS, y Otros Tipos de Servicios), Modo de Implementación (Local, Nube e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Gestión y Administración de Zonas |
| Gestión de Cambios y Delegación DNS |
| Gestión de Disponibilidad y Resiliencia DNS |
| Gestión de Seguridad e Integridad DNS |
| Otros Tipos de Servicios |
| Local |
| Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Gestión y Administración de Zonas | |
| Gestión de Cambios y Delegación DNS | ||
| Gestión de Disponibilidad y Resiliencia DNS | ||
| Gestión de Seguridad e Integridad DNS | ||
| Otros Tipos de Servicios | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de Servicios DNS Primarios Gestionados?
El tamaño del mercado de Servicios DNS Primarios Gestionados es de 3,17 mil millones de USD en 2026 y se proyecta que alcance los 7,64 mil millones de USD para 2032 a un CAGR del 15,88%. El mercado de Servicios DNS Primarios Gestionados está moldeado por la migración a la nube, los requisitos de seguridad y las normativas DNS locales.
¿Qué tipo de servicio lidera los servicios DNS primarios gestionados?
La Gestión de Disponibilidad y Resiliencia DNS lidera con una participación de ingresos del 45,17% en 2026. El mercado de Servicios DNS Primarios Gestionados también registra una demanda creciente de gestión de seguridad e integridad.
¿Qué modelo de implementación se expande más rápidamente?
Se proyecta que el DNS gestionado basado en la nube se expanda a un CAGR del 17,29% hasta 2032. El mercado de Servicios DNS Primarios Gestionados está respaldado por configuraciones DNS automatizadas en entornos de nube y software como servicio.
¿Por qué las organizaciones utilizan servicios DNS primarios gestionados?
Las organizaciones utilizan estos servicios para la resolución resiliente, la dirección de tráfico, los controles de seguridad, el registro y la gestión de cambios DNS. El mercado de Servicios DNS Primarios Gestionados respalda a las organizaciones que necesitan estas capacidades en varios entornos de infraestructura.
¿Qué grupo de compradores se expande más rápidamente?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 17,58% hasta 2032. El mercado de Servicios DNS Primarios Gestionados ofrece a estos compradores acceso a modelos de servicio basados en suscripción.
¿Qué región se expande más rápidamente en servicios DNS primarios gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,56% hasta 2032. El mercado de Servicios DNS Primarios Gestionados en la región está influenciado por la inversión en infraestructura y los requisitos de resolución doméstica.