
Tamaño y Participación del Mercado de Servicios Gestionados de DNS Inverso
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 331.62 Millones de dólares |
| Tamaño del Mercado (2032) | 597.18 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de DNS Inverso por Mordor Intelligence
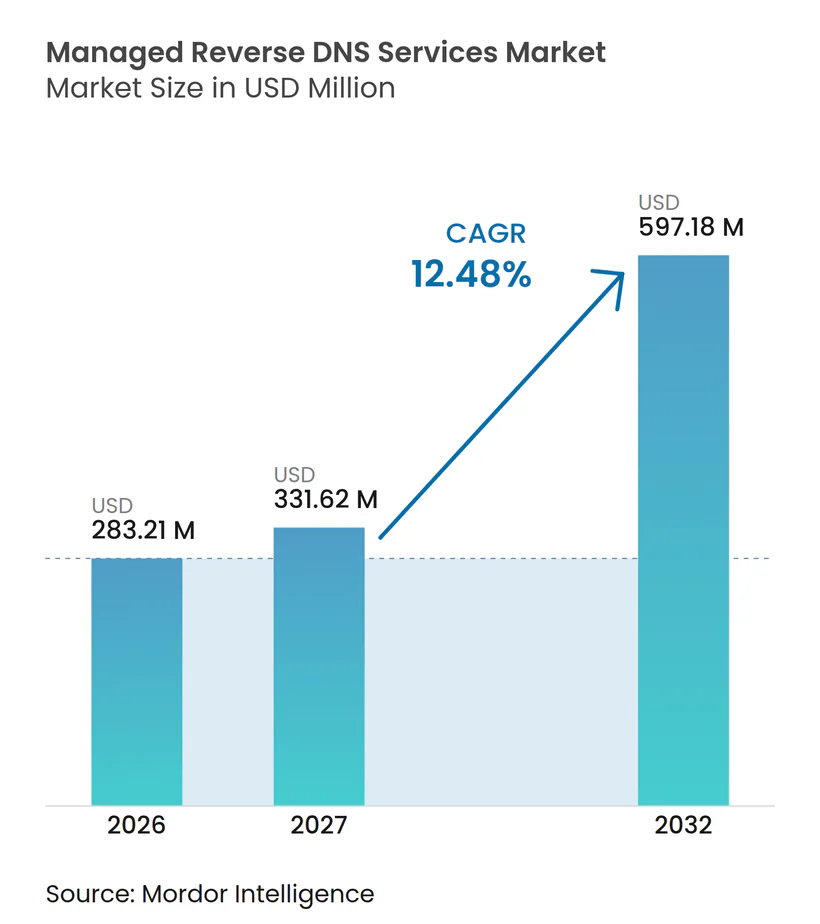
Se proyecta que el tamaño del mercado de servicios gestionados de DNS inverso se expanda de 283,21 millones de USD en 2026 a 331,62 millones de USD en 2027, y a 597,18 millones de USD para 2032, registrando un CAGR del 12,48% entre 2027 y 2032. El Mercado de Servicios Gestionados de DNS Inverso está respaldado por la adopción de la nube, controles más estrictos para remitentes de correo electrónico y la carga operativa de mantener registros inversos en inventarios de direcciones IP cambiantes. Las organizaciones necesitan cada vez más registros PTR consistentes para el correo electrónico saliente, el análisis de incidentes y el uso responsable del espacio de direcciones públicas. La implementación de IPv6 añade una capa adicional de trabajo porque las zonas inversas son más detalladas y más difíciles de gestionar a escala. Los proveedores pueden diferenciarse mediante automatización, integraciones de API, monitoreo y servicios que combinan la gestión de DNS inverso con controles de reputación de IP. El Mercado de Servicios Gestionados de DNS Inverso también se beneficia cuando las empresas y los proveedores de servicios buscan un único modelo operativo en redes en la nube y en las instalaciones.
Conclusiones Clave del Informe
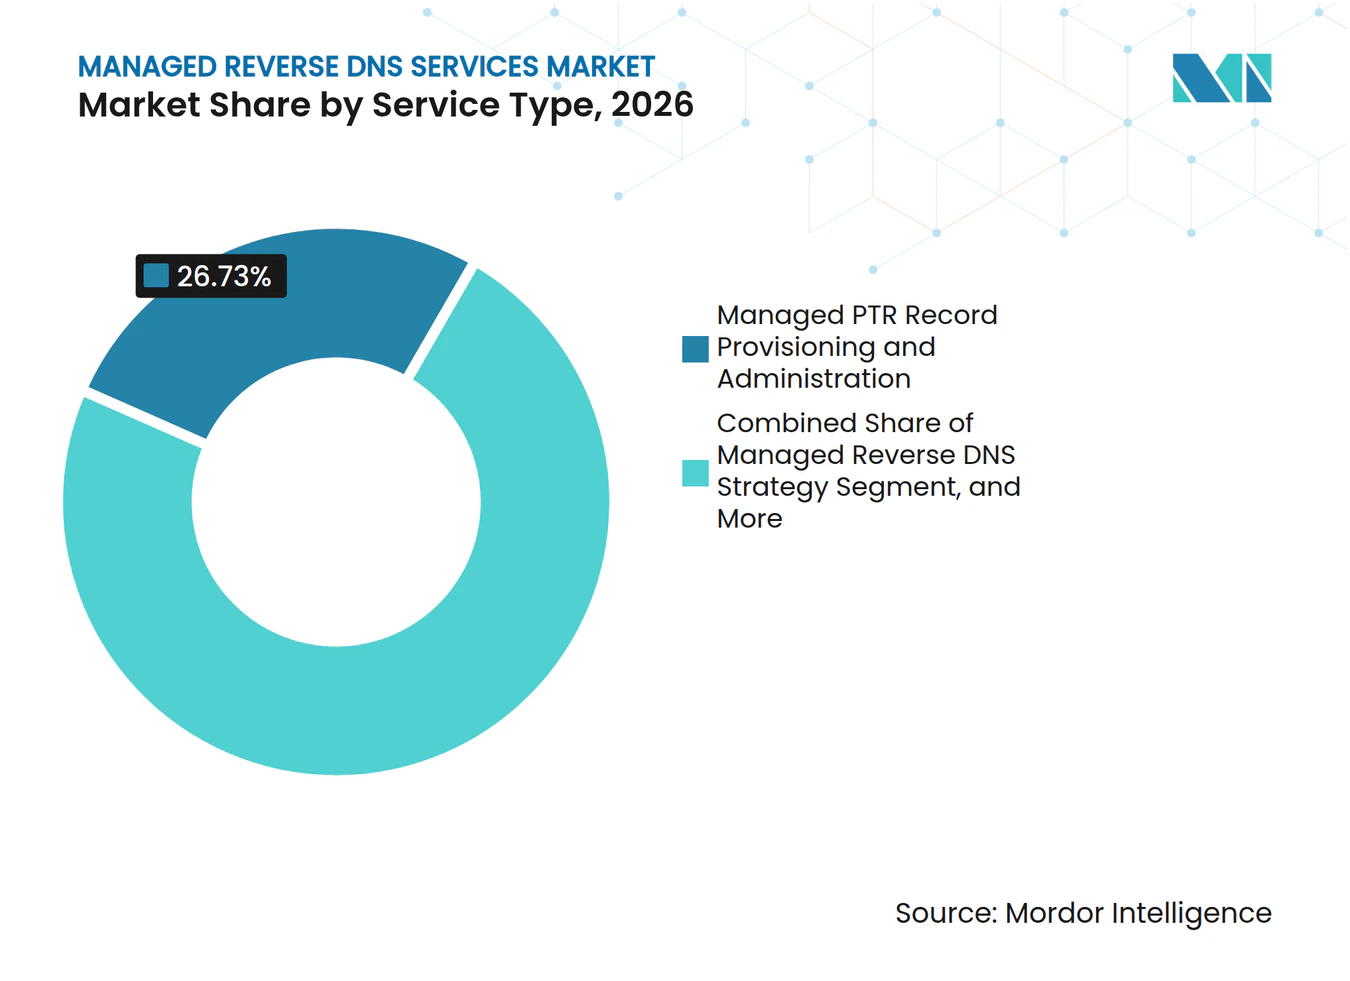
- Por tipo de servicio, el Aprovisionamiento y Administración Gestionada de Registros PTR representó el 26,73% de la participación del mercado de servicios gestionados de DNS inverso en 2026, mientras que se proyecta que la Validación FCrDNS Gestionada y el Monitoreo Continuo se expanda a un CAGR del 13,91% hasta 2032.
- Por familia de direcciones, el DNS Inverso IPv4 representó el 72,51% de los ingresos en 2026, mientras que se proyecta que el DNS Inverso IPv6 se expanda a un CAGR del 14,63% hasta 2032.
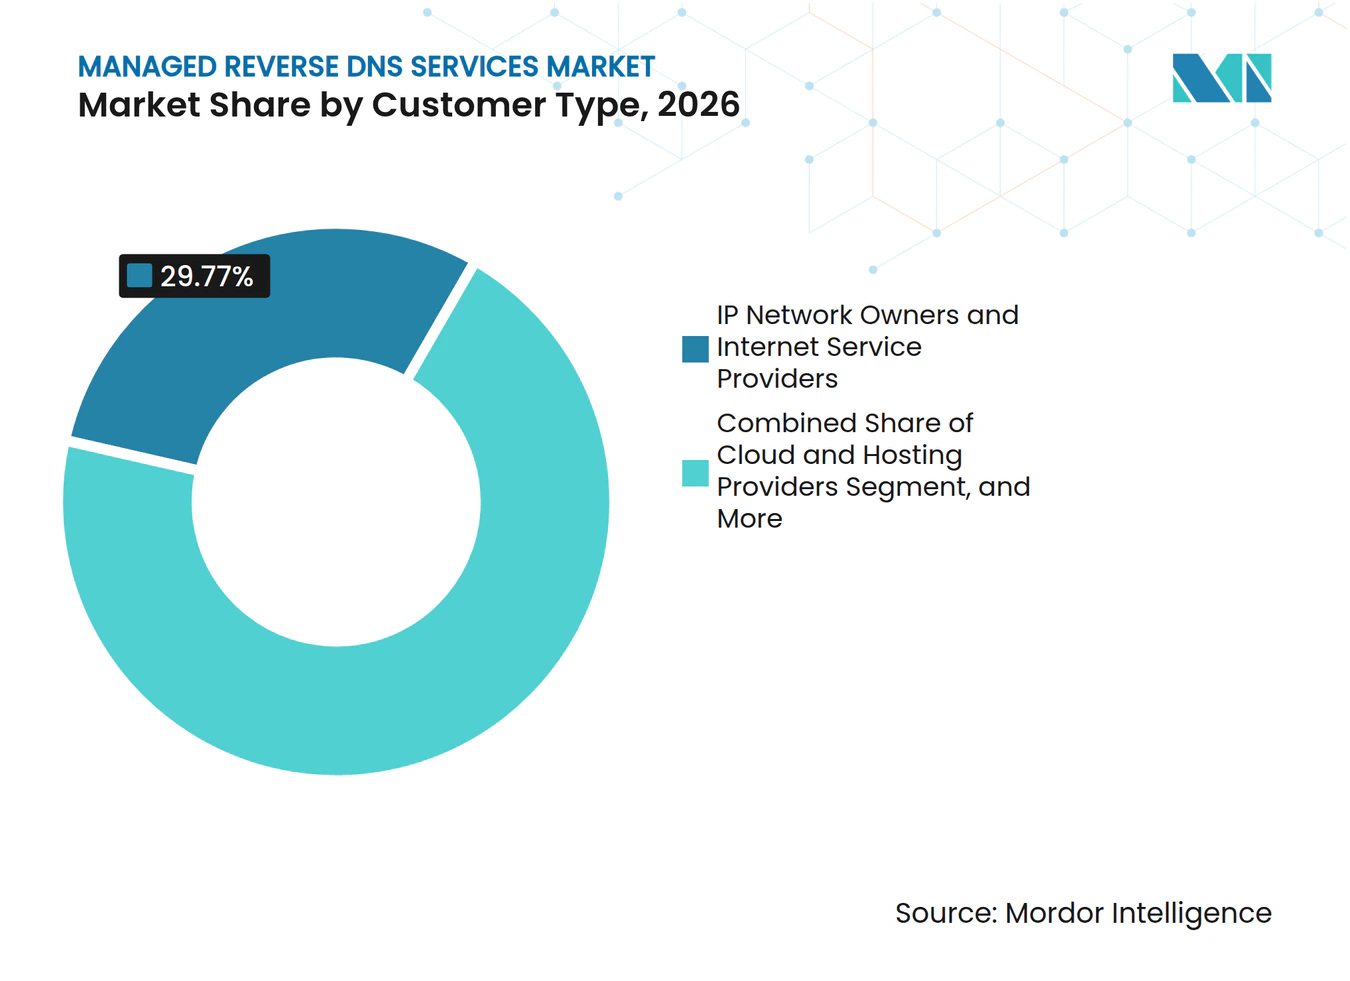
- Por tipo de cliente, los Propietarios de Redes IP y los Proveedores de Servicios de Internet representaron el 29,77% de los ingresos del mercado de servicios gestionados de DNS inverso en 2026, mientras que se proyecta que los Proveedores de Nube y Alojamiento se expandan a un CAGR del 14,86% hasta 2032.
- Por modelo de implementación, la entrega basada en la nube representó el 69,48% de los ingresos en 2026 y se proyecta que crezca a un CAGR del 15,63% hasta 2032.
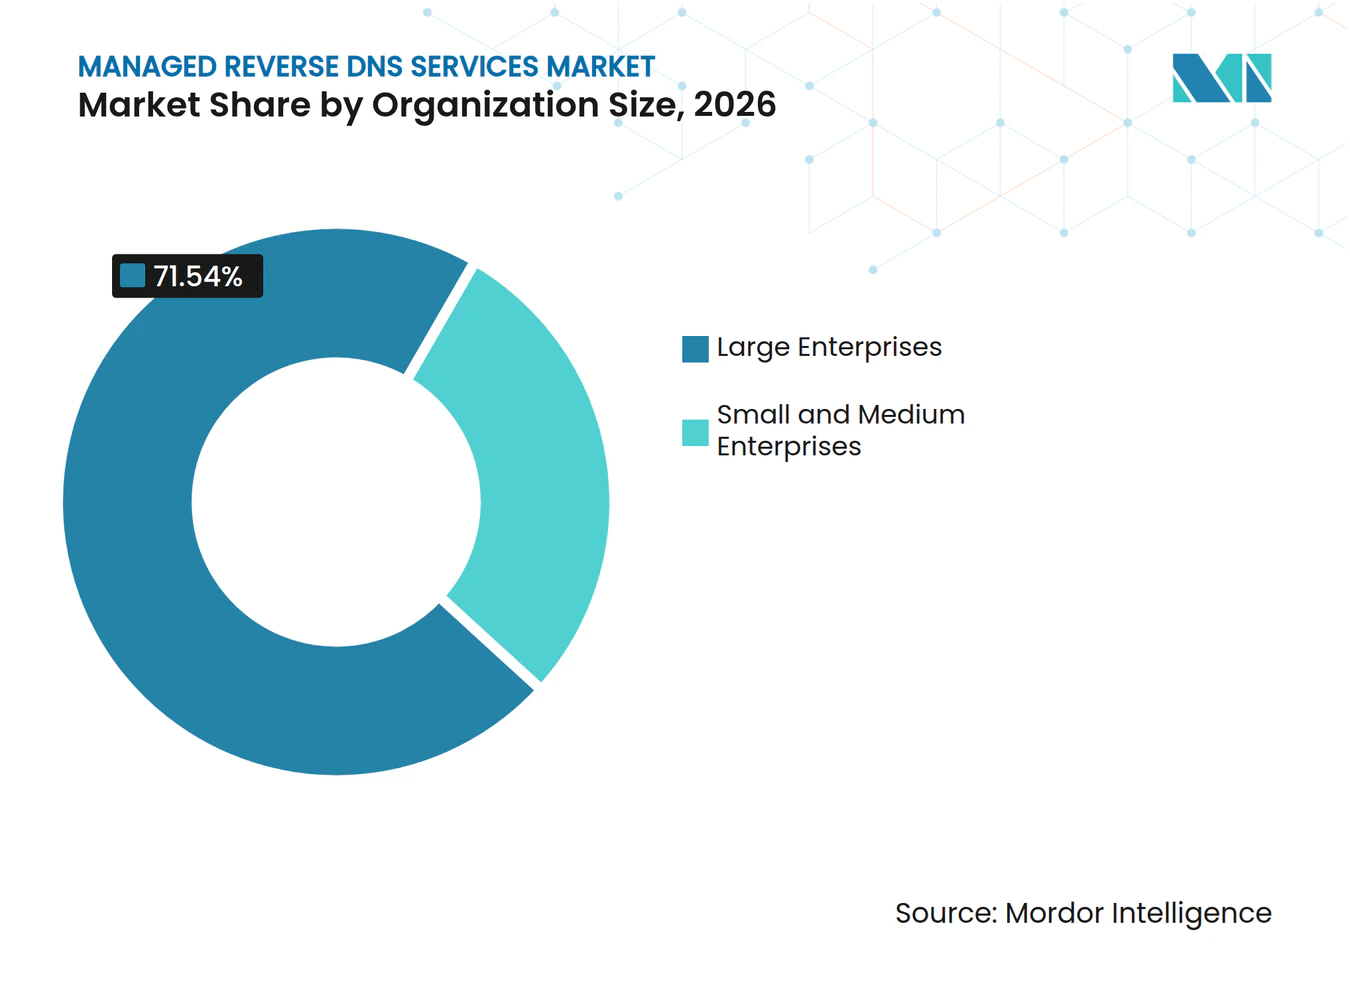
- Por tamaño de organización, las grandes empresas representaron el 71,54% de los ingresos en 2026, mientras que se proyecta que las PYMEs se expandan a un CAGR del 16,24% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representaron el 31,66% de los ingresos en 2026, mientras que se proyecta que la industria de salud y ciencias de la vida se expanda a un CAGR del 14,37% hasta 2032.
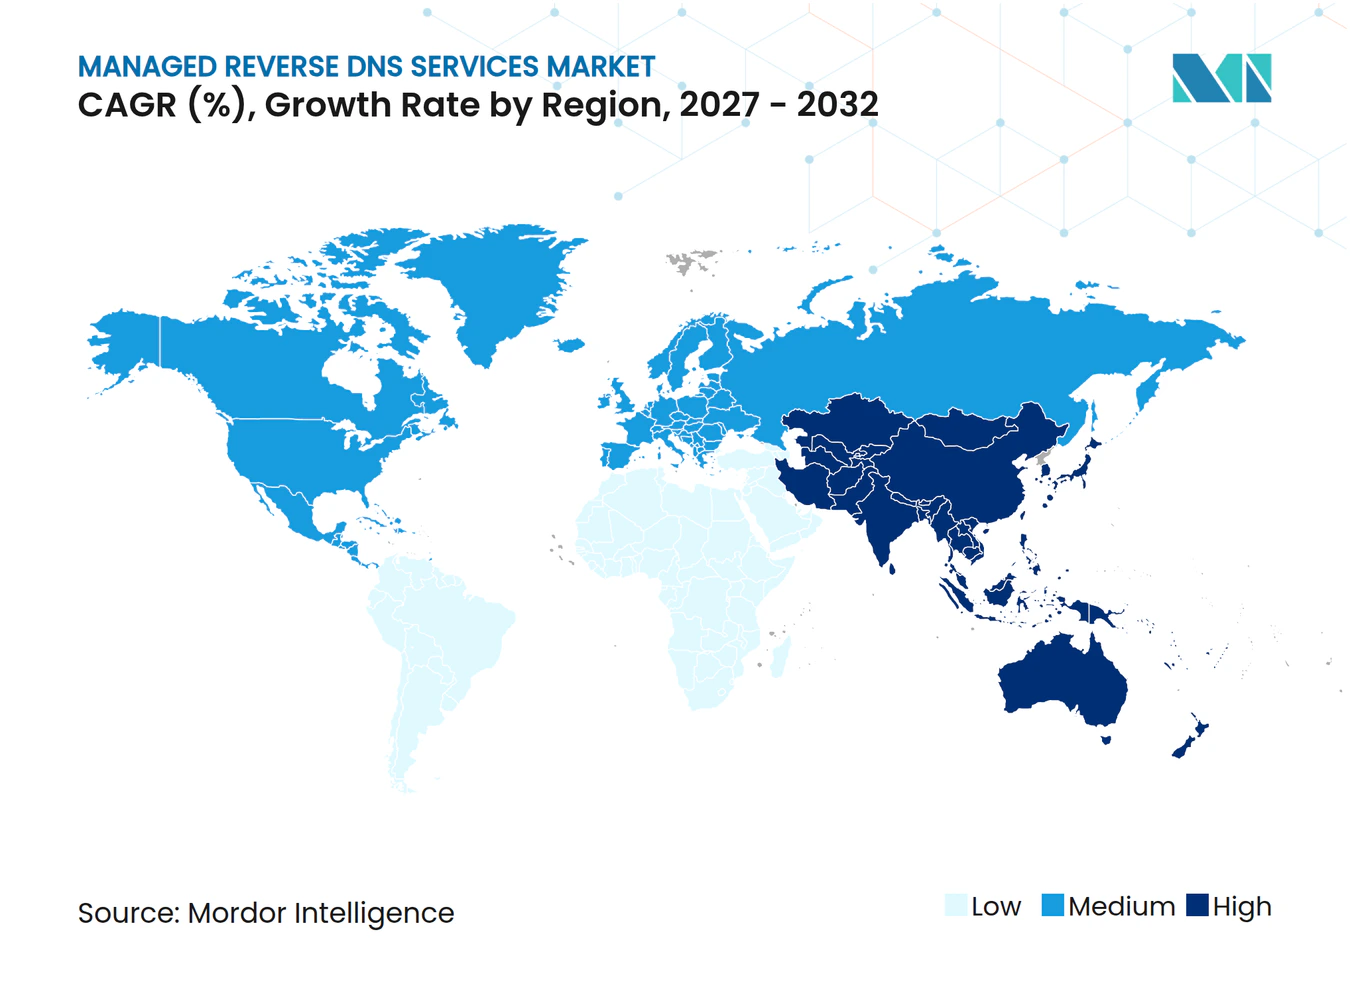
- Por geografía, América del Norte representó el 38,64% de los ingresos del mercado de servicios gestionados de DNS inverso en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 15,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Adopción de la Nube y Multinube que Amplía las Operaciones Gestionadas de Direcciones IP | +3.2% | Global | Mediano plazo (2-4 años) |
| Requisitos de Entregabilidad del Correo Electrónico que Aumentan el Cumplimiento de Registros PTR | +2.8% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión del Espacio de Direcciones IPv6 que Incrementa la Complejidad de las Zonas Inversas | +2.2% | Núcleo de Asia-Pacífico, con extensión a Europa, Oriente Medio y África y América del Norte | Mediano plazo (2-4 años) |
| Operaciones de Seguridad y Atribución de Red Legible por Humanos | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Delegación Automatizada de rDNS para Bloques de IP Arrendados e Intermediados | +1.4% | América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Señales de Reputación Basadas en PTR en Mensajería de Alto Volumen y Monitoreo de Abusos | +1.0% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Nube y Multinube que Amplía las Operaciones Gestionadas de Direcciones IP
La migración a la nube es un factor central de demanda para el Mercado de Servicios Gestionados de DNS Inverso. Las empresas que utilizan múltiples entornos de nube deben coordinar las asignaciones de IP y los registros inversos en plataformas con diferentes herramientas administrativas. Este trabajo se vuelve más difícil cuando las direcciones se crean y eliminan mediante procesos de implementación automatizados. Los proveedores gestionados pueden utilizar flujos de trabajo basados en API para mantener los registros PTR alineados con los cambios de infraestructura como código. Su función se vuelve más relevante cuando los equipos de nube y los equipos de red utilizan procesos operativos separados. Esto genera demanda de servicios que reducen las transferencias manuales y proporcionan una vista unificada de la actividad de zonas inversas.
Requisitos de Entregabilidad del Correo Electrónico que Aumentan el Cumplimiento de Registros PTR
Las operaciones de correo electrónico hacen que los registros PTR correctos sean un requisito comercial inmediato para muchas organizaciones. Los principales proveedores de buzones de correo aplican verificaciones de DNS directo e inverso como parte de los controles de remitentes, lo que puede impedir la entrega cuando los registros no están alineados. Una verificación fallida de DNS inverso confirmado hacia adelante puede provocar el rechazo SMTP e interrumpir las comunicaciones con clientes, proveedores y empleados. El Mercado de Servicios Gestionados de DNS Inverso tiene, por tanto, un vínculo directo con las organizaciones que operan sistemas de correo de alto volumen. Los servicios de administración de DNS pueden identificar discrepancias antes de que los sistemas de envío se vean afectados. Esta necesidad es especialmente relevante para las empresas que gestionan sus propios agentes de transferencia de correo y direcciones IP públicas.
Expansión del Espacio de Direcciones IPv6 que Incrementa la Complejidad de las Zonas Inversas
La adopción de IPv6 está ampliando la carga de trabajo de administración de DNS inverso. APNIC informó que la región de Asia-Pacífico alcanzó el 50% de capacidad IPv6 en abril de 2025, mientras que India alcanzó el 78,16% y Japón el 58,2%.[1] Una asignación IPv6 estándar /48 puede contener hasta 65.536 subredes /64, lo que hace que la planificación de zonas inversas sea más compleja que para una asignación IPv4 típica. La estructura de nomenclatura ip6.arpa más larga también aumenta el riesgo de errores de configuración cuando los registros se crean manualmente. Un estudio de 2025 encontró que solo el 12,6% de los 100.000 sitios web principales estaban completamente preparados para IPv6. Esa brecha deja un grupo sustancial de organizaciones que necesitarán operaciones de DNS IPv6 estructuradas a medida que las implementaciones maduren.
Operaciones de Seguridad y Atribución de Red Legible por Humanos
El DNS inverso proporciona a los equipos de seguridad nombres legibles que les ayudan a interpretar las direcciones IP en registros y alertas. Esto permite investigaciones más rápidas, una correlación de amenazas más útil y comunicaciones más claras durante la respuesta a abusos. Las directrices de escaneo de red de AWS publicadas en 2025 exigen que los escáneres conformes admitan búsquedas de DNS inverso para zonas DNS públicas.[2] La gobernanza de DNSSEC también aumenta la atención sobre la precisión y fiabilidad de las prácticas de gestión de DNS. APNIC informó en 2026 que la validación de DNSSEC estaba cerca del 36% a nivel global. Los servicios gestionados de DNS inverso pueden apoyar a los equipos de seguridad haciendo que la atribución de hosts y la revisión de registros sean más consistentes.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Control del DNS Inverso que Permanece con los Propietarios de Direcciones IP | -1.5% | Global | Largo plazo (≥ 4 años) |
| Conciencia Limitada Fuera de los Equipos de Operaciones de Correo y Redes | -1.0% | Global, más agudo en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Retrasos de Propagación y Fricción en la Delegación de Múltiples Registros | -0.8% | Global, concentrado en entornos multi-RIR | Mediano plazo (2-4 años) |
| Restricciones de IP Compartida y Abstracción en la Nube que Limitan el Control del Cliente | -0.7% | Global, concentrado entre PYMEs nativas de la nube | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Control del DNS Inverso que Permanece con los Propietarios de Direcciones IP
El control de una zona de DNS inverso permanece vinculado al titular del bloque de direcciones IP relevante. Un proveedor gestionado no puede cambiar ni delegar de forma independiente esa zona sin la participación del titular del bloque. Esto limita el grado de control que puede proporcionar un servicio externo y puede ralentizar la incorporación. También resulta difícil para las organizaciones con asignaciones distribuidas en varios registros regionales. Un estudio respaldado por la NSF publicado en 2025 encontró que los prefijos IPv4 arrendados tenían 2,89 veces más probabilidades de aparecer en listas de bloqueo que los prefijos no arrendados.[3] El modelo de propiedad hace necesaria la cooperación entre los titulares de direcciones, los proveedores de servicios y los registros.
Conciencia Limitada Fuera de los Equipos de Operaciones de Correo y Redes
Los registros PTR y el DNS inverso confirmado hacia adelante siguen siendo temas especializados dentro de muchas organizaciones. Los administradores de correo y los ingenieros de redes generalmente comprenden el riesgo operativo, mientras que los responsables de compras y seguridad pueden centrarse en otras prioridades de infraestructura. Esta brecha puede prolongar el tiempo necesario para explicar el servicio y asegurar una decisión de compra. Los proveedores pueden necesitar posicionar el DNS inverso dentro de los programas de resiliencia del correo electrónico, gobernanza de IP pública y respuesta a incidentes. El efecto es más evidente donde las organizaciones tienen recursos limitados de operaciones de red dedicadas. La educación y los paquetes de servicios gestionados pueden reducir esta barrera al hacer del DNS inverso parte de un servicio más amplio de gestión de IP.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Administración PTR Ancla los Ingresos Mientras el Monitoreo FCrDNS AceleraEl Aprovisionamiento y Administración Gestionada de Registros PTR representó el 26,73% de los ingresos del Mercado de Servicios Gestionados de DNS Inverso en 2026. El servicio abarca la creación, actualización y mantenimiento de registros PTR para direcciones IP públicas. Su amplio uso refleja la necesidad de registros precisos en la entrega de correo electrónico, el registro de redes y las operaciones de servicios externos. Las organizaciones lo utilizan cuando carecen del personal o los procesos para gestionar registros inversos en muchos rangos de direcciones. La administración PTR también respalda contratos de servicio recurrentes porque las direcciones y los nombres de host cambian con el tiempo. La categoría es relevante en empresas, firmas de alojamiento y proveedores de servicios de Internet. Proporciona un punto de entrada práctico para los proveedores que buscan ofrecer una gestión de DNS más amplia. El Mercado de Servicios Gestionados de DNS Inverso puede beneficiarse cuando esta tarea esencial lleva a los clientes a adoptar soporte de monitoreo y delegación.
Se proyecta que la Validación FCrDNS Gestionada y el Monitoreo Continuo se expanda a un CAGR del 13,91% hasta 2032. Este servicio verifica si un registro PTR se resuelve de vuelta al registro DNS directo previsto. Es útil para los equipos que necesitan una advertencia temprana de errores de configuración antes de que los sistemas de correo enfrenten problemas de entrega. El monitoreo continuo transforma el servicio de la creación ocasional de registros a un control operativo continuo. Los Servicios Gestionados de DNS Inverso IPv6 añaden soporte para organizaciones que manejan zonas ip6.arpa complejas. Los servicios de seguridad de DNS inverso y DNSSEC, el diseño y delegación de zonas, el soporte de entregabilidad de correo electrónico y los servicios de estrategia amplían el rango de opciones de servicio. En conjunto, estos servicios permiten a los proveedores adaptar el soporte a la madurez y escala del entorno DNS de cada cliente. El Mercado de Servicios Gestionados de DNS Inverso apoya a los proveedores que combinan el aprovisionamiento rutinario con la validación continua.



Por Familia de Direcciones:
Los Fundamentos de IPv4 Sostienen la Demanda Mientras la Complejidad de IPv6 Impulsa el CrecimientoEl DNS Inverso IPv4 representó el 72,51% de los ingresos de 2026, otorgándole la mayor participación del Mercado de Servicios Gestionados de DNS Inverso por familia de direcciones. La base instalada de infraestructura IPv4 sigue siendo extensa en redes empresariales, sistemas de correo electrónico y operaciones de servicios de Internet. Muchos procesos de seguridad y entrega aún dependen de la reputación de las direcciones IPv4 y de la identificación fiable de hosts. Esto mantiene la demanda de gestión PTR incluso a medida que se implementan sistemas de direccionamiento más nuevos. IPXO informó que su volumen de IPv4 arrendado se duplicó en 2025 en comparación con 2024.[4] La actividad de arrendamiento puede aumentar la necesidad de una atribución clara de direcciones y un aprovisionamiento PTR disciplinado. Los servicios IPv4 siguen siendo, por tanto, una fuente central de trabajo recurrente para los proveedores. El Mercado de Servicios Gestionados de DNS Inverso retiene esta base de demanda mientras los clientes planifican su transición a IPv6.
Se proyecta que el DNS Inverso IPv6 se expanda a un CAGR del 14,63% hasta 2032. Su avance refleja la complejidad operativa creada por las largas etiquetas de zonas inversas y las grandes asignaciones de direcciones. La generación automatizada de registros ip6.arpa invertidos en nibbles puede reducir el tiempo dedicado a la configuración repetitiva. Los proveedores que conectan esta automatización a los sistemas de gestión de prefijos pueden hacer que la administración sea más predecible. El Mercado de Servicios Gestionados de DNS Inverso se beneficia porque la preparación para IPv6 requiere más que asignar direcciones. Los equipos también necesitan estructuras de zonas inversas documentadas, autoridad delegada y verificaciones de que los registros se resuelven según lo esperado. El Mercado de Servicios Gestionados de DNS Inverso puede atender esta necesidad con herramientas que muestren la propiedad, el estado y el historial de registros. El bajo nivel de preparación completa de sitios web para IPv6 reportado por el estudio de 2025 indica que el trabajo de modernización sigue incompleto.
Por Tipo de Cliente:
El Liderazgo de los ISP Perdura Mientras los Proveedores de Nube Impulsan el Crecimiento Más RápidoLos Propietarios de Redes IP y los Proveedores de Servicios de Internet representaron el 29,77% de los ingresos en 2026. Son compradores fundamentales porque poseen bloques de direcciones y a menudo gestionan el DNS inverso para clientes intermedios. Su posición les otorga un papel directo en la delegación, las actualizaciones de registros y el soporte para suscriptores. Los proveedores de servicios de Internet pueden ofrecer el DNS inverso como parte de un paquete más amplio de conectividad o infraestructura gestionada. También gestionan carteras de direcciones públicas que requieren procesos de gestión repetibles. Esto crea una base de demanda estable para plataformas que centralizan la política, el aprovisionamiento y los registros de auditoría. El papel del segmento es estructural porque los titulares de direcciones siguen siendo centrales para el control de zonas inversas. El Mercado de Servicios Gestionados de DNS Inverso depende de su participación para que los servicios de delegación sean efectivos.
Se proyecta que los Proveedores de Nube y Alojamiento se expandan a un CAGR del 14,86% hasta 2032. Estas organizaciones aprovisionan y reasignan direcciones a una escala que es difícil de soportar mediante solicitudes manuales. Sus clientes también esperan controles de DNS inverso oportunos para aplicaciones alojadas y cargas de trabajo de correo. La automatización es importante porque las grandes plataformas de nube y alojamiento gestionan inventarios tanto de IPv4 como de IPv6. Las plataformas de arrendamiento de direcciones IP son otro grupo de clientes emergente, particularmente donde la reputación de las direcciones requiere una supervisión cuidadosa. La investigación respaldada por la NSF sobre la exposición a listas de bloqueo en prefijos IPv4 arrendados refuerza la necesidad de controles más sólidos en esta área. Las empresas con espacio de direcciones públicas dedicado y los proveedores de servicios gestionados completan la base de clientes. El Mercado de Servicios Gestionados de DNS Inverso ofrece a cada uno de estos grupos una ruta diferente para utilizar el soporte automatizado.

Por Modelo de Implementación:
La Entrega en la Nube Consolida su Posición DominanteLa implementación basada en la nube representó el 69,48% de los ingresos de 2026 y se proyecta que crezca a un CAGR del 15,63% hasta 2032. Este modelo ofrece la administración de DNS inverso a través de portales alojados, APIs y capas de política compartida. Es adecuado para clientes que desean una configuración rápida sin necesidad de mantener una infraestructura especializada de gestión de DNS. Las interfaces centralizadas son valiosas cuando las direcciones IP están distribuidas en diferentes ubicaciones y entornos de nube. La entrega en la nube también se adapta a los flujos de trabajo automatizados que crean cargas de trabajo y recursos de red bajo demanda. La combinación de la mayor participación y la expansión proyectada más rápida muestra que este modelo es importante para el tamaño del Mercado de Servicios Gestionados de DNS Inverso. Proporciona a los proveedores una ruta escalable para apoyar a clientes con inventarios de IP cambiantes.
Cloudflare puso a disposición general el DNS Interno en julio de 2026 con un plano de control unificado para DNS público y privado, una API compartida, registros de auditoría y controles de política. Este desarrollo muestra cómo las plataformas de DNS están combinando entornos administrativos separados. La implementación en las instalaciones sigue siendo relevante para agencias gubernamentales, contratistas de defensa y organizaciones de salud con estrictas necesidades de residencia de datos. La implementación híbrida vincula la infraestructura heredada con los servicios basados en la nube y requiere una coordinación cuidadosa para evitar conflictos de registros. Infoblox lanzó una integración con Amazon VPC IPAM en noviembre de 2025 para sincronizar las asignaciones de direcciones entre entornos en las instalaciones y AWS. Tales integraciones pueden reducir el trabajo de reconciliación que conduce a errores en los registros inversos.
Por Tamaño de Organización:
La Escala Empresarial Domina Mientras las PYMEs Registran el Crecimiento Más RápidoLas grandes empresas representaron el 71,54% de los ingresos en 2026. Sus carteras de direcciones públicas, infraestructura distribuida y actividad de correo electrónico de alto volumen crean una necesidad clara de operaciones controladas de DNS inverso. Muchas tienen funciones formales de seguridad, redes y cumplimiento que requieren una administración documentada. Estas organizaciones también pueden utilizar integraciones avanzadas con plataformas de gestión de direcciones IP y monitoreo de seguridad. Su escala respalda contratos recurrentes para servicios de monitoreo, delegación y remediación. El Mercado de Servicios Gestionados de DNS Inverso está, por tanto, anclado por clientes más grandes que gestionan numerosas unidades de negocio y entornos de red. La calidad del servicio, la auditabilidad y la profundidad de integración son factores de compra importantes para este grupo. El mercado de servicios gestionados de DNS inverso favorece, por tanto, a los proveedores que pueden adaptarse a los procesos de control empresarial establecidos.
Se proyecta que las PYMEs se expandan a un CAGR del 16,24% hasta 2032. Los modelos operativos centrados en la nube exponen a las organizaciones más pequeñas a cargas de trabajo de IP pública incluso cuando carecen de ingenieros de DNS especializados. Los proveedores de servicios gestionados pueden incluir el DNS inverso junto con el alojamiento, la conectividad, la seguridad y el soporte de correo electrónico. Esto puede hacer que el servicio sea accesible sin requerir que una PYME opere una función de administración de DNS separada. Las guías claras y las funciones de autoservicio son importantes porque el DNS inverso no siempre es familiar para los compradores no técnicos. El ritmo proyectado más rápido refleja una necesidad creciente de soporte operativo a medida que las empresas más pequeñas utilizan más aplicaciones en la nube. Los proveedores que simplifican la configuración y el monitoreo están bien posicionados para atender a este grupo.
Por Industria de Usuario Final:
Las Telecomunicaciones Lideran Mientras Aumenta la Urgencia de Cumplimiento en SaludTI y Telecomunicaciones representaron el 31,66% de los ingresos de 2026. Los operadores de telecomunicaciones y los proveedores de servicios de Internet adquieren capacidades de DNS inverso para rangos de direcciones que sirven a grandes poblaciones de suscriptores y clientes. Los equipos de TI empresarial también necesitan el servicio en recursos de nube, centros de datos y aplicaciones orientadas al exterior. El correo electrónico transaccional y el monitoreo de abusos refuerzan la demanda de una alineación fiable de DNS directo e inverso. El segmento se beneficia de equipos de operaciones de red establecidos que comprenden la configuración PTR y la delegación. También tiene un vínculo operativo directo con la propiedad del espacio de direcciones públicas. Esto hace de TI y Telecomunicaciones una fuente duradera de demanda de servicios gestionados.
Se proyecta que la industria de salud y ciencias de la vida se expanda a un CAGR del 14,37% hasta 2032. El sector gestiona comunicaciones clínicas, administrativas y con pacientes que requieren operaciones de correo electrónico seguras y fiables. Las organizaciones también manejan sistemas con estrictos requisitos de privacidad y operativos. El DNS inverso gestionado puede apoyar un control más sólido de la infraestructura de envío y una atribución más clara en las operaciones de seguridad. El sector de Banca, Servicios Financieros y Seguros (BFSI) requiere una atención similar porque las frecuentes comunicaciones con clientes y las medidas antiphishing aumentan la importancia de una configuración fiable del remitente. El Gobierno y el Sector Público, el Comercio Minorista y el Comercio Electrónico, y la Manufactura Industrial también contribuyen a la demanda a medida que centralizan la gestión de direcciones IP. Estos sectores pueden adoptar servicios gestionados cuando las prácticas fragmentadas a nivel de sitio se vuelven difíciles de mantener. El Mercado de Servicios Gestionados de DNS Inverso puede apoyar este cambio centralizando las tareas rutinarias sin eliminar la responsabilidad local.
Análisis Geográfico
Mercado de Servicios Gestionados de DNS Inverso en América del Norte
América del Norte concentró el 38,64% de los ingresos de 2026 y sigue siendo el mayor contribuyente regional al Mercado de Servicios Gestionados de DNS Inverso. La región cuenta con una gran concentración de titulares de direcciones registradas en ARIN, operaciones de correo electrónico empresarial y proveedores de infraestructura gestionada. Su base técnica favorece la adopción temprana de controles centralizados de IP y DNS. APNIC informó que las economías de ARIN alcanzaron una capacidad IPv6 del 52% en abril de 2025, por encima de la cifra global del 40%. Estados Unidos se beneficia de amplios ecosistemas de nube, alojamiento y ciberseguridad. Canadá y México ofrecen demanda adicional a medida que las inversiones en la nube amplían la necesidad de operaciones de IP coordinadas.
Mercado de Servicios Gestionados de DNS Inverso en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,82% hasta 2032 y presenta las perspectivas regionales más favorables. India y Japón registraron tasas de capacidad IPv6 del 78,16% y el 58,2%, respectivamente, en abril de 2025. Esto genera en la región una creciente necesidad de planificación de zonas inversas en grandes despliegues de IPv6. La expansión de la nube, el comercio electrónico transfronterizo y la banca digital también incrementan el volumen de comunicaciones con clientes que dependen de una infraestructura de envío confiable. El tamaño del Mercado de Servicios Gestionados de DNS Inverso en la región está respaldado por organizaciones que necesitan coordinar recursos de IP públicos en entornos de rápida evolución. Las plataformas gestionadas pueden atender esta necesidad mediante delegación automatizada, monitoreo y controles compartidos.
Mercado de Servicios Gestionados de DNS Inverso en EMEA y América del Sur
Europa es una región madura donde las necesidades de gobernanza de DNS y residencia de datos respaldan la inversión continua en operaciones gestionadas. El Centro Común de Investigación de la Comisión Europea registró una tasa promedio de validación DNSSEC del 49,4% en los estados miembros de la UE en el tercer trimestre de 2025. Alemania, el Reino Unido y Francia lideran la demanda regional debido a sus amplias bases de servicios empresariales y digitales. América del Sur se está desarrollando a medida que los proveedores de servicios de Internet regionales formalizan los procesos de aprovisionamiento de IPv6 y PTR. Oriente Medio está ganando impulso a través de programas de transformación digital en Arabia Saudita y los Emiratos Árabes Unidos. África sigue siendo la región más pequeña, con demanda concentrada en Sudáfrica, Egipto y corredores urbanos de telecomunicaciones.
Panorama Competitivo
Concentración del Mercado
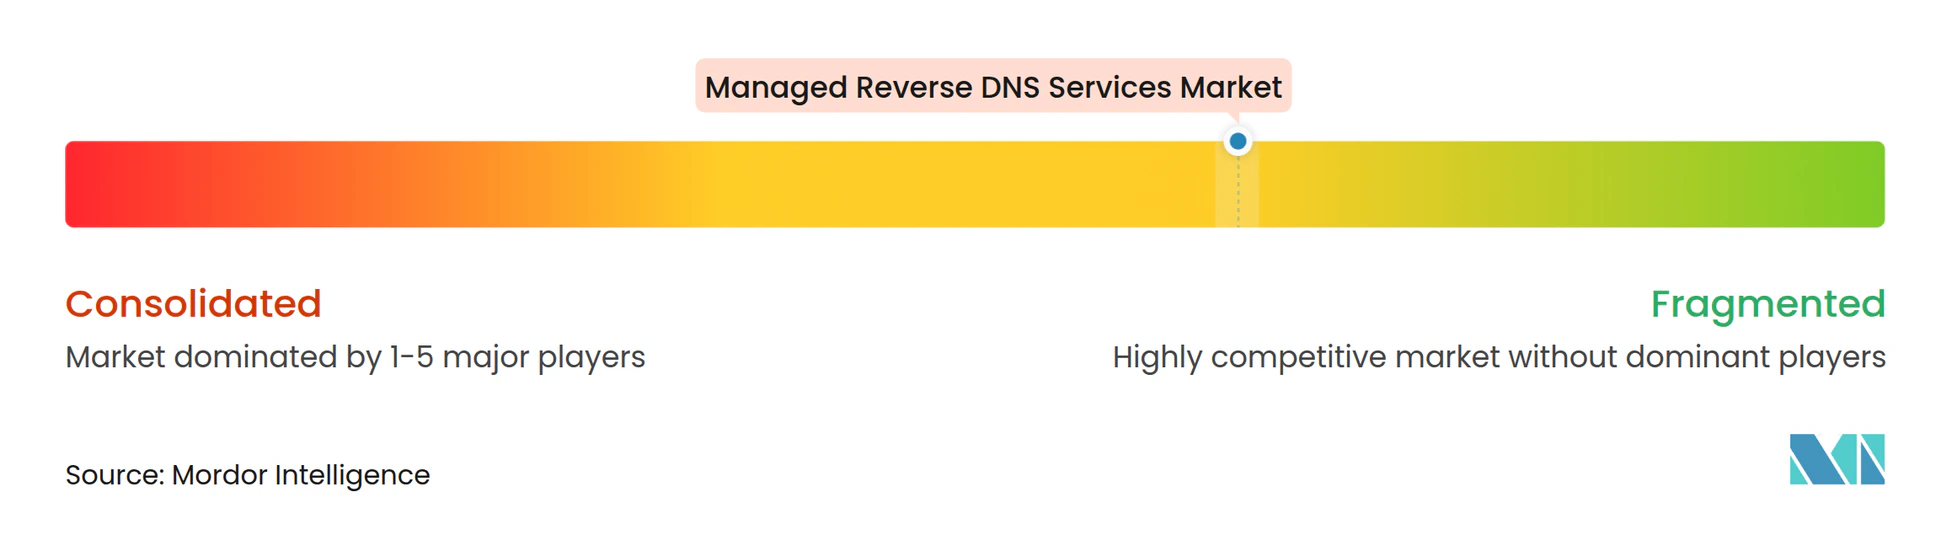
El Mercado de Servicios Gestionados de DNS Inverso está moderadamente fragmentado porque los amplios proveedores de nube y seguridad compiten con especialistas en gestión de DNS e IP. Cloudflare, Amazon Web Services, Microsoft y Akamai incluyen capacidades de DNS dentro de carteras más amplias de infraestructura y seguridad. Infoblox, IPXO y Tiggee atienden a compradores que buscan funciones más especializadas de DNS, gestión de direcciones IP o DNS inverso. Las carteras integradas pueden atraer a clientes empresariales que prefieren menos sistemas administrativos. Los especialistas pueden competir mediante automatización enfocada, modelos de servicio más flexibles y soporte para casos de uso específicos. La propiedad de la autoridad de DNS inverso por parte de los titulares de direcciones IP y los registros regionales limita la consolidación completa. Los proveedores aún deben trabajar con las partes que controlan los bloques de direcciones y los derechos de delegación.
Akamai lanzó la Gestión de Postura de DNS en junio de 2025 con visibilidad multinube, monitoreo en tiempo real e integraciones con Splunk, Google Security Operations y Microsoft Sentinel. El lanzamiento muestra un movimiento hacia servicios de gobernanza de DNS que conectan a los equipos operativos y de seguridad. Infoblox informó en noviembre de 2025 que había superado los 200 clientes de DDI Universal y anunció integraciones en la nube para apoyar la transformación de redes. Su integración con AWS IPAM también ilustra el valor de los datos de direcciones sincronizados en operaciones híbridas. El lanzamiento del DNS Interno de Cloudflare en julio de 2026 también reunió el DNS público y privado en un único entorno de control. Estos movimientos sitúan la gestión de DNS inverso dentro de una estrategia de plataforma más amplia.
Las oportunidades comerciales permanecen en el aprovisionamiento automatizado de zonas inversas IPv6, la gestión de reputación de arrendamiento de IP y los servicios orientados al cumplimiento para clientes regulados. Los proveedores de telecomunicaciones necesitan herramientas escalables a medida que se expanden las implementaciones de IPv6. Las plataformas de arrendamiento necesitan procesos PTR y de reputación más sólidos donde los historiales de direcciones puedan afectar la confianza. Los clientes del sector sanitario y financiero pueden buscar mejores controles para la infraestructura de correo y red orientada al público. Los proveedores más pequeños, incluidos ClouDNS, DNSimple, EuroDNS, No-IP y Netriplex, atienden a clientes que necesitan portales más simples y precios de autoservicio. El conocimiento de los estándares sigue siendo importante porque las políticas de ICANN y las prácticas de delegación basadas en RFC dan forma al entorno operativo. El panorama competitivo respalda un perfil de concentración moderada en lugar del dominio de un pequeño grupo de proveedores.
Líderes de la Industria de Servicios Gestionados de DNS Inverso
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Neustar Security Services, LLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de DNS Inverso Empresas cubiertas en este informe
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Neustar Security Services, LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Oracle America, Inc.
- Tiggee LLC
- DigiCert, Inc.
- Vercara, LLC
- GoDaddy Inc.
- Infoblox Inc.
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- IPXO UAB
- Netriplex, LLC
- EuroDNS S.A.
- Corporation Service Company
- Open-Xchange AG
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de DNS Inverso
- Agosto de 2026: IPXO consolidó el arrendamiento, la gestión, el monitoreo y la monetización de IP en una única plataforma conectada con nuevos planes de suscripción y un modelo de uso basado en tokens, reposicionándose de un mercado de arrendamiento a una plataforma integrada de gestión de IP con aprovisionamiento PTR y gestión de reputación integrados.
- Julio de 2026: Cloudflare lanzó el DNS Interno como disponible de forma general, unificando el DNS público y privado en un único plano de control con una API compartida, registro de auditoría y capa de política, eliminando la infraestructura separada que anteriormente se requería para gestionar el DNS interno y externo.
- Junio de 2026: Amazon Route 53 Global Resolver añadió el intercambio de vistas de DNS entre cuentas de AWS a través del Administrador de Acceso a Recursos de AWS, permitiendo a las organizaciones centralizar la gestión de registros PTR y DNS en estructuras de cuentas distribuidas sin transferir la propiedad de la zona.
- Abril de 2026: Cloudflare y GoDaddy anunciaron una asociación estratégica que respalda los estándares de Servicio de Nombres de Agentes y Autenticación de Bots Web, integrando la verificación de identidad de rastreadores de inteligencia artificial con la infraestructura de DNS y señalando un nuevo caso de uso que requiere aprovisionamiento PTR y FCrDNS para direcciones IP operadas por agentes de inteligencia artificial.
Alcance del Informe Global del Mercado de Servicios Gestionados de DNS Inverso
El mercado de servicios gestionados de DNS inverso comprende ofertas externalizadas en las que un proveedor aloja, configura, monitorea y mantiene registros de DNS inverso (PTR) que mapean las direcciones IP de vuelta a nombres de dominio. Estos servicios apoyan la entregabilidad del correo electrónico, la prevención de spam y suplantación de identidad, el diagnóstico de redes y la gestión adecuada de la reputación de las direcciones IP en entornos IPv4 e IPv6.
El Informe del Mercado de Servicios Gestionados de DNS Inverso está segmentado por Tipo de Servicio (Estrategia y Evaluación Gestionada de DNS Inverso, Diseño y Delegación Gestionada de Zonas de DNS Inverso, Aprovisionamiento y Administración Gestionada de Registros PTR, Validación FCrDNS Gestionada y Monitoreo Continuo, Servicios Gestionados de Entregabilidad de Correo Electrónico y Reputación de IP, Servicios Gestionados de DNS Inverso IPv6, Servicios Gestionados de Seguridad de DNS Inverso y DNSSEC, y Otros Tipos de Servicio), Familia de Direcciones (DNS Inverso IPv4 y DNS Inverso IPv6), Tipo de Cliente (Propietarios de Redes IP y Proveedores de Servicios de Internet, Proveedores de Nube y Alojamiento, Plataformas de Arrendamiento de Direcciones IP, Empresas con Espacio de IP Público Dedicado y Proveedores de Servicios Gestionados), Modelo de Implementación (Basado en la Nube, En las Instalaciones e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Estrategia y Evaluación Gestionada de DNS Inverso |
| Diseño y Delegación Gestionada de Zonas de DNS Inverso |
| Aprovisionamiento y Administración Gestionada de Registros PTR |
| Validación FCrDNS Gestionada y Monitoreo Continuo |
| Servicios Gestionados de Entregabilidad de Correo Electrónico y Reputación de IP |
| Servicios Gestionados de DNS Inverso IPv6 |
| Servicios Gestionados de Seguridad de DNS Inverso y DNSSEC |
| Otros Tipos de Servicio |
| DNS Inverso IPv4 |
| DNS Inverso IPv6 |
| Propietarios de Redes IP y Proveedores de Servicios de Internet |
| Proveedores de Nube y Alojamiento |
| Plataformas de Arrendamiento de Direcciones IP |
| Empresas con Espacio de IP Público Dedicado |
| Proveedores de Servicios Gestionados |
| Basado en la Nube |
| En las Instalaciones |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Estrategia y Evaluación Gestionada de DNS Inverso | |
| Diseño y Delegación Gestionada de Zonas de DNS Inverso | ||
| Aprovisionamiento y Administración Gestionada de Registros PTR | ||
| Validación FCrDNS Gestionada y Monitoreo Continuo | ||
| Servicios Gestionados de Entregabilidad de Correo Electrónico y Reputación de IP | ||
| Servicios Gestionados de DNS Inverso IPv6 | ||
| Servicios Gestionados de Seguridad de DNS Inverso y DNSSEC | ||
| Otros Tipos de Servicio | ||
| Por Familia de Direcciones | DNS Inverso IPv4 | |
| DNS Inverso IPv6 | ||
| Por Tipo de Cliente | Propietarios de Redes IP y Proveedores de Servicios de Internet | |
| Proveedores de Nube y Alojamiento | ||
| Plataformas de Arrendamiento de Direcciones IP | ||
| Empresas con Espacio de IP Público Dedicado | ||
| Proveedores de Servicios Gestionados | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En las Instalaciones | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de DNS inverso?
Se proyecta que el tamaño del mercado de servicios gestionados de DNS inverso se expanda de 283,21 millones de USD en 2026 a 331,62 millones de USD en 2027, y a 597,18 millones de USD para 2032, registrando un CAGR del 12,48% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios gestionados de DNS inverso?
La demanda está respaldada por la adopción de la nube, los controles de entregabilidad del correo electrónico, la implementación de IPv6 y la necesidad de una atribución fiable de direcciones IP en las operaciones de seguridad.
¿Qué tipo de servicio tiene la mayor participación de los ingresos de DNS inverso gestionado?
El Aprovisionamiento y Administración Gestionada de Registros PTR representó el 26,73% de los ingresos en 2026.
¿Qué modelo de implementación lidera la adopción de DNS inverso gestionado?
La implementación basada en la nube representó el 69,48% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 15,63% hasta 2032.
¿Qué región tiene las perspectivas más rápidas para los servicios gestionados de DNS inverso?
Se proyecta que Asia-Pacfico se expanda a un CAGR del 15,82% hasta 2032, respaldado por la adopción de IPv6 y la expansión de la infraestructura en la nube.
¿Qué sector de usuario final tiene la expansión proyectada más rápida?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 14,37% hasta 2032 a medida que las organizaciones buscan controles fiables para las comunicaciones y las operaciones de red.