
Tamaño y Participación del Mercado de Servicios de Red de Campus Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 32.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 46.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.92 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Red de Campus Gestionados por Mordor Intelligence
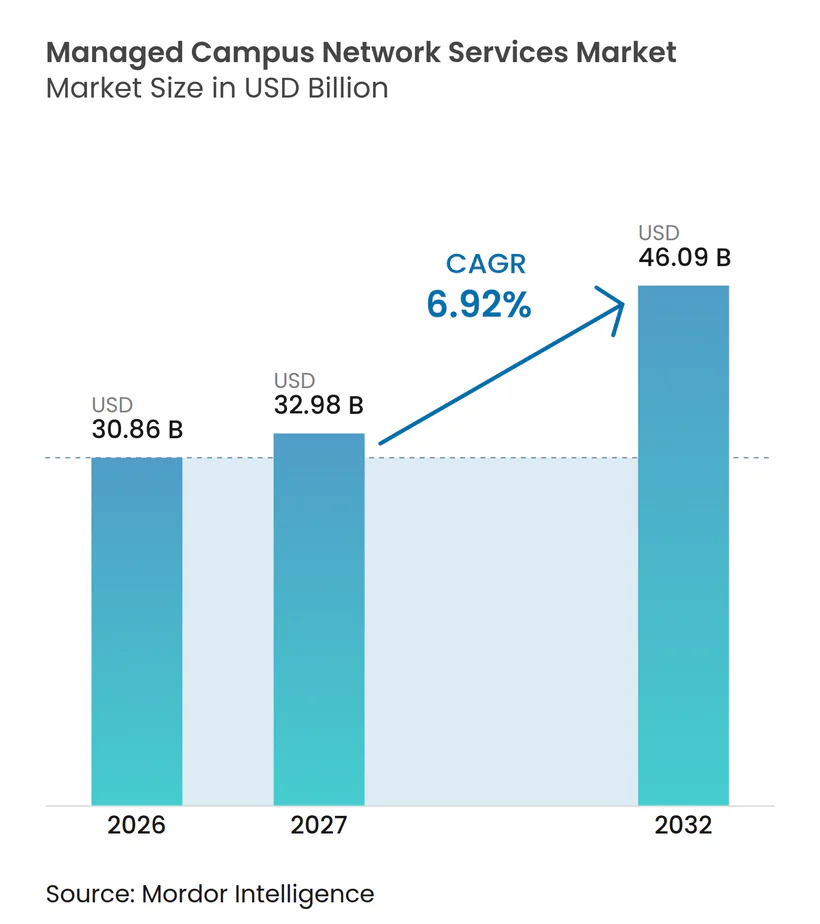
El tamaño del mercado de servicios de red de campus gestionados fue valorado en 30,86 mil millones de USD en 2026 y se proyecta que crezca desde 32,98 mil millones de USD en 2027 hasta 46,09 mil millones de USD para 2032, registrando un CAGR del 6,92% durante el período de pronóstico (2027-2032). La demanda está migrando desde la operación individual de entornos LAN, WLAN y de borde de forma interna hacia el uso de proveedores que gestionan estos entornos como un servicio continuo. La modernización de redes se ha vinculado estrechamente con la implementación de inteligencia artificial, IoT y la nube, lo que incrementa el valor de la conectividad confiable y las operaciones centralizadas. Cisco informó en junio de 2025 que el 97% de los líderes sénior de TI y negocios encuestados consideraban una red modernizada como crítica para los despliegues de inteligencia artificial, IoT y la nube, mientras que el 91% planeaba aumentar la participación de redes en sus presupuestos de TI. Los proveedores están respondiendo con opciones de seguridad gestionada, AIOps y suscripción que reducen la necesidad de que los clientes ensamblen equipos separados de tecnología y operaciones. El mercado de servicios de red de campus gestionados se beneficia, por tanto, de un cambio en la adquisición hacia el soporte continuo de rendimiento, visibilidad y cumplimiento normativo.
Conclusiones Clave del Informe
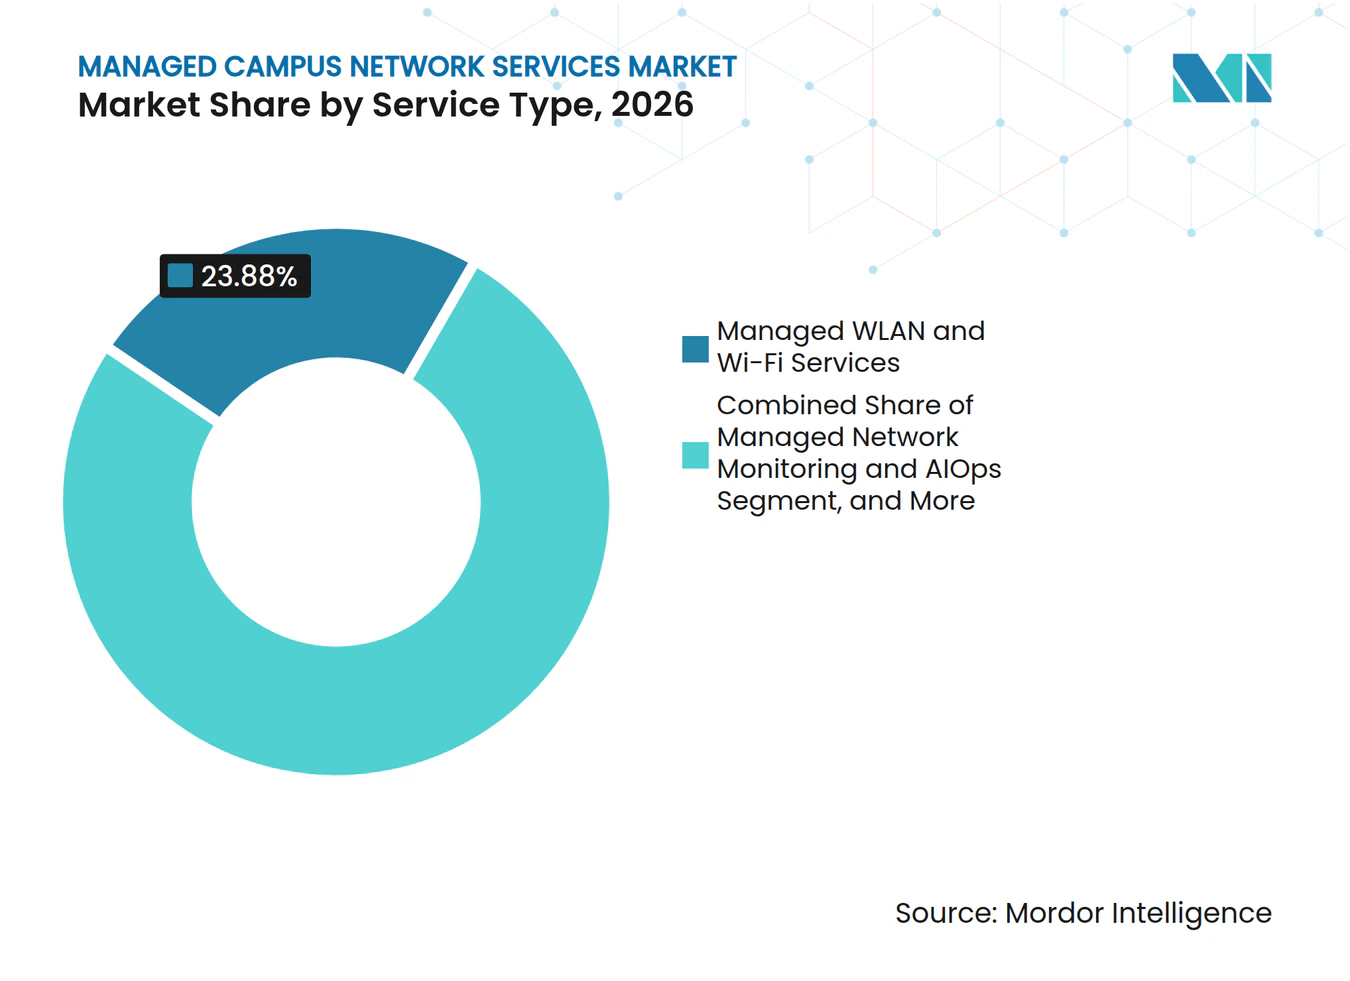
- Por tipo de servicio, los Servicios WLAN y Wi-Fi Gestionados representaron el 23,88% de la participación del mercado de servicios de red de campus gestionados en 2026, mientras que los Servicios de Campus 5G Privado Gestionado se proyecta que se expandan a un CAGR del 7,26% hasta 2032.
- Por modelo comercial, los Servicios Totalmente Gestionados representaron el 44,66% de los ingresos en 2026, mientras que la Red como Servicio se proyecta que se expanda a un CAGR del 7,21% hasta 2032.
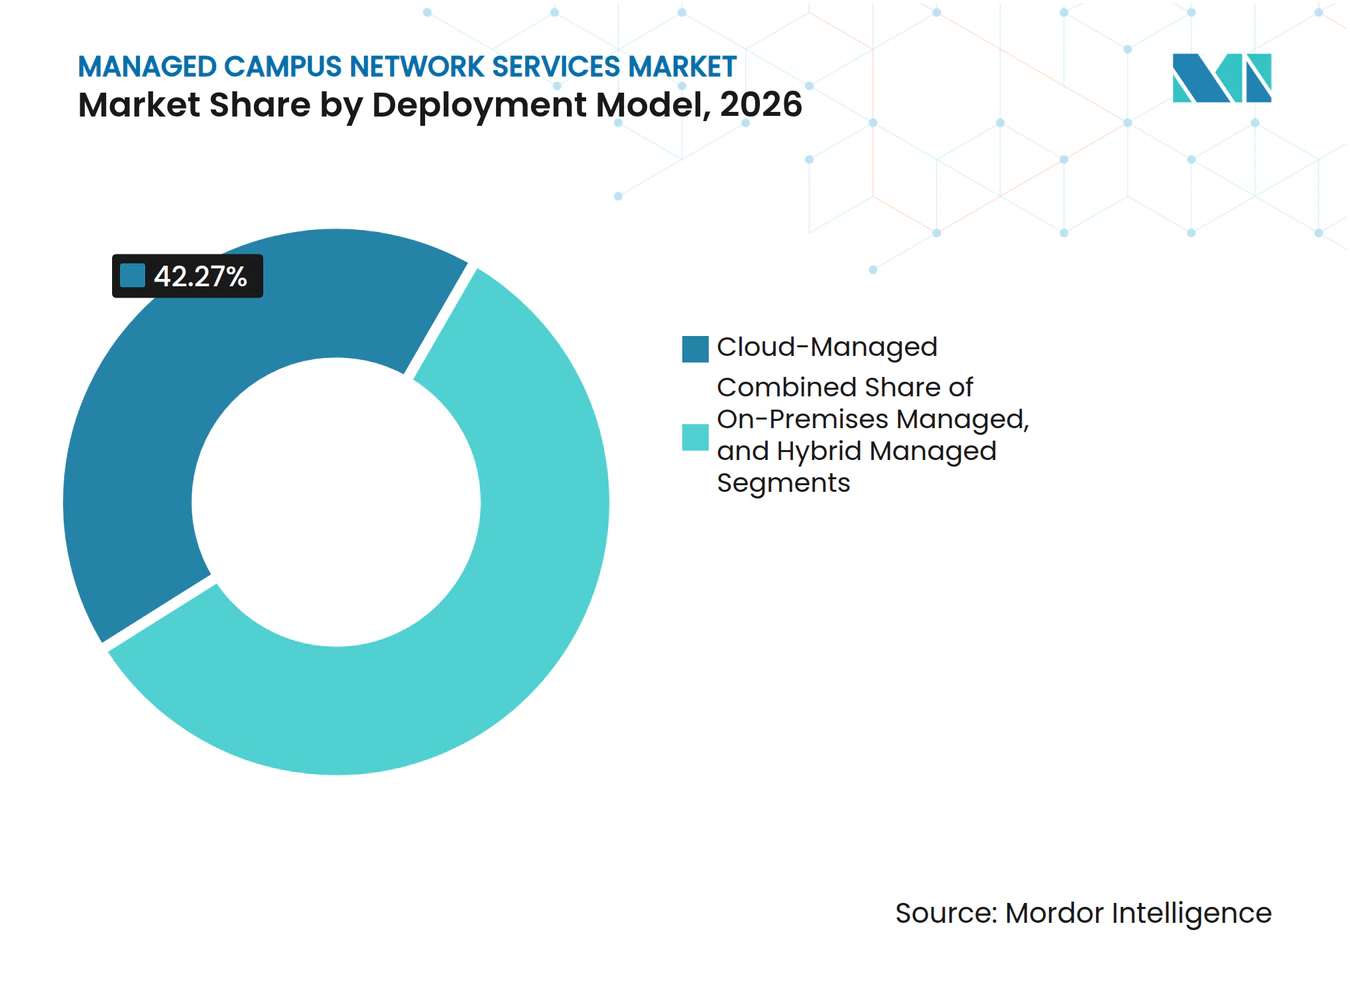
- Por modelo de implementación, las implementaciones Gestionadas en la Nube representaron el 42,27% de la participación del mercado de servicios de red de campus gestionados en 2026, y se proyecta que se expandan a un CAGR del 7,57% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 74,33% de los ingresos en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 7,18% hasta 2032.
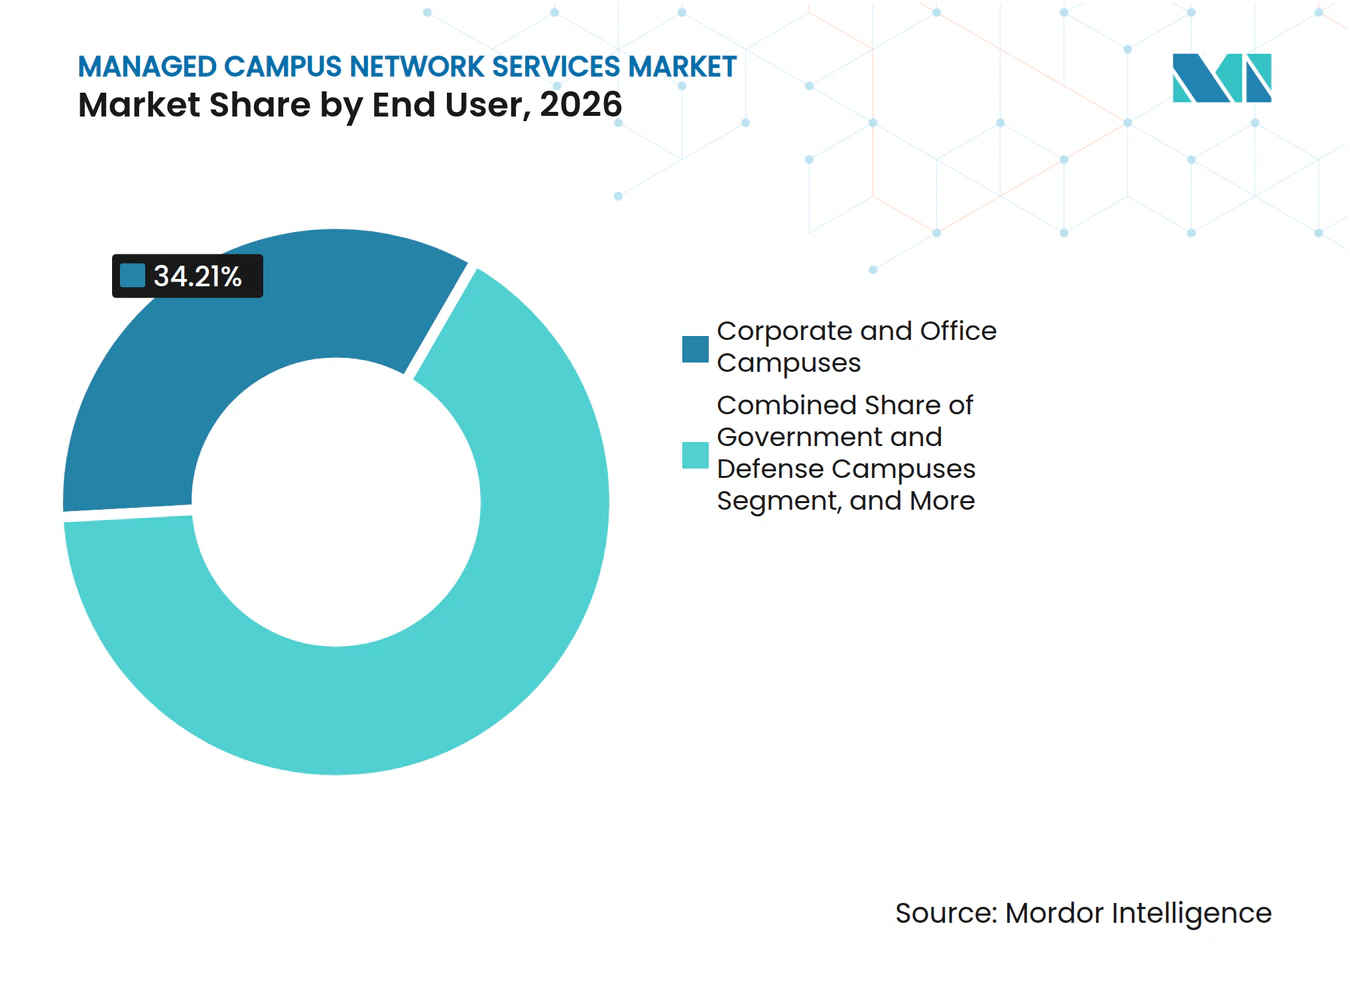
- Por usuario final, los Campus Corporativos y de Oficinas representaron el 34,21% de los ingresos en 2026, mientras que los Campus de Manufactura e Industriales se proyecta que se expandan a un CAGR del 7,39% hasta 2032.
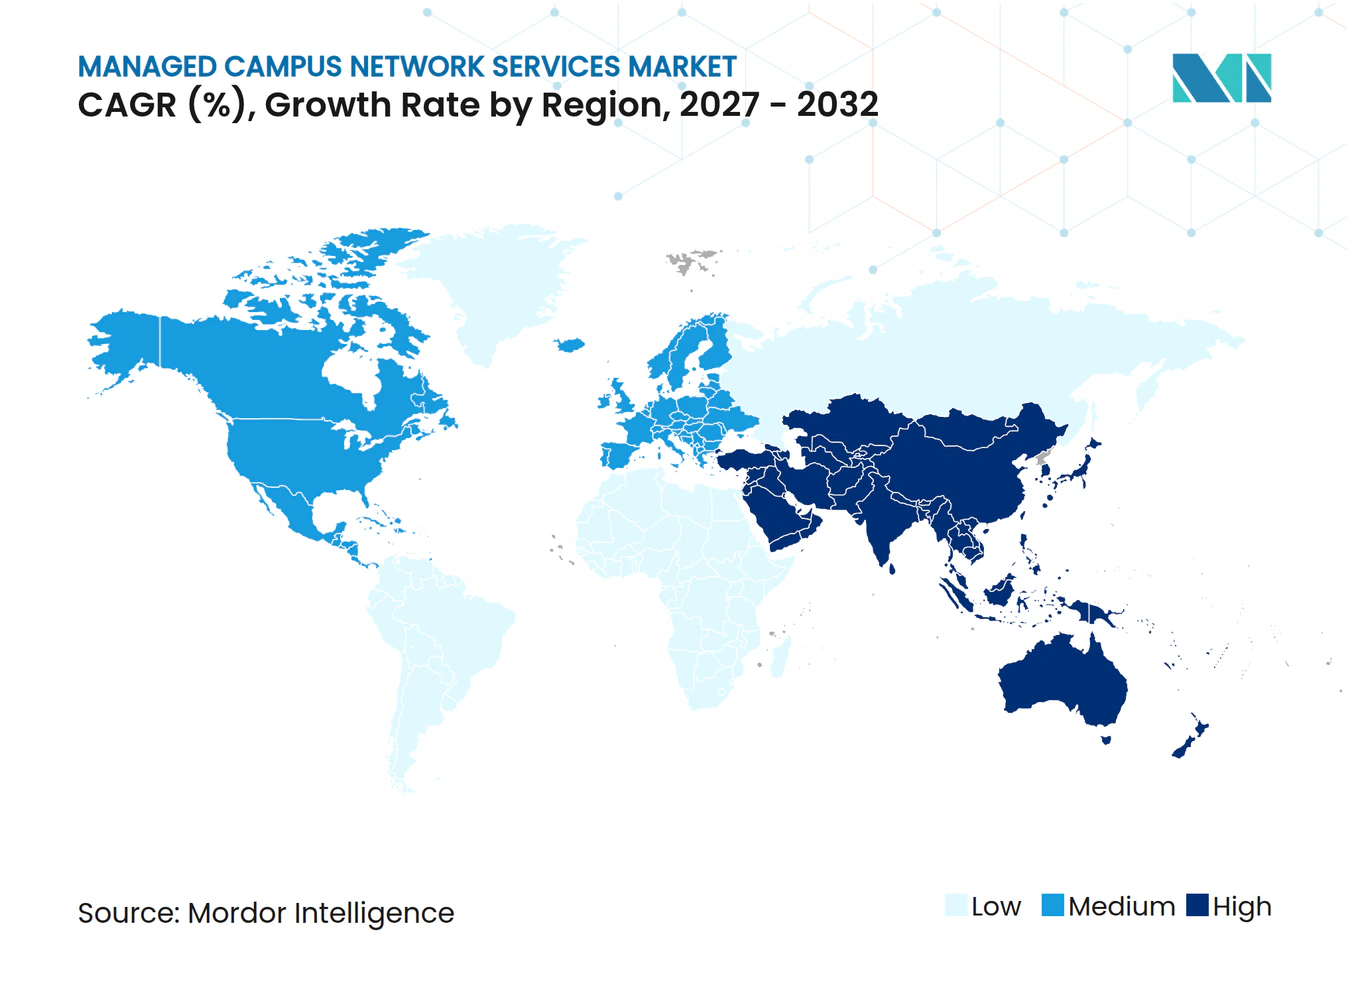
- Por geografía, América del Norte representó el 37,77% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 7,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Red de Campus Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Trabajo Híbrido y Experiencia de Usuario Distribuida | +2.1% | Global, con mayor adopción en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Crecimiento del Tráfico de Nube y SaaS en Redes de Campus | +1.8% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguridad, Confianza Cero y Cumplimiento Normativo | +1.4% | Global, con mayor presión regulatoria en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Operaciones de Red | +0.9% | Global, con la presión más aguda en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Automatización de Redes Impulsada por Inteligencia Artificial y Operaciones Predictivas | +0.8% | Global, con Asia-Pacífico y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Adopción de Red de Campus como Servicio Basada en Suscripción | +0.7% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Trabajo Híbrido y Experiencia de Usuario Distribuida
El trabajo híbrido está cambiando lo que el mercado de servicios de red de campus gestionados debe proporcionar y quién debe operarlo. Cuando los empleados se desplazan entre oficinas, hogares y ubicaciones de clientes, el rendimiento de la red debe evaluarse en la capa de aplicación y no solo en los conmutadores de acceso o los controladores inalámbricos. Esto favorece a los proveedores que pueden monitorear la experiencia del usuario en múltiples sitios y mantener las operaciones a todas horas. El mercado de servicios de red de campus gestionados se apoya en la necesidad de conectar la red de campus con el rendimiento de la WAN y la visibilidad de las aplicaciones. Cisco encontró que la modernización de redes es central para las organizaciones que persiguen programas de nube, inteligencia artificial e IoT, lo que convierte la experiencia del usuario en una preocupación operativa más amplia.[1] Las organizaciones con múltiples ubicaciones pueden utilizar servicios gestionados para aplicar un estándar de experiencia más consistente sin necesidad de crear grandes equipos internos de monitoreo.
Crecimiento del Tráfico de Nube y SaaS en Redes de Campus
Las aplicaciones en la nube y las plataformas SaaS están creando patrones de tráfico que están remodelando el mercado de servicios de red de campus gestionados. Cisco y Foundry informaron en junio de 2025 que el tráfico impulsado por inteligencia artificial en redes de campus y sucursales había aumentado un 34% durante los 12 meses anteriores, y los encuestados esperaban un aumento adicional del 96% durante el año siguiente. El tráfico de colaboración, software empresarial y plataformas en la nube a menudo viaja más allá de la red troncal del campus, por lo que el monitoreo local por sí solo puede no reflejar la experiencia del usuario. Los proveedores gestionados pueden combinar SD-WAN, telemetría en la nube y AIOps para identificar problemas a lo largo de estas rutas. Las actualizaciones a Wi-Fi 7 y las renovaciones de conmutadores también incrementan la necesidad de planificación del ciclo de vida, configuración y soporte continuo. Este cambio en el tráfico otorga al mercado de servicios de red de campus gestionados una base de demanda continua en lugar de una oportunidad puntual de reemplazo de equipos.
Requisitos de Ciberseguridad, Confianza Cero y Cumplimiento Normativo
Las redes de campus constituyen una superficie de ataque importante en el mercado de servicios de red de campus gestionados, lo que convierte los servicios de seguridad en parte de la decisión más amplia de externalización. Cisco informó que el 73% de las organizaciones encuestadas ya enfrentaban, o esperaban enfrentar en 24 meses, limitaciones de capacidad en campus y sucursales relacionadas en parte con la inspección de seguridad y la aplicación de políticas. La segmentación de confianza cero requiere autenticación de dispositivos, separación de políticas y actualizaciones frecuentes a medida que cambian los inventarios de dispositivos. Kyndryl lanzó servicios SASE de extremo a extremo con Palo Alto Networks en febrero de 2025, combinando acceso de confianza cero, SD-WAN y capacidades de seguridad gestionada las 24 horas del día, los 7 días de la semana. Los requisitos de NIS2 en Europa y los requisitos FIPS 140-2 para algunos despliegues del gobierno de los Estados Unidos añaden valor de adquisición para los proveedores que pueden documentar operaciones conformes. Las necesidades de seguridad y cumplimiento normativo, por tanto, amplían los contratos gestionados más allá de la disponibilidad básica de la red.
Escasez de Talento Especializado en Operaciones de Red
La escasez de talento en operaciones de red incrementa el atractivo de los modelos operativos externos en el mercado de servicios de red de campus gestionados. Expereo informó en septiembre de 2025 que el 39% de las organizaciones globales tenían dificultades para encontrar o retener talento en redes, mientras que el 45% planeaba depender más de proveedores externos para abordar esa brecha.[2] Las habilidades requeridas ahora se extienden más allá del enrutamiento y la conmutación hacia el diseño nativo en la nube, las herramientas de AIOps y la integración de OT y TI. Los equipos internos pueden encontrar difícil mantener estas capacidades en cada ubicación de campus y en cada generación tecnológica. Los proveedores que utilizan centros de operaciones de red asistidos por inteligencia artificial pueden automatizar el triaje rutinario de incidentes y el mantenimiento predictivo, mientras que los especialistas abordan problemas más complejos. Esta restricción de mano de obra apoya al mercado de servicios de red de campus gestionados en organizaciones que necesitan acceso a habilidades escasas sin ampliar los equipos técnicos permanentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Integración de Infraestructura Heredada y Entornos Brownfield | -0.5% | Global, más aguda en economías maduras como América del Norte y Europa | Mediano plazo (2-4 años) |
| Soberanía de Datos y Dependencia Operativa de Terceros | -0.4% | Europa y Asia-Pacífico, con relevancia creciente en América del Norte | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad en Entornos Multifabricante | -0.3% | Global | Largo plazo (≥ 4 años) |
| Límites de Servicio Poco Claros y Escalada Inesperada de Tarifas | -0.2% | Global, con mayor efecto en las pequeñas y medianas empresas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Integración de Infraestructura Heredada y Entornos Brownfield
Los entornos de campus brownfield pueden ralentizar la incorporación de servicios gestionados en el mercado de servicios de red de campus gestionados porque contienen varias generaciones de equipos de conmutación, WLAN y seguridad. Los sistemas OT heredados, las configuraciones de VLAN propietarias y la documentación faltante pueden requerir un descubrimiento prolongado antes de que un proveedor pueda asumir la responsabilidad operativa. Ciena señaló en 2025 que los operadores pueden no ser capaces de localizar todos los equipos que entregan circuitos en un entorno heredado, y que mantener la continuidad del servicio añade riesgo técnico y financiero. Estas condiciones pueden ampliar el alcance, aumentar la exposición al SLA y retrasar el reconocimiento de ingresos en contratos que inicialmente parecen estandarizados. Las migraciones por fases que utilizan monitoreo en la nube y descubrimiento asistido por inteligencia artificial pueden reducir la necesidad de un reemplazo completo antes de que comiencen las operaciones de servicio. Los modelos co-gestionados siguen siendo relevantes donde los campus de manufactura y gobierno necesitan una transición gradual desde las operaciones internas.
Soberanía de Datos y Dependencia Operativa de Terceros
Las normas de soberanía de datos pueden limitar las plataformas uniformes de gestión de redes globales en el mercado de servicios de red de campus gestionados, particularmente en Europa y partes de Asia-Pacífico. La telemetría procesada en otra jurisdicción puede generar preocupaciones regulatorias y contractuales para clientes de servicios financieros, atención médica, defensa y gobierno. HPE introdujo opciones de implementación en nube privada virtual dedicada al cliente y en instalaciones locales desconectadas para HPE Aruba Networking Central en abril de 2025, incluyendo hardware certificado FIPS 140-2 para requisitos gubernamentales.[3] Estas opciones demuestran que los proveedores deben adaptar sus operaciones, la residencia de datos y los controles de seguridad a los requisitos locales. Los clientes también se mantienen cautelosos cuando terceros reciben acceso operativo a entornos sensibles. Esta fricción no elimina la demanda de gestión externa, pero aumenta la complejidad contractual y apoya los modelos de implementación híbridos y soberanos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El 5G Privado Impulsa el Crecimiento Mientras el Wi-Fi Ancla el Volumen
Los Servicios WLAN y Wi-Fi Gestionados representaron el 23,88% del tamaño del mercado de servicios de red de campus gestionados en 2026, respaldados por la amplia base instalada de puntos de acceso inalámbrico en campus corporativos, educativos y de atención médica. El segmento sigue siendo importante porque cada nuevo estándar Wi-Fi añade requisitos de planificación, coordinación de espectro, gestión de dispositivos y seguridad. Wi-Fi 7 hace que la operación de múltiples enlaces, la coordinación en la banda de 6 GHz y el despliegue más denso de puntos de acceso sean más relevantes para los equipos de red empresarial. El acuerdo de Cisco de enero de 2026 con la Universidad de Georgetown cubrió un gran despliegue de Wi-Fi 7 en aulas, dormitorios, estadios y múltiples campus. Dichos despliegues requieren configuración continua y monitoreo del rendimiento, lo que apoya las necesidades de gestión recurrente a medida que los clientes migran a estándares inalámbricos más nuevos.
Los Servicios de Campus 5G Privado Gestionado se proyecta que se expandan a un CAGR del 7,26% hasta 2032, convirtiéndolo en el tipo de servicio de más rápido crecimiento. La demanda es más fuerte en ubicaciones de manufactura, logística y gobierno que necesitan baja latencia, autenticación basada en SIM y cobertura inalámbrica dedicada. Un artículo de 2025 del FIR de la Universidad RWTH Aachen identificó el mantenimiento predictivo y los sistemas autónomos como casos de uso clave del 5G privado en entornos de producción.[4] GlobalLogic y Ericsson desplegaron una red 5G privada en la fábrica digital de Hitachi Rail de 307.000 pies cuadrados en Hagerstown en septiembre de 2025 para apoyar la automatización, la seguridad de los trabajadores y la industria. Los Servicios LAN Gestionados, los Servicios de Seguridad de Red Gestionados, los Servicios SD-Branch y SD-WAN Gestionados, el Monitoreo de Red Gestionado y AIOps, y los Servicios de Ciclo de Vida de Red Gestionados y Servicios Profesionales conforman la demanda restante, mientras que la seguridad y AIOps ganan importancia donde los clientes desean un modelo operativo único para conectividad, control de políticas y respuesta a incidentes.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo Comercial: Los Servicios Totalmente Gestionados Dominan Mientras la Red como Servicio Gana Impulso Estructural
Los Servicios Totalmente Gestionados representaron el 44,66% de la participación del mercado de servicios de red de campus gestionados en 2026. Este modelo deposita la mayor parte de la responsabilidad diaria en el proveedor y es adecuado para organizaciones con sitios complejos, personal interno limitado o expectativas de servicio estrictas. Las grandes organizaciones pueden utilizarlo para consolidar operaciones en muchos campus bajo un conjunto común de niveles de servicio. El enfoque también puede coordinar tareas de red, seguridad y ciclo de vida que de otro modo involucrarían equipos separados. NTT DATA y Cisco formaron una asociación en agosto de 2025 para proporcionar servicios de asesoría, infraestructura definida por software, adopción y servicios de red gestionados de extremo a extremo para organizaciones que modernizan arquitecturas heredadas para cargas de trabajo de inteligencia artificial.
La Red como Servicio se proyecta que se expanda a un CAGR del 7,21% hasta 2032. El modelo traslada a los clientes de grandes compras de red por adelantado hacia gastos operativos recurrentes, lo que puede facilitar la planificación de actualizaciones. Los acuerdos de suscripción pueden agrupar hardware, software, operaciones y soporte del ciclo de vida bajo un único acuerdo comercial. Esta estructura es relevante para los clientes que desean agregar sitios o renovar equipos sin negociar un proyecto separado cada vez. Los modelos de Servicios Co-Gestionados y de Solo Monitoreo y Notificación siguen siendo relevantes para los clientes que mantienen el control pero necesitan experiencia externa u observabilidad, particularmente en entornos brownfield donde la externalización total aún no es práctica.
Por Modelo de Implementación: La Gestión en la Nube Lidera tanto en Participación como en Crecimiento
Las implementaciones Gestionadas en la Nube representaron el 42,27% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 7,57% hasta 2032, convirtiéndolo en el segmento de implementación más grande y de más rápido crecimiento. Las plataformas en la nube permiten a los proveedores en el mercado de servicios de red de campus gestionados ofrecer visibilidad centralizada, actualizaciones de software, aprovisionamiento sin intervención manual y corrección automatizada en sitios distribuidos. Cisco introdujo estructuras gestionadas en la nube y capacidades de Sucursal Unificada en noviembre de 2025 para apoyar el despliegue automatizado y seguro en entornos empresariales distribuidos. HPE también amplió su cartera de redes nativas de inteligencia artificial en junio de 2026 en entornos de borde, campus, centros de datos y fábricas de inteligencia artificial. Estos desarrollos apoyan las operaciones gestionadas en la nube donde los clientes necesitan supervisión continua de seguridad y rendimiento.
Las implementaciones Gestionadas en Instalaciones Locales y Gestionadas de Forma Híbrida siguen siendo relevantes para entornos con aislamiento de red y organizaciones reguladas. Algunos usuarios de gobierno, servicios financieros y atención médica necesitan que la telemetría de red y los planos de control permanezcan dentro de límites técnicos y legales definidos. Las incorporaciones de HPE de abril de 2025 incluyeron opciones de implementación como SaaS en la nube, nube privada virtual del cliente, instalaciones locales y Red como Servicio. Los modelos híbridos combinan monitoreo basado en la nube y AIOps con controles locales, apoyando una migración gradual mientras una organización aborda los requisitos de cumplimiento normativo o reemplaza infraestructura más antigua. Estas alternativas preservan un papel para los proveedores que adaptan las operaciones en lugar de requerir un único enfoque de nube pública.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Grandes Empresas Establecen la Línea Base, las Pymes Impulsan el Margen
Las Grandes Empresas representaron el 74,33% de los ingresos en 2026, lo que refleja su presencia en múltiples sitios, plazos de contrato más largos y mayor complejidad de servicio. Un contrato que cubre muchos campus proporciona a un proveedor mayores ingresos por cliente que un conjunto de compromisos de un solo sitio. Las grandes organizaciones también necesitan una gestión consistente de políticas, seguridad y experiencia del usuario en todas las regiones. Su escala puede hacer que la gestión interna de la red sea costosa cuando cada sitio requiere experiencia actualizada y monitoreo continuo. El mercado de servicios de red de campus gestionados sirve a estas organizaciones con operaciones estandarizadas al tiempo que permite abordar las condiciones locales, y los programas de inteligencia artificial, nube y seguridad refuerzan esta demanda.
Las Pequeñas y Medianas Empresas se proyecta que se expandan a un CAGR del 7,18% hasta 2032. La Red como Servicio basada en suscripción puede reducir la barrera de capital que ha limitado el acceso a capacidades de red avanzadas para las organizaciones más pequeñas. Los proveedores pueden atraer a este grupo con niveles modulares, precios transparentes y compromisos mínimos más bajos. Estos clientes pueden mantener una supervisión interna básica mientras utilizan un proveedor externo para monitoreo, seguridad u operaciones inalámbricas. Los límites de servicio claros y la incorporación comercial simplificada pueden ayudar a los proveedores a atender a este grupo de clientes de expansión más rápida sin aplicar un modelo de entrega de grandes empresas sin cambios.
Por Usuario Final: Los Campus Corporativos Anclan el Volumen, la Manufactura Impulsa la Nueva Demanda
Los Campus Corporativos y de Oficinas representaron el 34,21% de los ingresos en 2026, convirtiéndolos en el segmento de usuario final más grande. Las sedes centrales y las oficinas regionales siguen siendo ubicaciones centrales para la inversión en TI empresarial, incluso cuando los empleados utilizan modalidades de trabajo híbrido. El trabajo híbrido añade requisitos de gestión de la experiencia a la conectividad básica en lugar de reducir la necesidad de servicios de campus. Las oficinas necesitan acceso inalámbrico confiable, aplicación de políticas de seguridad, visibilidad de aplicaciones e integración con servicios WAN y en la nube. Los proveedores gestionados pueden proporcionar estas capacidades a través de operaciones recurrentes y soporte del ciclo de vida, lo que convierte a los sitios corporativos en una base de demanda estable en todo el mercado de servicios de red de campus gestionados.
Los Campus de Manufactura e Industriales se proyecta que se expandan a un CAGR del 7,39% hasta 2032. Las instalaciones industriales tienen requisitos específicos para robots móviles autónomos, equipos OT, control de procesos en tiempo real y conectividad segura de dispositivos. El 5G privado puede proporcionar cobertura dedicada y autenticación basada en SIM donde el Wi-Fi por sí solo no satisface las necesidades operativas. Siemens amplió su infraestructura de 5G privado a los Estados Unidos y 7 países adicionales en abril de 2026, llevando su oferta a 15 países en Europa y las Américas.[5] Los Campus de Educación Superior e Investigación, Atención Médica, Gobierno y Defensa, y Distribución y Comercio Minorista también necesitan modelos adaptados basados en seguridad, cumplimiento normativo y operaciones, mientras que los sitios minoristas utilizan WLAN gestionada para la automatización de inventarios, pagos móviles y análisis de prevención de pérdidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 37,77% del tamaño del mercado de servicios de red de campus gestionados en 2026. La región se beneficia de las grandes sedes corporativas, los proveedores de servicios gestionados establecidos y la adopción temprana de redes gestionadas en la nube y marcos de confianza cero. AT&T, Verizon, Cisco y Kyndryl tienen roles activos en la entrega liderada por operadores y liderada por tecnología. Cisco informó en junio de 2025 que el 71% de los líderes de TI empresarial encuestados en los Estados Unidos afirmaron que sus centros de datos aún no podían satisfacer las demandas actuales de inteligencia artificial. Esta brecha apoya las actualizaciones de campus que conectan a los usuarios, las aplicaciones y los entornos de núcleo con capacidad de inteligencia artificial, mientras que Canadá y México añaden demanda a través de operaciones multinacionales e inversión en infraestructura digital doméstica.
Asia-Pacífico se proyecta que se expanda a un CAGR del 7,46% hasta 2032, otorgando al mercado de servicios de red de campus gestionados su tasa regional más rápida. India, Corea del Sur y Australia son centros de crecimiento importantes más allá de China y Japón, con inversión en manufactura, servicios financieros y educación superior. En mayo de 2025, Vodafone Idea firmó un acuerdo de servicios gestionados con HPE para ofrecer soluciones de WLAN, conmutación y seguridad de Aruba Networking a clientes empresariales en India. Los servicios son gestionados a través del Centro de Operaciones de Red de Vi y utilizan análisis de inteligencia artificial y aprendizaje automático. Los operadores y proveedores regionales están respondiendo a los requisitos de campus empresarial de alto crecimiento en toda la región.
Europa tiene una demanda significativa porque los requisitos de gobernanza de datos y seguridad apoyan los contratos gestionados con capacidades de cumplimiento normativo. Alemania cuenta con un ecosistema de redes gestionadas desarrollado, mientras que los usuarios industriales están adoptando redes inalámbricas privadas para logística y producción. Deutsche Telekom y Ericsson completaron una red de campus 5G privado en la Terminal de Contenedores Altenwerder del puerto de Hamburgo en julio de 2026, apoyando la logística automatizada de contenedores en una red dedicada.[6] América del Sur está liderada por Brasil y Argentina, mientras que la digitalización gubernamental, las ciudades inteligentes, la infraestructura de aviación y el servicio de red de campus aeroportuario de SITA de abril de 2026 apoyan la demanda en Oriente Medio y África.
Panorama Competitivo
Concentración del Mercado
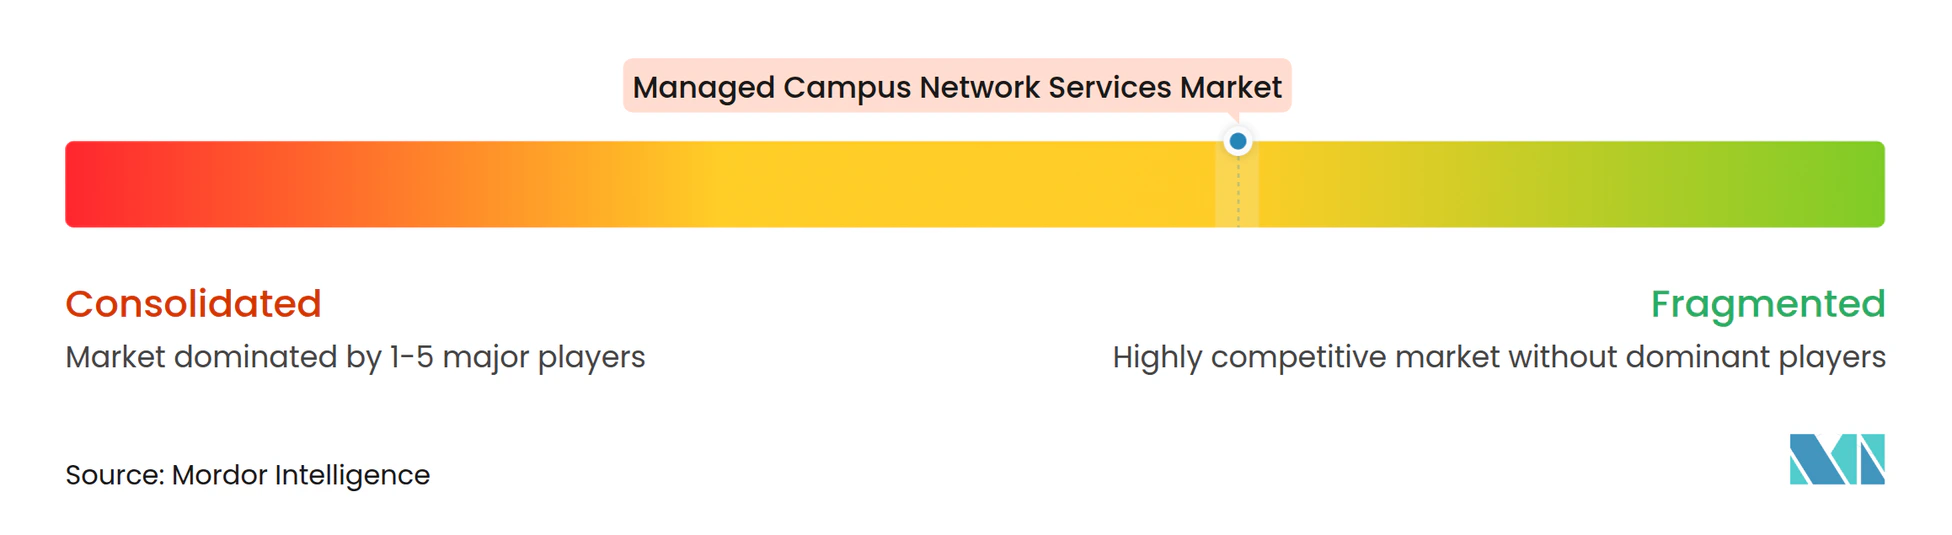
El mercado de servicios de red de campus gestionados está moderadamente fragmentado, con operadores de telecomunicaciones, integradores de sistemas y proveedores de equipos de red compitiendo en carteras de servicios superpuestas. Los operadores activos en el mercado de servicios de red de campus gestionados incluyen AT&T, Verizon, BT, Orange y Vodafone, mientras que los proveedores liderados por tecnología incluyen Accenture, TCS, Wipro, HCL Technologies, Kyndryl, NTT DATA, IBM y Fujitsu. Cisco, HPE, Extreme Networks, Juniper Networks, Nokia, Ericsson y Huawei ofrecen servicios gestionados vinculados a sus plataformas de red. La competencia está determinada por la amplitud del servicio, la integración de seguridad, las operaciones en la nube y la capacidad de gestión multifabricante.
Los proveedores están ampliando la cobertura desde la WAN hacia las operaciones de campus y utilizando plataformas en la nube para mantener a los clientes conectados a sus servicios. Cisco introdujo estructuras gestionadas en la nube y el enfoque AgenticOps en noviembre de 2025, orientado a automatizar flujos de trabajo de red y seguridad entre dominios. HPE informó avances nativos de inteligencia artificial para operaciones de red autónomas en diciembre de 2025 en entornos empresariales y de campus. Estos movimientos tienen como objetivo hacer las operaciones más automatizadas y fortalecer la integración de plataformas.
La aviación, la convergencia de OT y TI industrial y los servicios soberanos crean oportunidades donde los modelos gestionados convencionales no siempre satisfacen los requisitos del cliente. El servicio enfocado en aeropuertos de SITA aborda un entorno de transporte especializado, mientras que los proveedores de 5G privado atienden sitios industriales que requieren conectividad inalámbrica dedicada. Nile, Meter y Join Digital están utilizando modelos de Red de Campus como Servicio que combinan entrega recurrente con operaciones lideradas por software. Nile lanzó su aplicación Nile Nav impulsada por inteligencia artificial en enero de 2025 para reducir los plazos de despliegue en campus mediante la gestión automatizada del ciclo de vida. La documentación de cumplimiento normativo y el soporte para los requisitos de residencia de datos pueden influir en la selección de proveedores, y la ausencia de participaciones combinadas suministradas apoya una caracterización fragmentada en lugar de concentrada.
Líderes de la Industria de Servicios de Red de Campus Gestionados
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
NTT DATA Corporation
-
AT&T Inc.
-
Verizon Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Cisco estableció una asociación plurianual con Notre Dame Athletics para modernizar la red de campus de la Universidad de Notre Dame, desplegando casi 1.000 nuevos conmutadores Catalyst 9300x en el campus de South Bend con Catalyst Center para el despliegue sin intervención manual y Cisco ThousandEyes para la visibilidad de la experiencia digital de extremo a extremo.
- Julio de 2026: Deutsche Telekom y Ericsson completaron el despliegue de una red de campus 5G privado de alto rendimiento en la Terminal de Contenedores Altenwerder de HHLA en Hamburgo, cubriendo más de 1 kilómetro cuadrado y proporcionando conectividad en tiempo real para la logística automatizada de contenedores, funcionando como una red 5G privada dedicada independiente de la red móvil pública.
- Julio de 2026: GTT Communications amplió su asociación con HPE para incluir servicios SASE gestionados y servicios LAN/WLAN, combinando GTT Secure Connect con HPE Aruba Central y HPE Networking Security Service Edge, extendiendo los servicios gestionados desde la WAN hacia entornos de campus y redes locales para clientes empresariales.
- Junio de 2026: HPE anunció redes autónomas ampliadas en entornos de borde, campus, centros de datos y fábricas de inteligencia artificial, avanzando en su estrategia de empresa agéntica con redes autónomas que integran HPE Aruba Networking y HPE Juniper Networking para operaciones autónomas que maximizan el rendimiento y la escala para cargas de trabajo de inteligencia artificial.
- Abril de 2026: SITA lanzó SITA Campus Network impulsado por HPE Aruba Networking, un servicio de red cableada e inalámbrica totalmente gestionado dirigido a aeropuertos y centros de transporte en más de 145 países, utilizando monitoreo impulsado por inteligencia artificial y gestión basada en la nube para reducir el tiempo de inactividad y eliminar la necesidad de experiencia en redes en el sitio.
- Abril de 2026: Siemens amplió su infraestructura de 5G privado a los Estados Unidos y 7 países adicionales, llevando la solución a un total de 15 países en Europa y las Américas, con una unidad de radio de banda CBRS específica para los Estados Unidos que permite a los fabricantes desplegar el 5G privado de Siemens de forma independiente en sus propias instalaciones.
Alcance del Informe Global del Mercado de Servicios de Red de Campus Gestionados
El mercado de servicios de red de campus gestionados comprende servicios externalizados para gestionar, monitorear, asegurar y optimizar la infraestructura de red de campus empresarial, incluyendo LAN cableada, LAN inalámbrica, SD-WAN y redes 5G privadas. Estos servicios incluyen operaciones de red, monitoreo del rendimiento, gestión de seguridad, automatización y soporte del ciclo de vida, entregados a través de modelos totalmente gestionados, co-gestionados o basados en suscripción para garantizar una conectividad confiable en los campus organizacionales.
El Informe del Mercado de Servicios de Red de Campus Gestionados está segmentado por Tipo de Servicio (Servicios LAN Gestionados, Servicios WLAN y Wi-Fi Gestionados, Servicios de Seguridad de Red Gestionados, Monitoreo de Red Gestionado y AIOps, Servicios SD-Branch y SD-WAN Gestionados, Servicios de Campus 5G Privado Gestionado y Servicios de Ciclo de Vida de Red Gestionados y Servicios Profesionales), Modelo Comercial (Servicios Totalmente Gestionados, Servicios Co-Gestionados, Red como Servicio y Solo Monitoreo y Notificación), Modelo de Implementación (Gestionado en la Nube, Gestionado en Instalaciones Locales e Híbrido Gestionado), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (Campus Corporativos y de Oficinas, Campus de Educación Superior e Investigación, Campus de Atención Médica, Campus de Gobierno y Defensa, Campus de Manufactura e Industriales, Campus de Distribución y Comercio Minorista y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios LAN Gestionados |
| Servicios WLAN y Wi-Fi Gestionados |
| Servicios de Seguridad de Red Gestionados |
| Monitoreo de Red Gestionado y AIOps |
| Servicios SD-Branch y SD-WAN Gestionados |
| Servicios de Campus 5G Privado Gestionado |
| Servicios de Ciclo de Vida de Red Gestionados y Servicios Profesionales |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Red como Servicio |
| Solo Monitoreo y Notificación |
| Gestionado en la Nube |
| Gestionado en Instalaciones Locales |
| Híbrido Gestionado |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Campus Corporativos y de Oficinas |
| Campus de Educación Superior e Investigación |
| Campus de Atención Médica |
| Campus de Gobierno y Defensa |
| Campus de Manufactura e Industriales |
| Campus de Distribución y Comercio Minorista |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | Canadá |
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
| Por Tipo de Servicio | Servicios LAN Gestionados | ||
| Servicios WLAN y Wi-Fi Gestionados | |||
| Servicios de Seguridad de Red Gestionados | |||
| Monitoreo de Red Gestionado y AIOps | |||
| Servicios SD-Branch y SD-WAN Gestionados | |||
| Servicios de Campus 5G Privado Gestionado | |||
| Servicios de Ciclo de Vida de Red Gestionados y Servicios Profesionales | |||
| Por Modelo Comercial | Servicios Totalmente Gestionados | ||
| Servicios Co-Gestionados | |||
| Red como Servicio | |||
| Solo Monitoreo y Notificación | |||
| Por Modelo de Implementación | Gestionado en la Nube | ||
| Gestionado en Instalaciones Locales | |||
| Híbrido Gestionado | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Usuario Final | Campus Corporativos y de Oficinas | ||
| Campus de Educación Superior e Investigación | |||
| Campus de Atención Médica | |||
| Campus de Gobierno y Defensa | |||
| Campus de Manufactura e Industriales | |||
| Campus de Distribución y Comercio Minorista | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | Canadá |
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Arabia Saudita | ||
| Emiratos Árabes Unidos | |||
| Sudáfrica | |||
| Egipto | |||
| Resto de Oriente Medio y África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de red de campus gestionados?
El tamaño del mercado de servicios de red de campus gestionados fue valorado en 30,86 mil millones de USD en 2026 y se proyecta que crezca desde 32,98 mil millones de USD en 2027 hasta 46,09 mil millones de USD para 2032, registrando un CAGR del 6,92% durante el período de pronóstico (2027-2032). El pronóstico también refleja la demanda de visibilidad centralizada, operaciones conectadas a la nube y soporte para entornos inalámbricos, LAN, de borde y de seguridad en sitios distribuidos. Las organizaciones utilizan estos servicios donde los equipos internos necesitan capacidad operativa adicional, habilidades especializadas o una ruta definida para modernizar infraestructura más antigua.
¿Qué tipo de servicio tiene la mayor participación en los servicios de red de campus gestionados?
Los Servicios WLAN y Wi-Fi Gestionados tienen la mayor participación por tipo de servicio con el 23,88% en 2026. Las actualizaciones inalámbricas requieren configuración continua, coordinación de espectro, gestión de dispositivos y soporte de seguridad.
¿Qué está impulsando la adopción del 5G privado en los campus?
Los sitios de manufactura, logística y gobierno utilizan el 5G privado para conectividad de baja latencia, autenticación basada en SIM y cobertura inalámbrica dedicada. También apoya la automatización, los equipos OT y el control de procesos en tiempo real.
¿Por qué las empresas utilizan servicios de red de campus totalmente gestionados?
Los Servicios Totalmente Gestionados representan el 44,66% de los ingresos porque los clientes utilizan a los proveedores para abordar la complejidad de múltiples sitios, la escasez de habilidades y las necesidades operativas continuas. El modelo también ayuda a consolidar el trabajo de red, seguridad y ciclo de vida.
¿Qué región se está expandiendo más rápido en servicios de red de campus gestionados?
Asia-Pacífico se proyecta que se expanda a un CAGR del 7,46% hasta 2032, liderado por la inversión en India, Corea del Sur y Australia. La demanda abarca campus de manufactura, servicios financieros y educación superior.
¿Cómo están cambiando las implementaciones gestionadas en la nube las redes de campus?
Las implementaciones Gestionadas en la Nube representan el 42,27% de los ingresos y se proyecta que se expandan a un CAGR del 7,57% porque apoyan la visibilidad centralizada, las actualizaciones y las operaciones automatizadas. Las opciones híbridas y en instalaciones locales siguen siendo importantes para entornos regulados y con aislamiento de red, donde los clientes necesitan control local, residencia de datos y acuerdos de seguridad especializados.