
Tamaño y Participación del Mercado de Servicios de Seguridad SD-Branch Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 10.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.32 % |
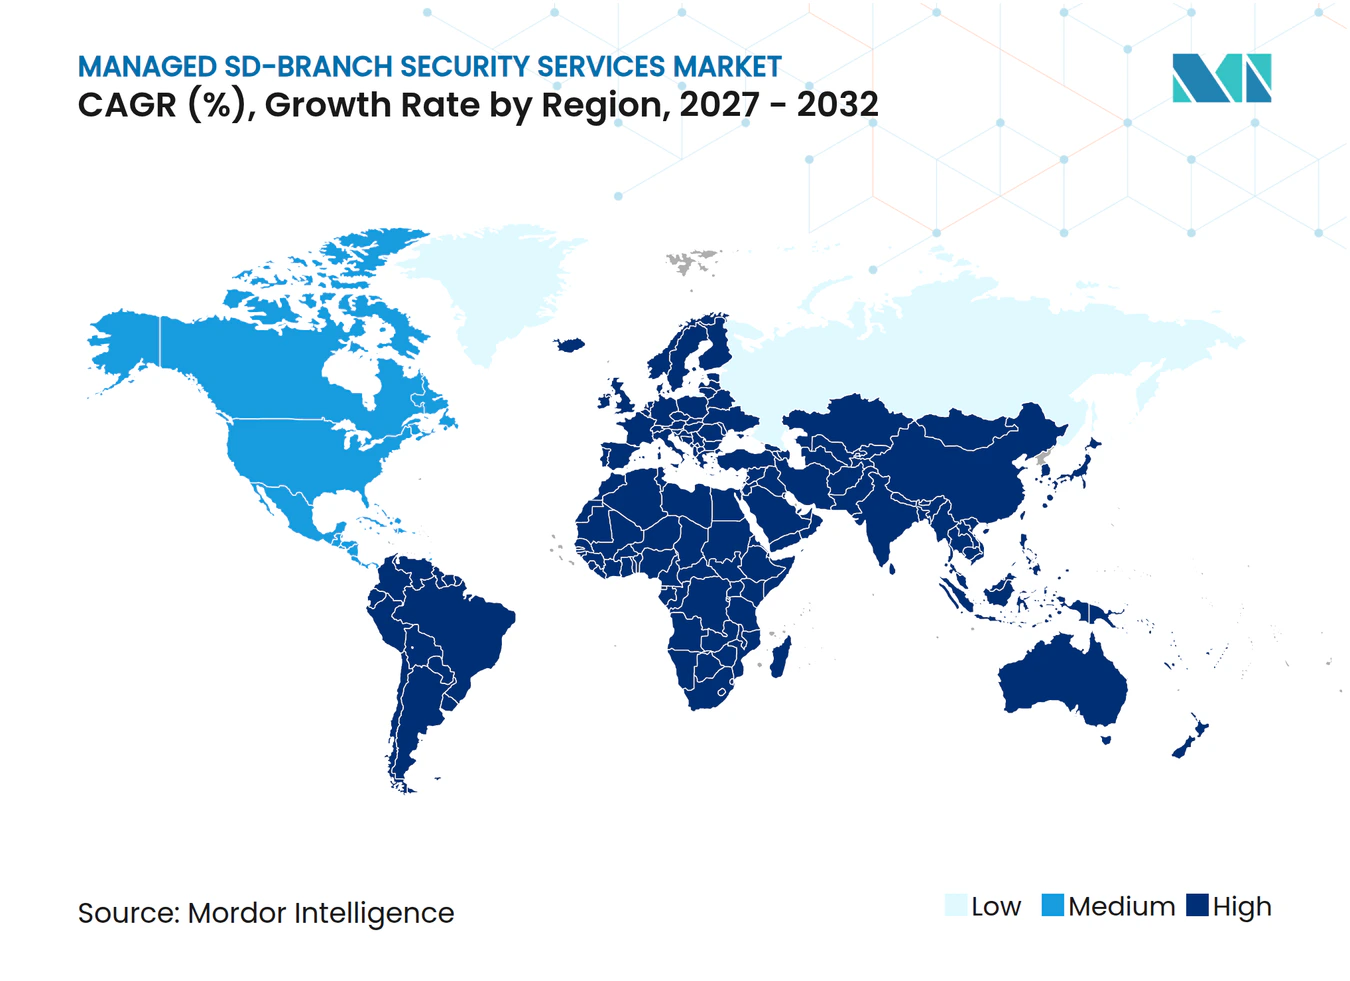
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad SD-Branch Gestionados por Mordor Intelligence
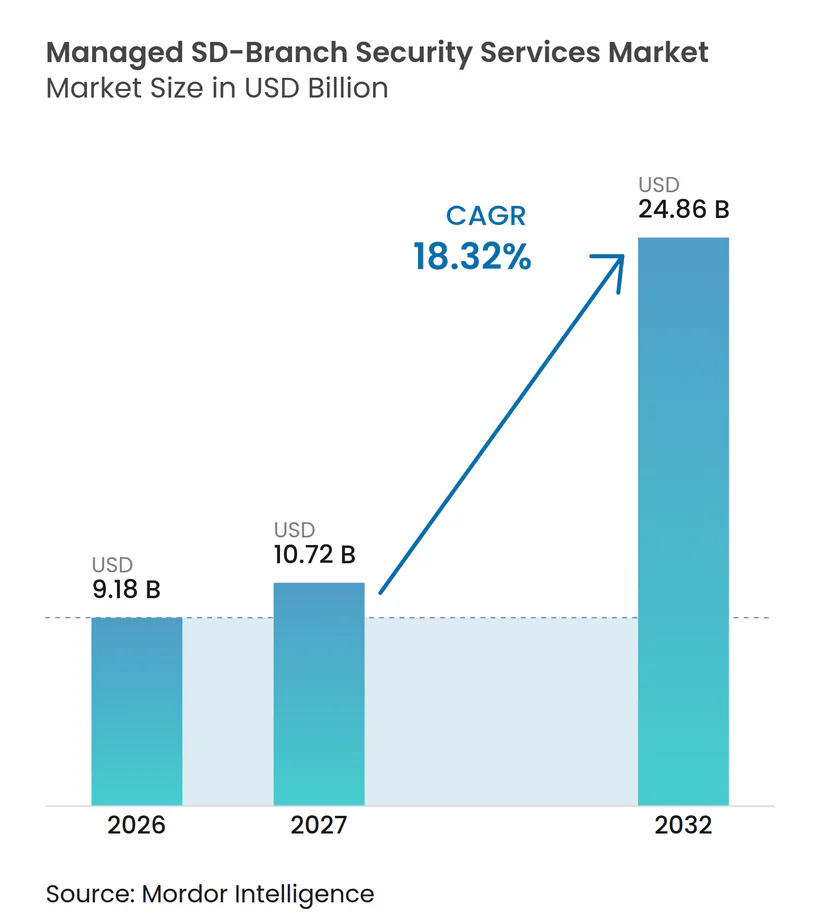
Se espera que el tamaño del Mercado de Servicios de Seguridad SD-Branch Gestionados aumente de 9,18 mil millones de USD en 2026 a 10,72 mil millones de USD en 2027 y alcance los 24,86 mil millones de USD para 2032, creciendo a un CAGR del 18,32% durante 2027-2032. El mercado de servicios de seguridad SD-Branch gestionados está siendo moldeado por empresas que reemplazan herramientas de seguridad de sucursales separadas con servicios integrados que combinan redes, controles de seguridad y operaciones continuas. El tráfico de nube y SaaS ha reducido la practicidad de enrutar el tráfico de sucursales a través de centros de datos centrales, mientras que los dispositivos conectados han ampliado el número de puntos finales que requieren supervisión. Los requisitos de cumplimiento normativo y los enfoques de confianza cero también están impulsando a las organizaciones hacia servicios que puedan respaldar la aplicación de políticas y las actividades de auditoría en sitios dispersos. Los proveedores están respondiendo combinando SD-WAN, capacidades de Borde de Servicio Seguro y operaciones de seguridad bajo un único modelo de entrega. Esto le da al mercado de servicios de seguridad SD-Branch gestionados espacio para expandirse, donde las organizaciones necesitan una responsabilidad operativa más clara y un monitoreo de seguridad sostenido.
Conclusiones Clave del Informe
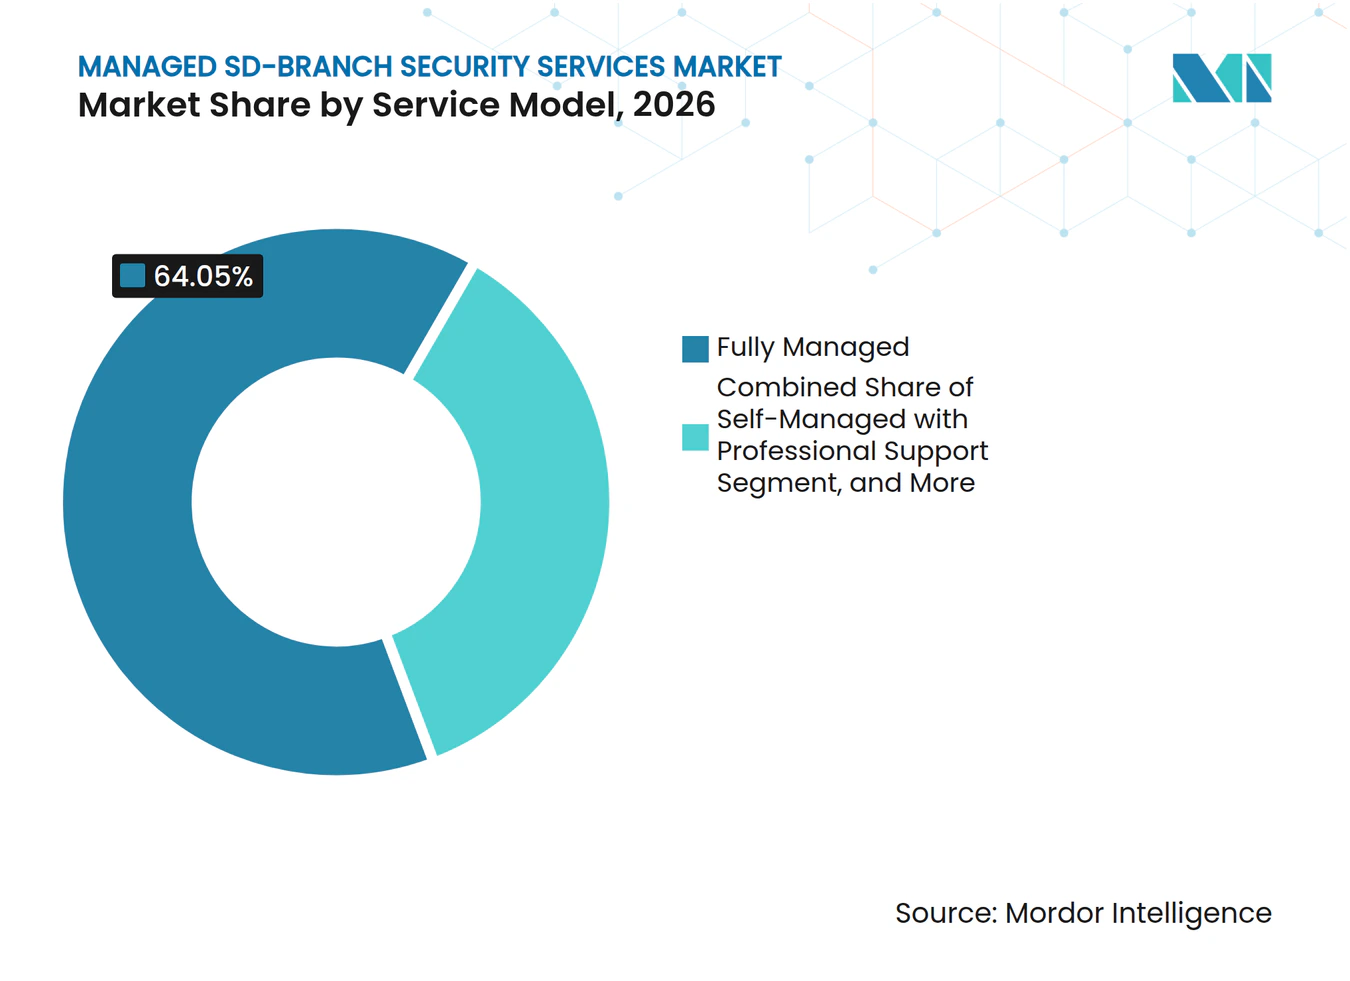
- Por modelo de servicio, los servicios totalmente gestionados lideraron los ingresos del modelo de servicio con el 64,05% en 2026 y se proyecta que se expandan a un CAGR del 19,25% hasta 2032.
- Por función de seguridad, SD-WAN Seguro y Firewall de Nueva Generación representaron el 33,99% de los ingresos en 2026, mientras que Detección, Respuesta y Operaciones de Seguridad Gestionadas se proyecta que se expanda a un CAGR del 19,63% hasta 2032.
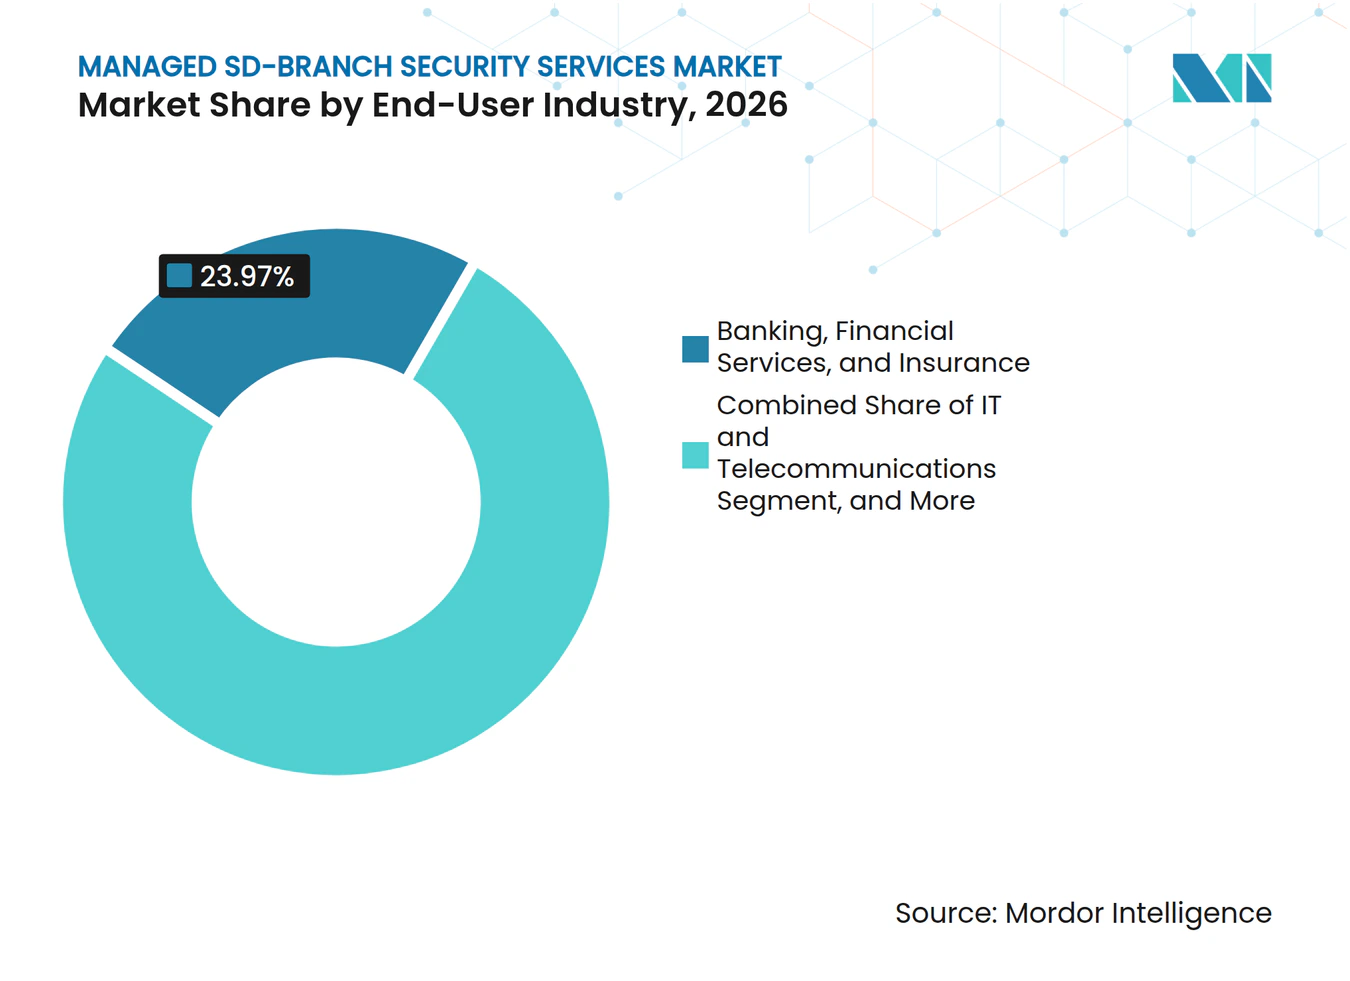
- Por industria de usuario final, BFSI representó el 23,97% de los ingresos en 2026, mientras que Manufactura e Industrial se proyecta que se expanda a un CAGR del 19,65% hasta 2032.
- Por geografía, América del Norte representó el 41,03% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 19,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Convergencia de SD-WAN, Seguridad y Redes de Sucursales | +3.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Confianza Cero y Cumplimiento de Ciberseguridad | +3.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente Tráfico de Nube y SaaS en Sucursales Distribuidas | +2.6% | Global | Corto plazo (≤ 2 años) |
| Adopción de SASE Llave en Mano y Operaciones SD-Branch por parte de MSSP | +2.3% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de IoT y Dispositivos No Gestionados en Sucursales | +1.9% | Núcleo Asia-Pacífico, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Seguridad Nativa de eSIM para IoT Celular y Sitios Temporales | +0.8% | Núcleo Asia-Pacífico, con extensión a Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Convergencia de SD-WAN, Seguridad y Redes de Sucursales
El mercado de servicios de seguridad SD-Branch gestionados se beneficia a medida que las empresas acercan la aplicación de seguridad al borde de la sucursal. Este cambio sigue al declive de un único perímetro de centro de datos como principal punto de control para el trabajo distribuido y el tráfico en la nube. Las implementaciones integradas de SD-WAN y firewall de nueva generación pueden brindar a los proveedores visibilidad sobre el tráfico que entra, sale y se mueve dentro de una sucursal. Los análisis del Borde de Servicio Seguro pueden extender esa visibilidad hacia los controles de seguridad entregados en la nube. Una arquitectura unificada puede reducir la carga de gestionar conjuntos de políticas separados y acortar el tiempo necesario para atender incidentes. El mercado de servicios de seguridad SD-Branch gestionados, por lo tanto, favorece a los proveedores que pueden ofrecer redes, seguridad y operaciones a través de un acuerdo de servicio consistente.
Requisitos de Confianza Cero y Cumplimiento de Ciberseguridad
El mercado de servicios de seguridad SD-Branch gestionados está respaldado por los requisitos de confianza cero que se están volviendo más relevantes para las organizaciones reguladas. Alemania completó la transposición de NIS2 en diciembre de 2025, mientras que Austria, Portugal y Suecia también finalizaron estatutos nacionales de ciberseguridad durante ese período. Las organizaciones que operan en múltiples jurisdicciones necesitan controles de seguridad que puedan respaldar la segmentación, la verificación de acceso, la notificación de incidentes y la recopilación de evidencia de auditoría. NIST SP 800-207, los requisitos de DORA para la gestión de riesgos de tecnología de la información y las comunicaciones, y las disposiciones de segmentación de redes de NIS2 refuerzan la necesidad de controles verificables. Los proveedores gestionados pueden asumir la responsabilidad de aplicar políticas y documentar la actividad del servicio en múltiples sitios. Esta estructura puede hacer que los acuerdos de servicio más prolongados sean más atractivos, donde el trabajo de cumplimiento normativo de otro modo recaería en los equipos internos.
Creciente Tráfico de Nube y SaaS en Sucursales Distribuidas
El mercado de servicios de seguridad SD-Branch gestionados se está beneficiando del movimiento del tráfico de aplicaciones hacia plataformas de nube y SaaS. Enrutar el tráfico cifrado de sucursales a través de un firewall central puede agregar demoras y aumentar los costos de MPLS cuando los usuarios se conectan directamente a recursos en la nube. La inspección basada en sucursales y los controles de seguridad en la nube pueden proporcionar una ruta más directa para el tráfico aprobado. La inspección de alto volumen aún puede generar cargos por transferencia de datos dentro de los acuerdos de seguridad en la nube. Los proveedores pueden limitar la reinspección innecesaria aplicando controles con reconocimiento de identidad y diferenciando el tráfico SaaS de menor riesgo del tráfico que requiere una inspección más profunda. Este enfoque vincula el diseño de políticas de seguridad con la gestión de costos de red para organizaciones con grandes redes de sucursales.
Adopción de SASE Llave en Mano y Operaciones SD-Branch por parte de MSSP
El mercado de servicios de seguridad SD-Branch gestionados está avanzando a medida que los proveedores de servicios de seguridad gestionados adoptan plataformas SASE llave en mano y SD-Branch. Un acuerdo totalmente gestionado puede combinar monitoreo de amenazas, respuesta a incidentes, monitoreo de rendimiento, aplicación de parches y soporte del ciclo de vida de los dispositivos. Este modelo aborda la dificultad de mantener internamente un centro de operaciones de seguridad y habilidades especializadas en redes. También permite a las organizaciones del mercado medio utilizar capacidades que antes requerían grandes presupuestos empresariales y equipos dedicados. Las plataformas gestionadas compartidas pueden respaldar implementaciones en 20 a 200 sitios de sucursales por sitio. El mercado de servicios de seguridad SD-Branch gestionados puede, por lo tanto, atraer demanda de organizaciones distribuidas más pequeñas, así como de grandes programas de renovación de redes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Operadores Calificados de SASE y Seguridad de Sucursales | -2.0% | Global, más aguda en el Sur y Sudeste de Asia y África Subsahariana | Corto plazo (≤ 2 años) |
| Latencia de Inspección en Línea para Aplicaciones en Tiempo Real | -1.5% | Global | Corto plazo (≤ 2 años) |
| Tarifas de Salida de SaaS para Cargas de Trabajo de Inspección Basadas en la Nube | -1.1% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Lenguajes de Políticas Propietarios y Brechas de Interoperabilidad entre Múltiples Proveedores | -0.8% | Global, entornos de múltiples proveedores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Operadores Calificados de SASE y Seguridad de Sucursales
La escasez de profesionales de SASE y seguridad de sucursales limita la rapidez con que los proveedores pueden escalar la entrega gestionada. ISACA informó en 2025 que el 55% de los equipos de ciberseguridad tenían personal insuficiente y el 65% tenía puestos sin cubrir. La misma fuente indicó que el 29% de las empresas capacitaron a empleados no relacionados con la seguridad para funciones de seguridad, en comparación con el 41% del año anterior.[1] ISC2 encontró que solo el 18% de los gerentes de contratación consideraban que los profesionales de nivel inicial eran capaces de manejar tareas de seguridad en la nube, a pesar de que la seguridad en la nube es una competencia requerida líder. Los proveedores necesitan ingenieros capaces de gestionar políticas de SASE y operaciones continuas de seguridad de sucursales. La restricción puede reforzar la demanda de externalización al tiempo que limita la velocidad a la que la capacidad de servicio se vuelve disponible.
Latencia de Inspección en Línea para Aplicaciones en Tiempo Real
La inspección en línea completa puede generar demoras para el tráfico de voz, video y control industrial en los sitios de sucursales. La restricción es especialmente importante en entornos de manufactura y atención médica que utilizan protocolos de tecnología operacional como Modbus y MQTT. Estos entornos pueden requerir un rendimiento de ida y vuelta inferior a 50 milisegundos, que los servicios de inspección basados en la nube no siempre pueden proporcionar en todas las ubicaciones. El descifrado, la clasificación y el recifrado agregan trabajo de procesamiento y demora de propagación a los flujos de tráfico. Los proveedores pueden colocar más procesamiento de seguridad en los dispositivos de sucursal, pero esto aumenta el gasto en hardware y reduce parte de la ventaja de costo de la nube primero. Esta compensación puede ralentizar la adopción de la inspección en línea totalmente gestionada en la automatización de fábricas, entornos hospitalarios y ubicaciones de negociación financiera.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
La Entrega Totalmente Gestionada Respalda el Liderazgo en IngresosLos servicios totalmente gestionados representaron el 64,05% de la participación del mercado de servicios de seguridad SD-Branch gestionados en 2026. La posición refleja la dificultad operativa de ejecutar simultáneamente un motor de políticas SASE, un centro de operaciones de seguridad y la gestión de dispositivos de sucursal. Las empresas a menudo carecen del personal necesario para mantener todas estas funciones en sitios dispersos. El modelo totalmente gestionado otorga a un proveedor la responsabilidad del monitoreo, la administración de políticas, la respuesta a amenazas y el trabajo del ciclo de vida. Esto puede simplificar la responsabilidad operativa para las organizaciones que desean un acuerdo de nivel de servicio definido.
La entrega totalmente gestionada también se proyecta que se expanda a un CAGR del 19,25% de 2027 a 2032. El crecimiento de dispositivos IoT y las redes de sucursales más grandes aumentan el trabajo involucrado en la gestión de controles de acceso, políticas de confianza cero y procesos de respuesta a amenazas. Los servicios co-gestionados sirven a organizaciones que desean visibilidad arquitectónica mientras delegan la detección de amenazas y la aplicación de políticas. Los servicios autogestionados con soporte profesional siguen siendo relevantes para las grandes empresas que requieren auditorías, soporte de configuración o acuerdos de respuesta a incidentes en lugar de operaciones diarias. Aryaka lanzó Unified SASE as a Service 2.0 en noviembre de 2025 con un modelo de entrega de un solo proveedor y un solo operador, un acuerdo de nivel de servicio de disponibilidad del 99,999% y un objetivo de reconocimiento de incidentes P1 de 10 minutos.[2]



Por Función de Seguridad:
La Detección de Amenazas Amplía el Rol del Servicio GestionadoSD-WAN Seguro y Firewall de Nueva Generación representaron el 33,99% del tamaño del mercado de servicios de seguridad SD-Branch gestionados en 2026. Esta función sigue siendo la base para proteger la conectividad y para respaldar la base instalada de dispositivos de firewall gestionados. Se proyecta que Detección, Respuesta y Operaciones de Seguridad Gestionadas se expanda a un CAGR del 19,63% de 2027 a 2032. Su ritmo más rápido refleja la necesidad de abordar el movimiento lateral y las amenazas internas que pueden persistir después de que se implementen los controles básicos de conectividad. El mercado de servicios de seguridad SD-Branch gestionados está, por lo tanto, avanzando más allá de la seguridad de la conexión hacia la detección y respuesta continuas.
El Acceso a la Red de Confianza Cero está cada vez más vinculado a las necesidades de cumplimiento normativo que requieren controles a nivel de sesión y verificación continua. El Control de Acceso a la Red y la Seguridad de IoT están ganando relevancia a medida que las sucursales agregan dispositivos no gestionados y conectados. Las funciones de Puerta de Enlace Web Segura y Agente de Seguridad de Acceso a la Nube respaldan la inspección de SaaS más cerca de los usuarios y pueden limitar el reenvío central innecesario. El Firewall como Servicio y la prevención de intrusiones pueden complementar las implementaciones basadas en hardware en sucursales que no justifican ciclos de renovación dedicados. Versa anunció una integración automatizada entre Versa Secure SD-WAN y Zscaler Internet Access en marzo de 2026, que cubre el aprovisionamiento de túneles, la selección de puntos de presencia y las redes de autocorrección.
Por Industria de Usuario Final:
BFSI Lidera a Medida que los Sitios Industriales Agregan Requisitos de SeguridadBFSI representó el 23,97% de los ingresos de usuarios finales en 2026. Las instituciones financieras tienen una alta densidad de sucursales y enfrentan requisitos significativos de resiliencia operacional, control de acceso y supervisión de sistemas distribuidos. Estas condiciones hacen que la entrega de servicios gestionados sea relevante donde los bancos y las aseguradoras necesitan controles consistentes en muchas oficinas. El sector también tiene una fuerte exposición a los requisitos de DORA en la Unión Europea y a la orientación de los reguladores financieros de los Estados Unidos. Esto mantiene al sector en el centro del mercado de servicios de seguridad SD-Branch gestionados.
Se proyecta que Manufactura e Industrial se expanda a un CAGR del 19,65% de 2027 a 2032. Las redes de fábricas que antes operaban de forma separada están cada vez más conectadas a análisis en la nube, acceso remoto de proveedores y sistemas de planificación de recursos empresariales. Esto aumenta la necesidad de segmentación de confianza cero entre entornos de tecnología de la información y tecnología operacional. Siemens lanzó SINEC Secure Connect en octubre de 2025 como una plataforma de confianza cero para redes de tecnología operacional que proporciona conexiones cifradas de máquina a nube conformes con IEC 62443 sin exposición a VPN. Salud y Ciencias de la Vida, gobierno y sector público, TI y telecomunicaciones, comercio minorista y electrónico, y energía y servicios públicos también agregan demanda a través de implementaciones existentes de SD-WAN y requisitos de acceso distribuido.

Análisis Geográfico
América del Norte representó el 41,03% de la participación del mercado de servicios de seguridad SD-Branch gestionados en 2026. La región se beneficia de grandes redes de sucursales empresariales, ecosistemas maduros de proveedores de servicios de seguridad gestionados y prácticas de adquisición de seguridad alineadas con la orientación del NIST y la Orden Ejecutiva 14028. Los contratistas federales de los Estados Unidos y las organizaciones reguladas necesitan controles de acceso más sólidos y monitoreo continuo en sitios distribuidos. La actividad de servicios financieros de Canadá y los vínculos de manufactura automotriz de México con los sistemas matrices de los Estados Unidos y Europa amplían la demanda más allá del núcleo de los Estados Unidos. La región es un entorno clave para plataformas que combinan redes y seguridad en un servicio gestionado.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,52% de 2027 a 2032. La adopción de la nube en India, la modernización regulatoria en Australia y Japón, y el despliegue de 5G están respaldando un uso más amplio de la conectividad segura de sucursales. KDDI inició la entrega comercial del primer servicio SASE operado por un operador de telecomunicaciones de Japón el 1 de julio de 2025, combinando su plataforma SD-WAN con las funciones de seguridad de Cisco a través de una relación de facturación del operador.[3] China sigue un camino separado porque la localización de datos y el Esquema de Protección Multinivel dan forma a la demanda de seguridad local. India y el Sudeste Asiático tienen una brecha de talento significativa, lo que respalda la entrega totalmente gestionada como modelo de entrada para los proveedores de servicios multinacionales.
Europa tiene ingresos sustanciales porque NIS2, DORA y el RGPD crean requisitos de cumplimiento normativo en capas para la seguridad de sucursales y la inspección en la nube. Alemania, Austria, Portugal y Suecia finalizaron estatutos nacionales de ciberseguridad relevantes en 2025, aumentando la atención a la segmentación y la notificación de incidentes. Los proveedores que pueden ofrecer centros de operaciones de seguridad europeos y prácticas de manejo de datos alineadas con las expectativas de soberanía tienen una posición diferenciada en la región. América del Sur se está desarrollando desde una base más pequeña a través de la demanda de servicios financieros y comercio minorista, mientras que Arabia Saudita y los Emiratos Árabes Unidos están construyendo redes distribuidas bajo programas de digitalización, y África sigue siendo una etapa temprana, con Sudáfrica y Egipto como los principales centros de demanda.
Panorama Competitivo
Concentración del Mercado
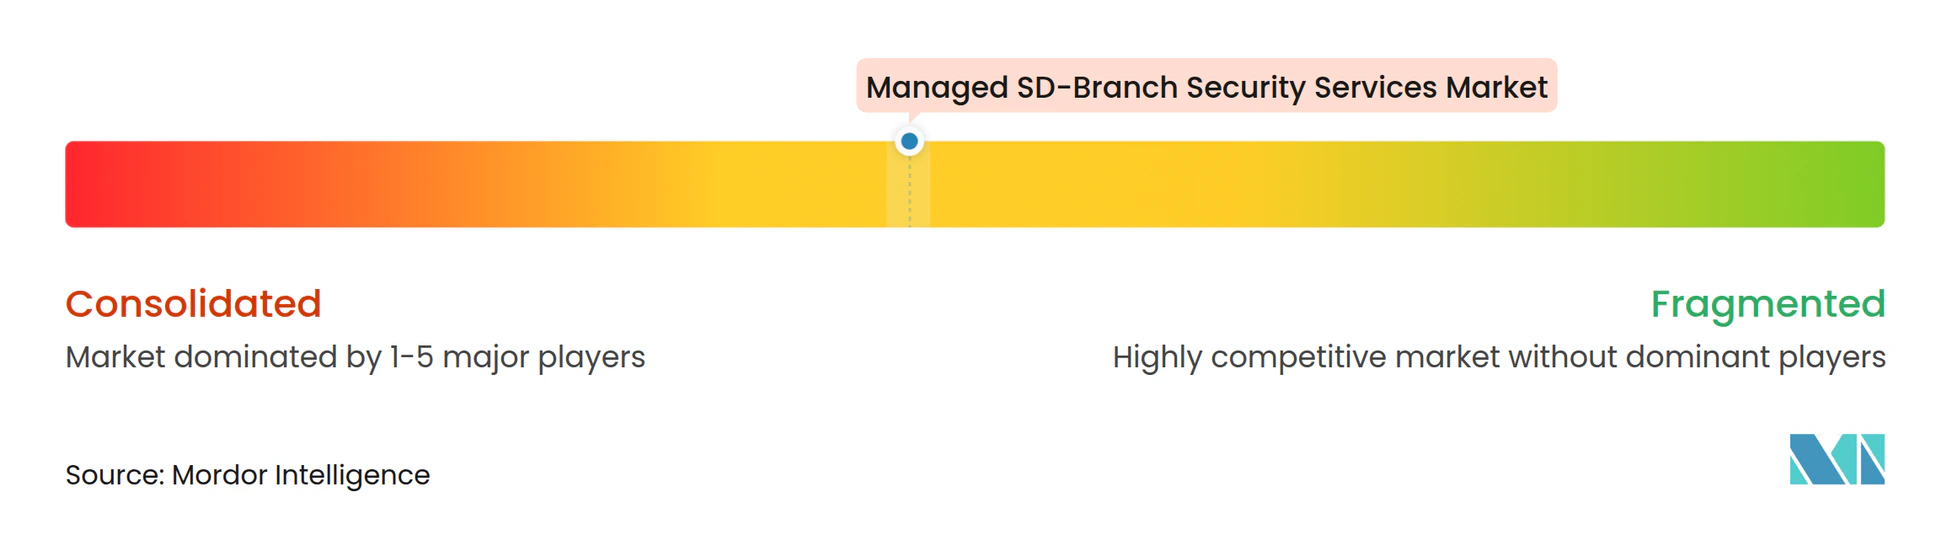
El mercado de servicios de seguridad SD-Branch gestionados está moderadamente consolidado entre las plataformas líderes y fragmentado entre los proveedores regionales y del mercado medio. Los proveedores que controlan tanto la capa SD-WAN como la capa del Borde de Servicio Seguro pueden ofrecer una estructura de políticas más unificada. Este modelo puede reducir el trabajo de integración requerido por los clientes empresariales y los proveedores de servicios gestionados. La competencia se centra en la capacidad de agrupar más funciones de seguridad en un único contrato gestionado. Los proveedores también compiten en responsabilidad del servicio, capacidad de respuesta y soporte para implementaciones complejas de sucursales.
Las organizaciones del mercado medio con 20 a 200 ubicaciones siguen siendo una oportunidad importante porque muchas necesitan protección gestionada sin construir grandes equipos internos. Los operadores de telecomunicaciones se están volviendo más relevantes al agregar seguridad gestionada de sucursales a los contratos de conectividad y las relaciones de facturación establecidas. El lanzamiento de SASE operado por un operador de telecomunicaciones de KDDI en julio de 2025 en Japón es un ejemplo de este enfoque. AireSpring lanzó un servicio Managed FortiSASE en agosto de 2025 que combinó la plataforma de Fortinet con su equipo de operaciones y la plataforma de gestión de servicios de TI. Estas ofertas muestran cómo los proveedores de servicios pueden empaquetar juntas las operaciones de redes y seguridad.
SonicWall informó en noviembre de 2025 que las reservas de Confianza Cero y Cloud Secure Edge aumentaron en más del 500% interanual, mientras que las reservas de Servicios de Seguridad Gestionados registraron un crecimiento de dos dígitos. La empresa también informó una duplicación en las nuevas incorporaciones de socios proveedores de servicios de seguridad gestionados. El mercado de servicios de seguridad SD-Branch gestionados también recompensa a los proveedores capaces de cumplir con los requisitos regionales de manejo de datos y operaciones de seguridad. Es posible que se produzca una mayor consolidación a medida que los proveedores enfocados en el Borde de Servicio Seguro busquen capacidades SD-WAN y los proveedores de plataformas busquen funciones adicionales de seguridad gestionada.
Líderes de la Industria de Servicios de Seguridad SD-Branch Gestionados
-
Fortinet, Inc.
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Zscaler, Inc.
-
Cato Networks, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad SD-Branch Gestionados Empresas cubiertas en este informe
- Akamai Technologies, Inc.
- Aryaka Networks, Inc.
- Barracuda Networks, Inc.
- Cato Networks, Ltd.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Cloudflare, Inc.
- Cradlepoint, Inc.
- Extreme Networks, Inc.
- Fortinet, Inc.
- Forcepoint LLC
- Hewlett Packard Enterprise Company
- Juniper Networks, Inc.
- Netskope, Inc.
- Open Systems AG
- Palo Alto Networks, Inc.
- Sangfor Technologies Inc.
- SonicWall Inc.
- Versa Networks, Inc.
- Zscaler, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad SD-Branch Gestionados
- Septiembre de 2026: Palo Alto Networks informó un crecimiento del 40% en las reservas de SASE para todo el año fiscal 2026, confirmó el cierre de sus dos adquisiciones más grandes hasta la fecha, CyberArk y Chronosphere, y reveló que desplazó arquitecturas de proveedores heredados en 100 cuentas con un valor total de contrato superior a 400 millones de USD durante el año fiscal.
- Marzo de 2026: Hewlett Packard Enterprise anunció una plataforma SASE unificada construida sobre HPE Networking EdgeConnect en HPE Discover el 16 de junio de 2026, integrando SD-WAN y seguridad entregada en la nube bajo una consola de gestión nativa de IA para cuentas empresariales con grandes redes HPE Aruba y Juniper Mist.
- Marzo de 2026: Versa Networks anunció una integración entre Versa Secure SD-WAN y Zscaler Internet Access el 23 de marzo de 2026, habilitando el aprovisionamiento automatizado de túneles, la selección inteligente de puntos de presencia y las redes de autocorrección.
- Febrero de 2026: Palo Alto Networks anunció su intención de adquirir Koi para ampliar su plataforma Prisma AIRS con cobertura de superficie de ataque nativa de IA para marcos de agentes autónomos y herramientas de IA basadas en navegador.
Alcance del Informe Global del Mercado de Servicios de Seguridad SD-Branch Gestionados
El Mercado de Servicios de Seguridad SD-Branch Gestionados comprende servicios de seguridad de red gestionados que integran redes de área amplia definidas por software (SD-WAN), conectividad de sucursales y capacidades de seguridad para proteger ubicaciones empresariales distribuidas, usuarios, aplicaciones y dispositivos conectados. Estos servicios incluyen la implementación, configuración, monitoreo y gestión de SD-WAN seguro, firewalls de nueva generación, puertas de enlace web seguras, agentes de seguridad de acceso a la nube, acceso a la red de confianza cero, firewall como servicio, prevención de intrusiones, control de acceso a la red y seguridad de IoT. Los proveedores de servicios gestionados ofrecen estas capacidades a través de modelos de servicio totalmente gestionados, co-gestionados y con soporte profesional, incluidas operaciones de seguridad integradas, detección y respuesta a amenazas, y seguridad entregada en la nube para sucursales empresariales, sitios remotos y ubicaciones temporales.
El Informe del Mercado de Servicios de Seguridad SD-Branch Gestionados está Segmentado por Modelo de Servicio (Totalmente Gestionado, Co-Gestionado y Autogestionado con Soporte Profesional), Función de Seguridad (SD-WAN Seguro y Firewall de Nueva Generación, Puerta de Enlace Web Segura y Agente de Seguridad de Acceso a la Nube, Acceso a la Red de Confianza Cero, Detección, Respuesta y Operaciones de Seguridad Gestionadas, Firewall como Servicio y Prevención de Intrusiones, y Control de Acceso a la Red y Seguridad de IoT), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, TI y Telecomunicaciones, Comercio Minorista y Electrónico, Manufactura e Industrial, Salud y Ciencias de la Vida, Gobierno y Sector Público, Energía y Servicios Públicos, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Totalmente Gestionado |
| Co-Gestionado |
| Autogestionado con Soporte Profesional |
| SD-WAN Seguro y Firewall de Nueva Generación |
| Puerta de Enlace Web Segura y Agente de Seguridad de Acceso a la Nube |
| Acceso a la Red de Confianza Cero |
| Detección, Respuesta y Operaciones de Seguridad Gestionadas |
| Firewall como Servicio y Prevención de Intrusiones |
| Control de Acceso a la Red y Seguridad de IoT |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Comercio Minorista y Electrónico |
| Manufactura e Industrial |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Energía y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Modelo de Servicio | Totalmente Gestionado | |
| Co-Gestionado | ||
| Autogestionado con Soporte Profesional | ||
| Por Función de Seguridad | SD-WAN Seguro y Firewall de Nueva Generación | |
| Puerta de Enlace Web Segura y Agente de Seguridad de Acceso a la Nube | ||
| Acceso a la Red de Confianza Cero | ||
| Detección, Respuesta y Operaciones de Seguridad Gestionadas | ||
| Firewall como Servicio y Prevención de Intrusiones | ||
| Control de Acceso a la Red y Seguridad de IoT | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Comercio Minorista y Electrónico | ||
| Manufactura e Industrial | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Seguridad SD-Branch Gestionados?
El Mercado de Servicios de Seguridad SD-Branch Gestionados está valorado en 9,18 mil millones de USD en 2026 y se proyecta que alcance los 24,86 mil millones de USD para 2032, a un CAGR del 18,32% de 2027 a 2032. El pronóstico refleja la demanda de redes de sucursales integradas, controles de seguridad en la nube y operaciones gestionadas.
¿Qué modelo de servicio lidera los servicios de seguridad SD-Branch gestionados?
Los servicios totalmente gestionados lideran con una participación de ingresos del 64,05% en 2026 y se proyecta que se expandan a un CAGR del 19,25% hasta 2032. Los clientes utilizan este modelo cuando necesitan que un proveedor gestione el monitoreo, el trabajo de políticas, la respuesta a amenazas y la actividad del ciclo de vida de los dispositivos de sucursal.
¿Qué función de seguridad se está expandiendo más rápido?
Se proyecta que Detección, Respuesta y Operaciones de Seguridad Gestionadas se expanda a un CAGR del 19,63% de 2027 a 2032. La función aborda las necesidades continuas de monitoreo y respuesta a amenazas que persisten después de que se establece la protección de conectividad en un sitio de sucursal.
¿Qué sector de usuario final tiene la mayor participación?
BFSI lidera la demanda de usuarios finales con el 23,97% de los ingresos en 2026, respaldado por la densidad de sucursales y la exposición regulatoria. Las organizaciones financieras requieren controles de seguridad y resiliencia consistentes en oficinas, ubicaciones de cara al cliente y puntos de acceso distribuidos.
¿Qué región tiene la mayor posición en ingresos?
América del Norte lidera con el 41,03% de los ingresos en 2026, respaldado por grandes redes de sucursales empresariales y ecosistemas maduros de seguridad gestionada. La región también tiene requisitos de adquisición que enfatizan el monitoreo continuo, el control de acceso y la responsabilidad de seguridad.
¿Qué está impulsando la adopción en los sitios industriales?
Se proyecta que Manufactura e Industrial se expanda a un CAGR del 19,65% hasta 2032 a medida que las redes de fábricas se conectan a la nube, el acceso remoto y los sistemas empresariales. El sector necesita segmentación entre entornos de tecnología de la información y tecnología operacional a medida que la conectividad del sitio se vuelve más extensa.