
Tamaño y Participación del Mercado de Software de Gestión de Accesos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 40.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 74.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Gestión de Accesos por Mordor Intelligence
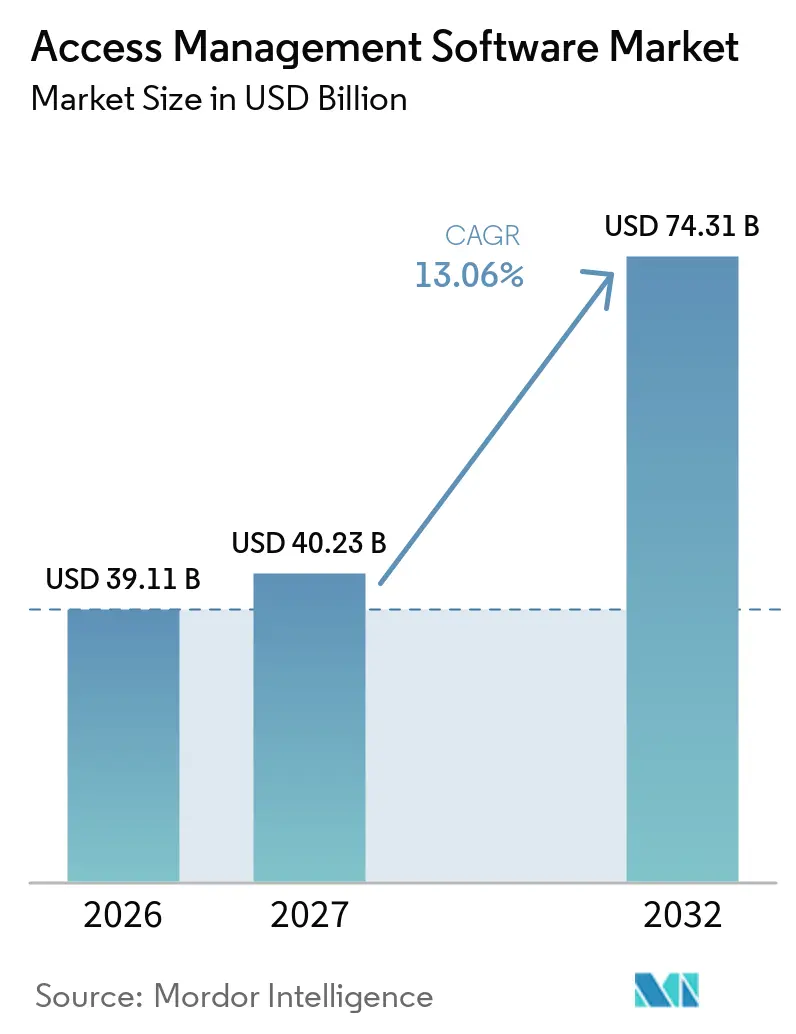
Se proyecta que el tamaño del mercado de software de gestión de accesos se expanda desde 39,11 mil millones de USD en 2026 y 43,77 mil millones de USD en 2027 hasta 74,31 mil millones de USD en 2032, registrando una CAGR del 13,06% entre 2027 y 2032. La demanda refleja la ampliación del perímetro de identidad en cargas de trabajo en la nube, aplicaciones de software como servicio, usuarios remotos y agentes de inteligencia artificial que interactúan con sistemas empresariales y datos sensibles a través de los límites organizacionales. Los requisitos regulatorios están haciendo que el control de accesos, la gobernanza de cuentas privilegiadas y la autenticación multifactor sean más centrales en la planificación de seguridad, particularmente donde están involucrados datos regulados y sistemas operativos críticos. El mercado de software de gestión de accesos también se beneficia de las organizaciones que desean menos herramientas de identidad desconectadas y evidencia más clara del cumplimiento normativo en sistemas internos, aplicaciones en la nube, entornos de socios y servicios orientados al cliente. Los proveedores están respondiendo combinando gestión de accesos, gobernanza de identidades, acceso privilegiado y detección de amenazas en plataformas más amplias que pueden reducir la carga administrativa de gestionar varios productos de seguridad separados. Las oportunidades son más sólidas donde las empresas deben gestionar agentes de inteligencia artificial y otras identidades de máquinas sin perder el control del acceso de usuarios, la aplicación de políticas, los procesos de aprobación y la evidencia necesaria para revisiones internas y externas.
Conclusiones Clave del Informe
- Por oferta, las Soluciones representaron el 78,22% de la participación del mercado de software de gestión de accesos en 2026, mientras que la Gobernanza y Administración de Identidades dentro de las Soluciones se proyecta que se expanda a una CAGR del 13,44% hasta 2032.
- Por tecnología, la Gestión de Accesos representó el 43,56% de la participación del mercado de software de gestión de accesos en 2026, mientras que la Gobernanza y Administración de Identidades se proyecta que se expanda a una CAGR del 13,84% hasta 2032.
- Por tipo de identidad, la Identidad Humana representó el 81,26% de la participación en 2026, mientras que la Identidad No Humana se proyecta que se expanda a una CAGR del 14,14% hasta 2032.
- Por modelo de implementación, la Nube representó el 56,68% de la participación en 2026 y se proyecta que se expanda a una CAGR del 13,93% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 70,97% de la participación en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a una CAGR del 13,81% hasta 2032.
- Por industria de uso final, el sector BFSI representó el 21,68% de la participación en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 14,11% hasta 2032.
- Por geografía, América del Norte representó el 38,92% de la participación en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 13,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Software de Gestión de Accesos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Fraude de Identidad e Intentos de Apropiación de Cuentas | +3.2% | Global, más agudo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de las Arquitecturas de Acceso de Confianza Cero | +2.8% | América del Norte y la UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de Nube y Software como Servicio en Empresas Híbridas | +2.4% | Global | Corto plazo (≤ 2 años) |
| Acceso de Fuerza Laboral Remota, Híbrida y de Terceros | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Gestión del Ciclo de Vida de Agentes de Inteligencia Artificial e Identidades No Humanas | +1.6% | Global, con ganancias tempranas en Estados Unidos y Europa Occidental | Largo plazo (≥ 4 años) |
| Retiro de SAP Identity Management y Demanda de Migración | +0.6% | Europa y América del Norte, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Fraude de Identidad e Intentos de Apropiación de Cuentas
La apropiación de cuentas se ha convertido en una preocupación operativa en muchos más sectores que los servicios financieros. El mercado de software de gestión de accesos está respondiendo a esta mayor prioridad en la protección de identidades. LexisNexis Risk Solutions reportó un aumento interanual del 216% en las tasas de ataques a la capa de inicio de sesión a nivel global en 2025, basándose en más de 116 mil millones de transacciones en línea. El mismo informe registró un aumento del 59% en los volúmenes de bots maliciosos y encontró que el fraude de identidad sintética representó el 11% de los incidentes de fraude globales.[1] Estos patrones hacen que los compradores del mercado de software de gestión de accesos otorguen mayor importancia a la puntuación de riesgo conductual y a las verificaciones continuas de sesión, en lugar de depender únicamente de la decisión inicial de inicio de sesión del usuario. La Comisión Federal de Comercio recibió más de 1,3 millones de informes de robo de identidad en 2025, y las pérdidas financieras reportadas alcanzaron los 15,86 mil millones de USD.[2] El escrutinio resultante favorece las capacidades de detección y respuesta a amenazas de identidad que funcionan junto con los controles de autenticación y gobernanza, porque los equipos necesitan cada vez más identificar comportamientos de acceso sospechosos después de que una credencial ya ha sido aceptada.
Expansión de las Arquitecturas de Acceso de Confianza Cero
La Confianza Cero se está convirtiendo en un marco operativo en organizaciones reguladas e intensivas en la nube. El mercado de software de gestión de accesos se beneficia de los controles de identidad necesarios para poner en práctica este marco. El Instituto Nacional de Estándares y Tecnología publicó la SP 1800-35 en junio de 2025, documentando 19 implementaciones de ejemplo para la Arquitectura de Confianza Cero con productos disponibles comercialmente.[3] La guía ofrece a los equipos de seguridad rutas de implementación más concretas que las declaraciones de política de alto nivel por sí solas, lo que puede ayudar a traducir los objetivos de seguridad generales en trabajo de arquitectura operativa e implementación. El mercado de software de gestión de accesos se beneficia porque la garantía de identidad es un elemento central para verificar cada solicitud de acceso. Se necesitan gobernanza integral, controles privilegiados y autenticación continua cuando usuarios, aplicaciones y máquinas operan en varios entornos, particularmente cuando un único proceso empresarial se mueve entre servicios en la nube, sistemas internos y socios externos. Esto generalmente extiende la adquisición más allá de una primera implementación de inicio de sesión único o autenticación multifactor, ya que el mismo programa debe abordar la aplicación de políticas, la revisión de derechos y el acceso privilegiado a lo largo del tiempo.
Proliferación de Nube y Software como Servicio en Empresas Híbridas
Las organizaciones que priorizan la nube a menudo mantienen derechos en servicios de directorio, aplicaciones empresariales, herramientas de desarrollo y plataformas en la nube al mismo tiempo. El mercado de software de gestión de accesos satisface la necesidad de gestionar estos permisos desde un punto de control más unificado. Esto crea revisiones de acceso que pueden quedar desactualizadas a medida que las aplicaciones y los roles de los usuarios cambian, lo que dificulta establecer un registro confiable de quién puede acceder a los recursos empresariales en un momento determinado. Las compras de software departamentales pueden crear cuentas que los equipos centrales de tecnología de la información no pueden descubrir ni gobernar de manera consistente, especialmente cuando la adquisición, el aprovisionamiento de usuarios y la administración de aplicaciones ocurren en funciones empresariales separadas. El mercado de software de gestión de accesos está, por lo tanto, evolucionando hacia herramientas que proporcionan visibilidad en entornos de software como servicio, locales y nativos de la nube. Okta introdujo las Integraciones en 48 Horas en septiembre de 2026 para reducir el tiempo de entrega de nuevos conectores de un proceso manual de 2 a 3 meses a 48 horas. Una entrega más rápida de conectores puede reducir las brechas de cobertura causadas por un conjunto de aplicaciones en rápida evolución.
Acceso de Fuerza Laboral Remota, Híbrida y de Terceros
El trabajo híbrido ha hecho que la ubicación en la red sea una base más débil para decidir quién debe recibir acceso. Los contratistas, socios y proveedores a menudo necesitan acceso temporal a sistemas y datos internos, pero sus requisitos de acceso, patrocinadores y períodos de participación pueden cambiar rápidamente. Las organizaciones están reemplazando las cuentas compartidas y el acceso de invitados mal gobernado con flujos de trabajo de solicitud, derechos con límite de tiempo y desvinculación automatizada. Estos requisitos hacen que las funciones de gobernanza sean más relevantes para las organizaciones que anteriormente las consideraban herramientas para grandes empresas, porque incluso los programas más pequeños necesitan registros de aprobación confiables y eliminación oportuna del acceso temporal. El mercado de software de gestión de accesos también enfrenta una mayor necesidad de políticas que puedan evaluar identidades externas sin crear fricciones innecesarias para los usuarios legítimos. El Instituto Nacional de Estándares y Tecnología describe la Confianza Cero como un enfoque que no otorga confianza implícita basada en la ubicación en la red o la propiedad de activos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración de Directorios y Aplicaciones Heredadas | -1.8% | Global, más agudo en Europa y América del Norte | Mediano plazo (2-4 años) |
| Alto Costo de la Modernización de la Gestión de Identidades y Accesos a Escala Empresarial | -1.4% | Global | Mediano plazo (2-4 años) |
| Desviación de Políticas de Acceso en Agentes de Inteligencia Artificial e Identidades de Máquinas | -0.8% | Global, con impacto temprano en empresas de Estados Unidos con alta dependencia de hiperescaladores | Largo plazo (≥ 4 años) |
| Escasez de Habilidades en Gobernanza de Identidades e Ingeniería de Derechos | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de Directorios y Aplicaciones Heredadas
Las organizaciones con 15 a 20 años de infraestructura de identidad pueden enfrentar una deuda de integración sustancial. El mercado de software de gestión de accesos debe abordar esta restricción mediante integración flexible y soporte de migración por fases. Las aplicaciones más antiguas pueden depender de LDAP, conectores personalizados o implementaciones SAML no estándar, lo que requiere que los equipos comprendan las dependencias antes de cambiar las rutas de autenticación o federación. El trabajo de descubrimiento puede revelar dependencias que no eran visibles cuando comenzó un programa de modernización. Esos hallazgos pueden ampliar el alcance del proyecto y extender los cronogramas de migración, ya que los equipos pueden necesitar construir o probar nuevas interfaces antes de que un proceso de autenticación heredado pueda ser retirado. Esta restricción puede llevar a algunas empresas a renovar las herramientas existentes mientras planifican una migración por fases. Accenture adquirió IAMConcepts, especialista canadiense en gestión de identidades y accesos, en septiembre de 2025, lo que demuestra el valor que la capacidad de entrega puede tener en programas complejos.
Alto Costo de la Modernización de la Gestión de Identidades y Accesos a Escala Empresarial
El gasto en modernización incluye más que las licencias de software. El mercado de software de gestión de accesos puede beneficiarse cuando los modelos de entrega reducen el costo y la complejidad del cambio. La integración, el desarrollo de conectores, la gestión del cambio y el mapeo de cumplimiento normativo pueden representar una gran parte del costo plurianual, especialmente cuando una organización debe alinear políticas y requisitos de evidencia entre varios responsables de control. Una empresa que utiliza herramientas separadas para el inicio de sesión único, el acceso privilegiado, la gobernanza y los permisos en la nube también puede incurrir en costos de coordinación continuos, incluido el esfuerzo de alinear políticas, informes y responsabilidad administrativa entre esas herramientas separadas. Las licencias de software como servicio en muchas aplicaciones pueden añadir costos que no son evidentes a partir del precio de licencia principal. Estos costos pueden ralentizar la migración de plataformas entre organizaciones pequeñas y medianas. Los servicios gestionados, los precios basados en el consumo y las herramientas de implementación acelerada pueden reducir esa barrera para el mercado de software de gestión de accesos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Las Soluciones Lideran el Gasto Mientras los Servicios Apoyan la Entrega
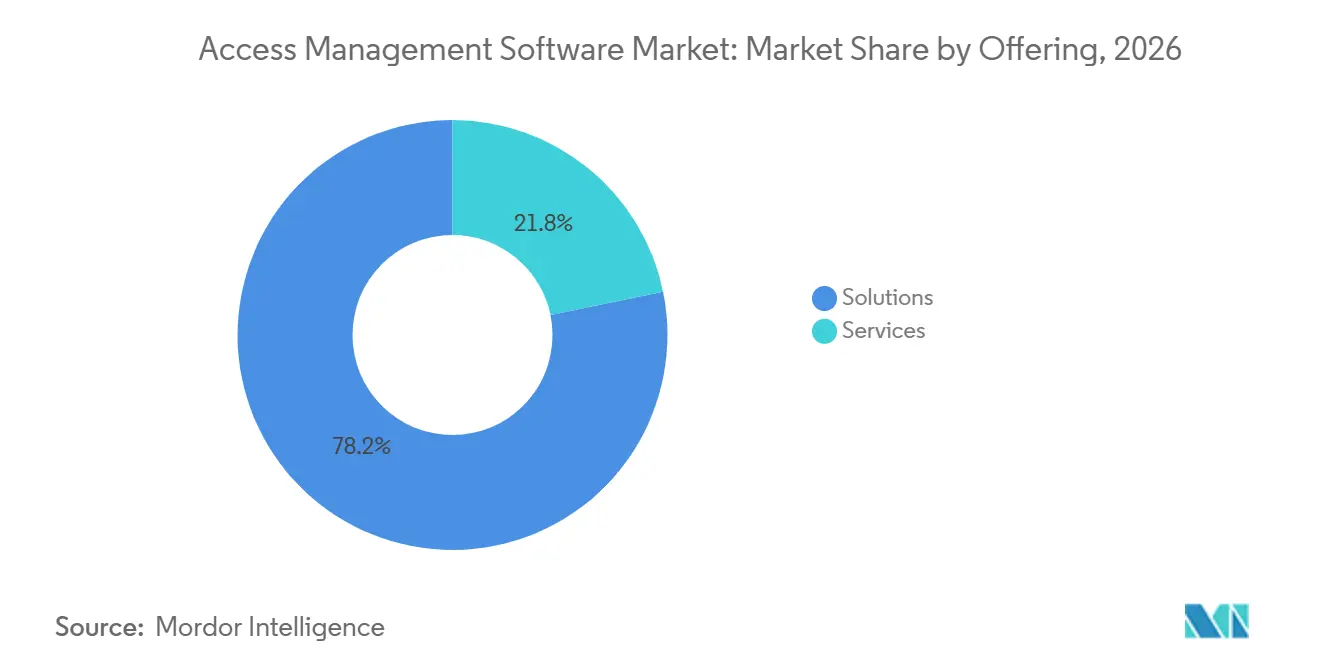
Las Soluciones representaron el 78,22% del sector en 2026. Esta categoría incluye plataformas para gestión de accesos, gobernanza y administración de identidades, gestión de accesos privilegiados y autenticación sin contraseña, que en conjunto respaldan las necesidades de autenticación, autorización y supervisión de los programas de identidad empresarial. Su participación refleja el papel central de las plataformas de software en los programas de identidad empresarial, donde un sistema de registro consistente puede facilitar la gestión de decisiones de acceso, aprobaciones y actividad de auditoría. La Gobernanza y Administración de Identidades dentro de las Soluciones se proyecta que se expanda a una CAGR del 13,44% hasta 2032. Las certificaciones automatizadas y los controles de derechos dinámicos respaldan esta demanda al ayudar a las organizaciones a verificar que los usuarios conserven únicamente los permisos necesarios para sus responsabilidades. Las organizaciones también necesitan gobernanza que pueda cubrir las identidades de agentes de inteligencia artificial junto con las cuentas de la fuerza laboral.
Los Servicios representaron el 21,78% restante de los ingresos en 2026. Los servicios de integración e implementación ayudan a los clientes a conectar las herramientas de identidad con las aplicaciones establecidas, incluidos los sistemas que pueden tener sus propios roles, directorios y estándares de autenticación. El soporte, el mantenimiento, la consultoría y la gestión de identidades y accesos gestionada pueden seguir siendo importantes después de la implementación inicial del software. La gestión de identidades y accesos gestionada puede ser atractiva para las empresas medianas que no cuentan con equipos dedicados de ingeniería de identidades, lo que les permite utilizar soporte operativo especializado sin construir una gran función de identidad interna. El marco NIS2 pone atención en las revisiones periódicas de derechos de acceso y las políticas de cuentas privilegiadas. SailPoint introdujo los servicios de Aceleración del Éxito en octubre de 2026, combinando hojas de ruta de expertos, aceleradores de implementación y soporte continuo de cumplimiento normativo. Este enfoque vincula los servicios más estrechamente con la adopción de la plataforma a largo plazo, incluido el trabajo continuo de conectar aplicaciones, actualizar políticas y demostrar que los controles funcionan según lo previsto.
Por Tecnología: La Gestión de Accesos Sigue Siendo la Mayor Mientras la Gobernanza Avanza
La Gestión de Accesos representó el 43,56% del sector en 2026. La categoría abarca autenticación, autorización, servicios de credenciales, servicios de directorio, gestión de sesiones y federación, que son funciones fundamentales para el acceso controlado en entornos de empleados, socios y clientes. Su posición refleja el uso establecido del inicio de sesión único, la autenticación multifactor y los servicios de directorio, que muchas organizaciones ya utilizan como la interfaz principal entre los usuarios y sus aplicaciones empresariales. La Gobernanza y Administración de Identidades se proyecta que se expanda a una CAGR del 13,84% hasta 2032. Los procesos de incorporación, movilidad y desvinculación y las campañas de certificación de acceso son casos de uso centrales. Los motores de políticas asistidos por inteligencia artificial pueden reducir el trabajo manual en la gestión de derechos al ayudar a los administradores a identificar patrones de acceso que justifiquen revisión o actualizaciones de políticas.
La Gestión de Accesos Privilegiados se está evaluando con mayor frecuencia junto con herramientas de gobernanza y permisos en la nube, en lugar de como un producto independiente. Palo Alto Networks completó su adquisición de CyberArk por 25 mil millones de USD en febrero de 2026. La transacción reforzó la importancia de un enfoque unificado para las identidades humanas, de máquinas y agénticas. Los análisis de fraude y riesgo también se están acercando más a las decisiones de acceso en tiempo real, lo que permite a las organizaciones evaluar el contexto y el comportamiento como parte de la aplicación de políticas de acceso, en lugar de solo después de un incidente. El documento de la Fundación OpenID sobre inteligencia artificial agéntica identifica limitaciones en los protocolos de identidad actuales para sistemas multiagente. Esto crea la necesidad de métodos de autorización que puedan gestionar interacciones complejas de máquina a máquina, incluidos los casos en que varios agentes actúan en nombre de diferentes sistemas, usuarios o roles organizacionales, y donde los permisos deben revisarse a medida que las tareas, la sensibilidad de los datos y el nivel de supervisión humana cambian durante un flujo de trabajo. El mercado de software de gestión de accesos puede, por lo tanto, ver cómo la competencia tecnológica se desplaza hacia planos de control más amplios.
Por Tipo de Identidad: La Identidad Humana Lidera Mientras la Identidad No Humana se Acelera
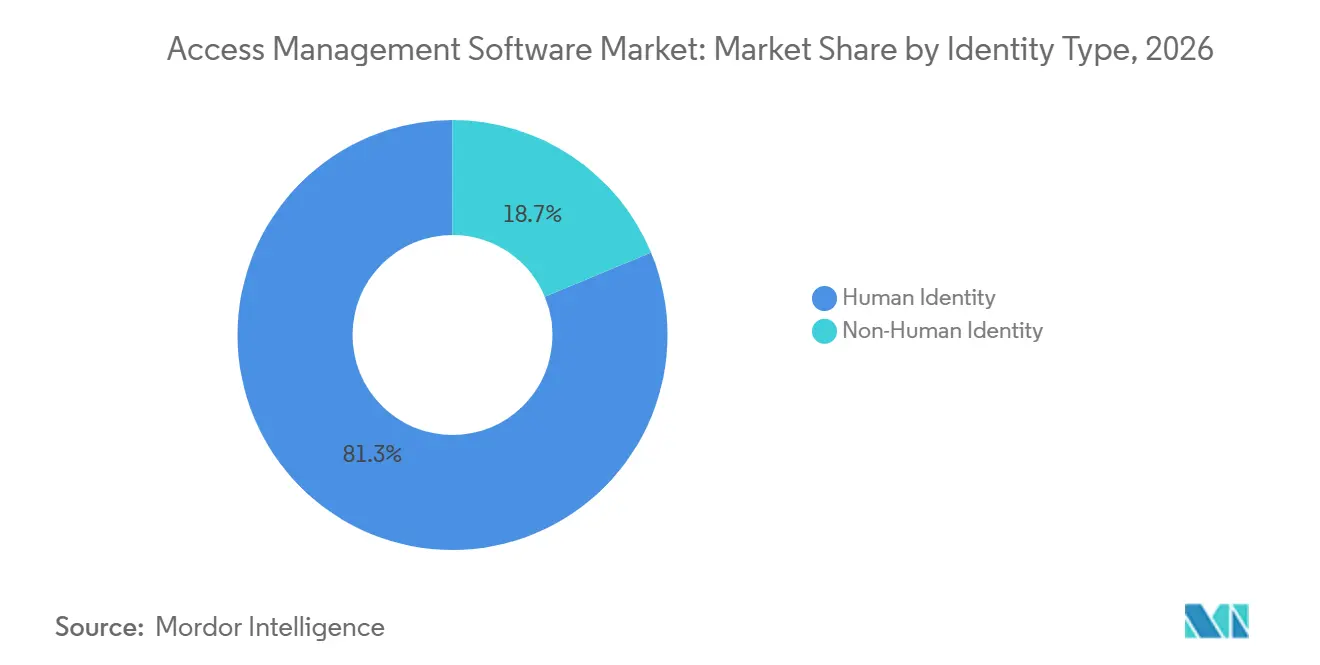
La Identidad Humana representó el 81,26% de la participación del tamaño del mercado de software de gestión de accesos en 2026. Esta posición sigue la inversión de larga data en sistemas de identidad de la fuerza laboral y del cliente. Los programas de identidad humana se construyen en torno a la contratación, los cambios de rol, el acceso de clientes y la salida de empleados, utilizando eventos predecibles del ciclo de vida para impulsar el aprovisionamiento y la eliminación de accesos. La Identidad No Humana se proyecta que se expanda a una CAGR del 14,14% hasta 2032. Incluye cuentas de servicio, dispositivos, cargas de trabajo en la nube, interfaces de programación de aplicaciones, bots y agentes de inteligencia artificial. Su ritmo más rápido refleja el alcance creciente de las credenciales que necesitan supervisión, ya que las cuentas de máquinas pueden crearse y utilizarse con mucha más frecuencia que las cuentas convencionales de la fuerza laboral.
El Foro Económico Mundial declaró en 2025 que las identidades de máquinas superan en número a las identidades humanas en una proporción de 20 a 1 en entornos empresariales. Ese desequilibrio puede aumentar a medida que las organizaciones utilicen más software autónomo. La Alianza de Seguridad en la Nube ha argumentado que adaptar únicamente los protocolos de gestión de identidades y accesos establecidos no es suficiente para los sistemas multiagente. Señala los identificadores descentralizados, las credenciales verificables y los controles de grano fino como bloques de construcción relevantes. SailPoint anunció la detección de riesgo conductual de agentes en tiempo real y los controles del ciclo de vida de agentes en octubre de 2026. Estas capacidades muestran cómo los proveedores están abordando una categoría de gobernanza que las plataformas tradicionales no servían originalmente, con controles que pueden monitorear el comportamiento de los agentes e intervenir cuando surgen preocupaciones de riesgo o políticas.
Por Modelo de Implementación: La Nube Lidera Mientras los Requisitos de Soberanía Influyen en las Decisiones
La Nube representó el 56,68% del sector en 2026. Se proyecta que se expanda a una CAGR del 13,93% hasta 2032. Las licencias basadas en el consumo, los ecosistemas de conectores y la integración con los servicios de identidad en la nube respaldan esta posición, ofreciendo a los compradores una forma de ampliar las funciones de identidad sin mantener cada componente en su propia infraestructura. La entrega en la nube también puede facilitar la implementación de actualizaciones y nuevas conexiones, lo que es relevante cuando los equipos de identidad deben mantener la cobertura a medida que se añaden, cambian o eliminan aplicaciones empresariales. Estos beneficios son importantes para las organizaciones que gestionan muchas aplicaciones y trabajadores distribuidos. El mercado de software de gestión de accesos continúa apoyando la adopción de la nube donde se necesita administración centralizada.
Los sistemas locales siguen siendo relevantes en entornos gubernamentales, de defensa e infraestructura crítica. Los requisitos de residencia de datos y de aislamiento total pueden limitar el uso de servicios de nube pública en estos entornos, donde la ubicación, el manejo y el aislamiento de los datos pueden estar sujetos a restricciones operativas formales. Las implementaciones híbridas pueden permitir a las empresas continuar la modernización mientras mantienen sistemas seleccionados bajo control local. La Comisión Europea propuso enmiendas específicas a NIS2 en enero de 2026 para simplificar el cumplimiento normativo para 28.700 empresas, incluidas 6.200 pequeñas y medianas empresas. SailPoint ha declarado que se está preparando para los requisitos de Nube Soberana de la UE, FedRAMP High y PCI DSS 4.0. Dicha preparación puede convertirse en un diferenciador cuando los compradores requieren prueba de controles locales y específicos del sector.
Por Tamaño de Organización: Las Grandes Empresas Mantienen los Ingresos Mientras las Pymes Añaden Demanda
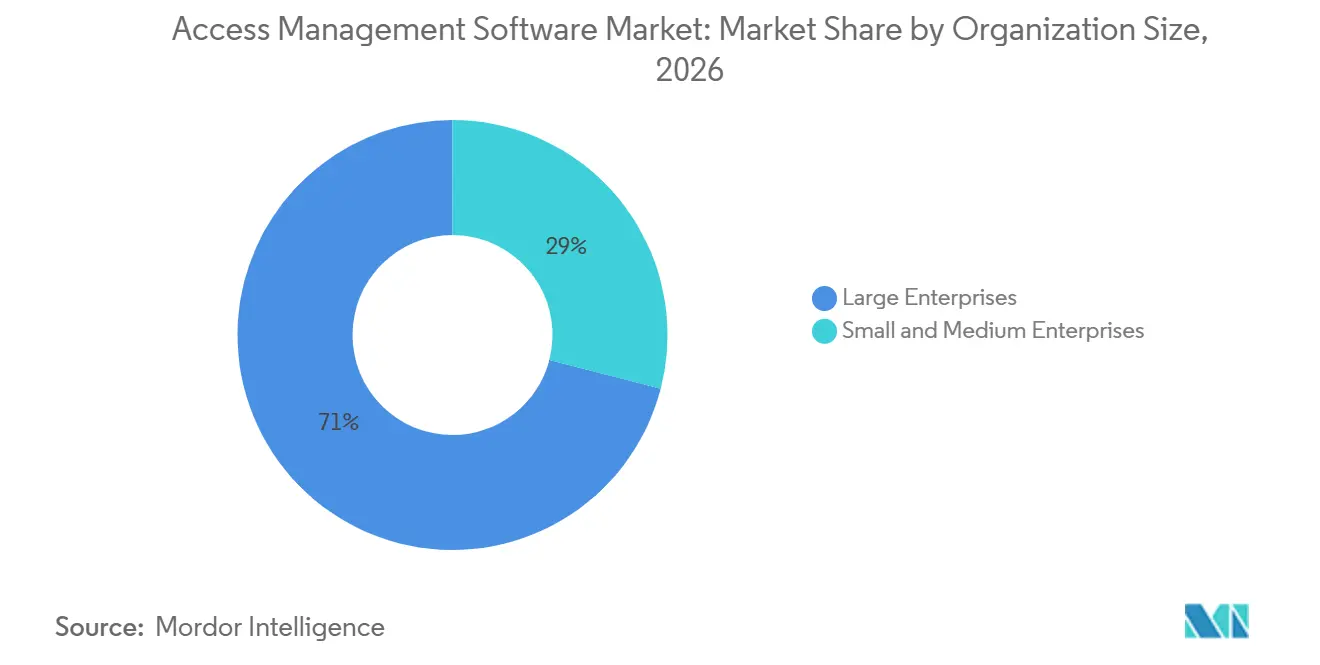
Las Grandes Empresas representaron el 70,97% de la participación del tamaño del mercado de software de gestión de accesos en 2026. Los grandes programas pueden cubrir identidades de la fuerza laboral, cuentas privilegiadas y acceso en muchas aplicaciones, con políticas que deben funcionar en departamentos, ubicaciones y diferentes entornos tecnológicos. Sus necesidades a menudo abarcan varios países, unidades de negocio y marcos regulatorios. Las Pequeñas y Medianas Empresas se proyecta que se expandan a una CAGR del 13,81% hasta 2032. La gestión de identidades y accesos gestionada nativa de la nube puede reducir la carga operativa para estas organizaciones al trasladar la administración rutinaria y el mantenimiento de la plataforma de los equipos tecnológicos internos más pequeños. Este modelo de entrega puede hacer que la gobernanza sea más accesible sin un gran equipo especialista interno, al tiempo que brinda a los clientes acceso a herramientas para la incorporación de usuarios, solicitudes de acceso, revisiones, desvinculación, informes, mantenimiento de políticas, administración rutinaria y recopilación de evidencia para actividades de cumplimiento normativo recurrentes en organizaciones complejas.
El próximo retiro de SAP Identity Management está creando decisiones de migración para los usuarios existentes. El mantenimiento estándar de SAP Identity Management finaliza el 31 de diciembre de 2027. Esto puede alentar a los clientes a evaluar herramientas que ofrezcan incorporación estructurada y soporte de migración. Los proveedores que simplifican el descubrimiento, la integración y el mapeo de políticas pueden tener una ventaja con los clientes más pequeños. Las grandes empresas seguirán siendo importantes porque sus patrimonios de identidad son más amplios y complejos. El mercado de software de gestión de accesos sirve así a dos patrones de compra distintos: grandes programas de plataforma e implementaciones gestionadas de menor complejidad.
Por Industria de Uso Final: el Sector BFSI Lidera Mientras Salud y Ciencias de la Vida Avanzan
El sector BFSI representó el 21,68% del sector en 2026. Las organizaciones de servicios financieros enfrentan estrictas expectativas de autenticación y a menudo gestionan grandes volúmenes de interacciones sensibles con clientes, lo que hace que la verificación de identidad confiable y la autorización sean parte integral tanto de la seguridad como del servicio al cliente. El acceso a la banca abierta y el riesgo de fraude añaden a su necesidad de controles de identidad sólidos, porque las conexiones externas y los servicios orientados al cliente crean más situaciones en las que las identidades y los permisos deben verificarse. Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 14,11% hasta 2032. El sector gestiona información de salud sensible y una fuerza laboral cambiante, incluidos empleados, contratistas y proveedores de atención que pueden necesitar diferentes niveles de acceso al sistema. Estas condiciones hacen que la terminación confiable del acceso y las pruebas regulares de control sean importantes.
El Departamento de Salud y Servicios Humanos de los Estados Unidos propuso cambios a la Regla de Seguridad HIPAA en enero de 2025. La propuesta incluye la terminación del acceso en un plazo de 1 hora después de que un miembro de la fuerza laboral se vaya y las pruebas anuales de los procedimientos de control de acceso. El gobierno, la tecnología de la información y las telecomunicaciones, y la manufactura también enfrentan programas de cumplimiento normativo que sostienen las actualizaciones del control de acceso. Cada sector vertical tiene diferentes entornos de sistemas y prioridades de riesgo, lo que afecta cómo configura los flujos de trabajo de aprobación, los métodos de autenticación, los registros de auditoría y las salvaguardas de acceso privilegiado. Esto respalda la demanda de configuraciones que se adapten a los flujos de trabajo específicos del sector en el mercado de software de gestión de accesos.
Análisis Geográfico
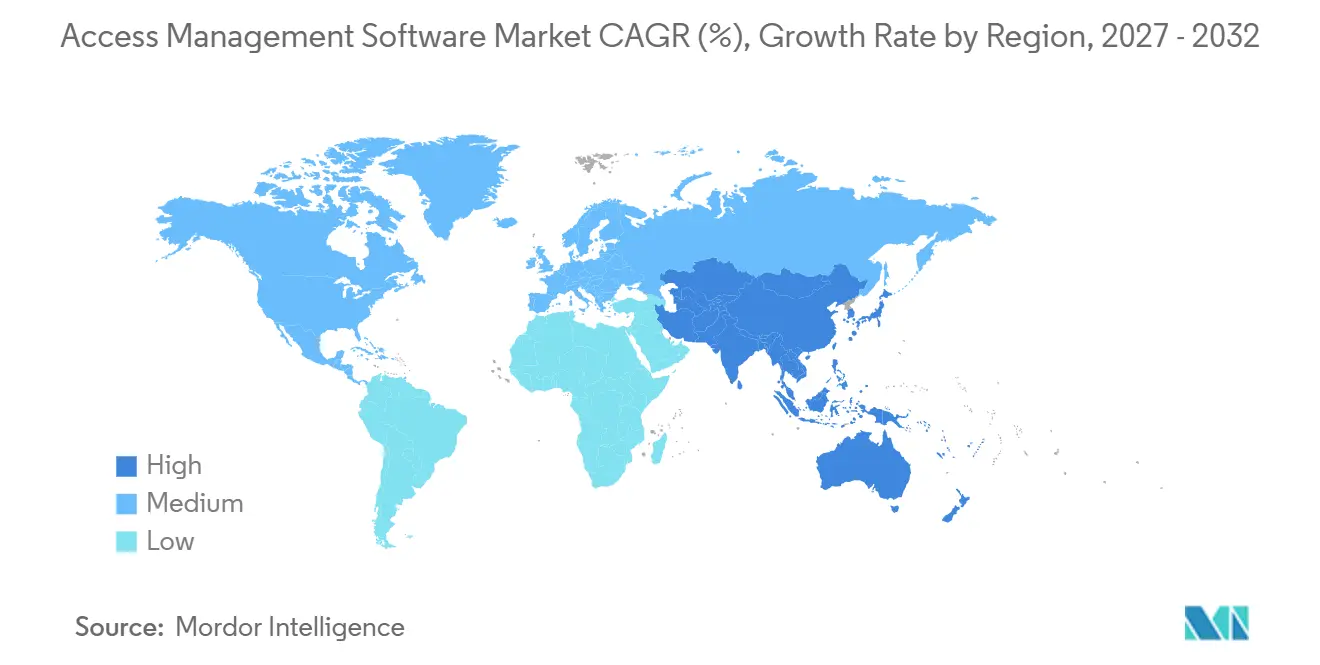
América del Norte representó el 38,92% del sector en 2026. La región tiene una alta concentración de implementaciones en los sectores BFSI y tecnología. También cuenta con una gran base de proveedores de gestión de accesos y actividad federal de ciberseguridad, lo que fortalece la experiencia local, la demanda de los clientes y la disponibilidad de soporte de implementación. Estados Unidos es el mayor mercado nacional de la región, respaldado por la escala de su tecnología empresarial, servicios financieros y requisitos de seguridad del sector público. La dirección federal de Confianza Cero ofrece a las agencias una base estructurada para la modernización de la identidad. La Agencia de Seguridad de Infraestructura y Ciberseguridad describe su Modelo de Madurez de Confianza Cero como una hoja de ruta para que las agencias avancen hacia una arquitectura de Confianza Cero.
Canadá es un área de crecimiento adicional para los servicios de identidad. Accenture adquirió IAMConcepts, con sede en Toronto, en septiembre de 2025 para ampliar su capacidad de ciberseguridad en Canadá. La empresa atiende a bancos, aseguradoras y organizaciones de infraestructura crítica. La escasez de especialistas en gobernanza de identidades e ingeniería de derechos puede hacer que la gestión de identidades y accesos gestionada y la automatización de políticas sean más atractivas, ya que pueden ayudar a las organizaciones a operar programas de acceso complejos con menos recursos internos especializados. Europa está moldeada por requisitos regulatorios superpuestos. NIS2 requiere medidas de gestión de riesgos en entidades esenciales e importantes en 18 sectores críticos. Esto incluye un enfoque claro en la autenticación, el control de acceso y la responsabilidad en materia de ciberseguridad.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,77% hasta 2032. La transformación digital, el uso móvil y el creciente fraude de identidad crean requisitos variados en toda la región, ya que los países difieren en sus enfoques regulatorios, preferencias de implementación y adopción de servicios empresariales basados en la nube. India, China y los países del Sudeste Asiático son mercados importantes debido a su crecimiento en servicios digitales. Japón también tiene demanda de gobernanza de identidades, gestión de accesos privilegiados y soluciones de identidad como servicio, lo que refleja los requisitos de las grandes organizaciones que gestionan patrimonios empresariales y tecnológicos sofisticados. América del Sur, Oriente Medio y África son oportunidades más pequeñas pero en desarrollo. El sector financiero de Brasil y los programas de gobierno digital en Arabia Saudita y los Emiratos Árabes Unidos respaldan la adopción regional, mientras que Sudáfrica y Nigeria son oportunidades africanas tempranas.
Panorama Competitivo
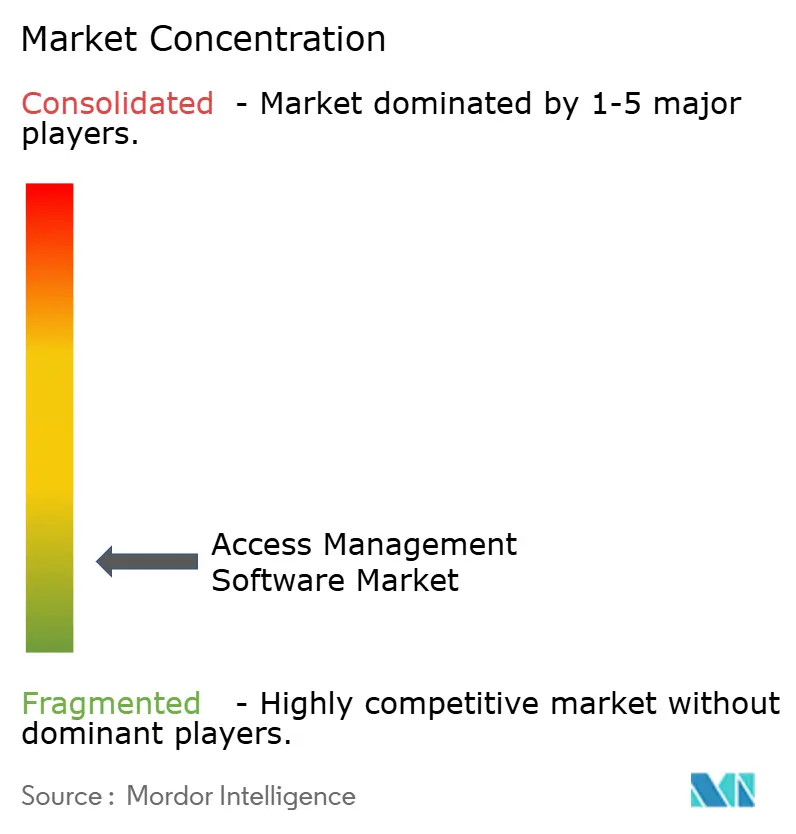
El mercado de software de gestión de accesos está moderadamente concentrado entre las plataformas empresariales y fragmentado entre los proveedores del mercado medio y especializados. El mercado de software de gestión de accesos está moldeado por proveedores de plataformas y proveedores especializados que atienden diferentes necesidades de los compradores. Microsoft, Okta y Palo Alto Networks, tras su adquisición de CyberArk, compiten a través de plataformas de seguridad más amplias. Cada uno busca combinar la gestión de identidades con la gobernanza, el acceso privilegiado y la detección de amenazas, ofreciendo a los clientes un conjunto más amplio de controles a través de menos plataformas de seguridad principales. Microsoft puede agrupar las capacidades de Entra ID con su patrimonio de software empresarial existente, lo que puede influir en las decisiones de los compradores donde las organizaciones ya utilizan sus servicios de productividad, nube y gestión de puntos finales. Okta continúa promoviendo un ecosistema abierto y un amplio catálogo de integraciones. Estas decisiones crean presión sobre los proveedores independientes que compiten principalmente en una única función de identidad.
Palo Alto Networks completó la adquisición de CyberArk por 25 mil millones de USD en febrero de 2026. La oferta combinada abarca el acceso privilegiado, la seguridad de identidades y la detección de amenazas en la era de la inteligencia artificial. Okta anunció actualizaciones de gobernanza, acceso privilegiado y detección de amenazas en septiembre de 2026 tras su adquisición de Permiso Security. También introdujo una capacidad de integración asistida por inteligencia artificial destinada a acortar la entrega de conectores. SailPoint introdujo su plataforma Agentic Fabric y las capacidades de Gestión Autónoma de la Postura de Seguridad de Identidades en octubre de 2026.
Estos movimientos muestran un patrón de competencia centrado en la amplitud de la plataforma y la gobernanza para los agentes de inteligencia artificial, en lugar de solo las categorías establecidas de autenticación de usuarios y administración de directorios. Existe espacio en blanco en la gestión del ciclo de vida de identidades no humanas y los controles para industrias reguladas. NIS2 y las propuestas de actualización de HIPAA pueden impulsar a las organizaciones a reemplazar los enfoques de acceso heredados centrados en directorios. Los proveedores de gestión de identidades y accesos gestionada nativos de la nube pueden atender a estas organizaciones si reducen el tiempo de implementación y producen evidencia de cumplimiento normativo. Los proveedores especializados también tienen espacio donde los compradores necesitan controles para agentes de inteligencia artificial o credenciales de máquinas, especialmente si requieren capacidades enfocadas que aún no están completamente disponibles en una oferta de plataforma más amplia. La información disponible no proporciona una participación combinada para las empresas líderes, por lo que no se puede asignar una puntuación de concentración de mercado bajo el método requerido basado en participación sin crear datos no respaldados. La descripción cualitativa de concentración moderada en el nivel empresarial no puede sustituir los umbrales de participación combinada necesarios para distinguir puntuaciones en la escala de 1 a 10 solicitada.
Líderes de la Industria de Software de Gestión de Accesos
-
Microsoft Corporation
-
Okta, Inc.
-
The International Business Machines Corporation
-
CyberArk Software Ltd.
-
Amazon Web Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: SailPoint presentó su plataforma Agentic Fabric y agentes de seguridad de inteligencia artificial autónomos en Navigate 2026, introduciendo la Gestión Autónoma de la Postura de Seguridad de Identidades, la detección de riesgo conductual en tiempo real para agentes de inteligencia artificial y los interruptores de ciclo de vida de agentes con un solo clic, abordando una brecha de gobernanza de inteligencia artificial donde el 79% de las empresas ejecutan agentes en producción pero solo el 2% cuenta con controles de seguridad diseñados específicamente para ello. La empresa lanzó simultáneamente IdentityIQ 9.0 y anunció la preparación para las certificaciones de Nube Soberana de la UE, FedRAMP High y PCI DSS 4.0, señalando la expansión hacia mercados gubernamentales regulados y europeos.
- Septiembre de 2026: Okta anunció una serie de innovaciones de productos en Oktane 2026, incluidas las Recomendaciones de Solicitudes Inteligentes impulsadas por inteligencia artificial, la Detección y Corrección Automatizada de Desviaciones dentro de Okta Identity Governance, la Seguridad Unificada de Bases de Datos y la Protección Dinámica de Kubernetes dentro de Okta Privileged Access, y capacidades ampliadas de detección y respuesta a amenazas de identidad tras su adquisición de Permiso Security. Okta también introdujo las Integraciones en 48 Horas, utilizando inteligencia artificial para entregar nuevos conectores de gobernanza y acceso privilegiado en menos de 48 horas, frente a un proceso manual que requería de 2 a 3 meses.
- Septiembre de 2026: Okta, junto con Amazon Web Services, CrowdStrike, Databricks, Google Cloud, Salesforce, ServiceNow, Wiz y Zscaler, anunció la formación de la Alianza Blueprint, una coalición intersectorial que promueve una arquitectura de referencia abierta y multifabricante para proteger las pilas de inteligencia artificial agéntica, construida sobre estándares de interoperabilidad que incluyen MCP, OCSF, SSF y CAEP.
- Julio de 2026: Microsoft comenzó a implementar las claves de acceso como la experiencia de autenticación predeterminada en Microsoft Entra ID, con la autenticación multifactor por SMS y voz programada para su retiro el 1 de febrero de 2027. La transición afecta a todos los inquilinos de Entra ID a nivel mundial y representa el mayor cambio a escala empresarial hacia la autenticación resistente al phishing en la historia de la plataforma.
Alcance del Informe Global del Mercado de Software de Gestión de Accesos
El Mercado de Software de Gestión de Accesos comprende soluciones de software que controlan, autentican y gobiernan el acceso de los usuarios a los recursos digitales, las aplicaciones y los datos en el entorno de tecnología de la información de una organización.
El Informe del Mercado de Software de Gestión de Accesos está segmentado por Oferta (Soluciones y Servicios), Tecnología (Gestión de Accesos, Gobernanza y Administración de Identidades, Gestión de Accesos Privilegiados y Análisis de Fraude y Riesgo), Tipo de Identidad (Identidad Humana e Identidad No Humana), Modelo de Implementación (Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Uso Final (BFSI, Salud y Ciencias de la Vida, Gobierno, Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura y Energía y Servicios Públicos) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones | Software de Gestión de Accesos |
| Software de Gobernanza y Administración de Identidades | |
| Software de Gestión de Accesos Privilegiados | |
| Software de Autenticación sin Contraseña y Biométrica | |
| Servicios | Servicios de Integración e Implementación |
| Servicios de Soporte y Mantenimiento | |
| Servicios de Consultoría | |
| Servicios de Gestión de Identidades y Accesos Gestionada |
| Gestión de Accesos | Autenticación y Control de Acceso |
| Servicios de Credenciales y Directorio | |
| Autorización | |
| Gestión de Sesiones y Federación de Identidades | |
| Gobernanza y Administración de Identidades | |
| Gestión de Accesos Privilegiados | |
| Análisis de Fraude y Riesgo | |
| Otras Tecnologías de Gestión de Accesos |
| Identidad Humana | |
| Identidad No Humana | Cuentas de Servicio |
| Identidades de Dispositivos | |
| Cargas de Trabajo en la Nube | |
| Interfaces de Programación de Aplicaciones y Bots | |
| Agentes de Inteligencia Artificial |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Energía y Servicios Públicos |
| Educación e Instituciones de Investigación |
| Transporte y Logística |
| Viajes, Turismo y Hospitalidad |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Soluciones | Software de Gestión de Accesos |
| Software de Gobernanza y Administración de Identidades | ||
| Software de Gestión de Accesos Privilegiados | ||
| Software de Autenticación sin Contraseña y Biométrica | ||
| Servicios | Servicios de Integración e Implementación | |
| Servicios de Soporte y Mantenimiento | ||
| Servicios de Consultoría | ||
| Servicios de Gestión de Identidades y Accesos Gestionada | ||
| Por Tecnología | Gestión de Accesos | Autenticación y Control de Acceso |
| Servicios de Credenciales y Directorio | ||
| Autorización | ||
| Gestión de Sesiones y Federación de Identidades | ||
| Gobernanza y Administración de Identidades | ||
| Gestión de Accesos Privilegiados | ||
| Análisis de Fraude y Riesgo | ||
| Otras Tecnologías de Gestión de Accesos | ||
| Por Tipo de Identidad | Identidad Humana | |
| Identidad No Humana | Cuentas de Servicio | |
| Identidades de Dispositivos | ||
| Cargas de Trabajo en la Nube | ||
| Interfaces de Programación de Aplicaciones y Bots | ||
| Agentes de Inteligencia Artificial | ||
| Por Modelo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | Banca, Servicios Financieros y Seguros | |
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Educación e Instituciones de Investigación | ||
| Transporte y Logística | ||
| Viajes, Turismo y Hospitalidad | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de software de gestión de accesos?
Se proyecta que el mercado de software de gestión de accesos alcance los 43,77 mil millones de USD en 2027 y llegue a los 74,31 mil millones de USD en 2032, a una CAGR del 13,06%. Su expansión refleja la necesidad de asegurar el acceso en aplicaciones, cargas de trabajo en la nube, usuarios distribuidos y agentes de inteligencia artificial emergentes.
¿Qué está impulsando la demanda de software de gestión de accesos?
El fraude de identidad, la adopción de la Confianza Cero, la proliferación del software como servicio y la gestión de agentes de inteligencia artificial y otras identidades de máquinas son factores clave de demanda. Los requisitos regulatorios también aumentan la importancia de las revisiones de acceso, las políticas de cuentas privilegiadas y la autenticación multifactor.
¿Qué modelo de implementación de software de gestión de accesos lidera?
La Nube lideró con una participación del 56,68% en 2026 y se proyecta que se expanda a una CAGR del 13,93% hasta 2032. Las licencias basadas en el consumo, la disponibilidad de conectores y la integración con los servicios de identidad en la nube respaldan su adopción.
¿Qué sector de uso final tiene la mayor participación?
El sector BFSI lideró con una participación del 21,68% en 2026, respaldado por los requisitos de autenticación, la exposición al fraude y las necesidades de identidad del cliente. Salud y Ciencias de la Vida es el sector de uso final de más rápido crecimiento con una CAGR del 14,11% hasta 2032.
¿Por qué son importantes las identidades no humanas para la seguridad empresarial?
Las cuentas de servicio, las interfaces de programación de aplicaciones, las cargas de trabajo en la nube, los bots y los agentes de inteligencia artificial requieren controles del ciclo de vida que muchos programas de identidad anteriores no abordaban. La Identidad No Humana es el tipo de identidad de más rápido crecimiento, con una CAGR proyectada del 14,14% hasta 2032.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,77% hasta 2032, respaldado por la transformación digital y los crecientes requisitos de seguridad de identidades. India, China, Japón y los mercados del Sudeste Asiático contribuyen a esta demanda a través de la creciente actividad de servicios digitales.