
Tamaño y Participación del Mercado de Servicios Gestionados de Sostenibilidad en el Lugar de Trabajo
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 22.94 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.52 % |
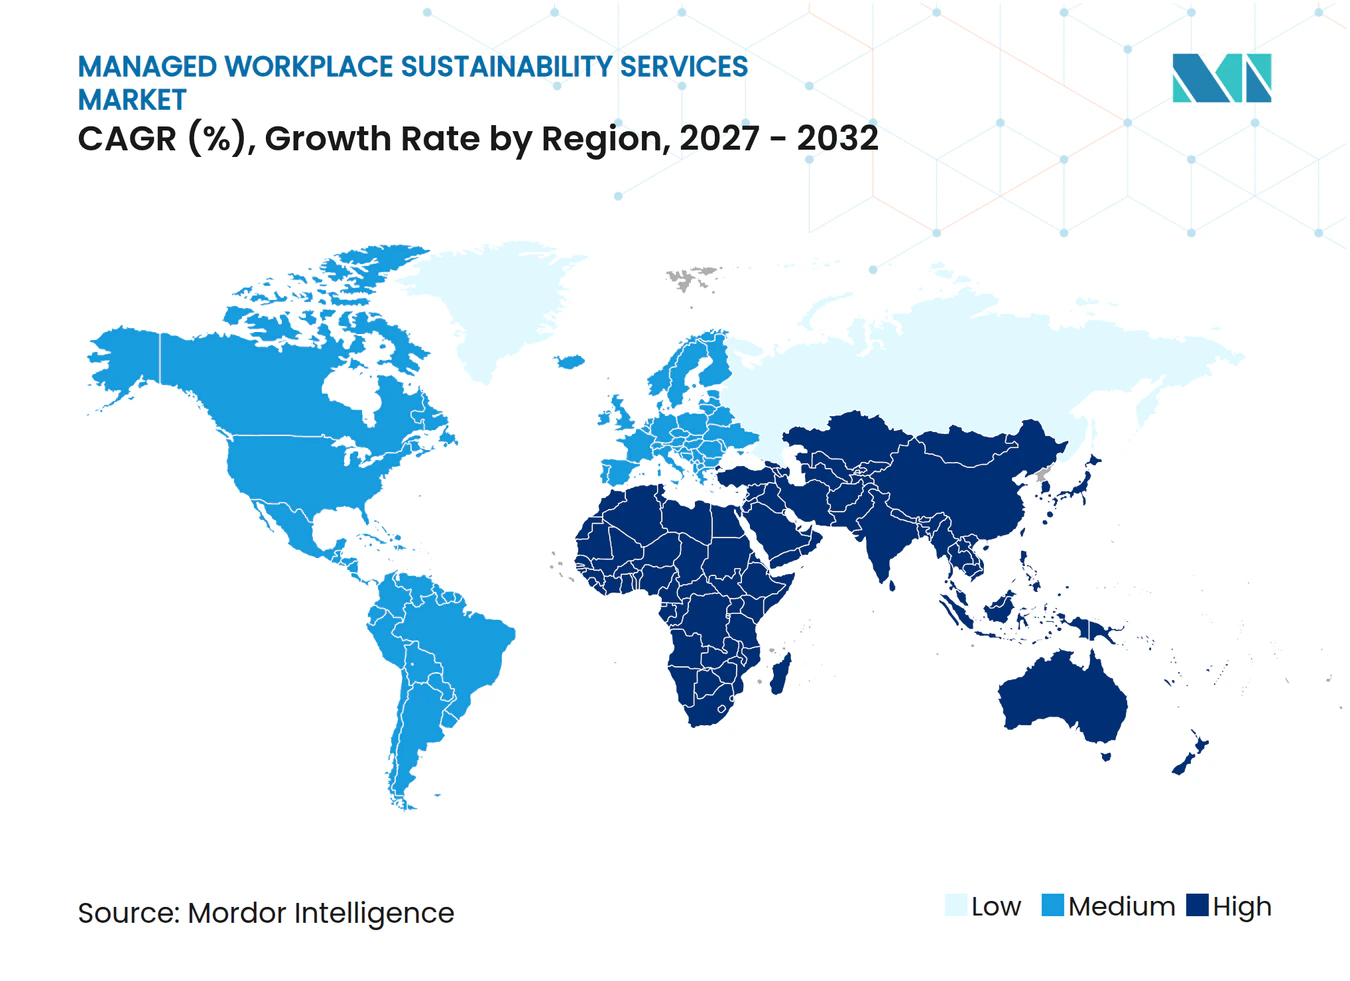
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Sostenibilidad en el Lugar de Trabajo por Mordor Intelligence
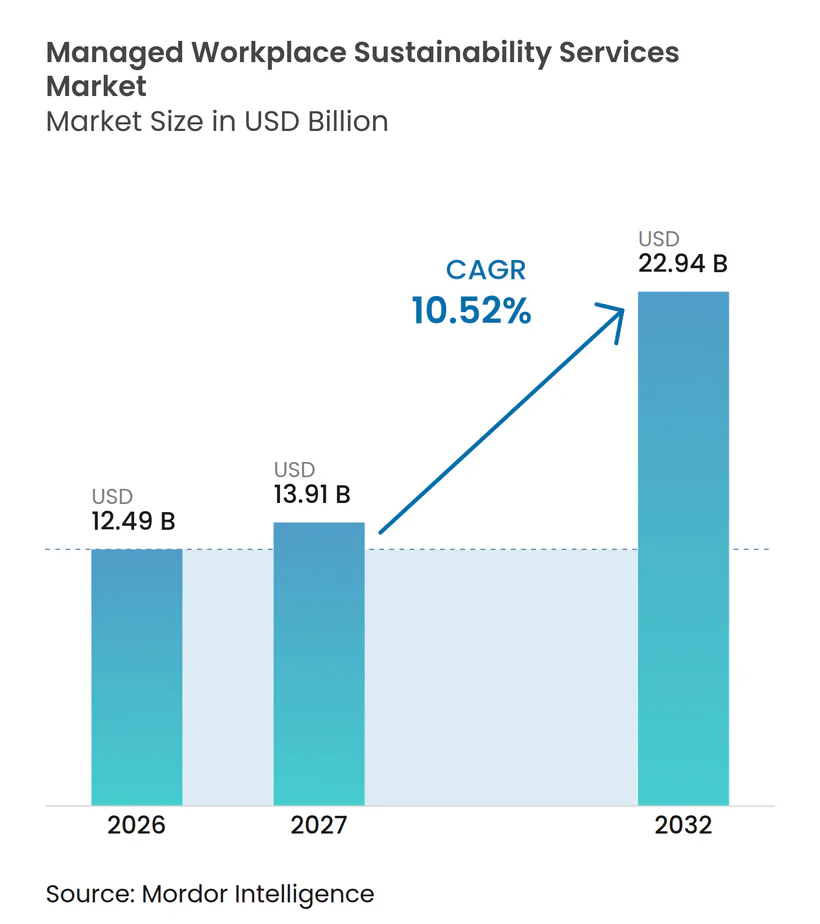
El tamaño del mercado de servicios gestionados de sostenibilidad en el lugar de trabajo fue valorado en 12,49 mil millones de USD en 2026 y se estima que se expandirá desde 13,91 mil millones de USD en 2027 hasta alcanzar los 22,94 mil millones de USD en 2032, a una CAGR del 10,52% durante el período de pronóstico (2027-2032). Los compromisos corporativos de cero emisiones netas están pasando de declaraciones voluntarias a programas gobernados que requieren resultados medibles, lo que aumenta la demanda de proveedores capaces de gestionar la energía, las emisiones, los informes y las operaciones de los edificios bajo un único contrato. Las normativas de construcción en Europa, América del Norte y partes de Asia-Pacífico también están incrementando la necesidad de monitoreo continuo del desempeño y registros de cumplimiento confiables. Las plataformas digitales están cambiando la forma en que se prestan los servicios, ya que los equipos centralizados pueden supervisar carteras de propiedades más grandes sin añadir personal en el sitio en cada ubicación. Los proveedores que vinculan el análisis con compromisos de desempeño contractuales probablemente competirán de manera más efectiva que los proveedores que ofrecen consultoría o mantenimiento independientes. El mercado de servicios gestionados de sostenibilidad en el lugar de trabajo también se beneficia de la necesidad de alinear los patrones de trabajo híbrido con el uso de energía en los edificios, la planificación del espacio y las necesidades de los ocupantes.
Conclusiones Clave del Informe
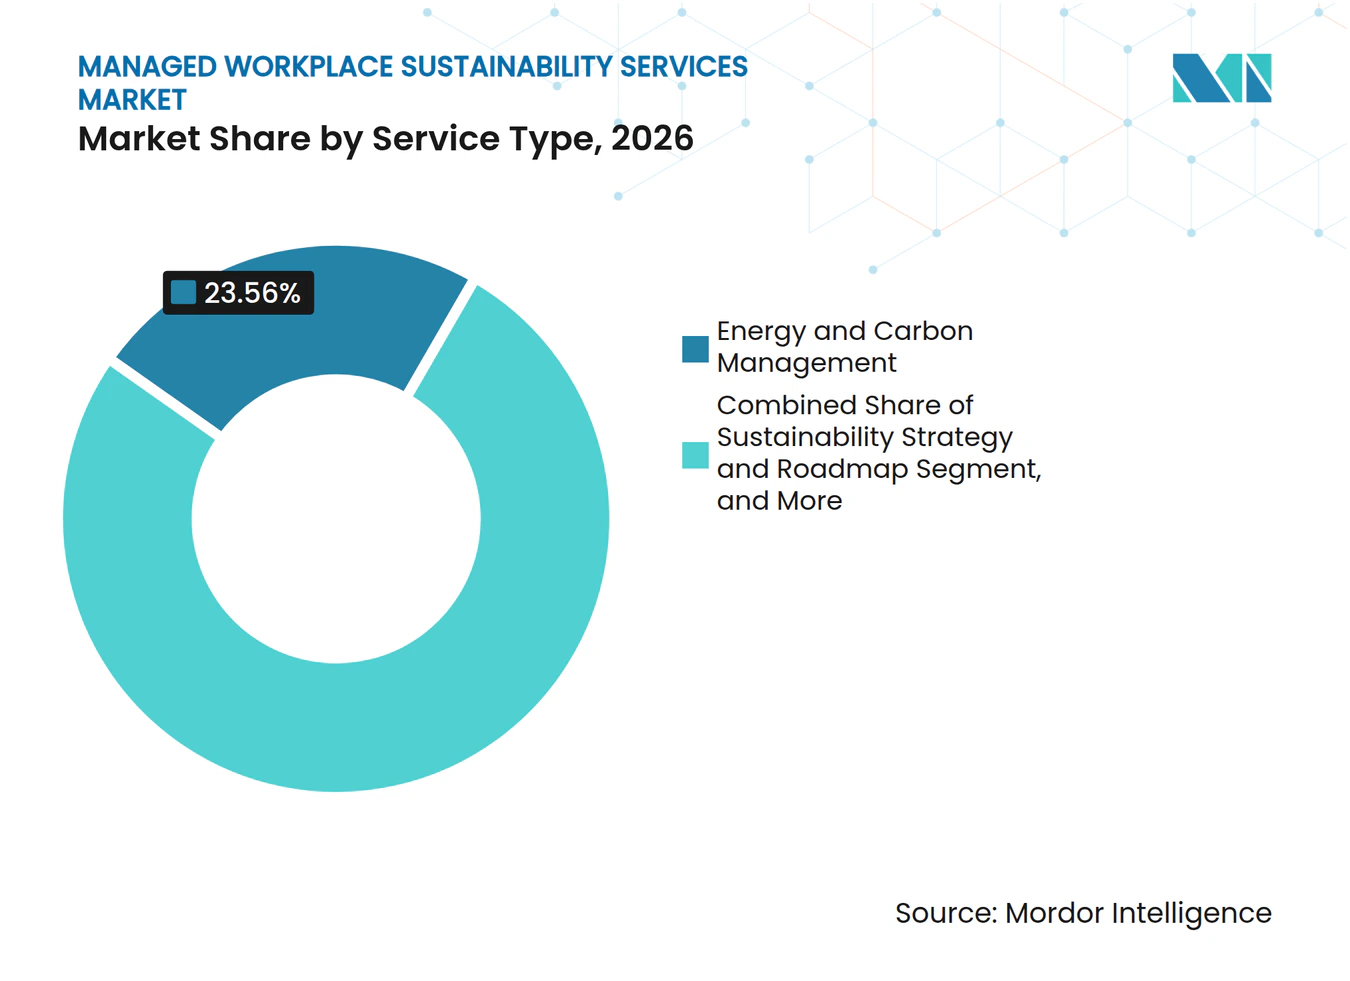
- Por tipo de servicio, la Gestión de Energía y Carbono representó el 23,56% de la participación del mercado de servicios gestionados de sostenibilidad en el lugar de trabajo en 2026, mientras que los Datos ESG, Informes y Aseguramiento se proyecta que se expandirán a una CAGR del 11,64% hasta 2032.
- Por modelo de servicio, la Gestión Integrada de Instalaciones representó el 38,49% de la participación del mercado en 2026, mientras que los Servicios Gestionados Habilitados por Plataforma se proyecta que se expandirán a una CAGR del 11,96% hasta 2032.
- Por modo de implementación, el Servicio Gestionado en el Sitio representó el 51,97% de la participación del mercado en 2026, mientras que el Servicio Gestionado Remoto y Centralizado se proyecta que se expandirá a una CAGR del 11,58% hasta 2032.
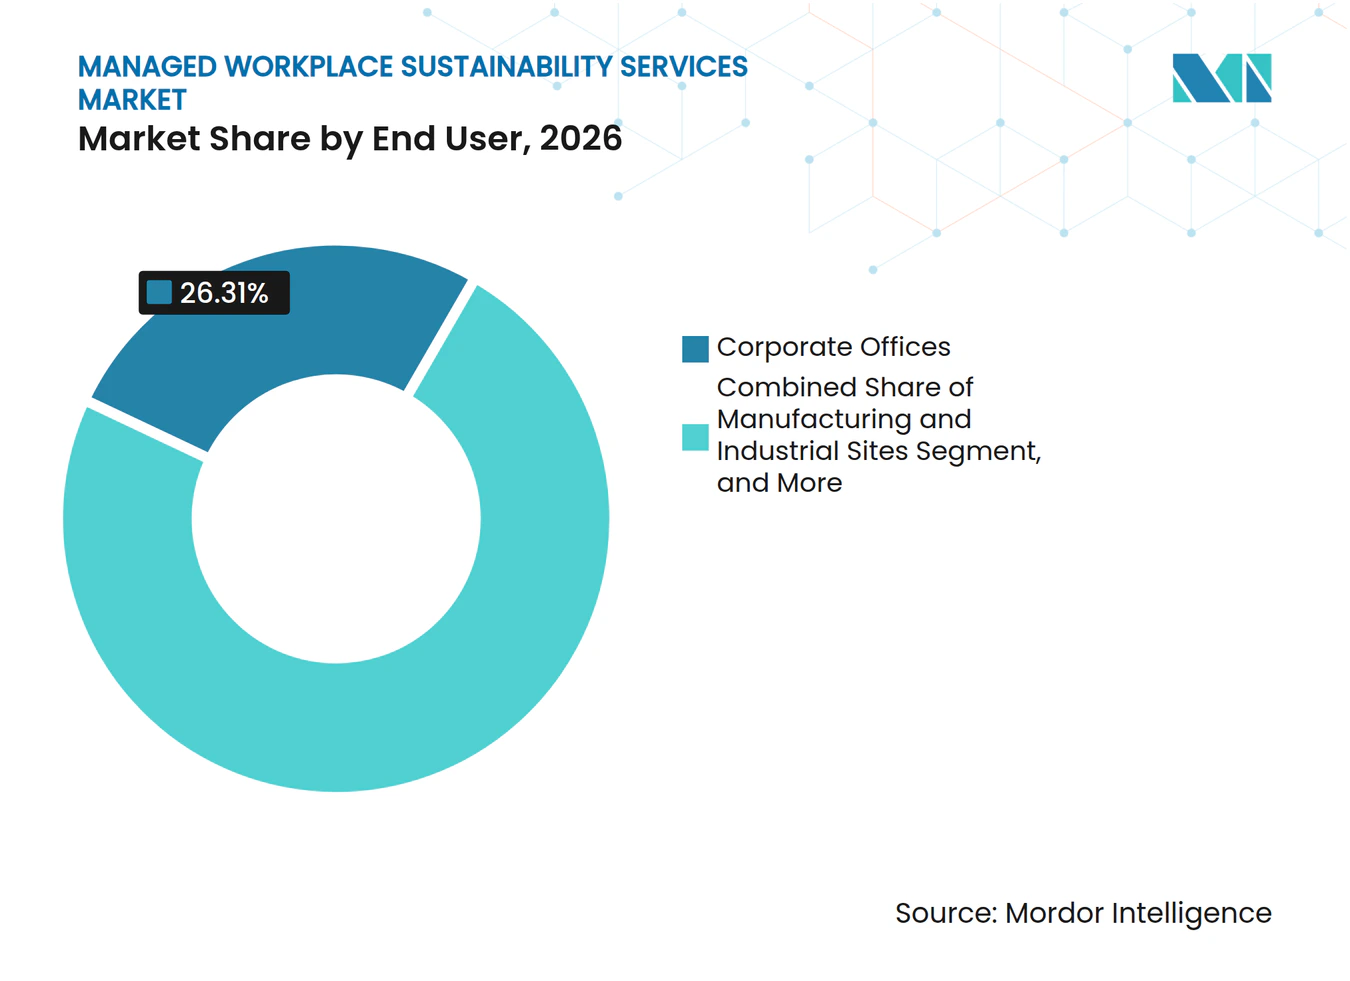
- Por usuario final, las Oficinas Corporativas representaron el 26,31% de la participación del mercado en 2026, mientras que las Instalaciones Tecnológicas e Intensivas en Datos se proyecta que se expandirán a una CAGR del 11,13% hasta 2032.
- Por entorno de trabajo, las Carteras Empresariales Multisitio representaron el 46,28% de la participación del mercado en 2026, mientras que los Lugares de Trabajo Híbridos y Flexibles se proyecta que se expandirán a una CAGR del 11,83% hasta 2032.
- Por geografía, América del Norte representó el 33,19% de la participación del mercado en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 11,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Responsabilidad Corporativa de Cero Emisiones Netas y ESG | +2.8% | Global | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Desempeño y Divulgación de Edificios | +2.2% | Europa y América del Norte como núcleo, con expansión hacia Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Gestión Externalizada del Desempeño Energético y de Carbono | +1.8% | Global, con ganancias aceleradas en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Análisis de Edificios y Lugares de Trabajo Habilitado por Inteligencia Artificial | +1.6% | América del Norte, Europa y Asia-Pacífico como núcleo | Mediano plazo (2-4 años) |
| Trabajo Híbrido y Optimización del Uso del Espacio | +1.4% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Prácticas de Lugar de Trabajo Digital Consciente del Carbono y Tecnología de la Información Circular | +0.7% | Europa y América del Norte, Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Responsabilidad Corporativa de Cero Emisiones Netas y ESG Impulsa la Demanda de Desempeño Verificable
Los programas corporativos de cero emisiones netas requieren cada vez más supervisión a nivel de consejo directivo, planes de transición creíbles y evidencia operativa que pueda resistir revisiones externas. Esto convierte la descarbonización de una iniciativa operativa independiente en una responsabilidad formal de gestión. Cambia las decisiones de compra en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo porque los equipos internos pueden carecer de los sistemas o la capacidad especializada para compilar datos consistentes en instalaciones diversas. Los requisitos de aseguramiento de sostenibilidad también aumentan el valor de los servicios gestionados que preservan la calidad de los datos, documentan los controles y respaldan una cadena de auditoría clara. Sodexo reportó una reducción del 68,9% en las emisiones de Alcance 1 y 2 respecto a su línea base de 2017 en 2026, demostrando que los grandes proveedores de servicios pueden vincular la prestación operativa con resultados de emisiones medibles y reportados.
Los Requisitos más Estrictos de Desempeño y Divulgación de Edificios Crean una Demanda Estructural de Externalización
La Directiva de Eficiencia Energética de los Edificios reformada exige que los nuevos edificios no residenciales cumplan con los estándares de cero emisiones a partir de enero de 2030. Los estados miembros deben transponer la directiva a la legislación nacional antes de mayo de 2026, lo que otorga a los propietarios de edificios un período limitado para adaptar sus modelos operativos y planes de activos. Los sistemas de control automatizado y el monitoreo continuo son cada vez más importantes porque el cumplimiento va más allá de una certificación de edificio única. La norma EN ISO 52120-1 proporciona a las organizaciones un marco para evaluar la contribución al desempeño energético de los sistemas de automatización y control de edificios. El efecto combinado de los requisitos de divulgación, los criterios de financiamiento y los estándares operativos fortalece el argumento a favor de los proveedores gestionados capaces de supervisar instalaciones e informar en múltiples jurisdicciones. El mercado de servicios gestionados de sostenibilidad en el lugar de trabajo está, por tanto, respaldado por trabajos de cumplimiento recurrentes en lugar de proyectos de renovación aislados.
La Gestión Externalizada del Desempeño Energético y de Carbono se Convierte en una Necesidad Operativa
La gestión de la energía está evolucionando hacia un control operativo continuo porque los costos de energía, las obligaciones de carbono y los patrones de uso del lugar de trabajo cambian a lo largo del año. Schneider Electric descubrió que los controles basados en ocupación en una oficina en el centro de Londres redujeron el uso de energía operativa y las emisiones de carbono en un promedio del 22%.[1] El estudio también reportó un período de recuperación conservador de 2 años para la intervención en salas de reuniones. Estos resultados dependen de datos de sensores, controles activos y revisión rutinaria de cómo se utilizan realmente los espacios. Favorecen a los proveedores que pueden combinar el monitoreo técnico con equipos de mantenimiento y gestores del lugar de trabajo. El mercado de servicios gestionados de sostenibilidad en el lugar de trabajo se beneficia de este cambio porque las organizaciones son más propensas a externalizar un proceso operativo conectado que a gestionar múltiples contratos de tecnología y servicios fragmentados.
El Análisis de Edificios y Lugares de Trabajo Habilitado por Inteligencia Artificial Transforma la Propuesta de Valor del Servicio
La inteligencia artificial está transformando los servicios de edificios desde el mantenimiento reactivo hacia la predicción, el ajuste y la optimización continua. Una revisión científica de 2025 encontró que los controles de edificios basados en aprendizaje por refuerzo lograron ahorros de energía promedio del 22,3%, mientras que los enfoques de inteligencia artificial híbrida alcanzaron el 28,1% en entornos de múltiples sistemas. Estos sistemas requieren datos operativos en tiempo real y ajuste continuo del modelo, por lo que su valor es difícil de capturar con una simple instalación de software. En 2026, Johnson Controls reportó que el 65% de los líderes empresariales encuestados ya utilizaban inteligencia artificial para mejorar las operaciones, la utilización y el mantenimiento del lugar de trabajo. Un 65% adicional planeaba adoptar o ampliar su uso en el año siguiente. El mercado de servicios gestionados de sostenibilidad en el lugar de trabajo puede beneficiarse cuando los proveedores combinan el análisis con la responsabilidad sobre los resultados de energía, confort, mantenimiento y ocupación.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Datos de Edificios Fragmentados e Integración de Sistemas Heredados | -2.1% | Global, más agudo en Europa y América del Sur | Largo plazo (≥ 4 años) |
| Altos Costos Iniciales de Renovación y Largos Períodos de Recuperación | -1.8% | Global, más agudo en Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Sostenibilidad y Controles de Edificios | -1.3% | Global | Mediano plazo (2-4 años) |
| Propiedad Poco Clara de las Emisiones del Lugar de Trabajo de Alcance Cruzado | -0.9% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Datos de Edificios Fragmentados y la Integración de Sistemas Heredados Limitan la Escalabilidad
Los datos fragmentados de los sistemas de edificios más antiguos siguen siendo una barrera importante para escalar los servicios de sostenibilidad gestionados. Los sistemas de calefacción, ventilación, iluminación, acceso y medición a menudo utilizan diferentes protocolos y no fueron diseñados para compartir información operativa. Una revisión de 2025 de 126 estudios sobre la optimización de edificios mediante inteligencia artificial encontró que solo el 18% de los resultados reportados provenían de implementaciones en el mundo real. La diferencia entre simulaciones controladas y edificios reales destaca la dificultad de conectar entornos de datos incompletos e inconsistentes. Los proveedores en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo a menudo deben financiar el trabajo inicial de armonización de datos antes de que una cartera entregue su retorno comercial planificado. Las plataformas en la nube pueden mejorar la visibilidad en equipos diversos, pero los sistemas instalados aún varían en antigüedad, proveedor y estándares técnicos.
Los Altos Costos Iniciales de Renovación y los Largos Períodos de Recuperación Frenan la Adopción entre las Empresas del Mercado Medio
La descarbonización de edificios a menudo requiere inversión inicial en controles, software, sensores, equipos y soporte de implementación especializado. El período de recuperación de 2 años encontrado para los controles basados en ocupación no elimina la necesidad de inversión de capital inicial y no implica cambios más extensos en calefacción, refrigeración, envolventes o sistemas de energía renovable. Los ocupantes pueden ser reacios a financiar mejoras que permanecen con un propietario cuando los plazos de arrendamiento son más cortos que el período de recuperación de la inversión. La Directiva de Eficiencia Energética de los Edificios aumenta la presión para renovar los activos menos eficientes, pero el cumplimiento puede retrasarse si el financiamiento no está disponible. La contratación de desempeño energético puede reducir esta barrera al permitir que los proveedores en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo recuperen los costos de los ahorros acordados a lo largo del tiempo. Los proveedores regionales más pequeños pueden tener dificultades para ofrecer este modelo porque requiere capacidad de inversión y habilidades de suscripción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
la Gestión de Energía y Carbono Lidera Mientras los Servicios de Aseguramiento se AceleranLa Gestión de Energía y Carbono representó el 23,56% de la participación del mercado de servicios gestionados de sostenibilidad en el lugar de trabajo en 2026, convirtiéndola en el tipo de servicio más grande. Su posición refleja la inversión en monitoreo de energía, adquisición de servicios públicos y programas formales de gestión de energía. La reducción de carbono ahora se incluye con mayor frecuencia en los acuerdos de instalaciones, lo que convierte el monitoreo de un ejercicio anual en una responsabilidad operativa continua. Los Datos ESG, Informes y Aseguramiento se proyecta que se expandirán a una CAGR del 11,64% hasta 2032. La fecha de entrada en vigor de la ISSA 5000 respalda la demanda de proveedores de servicios que puedan organizar evidencias, gestionar datos y preparar informes para trabajos de aseguramiento.
Los servicios de Estrategia de Sostenibilidad y Hoja de Ruta siguen siendo relevantes cuando las organizaciones necesitan secuenciar las acciones de descarbonización en propiedades propias y arrendadas. Los servicios de Certificación y Cumplimiento de Edificios Verdes se benefician de estándares de desempeño más estrictos y de ocupantes que incluyen requisitos de LEED, BREEAM y WELL en las decisiones de arrendamiento. La Gestión de Residuos y Circularidad está ganando atención, con los informes de Alcance 3 que requieren información más detallada sobre materiales y flujos de residuos. La Gestión del Agua también se vuelve más útil cuando las operaciones del lugar de trabajo están vinculadas a informes ambientales más amplios. Estas ofertas se combinan cada vez más con la gestión integrada de instalaciones en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo, dando a los clientes un único proveedor responsable de impactos operativos más amplios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Servicio:
la Gestión Integrada de Instalaciones Ocupa la Mayor Posición Mientras las Plataformas Cambian la ContrataciónLa Gestión Integrada de Instalaciones representó el 38,49% del valor total en 2026. Los compradores empresariales en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo utilizan contratos integrados para reducir las transferencias entre proveedores de limpieza, mantenimiento, energía, lugar de trabajo e informes. Un único proveedor puede simplificar la asignación de responsabilidades para los datos de emisiones y el desempeño del edificio. JLL encontró que el 80% de las organizaciones mantenían programas de lugar de trabajo híbrido en 2026, y la optimización de la cartera era su principal prioridad en bienes raíces corporativos. Los Servicios Gestionados Habilitados por Plataforma se proyecta que se expandirán a una CAGR del 11,96% hasta 2032 a medida que los clientes buscan información en tiempo real y facturación basada en resultados.
Los servicios de plataforma construidos alrededor de OpenBlue, Building X y EcoStruxure pueden conectar datos operativos con contratos gestionados recurrentes. Esta configuración permite a los proveedores definir la calidad del servicio en términos de resultados de energía, confort, espacio y equipos en lugar de solo horas de trabajo. La Contratación de Desempeño Energético está desarrollándose, con proveedores que asumen el riesgo de financiamiento de renovaciones a cambio de una parte de los ahorros verificados. Los Servicios Gestionados de Sostenibilidad ofrecen una opción especializada para clientes de tamaño mediano que no desean externalizar todas las funciones de instalaciones. El trabajo de asesoría e implementación sigue siendo un punto de entrada que puede conducir a un contrato gestionado a largo plazo.
Por Modo de Implementación:
los Servicios en el Sitio Siguen Siendo Esenciales Mientras la Prestación Centralizada EscalaEl Servicio Gestionado en el Sitio representó el 51,97% del valor total en 2026. El mantenimiento de equipos, la validación de medidores, el manejo de residuos, las verificaciones de cumplimiento y los servicios a los ocupantes a menudo requieren personal en el sitio. La gran posición de la prestación en el sitio refleja el carácter físico de muchas tareas de edificios y brinda a los proveedores en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo acceso directo a las condiciones operativas. El Servicio Gestionado Remoto y Centralizado se proyecta que se expandirá a una CAGR del 11,58% hasta 2032. Los sensores conectados y los centros de operaciones centralizados permiten que menos especialistas supervisen un grupo más grande de edificios e identifiquen problemas con mayor anticipación.
La prestación remota es útil en carteras multisitio porque los volúmenes de datos combinados pueden superar la capacidad de los equipos de edificios individuales. La inteligencia artificial puede ayudar a los equipos centrales a comparar sitios, señalar el uso inusual de energía y priorizar las visitas de servicio. El Servicio Gestionado Híbrido combina el análisis central con equipos locales que realizan mantenimiento, inspecciones y participación de los ocupantes. La certificación ISO 41001 puede respaldar las decisiones de adquisición al demostrar un enfoque estructurado de gestión de instalaciones. Los compradores del sector público y de servicios financieros pueden utilizar esta certificación como requisito de calidad al evaluar proveedores.
Por Usuario Final:
las Oficinas Corporativas Lideran Mientras las Instalaciones Intensivas en Datos Ganan PrioridadLas Oficinas Corporativas representaron el 26,31% del valor total en 2026. Las oficinas siguen siendo la base de demanda más amplia en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo porque requieren gestión de energía, planificación del espacio, mantenimiento y servicios orientados a los empleados. JLL reportó que la utilización global de oficinas alcanzó el 56% en 2026, en comparación con el 54% en 2025. También encontró que la brecha entre la utilización real y la objetivo se redujo de 25 a 18 puntos porcentuales. Las Instalaciones Tecnológicas e Intensivas en Datos se proyecta que se expandirán a una CAGR del 11,13% hasta 2032.
Los centros de datos y sitios relacionados tienen alta densidad de potencia y otorgan mayor valor a la gestión de energía y térmica. Su exposición al Alcance 2 aumenta la importancia de la medición creíble y las mejoras operativas. Los clientes de Servicios Financieros y Servicios Profesionales utilizan la información sobre el desempeño de los edificios en informes de emisiones más amplios y procesos de riesgo. CBRE renovó su acuerdo global con Deutsche Bank en junio de 2025 para proporcionar gestión integrada de instalaciones en más de 50 países y apoyar el objetivo de cero emisiones netas para 2050 del banco.[2] Las propiedades de atención médica, manufactura, educación, sector público, comercio minorista, hospitalidad y uso mixto necesitan programas personalizados para residuos, agua, energía y operaciones de los ocupantes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno de Trabajo:
las Carteras Multisitio Crean la Mayor Base de DemandaLas Carteras Empresariales Multisitio representaron el 46,28% del valor total en 2026. Las grandes empresas en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo deben agregar datos de muchos edificios, gestionar diversas normativas locales y mantener un programa consistente en todos los países. Estas demandas favorecen a los proveedores con capacidades de datos centralizadas y equipos operativos distribuidos. Johnson Controls encontró que el 75% de los encuestados que utilizaban soluciones de gestión del lugar de trabajo empleaban tecnología de gestión y planificación del espacio en 2026, y el 45% utilizaba sensores ambientales y de ocupación. Los Lugares de Trabajo Híbridos y Flexibles se proyecta que se expandirán a una CAGR del 11,83% hasta 2032.
El trabajo híbrido crea una ocupación variable que puede hacer que los planes estáticos de calefacción, refrigeración, iluminación y espacio sean ineficientes. La misma encuesta encontró que el 62% de las organizaciones requerían días fijos en la oficina en 2026, en comparación con el 49% en 2025. Los Lugares de Trabajo de Campus Único a menudo comienzan con monitoreo de energía o asistencia para certificación antes de añadir servicios gestionados más amplios. Una revisión científica de 2025 encontró que el trabajo flexible puede reducir el uso de energía solo cuando los edificios ajustan la calefacción, la iluminación y las cargas de enchufes a la ocupación real. Esto crea una ruta dentro del mercado de servicios gestionados de sostenibilidad en el lugar de trabajo para que los proveedores amplíen un proyecto enfocado hacia una relación operativa más amplia en el lugar de trabajo.
Análisis Geográfico
Mercado de Servicios de Sostenibilidad para Espacios de Trabajo Gestionados en América del Norte
América del Norte concentró el 33,19% del total regional en 2026. La región combina grandes carteras de propiedades empresariales, proveedores consolidados de gestión integral de instalaciones y una adopción temprana de plataformas digitales para edificios. Estados Unidos es el principal centro de demanda regional, ya que los compromisos climáticos corporativos, los requisitos de la cadena de suministro y los códigos de construcción estatales y municipales incrementan la necesidad de gestión del desempeño. La Ley Local 97 de Nueva York y el Título 24 de California refuerzan el costo de un rendimiento deficiente de los edificios y aumentan la atención al monitoreo continuo. El mercado de servicios de sostenibilidad para espacios de trabajo gestionados también se beneficia en Canadá, a medida que los ocupantes corporativos incorporan objetivos de bienestar, energía y carbono en la planificación de sus espacios de trabajo.
Mercado de Servicios de Sostenibilidad para Espacios de Trabajo Gestionados en Europa
Europa concentró una participación significativa del mercado de servicios de sostenibilidad para espacios de trabajo gestionados en 2026 y cuenta con el entorno regulatorio más denso. La CSRD, la EPBD y la Taxonomía de la UE crean requisitos interconectados en materia de informes, rendimiento de edificios y decisiones de inversión basadas en evidencia. Las Normas Europeas de Información sobre Sostenibilidad han establecido un ciclo de presentación de informes periódico para las empresas de primera oleada, con informes que comenzaron en el ejercicio financiero 2024. La Comisión Europea adoptó normas de simplificación revisadas de las ESRS en julio de 2026.[3] Alemania, el Reino Unido y Francia son los mayores mercados nacionales, y el edificio ONE en Fráncfort recibió la certificación GEFMA SustainFM en agosto de 2025.
Mercado de Servicios de Sostenibilidad para Espacios de Trabajo Gestionados en Fráncfort y Europa
Europa concentró una participación significativa del mercado de servicios de sostenibilidad para espacios de trabajo gestionados en 2026 y cuenta con el entorno regulatorio más denso. La CSRD, la EPBD y la Taxonomía de la UE crean requisitos interconectados en materia de informes, rendimiento de edificios y decisiones de inversión basadas en evidencia. Las Normas Europeas de Información sobre Sostenibilidad han creado un ciclo de presentación de informes periódico para las empresas de primera oleada que presentan informes a partir del ejercicio financiero 2024. La Comisión Europea adoptó normas de simplificación revisadas de las ESRS en julio de 2026. Alemania, el Reino Unido y Francia son los mayores mercados nacionales, y el edificio ONE en Fráncfort recibió la certificación GEFMA SustainFM en agosto de 2025.
Panorama Competitivo
Concentración del Mercado
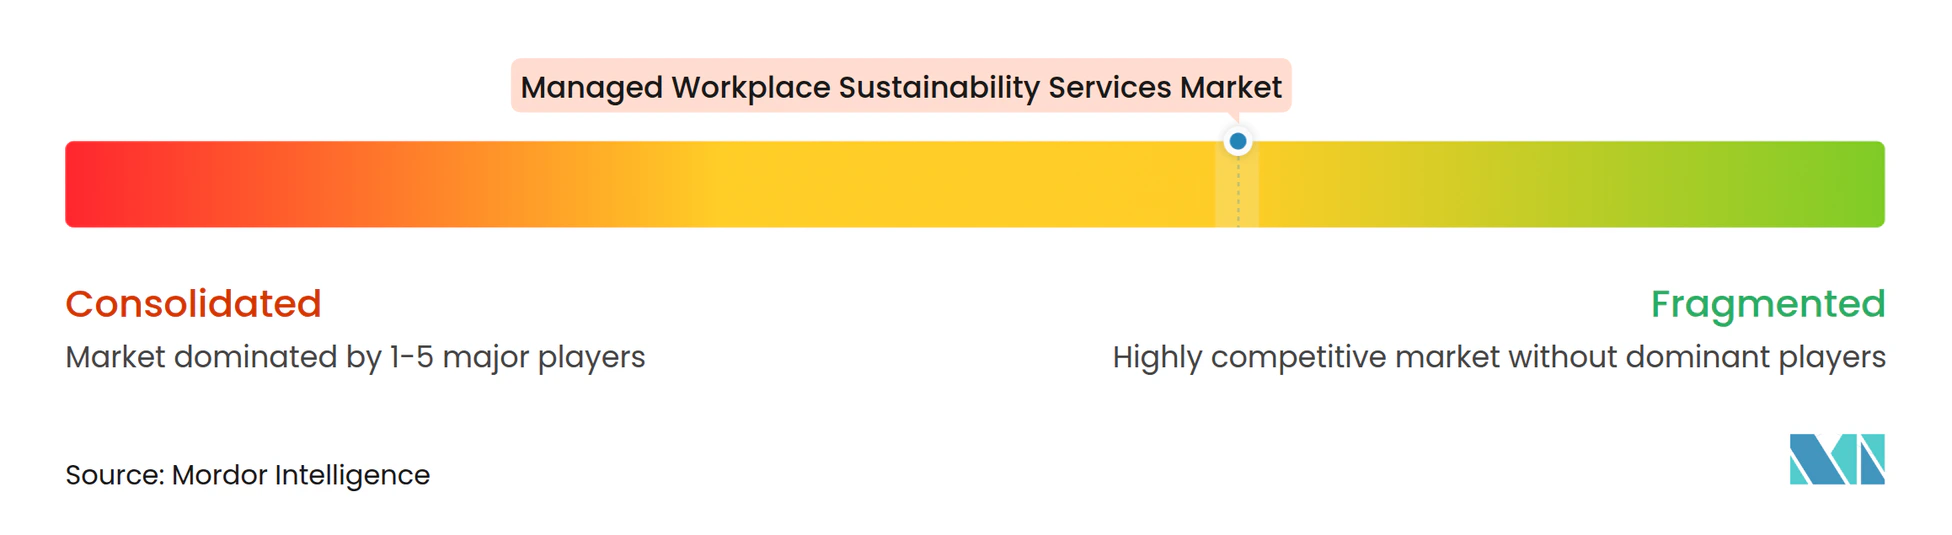
El mercado de servicios gestionados de sostenibilidad en el lugar de trabajo está moderadamente fragmentado, ya que los proveedores globales de gestión integrada de instalaciones compiten con empresas especializadas en servicios de energía, proveedores de automatización de edificios y proveedores de servicios digitales para el lugar de trabajo. CBRE Group, JLL, ISS y Sodexo ocupan posiciones de liderazgo a través de amplios acuerdos de instalaciones que incorporan funciones de sostenibilidad. Su escala es importante porque muchos clientes necesitan datos operativos comparables en varios países y unidades de negocio. Los proveedores de tecnología como Johnson Controls, Siemens, Schneider Electric y Honeywell conectan plataformas de edificios con contratos de servicios gestionados. Johnson Controls ofrece OpenBlue Net Zero Buildings as a Service, que combina la modernización de edificios, garantías de desempeño y recuperación basada en ahorros en lugar de requerir la inversión total al inicio.
La competencia en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo también se extiende a los servicios digitales del lugar de trabajo que conectan la gestión de instalaciones con los ciclos de vida de los activos de tecnología de la información. La adquisición circular de dispositivos, la reacondicionamiento y el seguimiento de las emisiones de tecnología de la información son áreas donde los proveedores de instalaciones establecidos tienen menos profundidad. Atos fue nombrado líder en febrero de 2026 por soluciones y servicios de tecnología de la información de sostenibilidad digital en Europa, incluidas las capacidades de lugar de trabajo digital sostenible.[4] Los proveedores regionales como Apleona, Mitie y OCS compiten a través del conocimiento de cumplimiento local y servicios especializados de descarbonización. La plataforma Emissions Intelligence de Mitie y su nombramiento en el marco de septiembre de 2025 crean una ruta hacia el trabajo ambiental y de sostenibilidad para los compradores del sector público del Reino Unido.
Las firmas de asesoría compiten más directamente en estrategia, gobernanza de datos, diseño tecnológico y trabajo de aseguramiento de informes que en la prestación diaria de instalaciones. Los compradores en el mercado de servicios gestionados de sostenibilidad en el lugar de trabajo pueden utilizar un consultor para el diseño del programa y otro proveedor para la ejecución. Los proveedores integrados más grandes responden invirtiendo en plataformas de datos, experiencia sectorial y modelos comerciales basados en resultados. La renovación de CBRE en junio de 2025 con Deutsche Bank y el acuerdo de ISS en septiembre de 2025 con COWI muestran cómo los contratos a largo plazo y multinacionales combinan el uso del lugar de trabajo y las prioridades de sostenibilidad. La duración del contrato, la cobertura geográfica y la capacidad de coordinar varias líneas de servicio siguen siendo factores de selección importantes.
Líderes de la Industria de Servicios Gestionados de Sostenibilidad en el Lugar de Trabajo
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ISS A/S
-
Sodexo S.A.
-
Compass Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Sostenibilidad para Espacios de Trabajo Gestionados Empresas cubiertas en este informe
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ISS A/S
- Sodexo S.A.
- Compass Group PLC
- Cushman & Wakefield plc
- Mitie Group plc
- OCS Group Holdings Ltd.
- Apleona GmbH
- Johnson Controls International plc
- Siemens AG
- Schneider Electric SE
- Honeywell International Inc.
- Planon International B.V.
- Accenture plc
- Capgemini SE
- Fujitsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Infosys Limited
Desarrollos recientes de la industria en Mercado de Servicios de Sostenibilidad para Espacios de Trabajo Gestionados
- Octubre de 2026: Johnson Controls publicó su Encuesta de Inteligencia Artificial y Digitalización en la Gestión de Instalaciones 2026, reportando que el 65% de los líderes empresariales ya utilizan inteligencia artificial para mejorar la operación y el mantenimiento del lugar de trabajo, y que las organizaciones están pasando de la expansión del espacio a la optimización del espacio mediante análisis en tiempo real, una reorientación estructural que expande directamente la demanda de contratos de sostenibilidad gestionados integrados con inteligencia artificial.
- Septiembre de 2026: SIA Inc. de Japón lanzó Sustira, una plataforma de gestión de datos ambientales basada en la nube para empresas que agrega datos de temperatura, humedad, CO₂ y consumo de electricidad de sensores conectados en múltiples sitios a través de una API, apoyando las divulgaciones de sostenibilidad al estilo ESG y CSRD.
- Julio de 2026: La Comisión Europea adoptó actos delegados de simplificación revisados de las Normas Europeas de Información sobre Sostenibilidad el 3 de julio de 2026, modificando el primer conjunto de ESRS para reducir la carga para las empresas de la primera ola e introduciendo unas ESRS voluntarias para las pequeñas y medianas empresas, ampliando el mercado potencial de los servicios gestionados de informes ESG a una gama más amplia de tamaños de empresas.
- Enero de 2026: ENGIE Deutschland asumió la responsabilidad de la gestión de instalaciones del Zoofenster Berlín, un edificio emblemático de 118 metros y 36.000 metros cuadrados que alberga el Hotel Waldorf Astoria y espacios de oficinas premium. El contrato incluye el control optimizado de sistemas energéticos, la integración de un sistema moderno de gestión de energía y operaciones en el sitio las 24 horas del día, los 7 días de la semana.
Alcance del Informe Global del Mercado de Servicios Gestionados de Sostenibilidad en el Lugar de Trabajo
El mercado de servicios gestionados de sostenibilidad en el lugar de trabajo abarca los servicios externalizados que ayudan a las organizaciones a medir, gestionar y mejorar la sostenibilidad ambiental de sus operaciones en el lugar de trabajo. Estos servicios incluyen la gestión de energía y recursos, la reducción de residuos, el monitoreo y la presentación de informes sobre emisiones de carbono, el desarrollo de estrategias sostenibles para el lugar de trabajo y el apoyo al cumplimiento normativo.
El Informe del Mercado de Servicios Gestionados de Sostenibilidad en el Lugar de Trabajo está Segmentado por Tipo de Servicio (Estrategia de Sostenibilidad y Hoja de Ruta, Gestión de Energía y Carbono, Certificación y Cumplimiento de Edificios Verdes, Gestión de Residuos y Circularidad, Gestión del Agua, Operaciones Sostenibles del Lugar de Trabajo y Datos ESG, Informes y Aseguramiento), Modelo de Servicio (Gestión Integrada de Instalaciones, Contratación de Desempeño Energético, Servicios Gestionados de Sostenibilidad, Servicios de Asesoría e Implementación y Servicios Gestionados Habilitados por Plataforma), Modo de Implementación (Servicio Gestionado en el Sitio, Servicio Gestionado Remoto y Centralizado y Servicio Gestionado Híbrido), Usuario Final (Oficinas Corporativas, Instalaciones Tecnológicas e Intensivas en Datos, Servicios Financieros y Servicios Profesionales, Atención Médica y Ciencias de la Vida, Educación y Sector Público, Sitios de Manufactura e Industriales, Propiedades de Comercio Minorista, Hospitalidad y Uso Mixto y Otros Usuarios Finales), Entorno de Trabajo (Lugares de Trabajo de Campus Único, Carteras Empresariales Multisitio y Lugares de Trabajo Híbridos y Flexibles) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Estrategia de Sostenibilidad y Hoja de Ruta |
| Gestión de Energía y Carbono |
| Certificación y Cumplimiento de Edificios Verdes |
| Gestión de Residuos y Circularidad |
| Gestión del Agua |
| Operaciones Sostenibles del Lugar de Trabajo |
| Datos ESG, Informes y Aseguramiento |
| Gestión Integrada de Instalaciones |
| Contratación de Desempeño Energético |
| Servicios Gestionados de Sostenibilidad |
| Servicios de Asesoría e Implementación |
| Servicios Gestionados Habilitados por Plataforma |
| Servicio Gestionado en el Sitio |
| Servicio Gestionado Remoto y Centralizado |
| Servicio Gestionado Híbrido |
| Oficinas Corporativas |
| Instalaciones Tecnológicas e Intensivas en Datos |
| Servicios Financieros y Servicios Profesionales |
| Atención Médica y Ciencias de la Vida |
| Educación y Sector Público |
| Sitios de Manufactura e Industriales |
| Propiedades de Comercio Minorista, Hospitalidad y Uso Mixto |
| Otros Usuarios Finales |
| Lugares de Trabajo de Campus Único |
| Carteras Empresariales Multisitio |
| Lugares de Trabajo Híbridos y Flexibles |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Estrategia de Sostenibilidad y Hoja de Ruta | |
| Gestión de Energía y Carbono | ||
| Certificación y Cumplimiento de Edificios Verdes | ||
| Gestión de Residuos y Circularidad | ||
| Gestión del Agua | ||
| Operaciones Sostenibles del Lugar de Trabajo | ||
| Datos ESG, Informes y Aseguramiento | ||
| Por Modelo de Servicio | Gestión Integrada de Instalaciones | |
| Contratación de Desempeño Energético | ||
| Servicios Gestionados de Sostenibilidad | ||
| Servicios de Asesoría e Implementación | ||
| Servicios Gestionados Habilitados por Plataforma | ||
| Por Modo de Implementación | Servicio Gestionado en el Sitio | |
| Servicio Gestionado Remoto y Centralizado | ||
| Servicio Gestionado Híbrido | ||
| Por Usuario Final | Oficinas Corporativas | |
| Instalaciones Tecnológicas e Intensivas en Datos | ||
| Servicios Financieros y Servicios Profesionales | ||
| Atención Médica y Ciencias de la Vida | ||
| Educación y Sector Público | ||
| Sitios de Manufactura e Industriales | ||
| Propiedades de Comercio Minorista, Hospitalidad y Uso Mixto | ||
| Otros Usuarios Finales | ||
| Por Entorno de Trabajo | Lugares de Trabajo de Campus Único | |
| Carteras Empresariales Multisitio | ||
| Lugares de Trabajo Híbridos y Flexibles | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de los servicios gestionados de sostenibilidad en el lugar de trabajo?
El sector tiene un valor de 12,49 mil millones de USD en 2026 y se proyecta que alcanzará los 22,94 mil millones de USD en 2032 a una CAGR del 10,52%.
¿Qué tipo de servicio tiene la mayor participación en los servicios gestionados de sostenibilidad en el lugar de trabajo?
La Gestión de Energía y Carbono lidera los tipos de servicio con una participación del 23,56% en 2026.
¿Qué modelo de prestación se está expandiendo más rápido?
Se proyecta que los Servicios Gestionados Habilitados por Plataforma se expandirán a una CAGR del 11,96% hasta 2032 a medida que los compradores buscan datos en tiempo real y contratos basados en resultados.
¿Por qué las empresas utilizan servicios gestionados de sostenibilidad?
Las empresas utilizan estos servicios para gestionar la energía, las emisiones, el desempeño de los edificios, los informes y las operaciones del lugar de trabajo a través de programas coordinados.
¿Qué región se proyecta que se expandirá más rápido hasta 2032?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 11,47% hasta 2032, respaldada por los requisitos de divulgación y la actividad en bienes raíces comerciales.
¿Cómo afecta la inteligencia artificial a los servicios de sostenibilidad en el lugar de trabajo?
La inteligencia artificial respalda el monitoreo remoto, el mantenimiento predictivo, el control basado en ocupación y una optimización de energía más consistente en grandes carteras de propiedades.