
Tamaño y Participación del Mercado de Servicios de Operaciones PaaS Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 17.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.85 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones PaaS Gestionadas por Mordor Intelligence
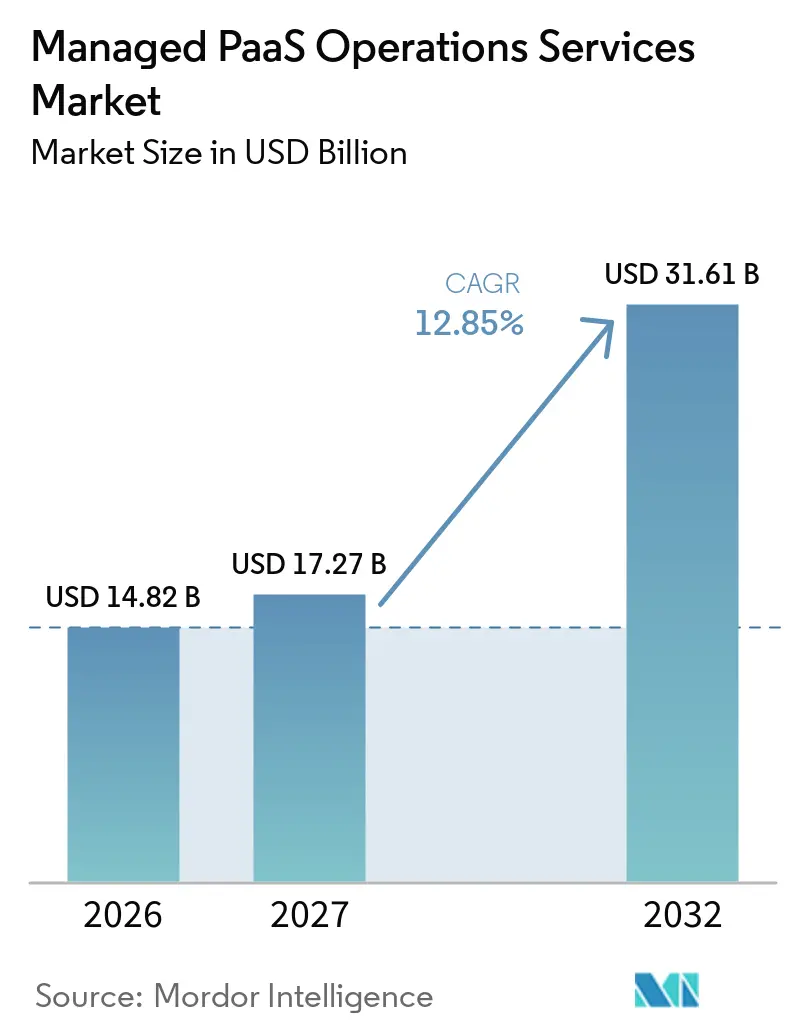
Se proyecta que el tamaño del Mercado de Servicios de Operaciones PaaS Gestionadas se expanda desde 14,82 mil millones de USD en 2026 y 17,27 mil millones de USD en 2027 hasta 31,61 mil millones de USD en 2032, registrando una CAGR del 12,85% entre 2027 y 2032. Las empresas están migrando de programas de nube aislados hacia entornos que combinan nubes públicas, privadas y de borde, lo que incrementa la necesidad de soporte operativo gestionado. El Mercado de Servicios de Operaciones PaaS Gestionadas se beneficia a medida que los compradores buscan gobernanza, observabilidad y remediación consistentes en varios entornos de plataforma. La entrega más rápida de aplicaciones también está aumentando el valor de la ingeniería de plataformas y las operaciones de día 2 para las plataformas de desarrolladores internos. Los requisitos de cumplimiento normativo, residencia de datos y resiliencia están haciendo que las certificaciones de proveedores y el soporte de auditoría sean más importantes en las decisiones de adquisición. La remediación asistida por IA puede reducir el esfuerzo operativo manual, mientras que la escasez de talento en la nube hace que la prestación de servicios externos sea más atractiva tanto para grandes empresas como para firmas más pequeñas.
Conclusiones Clave del Informe
- Por tipo de servicio, Ingeniería de Plataformas y Operaciones DevOps representó el 30,47% de la participación del Mercado de Servicios de Operaciones PaaS Gestionadas en 2026 y se proyecta que se expanda a una CAGR del 14,57% hasta 2032.
- Por capa de plataforma, las Plataformas de Contenedores y Orquestación representaron el 33,57% del Mercado de Servicios de Operaciones PaaS Gestionadas en 2026, mientras que las Plataformas de Datos, Analítica e IA/ML se proyecta que se expandan a una CAGR del 15,42% hasta 2032.
- Por modelo de implementación, el PaaS Basado en Nube Pública representó el 61,53% del Mercado de Servicios de Operaciones PaaS Gestionadas en 2026, mientras que el PaaS de Nube Privada e Híbrida se proyecta que se expanda a una CAGR del 15,25% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 72,67% del Mercado de Servicios de Operaciones PaaS Gestionadas en 2026, mientras que las pymes se proyecta que se expandan a una CAGR del 16,13% hasta 2032.
- Por industria de usuario final, BFSI representó el 26,87% del mercado en 2026, mientras que TI y Telecomunicaciones se proyecta que se expanda a una CAGR del 15,35% hasta 2032.
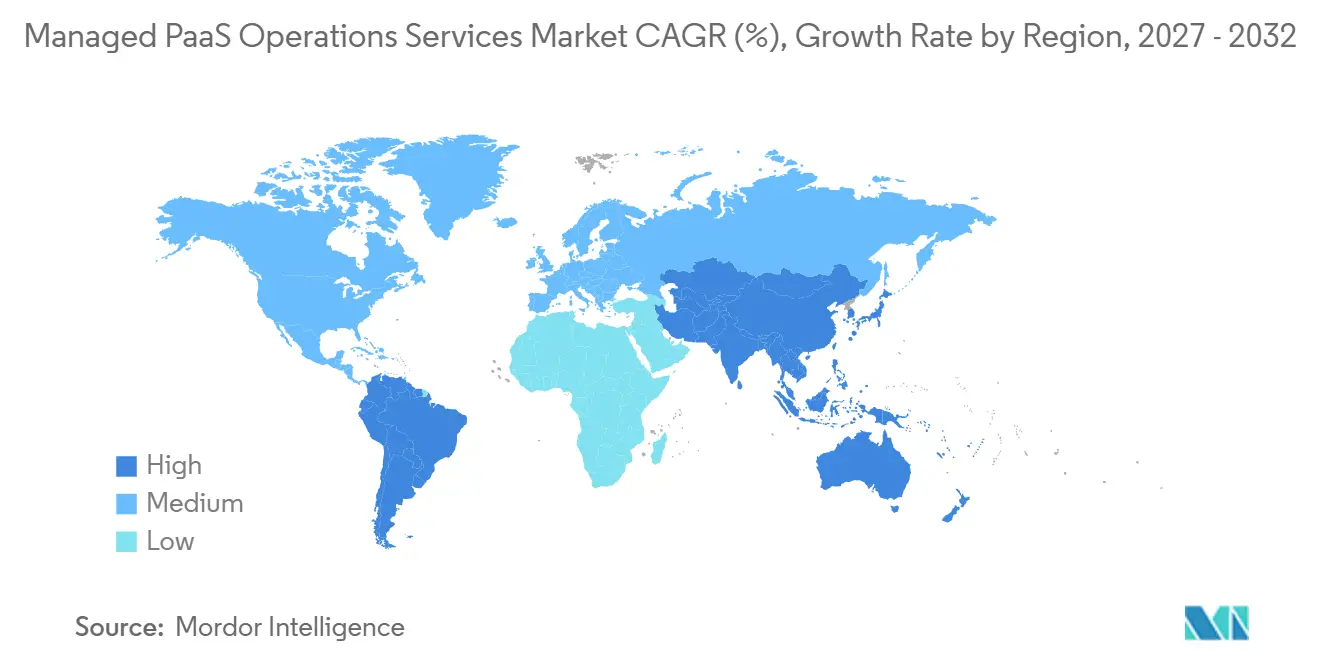
- Por geografía, América del Norte representó el 36,41% del mercado en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 15,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Operaciones PaaS Gestionadas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Complejidad Operativa de Nube Híbrida y Multinube | +2.8% | Global, con intensidad concentrada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Crecientes Requisitos de Ciberseguridad, Cumplimiento Normativo y Resiliencia | +2.2% | Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda Empresarial de Ciclos de Lanzamiento de Aplicaciones más Rápidos | +1.9% | Global, con mayor velocidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Remediación Asistida por IA que Aumenta la Productividad de las Operaciones Gestionadas | +1.8% | Global, con América del Norte liderando la adopción, seguida de Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez Persistente de Talento en la Nube e Ingeniería de Confiabilidad del Sitio | +1.6% | Global, con demanda aguda en Japón y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de Entornos PaaS que Genera Demanda de Gobernanza entre Plataformas | +1.2% | América del Norte y Europa, con extensión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad Operativa de Nube Híbrida y Multinube
Las empresas que operan en varios entornos de nube enfrentan demandas de gobernanza y operativas que los equipos internos a menudo no pueden absorber. HashiCorp informó que el 97% de las organizaciones utilizan múltiples herramientas para gestionar entornos de nube, con un promedio de 5 herramientas por empresa. Esta proliferación de herramientas puede aumentar los costos, crear visibilidad fragmentada y dificultar la aplicación consistente de controles de seguridad. El Mercado de Servicios de Operaciones PaaS Gestionadas se beneficia cuando los proveedores unifican la observabilidad, la gobernanza y la remediación en un único modelo operativo. Los entornos multinube también requieren experiencia en diferentes servicios, modelos de identidad y procesos de implementación. Esto crea un argumento más sólido para las operaciones contratadas en lugar de agregar más herramientas y personal interno.
Crecientes Requisitos de Ciberseguridad, Cumplimiento Normativo y Resiliencia
Los requisitos de cumplimiento normativo están cambiando la adquisición de servicios en la nube, especialmente en servicios financieros y cargas de trabajo del sector público. DORA entró en vigor el 17 de enero de 2025, y su marco exige que las entidades financieras gestionen el riesgo de tecnologías de la información y la comunicación, incluido el riesgo de terceros. La ESMA finalizó las directrices revisadas de externalización en la nube en 2025, reforzando la necesidad de gobernanza sobre los proveedores de servicios en la nube. El Mercado de Servicios de Operaciones PaaS Gestionadas se beneficia de la demanda de proveedores que puedan respaldar registros de auditoría, configuraciones seguras y procedimientos de respuesta a incidentes. Certificaciones como ISO/IEC 27001, SOC 2 y FedRAMP pueden influir en la selección de proveedores porque ofrecen controles documentados. Los requisitos también se están extendiendo más allá de BFSI hacia la atención médica, el gobierno y las industrias intensivas en datos.
Demanda Empresarial de Ciclos de Lanzamiento de Aplicaciones más Rápidos
Las plataformas de desarrolladores internos se están volviendo más centrales en la forma en que las empresas lanzan y mantienen aplicaciones. Google Cloud encontró que el 55% de las organizaciones encuestadas habían adoptado la ingeniería de plataformas, mientras que el 85% de los adoptantes afirmaron que los desarrolladores dependen de la plataforma para tener éxito. La misma investigación indicó que el 90% de los adoptantes planeaban ampliar el alcance de su plataforma. Los proveedores gestionados pueden operar estas plataformas después de la implementación, cubriendo disponibilidad, canalizaciones de implementación, actualizaciones y gestión de incidentes. Este modelo de servicio ayuda a los equipos empresariales a centrarse más directamente en el desarrollo de productos. El Mercado de Servicios de Operaciones PaaS Gestionadas tiene, por tanto, oportunidades donde los proveedores pueden demostrar una mayor confiabilidad en los lanzamientos junto con la disponibilidad del servicio.
Remediación Asistida por IA que Aumenta la Productividad de las Operaciones Gestionadas
Las herramientas de operaciones asistidas por IA están cambiando la detección, el diagnóstico y la remediación de incidentes en entornos de nube. Un estudio publicado en una revista en 2025 reportó una reducción del 72% en el tiempo de resolución medio para incidentes gestionados con AIOps impulsado por LLM, con una reducción del 58% en el percentil 95. STRATUS, presentado en NeurIPS 2025, reportó un mayor éxito en la mitigación de fallos que los agentes SRE anteriores en conjuntos de pruebas de referencia. Kyndryl lanzó la Gestión de Servicios Agéntica en abril de 2026 con evaluaciones estructuradas y planos de implementación para operaciones de servicio autónomas.[1] Una mayor automatización puede respaldar contratos basados en resultados y reducir el trabajo manual asociado a incidentes recurrentes. El Mercado de Servicios de Operaciones PaaS Gestionadas puede volverse más accesible para clientes más pequeños que no pueden financiar grandes equipos internos de SRE.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Preocupaciones sobre Seguridad de Datos, Soberanía y Pérdida de Control | -1.4% | Europa, mercados de nube nacional de Asia-Pacífico y el sector federal de América del Norte | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Restricciones de Portabilidad | -1.2% | Global, con mayor impacto en empresas que utilizan servicios PaaS propietarios de hiperescaladores | Largo plazo (≥ 4 años) |
| Conocimiento Operativo Específico de PaaS Concentrado en Ecosistemas de Hiperescaladores | -0.9% | Global, con mayor exposición en mercados emergentes con menor densidad de certificaciones | Mediano plazo (2-4 años) |
| Variabilidad Oculta del Consumo que Debilita la Previsibilidad del Margen Contractual | -0.7% | Global, con exposición aguda en arquitecturas PaaS sin servidor y orientadas a eventos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Seguridad de Datos, Soberanía y Pérdida de Control
El control operativo de terceros puede entrar en conflicto con los requisitos nacionales de residencia y soberanía de datos. DORA pone un énfasis claro en el riesgo de terceros en TIC, lo que hace más importante la supervisión del cliente sobre los acuerdos en la nube. La orientación revisada de la ESMA también refuerza las expectativas en torno a la gobernanza de la externalización en la nube. Los compradores en defensa, gobierno y servicios financieros pueden buscar garantías sobre la ubicación de los datos, la custodia de claves de cifrado y los derechos de salida. Esos requisitos pueden alargar los ciclos de ventas y aumentar el costo de la prestación de contratos regulados. El Mercado de Servicios de Operaciones PaaS Gestionadas enfrenta limitaciones en cargas de trabajo sensibles hasta que los proveedores puedan satisfacer estos controles en cada jurisdicción requerida.
Dependencia del Proveedor y Restricciones de Portabilidad
Las API propietarias, los entornos de ejecución gestionados y los servicios de datos nativos pueden dificultar la migración de plataformas. La guía de portabilidad de la Alianza de Seguridad en la Nube señala que la interoperabilidad y la portabilidad siguen siendo preocupaciones fundamentales de gobernanza en la nube.[2] Las empresas pueden ser cautelosas con los contratos de operaciones que profundizan la dependencia de un único entorno de hiperescalador. Esta cautela es mayor cuando un proveedor tiene experiencia en un solo ecosistema de plataforma. Los equipos de adquisiciones pueden requerir cláusulas de salida más sólidas, arquitecturas portátiles y documentación antes de adjudicar un contrato. Estas condiciones pueden retrasar las decisiones en el Mercado de Servicios de Operaciones PaaS Gestionadas y limitar la velocidad de formación de nuevos contratos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Ingeniería de Plataformas Lidera, AIOps Apoya Operaciones más Amplias
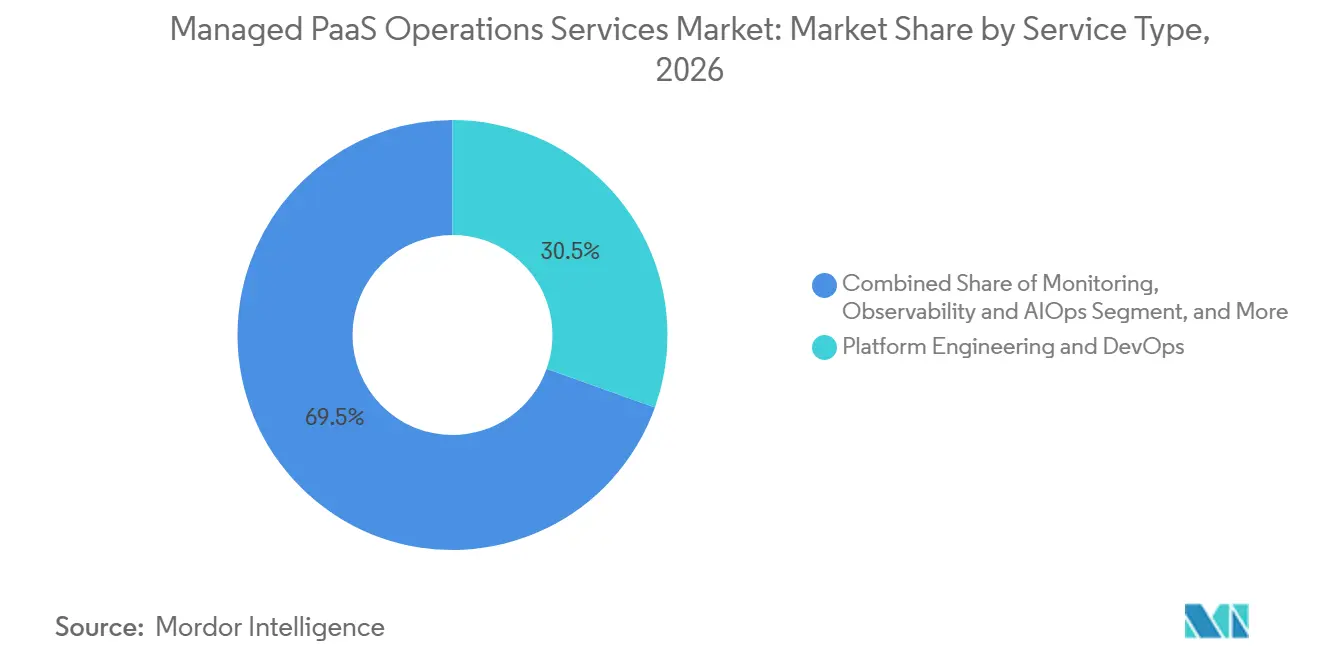
Ingeniería de Plataformas y Operaciones DevOps representó el 30,47% de la participación de mercado en 2026 y se proyecta que se expanda a una CAGR del 14,57% hasta 2032. El resultado refleja la importancia de las plataformas de desarrolladores internos y los procesos de entrega continua en las operaciones de nube empresarial. Google Cloud informó que los desarrolladores dependen de sus plataformas internas en el 85% de las organizaciones adoptantes. Por tanto, se está pidiendo a los proveedores gestionados que cubran la confiabilidad de la plataforma después de la fase de implementación inicial. Este amplio rol operativo hace que el Mercado de Servicios de Operaciones PaaS Gestionadas sea central para muchos programas de externalización empresarial.
Monitoreo, Observabilidad y AIOps es una categoría adyacente que se beneficia del uso más amplio del análisis automatizado de causas raíz y la remediación. El estudio de AIOps impulsado por LLM de 2025 documentó menores tiempos de resolución de incidentes en el entorno probado. Operaciones de Seguridad, Cumplimiento Normativo y Gobernanza está ganando relevancia en cuentas reguladas que necesitan evidencia del desempeño de los controles. Las Operaciones de FinOps y Modernización también importan donde los clientes necesitan mejor visibilidad del consumo en la nube y la modernización de sistemas heredados. El Mercado de Servicios de Operaciones PaaS Gestionadas también está respaldado por la Gestión de Incidentes y Eventos que utiliza el triaje automatizado para reducir la escalada manual.

Por Capa de Plataforma: Los Contenedores Mantienen la Escala, IA/ML Amplía la Demanda
Las Plataformas de Contenedores y Orquestación representaron el 33,57% del mercado en 2026. Los modelos operativos basados en Kubernetes se han vuelto importantes en entornos nativos de la nube, híbridos y regulados. La gestión de entornos multiclúster requiere habilidades en seguridad, redes, escalado, políticas y recuperación de cargas de trabajo. Los proveedores con experiencia operativa en plataformas de contenedores pueden respaldar las tareas de día 2 que los equipos DevOps de los clientes pueden no querer gestionar internamente. Esto mantiene al Mercado de Servicios de Operaciones PaaS Gestionadas vinculado a una fuente importante de demanda de servicios de contenedores.
Se proyecta que las Plataformas de Datos, Analítica e IA/ML se expandan a una CAGR del 15,42% hasta 2032. Las cargas de trabajo de IA requieren soporte gestionado para el entrenamiento de modelos, los puntos de inferencia, las canalizaciones de datos, los controles de acceso y la gobernanza. El Mercado de Servicios de Operaciones PaaS Gestionadas también está respaldado por la demanda empresarial de entornos de datos confiables que funcionen en todos los equipos y aplicaciones. Las Plataformas de Integración, API y Mensajería de Eventos necesitan una gobernanza consistente a medida que las empresas conectan sistemas en entornos híbridos. Otras Plataformas PaaS, incluidos los sistemas de bajo código y los específicos de la industria, ofrecen oportunidades menores en atención médica y manufactura.
Por Modelo de Implementación: La Nube Pública Mantiene la Escala, los Modelos Híbridos Avanzan
El PaaS Basado en Nube Pública representó el 61,53% del mercado en 2026. Los hiperescaladores continúan estableciendo la línea base de precio-rendimiento para los servicios de plataforma empresarial. Los proveedores gestionados respaldan estos entornos a través del monitoreo, la configuración, la respuesta a incidentes, las operaciones de seguridad y la supervisión de costos. La nube pública sigue siendo el punto de partida habitual para las nuevas cargas de trabajo nativas de la nube. Esto proporciona a los proveedores de servicios una amplia base instalada para contratos operativos.
Se proyecta que el PaaS de Nube Privada e Híbrida se expanda a una CAGR del 15,25% hasta 2032. Las necesidades regulatorias, de latencia y de soberanía están llevando a las empresas a retener algunas cargas de trabajo dentro de entornos controlados por la empresa. Rackspace lanzó Rackspace Cloud en agosto de 2026 como una plataforma multiinquilino totalmente gestionada construida sobre VMware Cloud Foundation 9.1.[3] VMware declaró que el 93% de las organizaciones espera mantener una combinación de nube pública y privada durante los próximos 3 años. El PaaS de Nube de Borde y Distribuida es más pequeño pero relevante en manufactura, telecomunicaciones y logística, donde las aplicaciones sensibles a la latencia necesitan procesamiento local.
Por Tamaño de Organización: Las Grandes Empresas Anclan los Ingresos, las Pymes Añaden Impulso
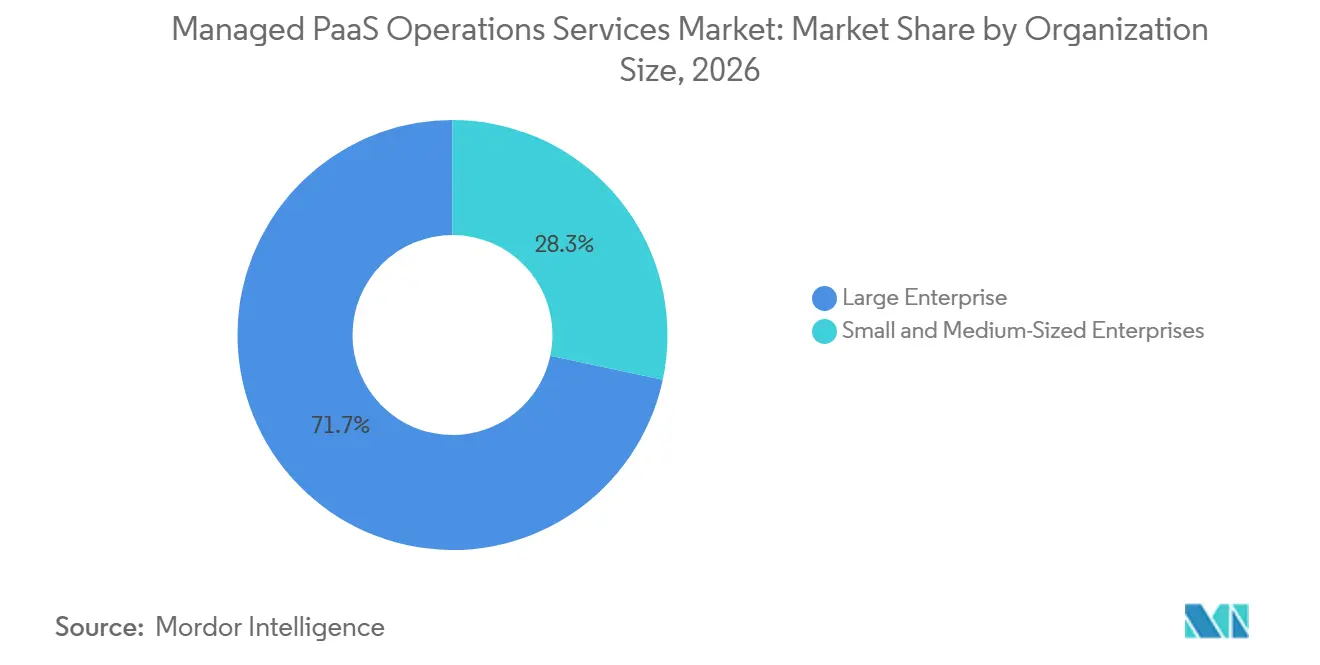
Las Grandes Empresas representaron el 72,67% del mercado en 2026. Estas organizaciones generalmente operan entornos PaaS complejos y multinube que generan la mayor demanda de operaciones gestionadas. Sus entornos a menudo requieren una combinación de ingeniería de plataformas, seguridad, observabilidad, cumplimiento normativo y servicios de FinOps. Sus contratos pueden abarcar más de 1 capa de plataforma o modelo de implementación. Esto mantiene al Mercado de Servicios de Operaciones PaaS Gestionadas como importante para los ingresos de los proveedores y las estrategias de cuentas a largo plazo.
Se proyecta que las pymes se expandan a una CAGR del 16,13% hasta 2032. Los precios de servicios basados en el consumo pueden reducir los compromisos mínimos que históricamente han limitado el acceso a las operaciones gestionadas. El Mercado de Servicios de Operaciones PaaS Gestionadas puede llegar a organizaciones más pequeñas cuando los proveedores empaquetan el monitoreo, la seguridad y la remediación en ofertas de servicios accesibles. La disponibilidad limitada de infraestructura en la nube y habilidades de SRE hace que las operaciones externalizadas sean una alternativa práctica a la contratación interna. La demanda de las pymes también respalda el uso de plataformas de IA/ML y sin servidor, donde la experiencia externa puede reducir la carga de la contratación especializada.
Por Industria de Usuario Final: BFSI Lidera, TI y Telecomunicaciones se Expande Rápidamente
BFSI representó el 26,87% del mercado en 2026. Las instituciones financieras gestionan entornos de plataforma bajo un escrutinio riguroso en materia de resiliencia operativa, ciberseguridad, control de datos y riesgo de terceros. Los requisitos de riesgo TIC de DORA crean una necesidad directa de gobernanza documentada de los acuerdos de servicios en la nube. Estos requisitos pueden favorecer a los proveedores que respaldan la evidencia de auditoría, la gestión de configuración segura y los procedimientos de incidentes definidos. Esto convierte a BFSI en un segmento de alto valor para las operaciones PaaS gestionadas integradas.
Se proyecta que TI y Telecomunicaciones se expanda a una CAGR del 15,35% hasta 2032. Los proveedores de telecomunicaciones están modernizando las plataformas de prestación de servicios y requieren operaciones continuas en entornos híbridos y de múltiples proveedores. Infosys anunció una empresa conjunta con Telstra en 2025 para proporcionar soluciones digitales y en la nube habilitadas por IA para empresas australianas. Las cargas de trabajo del Gobierno y el Sector Pblico crean oportunidades en entornos de nube soberana con mayores necesidades de cumplimiento normativo. El Mercado de Servicios de Operaciones PaaS Gestionadas apoya a clientes de comercio minorista, bienes de consumo, manufactura y automotriz que utilizan cargas de trabajo de inventario, personalización, IoT industrial y nube de borde.
Análisis Geográfico
América del Norte representó el 36,41% del mercado en 2026. La región combina una adopción madura de la nube empresarial con una densa concentración de infraestructura de hiperescaladores y socios del ecosistema. Los requisitos federales como FedRAMP e HIPAA crean una demanda estructurada de operaciones seguras. Los Estados Unidos cuentan con muchas grandes empresas con entornos PaaS complejos que requieren gestión continua. El Mercado de Servicios de Operaciones PaaS Gestionadas también atrae demanda regional del sector financiero de Canadá y la actividad de manufactura y logística impulsada por la deslocalización cercana de México.
Europa sigue siendo un entorno operativo diferenciado porque los requisitos de soberanía y resiliencia a menudo guían las decisiones de compra. DORA se aplica a las entidades financieras de toda la Unión Europea y genera una mayor atención al riesgo de terceros en TIC. Las directrices revisadas de externalización en la nube de la ESMA refuerzan la necesidad de supervisión de proveedores y gobernanza documentada. Alemania, el Reino Unido y Francia siguen siendo los principales centros de gasto empresarial. El Mercado de Servicios de Operaciones PaaS Gestionadas en Europa está respaldado por servicios listos para auditoría y capacidades operativas locales en sectores regulados.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,89% hasta 2032. Los centros de capacidad global de India, las plataformas de nube domésticas de China y la adopción de servicios financieros y telecomunicaciones en el Sudeste Asiático respaldan la demanda regional. La escasez de talento en Japón aumenta la necesidad de externalizar las operaciones de plataforma, con la Fundación Linux informando que el 70% o más de las organizaciones encuestadas tenían déficit de personal en DevOps, CI/CD y roles de ingeniería de confiabilidad del sitio.[4] Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica, Egipto, Nigeria y Brasil ofrecen oportunidades emergentes adicionales para las operaciones de nube gestionadas.
Panorama Competitivo
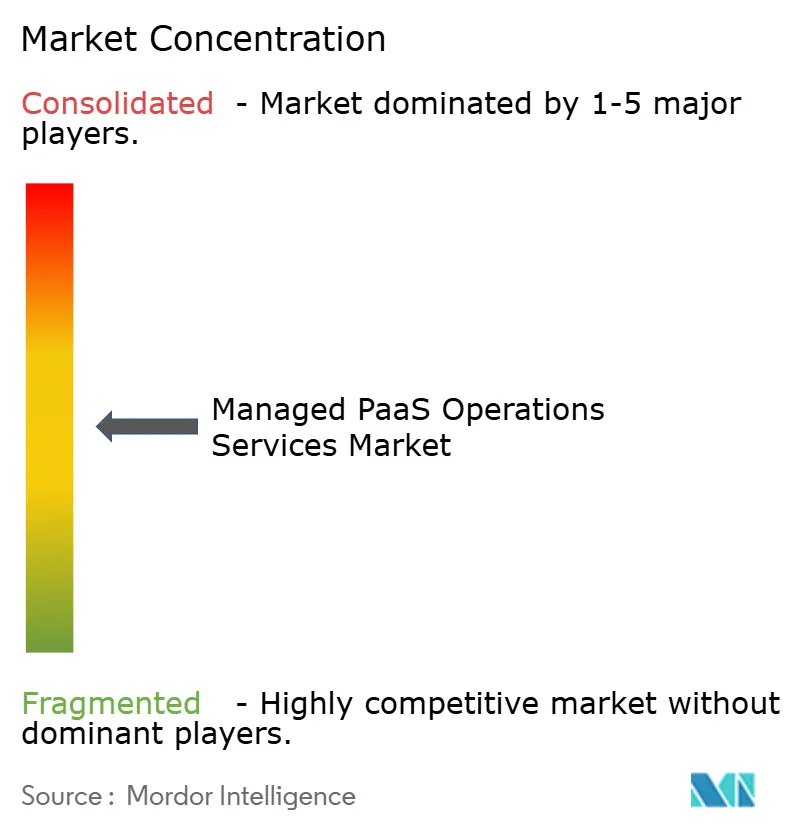
El Mercado de Servicios de Operaciones PaaS Gestionadas está moderadamente fragmentado entre grandes integradores de sistemas, mientras que los proveedores especializados compiten a través de capacidades de ingeniería enfocadas. IBM Corporation, Accenture plc, Capgemini SE, Kyndryl Inc. y NTT DATA Corporation compiten con amplias alianzas con hiperescaladores y herramientas de operaciones propietarias. Mirantis Inc., Caylent Inc., Nordcloud Oy y Bespin Global Inc. compiten a través de su profundidad en plataformas nativas de la nube seleccionadas. Los proveedores se diferencian comúnmente a través de la ingeniería de plataformas, la observabilidad, la seguridad, la automatización, la gobernanza entre plataformas y las capacidades verticales. Los programas de coventa con hiperescaladores siguen siendo importantes porque conectan a los proveedores de servicios gestionados con clientes de nube que necesitan soporte operativo.
Las operaciones habilitadas por IA se están convirtiendo en un área competitiva clave. Kyndryl lanzó la Gestión de Servicios Agéntica en abril de 2026 para ayudar a las empresas a pasar de las operaciones de TI tradicionales a flujos de trabajo más autónomos. La empresa declaró que Kyndryl Bridge ejecuta casi 200 millones de automatizaciones cada mes a través de más de 8.000 manuales de procedimientos certificados. Accenture amplió su relación con Google Cloud en abril de 2025 con capacidades en IA agéntica, redes y modernización de mainframes. Rackspace introdujo una Plataforma de Gestión en la Nube en agosto de 2025 con observabilidad de pila completa y un modelo basado en el consumo.
Las oportunidades permanecen en FinOps entre nubes, operaciones de nube soberana y ofertas basadas en el consumo para pymes. La Fundación FinOps informó que el 19% de los encuestados había alcanzado un nivel avanzado de madurez en FinOps en 2025. Kyndryl acordó adquirir Solvinity en noviembre de 2025, ampliando sus capacidades de nube gestionada segura para cargas de trabajo europeas reguladas. La estructura resultante apoya una concentración moderada entre los grandes proveedores, dejando espacio para especialistas con fortalezas claras en plataformas o regiones específicas.
Líderes de la Industria de Servicios de Operaciones PaaS Gestionadas
-
IBM Corporation
-
Accenture plc
-
Capgemini SE
-
Rackspace Technology, Inc.
-
Kyndryl Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Rackspace Technology lanzó Rackspace Cloud, una plataforma de nube multiinquilino totalmente gestionada construida sobre VMware Cloud Foundation 9.1, inicialmente disponible en Dallas con expansión planificada a Virginia del Norte y Chicago. La plataforma ofrece a las empresas capacidades de aplicaciones en contenedores y Kubernetes dentro de un entorno controlado por VMware, representando una de las primeras plataformas multiinquilino disponibles comercialmente en VCF 9.1 y posicionando a Rackspace como Socio Broadcom Advantage para servicios de nube gestionada basados en VCF.
- Abril de 2026: Kyndryl Inc. lanzó la Gestión de Servicios Agéntica, combinando un modelo de madurez, evaluaciones estructuradas y planos de implementación para ayudar a las empresas a hacer la transición de las operaciones de servicios de TI tradicionales a flujos de trabajo autónomos e inteligentes. El servicio está alineado con los marcos de gobernanza ISO 42001 para entornos nativos de IA y se basa en Kyndryl Bridge, que ejecuta casi 200 millones de automatizaciones por mes a través de más de 8.000 manuales de procedimientos certificados.
- Noviembre de 2025: Kyndryl acordó adquirir Solvinity, un proveedor neerlandés de plataformas y servicios de nube gestionada segura. El acuerdo amplió las capacidades de nube soberana e híbrida de Kyndryl combinando sus servicios de asesoría y gestionados con las ofertas centradas en la seguridad de Solvinity, dirigidas específicamente a cargas de trabajo sensibles impulsadas por el cumplimiento normativo en el mercado europeo.
- Octubre de 2025: Cognizant Technology Solutions Corporation profundizó su asociación estratégica con Google Cloud para acelerar la adopción empresarial de IA agéntica. Cognizant se comprometió a la implementación de Gemini Enterprise en toda la empresa, invirtió en la capacitación de 20.000 asociados en los Centros de Excelencia de Google Cloud, y alineó la iniciativa con sus plataformas Neuro AI y Agent Foundry para ofrecer soluciones de operaciones, riesgo y cumplimiento normativo lideradas por IA.
Alcance del Informe Global del Mercado de Servicios de Operaciones PaaS Gestionadas
Los servicios de operaciones PaaS gestionadas se refieren a la externalización integral de la ingeniería de plataformas, el cumplimiento de seguridad, el monitoreo y las operaciones financieras en varios modelos de implementación como nubes públicas, privadas y de borde. Estos servicios permiten a las empresas optimizar, asegurar y escalar sus capas de plataforma de datos, integración, sin servidor y en contenedores sin la carga de la gestión administrativa diaria.
El Informe del Mercado de Servicios de Operaciones PaaS Gestionadas está segmentado por Tipo de Servicio Ofrecido (Ingeniería de Plataformas y Operaciones DevOps, Monitoreo, Observabilidad y AIOps, Operaciones de Seguridad, Cumplimiento Normativo y Gobernanza, Operaciones de FinOps y Modernización, Gestión de Incidentes y Eventos, y Servicios de Base de Datos y Datos Gestionados), Capa de Plataforma (Plataformas PaaS de Aplicaciones y sin Servidor, Plataformas de Contenedores y Orquestación, Plataformas de Datos, Analítica e IA/ML, Plataformas de Integración, API y Mensajería de Eventos, y Otras Plataformas PaaS), Modelo de Implementación (PaaS Basado en Nube Pública, PaaS de Nube Privada e Híbrida, y PaaS de Nube de Borde y Distribuida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Atención Médica y Ciencias de la Vida, Gobierno y Sector Público, Comercio Minorista y Bienes de Consumo, Manufactura y Automotriz, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Ingeniería de Plataformas y Operaciones DevOps |
| Monitoreo, Observabilidad y AIOps |
| Operaciones de Seguridad, Cumplimiento Normativo y Gobernanza |
| Operaciones de FinOps y Modernización |
| Gestión de Incidentes y Eventos |
| Servicios de Base de Datos y Datos Gestionados |
| Plataformas PaaS de Aplicaciones y sin Servidor |
| Plataformas de Contenedores y Orquestación |
| Plataformas de Datos, Analítica e IA/ML |
| Plataformas de Integración, API y Mensajería de Eventos |
| Otras Plataformas PaaS |
| PaaS Basado en Nube Pública |
| PaaS de Nube Privada e Híbrida |
| PaaS de Nube de Borde y Distribuida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Sector Público |
| Comercio Minorista y Bienes de Consumo |
| Manufactura y Automotriz |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Ingeniería de Plataformas y Operaciones DevOps | |
| Monitoreo, Observabilidad y AIOps | ||
| Operaciones de Seguridad, Cumplimiento Normativo y Gobernanza | ||
| Operaciones de FinOps y Modernización | ||
| Gestión de Incidentes y Eventos | ||
| Servicios de Base de Datos y Datos Gestionados | ||
| Por Capa de Plataforma | Plataformas PaaS de Aplicaciones y sin Servidor | |
| Plataformas de Contenedores y Orquestación | ||
| Plataformas de Datos, Analítica e IA/ML | ||
| Plataformas de Integración, API y Mensajería de Eventos | ||
| Otras Plataformas PaaS | ||
| Por Modelo de Implementación | PaaS Basado en Nube Pública | |
| PaaS de Nube Privada e Híbrida | ||
| PaaS de Nube de Borde y Distribuida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Bienes de Consumo | ||
| Manufactura y Automotriz | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones PaaS gestionadas?
Se proyecta que el Mercado de Servicios de Operaciones PaaS Gestionadas se expanda desde 14,82 mil millones de USD en 2026 y 17,27 mil millones de USD en 2027 hasta 31,61 mil millones de USD en 2032, a una CAGR del 12,85%.
¿Qué servicios se incluyen en las operaciones PaaS gestionadas?
Los servicios clave incluyen ingeniería de plataformas y DevOps, observabilidad y AIOps, operaciones de seguridad y cumplimiento normativo, FinOps, modernización, gestión de incidentes y servicios de base de datos gestionados. Los proveedores operan estas funciones en entornos públicos, privados, híbridos y distribuidos. Esta cobertura ofrece a los clientes un modelo operativo definido para cargas de trabajo complejas en la nube.
¿Qué modelo de implementación tiene la mayor base de operaciones PaaS gestionadas?
El PaaS Basado en Nube Pública representó el 61,053% del mercado en 2026, mientras que el PaaS de Nube Privada e Híbrida es el modelo de implementación de más rápido crecimiento con una CAGR del 15,25% hasta 2032. Esta combinación refleja la necesidad de escala, control y continuidad de la plataforma.
¿Qué organizaciones están impulsando la adopción de las operaciones PaaS gestionadas?
Las Grandes Empresas representaron el 72,67% del mercado en 2026, pero se proyecta que las pymes se expandan a una CAGR del 16,13% a medida que los precios basados en el consumo mejoran el acceso a los servicios gestionados. El modelo puede reducir la necesidad de crear equipos especializados de operaciones en la nube.
¿Por qué las instituciones financieras utilizan las operaciones PaaS gestionadas?
BFSI representó el 26,87% del mercado en 2026 porque las operaciones en la nube deben cumplir altos requisitos de resiliencia, cumplimiento normativo, seguridad y gestión del riesgo de terceros. Estos requisitos son importantes cuando las plataformas respaldan datos sensibles y servicios al cliente.
¿Qué región se expande más rápidamente en las operaciones PaaS gestionadas?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,89% hasta 2032, respaldada por la adopción de la nube, los programas digitales y la demanda de talento especializado en operaciones. Esta demanda se ve reforzada por la adopción de la nube empresarial y la escasez de personal especializado en operaciones.