
Tamaño y Participación del Mercado de Carga Fraccionada (LTL) en Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.67 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.87 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.00 % |
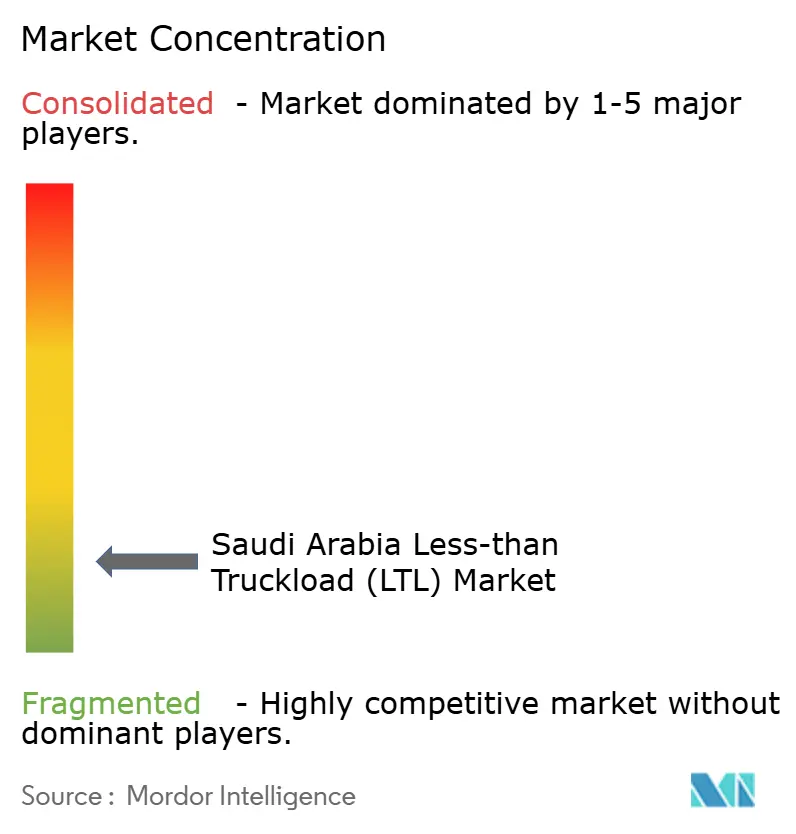
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Carga Fraccionada (LTL) en Arabia Saudita por Mordor Intelligence
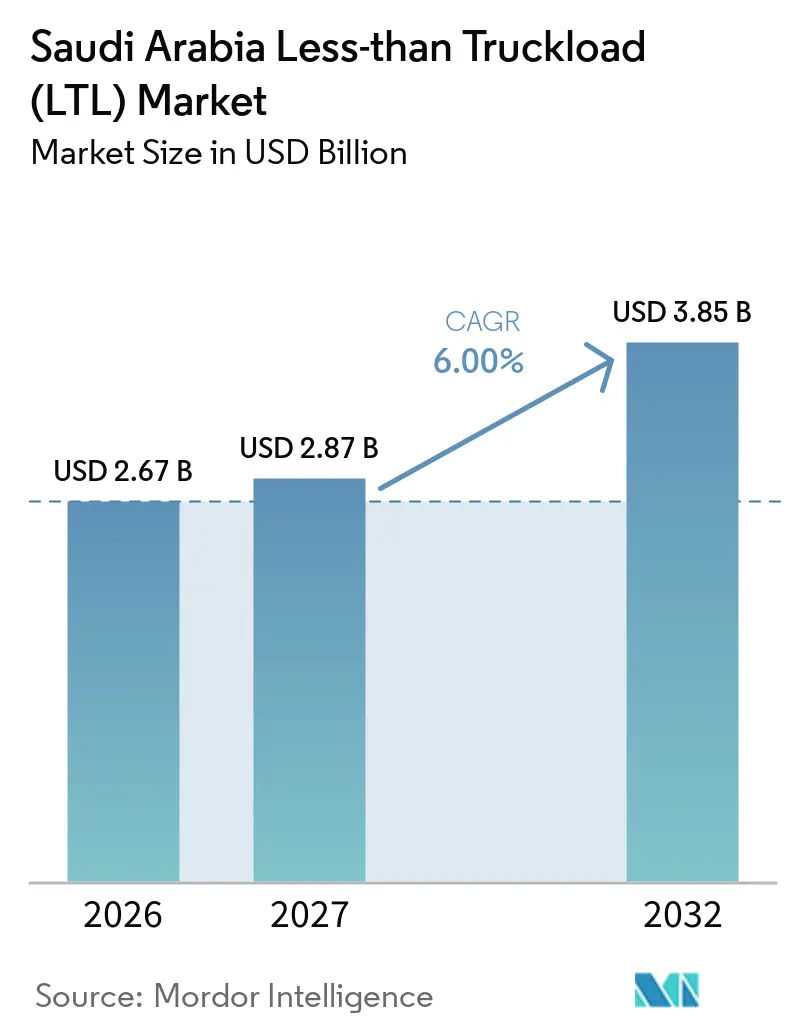
El tamaño del mercado de carga fraccionada (LTL) en Arabia Saudita se valora en 2,67 mil millones de USD en 2026. Se estima que crecerá desde 2,87 mil millones de USD en 2027 hasta alcanzar 3,85 mil millones de USD en 2032, a una CAGR del 6,00% durante el período de pronóstico (2027-2032).
El crecimiento está respaldado por los frecuentes envíos de pequeñas consignaciones del comercio electrónico, la inversión en infraestructura de flete bajo la Visión 2030 y la diversificación de la economía no petrolera. La manufactura, excluida la refinación de petróleo, contribuyó con el 11,1% del PIB de Arabia Saudita a precios corrientes en 2025, mientras que el comercio mayorista y minorista, los restaurantes y los hoteles representaron el 12,3%. Estas actividades respaldan la demanda de distribución regular y movimientos de flete consolidado. El transporte por carretera sigue siendo importante para conectar sitios de producción, puertos, centros de distribución y clientes finales. El desarrollo de infraestructura y la programación digital pueden mejorar la utilización de vehículos y la coordinación de entregas, aunque la disponibilidad de conductores, los costos de cumplimiento y la baja densidad de flete en algunas rutas siguen siendo limitaciones operativas. Los transportistas con cobertura nacional confiable, consolidación eficiente y capacidades de manejo especializadas están posicionados para competir a medida que la demanda se desarrolla.
Conclusiones Clave del Informe
- Por destino, los envíos nacionales representan el 62,35% del tamaño del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026, mientras que se proyecta que los envíos internacionales registren una CAGR del 7,87% hasta 2032.
- Por control de temperatura, el flete seco representa el 88,46% de la participación del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026, mientras que se proyecta que el flete refrigerado registre una CAGR del 6,98% hasta 2032.
- Por industria de usuario final, el comercio mayorista y minorista representa el 41,28% de la participación del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026, mientras que se proyecta que la manufactura registre una CAGR del 8,24% hasta 2032.
- Por región, la región Central, que comprende Riad, Al-Qassim y Hail, representa el 36,96% del tamaño del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026. Se proyecta que la región Sur, que comprende Asir, Jazan y Najran, registre una CAGR del 8,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Carga Fraccionada (LTL) en Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación del Comercio Electrónico que Aumenta la Frecuencia de Envíos LTL | +1.4% | Nacional, con concentración en Riad, Jeddah y Dammam | Corto plazo (≤ 2 años) |
| Proyectos de la Visión 2030 que Amplían la Demanda de Flete LTL | +1.2% | Nacional, con ganancias tempranas en las regiones Central y Occidental | Largo plazo (≥ 4 años) |
| Crecimiento de la Manufactura y el Comercio Minorista que Aumenta la Demanda de Consolidación | +1.0% | Central (Riad) y Oriental (zonas industriales de Dammam/Jubail) | Mediano plazo (2–4 años) |
| Correspondencia Digital de Flete que Mejora la Utilización de Activos LTL | +0.9% | Nacional, con adopción de plataformas liderada por los centros de Riad y Jeddah | Corto plazo (≤ 2 años) |
| Distribución Sensible a la Temperatura que Amplía la Demanda Especializada de LTL | +0.6% | Nacional; crítico en el puerto de entrada de Jeddah y los clústeres de almacenamiento en frío de la región Central | Mediano plazo (2–4 años) |
| Redes de Micro-Centros que Fortalecen la Eficiencia del Transporte de Línea Programado | +0.5% | Nacional; concentrado en corredores de flete urbano que conectan Riad, Jeddah y Dammam | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación del Comercio Electrónico que Aumenta la Frecuencia de Envíos LTL
El mercado LTL de Arabia Saudita se beneficia del volumen y la diversidad de los envíos generados por el comercio electrónico y la distribución minorista. La Autoridad General de Transporte informó más de 57 millones de envíos de paquetes y encomiendas postales en el cuarto trimestre de 2025, lo que refleja la escala de actividad en el sector de entrega en general[1]. Las consignaciones más grandes que no son económicas para mover como cargas completas de camión pueden consolidarse con envíos de otras empresas, lo que respalda la demanda de servicios LTL programados. Los transportistas que conectan centros de distribución, puntos de venta minorista y puntos de entrega regionales pueden atender esta demanda a través de capacidad compartida de remolque. Los horarios de recolección confiables, la visibilidad de los envíos y las ventanas de entrega predecibles son diferenciadores importantes a medida que los remitentes buscan equilibrar la calidad del servicio y los costos de transporte.
Proyectos de la Visión 2030 que Amplían la Demanda de Flete LTL
Las iniciativas de infraestructura y diversificación de la Visión 2030 respaldan el desarrollo de redes de flete en toda Arabia Saudita. La expansión de zonas logísticas y la inversión en infraestructura industrial y de transporte pueden crear nuevos orígenes, destinos y oportunidades de consolidación para los operadores LTL. En noviembre de 2025, DHL Supply Chain anunció una inversión de 130 millones de EUR (152,92 millones de USD) en un centro regional de logística y distribución en la Zona Logística Integrada Especial de Riad. La instalación planificada cubre 78.000 m² de terreno e incluye 53.000 m² de espacio de almacén, con un contrato de arrendamiento de 26 años. El desarrollo está destinado a atender industrias que incluyen tecnología, comercio minorista y bienes de consumo, automotriz, energía y comercio electrónico. Dichas instalaciones pueden aumentar la demanda de servicios de distribución entre centros logísticos y clientes empresariales a medida que entren en operación.
Crecimiento de la Manufactura y el Comercio Minorista que Aumenta la Demanda de Consolidación
La manufactura y la distribución minorista generan movimientos de flete recurrentes entre proveedores, sitios de producción, centros de distribución y clientes finales. GASTAT informó que las actividades manufactureras, excluida la refinación de petróleo, contribuyeron con el 11,1% del PIB de Arabia Saudita a precios corrientes en 2025, mientras que el comercio mayorista y minorista, los restaurantes y los hoteles contribuyeron con el 12,3%. Estos sectores requieren el movimiento de componentes, productos terminados, bienes de consumo y envíos de reabastecimiento de tiendas. Muchas consignaciones no llenan un camión completo, lo que hace que la consolidación sea útil cuando los horarios de entrega y los requisitos de manejo son compatibles. A medida que los fabricantes y minoristas atienden a clientes en múltiples ciudades, los transportistas LTL pueden combinar envíos a través de corredores de flete establecidos. Las operaciones eficientes de terminal y los horarios de entrega confiables siguen siendo importantes para controlar los costos y cumplir con los requisitos del cliente.
Correspondencia Digital de Flete, Distribución Especializada y Redes de Micro-Centros
La correspondencia digital de flete puede ayudar a los operadores LTL a coordinar envíos de diferentes clientes, mejorar la utilización de vehículos y planificar horarios de recolección y entrega. Estos sistemas son más efectivos cuando los transportistas cuentan con datos de envío confiables, densidad de ruta suficiente y procesos operativos que respaldan la consolidación. La distribución especializada también puede crear oportunidades en sectores que requieren manejo adicional, incluidos productos farmacéuticos, productos de atención médica y bienes sensibles a la temperatura. En octubre de 2025, AJEX Logistics Services inauguró un depósito logístico de 3.000 m² con cumplimiento GMP-GxP en Riad para apoyar la distribución de ciencias de la vida. Los puntos de consolidación urbana y las redes de socios pueden ayudar a los transportistas a conectar los principales centros de flete con ciudades secundarias, siempre que la densidad de envíos respalde el costo de operar estas instalaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores y Saudización que Limitan la Disponibilidad de Capacidad | -0.8% | Nacional; agudo en las regiones Central y Oriental durante los períodos pico | Corto plazo (≤ 2 años) |
| Entregas de Baja Densidad que Debilitan la Economía de las Rutas Periféricas | -0.5% | Regiones fronterizas del Norte (Al-Jouf, Arar) y del Sur (Najran) | Largo plazo (≥ 4 años) |
| Costos de Diésel y Cumplimiento que Aumentan los Gastos LTL | -0.4% | Nacional; mayor carga sobre transportistas más pequeños y rutas transfronterizas | Mediano plazo (2–4 años) |
| Visibilidad Fragmentada que Reduce la Eficiencia de la Red de Pequeños Transportistas | -0.3% | Nacional, impacto desproporcionado en transportistas fuera del triángulo Riad–Jeddah–Dammam | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores, Saudización y Costos de Cumplimiento que Limitan la Capacidad
La disponibilidad de mano de obra, los requisitos de capacitación y el cumplimiento normativo pueden limitar la capacidad en el mercado LTL de Arabia Saudita. Los operadores deben mantener conductores calificados y cumplir con los requisitos aplicables de empleo, vehículos y transporte, preservando al mismo tiempo costos de servicio competitivos. En noviembre de 2025, el Fondo de Desarrollo de Recursos Humanos informó que sus asociaciones con el sector de transporte y logística habían apoyado el empleo de 74.000 ciudadanos sauditas entre 2020 y el primer semestre de 2025[2]. Los programas involucraron más de 500 millones de SAR (133,23 millones de USD) en apoyo e incluyeron iniciativas de capacitación vinculadas al empleo. Los transportistas más pequeños pueden tener menos capacidad que los grandes operadores para absorber los costos de contratación, capacitación y cumplimiento de flota. La planificación eficiente de rutas y el desarrollo de la fuerza laboral pueden ayudar a mitigar estas presiones, aunque los efectos variarán según el operador y la ubicación.
Rutas de Baja Densidad y Visibilidad Fragmentada de Pequeños Transportistas
La baja densidad de envíos puede debilitar la economía de los servicios LTL programados fuera de los principales centros comerciales e industriales. Los transportistas que operan rutas en áreas escasamente pobladas pueden tener menos oportunidades de combinar envíos, lo que puede aumentar el costo por consignación o requerir ventanas de entrega más largas. Este desafío puede ser más pronunciado en rutas que atienden mercados más pequeños en las regiones Norte y Sur, aunque las condiciones varían según el corredor y la base de clientes. La capacidad fragmentada entre operadores más pequeños también puede dificultar que los remitentes comparen la disponibilidad de servicios y coordinen envíos entre diferentes transportistas. La reserva digital, las redes de socios y los puntos de consolidación compartidos pueden mejorar el acceso a la capacidad, pero su efectividad depende de información confiable, estándares de servicio consistentes y volúmenes de envío suficientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino: Las Redes Nacionales Anclan los Ingresos, las Rutas Transfronterizas Ganan Impulso
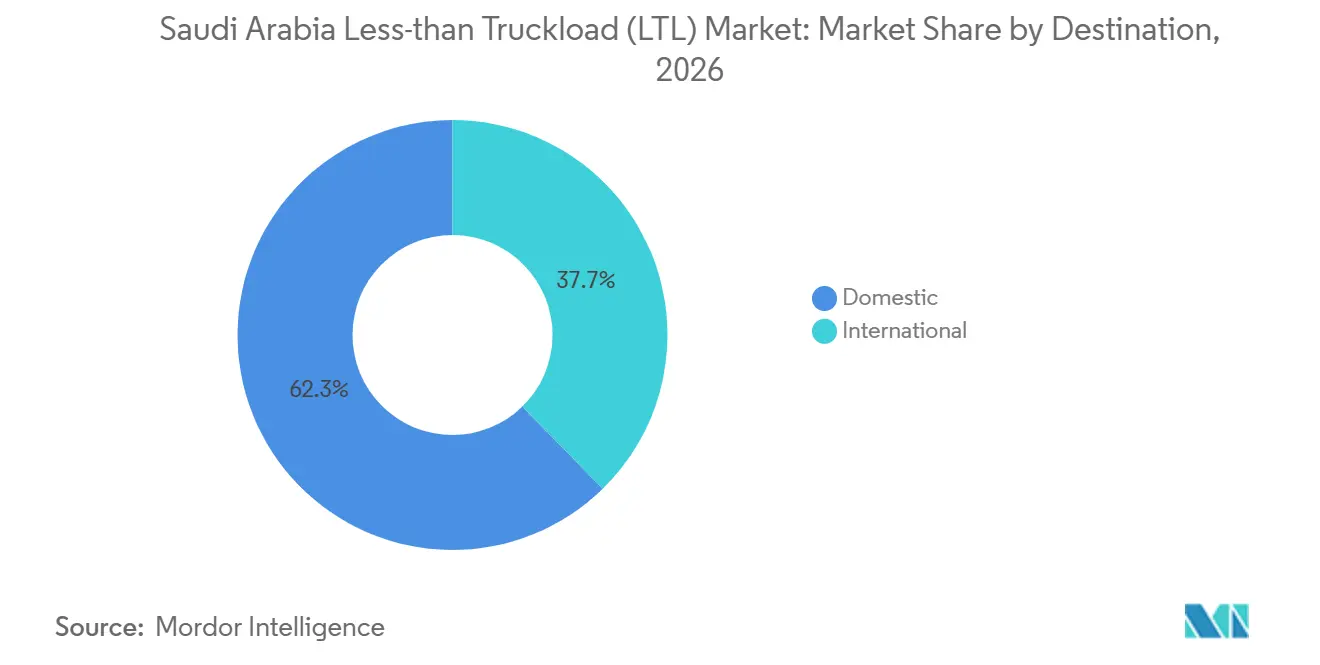
Los envíos nacionales representan el 62,35% del tamaño del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026. La demanda está respaldada por la distribución de bienes de consumo, el reabastecimiento minorista y las cadenas de suministro manufactureras que mueven envíos entre instalaciones de producción, almacenes y clientes finales. Riad, Jeddah y Dammam son importantes centros comerciales y logísticos, mientras que las ciudades secundarias requieren conexiones con la red principal de flete. La consolidación permite a los transportistas combinar envíos más pequeños que se mueven a lo largo de rutas compatibles, reduciendo la necesidad de que los remitentes individuales reserven cargas completas de camión. La documentación confiable, la planificación de recolección y la coordinación de cross-dock pueden respaldar servicios nacionales eficientes. Los operadores que buscan cobertura nacional deben equilibrar la alta densidad de envíos de los principales corredores con los costos operativos de atender ubicaciones de menor densidad.
Se proyecta que los envíos internacionales registren una CAGR del 7,87% hasta 2032. La demanda transfronteriza puede estar respaldada por el comercio regional, las cadenas de suministro empresariales y las consignaciones que se mueven entre Arabia Saudita y los mercados vecinos. Los envíos que pasan por fronteras terrestres pueden requerir la coordinación de documentación aduanera, cumplimiento de vehículos y horarios de entrega en diferentes jurisdicciones. Estos requisitos pueden favorecer a los operadores con procesos transfronterizos establecidos y redes de socios confiables. Sin embargo, las perspectivas de crecimiento no establecen que las limitaciones de capacidad o las tarifas de flete elevadas se apliquen en todas las rutas internacionales. Los proveedores LTL que pueden consolidar envíos compatibles y gestionar los trámites fronterizos de manera eficiente pueden estar posicionados para capturar demanda adicional a medida que el comercio regional se desarrolla.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Control de Temperatura: El Flete Seco Domina, el Flete Refrigerado Añade Capacidad Especializada
El flete seco representa el 88,46% de la participación del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026. Los bienes de consumo a temperatura ambiente, la mercancía minorista, los productos envasados y muchos suministros industriales pueden transportarse utilizando equipos estándar, lo que proporciona a los transportistas una amplia base de envíos potenciales. Las redes de flete seco pueden consolidar consignaciones compatibles a través de rutas establecidas sin los requisitos adicionales de equipos y monitoreo asociados con el transporte controlado por temperatura. Sin embargo, la eficiencia operativa sigue dependiendo de la densidad de envíos, los requisitos de manejo, la utilización de vehículos y los horarios de entrega confiables. La competencia en esta categoría puede ejercer presión sobre los márgenes, lo que hace que la planificación de rutas y la productividad de las terminales sean importantes para el desempeño del transportista.
Se proyecta que el flete refrigerado registre una CAGR del 6,98% hasta 2032. La distribución de alimentos, la logística farmacéutica y otras cadenas de suministro sensibles a la temperatura pueden requerir vehículos especializados, sistemas de monitoreo y procedimientos de manejo. En octubre de 2025, AJEX inauguró un depósito de 3.000 m² con cumplimiento GMP-GxP en Riad, añadiendo capacidad logística especializada para ciencias de la vida[3]. La instalación incluye cámaras separadas con control de temperatura y está diseñada para respaldar el manejo de productos regulados. Los operadores de flete refrigerado deben gestionar los costos de equipos, el control de temperatura, los requisitos específicos de los productos y el riesgo de operar vehículos sin cargas de retorno compatibles.
Por Industria de Usuario Final: El Comercio Mayorista y Minorista Lidera, la Manufactura Crece Más Rápido
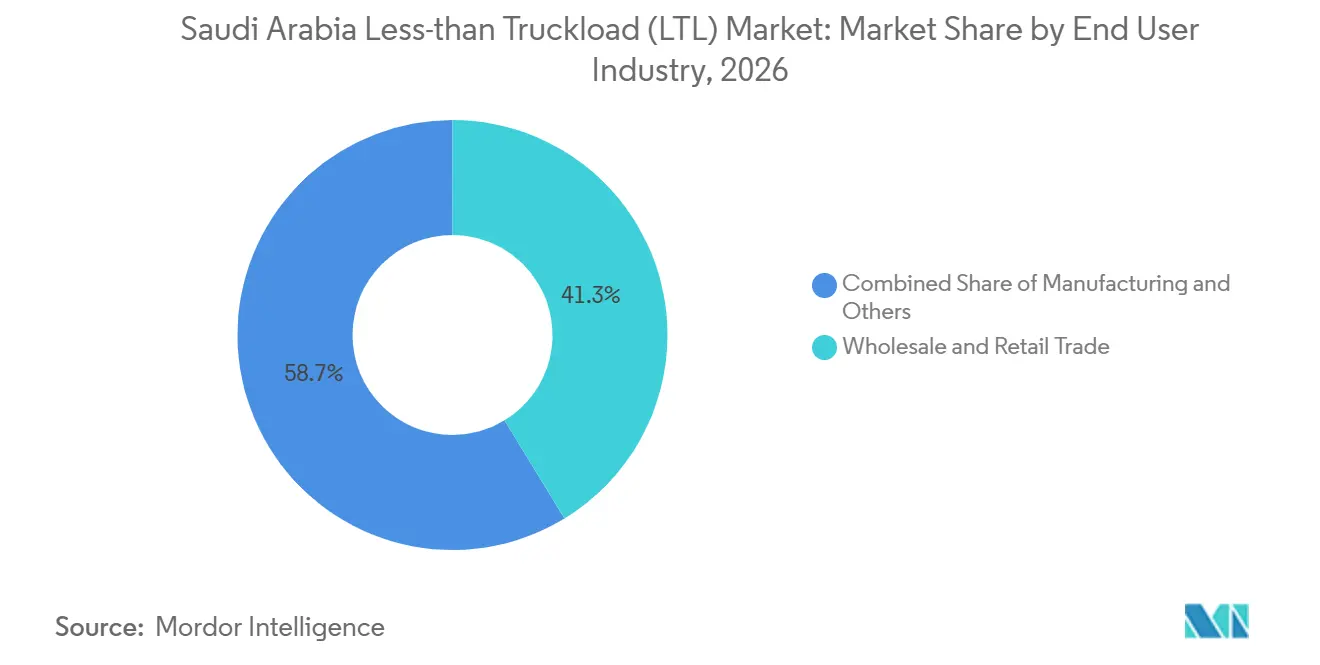
El comercio mayorista y minorista representa el 41,28% del tamaño del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026, lo que lo convierte en el segmento de usuario final más grande. Los minoristas, mayoristas y centros de distribución generan movimientos recurrentes de bienes de consumo y envíos de reabastecimiento de tiendas. Estos flujos a menudo involucran múltiples destinos y tamaños de envío que son adecuados para la consolidación. El sector en general proporciona una base económica importante para la demanda de distribución, aunque su contribución al PIB no es una medida directa de los volúmenes de flete LTL. La confiabilidad en la entrega, la precisin en el manejo y el cumplimiento de horarios siguen siendo importantes para los minoristas que gestionan la disponibilidad de inventario en múltiples ubicaciones.
Se proyecta que la manufactura registre una CAGR del 8,24% hasta 2032. Las cadenas de suministro manufactureras pueden generar movimientos entrantes de componentes y materiales, así como envíos salientes de productos terminados. Estos envíos pueden requerir una combinación de distribución local, transporte interurbano y conexiones entre zonas industriales y los principales centros comerciales. Los centros industriales como Jubail y Yanbu son relevantes para la red de flete más amplia debido a sus actividades industriales y relacionadas con puertos. Los transportistas LTL pueden atender a los fabricantes proporcionando recolecciones programadas, distribución saliente consolidada, visibilidad de envíos y servicios de manejo adecuados para los productos del cliente.
Análisis Geográfico
La región Central representa el 36,96% del tamaño del mercado de carga fraccionada (LTL) en Arabia Saudita en 2026. Sigue siendo un punto de consolidación importante para el flete que se mueve entre los principales centros comerciales e industriales. Riad conecta las redes de distribución nacional con clientes de comercio minorista, manufactura y logística. En noviembre de 2025, DHL Supply Chain firmó un contrato de arrendamiento de terreno de 26 años en la Zona Logística Integrada Especial de Riad para un centro regional de logística y distribución planificado con una inversión de 130 millones de EUR (152,92 millones de USD)[4]. El proyecto está diseñado para proporcionar 53.000 m² de espacio de almacén en un terreno de 78.000 m² y para atender sectores que incluyen comercio minorista, tecnología, automotriz, energía y comercio electrónico. La región Oriental complementa esta red a través de la actividad de flete industrial y relacionada con puertos en torno a Dammam y Jubail. El movimiento de envíos entre los mercados Central y Oriental crea oportunidades para los operadores LTL que pueden consolidar flete compatible y mantener horarios confiables.
La región Occidental respalda los flujos de flete asociados con la puerta de entrada marítima de Jeddah, la distribución minorista y los requisitos de servicio vinculados a La Meca y Medina. La carga relacionada con el puerto puede generar movimientos posteriores hacia almacenes, centros de distribución y clientes en todo el Reino, incluidas consignaciones que no requieren una carga completa de camión. La región también atiende cadenas de suministro de alimentos, bebidas, productos farmacéuticos y hospitalidad. NEOM y otros desarrollos en el noroeste más amplio pueden crear demanda logística adicional a medida que los proyectos avanzan. Sin embargo, el efecto sobre los volúmenes LTL depende de la actividad real y los requisitos de flete resultantes. Los transportistas que atienden la región Occidental deben coordinar las recolecciones en el puerto, las entregas urbanas y el transporte interurbano, teniendo en cuenta las variaciones en el tamaño de los envíos y las ventanas de entrega de los clientes.
Se proyecta que la región Sur registre una CAGR del 8,39% hasta 2032. La distribución agrícola, el desarrollo industrial en torno a Jazan y el comercio regional pueden respaldar la demanda de servicios de flete. La región Oriental continúa dependiendo de los requisitos de distribución industrial y posterior, mientras que la región Norte tiene una base de clientes más dispersa y potencialmente menor densidad de flete en algunas rutas. Estas diferencias favorecen modelos operativos específicos por región en lugar de un enfoque nacional uniforme. La capacidad compartida, las redes de socios y la coordinación digital de envíos pueden ayudar a ampliar la cobertura del servicio, siempre que el volumen y el momento de las consignaciones respalden horarios comercialmente viables.
Panorama Competitivo
El mercado LTL de Arabia Saudita está fragmentado e incluye grupos logísticos internacionales, operadores regionales y proveedores de transporte nacionales. La competencia depende de la cobertura geográfica, el acceso a terminales y almacenes, las capacidades transfronterizas, la confiabilidad del servicio y la capacidad de consolidar envíos compatibles. Los operadores internacionales más grandes pueden aprovechar redes logísticas más amplias y servicios integrados, mientras que los proveedores nacionales pueden beneficiarse de las relaciones con clientes locales y el conocimiento de las condiciones operativas regionales.
En febrero de 2026, DSV anunció la puesta en marcha de la integración de sus operaciones de Schenker en Arabia Saudita. La organización combinada cubre servicios aéreos y marítimos, logística contractual y servicios por carretera. La empresa informó una red saudita que comprende 29 instalaciones y más de 1.150 especialistas en logística. Esta integración puede fortalecer la capacidad de la empresa para coordinar servicios entre modos y funciones logísticas. En mayo de 2025, Kuehne+Nagel anunció que se había convertido en la primera empresa en recibir una licencia de Operador Económico Autorizado para Agencia Aduanera en Arabia Saudita. La certificación respalda los procesos aduaneros y puede ser relevante para los servicios de flete internacional, incluidos los envíos que requieren despacho aduanero.
Los proveedores nacionales y los operadores especializados compiten a través de la cobertura local, la flexibilidad del servicio y las capacidades específicas del sector. En agosto de 2025, DHL eCommerce completó su adquisición de una participación minoritaria en AJEX Logistics Services. En el momento del anuncio, AJEX informó más de 60 instalaciones y 1.200 vehículos, con DHL eCommerce obteniendo representación en el consejo de administración y una opción para aumentar su participación en el futuro. La asociación se presentó como una forma de combinar la red regional de AJEX con las capacidades internacionales de comercio electrónico de DHL. En octubre de 2025, AJEX también inauguró un depósito con cumplimiento GMP-GxP en Riad para logística de ciencias de la vida. En octubre de 2025, SAL completó el acuerdo final de terreno para su zona logística planificada en Falcon City, al norte de Riad. El proyecto cubre aproximadamente 1,57 millones de m², con una inversión planificada de aproximadamente 4,1 mil millones de SAR (1,09 mil millones de USD) y generación de ingresos esperada a partir de 2028 a medida que avanza el desarrollo. El proyecto está destinado a integrar almacenamiento, depósito y conectividad multimodal.
Líderes de la Industria de Carga Fraccionada (LTL) en Arabia Saudita
-
CEVA Almajdouie Logistics
-
Wared Logistics
-
SMSA Express Transportation Company Ltd
-
DSV A/S (including DB Schenker)
-
DHL Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: El Puerto de NEOM y CEVA Almajdouie Logistics firmaron un memorando de entendimiento. Las empresas acordaron explorar soluciones logísticas integradas a lo largo de un corredor multimodal emergente que conecta Europa, Egipto, Arabia Saudita, el GCC e Irak. La colaboración planificada combina la ubicación del Puerto de NEOM en el Mar Rojo con las capacidades de transporte, agencia aduanera, almacenamiento y operaciones transfronterizas de CEVA Almajdouie Logistics.
- Noviembre de 2025: DHL Supply Chain firmó un contrato de arrendamiento de terreno de 26 años en la Zona Logística Integrada Especial de Riad. La empresa anunció una inversión de 130 millones de EUR (152,92 millones de USD) en un centro regional de logística y distribución planificado. El terreno cubre 78.000 m², incluidos 53.000 m² de espacio de almacén, y está destinado a atender múltiples industrias. El proyecto añade a la infraestructura logística planificada para Riad, aunque su efecto sobre la capacidad LTL dependerá de la puesta en marcha y el uso operativo.
- Agosto de 2025: DHL eCommerce completó su inversión minoritaria en AJEX Logistics Services. La transacción otorgó a DHL eCommerce representación en el consejo de administración de AJEX y una opción para aumentar su participación a una posición mayoritaria en el futuro. En el momento del anuncio, AJEX informó más de 60 instalaciones y 1.200 vehículos. La asociación combina la red regional y nacional de paquetería de AJEX con las capacidades internacionales de comercio electrónico de DHL eCommerce.
- Julio de 2025: ADQ completó su adquisición de aproximadamente el 63% de Aramex. La transacción incorporó a Aramex en la cartera de ADQ y puede respaldar su estrategia logística regional más amplia. Sus implicaciones para el mercado LTL de Arabia Saudita dependen de los servicios e inversiones que se desplieguen posteriormente en el Reino.
Alcance del Informe del Mercado de Carga Fraccionada (LTL) en Arabia Saudita
| Nacional |
| Internacional |
| Seco |
| Refrigerado |
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio Mayorista y Minorista |
| Otros |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Destino | Nacional |
| Internacional | |
| Por Control de Temperatura | Seco |
| Refrigerado | |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Región | Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) | |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | |
| Norte (Al-Jouf y Arar) | |
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para el flete de carga fraccionada en Arabia Saudita?
Se proyecta que el mercado LTL de Arabia Saudita aumente de 2,87 mil millones de USD en 2027 a 3,85 mil millones de USD en 2032, registrando una CAGR del 6,00%.
¿Qué destino de envío lidera el mercado LTL de Arabia Saudita?
Los envíos nacionales lideran con una participación del 62,35% en 2026, respaldados por la distribución de bienes de consumo, el reabastecimiento minorista y las cadenas de suministro manufactureras.
¿Qué impulsa el crecimiento del LTL transfronterizo en Arabia Saudita?
Se proyecta que los envíos internacionales registren una CAGR del 7,87% hasta 2032, respaldados por el comercio regional y la demanda de distribución transfronteriza.
¿Qué categoría de control de temperatura crece más rápido?
Se proyecta que el flete refrigerado registre una CAGR del 6,98% hasta 2032, respaldado por la demanda de logística especializada de alimentos y productos farmacéuticos.
¿Qué sector de clientes se expande más rápido para el flete de camión compartido?
Se proyecta que la manufactura registre una CAGR del 8,24% hasta 2032 a medida que las cadenas de suministro de producción y distribución generan demanda de servicios de flete.
¿Qué región de Arabia Saudita tiene las perspectivas de crecimiento más sólidas para los servicios LTL?
Se proyecta que la región Sur, que comprende Asir, Jazan y Najran, registre una CAGR del 8,39% hasta 2032.