
Tamaño y Participación del Mercado de Gas Natural Renovable
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
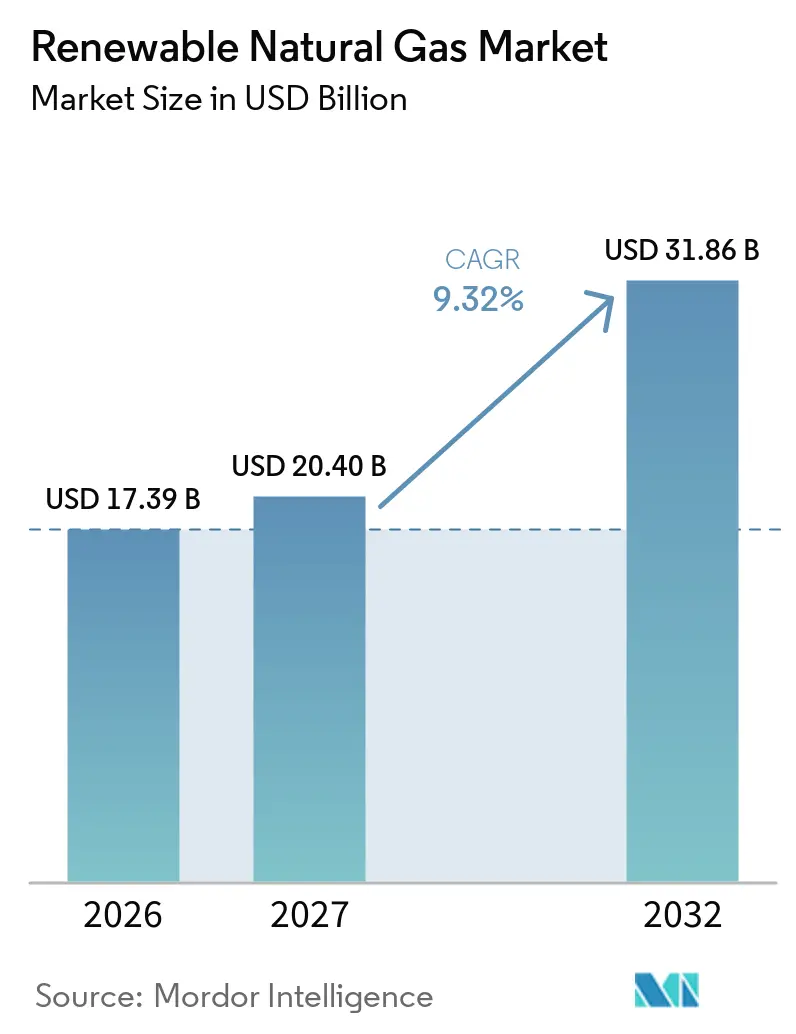
| Tamaño del Mercado (2027) | 20.40 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.32 % |
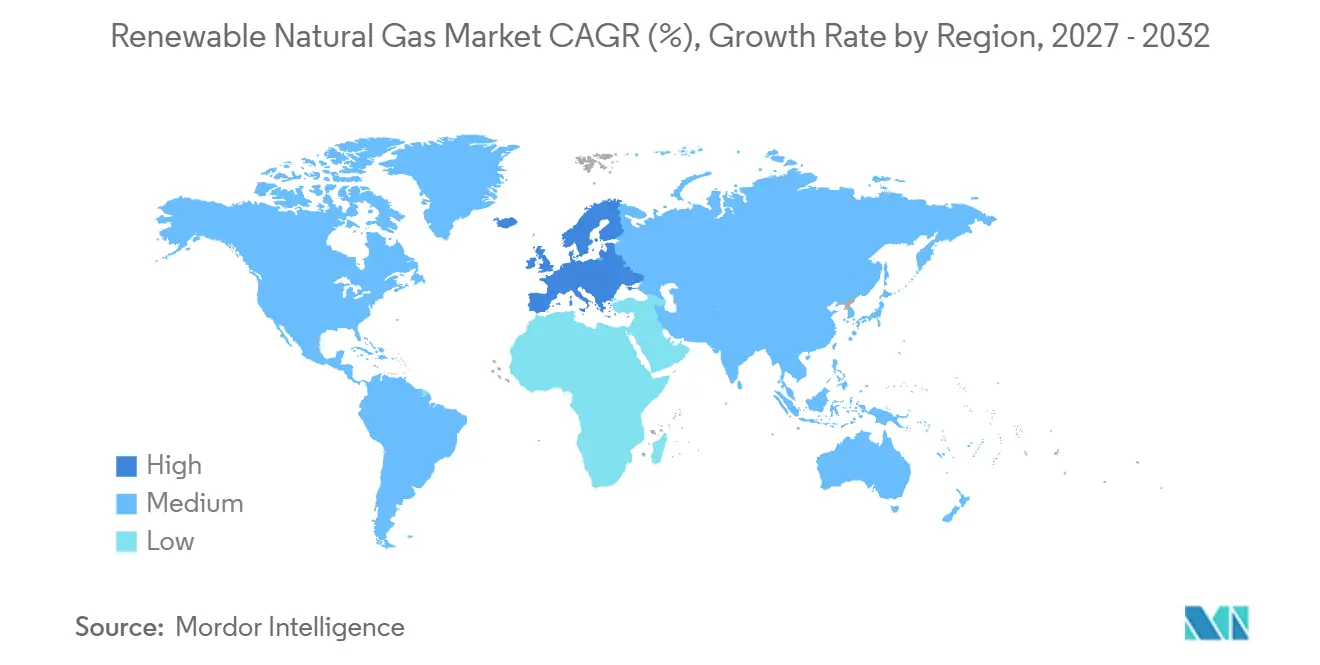
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
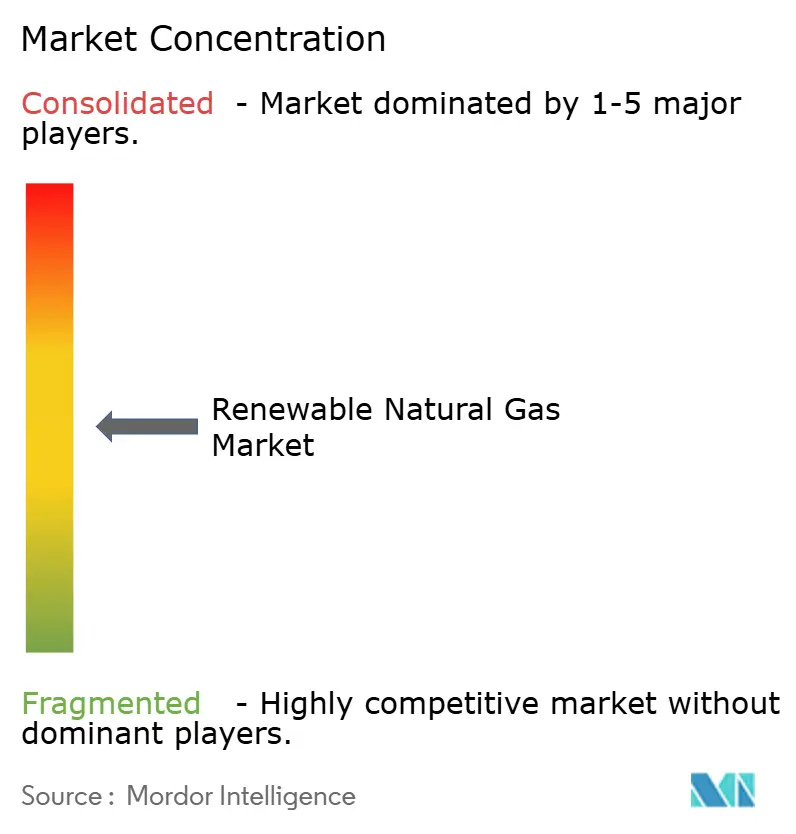
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gas Natural Renovable por Mordor Intelligence
Se espera que el tamaño del mercado global de gas natural renovable crezca de 17,39 mil millones de USD en 2026 a 20,40 mil millones de USD en 2027 y se prevé que alcance los 31,86 mil millones de USD para 2032, a una CAGR del 9,32% durante 2027-2032. El mercado se beneficia del uso compartido de tuberías, compresores y activos de almacenamiento existentes que ya sirven al gas natural, reduciendo la necesidad de nueva infraestructura de distribución. Las obligaciones regulatorias en América del Norte y Europa están apoyando la demanda al vincular el uso de combustibles bajos en carbono con programas de cumplimiento. Las normas sobre residuos orgánicos también están dirigiendo el suministro de materias primas hacia sistemas de recolección más formales. Los desarrolladores están combinando acceso a residuos, actualización de gas, interconexión de tuberías y contratos de compra a largo plazo para mejorar el financiamiento de proyectos. La volatilidad de los precios de los créditos y los altos costos de conexión continúan favoreciendo proyectos más grandes con posiciones de materia prima establecidas.
Conclusiones Clave del Informe
- Por materia prima, el gas de vertedero representó el 41,3% de la participación del mercado de gas natural renovable en 2026, mientras que se prevé que los residuos alimentarios crezcan a una CAGR del 9,7% hasta 2032.
- Por vía de producción, la digestión anaeróbica representó el 56,7% de la participación del mercado de gas natural renovable en 2026, mientras que se proyecta que la gasificación se expanda a una CAGR del 10,3% hasta 2032.
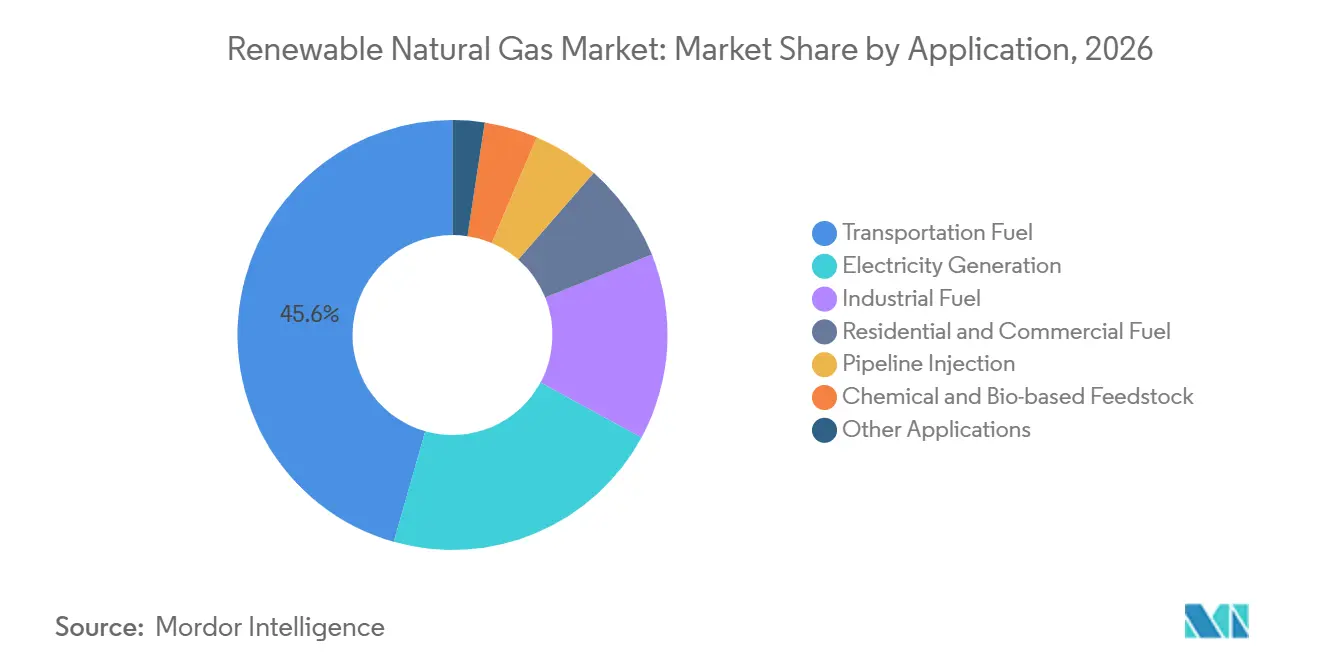
- Por aplicación, el combustible para transporte representó el 45,6% de la participación del mercado de gas natural renovable en 2026, mientras que se proyecta que el combustible industrial crezca a una CAGR del 10,1% hasta 2032.
- Por forma, el gas inyectado en tuberías representó el 46,2% de la participación del mercado de gas natural renovable en 2026, mientras que se prevé que el gas natural renovable licuado (GNR) se expanda a una CAGR del 10,5% hasta 2032.
- Por geografía, América del Norte representó el 44,7% de la participación del mercado de gas natural renovable en 2026, mientras que se proyecta que Europa crezca a una CAGR del 10,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Impulsada por Políticas de Combustible de Transporte Bajo en Carbono | +2.6% | América del Norte y Europa, con efectos secundarios en Brasil y Asia-Pacífico | Mediano plazo (2-4 años) |
| Normas Obligatorias de Desvío de Residuos Orgánicos y Reducción de Emisiones de Metano | +1.7% | Global, con ganancias tempranas en Estados Unidos, Alemania, Francia y los Países Bajos | Corto plazo (≤ 2 años) |
| Expansión de la Digestión Anaeróbica y la Actualización del Gas de Vertedero | +1.5% | América del Norte, con efectos secundarios en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Descarbonización Industrial y de Flotas a Través de la Infraestructura de Gas Existente | +1.2% | América del Norte y Europa, con actividad emergente en Australia y Japón | Largo plazo (≥ 4 años) |
| Adquisición Corporativa de GNR a Largo Plazo y Atributos Ambientales | +0.9% | América del Norte y Europa, con actividad creciente en Australia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| Monitoreo Digital de Materias Primas y Co-Digestión de Mayor Rendimiento | +0.7% | Estados Unidos, Alemania, los Países Bajos y Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Impulsada por Políticas de Combustible de Transporte Bajo en Carbono
El mercado de gas natural renovable obtiene gran parte de su demanda a corto plazo de las políticas de transporte en Estados Unidos. La Agencia de Protección Ambiental estableció volúmenes de biocombustible celulósico en 1,36 mil millones de Números de Identificación Renovable (RIN) D3 para 2026 y 1,43 mil millones para 2027. La norma aplicó un supuesto de crecimiento anual de producción del 9% y proporcionó a los proyectos conectados a tuberías una base de planificación más clara. Los precios del RIN D3 se negociaron entre 2,50 USD y 3,00 USD por RIN durante 2024 a 2026, lo que convirtió los ingresos por créditos en un factor importante en los rendimientos de los proyectos. Brasil estableció un Certificado de Origen de Biometano bajo la Ley N.° 14.993/2024 y fijó un requisito de mezcla de biometano del 0,5% para el gas natural en 2026. Su mandato tiene la intención de aumentar al 10%, ampliando la base de políticas más allá de América del Norte y Europa.[1]
Normas Obligatorias de Desvío de Residuos Orgánicos y Reducción de Emisiones de Metano
Las normas que separan el material orgánico de los flujos de residuos están cambiando la base de materias primas para el mercado de gas natural renovable. La inversión en biogás exclusivamente de residuos alimentarios en Estados Unidos alcanzó los 325 millones de USD en 2025, más del doble del nivel del año anterior. La captura de biogás en instalaciones dedicadas a residuos alimentarios aumentó un 18% hasta 28 mil millones de pies cúbicos (Bcf) anuales.[2] A medida que las jurisdicciones limitan la eliminación de orgánicos en vertederos, los desarrolladores pueden depender menos de la adquisición de materias primas en el mercado spot, lo que hace que el mercado de gas natural renovable esté más estrechamente vinculado a los sistemas de recolección de residuos y a las normas de cumplimiento locales. Alemania registró 12,3 TWh de inyección de biometano en 2025 en 268 sitios conectados a la red, un aumento del 12% respecto a 2024.[3]
Expansión de la Digestión Anaeróbica y la Actualización del Gas de Vertedero
La inversión en digestión anaeróbica y actualización del gas de vertedero está ampliando la base de proyectos del mercado de gas natural renovable. Estados Unidos invirtió 2,1 mil millones de USD en 70 nuevos proyectos de biogás en 2025 y alcanzó 659 instalaciones que producen gas de calidad para tuberías. La producción totalizó 225,6 millones de MMBtu, equivalente a abastecer a 8,2 millones de vehículos. El gas de vertedero recibió 912 millones de USD, o el 43%, de esta inversión, mientras que la capacidad aumentó un 8% hasta 559 Bcf por año en 599 sitios. Greenlane Renewables reportó una recuperación de metano (CH4) del 99,5% en las pruebas de mayo de 2026 de su Unidad de Rechazo de Nitrógeno Lineal. Las tasas de recuperación más altas pueden mejorar la economía de los sitios de vertedero con gas que contiene nitrógeno.p>
Descarbonización Industrial y de Flotas a Través de la Infraestructura de Gas Existente
La infraestructura de gas existente le otorga al mercado de gas natural renovable un papel en procesos que son difíciles de electrificar. El secado en alimentos y bebidas, los hornos de cerámica, las calderas industriales y las operaciones de materias primas químicas requieren calor de alta temperatura constante. El gas natural renovable puede servir a estas aplicaciones con menos modificaciones de equipos que una conversión totalmente eléctrica. Las partes interesadas en vehículos de gas natural informaron que el uso de gas natural renovable en California aumentó un 28% de 2020 a 2025. Cummins presentó su motor de gas natural X15N de 15 litros con rendimiento de Clase 8, fortaleciendo el caso para las flotas de servicio pesado. Vanguard Renewables y TotalEnergies suministraron 33 GWh de gas natural renovable a las operaciones de AstraZeneca en Estados Unidos en 2025, demostrando el papel de los acuerdos corporativos de compra en el desarrollo de proyectos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de los Ingresos Volátiles por Atributos Ambientales RIN y LCFS | -2.1% | América del Norte, especialmente Estados Unidos, California, Oregón y Washington | Corto plazo (≤ 2 años) |
| Altos Costos de Capital de Pretratamiento, Actualización e Interconexión de Tuberías | -1.8% | Global, con el mayor efecto en Asia-Pacífico y mercados emergentes | Mediano plazo (2-4 años) |
| Contaminación de Materias Primas y Variabilidad Estacional del Suministro | -0.9% | Global, especialmente en las vías de residuos alimentarios y agrícolas | Mediano plazo (2-4 años) |
| Normas de Inyección y Sistemas de Certificación Inconsistentes | -0.7% | Mercados transfronterizos europeos, mercados interestatales de Estados Unidos y mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de los Ingresos Volátiles por Atributos Ambientales RIN y LCFS
La exposición al mercado de créditos sigue siendo una restricción financiera central para el mercado de gas natural renovable. Los precios del RIN D3 promediaron 3,30 USD por RIN en 2024, mientras que las decisiones de la Agencia de Protección Ambiental indicaron que los volúmenes de cumplimiento pueden cambiar después de que los proyectos hayan asegurado financiamiento. Los valores de los créditos de California también cayeron desde el rango de 150 a 200 USD utilizado en muchos casos de financiamiento de 2021 y 2022. La Junta de Recursos del Aire de California modificó su programa en noviembre de 2024 elevando el objetivo de reducción de intensidad de carbono para 2030 del 20% al 30%. También introdujo restricciones que pueden reducir la generación de créditos para algunas vías. Los plazos de deuda de proyectos de 15 a 20 años no se alinean bien con los mercados de créditos que pueden moverse en 2 a 4 años.
Altos Costos de Capital de Pretratamiento, Actualización e Interconexión de Tuberías
Los altos costos iniciales limitan a los participantes más pequeños en el mercado de gas natural renovable. El equipo de eliminación de nitrógeno para el gas de vertedero puede costar materialmente más que el equipo de actualización estándar porque la composición del gas de vertedero es menos consistente. Los cargos de conexión a la red pueden oscilar desde casi cero en sistemas de reparto de costos hasta más del 30% del gasto de capital del proyecto donde los productores pagan el monto total. Francia instaló 1.115 GWh de nueva capacidad de biometano en 2025, aproximadamente un 40% menos que los 1.870 GWh de 2024, tras la entrada en vigor de las normas tarifarias revisadas. Los requisitos mínimos de producción de gas también pueden mantener a los pequeños productores fuera de los mercados de tuberías. Estas barreras dirigen el capital hacia grandes sitios con materias primas confiables y opciones de interconexión establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
El Gas de Vertedero Ancla el Volumen, los Residuos Alimentarios Impulsan el Suministro FuturoEl gas de vertedero representó el 41,3% de la participación del mercado de gas natural renovable en 2026, respaldado por sistemas de recolección maduros en América del Norte y Europa Occidental. Las instalaciones de gas de vertedero de Estados Unidos produjeron 559 mil millones de pies cúbicos (Bcf) por año en 599 sitios activos en 2025. La inversión en proyectos de gas de vertedero alcanzó los 912 millones de USD, representando el 43% de la inversión total en biogás de Estados Unidos. Esta materia prima ofrece recolección de gas establecida y condiciones operativas más predecibles que muchas corrientes orgánicas mixtas. Los proyectos de estiércol de ganado lechero se concentran en el Medio Oeste y el Noroeste del Pacífico de Estados Unidos. La digestión de lodos de aguas residuales tiene un papel más importante en los sistemas urbanos europeos.
Se proyecta que los residuos alimentarios crezcan a una CAGR del 9,7% hasta 2032 dentro del mercado de gas natural renovable. Las instalaciones dedicadas a residuos alimentarios de Estados Unidos capturaron 28 Bcf anuales en 2025, y 124 instalaciones estaban en operación. Alrededor de 200 sitios agrícolas y de aguas residuales también co-procesaron residuos alimentarios con materias primas primarias. Los mandatos de desvío hacen que el suministro sea más estable que la adquisición discrecional de residuos. Los residuos agrícolas siguen siendo importantes en Alemania y Francia, donde el acceso a las granjas está respaldado por programas nacionales. Los residuos orgánicos industriales y los residuos forestales siguen siendo limitados a escala porque un uso más amplio depende de los sistemas comerciales de gasificación.
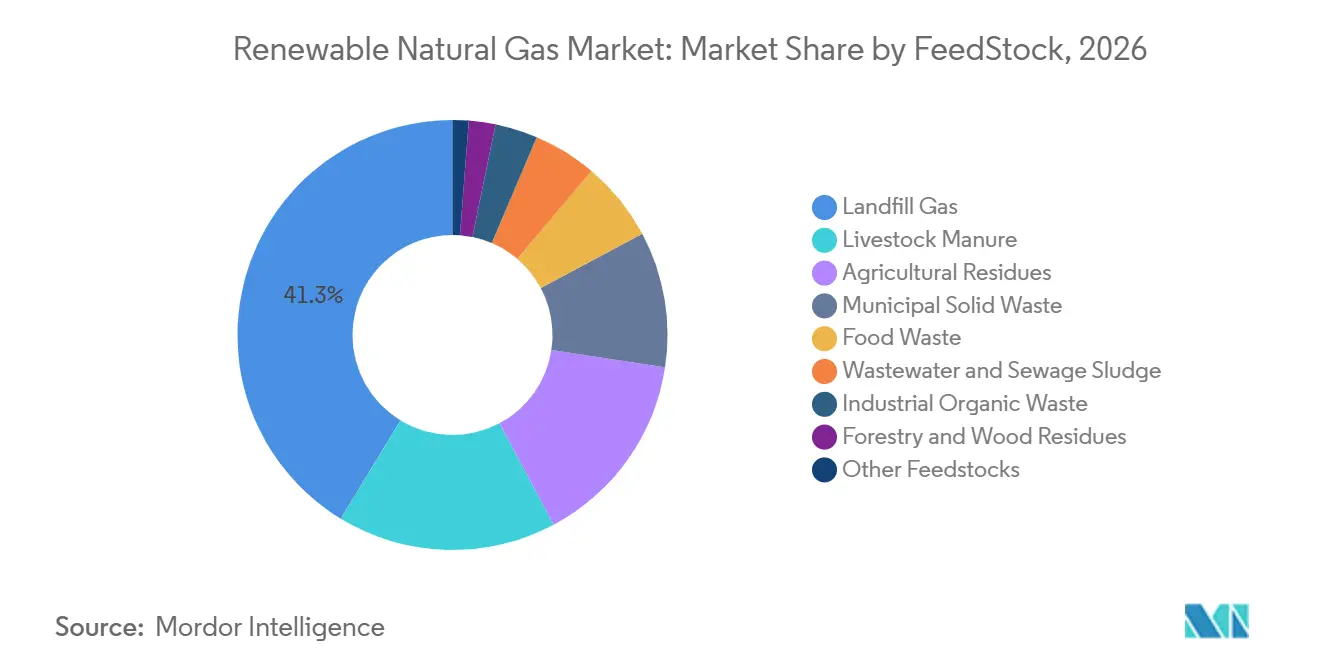
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Vía de Producción:
La Digestión Anaeróbica (DA) Escala de Forma Constante, la Gasificación Remodela la Perspectiva a Largo PlazoLa digestión anaeróbica representó el 56,7% del tamaño del mercado de gas natural renovable en 2026. El proceso acepta estiércol, residuos alimentarios, lodos de aguas residuales y residuos de cultivos. Su posición refleja la experiencia operativa, la elegibilidad crediticia establecida y los ingresos de los productos del digestato. Los diseños de plantas modulares pueden reducir el riesgo de construcción y permitir adiciones de capacidad por fases. El gas de vertedero es la segunda vía más grande por volumen, aunque depende de la descomposición in situ en lugar de la digestión controlada. Esta diferencia crea mayores necesidades de gestión de la calidad del gas en los sitios de vertedero.
Se prevé que la gasificación crezca a una CAGR del 10,3% hasta 2032 en el mercado de gas natural renovable. Puede procesar bolsas compostables, material orgánico contaminado, residuos leñosos y otras corrientes que los sistemas de digestión pueden rechazar. Se espera que la instalación de Dem-Con y Kanadevia Inova en Minnesota procese 75.000 toneladas de residuos orgánicos anuales a partir de 2027, produciendo 200.000 millones de unidades térmicas británicas (MMBtu) de GNR y 8.000 toneladas de biocarbón.[4] El Laboratorio Nacional de Oak Ridge estimó el potencial de gasificación derivada de biomasa de Estados Unidos en 9.203 millones de GJ, con un rango de costos esperado de 12 a 30 USD por GJ. Las rutas de energía a gas y otras rutas de metano sintético se encuentran actualmente en escala de demostración a partir de 2026.
Por Aplicación:
El Transporte Mantiene su Participación, el Combustible Industrial Avanza más RápidoEl combustible para transporte representó el 45,6% del tamaño del mercado de gas natural renovable en 2026. El segmento se beneficia de la demanda de flotas, la economía de cumplimiento de California y una red desarrollada para gas comprimido. California tiene capacidad de GNR en el 98% de sus estaciones de suministro de gas natural comprimido a partir de 2026. El motor X15N de Cummins amplió las opciones técnicas disponibles para las flotas de Clase 8. La generación de electricidad y los usos residenciales o comerciales continúan a través de la mezcla en tuberías y los programas de servicios públicos. El uso de materias primas químicas y de base biológica sigue siendo una salida emergente.
Se proyecta que el combustible industrial se expanda a una CAGR del 10,1% hasta 2032 en el mercado de gas natural renovable. Sirve a procesos de alta temperatura donde reemplazar equipos a gas por alternativas eléctricas puede requerir un rediseño del proceso. Los quemadores existentes generalmente pueden usar GNR con modificaciones limitadas. El procesamiento de alimentos, el vidrio y la cerámica son aplicaciones relevantes debido a sus requisitos sostenidos de calor de proceso. OPAL Fuels vende gas comprimido y licuado a través de una red integrada de estaciones de suministro de combustible, combinando el suministro de combustible, la logística y el acceso al usuario final dentro de un modelo comercial único.
Por Forma:
La Inyección en Tuberías se Consolida, el GNR Licuado Lidera el CrecimientoEl gas inyectado en tuberías representó el 46,2% de la participación del mercado de gas natural renovable en 2026. Los acuerdos de compra de servicios públicos a largo plazo respaldan esta forma, ya que el gas puede ingresar a la infraestructura de distribución establecida. CenterPoint Energy y Vanguard Renewables firmaron un acuerdo en Minnesota en 2025. Francia tiene como objetivo 44 TWh de inyección de biometano en tuberías para 2030 y de 47 a 82 TWh para 2035. El gas comprimido sigue siendo adecuado para aplicaciones de flotas de corto y mediano recorrido, y su mayor crecimiento depende de la conversión de flotas de diésel que aún no han adoptado vehículos de gas natural.
Se espera que el GNR licuado crezca a una CAGR del 10,5% hasta 2032 en el mercado de gas natural renovable. Soporta rutas de larga distancia de 500 km o más, donde la densidad energética del gas comprimido es menos adecuada. El bio-GNL registró una eficiencia térmica superior al 40% en motores de transporte pesado. La licuefacción aumenta los requisitos de capital y operación en relación con el gas comprimido e inyectado en tuberías. Clean Energy Fuels puso en marcha su proyecto South Fork Dairy en Texas en diciembre de 2025 con una inversión de 85 millones de USD. El proyecto procesa estiércol de ganado lechero de 17.500 cabezas de ganado y produce 2,6 millones de galones de GNR anualmente.
Análisis Geográfico
América del Norte representó el 44,7% de la participación del mercado de gas natural renovable en 2026. La región cuenta con la infraestructura de producción y distribución más desarrollada, centrada en Estados Unidos. La inversión de EE. UU. alcanzó los 2,1 mil millones de USD en 2025, con 659 instalaciones que producen gas de calidad para tuberías. La producción alcanzó los 225,6 millones de MMBtu. Canadá se está expandiendo a través de acuerdos de compra de servicios públicos y digestión municipal, mientras que México se encuentra en una etapa más temprana debido a la infraestructura de inyección limitada.
Se prevé que Europa crezca a una CAGR del 10,9% hasta 2032 en el mercado de gas natural renovable. La UE ha establecido un objetivo de 35 mil millones de metros cúbicos (bcm) de biometano, con programas nacionales alineados con la Directiva de Energías Renovables III (RED III). Alemania alcanzó 12,3 TWh de inyección de biometano en 2025 y tenía 9 instalaciones en desarrollo con 11.280 Nm3/h de capacidad. Francia tenía 803 instalaciones de inyección activas con 15,5 TWh por año de capacidad a finales de 2025. Su cartera de desarrollo incluía 1.117 instalaciones que representan 18,7 TWh por año.
Asia-Pacífico, América del Sur y Oriente Medio y África se encuentran en etapas más tempranas del desarrollo del mercado de gas natural renovable. China e India ofrecen un potencial sustancial de residuos agrícolas, aunque los marcos de monetización y el acceso a la red de gas aún se están desarrollando. India tiene como objetivo 15 millones de toneladas por año bajo su programa de Biogás Comprimido para 2028. Japón, Corea del Sur, Australia y Vietnam están explorando importaciones y digestión doméstica como parte de los planes de seguridad energética. Brasil cuenta con recursos comerciales de residuos de caña de azúcar y estiércol de ganado, y su requisito de mezcla de 2026 proporciona una señal formal de demanda. Arabia Saudita, los Emiratos Árabes Unidos, Egipto, Marruecos y Sudáfrica están evaluando sistemas de conversión de residuos en energía que podrían respaldar futuras cadenas de suministro.
Panorama Competitivo
El mercado de gas natural renovable está moderadamente fragmentado entre propietarios de residuos, desarrolladores, proveedores de tecnología y servicios públicos. Waga Energy, Greenlane Renewables y DMT Environmental Technology compiten en rendimiento de actualización, costo de capital y flexibilidad de materias primas. OPAL Fuels, Montauk Renewables, Clean Energy Fuels y Ameresco compiten en acceso a materias primas, contratos de compra y capacidad de financiamiento. Waste Management, Republic Services, Renewi y Veolia Environnement mantienen posiciones basadas en materias primas de vertedero cautivas y relaciones regulatorias. Nature Energy debe tratarse como el negocio dedicado de biometano de Shell plc en lugar de como una entrada corporativa separada. Chevron tiene una exposición directa a la producción más limitada que los operadores con activos primarios de producción, actualización o inyección de GNR.
El mercado de gas natural renovable tiene oportunidades abiertas en proyectos de estiércol de ganado lechero en granjas con menos de 500 cabezas de ganado, redes de residuos alimentarios urbanos y proyectos de gasificación para residuos mixtos. Estas áreas tienen una economía o infraestructura menos madura que los grandes proyectos de vertedero. Waga Energy utiliza su tecnología WAGABOX para combinar filtración por membrana y separación criogénica para gas de vertedero variable. En enero de 2026, el Condado de Lane seleccionó a Waga Energy para una unidad WAGABOX en el Vertedero Short Mountain bajo un acuerdo de 25 años. La unidad está diseñada para procesar hasta 2.000 scfm y producir 407.000 MMBtu anualmente. Las alternativas tecnológicas pueden reducir los costos si pueden eliminar nitrógeno (N2) y dióxido de carbono (CO2) a escala.
La consolidación está aumentando en el mercado de gas natural renovable a medida que los inversores buscan plataformas con acceso a materias primas y producción contratada. Mobius Renewables adquirió las operaciones globales de biogás de Air Liquide S.A. y GreenGasUSA para construir una plataforma transatlántica. En mayo de 2026, Constellation Energy acordó adquirir participación en cinco instalaciones operativas de Pine Creek RNG que producen 1,5 millones de MMBtu por año. El acuerdo también proporciona un marco para 3,0 millones de MMBtu de capacidad anual adicional. Esta tendencia favorece a los participantes que pueden combinar la propiedad de proyectos con relaciones comerciales a largo plazo.
Líderes de la Industria de Gas Natural Renovable
-
bp plc
-
Shell plc
-
Clean Energy Fuels Corp.
-
Montauk Renewables, Inc.
-
OPAL Fuels Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gas Natural Renovable Empresas cubiertas en este informe
- Air Liquide S.A.
- Ameresco, Inc.
- Anaergia Inc.
- bp plc
- Chevron Corporation
- Clean Energy Fuels Corp.
- DMT Environmental Technology
- EnviTec Biogas AG
- Gasum Ltd.
- Greenlane Renewables Inc.
- Kinder Morgan, Inc.
- Montauk Renewables, Inc.
- Nature Energy (Shell plc)
- OPAL Fuels Inc.
- Renewi plc
- Republic Services, Inc.
- Shell plc
- SUEZ S.A.
- TotalEnergies SE
- Vanguard Renewables
- Veolia Environnement S.A.
- Verbio SE
- Waga Energy SA
- Waste Management, Inc.
Desarrollos recientes de la industria en Mercado de Gas Natural Renovable
- Septiembre de 2026: Casella Waste Systems y Waga Energy pusieron en marcha la instalación de GNR del Vertedero McKean en Mount Jewett, Pensilvania, marcando el tercer proyecto completado bajo su asociación de 2023. La instalación puede procesar hasta 3.200 m³/h de gas de vertedero y producir aproximadamente 407.000 MMBtu (120 GWh) de GNR anualmente, con los tres proyectos entregados antes de lo previsto.
- Agosto de 2026: OPAL Fuels informó la construcción activa de los proyectos de GNR Cottonwood, Burlington y CMS, que representan más de 2 millones de MMBtu de capacidad de diseño anual combinada que se espera entre en línea en 12 meses. La empresa también inició la contratación de contratistas para los proyectos de GNR Stones Throw y Grady Road que se están desarrollando con GFL Environmental.
- Junio de 2026: Archaea Energy, una subsidiaria de BP, y Republic Services inauguraron la primera instalación de GNR desarrollada bajo su empresa conjunta Lightning Renewables en Fort Wayne, Indiana. La instalación de gas de vertedero a GNR puede procesar hasta 6.400 pies cúbicos estándar por minuto (scfm) de gas de vertedero a través de un diseño modular basado en bastidores.
- Mayo de 2026: Greenlane Renewables completó las pruebas de su Unidad de Rechazo de Nitrógeno Lineal (NRU), logrando tasas de recuperación de metano de hasta el 99,5% durante la actualización del gas de vertedero. La tecnología amplía el número de sitios de vertedero que pueden producir económicamente gas natural renovable de calidad para tuberías.
Alcance del Informe Global del Mercado de Gas Natural Renovable
El Gas Natural Renovable (GNR), también conocido como biometano, es un combustible de calidad para tuberías producido mediante la captura y actualización del biogás bruto derivado de la descomposición de residuos orgánicos, como residuos agrícolas, restos de alimentos y material de vertedero. A través de la digestión anaeróbica, las bacterias descomponen la materia orgánica para liberar metano, que luego se procesa para eliminar impurezas como el dióxido de carbono (CO2) y la humedad. El GNR es químicamente idéntico al gas natural convencional de origen fósil y es totalmente intercambiable con las redes de tuberías tradicionales. Sirve como sustituto energético bajo en carbono para calefacción, generación de electricidad y transporte de vehículos.
El mercado global de Gas Natural Renovable está segmentado por materia prima en gas de vertedero, estiércol de ganado, residuos agrícolas, residuos sólidos municipales, residuos alimentarios, aguas residuales y lodos de alcantarillado, residuos orgánicos industriales, residuos forestales y de madera, y otras materias primas. Por vía de producción, el mercado está segmentado en GNR basado en digestión anaeróbica, GNR basado en gas de vertedero, GNR basado en gasificación, GNR basado en energía a gas y otras vías de producción. Por aplicación, el mercado está segmentado en combustible para transporte, generación de electricidad, combustible industrial, combustible residencial y comercial, inyección en tuberías, materia prima química y de base biológica, y otras aplicaciones. Por forma, el mercado está segmentado en GNR comprimido, GNR licuado y GNR inyectado en tuberías. Los pronósticos del mercado se proporcionan en términos de valor (USD). El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de Gas Natural Renovable en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Gas de Vertedero |
| Estiércol de Ganado |
| Residuos Agrícolas |
| Residuos Sólidos Municipales |
| Residuos Alimentarios |
| Aguas Residuales y Lodos de Alcantarillado |
| Residuos Orgánicos Industriales |
| Residuos Forestales y de Madera |
| Otras Materias Primas |
| GNR Basado en Digestión Anaeróbica |
| GNR Basado en Gas de Vertedero |
| GNR Basado en Gasificación |
| GNR Basado en Energía a Gas |
| Otras Vías de Producción |
| Combustible para Transporte |
| Generación de Electricidad |
| Combustible Industrial |
| Combustible Residencial y Comercial |
| Inyección en Tuberías |
| Materia Prima Química y de Base Biológica |
| Otras Aplicaciones |
| GNR Comprimido |
| GNR Licuado |
| GNR Inyectado en Tuberías |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Gas de Vertedero | |
| Estiércol de Ganado | ||
| Residuos Agrícolas | ||
| Residuos Sólidos Municipales | ||
| Residuos Alimentarios | ||
| Aguas Residuales y Lodos de Alcantarillado | ||
| Residuos Orgánicos Industriales | ||
| Residuos Forestales y de Madera | ||
| Otras Materias Primas | ||
| Por Vía de Producción | GNR Basado en Digestión Anaeróbica | |
| GNR Basado en Gas de Vertedero | ||
| GNR Basado en Gasificación | ||
| GNR Basado en Energía a Gas | ||
| Otras Vías de Producción | ||
| Por Aplicación | Combustible para Transporte | |
| Generación de Electricidad | ||
| Combustible Industrial | ||
| Combustible Residencial y Comercial | ||
| Inyección en Tuberías | ||
| Materia Prima Química y de Base Biológica | ||
| Otras Aplicaciones | ||
| Por Forma | GNR Comprimido | |
| GNR Licuado | ||
| GNR Inyectado en Tuberías | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de gas natural renovable para 2032?
Se prevé que el mercado de gas natural renovable alcance los 31,86 mil millones de USD para 2032, creciendo a una CAGR del 9,32% desde 2027.
¿Qué materia prima lidera la producción de gas natural renovable?
El gas de vertedero representó una participación del 41,3% en 2026, respaldado por la infraestructura establecida de recolección de gas.
¿Qué vía de producción está creciendo más rápido?
Se espera que la gasificación registre una CAGR del 10,3% hasta 2032, ya que puede procesar corrientes de residuos mixtos y contaminados.
¿Por qué está aumentando la demanda industrial de gas natural renovable?
Los usuarios industriales pueden implementar gas natural renovable en equipos de gas existentes, reduciendo la necesidad de cambios importantes en los procesos en operaciones de alta temperatura.
¿Qué región está creciendo más rápido?
Se espera que Europa crezca a una CAGR del 10,9% hasta 2032, respaldada por los objetivos de biometano de la UE y los marcos de apoyo nacionales.
¿Qué limita el desarrollo de proyectos?
La volatilidad de los precios de los créditos, los costos de actualización del gas y los cargos de interconexión de tuberías pueden dificultar el financiamiento de proyectos, particularmente para proyectos más pequeños.