
Tamaño y Participación del Mercado de Captadores de Sulfuro de Hidrógeno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 429.64 Millones de dólares |
| Tamaño del Mercado (2032) | 510.03 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.49 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Captadores de Sulfuro de Hidrógeno por Mordor Intelligence
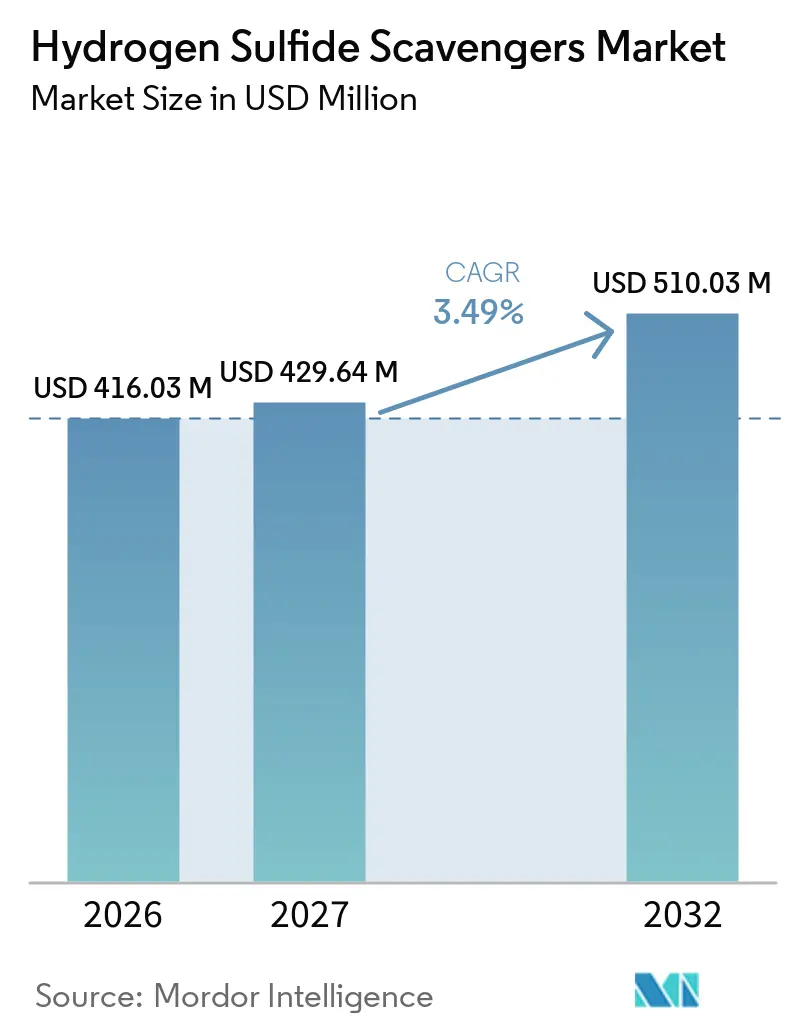
El tamaño del mercado de captadores de sulfuro de hidrógeno fue valorado en 416,03 millones de USD en 2026 y se estima que crecerá desde 429,64 millones de USD en 2027 hasta 510,03 millones de USD en 2032, a una CAGR del 3,49% durante el período de pronóstico (2027-2032). El mercado de captadores de sulfuro de hidrógeno sigue más de cerca la producción de hidrocarburos ácidos que los precios del petróleo, porque el sulfuro de hidrógeno (H2S) debe tratarse independientemente de los ciclos de las materias primas, la ubicación de producción o el punto en que los fluidos ácidos ingresan a la infraestructura de campo. Este requisito proporciona ingresos con un grado de resiliencia que los indicadores de gasto en exploración y producción pueden pasar por alto, ya que los operadores deben proteger a los trabajadores, los equipos, las tuberías y la calidad del fluido antes de la venta o el transporte. Esto se aplica tanto a activos maduros con cortes de agua cambiantes como a campos más nuevos donde el comportamiento de los fluidos ácidos aún se está estableciendo durante el desarrollo temprano y las operaciones diarias. Los descubrimientos de petróleo crudo ácido en Medio Oriente, América Latina y el Sudeste Asiático respaldan la demanda de referencia, mientras que las regulaciones de exposición laboral, los requisitos de emisiones y las especificaciones de tuberías aumentan las tasas de tratamiento en las instalaciones existentes. Las instalaciones de GNL, biogás y gas descentralizado también requieren la eliminación de H2S antes del procesamiento o licuefacción del gas, extendiendo la demanda más allá de las operaciones convencionales de petróleo y gas y atrayendo clientes con diferentes tamaños de planta y prácticas de compra. Las empresas de servicios integrados están respondiendo con programas químicos agrupados, herramientas de monitoreo, soporte técnico y sistemas que vinculan la dosificación a las condiciones cambiantes del campo. Al mismo tiempo, los costos de eliminación, los fluidos de producción complejos y el menor gasto en exploración y producción siguen siendo restricciones a corto plazo.
Conclusiones Clave del Informe
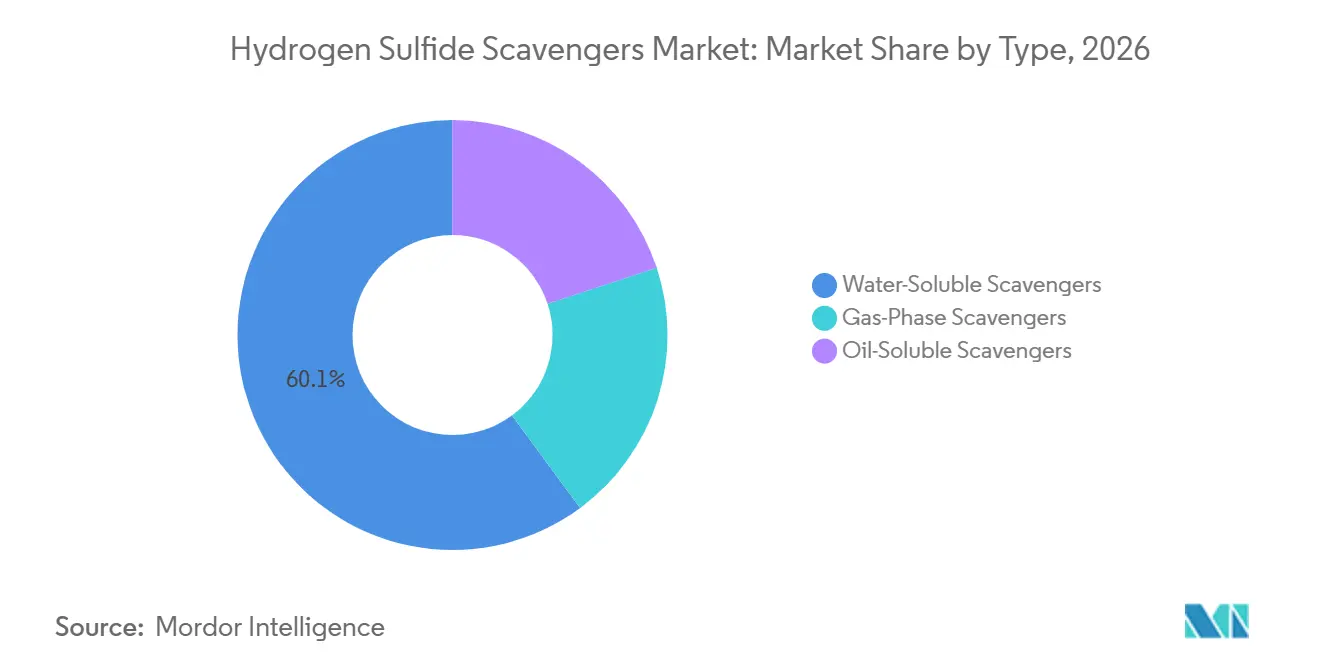
- Por tipo, los captadores solubles en agua tuvieron una participación de mercado del 60,13% en 2026, mientras que se proyecta que los captadores solubles en aceite crecerán a una CAGR del 3,78% hasta 2032.
- Por química, la triazina tuvo una participación de mercado del 55,57% en 2026 y se prevé que se expanda a una CAGR del 3,89% hasta 2032.
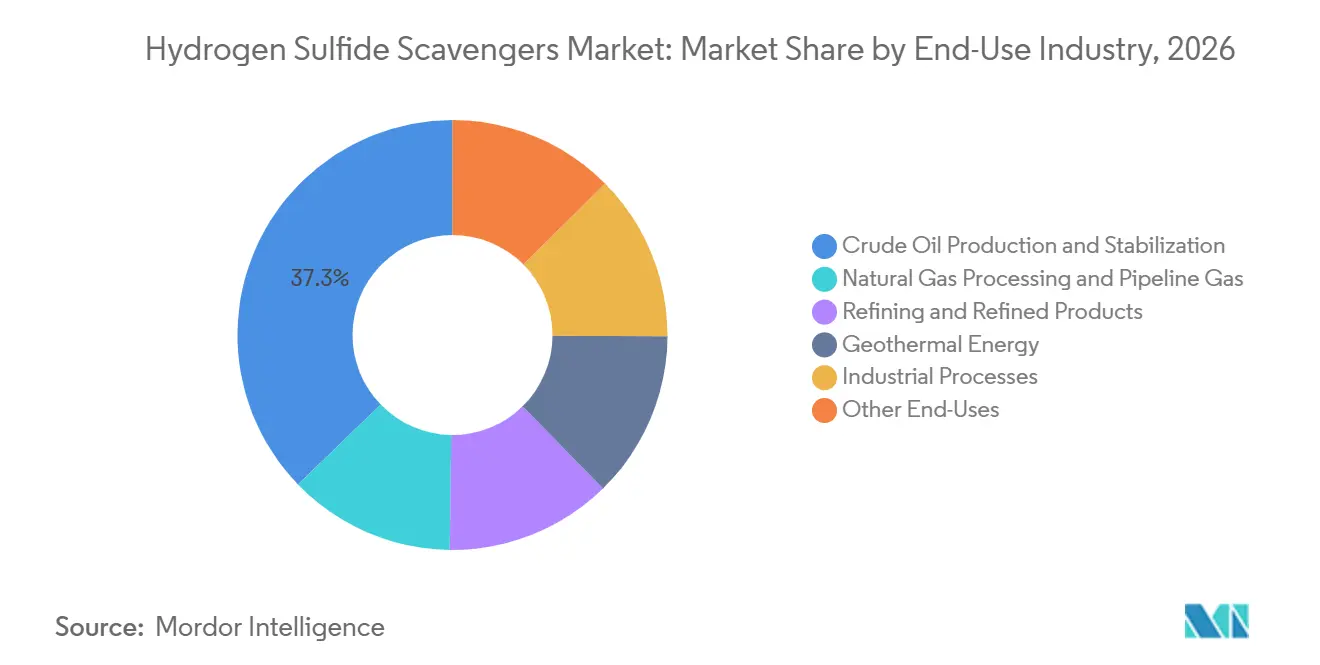
- Por industria de uso final, la producción y estabilización de petróleo crudo representó el 37,25% de la participación de mercado en 2026, mientras que se proyecta que el refinado y los productos refinados avancen a una CAGR del 4,15% hasta 2032.
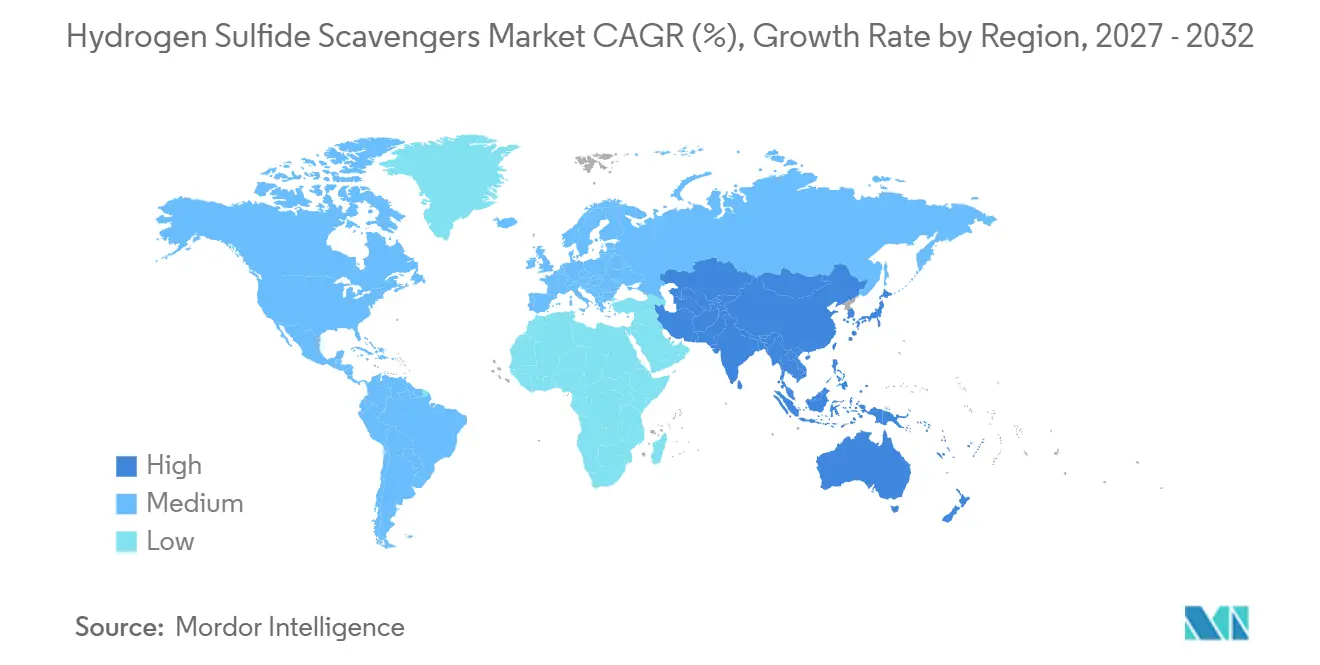
- Por geografía, América del Norte tuvo una participación de mercado del 31,48% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 4,03% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Producción de Petróleo y Gas Ácido | +1.2% | Global, con ganancias concentradas en Medio Oriente y África (MEA), América Latina y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Requisitos más Estrictos de Exposición al H2S, Emisiones y Especificaciones de Producto | +0.9% | América del Norte y la UE, con marcos de cumplimiento en expansión en Asia-Pacífico (APAC) | Mediano plazo (2-4 años) |
| Crecimiento del Gas Natural Licuado (GNL), el Biogás y el Procesamiento de Gas Descentralizado | +0.6% | Global, con tracción primaria en Europa, APAC y América del Norte | Mediano plazo (2-4 años) |
| Producción Offshore y en Aguas Profundas que Requiere Control de H2S In Situ | +0.5% | Medio Oriente y África (MEA), América Latina y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Monitoreo Digital y Dosificación Química Automatizada | +0.3% | Global, con adopción temprana en América del Norte y el Mar del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Producción de Petróleo y Gas Ácido
El mercado de captadores de sulfuro de hidrógeno se beneficia a medida que el desarrollo de yacimientos ácidos continúa atrayendo capital, particularmente en Oriente Medio y en alta mar en América Latina. China registró una producción récord de crudo de 216,09 millones de toneladas métricas en 2025, mientras que su producción de gas natural alcanzó 261,89 mil millones de metros cúbicos. La producción de gas registró su noveno aumento anual consecutivo de más de 10 mil millones de metros cúbicos, lo que respalda una demanda de tratamiento adicional en las instalaciones de producción y procesamiento. Los niveles de H2S pueden ser variables e impredecibles en estos yacimientos, lo que lleva a los operadores a asegurar el suministro de captadores en una etapa temprana del desarrollo. Un estudio de aguas profundas de 2025 documentó concentraciones de H2S que superaban las 100 partes por millón (ppm) en un yacimiento previamente descrito como dulce, lo que subraya la necesidad de una planificación del tratamiento que tenga en cuenta la incertidumbre geológica.
Requisitos más Estrictos de Exposición al H2S, Emisiones y Especificaciones de Producto
Las acciones de cumplimiento están influyendo en las decisiones de adquisición en el mercado de captadores de sulfuro de hidrógeno. El 15 de abril de 2025, el Departamento de Justicia de los Estados Unidos anunció una multa de 1 millón de USD y 2 años de libertad condicional para Aghorn Operating tras violaciones de seguridad laboral y de la Ley de Aire Limpio relacionadas con incidentes de H2S. Un coacusado también recibió una sentencia de prisión de 5 meses[1]. Las normas de Gestión de Seguridad de Procesos de la Administración de Seguridad y Salud Ocupacional identifican el H2S como un químico altamente peligroso, mientras que la Agencia de Protección Ambiental de los Estados Unidos extendió los plazos de cumplimiento seleccionados para petróleo y gas mediante su norma final provisional de 2025. Las especificaciones del gas de tuberías también requieren niveles controlados de H2S, haciendo que el tratamiento químico sea necesario para el acceso a los sistemas de transmisión. China endureció su especificación de azufre para el gas natural a 15 mg/m³ desde 20 mg/m³, aumentando la necesidad de tratamiento en los nodos de procesamiento y aguas abajo. Estos requisitos extienden la demanda desde la producción en exploración y producción hacia aplicaciones de pulido en el sector intermedio.
Crecimiento del Gas Natural Licuado (GNL), el Biogás y el Procesamiento de Gas Descentralizado
La eliminación de H2S es necesaria antes de la licuefacción de GNL y bioGNL, creando demanda fuera de la producción convencional en exploración y producción. Wärtsilä Gas Solutions recibió en 2025 un pedido para suministrar una solución de bioGNL para Andion Scandinavia AB, con una producción planificada de hasta 17 toneladas de bioGNL por día a partir de residuos orgánicos. El mercado de captadores de sulfuro de hidrógeno está ganando terreno a medida que las instalaciones requieren tratamiento de biogás crudo antes de la licuefacción. Una revisión de 2025 encontró que los enfoques de membrana y químicos son fundamentales para la mejora del biogás, con captadores químicos adecuados para plantas descentralizadas más pequeñas donde los sistemas de aminas pueden ser menos prácticos. Esta demanda incorpora al mercado de captadores de sulfuro de hidrógeno a operadores de biogás y desarrolladores de energía distribuida. Estos clientes tienen ciclos de adquisición, necesidades de formulación y requisitos de cumplimiento diferentes a los de las grandes empresas de petróleo y gas. Los requisitos de calidad del gas en China y las normas de entrada a tuberías europeas refuerzan la necesidad de un tratamiento consistente en todas las fuentes de gas.
Producción Offshore y en Aguas Profundas que Requiere Control de H2S In Situ
El agriamiento de los yacimientos en aguas profundas requiere métodos de tratamiento que difieren de los utilizados en las operaciones convencionales en tierra. Un estudio de la Sociedad de Ingenieros de Petróleo de 2025 encontró que las condiciones del agua inyectada pueden permitir que las bacterias reductoras de sulfato generen H2S significativo incluso cuando se utiliza la eliminación de sulfato, lo que hace necesarias las formulaciones calificadas para uso submarino cuando el tratamiento en superficie es insuficiente. En el Mar del Norte, SLB informó que la inyección submarina de su captador multifásico de pH neutro HR-2746 redujo el H2S de 170 ppm a 60 ppm, redujo el uso de captadores en superficie en un 50% y eliminó la necesidad de limpiezas mensuales de hidrociclones. Baker Hughes recibió en febrero de 2025 un contrato de productos químicos especiales de varios años de ExxonMobil Guyana, que cubre productos químicos para la parte superior, subsea, inyección de agua y servicios auxiliares para las unidades de Producción, Almacenamiento y Descarga Flotante (FPSO) Errea Wittu y Jaguar, con una capacidad combinada de 500.000 barriles por día. Estos programas offshore de larga duración respaldan la demanda de formulaciones especializadas y de alta gama.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Eliminación de Captadores Usados y Cumplimiento de Subproductos | -0.4% | América del Norte y la UE, con presión de cumplimiento emergente en el Consejo de Cooperación del Golfo (GCC) y APAC | Mediano plazo (2-4 años) |
| La Carga Variable de H2S Aumenta la Sobredosificación y la Incertidumbre del Tratamiento | -0.3% | Global, especialmente en campos maduros con cortes de agua cambiantes | Corto plazo (≤ 2 años) |
| El Alto Corte de Agua, la Temperatura y las Condiciones Multifásicas Reducen la Eficiencia | -0.4% | Offshore en APAC, aguas profundas en MEA y campos maduros de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Eliminación de Captadores Usados y Cumplimiento de Subproductos
La gestión de captadores usados añade un costo operativo adicional al mercado de captadores de sulfuro de hidrógeno que aumenta con las cantidades de tratamiento. La MEA-triazina produce aguas residuales de captadores usados y sin usar que pueden ser difíciles de gestionar en operaciones offshore. Un estudio de 2025 examinó la oxidación hidrotermal de esta corriente e identificó la necesidad de vías de tratamiento para abordar su carga química[2]. Los operadores del Mar del Norte enfrentan un escrutinio creciente sobre la descarga de triazina en las corrientes de agua producida. La triazina residual también puede introducir compuestos de nitrógeno en la carga de petróleo crudo, lo que puede contribuir al ensuciamiento y a penalizaciones en la refinería. Esta exposición a costos impulsa el trabajo en formulaciones sin triazina y tecnologías de recuperación que pueden reciclar los productos químicos sin usar. Los requisitos de descarga de la Convención para la Protección del Medio Marino del Atlántico Nordeste (OSPAR) establecen un límite práctico adicional en la dosificación de triazina en instalaciones offshore.
La Carga Variable de H2S Aumenta la Sobredosificación y la Incertidumbre del Tratamiento
La concentración de H2S puede cambiar sustancialmente durante la vida de un yacimiento. Los sistemas de dosificación a tasa fija pueden no responder bien a esos cambios, resultando en un sobretratamiento sistemático. Un estudio de 2025 sobre captadores de H2S en petróleo crudo encontró que el rendimiento variaba en diferentes medios orgánicos a temperaturas superiores a 70°C. El estudio también encontró que los captadores de compuestos etoxilados superaron a la MEA-triazina en condiciones que representan pozos de petróleo nuevo con bajo contenido de agua. En campos maduros, un corte de agua creciente puede ampliar la brecha entre la dosis requerida y la dosis aplicada. Los analizadores en tiempo real y la dosificación proporcional pueden reducir esta incertidumbre, pero muchos operadores más pequeños difieren la inversión de capital requerida. Para el mercado de captadores de sulfuro de hidrógeno, el sobretratamiento respalda un piso de consumo, pero aumenta los costos químicos y las cantidades de subproductos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Tratamiento Acuoso Sigue Siendo el Mayor Caso de UsoLos captadores solubles en agua tuvieron el 60,13% de la participación del mercado de captadores de sulfuro de hidrógeno en 2026, lo que refleja su amplio uso en corrientes de agua producida, gas de tuberías y tratamiento superficial de petróleo crudo. La inyección en fase acuosa es adecuada para sitios convencionales en tierra y en aguas poco profundas porque se alinea con los equipos existentes y las prácticas operativas utilizadas por los equipos de campo. Estos productos respaldan el tratamiento continuo donde el H2S debe controlarse antes de que los fluidos entren en los sistemas de separación, manejo, almacenamiento o exportación. Su papel establecido también brinda a los operadores enfoques familiares para gestionar la exposición rutinaria al H2S y cumplir con las especificaciones del producto. Esta base operativa instalada mantiene a los productos solubles en agua como centrales en el mercado de captadores de sulfuro de hidrógeno, incluso cuando los pozos más exigentes requieren otras formulaciones.
Se proyecta que los captadores solubles en aceite crecerán a una CAGR del 3,78% hasta 2032, porque las terminaciones en aguas profundas y a alta temperatura pueden limitar la reactividad o la distribución de fases de los productos a base de agua. Un estudio de Petrobras probó productos a 130°C y 33,1 kPa en aceites de diferentes densidades y encontró que los captadores de fase oleosa etoxilados superaron a la monoetanolamina (MEA), la triazina y el glioxal bajo estas condiciones. Los captadores en fase gaseosa siguen siendo necesarios en tuberías de gas seco y en cabezas de pozo donde la aplicación líquida no es práctica, mientras que las opciones sin formaldehído y sin triazina también están avanzando. Un artículo de la Sociedad de Ingenieros de Petróleo (SPE) de 2025 informó que los productos a base de lignosulfonato lograron una eliminación competitiva de H2S con menor elevación del pH. Esta característica puede reducir el riesgo de incrustaciones de calcita en yacimientos carbonatados offshore. La combinación de tipos resultante permite adaptar los programas de tratamiento al comportamiento de fases, la temperatura de operación, el diseño del equipo y las restricciones de las instalaciones aguas abajo.

Por Química:
La Triazina Mantiene su Escala Mientras las Alternativas Abordan Límites EspecíficosLa triazina tuvo una participación del 55,57% en 2026 y se espera que crezca a una CAGR del 3,89% hasta 2032. Su uso continuo refleja su amplio rango de temperatura de operación, su historial establecido en campo, su costo de materia prima relativamente bajo y sus cadenas de suministro consolidadas en diversos entornos de producción. Los productos a base de nitrito sirven a ventanas seleccionadas de pH y temperatura donde el rendimiento de la triazina puede disminuir, mientras que los sistemas de esponja de hierro mantienen un papel en aplicaciones pequeñas e intermitentes, como pozos marginales y laterales de distribución de gas. Esta gama de opciones permite al mercado de captadores de sulfuro de hidrógeno adaptar la química del tratamiento a las condiciones del fluido de una instalación, el perfil operativo y los requisitos prácticos de manejo. La participación de mercado de la triazina, por lo tanto, sigue siendo sustancial incluso donde los productos alternativos son más adecuados para una corriente específica.
Otras químicas en el mercado de captadores de sulfuro de hidrógeno incluyen glioxal, carboxilato de zinc y productos más nuevos a base de lignosulfonato que se vuelven más relevantes donde la triazina eleva el pH, crea riesgo de incrustaciones o enfrenta restricciones de descarga. Una simulación de 2025 de inyección de triazina en aerosol en tuberías de 80 mm encontró que las partículas de 50 micrómetros permanecían arrastradas en el gas por más tiempo, mientras que las partículas de 500 micrómetros formaban películas en las paredes. Este trabajo proporciona a los operadores una base más clara para el diseño de inyección en sistemas de tuberías más pequeños que anteriormente se gestionaban con orientación operativa limitada. La investigación sobre MEA-triazina usada también examinó la nanofiltración por membrana e informó factores de rechazo preliminares superiores al 80%, lo que sugiere una posible vía para recuperar productos químicos sin usar. Dicho trabajo de recuperación puede volverse más valioso donde los requisitos de eliminación offshore y los costos de subproductos limitan el uso de triazinas convencionales.
Por Industria de Uso Final:
El Refinado Gana Importancia Junto a la Demanda en Exploración y ProducciónLa producción y estabilización de petróleo crudo representó el 37,25% del total en 2026, porque el petróleo crudo ácido requiere tratamiento en cabezas de pozo y separadores para proteger los equipos y cumplir con las especificaciones de venta. Los petróleos crudos ácidos de alta gravedad del Instituto Americano del Petróleo (API) requieren control antes de moverse a través de la infraestructura de campo, lo que hace que el uso de productos químicos sea un requisito operativo en lugar de una medida de eficiencia discrecional. El procesamiento de gas natural y el gas de tuberías forman la siguiente área de demanda importante, ya que los sistemas de transmisión a menudo requieren niveles de H2S por debajo de 4 ppm en los separadores de entrada y los compresores de recolección. La inyección continua o el endulzamiento son, por lo tanto, necesarios donde el gas debe cumplir con los límites de calidad de la tubería antes de la entrega posterior. Esta base en exploración y producción y en el sector intermedio le da al mercado de captadores de sulfuro de hidrógeno una amplia base en las actividades de manejo de petróleo y gas.
El refinado y los productos refinados representan la categoría de uso final de más rápido crecimiento, con una CAGR pronosticada del 4,15% hasta 2032, ya que las refinerías procesan cargas de alimentación ácidas más pesadas mientras cumplen con los límites de H2S residual en las corrientes de productos. Una revisión de 2025 del tratamiento de gas seco en refinerías identificó la intensificación de procesos y los avances en sistemas de aminas y solventes físicos como palancas de eficiencia importantes. Las operaciones geotérmicas gestionan altos niveles de H2S a pesar de su menor huella geográfica, y las aplicaciones industriales incluyen pulpa y papel, tratamiento de aguas residuales y minería, donde el H2S es un subproducto biológico o químico secundario. Estos entornos utilizan química adaptada de formulaciones de campo petrolero y tienen diferentes caudales, condiciones operativas y patrones de adquisición. Esta base de clientes más amplia proporciona al mercado de captadores de sulfuro de hidrógeno exposición a requisitos de tratamiento más allá de la actividad convencional en exploración y producción.
Análisis Geográfico
Mercado de Captadores de Sulfuro de Hidrógeno en América del Norte
América del Norte representó el 31,48% de la cuota del mercado de captadores de sulfuro de hidrógeno en 2026, impulsada por la producción de crudo agrio en la Cuenca Pérmica y la densa infraestructura para petróleo crudo y gas asociado. Las normas de Gestión de Seguridad de Procesos de EE. UU. y los requisitos de contingencia de H2S en Texas establecen una línea base de cumplimiento normativo, mientras que los pozos de la Cuenca Pérmica pueden requerir inyección continua a medida que los niveles de H2S varían con la etapa de producción y el corte de agua. Canadá incrementa la demanda a través de las arenas petrolíferas de Alberta y la actividad de crudo pesado, donde la mejora del bitumen genera corrientes de H2S que requieren tratamiento específico. México contribuye a través de activos maduros en el Golfo de México que utilizan cada vez más captadores químicos a medida que envejece la capacidad de endulzamiento de gas. En conjunto, estas condiciones sustentan un uso recurrente en producción, procesamiento, transporte y servicios de campo relacionados.
Mercado de Captadores de Sulfuro de Hidrógeno en Asia-Pacífico
En el mercado de captadores de sulfuro de hidrógeno, se prevé que Asia-Pacífico crezca a una CAGR del 4,03% hasta 2032, impulsado por la expansión de la actividad upstream, el procesamiento de materias primas agrias en refinerías, la infraestructura de GNL y las instalaciones de biogás. La producción récord de gas de China en 2025 y su especificación de azufre más estricta de 15 mg/m³ respaldan la inversión en nodos de procesamiento. India, Corea del Sur y los países del Sudeste Asiático procesan cantidades crecientes de crudo agrio que requieren tratamiento en el lado de la refinería. La disminución de la demanda de crudo en Japón representa un factor compensatorio, pero no altera el patrón regional más amplio de crecimiento upstream y en refinerías. Esta combinación de actividad en petróleo, gas, GNL, biogás y refinación convierte a Asia-Pacífico en la base de demanda regional de más rápido crecimiento.
Mercado de Captadores de Sulfuro de Hidrógeno en EMEA y América del Sur
Europa cuenta con una base madura en el mercado de captadores de sulfuro de hidrógeno, centrada en el Mar del Norte, donde los pozos envejecidos con mayores cortes de agua generan una carga variable de H2S y fomentan la dosificación automatizada. Las normas de eliminación establecidas por el Convenio OSPAR y la Directiva de Emisiones Industriales de la UE favorecen las formulaciones de menor huella ambiental. Brasil y Guyana generan demanda offshore para programas calificados para aplicaciones submarinas, y el contrato de Baker Hughes con ExxonMobil Guyana en 2025 demuestra la escala del suministro integrado de productos químicos en esos desarrollos de Unidades Flotantes de Producción, Almacenamiento y Descarga (FPSO). Oriente Medio y África presentan una exposición estructural significativa a los campos de gas agrio en Arabia Saudita, Kuwait y Abu Dabi, mientras que el desarrollo de la actividad de importación de GNL en Sudáfrica y otros mercados del África subsahariana respalda la inversión relacionada en tratamiento de gas.
Panorama Competitivo
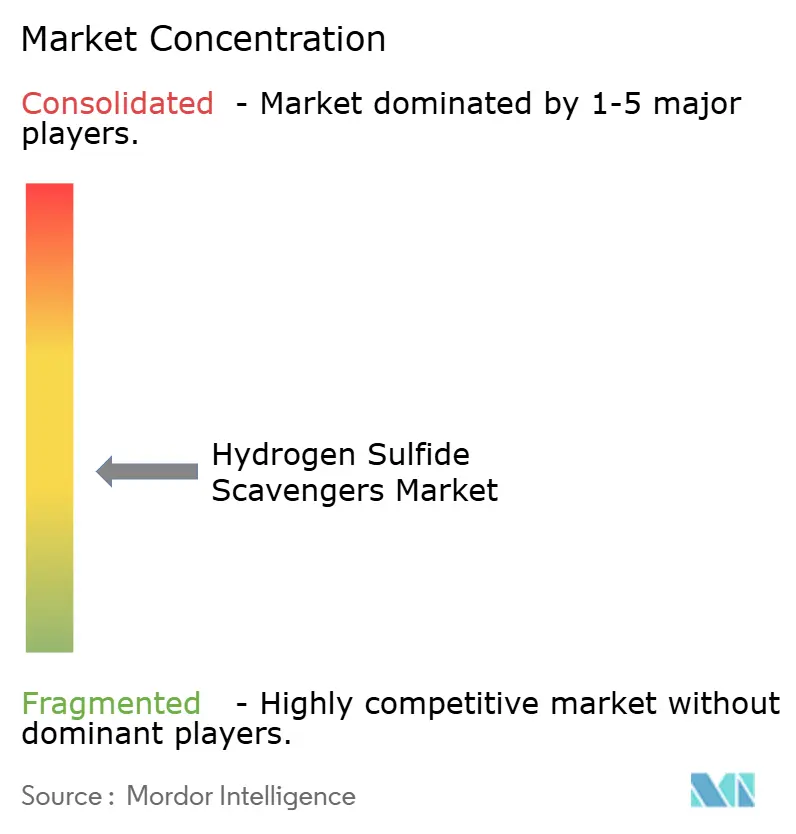
El mercado de captadores de sulfuro de hidrógeno está moderadamente fragmentado. SLB, Baker Hughes y Halliburton combinan el tratamiento de H2S con inhibidores de corrosión, inhibidores de incrustaciones, herramientas de monitoreo y programas de química de producción más amplios, lo que les otorga una ventaja en contratos de múltiples cuencas. Los proveedores más pequeños compiten a través de formulaciones especializadas, servicio técnico ágil y conocimiento local de las condiciones operativas y regulaciones. Dorf Ketal, Merichem Technologies, Q2 Technologies y Vink Chemicals se encuentran entre los participantes especializados. Los formuladores regionales y las casas de productos de nicho también siguen siendo relevantes cuando los clientes priorizan químicas específicas, suministro rápido o soporte de campo local.
SLB completó su adquisición de ChampionX en julio de 2025, combinando la química de producción con la optimización digital de la producción y apuntando a 400 millones de USD en sinergias anuales antes de impuestos. El Optimizador de Productos Químicos Leucipa de Baker Hughes actualiza la dosificación cada minuto, mientras que Halliburton inauguró una Planta de Reacción Química a escala mundial en Arabia Saudita en febrero de 2026 para localizar la fabricación de productos químicos especiales. Estos desarrollos destacan la importancia de la dosificación digital, la capacidad de respuesta en el suministro y las amplias carteras de productos químicos en las licitaciones competitivas. También elevan la dificultad para los proveedores que ofrecen solo un producto captador independiente sin un soporte operativo más amplio. El mercado de captadores de sulfuro de hidrógeno se está moviendo hacia ofertas técnicas y comerciales más integradas.
Las oportunidades clave en el mercado de captadores de sulfuro de hidrógeno incluyen formulaciones sin triazina calificadas para uso submarino, paquetes integrados para instalaciones de biogás a GNL y unidades modulares para pozos marginales y distribuidos. La actividad reciente de patentes incluye la Patente de los Estados Unidos 12.305.123 de Ecolab, la publicación WO-2025141442-A1 de 2025 para captadores de combinación de poliaminas y la Patente de los Estados Unidos 12.275.889 para composiciones de triazina inhibidoras de incrustaciones. La tecnología de formulación protegida sigue siendo importante a medida que los productos básicos se vuelven más comparables. Los proveedores sin calificación para uso submarino, datos de aprobación regulatoria o capacidades de dosificación digital enfrentan mayores barreras en las licitaciones competitivas, lo que dificulta a los participantes más pequeños asegurar adjudicaciones de grandes proyectos.
Líderes de la Industria de Captadores de Sulfuro de Hidrógeno
-
SLB
-
SUEZ
-
Baker Hughes Company
-
Halliburton
-
CLARIANT
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Captadores de Sulfuro de Hidrógeno Empresas cubiertas en este informe
- Arkema
- Baker Hughes Company
- BASF
- ChemTreat, Inc.
- CLARIANT
- Dorf Ketal
- Ecolab Inc.
- Halliburton
- Hexion Inc.
- Kurita Water Industries Ltd.
- Lubrizol
- Merichem Technologies
- Q2Technologies
- SLB
- SUEZ
- Veolia
- Vink Chemicals GmbH & Co. KG
Desarrollos recientes de la industria en Mercado de Captadores de Sulfuro de Hidrógeno
- Febrero de 2026: Halliburton inauguró una planta de reacción química a gran escala en Arabia Saudita, que permite la fabricación local de productos químicos especializados, incluidos captadores de sulfuro de hidrógeno y otros productos de tratamiento de producción para operaciones upstream en Oriente Medio. La instalación mejoró la fiabilidad de la cadena de suministro y redujo los plazos de entrega para ARAMCO y otros operadores de los países del GCC que gestionan grandes programas de productos químicos para campos de gas ácido.
- Octubre de 2025: Streamline Innovations desplegó las primeras unidades de tratamiento de H2S VALKYRIE de 1,5 toneladas, capaces de procesar hasta 60 millones de pies cúbicos métricos por día (MMCFD) de gas y de ofrecer un incremento del 50% en la capacidad de extracción de azufre en comparación con el sistema estándar. Estas unidades basadas en química redox líquida ofrecieron la opción de tratamiento in situ de menor coste para aplicaciones de gas ácido a gran escala en la industria de captadores de sulfuro de hidrógeno.
- Julio de 2025: SLB completó su adquisición en acciones de ChampionX, valorada en 7,8 mil millones de USD, creando una plataforma integrada de química de producción y monitoreo digital. SLB apuntó a 400 millones de USD en sinergias anuales antes de impuestos mediante la integración de inhibidores de corrosión, inhibidores de incrustaciones y captadores de H2S con sistemas digitales de control de bombas electrosumergibles (ESP) e inyección de productos químicos.
Alcance del Informe Global del Mercado de Captadores de Sulfuro de Hidrógeno
Los captadores de sulfuro de hidrógeno son compuestos químicos que reaccionan con el gas o líquido de sulfuro de hidrógeno tóxico y corrosivo en corrientes de petróleo, gas natural y aguas residuales, convirtiéndolo en subproductos seguros, estables y no peligrosos.
El mercado de captadores de sulfuro de hidrógeno está segmentado por tipo, química, industria de uso final y geografía. Por tipo, el mercado está segmentado en captadores solubles en agua, captadores solubles en aceite y captadores en fase gaseosa. Por química, el mercado está segmentado en triazina, nitrito, esponja de hierro y otras químicas. Por industria de uso final, el mercado está segmentado en producción y estabilización de petróleo crudo, procesamiento de gas natural y gas de tuberías, refinado y productos refinados, energía geotérmica, procesos industriales y otros usos finales. El informe también cubre tamaños de mercado y pronósticos para captadores de sulfuro de hidrógeno en 15 países en las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Captadores Solubles en Agua |
| Captadores Solubles en Aceite |
| Captadores en Fase Gaseosa |
| Triazina |
| Nitrito |
| Esponja de Hierro |
| Otras Químicas |
| Producción y Estabilización de Petróleo Crudo |
| Procesamiento de Gas Natural y Gas de Tuberías |
| Refinado y Productos Refinados |
| Energía Geotérmica |
| Procesos Industriales |
| Otros Usos Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Captadores Solubles en Agua | |
| Captadores Solubles en Aceite | ||
| Captadores en Fase Gaseosa | ||
| Por Química | Triazina | |
| Nitrito | ||
| Esponja de Hierro | ||
| Otras Químicas | ||
| Por Industria de Uso Final | Producción y Estabilización de Petróleo Crudo | |
| Procesamiento de Gas Natural y Gas de Tuberías | ||
| Refinado y Productos Refinados | ||
| Energía Geotérmica | ||
| Procesos Industriales | ||
| Otros Usos Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Captadores de Sulfuro de Hidrógeno?
El tamaño del mercado de captadores de sulfuro de hidrógeno fue valorado en 416,03 millones de USD en 2026 y se estima que crecerá desde 429,64 millones de USD en 2027 hasta 510,03 millones de USD en 2032, a una CAGR del 3,49% durante el período de pronóstico (2027-2032).
¿Qué aplicación de uso final crece más rápido hasta 2032?
El refinado y los productos refinados son la categoría de uso final de más rápido crecimiento, con una CAGR pronosticada del 4,15% hasta 2032.
¿Qué región se expande más rápido en productos de tratamiento de H2S?
Se proyecta que Asia-Pacífico crezca a una CAGR del 4,03% hasta 2032, respaldada por la actividad en exploración y producción, las cargas de alimentación ácidas en refinerías, el GNL y la infraestructura de biogás.
¿Por qué los captadores sin triazina están ganando atención?
Pueden abordar las restricciones de descarga, las preocupaciones de incrustaciones relacionadas con el pH y las necesidades de tratamiento en aplicaciones offshore complejas o de alta temperatura.