
Tamaño y Participación del Mercado de Vajilla Desechable de Italia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
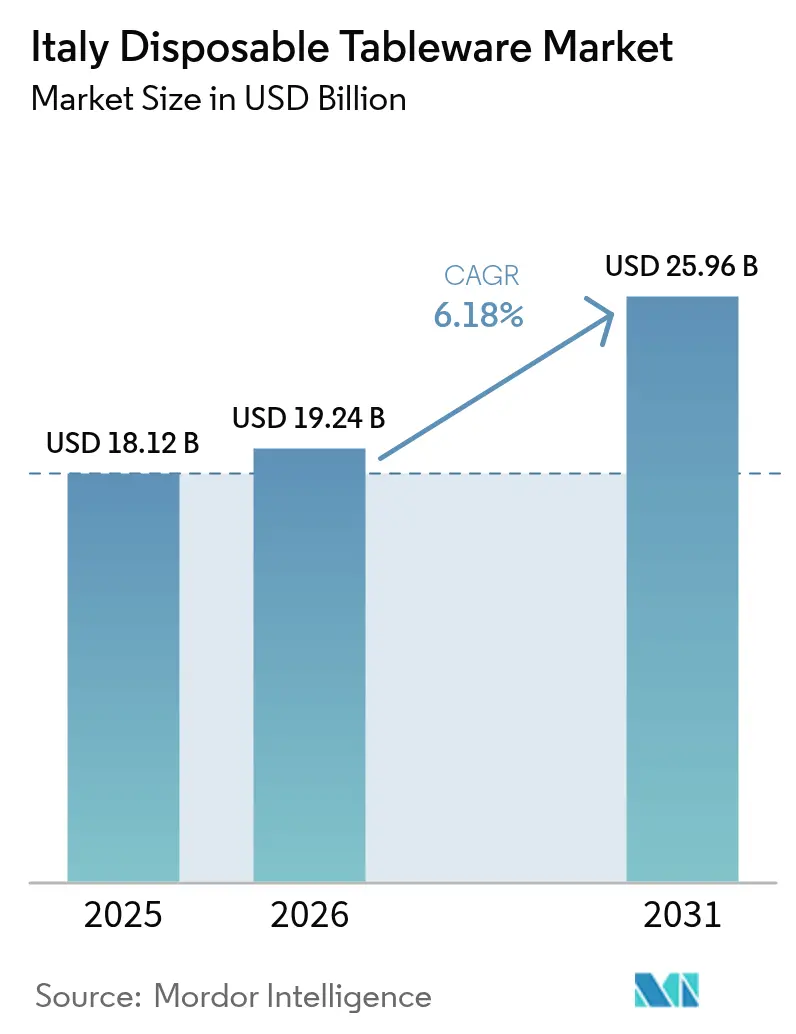
| Tamaño del mercado en el año base (2025) | 18.12 Mil millones de dólares |
| Tamaño del Mercado (2026) | 19.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vajilla Desechable de Italia por Mordor Intelligence
El tamaño del mercado de vajilla desechable de Italia fue valorado en USD 18,12 mil millones en 2025 y se estima que crecerá desde USD 19,24 mil millones en 2026 hasta alcanzar USD 25,96 mil millones en 2031, a una CAGR del 6,18% durante el período de previsión (2026-2031). El crecimiento del mercado de vajilla desechable de Italia se atribuye principalmente a medidas regulatorias como la Directiva de la UE sobre Plásticos de Un Solo Uso y la implementación del impuesto MACSI sobre plásticos de EUR 0,45/kg (0,53/kg) de Italia [1]Comisión Europea, "Plásticos de Un Solo Uso," commission.europa.eu . Adicionalmente, el incremento sostenido de los servicios de entrega de alimentos y las ocasiones de comedor al aire libre ha contribuido significativamente a la expansión del mercado. El creciente flujo de turistas, junto con los intensificados esfuerzos para promover el agroturismo, ha impulsado aún más la demanda. Las inversiones en tecnologías automatizadas de moldeo de pulpa también desempeñan un papel fundamental en la satisfacción de esta creciente demanda. Los diseños premium de vajilla compostable son aprovechados cada vez más por los propietarios de marcas como herramientas de marketing estratégico para mejorar el valor de marca y el atractivo para el consumidor. Además, la adopción de plataformas de adquisición digital está optimizando las operaciones de la cadena de suministro al reducir los ciclos de reposición y ampliar los surtidos de productos. Estos factores impulsan colectivamente la inversión de capital en instalaciones de composición de biopolímeros y el desarrollo de centros de distribución regionales, consolidando la trayectoria de crecimiento del mercado.
Conclusiones Clave del Informe
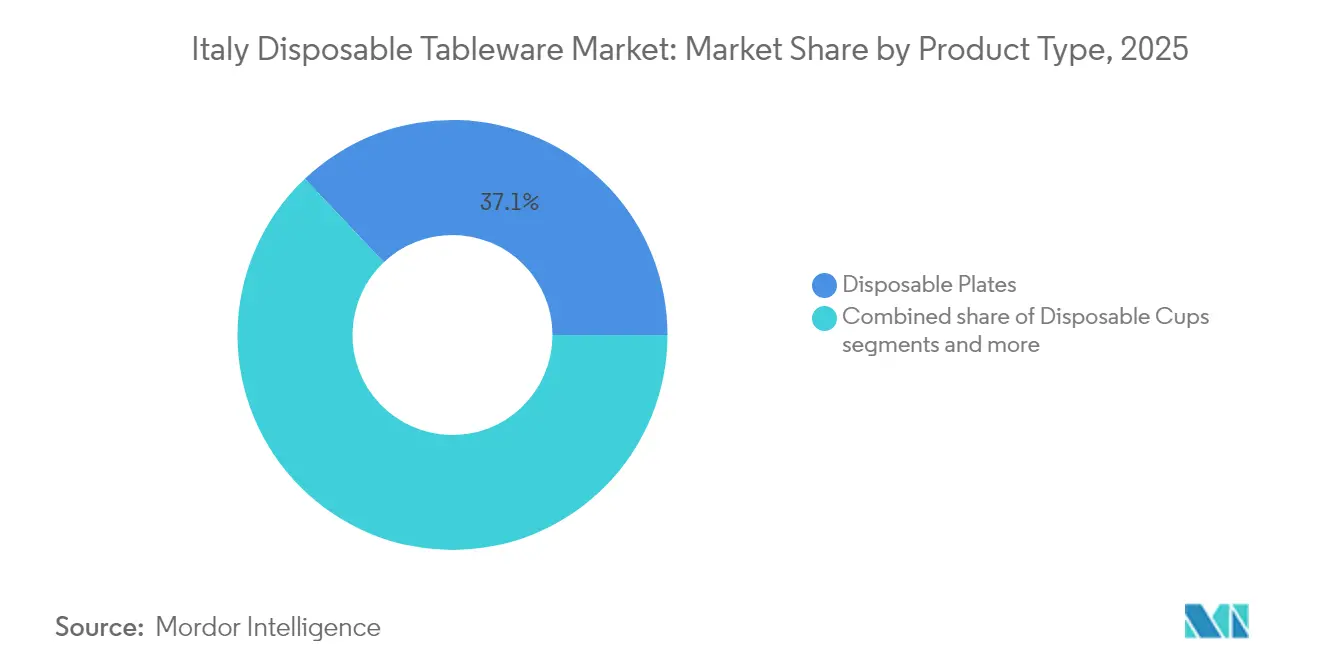
- Por tipo de producto, los platos desechables lideraron con una participación del 37,05% del mercado de vajilla desechable de Italia en 2025, mientras que se prevé que los boles desechables se expandan a una CAGR del 8,76% hasta 2031.
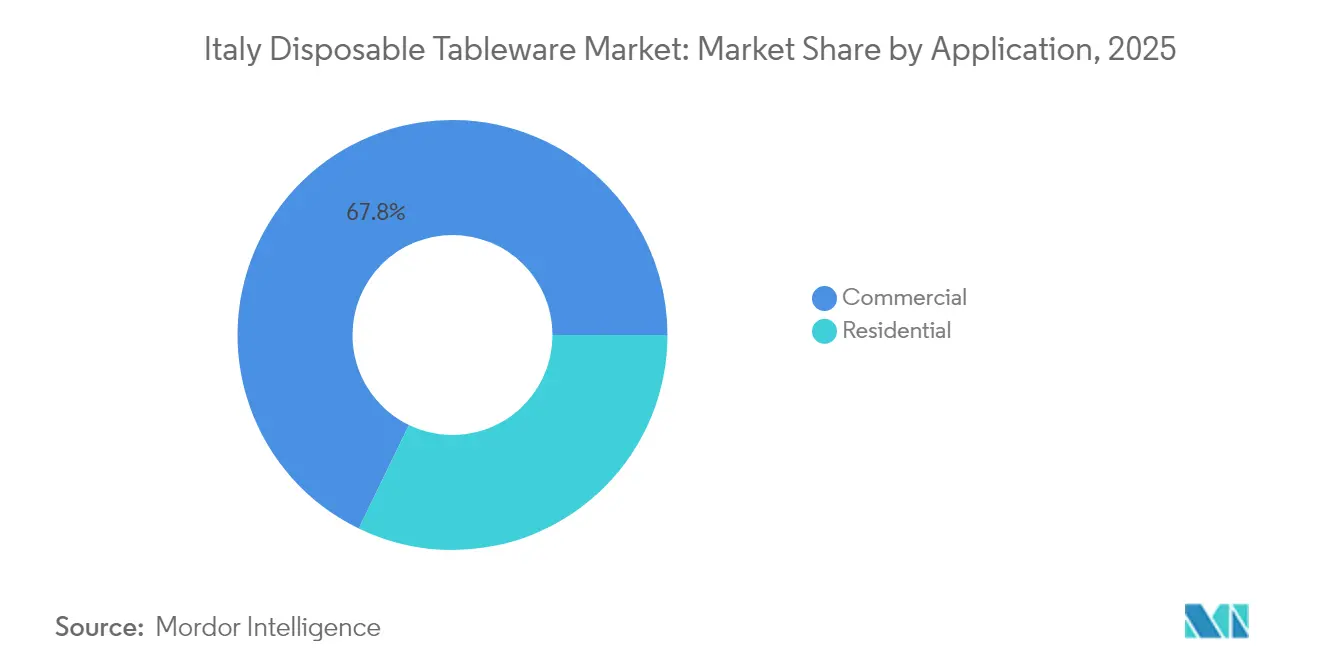
- Por aplicación, el segmento comercial representó el 67,82% de la participación del mercado de vajilla desechable de Italia en 2025; el canal en línea/directo al consumidor registró la CAGR más rápida del 11,65% con perspectivas hasta 2031.
- Por canal de distribución, los hipermercados y supermercados concentraron el 47,05% del tamaño del mercado de vajilla desechable de Italia en 2025, mientras que los canales en línea están proyectados a crecer a una CAGR del 11,92% hasta 2031.
- Por geografía, el Noroeste de Italia concentró el 38,88% del mercado de vajilla desechable de Italia en 2025, mientras que el Sur e Islas avanza a una CAGR del 7,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Vajilla Desechable de Italia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Cronología de Impacto |
|---|---|---|---|
| Aplicación de la directiva de la UE sobre plásticos de un solo uso (SUP) | +1.8% | Nacional, con mayor aplicación en las regiones del Norte | Mediano plazo (2-4 años) |
| Aumento del catering al aire libre y las ocasiones de entrega de alimentos tras la COVID-19 | +1.5% | Nacional, concentrado en centros urbanos y zonas turísticas | Corto plazo (≤ 2 años) |
| Premiumización de la vajilla ecológica en el canal HoReCa | +1.2% | Noroeste y Centro de Italia, expandiéndose hacia el Sur | Mediano plazo (2-4 años) |
| Crecimiento del agroturismo y eventos al aire libre en el Centro y Sur de Italia | +0.9% | Centro de Italia y regiones del Sur e Islas | Largo plazo (≥ 4 años) |
| Expansión de la marca propia del minorista en unidades de mantenimiento de existencias compostables | +0.7% | Nacional, liderado por las principales cadenas minoristas | Corto plazo (≤ 2 años) |
| Líneas automatizadas de termoformado y moldeo de pulpa que reducen los costos unitarios | +0.6% | Regiones manufactureras del Norte, beneficios de costos a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Aplicación de la Directiva de la UE sobre Plásticos de Un Solo Uso Acelera la Transición de Materiales
La transposición por parte de Italia de la Directiva de la UE sobre Plásticos de Un Solo Uso prohíbe los recipientes de alimentos de poliestireno expandido y amplía la responsabilidad del productor, haciendo que los plásticos vírgenes sean antieconómicos en comparación con los sustratos compostables. La aplicación simultánea del impuesto MACSI estrecha los márgenes para los usuarios de resinas tradicionales, empujando a los distribuidores y cadenas de servicios de alimentación hacia opciones de PLA, bagazo y pulpa de papel. El líder nacional en biopolímeros Novamont reportó un crecimiento de pedidos de dos dígitos para los compuestos Mater-Bi en 2025, evidenciando la ventaja del primero en actuar. Los municipios del Norte supervisan la aplicación de manera más estricta, creando un atractivo geográfico para el inventario que cumple con la normativa. Las empresas que invierten por adelantado aseguran espacio en estanterías y consolidan primas de precio, mientras que los rezagados enfrentan una erosión inmediata de su participación.
El Aumento Post-COVID del Catering al Aire Libre y la Entrega de Alimentos Transforma los Patrones de Consumo
La persistencia de terrazas de restaurantes, quioscos y formatos de entrega, inicialmente implementados para cumplir con los mandatos de distanciamiento, pone de relieve un cambio significativo en las preferencias de los consumidores incluso después de la eliminación de las restricciones. FIPE reportó un notable incremento en los conceptos de comida para llevar entre 2024 y 2025, reflejando la creciente demanda de opciones de comedor convenientes. Al mismo tiempo, el distribuidor de servicios de alimentación MARR mantuvo niveles de ingresos estables en el tercer trimestre de 2024, a pesar de experimentar un ligero descenso en los servicios tradicionales de comedor. Los operadores del sector se han adaptado estratégicamente incorporando soluciones de envasado innovadoras, como tapas que retienen el calor, sellos a prueba de manipulación y boles de fibra duraderos, para mejorar la eficiencia y confiabilidad del transporte de alimentos. Además, los principales destinos turísticos, incluidos Roma, Florencia y los centros turísticos costeros, han ampliado los permisos de asientos al aire libre, integrando eficazmente la vajilla desechable en las operaciones rutinarias. Este cambio ha resultado en que el mercado italiano de vajilla desechable logre un incremento sostenido en el volumen base, incluso cuando el tráfico de consumidores regresa a los establecimientos de comedor en interiores.
La Premiumización del Sector HoReCa Impulsa la Adopción de Vajilla Ecológica
Las marcas de hostelería utilizan cada vez más platos compostables grabados en relieve con logotipos o texturas artesanales para señalar sus credenciales de sostenibilidad. Las encuestas a consumidores muestran que tres cuartas partes de los italianos ven el cambio climático como una preocupación urgente, y casi la mitad basa sus decisiones de compra en el impacto ambiental. Los artículos ecológicos premium cuestan más que los plásticos convencionales, pero ganan terreno porque satisfacen simultáneamente la regulación, el marketing y la experiencia del cliente. El Noroeste de Italia marca la pauta gracias a los mayores ingresos disponibles y el patrocinio internacional, pero la demanda se está expandiendo hacia el sur a medida que los establecimientos de agroturismo de lujo y los selectos clubes de playa buscan elevar la percepción de sus huéspedes. Los fabricantes responden con diseños de bagazo que semejan cerámica y vasos de papel revestidos de PLA adecuados para el servicio de espresso.
El Crecimiento del Agroturismo en el Centro y Sur de Italia Crea una Demanda de Nicho
Las propiedades de hostelería rural promueven la comida al aire libre entre viñedos y olivares, prefiriendo vajilla que complemente el posicionamiento de la granja a la mesa. El Plan Nacional de Recuperación y Resiliencia dirige fondos hacia el turismo experiencial, generando nuevos establecimientos que requieren productos compostables alineados con los mensajes de economía circular. Los paisajes Patrimonio de la Humanidad de la UNESCO del Centro de Italia buscan estética premium, mientras que los operadores del Sur equilibran el costo y la autenticidad utilizando bandejas de fibra moldeada procedentes de molinos cercanos. Los proveedores que atienden a este canal disfrutan de picos estacionales durante los festivales de cosecha y los eventos vitivinícolas, diversificando los ingresos más allá del servicio de alimentación en el centro de las ciudades[2]OCDE, "Mejora de la Gestión de Plásticos," oecd.org .
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Cronología de Impacto |
|---|---|---|---|
| Precios volátiles de materias primas de biopolímeros (PLA, bagazo) | -1.1% | Nacional, afectando a todos los segmentos del mercado | Corto plazo (≤ 2 años) |
| Capacidad limitada de compostaje industrial al sur de Roma | -0.8% | Centro de Italia y regiones del Sur e Islas | Largo plazo (≥ 4 años) |
| Rechazo del consumidor a las afirmaciones percibidas de "lavado verde" | -0.6% | Nacional, más pronunciado en mercados urbanos educados | Mediano plazo (2-4 años) |
| Creciente penetración de servicios de alquiler de vajilla reutilizable | -0.4% | Centros urbanos, particularmente Milán, Roma, Nápoles | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad de los Precios de las Materias Primas de Biopolímeros Limita la Expansión del Mercado
Durante el período de previsión 2024-2025, los costos del PLA a base de maíz y el bagazo de caña de azúcar exhibieron fluctuaciones significativas, impulsadas por variaciones en el ciclo de cultivos y persistentes interrupciones logísticas. Los convertidores italianos de mayor tamaño adoptaron estrategias de mitigación de riesgos, como la diversificación de proveedores y la precompra de inventario, para gestionar eficazmente estas oscilaciones de costos. Sin embargo, las empresas más pequeñas enfrentaron una mayor presión financiera debido a un flujo de caja limitado, dejándolas más vulnerables a la volatilidad del mercado. La imposición de recargos repentinos afectó con frecuencia a los proveedores de catering, retrasando ocasionalmente las mejoras de menú planificadas. En respuesta, los compradores industriales buscaron cada vez más acuerdos de bloqueo de precios extendidos, transfiriendo efectivamente el riesgo financiero a los productores. Para abordar estos desafíos y estabilizar la dinámica de la cadena de suministro, Novamont anunció planes para ampliar su capacidad de producción de Mater-Bi en Terni. Esta iniciativa estratégica tiene como objetivo reducir las distancias de transporte y lograr mejores economías de escala, mitigando así la volatilidad de costos y mejorando la eficiencia operativa.
La Infraestructura Limitada de Compostaje Industrial al Sur de Roma Obstaculiza la Economía Circular
Las regiones del Norte concentran la mayor parte de la capacidad de compostaje anual de Italia de 3,9 millones de toneladas, mientras que las provincias del Centro y del Sur dependen de rutas de transporte más largas o alternativas de vertedero[3]Banca d'Italia, "Economías Regionales," bancaditalia.it. Los sistemas de recogida municipal a menudo mezclan residuos orgánicos y residuales, lo que reduce la pureza de las materias primas y desincentiva la inversión en instalaciones. Sin procesadores cercanos, los restaurantes dudan en pagar primas por productos compostables que en última instancia entran en los residuos generales. El gobierno ha reservado fondos del PNRR para siete nuevas plantas, aunque las fechas de finalización se extienden hasta 2028. Hasta que la capacidad se equipare, el mercado de vajilla desechable de Italia debe equilibrar las afirmaciones sobre el fin de vida útil con las realidades sobre el terreno.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las innovaciones de materiales amplían el alcance funcional
Los platos desechables mantuvieron una participación del 37,05% del mercado de vajilla desechable de Italia en 2025, subrayando su ubicuidad para porciones de pizza, antipasti y servicio de bufé. Sin embargo, los boles registran la CAGR más rápida del 8,76% porque las barras de ensaladas, los establecimientos de poke y los quioscos de sopas prefieren formatos de paredes profundas que evitan derrames durante la entrega. Se proyecta que el mercado de vajilla desechable de Italia para platos experimente un crecimiento constante en 2025, impulsado por la reducción de los costos de herramientas de moldeo de fibra. Se anticipa que esta reducción en los costos de producción mejorará la accesibilidad del mercado y alentará una adopción más amplia de platos desechables en varios segmentos de usuarios finales. La demanda de boles se beneficia de los menús orientados a la salud y las comidas de conveniencia populares entre los profesionales urbanos.
Los fabricantes se diferencian a través de la geometría, tapas ventiladas para caldos calientes, diseños con compartimentos para boles de cereales, y a través de recubrimientos que eliminan los PFAS manteniendo la resistencia a la grasa. El crecimiento de los cubiertos se mantiene moderado porque los alquileres de cubiertos reutilizables ganan participación en las cafeterías corporativas, aunque los sets empaquetados siguen siendo esenciales para la comida para llevar. Los artículos especiales como bandejas con compartimentos, envases tipo clamshell y recipientes aptos para microondas atienden a los requisitos especializados de catering, apoyando ingresos incrementales. Las instalaciones de fabricación de alto volumen ubicadas en Lombardía y Véneto utilizan prensas automatizadas avanzadas de moldeo de pulpa, que reducen significativamente los tiempos de ciclo. Esta eficiencia operativa mejora la rentabilidad de la producción de sustratos sostenibles, alineándose con la creciente demanda de materiales respetuosos con el medio ambiente en el mercado.


Por Aplicación: El comercio digital transforma el comportamiento de adquisición
El segmento comercial controló el 67,82% del mercado de vajilla desechable de Italia en 2025, ya que restaurantes, proveedores de catering, hoteles e instituciones de alimentación consumieron volúmenes constantes en múltiples unidades de mantenimiento de existencias. Las cadenas integran la planificación de la demanda con los datos del punto de venta para programar la reposición a nivel de palet, impulsando la eficiencia en los canales de hipermercados y tiendas de venta al por mayor. Simultáneamente, el pedido en línea/directo al consumidor está en camino de lograr una CAGR del 11,65%, impulsado por las suscripciones de kits de comida, las cocinas fantasma y las plataformas de comestibles que incluyen vajilla con alimentos preparados. El tamaño del mercado italiano de vajilla desechable para aplicaciones en línea está previsto que se duplique para 2030, apoyado por portales con pedido mínimo bajo adaptados a los microempresarios.
La demanda residencial sigue siendo resiliente gracias a las celebraciones estacionales, los picnics en el parque y las reuniones informales en balcones donde el espacio para fregar es limitado. Aun así, el comercio electrónico absorbe una participación creciente de las compras del hogar mediante entrega el mismo día. Los compradores comerciales priorizan la durabilidad y el costo por uso, mientras que los hogares se inclinan por la estética y las afirmaciones de compostabilidad. El cumplimiento de las normas de la UE sobre contacto con alimentos y la certificación ISCC PLUS ahora aparecen en las listas de verificación de licitaciones, haciendo del abastecimiento trazable un requisito para participar en licitaciones públicas.
Por Canal de Distribución: Las estrategias omnicanal redefinen el alcance
Los hipermercados y supermercados representaron el 47,05% del mercado de vajilla desechable de Italia en 2025, aprovechando su presencia nacional y los ciclos promocionales programados en torno a la Semana Santa, las vacaciones de verano y las festividades de diciembre. Su dominio se apoya en las compras a escala, los lanzamientos de marca propia y los expositores en tienda que educan a los compradores sobre los símbolos de reciclaje. Sin embargo, los mercados en línea se expandirán a una CAGR del 11,92%, erosionando la participación del comercio físico a medida que los restauradores adoptan la reposición con un solo clic. Las plataformas de comercio electrónico como Eco to Go y las tiendas web de los principales supermercados ahora listan los atributos medioambientales a nivel de unidad de mantenimiento de existencias, permitiendo a los compradores filtrar por compostabilidad o contenido reciclado.
Las tiendas de conveniencia captan la demanda impulsiva de turistas y trabajadores de oficina en centros de tránsito, mientras que los distribuidores mayoristas mantienen su importancia para las pequeñas localidades que carecen de grandes superficies. Las ventas directas de los fabricantes crecen selectivamente para clientes de alto volumen que requieren grabado en relieve personalizado. En todos los canales, las regulaciones de la UE que exigen pasaportes digitales para envases a partir de 2026 aceleran la inversión en sistemas de trazabilidad que registran el origen de la resina, la reciclabilidad y la orientación sobre el fin de vida útil.
Análisis Geográfico
Las provincias del Noroeste generaron casi dos quintas partes del valor de 2025, reflejando unos mayores ingresos domésticos, densas redes de restaurantes y una gestión de residuos madura. Los organismos regionales informan de una desviación de orgánicos superior a la mitad, lo que hace que los platos compostables certificados sean una opción lógica. El clima empresarial local también favorece la automatización, con varias plantas de Lombardía instalando líneas de moldeo de pulpa de alta velocidad que aumentan la producción y reducen los gastos laborales.
Los territorios del Noreste y el Centro registran un crecimiento de un solo dígito medio a medida que el turismo y el catering del sector público se estabilizan tras la pandemia. El tráfico de cruceros de Venecia y los procesadores de alimentos de Emilia-Romaña mantienen el volumen base, mientras que los campus universitarios de Bolonia y Florencia pilotean pruebas de reutilizables frente a compostables que influyen en las decisiones de adquisición en toda la península.
El Sur e Islas, aunque actualmente más pequeño en gasto absoluto, supera la media nacional gracias a la apertura de centros turísticos costeros, iniciativas de agroturismo y la ampliación de rutas aeroportuarias. Los obstáculos logísticos y la capacidad limitada de compostaje frenan la adopción a gran escala de bioplásticos, por lo que las placas de fibra recubiertas con barreras a base de agua sirven como soluciones provisionales hasta que las nuevas plantas de procesamiento entren en funcionamiento en 2028. La inversión específica en infraestructura de recogida será decisiva para traducir la demanda latente en ventas realizadas.
Panorama regulatorio
Italia regula la vajilla desechable principalmente a través del Decreto Legislativo 196/2021, que transpone la Directiva de la UE sobre plásticos de un solo uso (SUP) (Directiva 2019/904) a la legislación nacional. Las normas incluyen restricciones sobre determinados artículos de plástico de un solo uso y obligaciones ampliadas de responsabilidad del productor. El mismo marco también establece una vía específica para Italia en cuanto a alternativas biodegradables y compostables, con requisitos de certificación alineados con UNI EN 13432 o UNI EN 14995. A partir del 1 de enero de 2024, los productos compostables deben incluir al menos un 60% de materias primas renovables para calificar para las exenciones clave.
La implementación regulatoria también se conecta con la contratación pública y la conversión industrial. El Decreto 196/2021 destina 30 millones de EUR para apoyar a los fabricantes que conviertan sus ciclos de producción de plásticos de un solo uso hacia materiales reutilizables o alternativos, y establece un objetivo para 2026 de lograr una reducción medible en el consumo de los artículos SUP listados. Las actualizaciones de los Criterios Ambientales Mínimos (CAM) para la compra pública, programadas para 2025-2026, aumentan el peso de los materiales certificados y trazables en las licitaciones, reforzando la demanda de vajilla compostable y a base de fibra conforme en la restauración pública y la contratación institucional.
Análisis de la cadena de valor
La cadena de valor comienza con las materias primas (pasta de papel, bagazo y biopolímeros como el PLA y compuestos producidos en Italia como Mater-Bi), avanza hacia la conversión y el formado (termoformado, moldeo por inyección y moldeo de pulpa), y luego hacia la decoración y el acabado (impresión, gofrado y recubrimientos de barrera). Aguas abajo, los productos llegan a mayoristas, cash-and-carry, comercio minorista moderno y canales en línea/directos al consumidor que atienden a microoperadores. La regulación configura las decisiones aguas arriba, ya que el Decreto Legislativo 196/2021 promueve la sustitución de los plásticos convencionales de un solo uso, al tiempo que permite materiales compostables certificados (UNI EN 13432/UNI EN 14995) bajo condiciones de contenido renovable vigentes desde el 1 de enero de 2024.
Los requisitos de cumplimiento y de fin de vida útil están integrados a través de la Responsabilidad Extendida del Productor (REP) y las obligaciones de etiquetado. CONAI coordina la REP nacional para envases y embalajes, exigiendo el registro, la notificación de los volúmenes de envases y el pago de contribuciones ambientales por material. Esto afecta a la economía de las referencias (SKU) y presiona a los convertidores y propietarios de marcas para optimizar la selección de materiales y los pesos. Organismos sectoriales como ProFoodItalia (Unionplast/Federazione Gomma Plastica) e Istituto Italiano Imballaggio ofrecen orientación técnica y de ecodiseño, pero las brechas de infraestructura, especialmente la menor capacidad de compostaje en partes del centro y sur de Italia, siguen condicionando la combinación de productos. Esta dinámica aumenta la importancia de las redes de distribución capaces de gestionar las diferencias regionales de surtido.
Panorama Competitivo
Los cinco principales proveedores concentraron conjuntamente más de la mitad de los ingresos de 2024, lo que significa un campo moderadamente concentrado. Los operadores establecidos aprovechan las relaciones comerciales minoristas de larga data, la producción de resinas con integración vertical y los equipos propietarios para proteger su participación. La expansión de Novamont en Terni mejora su integración hacia atrás al mejorar el control sobre las materias primas de Mater-Bi, un insumo crítico para su producción de bioplásticos. De manera similar, la adquisición estratégica de Nupik por parte de deSter fortalece sus capacidades de fabricación en el Sur de Europa, garantizando una cadena de suministro robusta para satisfacer la demanda regional. Además, la obtención de la certificación ISCC PLUS por parte de DOpla Group posiciona a la empresa como un socio preferido para las aerolíneas y las cadenas de servicio rápido, que priorizan la trazabilidad de cuna a puerta en sus procesos de adquisición.
Los especialistas regionales de tamaño mediano explotan las preferencias localizadas, ofreciendo tiradas de pequeños lotes y cambios de diseño rápidos para proveedores de catering de bodas y organizadores de festivales. Algunos productores incorporan pulpa reciclada procedente de molinos de papel del Véneto, reduciendo la exposición a los bioplásticos importados volátiles. Los competidores emergentes incluyen plataformas de servicios de alquiler que suministran vajilla reutilizable a estadios y recintos de conciertos, lo que podría limitar los volúmenes de un solo uso en las áreas metropolitanas densas.
La inversión tecnológica sigue siendo el principal diferenciador. Los termoformadores automatizados mejoran la eficiencia operativa al minimizar las tasas de desecho y ofrecer una gama más amplia de configuraciones de formas. Simultáneamente, la impresión digital facilita la diferenciación de marca a través de diseños personalizados, eliminando la necesidad de procesos de etiquetado separados. Las empresas que no estén dispuestas a renovar su equipamiento enfrentarán presiones de mercantilización y podrían pivotar hacia la fabricación por contrato o el suministro de marca propia para grupos de supermercados.
Líderes de la Industria de Vajilla Desechable de Italia
Flo SpA
DOpla SpA
Huhtamaki Oyj
Duni AB
Sabert Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo es la expansión de carteras certificadas compostables y a base de fibra que superan los filtros de cumplimiento italianos y de la UE (UNI EN 13432/UNI EN 14995, más los requisitos de contenido renovable) y que vienen acompañadas de la documentación que los equipos de compras necesitan para licitaciones y compras en cadena. En abril de 2026, el Ministerio de Medio Ambiente y Seguridad Energética de Italia presentó un borrador de propuesta regulatoria vinculado a las discusiones en curso sobre el Reglamento de la UE sobre Envases y Residuos de Envases (PPWR). La propuesta busca permitir alternativas certificadas compostables o biodegradables de plástico de un solo uso para artículos de envasado que, de otro modo, enfrentarían restricciones más estrictas a partir del 1 de enero de 2030, lo que respalda la inversión en materiales conformes, pruebas y capacidades de trazabilidad en todo el ecosistema de la vajilla desechable.
Una segunda oportunidad implica modelos de recolección y verificación de circuito cerrado vinculados a la restauración y a los recintos de eventos, donde la vajilla compostable puede combinarse con la recolección de orgánicos para mejorar los resultados reales de desvío de residuos. Esto es particularmente relevante en regiones donde la credibilidad del fin de vida útil puede impulsar las decisiones de compra. Las señales de categoría y de canal comercial también apuntan a espacio para vajilla sostenible premium y de diseño. Confcommercio ART informó que el sector italiano de la vajilla (platos, vasos, cubiertos) creció un 2% en 2025 hasta alcanzar 1,52 mil millones de EUR, en consonancia con el énfasis continuo de marcas y minoristas en las actualizaciones de surtido orientadas a la sostenibilidad, y una base más clara para que los proveedores se diferencien mediante declaraciones certificadas, un mejor rendimiento de barrera y documentación lista para la contratación.
Desarrollos recientes del sector
- Julio de 2026: FLO Group anunció el lanzamiento de su solución enfocada en vending R-Hybrid SKY, posicionando a la empresa en torno a materiales y formatos de próxima generación para el servicio de bebidas frías y calientes. El lanzamiento pone de relieve la intensificación de los ciclos de desarrollo de productos entre los proveedores italianos de vajilla, a medida que los clientes de los canales de vending y de consumo sobre la marcha reevalúan materiales, opciones de fin de vida útil y preparación para el cumplimiento normativo.
- Octubre de 2025: Nextalia SGR S.p.A. completó una inversión en FLO SpA mediante una ampliación de capital, con la familia Simonazzi conservando la propiedad mayoritaria. La operación reforzó la capacidad financiera de FLO para escalar la fabricación, el desarrollo de productos y el alcance comercial en las categorías de vajilla desechable sostenible.
- Agosto de 2025: DOpla anunció nuevos productos de vajilla de pulpa de celulosa, posicionados como compostables y libres de PFAS, ampliando su cartera de alternativas de materiales naturales. El lanzamiento amplía las opciones para los compradores de HoReCa y vending que buscan reducir su exposición a los plásticos convencionales manteniendo el rendimiento funcional para un uso de restauración de alto volumen.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca el valor de la vajilla desechable vendida para un solo uso en Italia, incluyendo artículos como vasos, platos, tazones y cubiertos desechables utilizados tanto en el hogar como en entornos de restauración.
Exclusiones de alcance: la vajilla duradera y reutilizable, junto con los equipos de catering de larga duración, quedan excluidos de este dimensionamiento de mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Vasos Desechables
- Platos Desechables
- Boles Desechables
- Cubiertos Desechables
- Otros Tipos de Productos
- Por Aplicación
- Residencial
- Comercial
- Por Canal de Distribución
- Hipermercados y Supermercados
- Tiendas de Conveniencia
- En Línea
- Otros Canales de Distribución
- Por Geografía
- Noroeste de Italia
- Noreste de Italia
- Centro de Italia
- Sur e Islas
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer las reglas básicas de lo que se considera vajilla desechable en Italia y para construir señales de demanda realistas antes de pasar al modelo de mercado. Revisamos las señales de políticas públicas y cumplimiento normativo que afectan a los materiales y a la combinación de productos, utilizando fuentes como las páginas de la Comisión Europea sobre las normas de plásticos de un solo uso, la gaceta oficial de Italia y los avisos ministeriales sobre envases y plásticos, y series de Eurostat que ayudan a interpretar la población, el consumo de los hogares y las tendencias minoristas.
También utilizamos señales comerciales y del sector para poner a prueba los volúmenes y la dirección de los precios, como los datos de importación y exportación de UN Comtrade para las categorías HS relevantes, publicaciones de asociaciones de envases y plásticos, y artículos revisados por pares sobre el rendimiento de los materiales compostables y las vías de fin de vida útil. Los informes anuales de las empresas, las presentaciones a inversores y la prensa empresarial de renombre se utilizaron luego para comprender los movimientos de capacidad, el enfoque de canal y los cambios de combinación entre vasos, platos, tazones y cubiertos. Además, hicimos referencia a suscripciones de bases de datos de pago para los datos financieros de empresas y el seguimiento de noticias, y para verificaciones de importación y exportación a nivel de envío cuando se necesitaba detalle de clasificación. Estas fuentes son ilustrativas, y también se utilizaron otras referencias públicas para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué porción de la demanda está vinculada a usuarios comerciales (restauración, catering, eventos) frente al uso residencial, y cómo el cambio de materiales está modificando los precios de venta promedio en Italia. Hablamos con una combinación de fabricantes, convertidores, distribuidores y grandes compradores, y luego realizamos verificaciones de seguimiento para confirmar los márgenes de canal, la estacionalidad en torno a los meses turísticos y el ritmo de sustitución del plástico tradicional por alternativas de papel y compostables.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directivos ejecutivos (CXO): 16% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 17% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, donde el conjunto de demanda de vajilla desechable de Italia se reconstruyó primero a partir de indicadores impulsados por el consumo y luego se contrastó con aproximaciones a nivel de proveedores y canales. En el enfoque descendente, vinculamos la intensidad de uso a la actividad de restauración, la penetración de comida para llevar y entrega a domicilio, la estacionalidad del turismo y los eventos, y los patrones de consumo de los hogares, que luego se convirtieron en valor utilizando bandas de precios por grupo de productos.
Para mantener el modelo realista, se aplicaron verificaciones ascendentes selectivas, incluyendo la consolidación de fabricantes y distribuidores muestreados, verificaciones de canal entre hipermercados frente a tiendas de conveniencia y precios en línea, y conversiones de volumen a valor utilizando tamaños de paquete observados y cantidades típicas por caja. Los principales insumos utilizados en el modelo incluyen la combinación de productos entre vasos, platos, tazones y cubiertos, la división comercial frente a residencial, los cambios en la combinación de materiales que afectan los precios, la inflación y el comportamiento de traslado de costos de resina o papel, y los cambios en la participación de los canales de distribución a medida que crece la contratación en línea.
La previsión se basó principalmente en el análisis de escenarios, porque los plazos regulatorios, las tasas de sustitución y las fluctuaciones de los costos de insumos pueden moverse más rápido que las líneas de tendencia simples. Los supuestos sobre la velocidad de adopción, la progresión de precios y los cambios de canal se refinaron mediante la retroalimentación de expertos, y donde el detalle ascendente era escaso para regiones más pequeñas o artículos de nicho, llenamos los vacíos mediante asignación proporcional anclada a la huella minorista y la densidad de restauración, y luego volvimos a verificar los totales frente a señales independientes.
Validación de datos y ciclo de actualización
Los resultados se validaron a través de varias capas de verificación para que la cifra final sea trazable a impulsores claros. Comparamos los resultados del modelo con señales independientes, como los flujos comerciales de las categorías de productos relevantes, los patrones de consumo de envases y la dirección de los movimientos de precios observados en los canales minoristas y de restauración, y luego investigamos cualquier variación significativa antes de la aprobación final.
Se utilizó una segunda revisión por parte de un analista para detectar fallos lógicos, tasas de crecimiento atípicas y supuestos de combinación inconsistentes, y se activaron nuevos contactos cuando la retroalimentación de las entrevistas entraba en conflicto con las señales de mercado observadas. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como un cambio significativo de política o movimientos bruscos en los costos de los insumos. Antes de la entrega, realizamos una revisión final de los datos para garantizar que las últimas actualizaciones públicas y las señales de mercado recientes se reflejen tanto en la narrativa como en las cifras.
Tamaño del mercado italiano de vajilla desechable según Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para la vajilla desechable de Italia pueden parecer muy dispares, incluso cuando parecen referirse a los mismos productos, porque el alcance y las reglas de conteo no siempre están alineados. Las diferencias suelen provenir de lo que se incluye como "vajilla" frente a envases adyacentes, de qué año se toma como base y de cómo se traslada el precio cuando los materiales cambian rápidamente.
La tabla de referencia muestra una amplia dispersión, y en el enfoque de Mordor Intelligence el valor se limita a los artículos de vajilla desechable (como vasos, platos, tazones y cubiertos desechables) vendidos en Italia, en lugar de incorporar formatos de envasado de alimentos más amplios o artículos de servicio que pueden inflar los totales. Otro factor recurrente es si las estimaciones aplican supuestos agresivos de sustitución y aumento de precios a partir de formatos compostables en todos los canales, o si separan los precios de contratación comercial de los paquetes minoristas y aplican márgenes diferentes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,12 mil millones de USD (2025) | |
| Revista Comercial A | 0,60 mil millones de USD (2025) | A menudo se limita estrictamente a vajilla compostable o biodegradable únicamente, lo que excluye una gran parte de los artículos convencionales desechables de papel y plástico y conduce a un total mucho menor. |
| Informe Sectorial B | 1,76 mil millones de USD (2025) | Puede tratar la vajilla desechable como parte de una cesta más amplia de desechables para restauración, pero aplica bandas de precios simplificadas y una separación de canales limitada, lo que puede subestimar las gamas premium o pasar por alto la estacionalidad a nivel regional. |
En conjunto, la tabla sugiere que los límites de alcance y el tratamiento de precios explican la mayor parte de la diferencia, más que cualquier indicador de demanda individual. Nuestro enfoque mantiene el total vinculado a impulsores repetibles, como la combinación de productos, la participación de canal y una progresión de precios realista, y luego se verifica con señales comerciales y basadas en entrevistas para que la estimación final se mantenga práctica para la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuánto valdrá el mercado de vajilla desechable de Italia en 2031?
Se proyecta que alcance USD 25,96 mil millones, expandiéndose a una CAGR del 6,18% desde 2026.
¿Qué tipo de producto genera los mayores ingresos en el sector de vajilla desechable de Italia?
Los platos desechables lideran con una participación del 37,05% del valor de 2025.
¿Qué bloque regional está creciendo más rápidamente en las ventas de vajilla desechable?
Se prevé que el Sur e Islas crezca a una CAGR del 7,95% hasta 2031.
¿Por qué los materiales compostables están ganando terreno entre los operadores de servicios de alimentación italianos?
Las restricciones de la UE sobre plásticos de un solo uso, el impuesto MACSI nacional de EUR 0,45/kg y la preferencia del consumidor por opciones ecológicas favorecen los productos compostables.
¿Qué riesgo del lado de la oferta podría frenar la expansión en los próximos dos años?
Los precios volátiles de las materias primas de PLA y bagazo pueden reducir los márgenes y retrasar las decisiones de compra.
¿Qué tan concentrada está la competencia entre los proveedores?
Las cinco principales empresas controlan aproximadamente algo más de la mitad de los ingresos de 2024, lo que indica una concentración moderada con espacio para competidores de tamaño mediano.
Última actualización de la página el:



