
Tamaño y Participación del Mercado de Servicios de Inspección de Activos Industriales de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
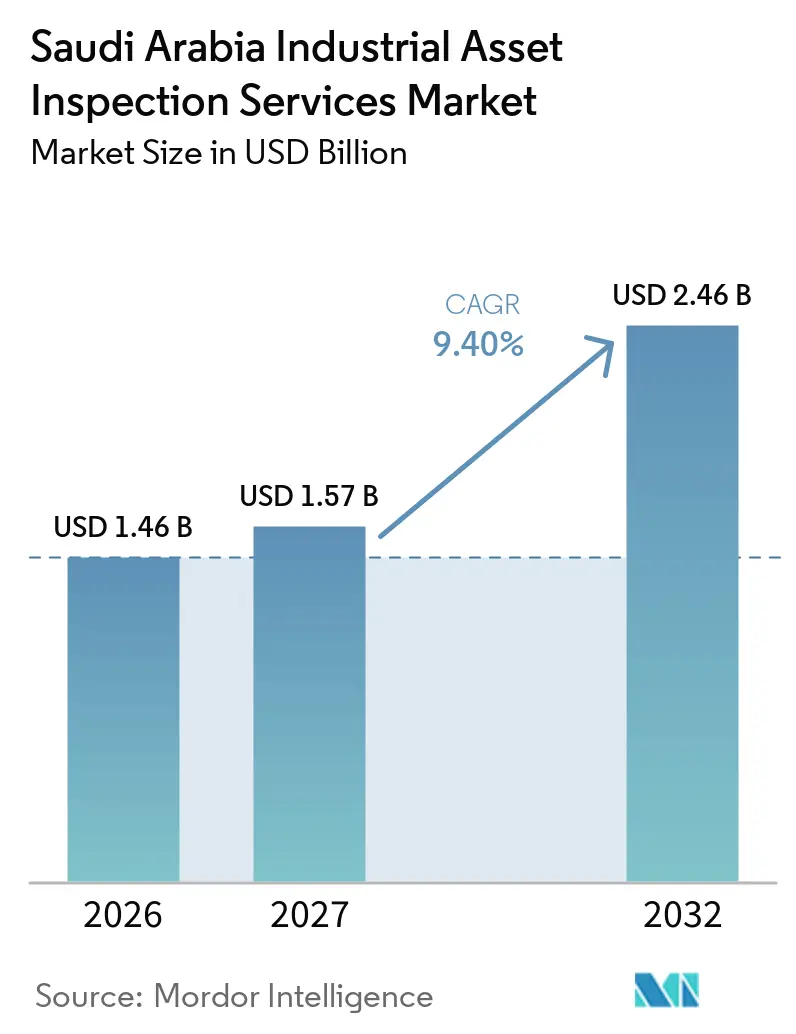
| Tamaño del mercado en el año base (2026) | 1.46 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.40 % |
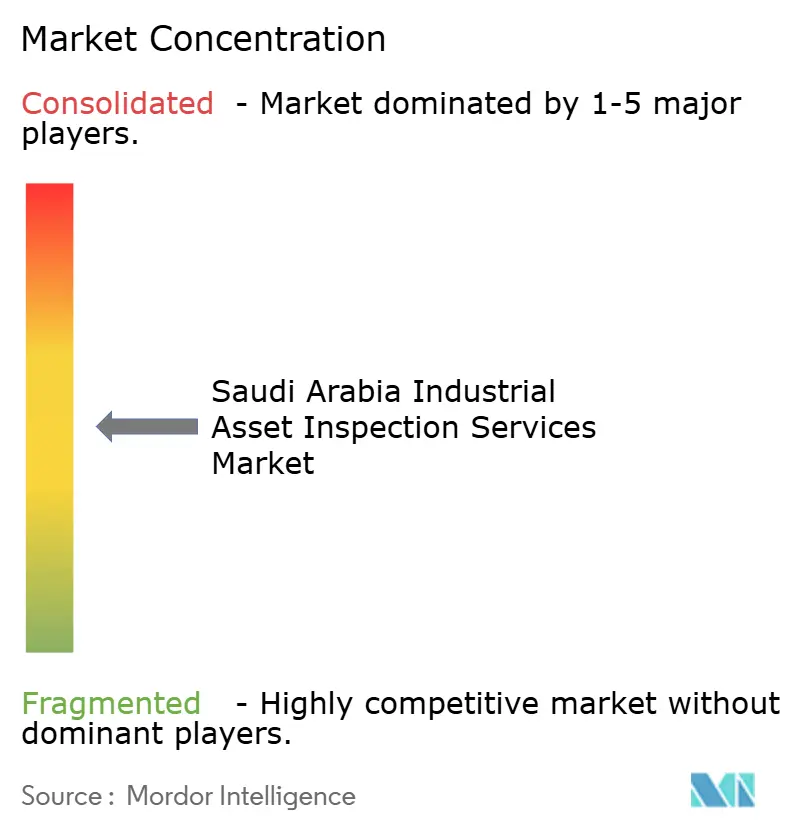
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Inspección de Activos Industriales de Arabia Saudita por Mordor Intelligence
El tamaño del Mercado de Servicios de Inspección de Activos Industriales de Arabia Saudita fue valorado en 1,46 mil millones de USD en 2026 y se estima que crecerá desde 1,57 mil millones de USD en 2027 hasta alcanzar 2,46 mil millones de USD en 2032, a una CAGR del 9,40% durante el período de pronóstico (2027-2032).
El mercado de Servicios de Inspección de Activos Industriales de Arabia Saudita está respaldado por la inversión industrial, una amplia base de activos maduros de hidrocarburos y servicios públicos, y requisitos de cumplimiento más estrictos para las instalaciones en operación. La Estrategia Industrial Nacional de Arabia Saudita identifica más de 800 oportunidades industriales. Tiene como objetivo SAR 979 mil millones (260,99 mil millones de USD) en inversión del sector privado para 2035, lo que amplía la base de activos que requieren puesta en marcha y trabajos periódicos de integridad. Las nuevas instalaciones añaden trabajo de inspección en la puesta en marcha y posteriormente trabajos de integridad basados en riesgo, mientras que las plantas existentes requieren inspecciones recurrentes a medida que los equipos envejecen. El mercado de servicios de inspección de activos industriales de Arabia Saudita también se beneficia de los requisitos de inspección vinculados a los procedimientos de Saudi Aramco, la acreditación de SASO y las normas operativas de la Comisión Real. Los proveedores más grandes están fortaleciendo su fuerza laboral local, cobertura tecnológica y acuerdos a largo plazo con clientes, ya que estas capacidades determinan cada vez más la elegibilidad para los contratos principales.
Conclusiones Clave del Informe
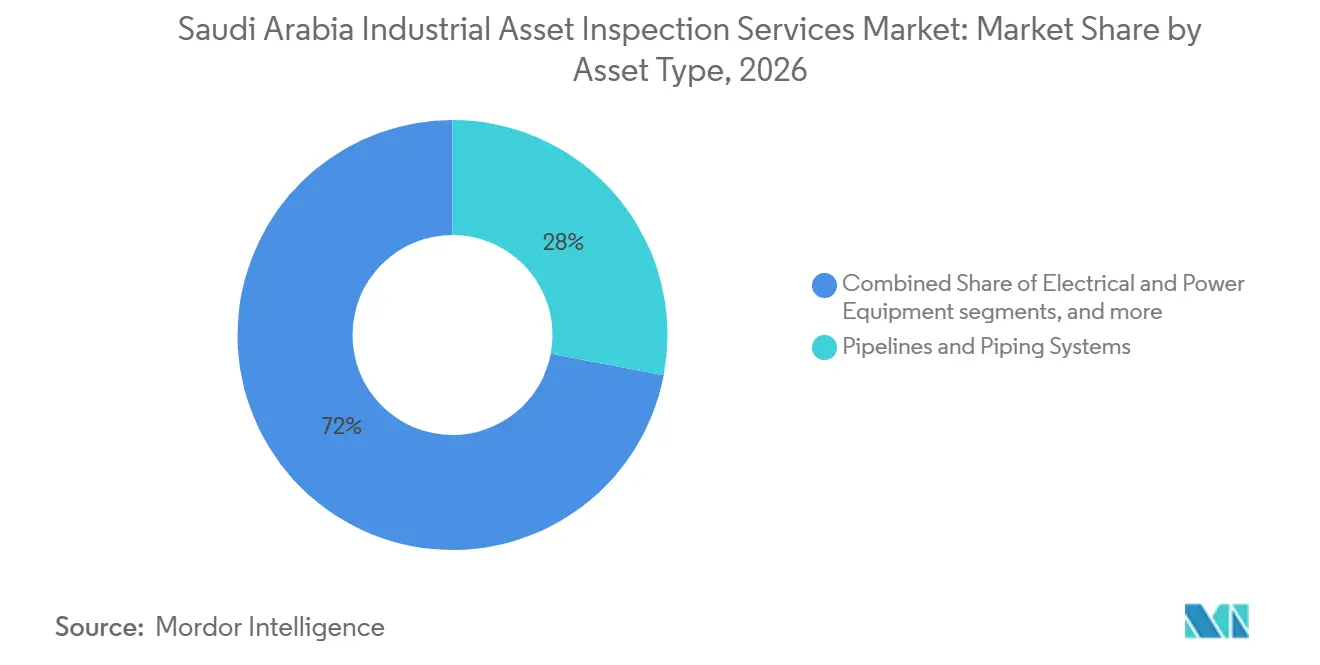
- Por tipo de activo, las tuberías y sistemas de tuberías representaron el 28% de la participación del mercado de servicios de inspección de activos industriales de Arabia Saudita en 2026, mientras que se prevé que los equipos eléctricos y de energía se expandan a una CAGR del 10,5% hasta 2032.
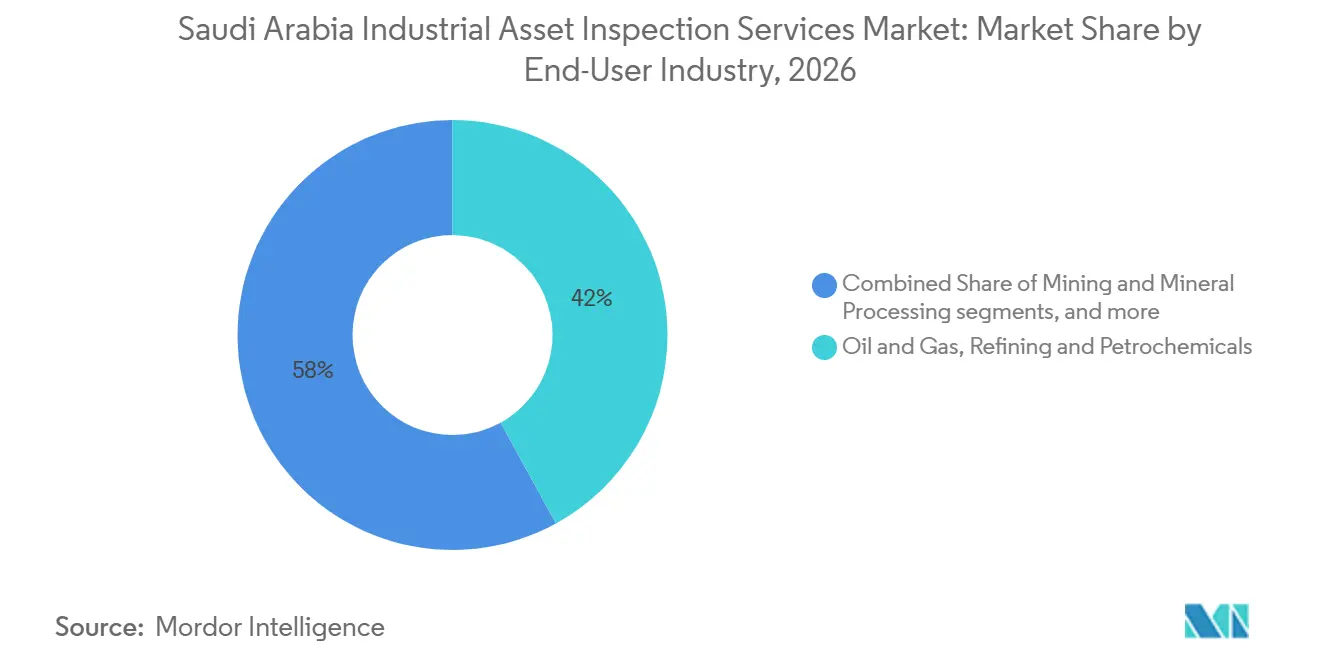
- Por industria de uso final, el petróleo y gas, la refinación y la petroquímica representaron el 42% del tamaño del mercado de servicios de inspección de activos industriales de Arabia Saudita en 2026, mientras que se prevé que la generación de energía, las energías renovables y los servicios eléctricos se expandan a una CAGR del 11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Servicios de Inspección de Activos Industriales de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de la Capacidad Industrial Saudita y la Base de Activos Críticos | +2.3% | Nacional, concentrado en la Provincia Oriental, Jubail, Yanbu y el corredor de NEOM. | Largo plazo (≥ 4 años) |
| Envejecimiento de Activos de Hidrocarburos, Energía, Desalinización y Servicios Públicos | +1.8% | Provincia Oriental, Ras Tanura, Jubail y Yanbu | Corto plazo (≤ 2 años) |
| Requisitos de Localización de Visión 2030 e IKTVA en Adquisiciones | +1.6% | Nacional, concentrado en la cadena de suministro de Aramco en la Provincia Oriental | Mediano plazo (2-4 años) |
| Megaproyectos Industriales Sauditas y Puesta en Marcha de Nuevos Activos | +1.3% | NEOM, costa del Mar Rojo, Riad y Jubail | Largo plazo (≥ 4 años) |
| Digitalización de Registros de Inspección y Cumplimiento Ambiental | +0.9% | Nacional, con mayor actividad en las zonas industriales de Aramco y RCJY | Mediano plazo (2-4 años) |
| Diversificación en Minería, Energía Renovable y Manufactura Avanzada | +0.7% | Al Jalamid, Ras Al Khair, Yanbu y la Provincia Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Capacidad Industrial Saudita y la Base de Activos Críticos
La Estrategia Industrial Nacional de Arabia Saudita tiene como objetivo SAR 979 mil millones (260,99 mil millones de USD) en inversión industrial del sector privado en más de 800 oportunidades para 2035[1]. El mercado de servicios de inspección de activos industriales de Arabia Saudita gana impulso cuando las instalaciones de refinación, química, metales y manufactura pasan de la construcción a la operación. Jubail y Yanbu han recibido una inversión acumulada superior a 400 mil millones de USD, creando una amplia base instalada de equipos que requieren inspección y trabajos de cumplimiento. Cada nueva instalación necesita verificaciones de puesta en marcha antes de la operación y posteriormente inspecciones de integridad a medida que entra en servicio rutinario. Este patrón respalda una demanda recurrente más allá de la actividad de construcción puntual.
Envejecimiento de Activos de Hidrocarburos, Energía, Desalinización y Servicios Públicos
Una gran parte de la infraestructura de hidrocarburos, energía, desalinización y servicios públicos de Arabia Saudita fue puesta en marcha entre finales de la década de 1970 y principios de la de 1990. La antigüedad de estas instalaciones aumenta la importancia de los programas de inspección basados en riesgo para recipientes a presión, tuberías y tanques de almacenamiento. Las normas API 580 y API 581 respaldan enfoques que vinculan el alcance de la inspección con la condición del activo y el riesgo operativo. Por lo tanto, los propietarios de activos requieren pruebas de campo, evaluaciones de ingeniería y registros de inspección más sólidos en lugar de simples verificaciones a intervalos fijos. Los requisitos de calificación del personal de Saudi Aramco favorecen a los proveedores que pueden suministrar personal certificado en ensayos no destructivos para este trabajo.
Requisitos de Localización de Visión 2030 e IKTVA en Adquisiciones
Aramco reportó una puntuación de adquisición IKTVA del 67% en 2024 y estableció un objetivo del 70% para finales de 2025. Estos requisitos hacen que el empleo local, la inversión en capacitación y la capacidad en el país sean factores importantes en el mercado de servicios de inspección de activos industriales de Arabia Saudita. Los proveedores internacionales que buscan trabajo con Aramco deben demostrar planes de localización creíbles junto con las calificaciones técnicas. La asociación ASNT e ITQAN proporciona capacitación y acreditación en ensayos no destructivos en Arabia Saudita en métodos de ultrasonido, partículas magnéticas, líquidos penetrantes, radiografía y métodos avanzados. El programa de ITQAN de mayo de 2026 en Al Juaymah añade una vía local para que los profesionales sauditas obtengan habilidades reconocidas en ensayos no destructivos.
Megaproyectos Industriales Sauditas y Puesta en Marcha de Nuevos Activos
Los proyectos de NEOM, SPARK, hidrógeno verde, minería y manufactura avanzada añaden clases de equipos al mercado de servicios de inspección de activos industriales de Arabia Saudita. Requieren verificaciones de acero estructural, sistemas eléctricos, equipos mecánicos, instalaciones offshore, tuberías de hidrógeno, recipientes de amoníaco y sistemas de manejo de materiales. El desarrollo industrial de NEOM introduce instalaciones que necesitan inspección multidisciplinaria antes y después de la puesta en marcha. Baker Hughes anunció el despliegue de su suite Cordant de Gestión del Rendimiento de Activos en cuatro Estaciones de Compresión de Gas Impulsor de Aramco en noviembre de 2025, vinculando los hallazgos sobre la salud de los activos con la planificación del mantenimiento. Ma'aden informó que la Fase I de Fosfato 3 estaba completada en un 50% en el tercer trimestre de 2025 y seguía programada para una rampa de producción en 2027.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de Especialistas Sauditas Certificados en Ensayos No Destructivos e Integridad de Activos | -1.8% | Nacional, más aguda en la Provincia Oriental de Aramco, Jafurah y proyectos offshore | Corto plazo (≤ 2 años) |
| Fragmentación de Adquisiciones y Ciclos Prolongados de Aprobación de Proveedores | -1.4% | Nacional, con pistas de aprobación separadas en Aramco, SEC, SABIC y SWCC | Mediano plazo (2-4 años) |
| Alto Costo de Equipos Avanzados de Ensayos No Destructivos y Trabajos con Radiación Controlada | -1% | Nacional, con mayor efecto en las empresas domésticas pequeñas y medianas de inspección | Mediano plazo (2-4 años) |
| Condiciones Desérticas Extremas, Restricciones de Acceso y Riesgo de Calidad de Datos | -0.7% | Instalaciones remotas en tierra, offshore y en el desierto en múltiples regiones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Especialistas Sauditas Certificados en Ensayos No Destructivos e Integridad de Activos
La escasez de especialistas sauditas certificados en ensayos no destructivos e integridad de activos restringe la velocidad a la que los proveedores pueden movilizarse para las asignaciones de inspección. El mercado de servicios de inspección de activos industriales de Arabia Saudita requiere personal que cumpla con los estándares de calificación técnica y del cliente, particularmente en trabajos relacionados con Aramco. La capacitación y el trabajo de campo supervisado necesarios para la certificación requieren tiempo, incluso cuando ITQAN amplía el acceso a la formación[2]. Las técnicas avanzadas como las pruebas ultrasónicas de arreglo en fase, la difracción por tiempo de vuelo, los ultrasonidos de onda guiada y la radiografía digital también requieren equipos especializados y personal capacitado. El costo puede limitar a las empresas domésticas más pequeñas a trabajos de inspección convencionales y favorecer a los proveedores que pueden distribuir los costos tecnológicos en carteras de clientes más amplias.
Fragmentación de Adquisiciones y Ciclos Prolongados de Aprobación de Proveedores
Aramco, SABIC, Saudi Electricity Company y Saline Water Conversion Corporation mantienen procesos separados de aprobación de proveedores y adquisiciones. Un nuevo proveedor puede necesitar completar varias pistas de calificación antes de poder licitar para una amplia gama de contratos. Esto alarga los plazos de entrada y otorga a los acuerdos marco establecidos una clara ventaja en el mercado de servicios de inspección de activos industriales de Arabia Saudita. Los sitios remotos, las ubicaciones offshore, el calor del desierto, el acceso restringido y las condiciones desafiantes de recopilación de datos añaden un riesgo adicional a los programas de inspección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Activo: Las Tuberías Anclan los Ingresos Mientras los Equipos de Energía Lideran el Crecimiento
Las tuberías y sistemas de tuberías representaron el 28% de la participación del mercado de servicios de inspección de activos industriales de Arabia Saudita en 2026, respaldadas por las redes de tuberías de upstream, midstream, downstream y de proceso de Arabia Saudita. Las tuberías siguen siendo una gran fuente de trabajo recurrente porque sus necesidades de inspección se extienden a través de líneas de transmisión, tuberías de proceso, elevadores offshore y redes de recolección de gas. Baker Hughes recibió un pedido de seis trenes de compresión de gas y seis compresores de propano para la Fase 3 del campo Jafurah de Aramco en enero de 2025.
Se prevé que los equipos eléctricos y de energía crezcan a una CAGR del 10,5% hasta 2032. El segmento se beneficia de los nuevos activos de energía solar, eólica, electrólisis y gas que requieren inspecciones de puesta en marcha y evaluaciones periódicas de condición. Los transformadores, equipos de maniobra, inversores, cables de alta tensión y sistemas relacionados introducen trabajos que difieren de las inspecciones convencionales de recipientes o tuberías. El tamaño del mercado de servicios de inspección de activos industriales de Arabia Saudita para estos activos eléctricos se expande a medida que los proyectos de energía renovable y energía entran en operación. Los recipientes a presión, calderas, intercambiadores de calor, tanques de almacenamiento, equipos rotativos y estructuras industriales siguen siendo importantes debido a la concentración de instalaciones de refinación, petroquímica, offshore y marítimas. La Técnica de Rastreo por Radiografía de TCR Arabia aprobada por Saudi Aramco muestra el valor de las aprobaciones tecnológicas para los métodos de inspección de tuberías. La acreditación y las calificaciones del personal establecen un umbral de servicio consistente en todas las categorías de activos, mientras que el monitoreo digital de condiciones puede añadir disparadores predictivos para compresores, turbinas y bombas.

Por Industria de Uso Final: Los Hidrocarburos Mantienen la Participación Mientras la Energía Lidera el Crecimiento
El petróleo y gas, la refinación y la petroquímica representaron el 42% de la participación del mercado de servicios de inspección de activos industriales de Arabia Saudita en 2026. Se proyecta que la generación de energía, las energías renovables y los servicios eléctricos crezcan a una CAGR del 11% hasta 2032. Los hidrocarburos mantienen su papel líder porque la gran base de activos de Saudi Aramco y la estructura de proveedores aprobados dirigen un gasto significativo en inspección hacia proveedores calificados. El desarrollo de Jafurah añade trabajo en terminaciones de pozos, sistemas de recolección, instalaciones de procesamiento y equipos de compresión. Esta base proporciona un flujo continuo de asignaciones de integridad y cumplimiento para las empresas de servicios establecidas.
El crecimiento más rápido en activos de energía y renovables refleja la expansión de la capacidad operativa de energía renovable y la adición de instalaciones de hidrógeno verde. Visión 2030 reportó 6,5 GW de capacidad operativa de energía renovable a mediados de 2025. Se planea que la instalación de NEOM Green Hydrogen Company comience la producción comercial en 2027, añadiendo electrolizadores, tuberías de hidrógeno de alta presión y equipos de síntesis de amoníaco. La minería, la manufactura química, los metales, el agua y las aguas residuales, los alimentos y bebidas, los productos farmacéuticos y el transporte añaden demanda incremental, lo que amplía el tamaño del mercado de servicios de inspección de activos industriales de Arabia Saudita más allá de los dos principales grupos de uso final. Sus requisitos más pequeños pero variados ayudan a diversificar la base de clientes cuando el calendario de proyectos cambia en un sector importante.[3]
Análisis Geográfico
El mercado de servicios de inspección de activos industriales de Arabia Saudita es principalmente doméstico, pero los ingresos están concentrados en un número limitado de corredores industriales. La Provincia Oriental tiene la mayor participación de actividad de inspección porque incluye Dhahran, Dammam, Al Khobar, Ras Tanura y Jubail. Jubail cuenta con más de 540 instalaciones industriales y una capacidad de producción anual superior a 500 millones de toneladas. Esta concentración respalda el trabajo en refinerías, petroquímica, tuberías, tanques, equipos rotativos y sistemas de servicios públicos.
Jafurah añade demanda de nuevas instalaciones en la Provincia Oriental para sistemas de recolección, estaciones de compresión e instalaciones de procesamiento de gas. Baker Hughes y Aramco anunciaron un acuerdo en octubre de 2025 para expandir las operaciones integradas de perforación con tubería flexible en los campos de gas natural de Arabia Saudita. Yanbu es otro importante centro de inspección debido a su base de refinación y su creciente papel en el desarrollo del hidrógeno. El tamaño del mercado de servicios de inspección de activos industriales de Arabia Saudita en estas áreas está respaldado por los activos de proceso instalados, así como por los nuevos trabajos de construcción y puesta en marcha. Los planes industriales de RCJY apuntan a un desarrollo continuo en sus ciudades gestionadas.
El área de NEOM en la Provincia de Tabuk es la geografía de mayor crecimiento para la puesta en marcha de nuevos activos, con necesidades de inspección en estructuras, activos offshore, equipos mecánicos y sistemas eléctricos. Riad se está expandiendo como centro no hidrocarburífero a través de parques industriales que sirven a actividades de alimentos, farmacéutica y manufactura avanzada. Los requisitos de conformidad de SASO amplían los puntos de contacto de inspección para equipos regulados e instalaciones en operación. Las áreas mineras como Al Jalamid, Ras Al Khair y el más amplio Escudo Arábigo crean nuevos trabajos en sitios remotos del desierto y costeros. SGS comenzó a implementar servicios de preparación de muestras de geoquímica en Arabia Saudita en 2025, fortaleciendo el apoyo local a los clientes de minería y exploración.
Panorama Competitivo
El mercado de servicios de inspección de activos industriales de Arabia Saudita está moderadamente concentrado en el nivel superior. SGS Saudi Arabia, Bureau Veritas, Intertek, DNV Saudi Arabia, TÜV Rheinland Arabia, TÜV NORD, Applus+ Velosi y Baker Hughes Inspection Technologies están posicionados para las principales asignaciones de Aramco y megaproyectos a través de aprobaciones, capacidad local y relaciones con clientes a largo plazo. Estas empresas compiten en amplitud de servicio, sistemas de cumplimiento, personal calificado y herramientas digitales de inspección. También se benefician de registros de clientes establecidos, que son valiosos donde los requisitos de aprobación son extensos.
La tecnología se ha convertido en una parte visible del posicionamiento competitivo. Baker Hughes anunció su primer despliegue empresarial de Cordant de Gestión del Rendimiento de Activos en Arabia Saudita en noviembre de 2025, cubriendo cuatro estaciones de compresión de gas impulsor bajo la expansión de la Fase 3 del Sistema de Gas Maestro. La plataforma integra herramientas de salud de activos, estrategia y eliminación de defectos en la gestión de infraestructura de gas. Este tipo de despliegue puede elevar las expectativas de los clientes en cuanto a perspectivas predictivas, datos de inspección estructurados y conexiones con la planificación del mantenimiento. La localización es otro factor importante porque Aramco firmó 145 acuerdos y memorandos de entendimiento valorados en 9 mil millones de USD en su foro IKTVA de 2025. Las empresas internacionales necesitan esfuerzos de contratación, capacitación y transferencia de tecnología dentro del Reino, mientras que los proveedores domésticos y regionales pueden competir a través de puntuaciones de localización más sólidas y proximidad al cliente.
TCR Arabia ofrece un ejemplo de innovación dirigida a través de su Técnica de Rastreo por Radiografía, que recibió la aprobación de Saudi Aramco para aplicaciones de radiografía en tuberías. ACES International adquirió Inspection Technology Company en enero de 2025, añadiendo capacidad de ensayos no destructivos aprobada por Aramco a su cartera de servicios. Aún existe espacio para proveedores especializados en cumplimiento ambiental, corrosión, integridad estructural y detección de defectos asistida por inteligencia artificial. El mercado de servicios de inspección de activos industriales de Arabia Saudita recompensa a las empresas que pueden cumplir con los requisitos técnicos, digitales y de contenido local, al tiempo que ofrecen un trabajo confiable en sitios dispersos.
Líderes de la Industria de Servicios de Inspección de Activos Industriales de Arabia Saudita
-
SGS Saudi Arabia
-
Bureau Veritas Saudi Arabia Co. Ltd.
-
Intertek Saudi Arabia Ltd.
-
Applus+ Velosi Arabia Ltd.
-
TCR Arabia Company Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Applus+ demostró pruebas ultrasónicas montadas en drones, medición del espesor de película seca e inspección por corrientes de Foucault pulsadas para superficies elevadas de tanques y tuberías aisladas en un importante operador de petróleo y gas de Arabia Saudita. Las lecturas verificadas mostraron una estrecha correlación con las mediciones convencionales. El enfoque redujo la dependencia de andamios y acceso por cuerdas y disminuyó la exposición del personal al trabajo en altura.
- Noviembre de 2025: Baker Hughes anunció un contrato plurianual con CPECC en nombre de Aramco para desplegar su suite Cordant de Gestión del Rendimiento de Activos en cuatro estaciones de compresión de gas impulsor bajo la expansión de la Fase 3 del Sistema de Gas Maestro. El alcance cubre los módulos de Salud de Activos, Estrategia de Activos y Eliminación de Defectos de Activos. Es el primer despliegue empresarial de Cordant de la empresa en Arabia Saudita y establece un caso de referencia de gestión digital de activos para análisis de inspección en el Reino.
- Octubre de 2025: SGS puso en marcha un laboratorio analítico de geoquímica en Jeddah con Golden Compass. La instalación ofrece ensayos de oro, metales base y multielementos para clientes de minería y exploración en Arabia Saudita. Reduce la dependencia de las pruebas geoquímicas basadas en exportación y apoya los objetivos de desarrollo minero del Reino. SGS opera en siete ubicaciones en Arabia Saudita.
Alcance del Informe del Mercado de Servicios de Inspección de Activos Industriales de Arabia Saudita
| Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industria |
| Tuberías de Proceso y Tuberías de Servicios Industriales | |
| Tuberías Offshore, Elevadores y Líneas de Flujo | |
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso |
| Calderas Industriales y Sistemas de Vapor | |
| Intercambiadores de Calor y Equipos Térmicos a Presión | |
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial sobre el Suelo y Subterráneos |
| Sistemas Industriales de Contención y Almacenamiento a Granel | |
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | |
| Otros Equipos Mecánicos Instalados | |
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Maniobra y Equipos de Distribución de Energía |
| Generadores e Instalaciones Eléctricas | |
| Activos de Transmisión de Energía y Servicios Eléctricos | |
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos |
| Plataformas Offshore e Instalaciones de Energía Fijas | |
| Torres Industriales, Chimeneas y Estructuras de Soporte | |
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios |
| Instrumentación Industrial e Instalaciones de Control | |
| Otros Activos Industriales Instalados Especializados |
| Petróleo y Gas, Refinación y Petroquímica |
| Generación de Energía, Energía Renovable y Servicios Eléctricos |
| Manufactura Química (Excluida la Petroquímica) |
| Metales y Otra Manufactura Industrial |
| Minería y Procesamiento de Minerales |
| Servicios de Agua y Aguas Residuales |
| Procesamiento de Alimentos y Bebidas |
| Productos Farmacéuticos y Bioprocesamiento |
| Transporte, Logística y Operaciones Portuarias |
| Otros Usuarios Finales Industriales |
| Por Tipo de Activo | Tuberías y Sistemas de Tuberías | Tuberías de Transmisión de Petróleo, Gas e Industria |
| Tuberías de Proceso y Tuberías de Servicios Industriales | ||
| Tuberías Offshore, Elevadores y Líneas de Flujo | ||
| Recipientes a Presión, Calderas e Intercambiadores de Calor | Recipientes a Presión y Reactores de Proceso | |
| Calderas Industriales y Sistemas de Vapor | ||
| Intercambiadores de Calor y Equipos Térmicos a Presión | ||
| Tanques de Almacenamiento y Sistemas de Contención | Tanques de Almacenamiento Industrial sobre el Suelo y Subterráneos | |
| Sistemas Industriales de Contención y Almacenamiento a Granel | ||
| Equipos Rotativos y Mecánicos | Bombas, Compresores y Turbinas Industriales | |
| Transportadores, Accionamientos y Maquinaria de Producción Fija | ||
| Otros Equipos Mecánicos Instalados | ||
| Equipos Eléctricos y de Energía | Transformadores, Equipos de Maniobra y Equipos de Distribución de Energía | |
| Generadores e Instalaciones Eléctricas | ||
| Activos de Transmisión de Energía y Servicios Eléctricos | ||
| Estructuras Industriales e Instalaciones Fijas | Acero Estructural Industrial y Soportes de Equipos | |
| Plataformas Offshore e Instalaciones de Energía Fijas | ||
| Torres Industriales, Chimeneas y Estructuras de Soporte | ||
| Otros Activos Industriales Fijos | Hornos de Proceso y Sistemas Refractarios | |
| Instrumentación Industrial e Instalaciones de Control | ||
| Otros Activos Industriales Instalados Especializados | ||
| Por Industria de Uso Final | Petróleo y Gas, Refinación y Petroquímica | |
| Generación de Energía, Energía Renovable y Servicios Eléctricos | ||
| Manufactura Química (Excluida la Petroquímica) | ||
| Metales y Otra Manufactura Industrial | ||
| Minería y Procesamiento de Minerales | ||
| Servicios de Agua y Aguas Residuales | ||
| Procesamiento de Alimentos y Bebidas | ||
| Productos Farmacéuticos y Bioprocesamiento | ||
| Transporte, Logística y Operaciones Portuarias | ||
| Otros Usuarios Finales Industriales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de los servicios de inspección de activos industriales de Arabia Saudita en 2026?
El sector está valorado en 1,46 mil millones de USD en 2026 y se prevé que alcance 2,46 mil millones de USD en 2032, a una CAGR del 9,4%. Las perspectivas reflejan nuevos activos industriales, equipos maduros y requisitos de calificación más estrictos.
¿Qué categoría de activos tiene la mayor participación de ingresos?
Las tuberías y sistemas de tuberías lideran con una participación de ingresos del 28% en 2026. La categoría abarca redes de transmisión, tuberías de proceso, elevadores offshore e infraestructura de gas que requieren puesta en marcha y trabajos recurrentes de integridad.
¿Qué sector de uso final se está expandiendo más rápidamente?
Se prevé que la generación de energía, las energías renovables y los servicios eléctricos crezcan a una CAGR del 11% hasta 2032. Los nuevos activos de energía solar, eólica, eléctrica, hidrógeno y gas crean necesidades de inspección que difieren de las asignaciones tradicionales en refinerías.
¿Por qué se necesitan servicios de inspección para los activos maduros de Arabia Saudita?
Los activos maduros de hidrocarburos, energía, desalinización y servicios públicos necesitan evaluaciones de integridad más detalladas, inspecciones recurrentes y trabajos calificados de ensayos no destructivos. La inspección basada en riesgo ayuda a los propietarios de activos a alinear el alcance de la inspección con la condición del equipo y el riesgo operativo.
¿Cómo afecta la localización a los proveedores de servicios?
El programa IKTVA de Aramco hace que la contratación local, la capacitación y la capacidad en el país sean importantes para los proveedores que buscan contratos importantes. Los proveedores con equipos sauditas certificados y programas de capacitación creíbles están mejor posicionados para cumplir con las expectativas de adquisición.
¿Qué tecnologías están dando forma al trabajo de inspección de activos?
Los métodos avanzados de ensayos no destructivos, la radiografía digital, el monitoreo predictivo de condiciones y los sistemas de gestión del rendimiento de activos están expandiendo su uso. Estas herramientas ayudan a los operadores a conectar los resultados de inspección con el mantenimiento planificado y las actividades de eliminación de defectos.