
Tamaño y Participación del Mercado de Monitoreo de Activos Industriales Basado en Satélites
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.77 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo de Activos Industriales Basado en Satélites por Mordor Intelligence
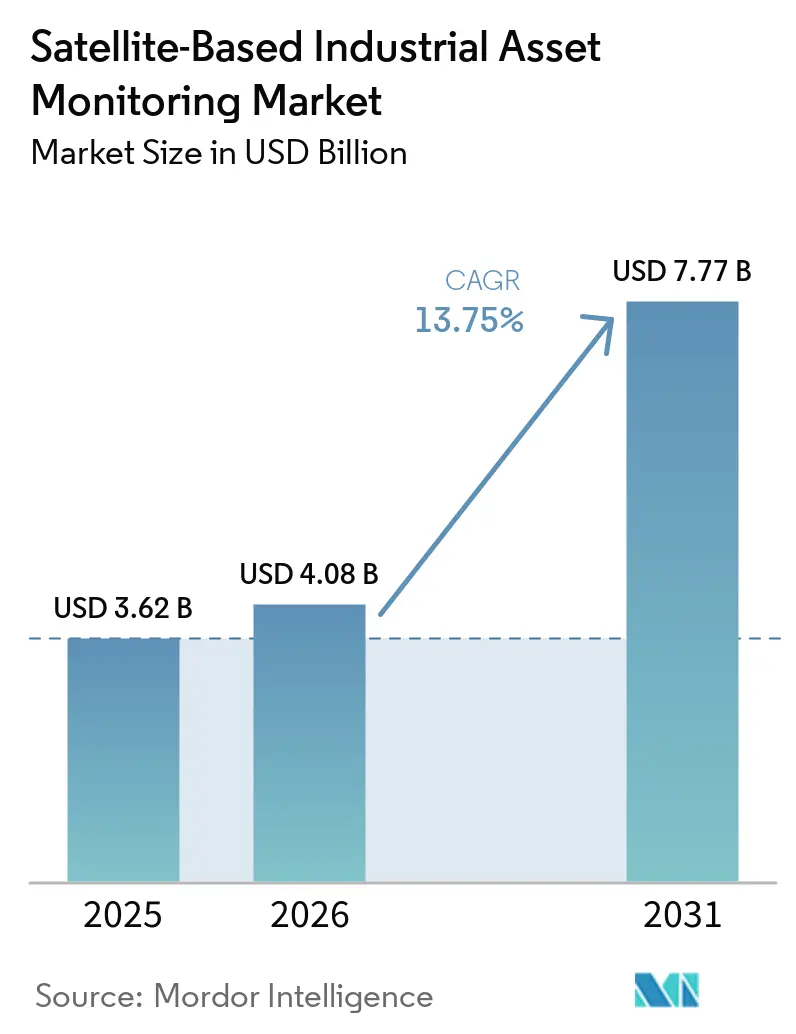
El tamaño del mercado de monitoreo de activos industriales basado en satélites fue valorado en 4,08 mil millones de USD en 2026 y se estima que se expandirá desde 4,08 mil millones de USD en 2026 hasta alcanzar los 7,77 mil millones de USD en 2031, a una CAGR del 13,75% durante el período de pronóstico (2026-2031). La demanda está aumentando donde los operadores de petróleo y gas, minería, servicios públicos e infraestructura no pueden depender de las redes terrestres. La conectividad se especifica cada vez más durante el diseño del proyecto, lo que puede convertir el equipo de monitoreo en parte del gasto de capital en lugar de un gasto operativo posterior. El mercado de monitoreo de activos industriales basado en satélites también está avanzando hacia software que integra las lecturas de sensores remotos dentro de los flujos de trabajo de mantenimiento y producción. Las regulaciones sobre patrullaje de tuberías, gestión del metano y registros de infraestructura están haciendo que la observación continua sea más relevante para las decisiones de adquisición. La competencia se centra en el menor consumo de energía de los dispositivos, opciones de red más amplias y una integración más sencilla con los sistemas operativos existentes.
Conclusiones Clave del Informe
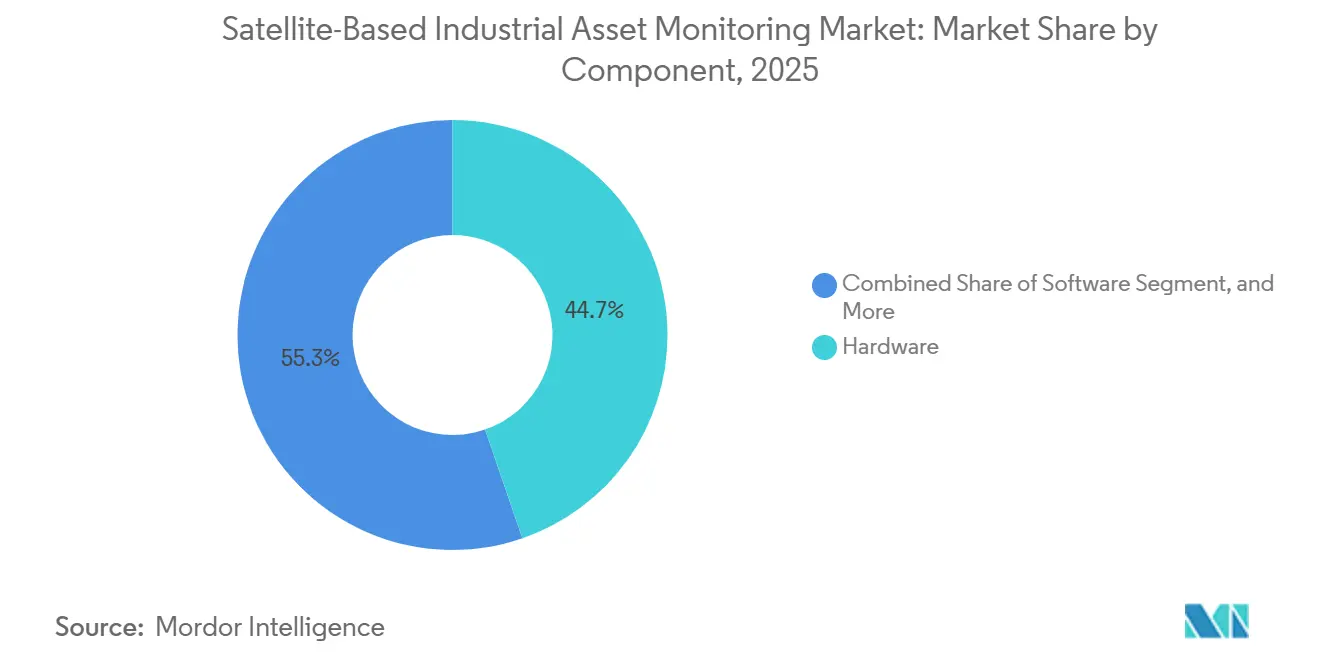
- Por componente, el hardware representó el 44,73% de los ingresos del mercado de monitoreo de activos industriales basado en satélites en 2025, mientras que se proyecta que el software se expanda a una CAGR del 13,94% hasta 2031.
- Por tipo de conectividad, LEO tuvo una participación de ingresos del 47,31% en 2025, mientras que se proyecta que la conectividad multi-órbita se expanda a una CAGR del 14,21% hasta 2031.
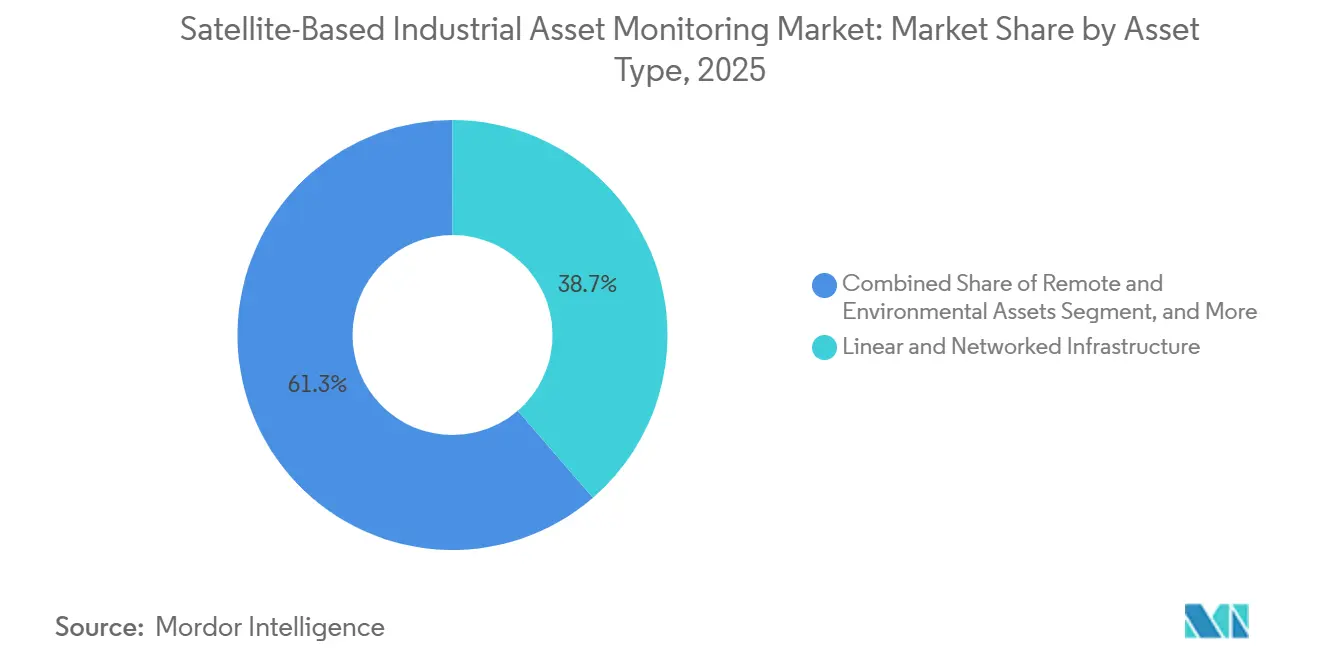
- Por tipo de activo, la infraestructura lineal y en red representó el 38,67% de los ingresos del mercado de monitoreo de activos industriales basado en satélites en 2025, mientras que se proyecta que los activos remotos y ambientales se expandan a una CAGR del 14,16% hasta 2031.
- Por industria de usuario final, el petróleo y gas representó el 25,83% de los ingresos del mercado de monitoreo de activos industriales basado en satélites en 2025, mientras que se proyecta que la minería y los metales se expandan a una CAGR del 14,27% hasta 2031.
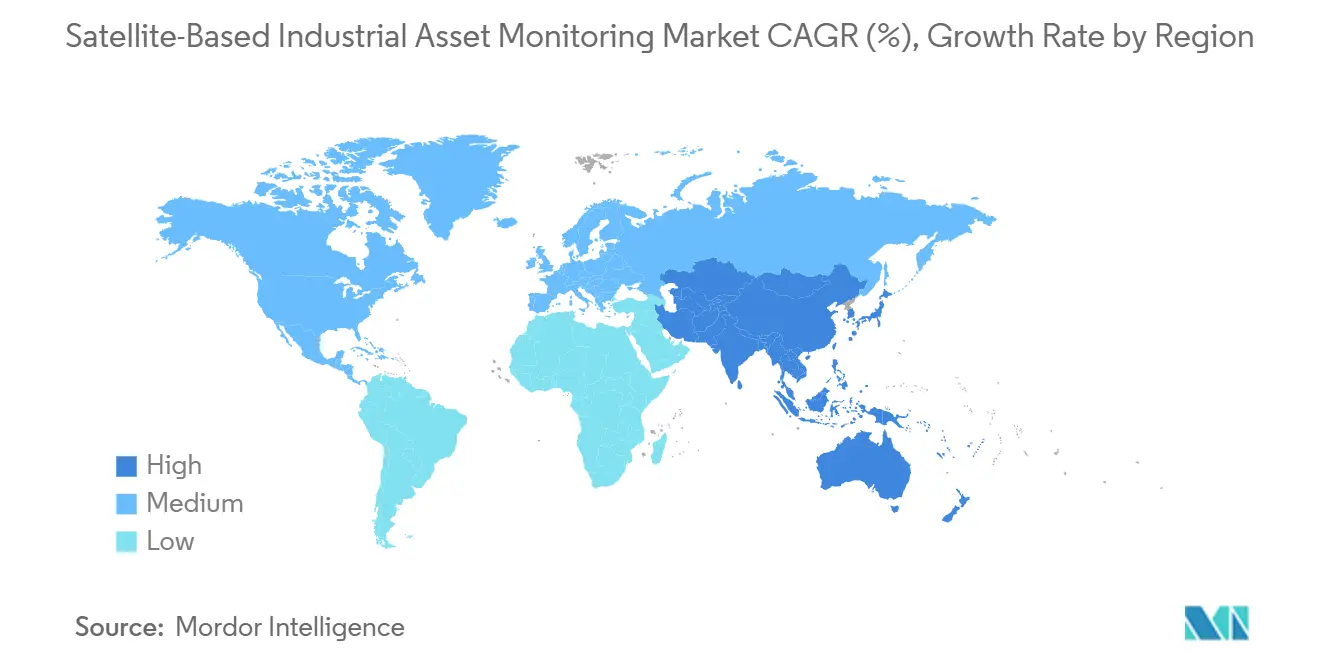
- Por geografía, América del Norte tuvo una participación de ingresos del 34,71% en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 14,33% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Monitoreo de Activos Industriales Basado en Satélites
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Operaciones Industriales Más Allá de la Cobertura de Redes Terrestres | +3.0% | Global, concentrado en Oriente Medio y África, América del Sur y corredores de extracción remota de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Proliferación de Dispositivos IoT Satelitales de Bajo Consumo | +2.5% | Global | Mediano plazo (2-4 años) |
| Adopción de Mantenimiento Predictivo para Activos Remotos y Críticos | +2.1% | Global, con concentración temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Regulatoria de Monitoreo Continuo de Infraestructura y Emisiones | +1.8% | América del Norte y Europa, con extensión a Oriente Medio y África y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de Conectividad Satelital con Redes No Terrestres 3GPP | +1.4% | Global | Mediano plazo (2-4 años) |
| Inteligencia Derivada de Satélites para Reducir los Costos de Inspección en Campo | +1.1% | Global, concentrado en operaciones remotas de América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Operaciones Industriales Más Allá de la Cobertura de Redes Terrestres
Los proyectos de GNL en zonas vírgenes en el norte de Mozambique y Papúa Nueva Guinea, la perforación en aguas profundas en el Atlántico Sur y los corredores de tuberías en Asia Central pueden requerir comunicaciones más allá de la cobertura terrestre. Estas ubicaciones a menudo carecen de las redes de repetidores celulares necesarias para el monitoreo convencional, pero su equipo aún debe enviar información operativa y de seguridad a los equipos centralizados. Los proyectos se están diseñando con conectividad satelital como capa primaria desde el inicio, en lugar de como una adaptación posterior a la construcción. Este enfoque sitúa el hardware de monitoreo dentro del gasto de capital en lugar de en presupuestos separados de tecnología operativa, lo que puede acortar los pasos de aprobación internos. Los operadores pueden establecer estándares de equipos comunes para futuras actualizaciones en sitios brownfield cercanos utilizando terminales IoT LEO robustecidos que toleran hasta 15 minutos de latencia a cambio de una cobertura amplia sin repetidores celulares por sitio. El mercado de monitoreo de activos industriales basado en satélites puede beneficiarse a medida que los proyectos remotos pasan de implementaciones individuales a arquitecturas de monitoreo estandarizadas.
Proliferación de Dispositivos IoT Satelitales de Bajo Consumo
El soporte de hardware para los estándares de redes no terrestres 3GPP está reduciendo el consumo de energía por punto de datos transmitido. Esto hace que los enlaces satelitales sean más competitivos con las redes de área amplia de bajo consumo terrestres a lo largo del ciclo de vida de un dispositivo, especialmente cuando los operadores necesitan que 1 dispositivo funcione tanto dentro como fuera de la cobertura celular. Nordic Semiconductor, Sateliot y Gatehouse Satcom validaron una conexión 3GPP NB-NTN a través de una constelación LEO utilizando el módem nRF9151 en octubre de 2025. Myriota presentó AssetHawk en febrero de 2026, combinando enrutamiento celular donde está disponible con conectividad satelital 5G NTN HyperPulse bajo 1 acuerdo de servicio.[1]Myriota, "Monitoreo de Campos Petroleros: Solución IoT Satelital de EDGE y Myriota," Myriota, myriota.com. El diseño reduce la necesidad de pilas satelitales propietarias separadas y puede simplificar la adquisición, el aprovisionamiento y la integración para los fabricantes de equipos. Los menores costos de los módulos pueden permitir a los operadores equipar flotas completas en lugar de reservar dispositivos satelitales para unidades aisladas.
Adopción de Mantenimiento Predictivo para Activos Remotos y Críticos
La conectividad satelital permanente puede tener un gran valor donde el tiempo de inactividad no planificado o el trabajo de inspección es costoso. Las plataformas offshore, los gasoductos submarinos, las cabezas de pozo remotas y los transformadores de alta tensión en corredores de red distantes se ajustan a este perfil operativo porque las visitas de campo pueden requerir transporte especializado y planificación anticipada. EDGE Instruments utilizó módulos de órbita directa de Myriota para el monitoreo de cabezas de pozo en Argentina, Colombia, Brasil y Bolivia, y los operadores reportaron una reducción del 40% en los tiempos de respuesta tras una detección más temprana de anomalías. El monitoreo HiberHilo en pozos remotos de Shell identificó presión inesperada en pozos inactivos y respaldó intervenciones planificadas en el pozo.[2]Hiber Global, "Cómo Hiber y Shell Están Transformando el Monitoreo Remoto de Pozos," Hiber Global, hiber.global. Estos usos extienden el monitoreo a condiciones que anteriormente eran demasiado costosas para inspeccionar con frecuencia, lo que permite a los equipos priorizar las visitas en función de las condiciones reportadas. El mercado de monitoreo de activos industriales basado en satélites obtiene demanda adicional cuando la telemetría remota se convierte en parte de la gestión de la salud de los activos en lugar de un servicio básico de localización.
Demanda Regulatoria de Monitoreo Continuo de Infraestructura y Emisiones
Los programas regulatorios están otorgando al monitoreo satelital un papel más formal en el cumplimiento operativo. El Reglamento de Metano de la UE ha estado en vigor desde agosto de 2024 y reconoce el monitoreo satelital como un método de verificación de Nivel 3 para la detección y reparación de fugas basada en mediciones.[3]Comisión Europea, "Emisiones de Metano," Comisión Europea, energy.ec.europa.eu. A partir de 2027, los importadores de gas fósil de la UE deberán demostrar una intensidad de metano inferior al 0,2% en las cadenas de suministro relevantes, extendiendo el monitoreo a los productores upstream que abastecen a Europa. La regulación de la PHMSA de abril de 2026 autorizó formalmente el uso de imágenes satelitales para las patrullas de servidumbre de paso de tuberías, ofreciendo a los operadores de tuberías una opción reconocida para las actividades de vigilancia. La AIE registró más de 5 millones de toneladas de metano provenientes de eventos de emisión muy grandes en operaciones de petróleo y gas detectados por satélites durante 2025. Estos requisitos respaldan una recopilación de datos, mantenimiento de registros y revisión más regulares en los activos regulados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Total de Propiedad para Implementaciones de Monitoreo Satelital Robustecido | -1.5% | Global, más agudo en América del Sur, África y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Presupuestos de Energía Limitados y Rendimiento de Datos en Sitios Industriales Remotos | -1.2% | Global, más agudo en sitios de extracción remota y monitoreo ambiental | Mediano plazo (2-4 años) |
| Integración Fragmentada con Sistemas SCADA, CMMS, ERP y GIS | -0.9% | Global, particularmente en mercados industriales maduros de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgos de Ciberseguridad y Soberanía de Datos en el Monitoreo de Infraestructura Crítica | -0.7% | Global, concentrado en industrias reguladas e implementaciones adyacentes al gobierno | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad para Implementaciones de Monitoreo Satelital Robustecido
Los costos del monitoreo satelital industrial incluyen hardware robustecido, tiempo de aire satelital plurianual, instalación remota, puesta en marcha y tarifas de plataforma de datos. El equipo para temperaturas extremas, vibración, humedad, seguridad funcional y entornos explosivos puede añadir requisitos de adquisición adicionales en entornos de petróleo y gas, productos químicos y minería. Para los activos de menor criticidad que solo producen telemetría periódica, los costos anuales por activo pueden superar el valor asignado al monitoreo continuo a los precios actuales de los terminales. Por lo tanto, el caso de negocio es más débil sin un requisito regulatorio, un beneficio claro de reducción de riesgos o una flota más grande sobre la cual se puedan compartir los costos de implementación. Se espera que los costos de hardware disminuyan cuando los chipsets de las versiones 3GPP Release 18 y Release 19 alcancen la producción en volumen después de 2027. Los operadores más pequeños aún pueden enfrentar límites de adopción porque no pueden distribuir los costos de implementación en grandes carteras de activos.
Presupuestos de Energía Limitados y Rendimiento de Datos en Sitios Industriales Remotos
Muchos sitios industriales remotos dependen de paneles solares, generadores termoeléctricos o baterías de litio primarias. Estos límites de energía restringen la frecuencia de transmisión, el muestreo de sensores y el tipo de datos que se pueden enviar desde una ubicación de campo. Las redes LEO de almacenamiento y reenvío conservan energía enviando paquetes cortos durante las ventanas de sobrevuelo del satélite, pero no están diseñadas para mover archivos grandes o flujos continuos de sensores. El enfoque intercambia visibilidad en tiempo real por menor consumo de energía y es adecuado para activos donde las muestras periódicas son suficientes. Los procesos de cambio rápido, incluida la producción activa de pozos y la conmutación de alta tensión, pueden perder valor cuando los datos llegan con retraso o cuando los enlaces de banda estrecha solo admiten cargas útiles de escala de kilobytes. Los sistemas híbridos de borde-satélite pueden enviar alertas de anomalías en lugar de datos sin procesar, pero añaden complejidad al sistema y costos iniciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Sostiene los Ingresos Mientras el Software Lidera las Perspectivas
El hardware representó el 44,73% de la participación del mercado de monitoreo de activos industriales basado en satélites en 2025. La demanda se centró en terminales satelitales robustecidos, módems IoT y conjuntos de antenas diseñados para temperaturas extremas, vibración, humedad y condiciones de instalación remota. Los módulos estándar de grado de consumo a menudo son inadecuados donde el equipo debe operar de manera confiable durante períodos prolongados sin soporte técnico local. Los servicios incluyen conectividad gestionada, aprovisionamiento de dispositivos, contratos de mantenimiento en campo, soporte de instalación y administración continua para operadores remotos. Estos acuerdos de servicio pueden reducir la carga técnica interna asociada con carteras de activos dispersos.
Se proyecta que el software se expanda a una CAGR del 13,94% de 2026 a 2031. Los operadores están pasando de la recopilación de telemetría sin procesar hacia aplicaciones que integran las lecturas de sensores dentro de modelos de salud de activos, rutinas de mantenimiento, optimización de la producción y flujos de trabajo operativos. La industria de monitoreo de activos industriales basado en satélites se beneficia cuando los usuarios pueden interpretar la información dentro de los procesos de negocio establecidos en lugar de tratar la conectividad como una adquisición aislada. Las aplicaciones de análisis pueden ayudar a los usuarios a distinguir las condiciones operativas normales de las lecturas que necesitan seguimiento. Los paquetes de software empresarial pueden incluir datos derivados de satélites como una característica operativa en lugar de un servicio separado. Esto puede ampliar el papel de los datos de monitoreo en la planificación del mantenimiento, el despacho de campo y las decisiones operativas.


Por Tipo de Conectividad: LEO Lidera el Uso Actual Mientras la Multi-Órbita Gana Impulso
La conectividad LEO tuvo el 47,31% de los ingresos en 2025 dentro del mercado de monitoreo de activos industriales basado en satélites. Las constelaciones IoT dedicadas respaldan el monitoreo periódico que requiere un uso eficiente de la energía, cargas útiles modestas y una cobertura amplia más allá de las redes celulares. Su modelo operativo de almacenamiento y reenvío es adecuado para equipos que pueden transmitir lecturas cortas durante las ventanas de sobrevuelo del satélite. Kinéis lanzó servicios comerciales el 1 de junio de 2025, tras completar su constelación de 25 satélites en marzo de 2025. El servicio apunta a la infraestructura industrial y el seguimiento ambiental con una latencia inferior a 15 minutos.
Los enlaces MEO y GEO sirven a aplicaciones que necesitan más ancho de banda o enlaces de datos continuos, incluidas plataformas offshore, instalaciones de procesamiento y flotas marítimas. Estos enlaces siguen siendo relevantes donde las comunicaciones persistentes importan más que la telemetría periódica de bajo consumo. Se proyecta que la conectividad multi-órbita se expanda a una CAGR del 14,21% de 2026 a 2031 a medida que los operadores buscan cobertura en más de 1 capa orbital. Deutsche Telekom lanzó el roaming IoT multi-órbita en 2026, combinando servicios LEO de Sateliot y OQ Technology con cobertura GEO de Skylo. Los estándares 3GPP NTN admiten acceso común de dispositivos a través de redes satelitales y terrestres. Este enfoque puede reducir la dependencia de 1 diseño de red para telemetría crítica y al mismo tiempo evitar cambios de hardware a nivel de dispositivo.
Por Tipo de Activo: Las Redes Lineales Lideran los Ingresos Mientras los Activos Ambientales se Expanden Más Rápido
La infraestructura lineal y en red capturó el 38,67% de los ingresos en 2025. Las tuberías, las líneas de transmisión de energía y los corredores ferroviarios se extienden a lo largo de distancias donde la cobertura terrestre es difícil y costosa de implementar. Los operadores deben observar grandes servidumbres de paso mientras lidian con las consecuencias de la intrusión de terceros, el daño al equipo y el fallo estructural no detectado. El tamaño del mercado de monitoreo de activos industriales basado en satélites para estos activos está respaldado por la necesidad de visualizar largos corredores desde una ubicación operativa central. La observación satelital también puede respaldar la planificación de inspecciones rutinarias donde el acceso terrestre es limitado.
Los activos industriales fijos y las instalaciones forman un nivel intermedio sustancial, que a menudo utiliza conexiones GEO o MEO en regiones con infraestructura de comunicaciones limitada. Estos incluyen plantas y sitios de procesamiento que necesitan enlaces confiables a los sistemas operativos. El equipo móvil, incluidos los camiones de acarreo, los vehículos mineros autónomos y los buques de apoyo offshore, añade otra categoría de demanda. Se proyecta que los activos remotos y ambientales se expandan a una CAGR del 14,16% de 2026 a 2031. Los mandatos ambientales y las redes gubernamentales de alerta temprana para incendios forestales y deformación de infraestructura respaldan esta demanda. El mercado de monitoreo de activos industriales basado en satélites es relevante donde los sensores distribuidos necesitan cobertura fuera de las áreas de servicio celular y donde las inspecciones de campo son difíciles de programar.
Por Industria de Usuario Final: Petróleo y Gas Lidera Mientras Minería y Metales Avanza Más Rápido
El petróleo y gas retuvo el 25,83% de los ingresos en 2025. El monitoreo de la integridad de los pozos, la vigilancia de tuberías, la supervisión de la producción y el cumplimiento de emisiones respaldan el gasto en áreas mal atendidas por las redes terrestres. Los pozos remotos y las secciones de tuberías requieren información que permita a los operadores identificar condiciones antes de enviar equipos de campo. La AIE informó que los satélites detectaron más de 5 millones de toneladas de metano provenientes de eventos de emisión muy grandes en operaciones de petróleo y gas durante 2025. Los programas de cumplimiento, incluidos OGMP 2.0, el Reglamento de Metano de la UE y el Subparte W de la EPA, refuerzan el enfoque operativo en los datos de emisiones.
La energía y los servicios públicos representan otro grupo de usuarios importantes en generación remota, instalaciones de energías renovables en el borde de la red y corredores de transmisión. El sector marítimo y de transporte marítimo, el transporte y la logística, la agricultura y la silvicultura, la construcción y la infraestructura, y el gobierno, la defensa y la seguridad pública también utilizan el monitoreo remoto para activos operativos dispersos. Se proyecta que la minería y los metales se expandan a una CAGR del 14,27% de 2026 a 2031 a medida que la actividad se extiende a áreas remotas para cobre, litio, níquel y oro. Fleet Space Technologies utilizó su plataforma ExoSphere con Rio Tinto, Barrick Gold, Gold Fields y Maaden en 5 continentes. Estas aplicaciones extienden el uso satelital desde el seguimiento de equipos hasta la inteligencia del subsuelo y respaldan las decisiones operativas en sitios sin infraestructura de comunicaciones terrestres.
Análisis Geográfico
América del Norte tuvo el 34,71% de la participación del mercado de monitoreo de activos industriales basado en satélites en 2025. Los operadores de tuberías de petróleo y gas de Estados Unidos y Canadá, respaldados por regulaciones federales, formaron una base importante de demanda regional. La PHMSA autorizó formalmente las imágenes satelitales para la patrulla de servidumbre de paso de tuberías en su regulación de abril de 2026, proporcionando a los operadores una opción de cumplimiento reconocida para corredores largos y de difícil acceso. Iridium completó las pruebas en el aire de Iridium NTN Direct en enero de 2026 y apuntó al servicio comercial para más adelante en 2026. La infraestructura establecida de SCADA y automatización puede respaldar la integración de datos satelitales con los sistemas de tecnología operativa existentes, en lugar de requerir que los operadores creen procesos de monitoreo completamente separados.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,33% de 2026 a 2031. Las operaciones mineras australianas, el trabajo de licencias de banda estrecha satelital de India y la capacidad IoT LEO de China respaldan la demanda regional en ubicaciones con grandes distancias entre los activos industriales y las redes terrestres. El monitoreo satelital se utiliza en las operaciones mineras australianas para monitorear las condiciones de las vías de acarreo, la deformación de las paredes de las minas y la integridad de las presas de relaves. Esto puede reemplazar los reconocimientos en helicóptero y proporcionar una observación más frecuente para los equipos de seguridad y operaciones. Los proveedores comerciales de IoT satelital de China sirven a operadores de carbón, tierras raras e industriales en áreas remotas, mientras que las directrices de seguridad minera respaldan prácticas de adquisición más consistentes en las operaciones regionales.
Europa está moldeada por las normas de metano que reconocen el monitoreo satelital como parte de las actividades de cumplimiento. A partir de 2027, los importadores de gas fósil de la UE deberán demostrar una intensidad de metano inferior al 0,2% en sus cadenas de suministro, extendiendo los requisitos de monitoreo a algunos productores que abastecen la demanda europea. Oriente Medio y África combinan la inversión del Golfo en infraestructura de petróleo, gas, agua y logística con la demanda de vigilancia minera remota y de tuberías en el África Subsahariana. Sateliot y Datakorum anunciaron conectividad 5G NB-IoT para infraestructura remota de petróleo, gas y agua en los Emiratos Árabes Unidos durante octubre de 2025, mientras que América del Sur está respaldada por el monitoreo de cabezas de pozo en Argentina, Colombia, Brasil y Bolivia, los distritos cupríferos en Chile y Perú, y la actividad de esquisto en la cuenca Vaca Muerta de Argentina.

Panorama Competitivo
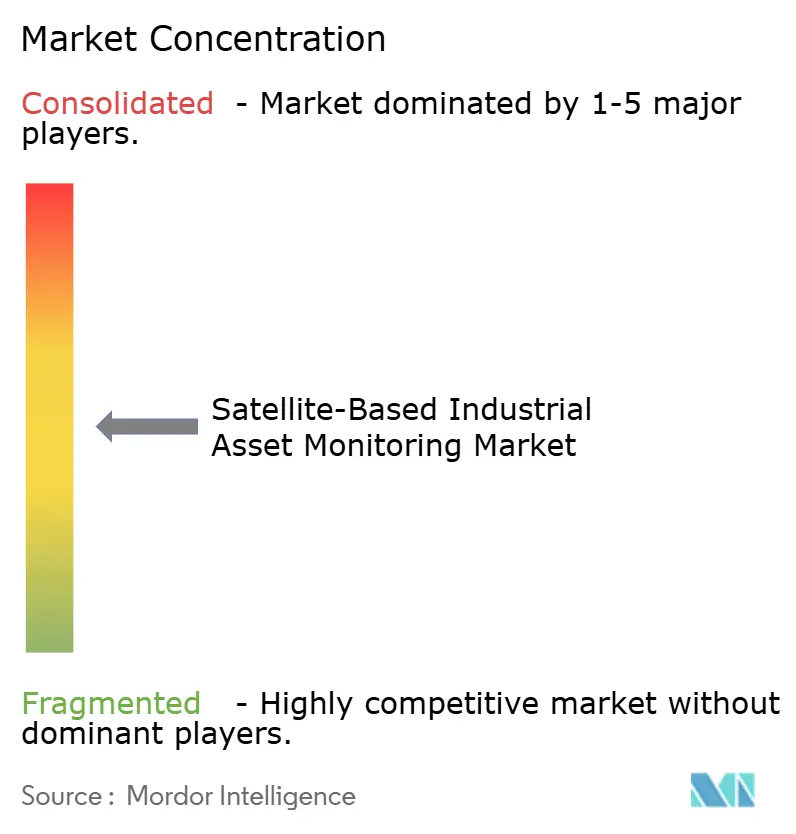
El mercado de monitoreo de activos industriales basado en satélites está moderadamente fragmentado entre operadores, especialistas en IoT y proveedores de análisis. Los operadores establecidos como Iridium Communications, Hughes Network Systems, SES y Eutelsat sirven a usos de alto ancho de banda y enlace continuo donde la transmisión persistente es importante. Estos incluyen operaciones de petróleo y gas offshore, instalaciones remotas y monitoreo marítimo. Los especialistas en IoT LEO, incluidos Kinéis, Myriota, Hiber, Astrocast y Kepler Communications, compiten en bajo consumo de energía, costo de dispositivos y amplia cobertura para telemetría periódica de baja tasa de datos. El mercado de monitoreo de activos industriales basado en satélites tiene grupos de proveedores distintos porque la telemetría periódica y los enlaces de datos continuos requieren diferentes redes, terminales y modelos operativos.
Los proveedores están poniendo más énfasis en el software de análisis, la compatibilidad con estándares y la capacidad de conectar diferentes formas de equipos industriales. Las interfaces 3GPP NTN pueden ampliar el acceso de los dispositivos más allá de los diseños de terminales propietarios y pueden reducir la necesidad de cambiar el hardware cuando un dispositivo se mueve entre redes. Iridium y SKYWAVE anunciaron una asociación en julio de 2026 para integrar Iridium Short Burst Data en los terminales de la plataforma IoT OGx para fabricantes de equipos pesados. El acuerdo combinado de satélite, celular y Wi-Fi respalda el monitoreo remoto, el mantenimiento predictivo y los diagnósticos para equipos que operan en condiciones de cobertura variables. Kinéis también lanzó comercialmente su servicio IoT LEO en junio de 2025 tras el despliegue de la constelación, aportando una opción adicional de propósito específico a los usuarios de infraestructura industrial y monitoreo ambiental.
El middleware que integra la telemetría satelital directamente en los sistemas SCADA, CMMS, ERP y GIS sigue siendo un área importante para el desarrollo de productos. Dicho software puede reducir el trabajo de integración personalizada y ayudar a los usuarios industriales a ver los datos satelitales junto con sus registros de activos, alertas y órdenes de trabajo existentes. Los clientes regulados también consideran los controles de seguridad y la soberanía de datos al seleccionar proveedores, lo que hace que la seguridad del segmento terrestre y el cumplimiento de estándares sean parte de la evaluación de proveedores junto con el rendimiento de la conectividad. El mercado de monitoreo de activos industriales basado en satélites, por lo tanto, no se define únicamente por la cobertura, y los proveedores deben demostrar que sus datos pueden utilizarse de manera confiable dentro de los procesos industriales existentes.
Líderes de la Industria de Monitoreo de Activos Industriales Basado en Satélites
Iridium Communications Inc.
ORBCOMM Inc.
Myriota Pty Ltd
Globalstar, Inc.
Astrocast SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Iridium Communications y SKYWAVE, una empresa de ORBCOMM, anunciaron una asociación para integrar Iridium Short Burst Data directamente en los terminales de la plataforma IoT OGx de SKYWAVE, proporcionando a los fabricantes de equipos originales de equipos pesados una solución integrada de satélite, celular y Wi-Fi para monitoreo remoto, mantenimiento predictivo y diagnósticos.
- Junio de 2026: Kinéis y Dryad Networks desplegaron una solución de detección temprana de incendios forestales y monitoreo ambiental utilizando nanosatélites de Kinéis y sensores Silvanet de Dryad durante la temporada de incendios forestales de Francia en 2026, proporcionando alertas ambientales varias veces al día en áreas sin cobertura terrestre.
- Febrero de 2026: Deutsche Telekom lanzó el primer servicio de roaming IoT multi-órbita del mundo, integrando conectividad LEO de Sateliot y OQ Technology con cobertura GEO de Skylo, permitiendo que los dispositivos 3GPP NB-IoT hagan roaming entre redes terrestres y satelitales sin cambios de hardware.
- Enero de 2026: Iridium Communications completó las pruebas en el aire de Iridium NTN Direct, incluida la transmisión de mensajes bidireccionales a través de su constelación LEO de 66 satélites bajo los estándares 3GPP Release 19 NB-IoT, con el servicio comercial previsto para el segundo semestre de 2026.


Alcance del Informe Global del Mercado de Monitoreo de Activos Industriales Basado en Satélites
El Mercado de Monitoreo de Activos Industriales Basado en Satélites se refiere a los servicios de observación terrestre y análisis geoespacial que utilizan datos satelitales ópticos, SAR (radar de apertura sintética), térmicos, hiperespectrales y de detección de metano para monitorear continuamente la condición, la actividad y el entorno de los activos industriales e infraestructuras.
El Informe del Mercado de Monitoreo de Activos Industriales Basado en Satélites está Segmentado por Componente (Hardware, Software y Servicios), Tipo de Conectividad (Conectividad Satelital LEO, Conectividad Satelital MEO, Conectividad Satelital GEO y Conectividad Satelital Multi-Órbita), Tipo de Activo (Activos Lineales, Industriales Fijos, Móviles y Remotos), Industria de Usuario Final (Petróleo y Gas, Energía y Servicios Públicos, Minería y Metales, Transporte y Logística, Marítimo y Transporte Marítimo, Agricultura y Silvicultura, Construcción e Infraestructura, y Gobierno, Defensa y Seguridad Pública), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Conectividad Satelital LEO |
| Conectividad Satelital MEO |
| Conectividad Satelital GEO |
| Conectividad Satelital Multi-Órbita |
| Infraestructura Lineal y en Red |
| Activos Industriales Fijos e Instalaciones |
| Equipos Móviles y Pesados |
| Activos Remotos y Ambientales |
| Petróleo y Gas |
| Energía y Servicios Públicos |
| Minería y Metales |
| Transporte y Logística |
| Marítimo y Transporte Marítimo |
| Agricultura y Silvicultura |
| Construcción e Infraestructura |
| Gobierno, Defensa y Seguridad Pública |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Servicios | |||
| Por Tipo de Conectividad | Conectividad Satelital LEO | ||
| Conectividad Satelital MEO | |||
| Conectividad Satelital GEO | |||
| Conectividad Satelital Multi-Órbita | |||
| Por Tipo de Activo | Infraestructura Lineal y en Red | ||
| Activos Industriales Fijos e Instalaciones | |||
| Equipos Móviles y Pesados | |||
| Activos Remotos y Ambientales | |||
| Por Industria de Usuario Final | Petróleo y Gas | ||
| Energía y Servicios Públicos | |||
| Minería y Metales | |||
| Transporte y Logística | |||
| Marítimo y Transporte Marítimo | |||
| Agricultura y Silvicultura | |||
| Construcción e Infraestructura | |||
| Gobierno, Defensa y Seguridad Pública | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de monitoreo de activos industriales basado en satélites?
El tamaño del mercado de monitoreo de activos industriales basado en satélites fue de 4,08 mil millones de USD en 2026 y se prevé que alcance los 7,77 mil millones de USD en 2031 a una CAGR del 13,75%. El mercado de monitoreo de activos industriales basado en satélites sirve a operadores que necesitan supervisión persistente fuera de las áreas de cobertura terrestre, especialmente para tuberías, instalaciones remotas y activos ambientales distribuidos donde las inspecciones físicas regulares pueden ser difíciles de organizar.
¿Qué componente lidera el gasto en monitoreo industrial remoto?
El hardware lideró con una participación de ingresos del 44,73% en 2025 porque las implementaciones industriales requieren terminales robustecidos, módems y conjuntos de antenas. El mercado de monitoreo de activos industriales basado en satélites continúa dependiendo de este equipo en sitios expuestos a condiciones ambientales exigentes, vibración, humedad y grandes distancias del soporte técnico. Las elecciones de equipos también afectan la planificación de la instalación, la gestión de la energía y la confiabilidad de la recopilación de datos en campo.
¿Por qué la conectividad multi-órbita está ganando atención?
Se proyecta que la conectividad multi-órbita se expanda a una CAGR del 14,21% hasta 2031 a medida que los operadores buscan resiliencia en capas orbitales para telemetría crítica. En el mercado de monitoreo de activos industriales basado en satélites, el acceso común de dispositivos puede ayudar a reducir la dependencia de 1 órbita o configuración de servicio y puede mantener las comunicaciones a medida que las condiciones de cobertura cambian a lo largo de la vida operativa del equipo industrial. El mercado de monitoreo de activos industriales basado en satélites puede aprovechar esta flexibilidad cuando ninguna constelación única cumple con todos los requisitos.
¿Qué aplicación de usuario final se está expandiendo más rápido?
Se proyecta que la minería y los metales se expandan a una CAGR del 14,27% hasta 2031 a medida que las operaciones se extienden a áreas remotas para cobre, litio, níquel y oro. El mercado de monitoreo de activos industriales basado en satélites respalda el seguimiento de equipos y la inteligencia del subsuelo en estas áreas operativas dispersas donde la infraestructura de comunicaciones terrestres es limitada o no está disponible. Para el mercado de monitoreo de activos industriales basado en satélites, el monitoreo también puede respaldar una planificación más segura en grandes sitios mineros con terreno difícil.
¿Qué limita la adopción de sistemas de monitoreo satelital?
El equipo robustecido, el tiempo de aire, la instalación remota, la energía limitada, el rendimiento de datos y la integración con sistemas heredados pueden aumentar los costos y la complejidad de la implementación. Los participantes más pequeños en el mercado de monitoreo de activos industriales basado en satélites pueden encontrar difícil distribuir estos costos en una gran base de activos mientras cumplen con los requisitos de seguridad y operativos, particularmente cuando las ubicaciones individuales solo requieren lecturas intermitentes.
¿Qué región está avanzando más rápido en el monitoreo de activos basado en satélites?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,33% hasta 2031, respaldada por la minería remota, la actividad de licencias satelitales y la capacidad IoT LEO. El mercado de monitoreo de activos industriales basado en satélites tiene aplicaciones regionales en seguridad minera, observación de infraestructura y comunicaciones industriales remotas en ubicaciones con cobertura celular limitada, incluidas áreas donde los operadores deben monitorear vías de acarreo, presas de relaves, equipos remotos e infraestructura fija a lo largo de grandes distancias. La demanda regional también refleja la necesidad de proporcionar información regular a los equipos operativos sin depender del desarrollo de redes locales.
Última actualización de la página el:



