
Tamaño y Participación del Mercado de Snacks Tradicionales de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
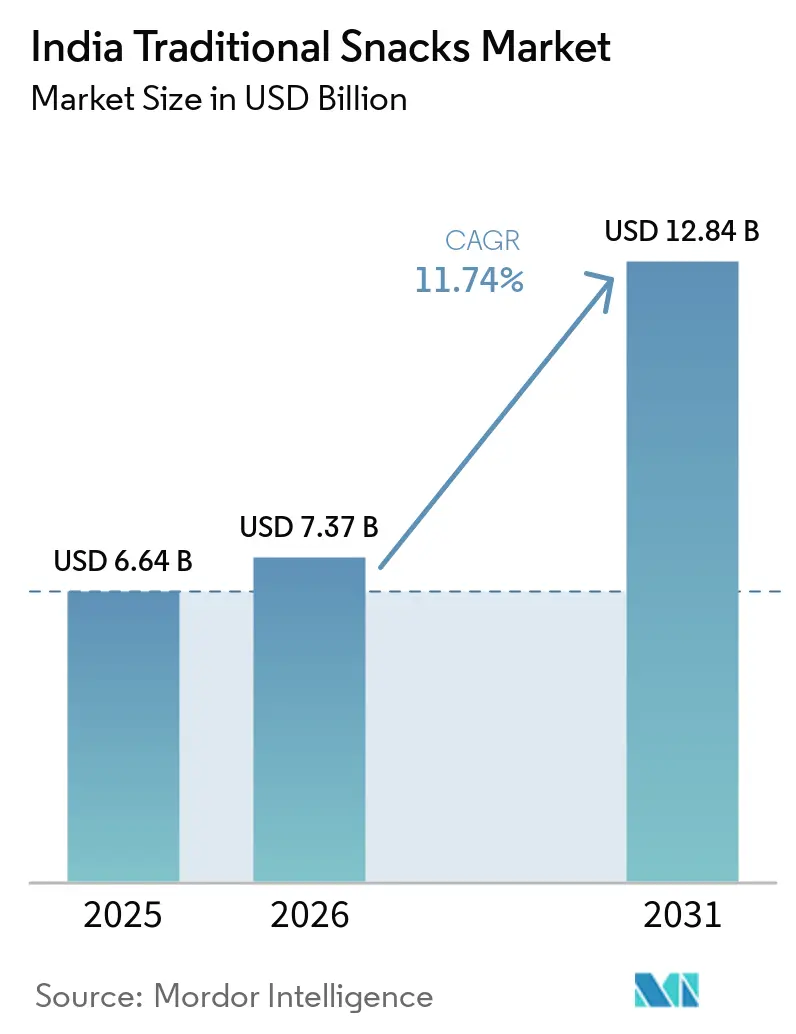
| Tamaño del mercado en el año base (2025) | 6.64 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.84 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.74 % |
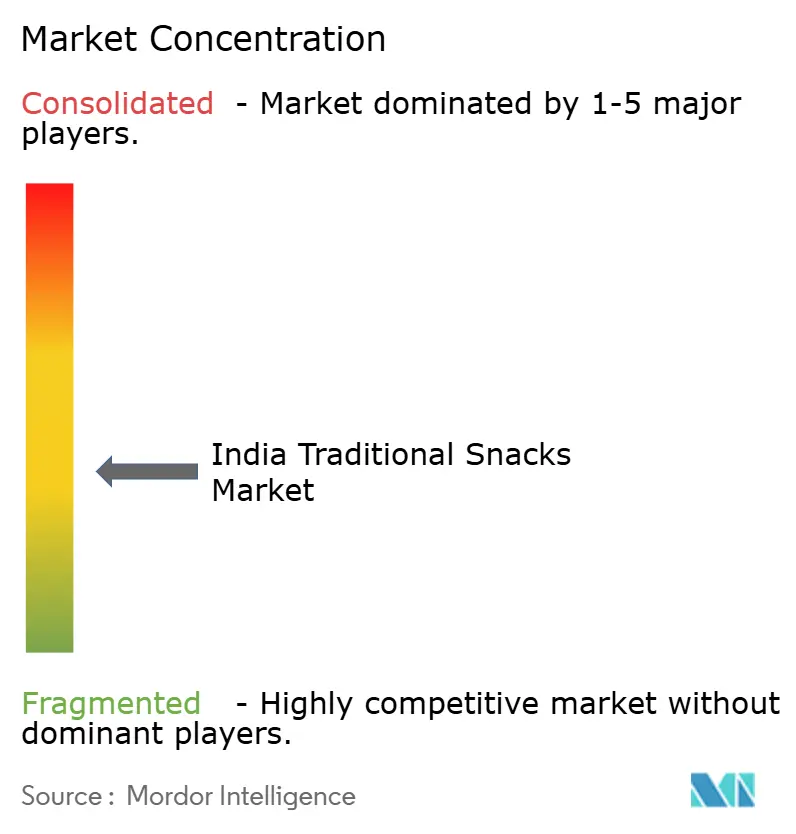
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Snacks Tradicionales de India por Mordor Intelligence
Se espera que el tamaño del mercado de snacks tradicionales de India crezca de 6,64 mil millones de USD en 2025 a 7,37 mil millones de USD en 2026, y se prevé que alcance los 12,84 mil millones de USD en 2031 a una CAGR del 11,74% durante 2026-2031. El crecimiento del mercado está impulsado por el cambio continuo de snacks sueltos y sin marca hacia productos envasados higiénicamente, respaldado por la expansión del comercio organizado y los canales de comercio rápido. A pesar de la creciente presencia de fabricantes de marcas reconocidas, el mercado sigue siendo fragmentado, con actores regionales y locales que mantienen una sólida posición en los estados a través de ofertas de productos localizadas y una lealtad del consumidor consolidada. La creciente preferencia de los consumidores por formulaciones más saludables, incluidas las variantes a base de mijo y con bajo contenido de aceite, está fomentando la innovación de productos, mientras que la volatilidad en los precios de las materias primas y la competencia del sector no organizado continúan influyendo en las estrategias de precios y la rentabilidad en toda la industria.
Conclusiones Clave del Informe
- Por tipo de producto, bhujia/sev tuvo la mayor participación en 2025 del mercado de snacks tradicionales de India con un 29,84%, mientras que se prevé que los copos de arroz/mezclas de cereales registren la CAGR más alta del 12,74% durante 2026-2031.
- Por base de ingredientes, los productos a base de legumbres lideraron el mercado de snacks tradicionales de India con una participación del 34,68% en 2025, mientras que se prevé que los productos a base de mijo crezcan a una CAGR del 13,00% durante 2026-2031.
- Por tipo de envase, las bolsas representaron una participación del 46,23% en 2025, mientras que se prevé que los packs individuales se expandan a una CAGR del 12,13% durante 2026-2031 en entornos minoristas urbanos y de ciudades más pequeñas.
- Por canal de distribución, las tiendas de conveniencia representaron la mayor participación en 2025 con un 42,34%, mientras que se prevé que las tiendas minoristas en línea crezcan a una CAGR del 13,08% durante 2026-2031, impulsadas por la demanda de ciudades metropolitanas y de nivel II.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Snacks Tradicionales de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de namkeen envasado higiénico y de marca | +2.2% | A nivel nacional; más fuerte en el norte y oeste de India | Corto plazo (≤ 2 años) |
| El comercio rápido y la compra de comestibles en línea amplían el acceso a los snacks tradicionales | +1.5% | Ciudades metropolitanas y de nivel 1, en expansión hacia el nivel 2 | Mediano plazo (2–4 años) |
| Expansión del comercio moderno en ciudades de nivel II y nivel III | +1.3% | Ciudades de nivel 2 y nivel 3, a nivel nacional | Mediano plazo (2–4 años) |
| Creciente demanda de snacks tradicionales con etiqueta limpia, bajo contenido de aceite y a base de mijo | +1.5% | A nivel nacional; liderado por áreas metropolitanas urbanas y ciudades de nivel 1 | Largo plazo (≥ 4 años) |
| Creciente preferencia por sabores regionales y auténticamente indios | +1.0% | A nivel nacional; zonas regionales en el norte, sur y oeste | Mediano plazo (2–4 años) |
| Premiumización de los snacks tradicionales indios a través de ofertas de valor agregado | +1.3% | Ciudades metropolitanas y de nivel 1, en expansión hacia el nivel 2 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Namkeen Envasado Higiénico y de Marca
La creciente preferencia de los consumidores por el namkeen envasado higiénico y de marca está impulsando el mercado de snacks tradicionales de India, ya que la seguridad alimentaria, la calidad del producto y el sabor consistente se convierten en consideraciones de compra cada vez más importantes. Los consumidores están cambiando gradualmente de snacks sueltos y sin marca a alternativas envasadas que ofrecen fabricación estandarizada, etiquetado claro de ingredientes y mayor vida útil. Esto se ve respaldado además por la expansión del comercio organizado y los canales de comercio electrónico, que han mejorado la disponibilidad y visibilidad de los snacks tradicionales de marca en los mercados urbanos y semiurbanos. En respuesta, los fabricantes están ampliando sus carteras de namkeen envasado con una mayor variedad de sabores regionales, tamaños de envase convenientes y ofertas premium para satisfacer las preferencias cambiantes de los consumidores.
El Comercio Rápido y la Compra de Comestibles en Línea Amplían el Acceso a los Snacks Tradicionales
La rápida expansión de las plataformas de comercio rápido y compra de comestibles en línea está mejorando el acceso de los consumidores a los snacks tradicionales al aumentar la disponibilidad de namkeen envasado en ciudades metropolitanas y más pequeñas. Según la India Brand Equity Foundation (IBEF), India contaba con entre 280 y 300 millones de compradores en línea en 2025, lo que la convierte en el segundo mercado minorista electrónico más grande del mundo[1]. Las ciudades de nivel III registraron un crecimiento interanual del 21% durante las ventas de verano de 2025 y contribuyeron con el 38% del volumen total de pedidos de comercio electrónico, lo que refleja la creciente adopción de las compras en línea más allá de los principales centros urbanos[2]. Además, el 30% de los compradores en línea de India provienen de zonas rurales, mientras que el 45% son mujeres, lo que indica el alcance demográfico cada vez más amplio del comercio digital[3]. La continua expansión de los canales minoristas en línea está permitiendo a los fabricantes de snacks tradicionales de marca fortalecer la disponibilidad de sus productos y llegar a una base de consumidores más amplia en todo el país.
Expansión del Comercio Moderno en Ciudades de Nivel II y Nivel III
La expansión de los formatos de comercio moderno en ciudades de nivel II y nivel III está impulsando el mercado de snacks tradicionales de India al mejorar la disponibilidad y visibilidad de los productos envasados de marca. La creciente presencia de supermercados, hipermercados y establecimientos minoristas organizados está permitiendo a los fabricantes expandirse más allá de los mercados metropolitanos y llegar a una base de consumidores más amplia con ofertas de productos estandarizadas. Los canales minoristas modernos también ofrecen mayor espacio en estantes para los snacks tradicionales regionales y premium, fomentando la diferenciación de productos y el reconocimiento de marca. A medida que la penetración del comercio organizado aumenta en las ciudades más pequeñas, los fabricantes de snacks tradicionales están fortaleciendo sus redes de distribución e introduciendo carteras de productos localizadas para atender las preferencias regionales de los consumidores.
Creciente Demanda de Snacks Tradicionales con Etiqueta Limpia, Bajo Contenido de Aceite y a Base de Mijo
La creciente conciencia de los consumidores sobre la salud y la nutrición está impulsando la demanda de snacks tradicionales con etiqueta limpia, bajo contenido de aceite y a base de mijo en toda India. Los consumidores buscan cada vez más productos elaborados con ingredientes conocidos, niveles más bajos de aceite y aditivos artificiales, y granos percibidos como de mayor valor nutricional. En respuesta, los fabricantes están ampliando sus carteras con variantes horneadas, tostadas y a base de mijo, al tiempo que reformulan los productos existentes para alinearse con las preferencias dietéticas en evolución. Este cambio está apoyando la innovación de productos y permitiendo a las empresas atender a los consumidores preocupados por la salud sin alterar significativamente el sabor y el atractivo tradicional de los snacks indios. La disponibilidad de estas variantes tanto en canales envasados como en el comercio moderno también está mejorando el acceso de los consumidores. Los fabricantes destacan cada vez más la composición de ingredientes y los métodos de preparación para diferenciar las ofertas de snacks más saludables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta volatilidad en los precios de las materias primas | -1.5% | A nivel nacional; más aguda para los fabricantes dependientes del aceite de palma | Corto plazo (≤ 2 años) |
| Preocupaciones de salud relacionadas con el consumo de sal, aceite y alimentos fritos | -1.0% | Áreas metropolitanas urbanas y ciudades de nivel 1 | Largo plazo (≥ 4 años) |
| Intensa competencia de fabricantes locales de snacks no organizados | -1.8% | Ciudades de nivel 2, nivel 3 e India rural | Mediano plazo (2–4 años) |
| La sensibilidad al precio limita la premiumización de los snacks tradicionales | -1.2% | Mercados semiurbanos y rurales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Volatilidad en los Precios de las Materias Primas
La volatilidad en los precios de las principales materias primas, incluidos los aceites comestibles, las legumbres, las papas, las especias y los materiales de envasado, está frenando el crecimiento del mercado de snacks tradicionales de India. Las fluctuaciones en los costos de los insumos aumentan los gastos de producción y dificultan que los fabricantes mantengan precios consistentes, particularmente en los segmentos de productos orientados al valor. Los productores pequeños y regionales son especialmente vulnerables a los aumentos repentinos de costos debido a su limitada escala de adquisición y menor poder de negociación. Como resultado, los fabricantes a menudo enfrentan presión sobre los márgenes de ganancia o deben implementar revisiones de precios y ajustar los tamaños de los envases de productos, lo que puede afectar la demanda de los consumidores en mercados sensibles al precio.
Preocupaciones de Salud Relacionadas con el Consumo de Sal, Aceite y Alimentos Fritos
La creciente conciencia de los consumidores sobre los riesgos para la salud asociados con el alto consumo de sal, aceite y alimentos fritos está frenando el mercado de snacks tradicionales de India. La creciente preferencia por hábitos alimenticios más saludables está alentando a los consumidores a moderar su consumo de snacks fritos convencionales o a cambiar a alternativas horneadas, tostadas y con menor contenido de grasa. Este cambio está impulsando a los fabricantes a reformular los productos con contenido reducido de sodio y aceite, al tiempo que amplían sus ofertas de productos más saludables. Sin embargo, equilibrar los perfiles nutricionales mejorados con el sabor y la textura tradicionales que esperan los consumidores sigue siendo un desafío clave para los fabricantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Bhujia/Sev Ancla la Participación, las Mezclas de Cereales Redefinen la Frontera
Bhujia/sev representó la mayor participación del mercado de snacks tradicionales de India, con el 29,84% del mercado en 2025. La posición del segmento está respaldada por su amplio consumo en los hogares, su fuerte herencia regional y su disponibilidad en una amplia gama de sabores y tamaños de envase. Su versatilidad como snack independiente y como acompañamiento de platos tradicionales ha contribuido a una demanda constante tanto en los mercados urbanos como rurales. La creciente disponibilidad de bhujia envasado de marca a través del comercio organizado y los canales en línea ha fortalecido aún más la posición del segmento en el mercado.
Se proyecta que los copos de arroz/mezclas de cereales registren la CAGR más rápida del 12,74% durante 2026–2031. El crecimiento está impulsado por la creciente preferencia de los consumidores por opciones de snacks más ligeras y percibidas como más saludables, junto con la creciente demanda de formulaciones con etiqueta limpia y a base de mijo. Los fabricantes están ampliando sus carteras con snacks tradicionales innovadores a base de cereales para satisfacer las preferencias dietéticas en evolución. Se espera que la creciente presencia de estos productos en supermercados, hipermercados y plataformas de compra de comestibles en línea apoye aún más el crecimiento del segmento durante el período de pronóstico.
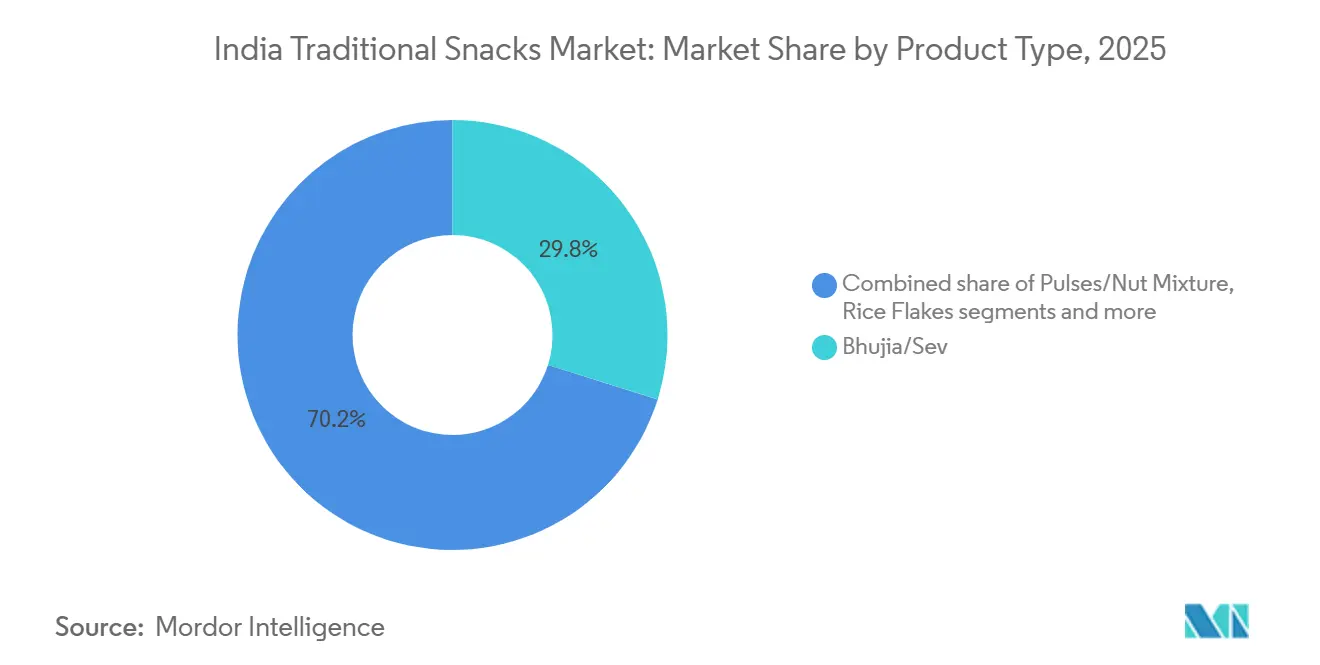
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Base de Ingredientes: Pivote de Valor Liderado por Legumbres hacia el Mijo
Los ingredientes a base de legumbres representaron la mayor participación del mercado de snacks tradicionales de India, con un 34,68% en 2025. El dominio de este segmento está impulsado por el uso generalizado de harina de garbanzo, lentejas y otros ingredientes a base de legumbres en snacks tradicionales populares como bhujia, sev, mezclas y farsan. Su versatilidad, sabor familiar y adecuación para una amplia gama de recetas regionales han respaldado una demanda sostenida. Además, el suministro doméstico establecido de legumbres ha permitido a los fabricantes mantener una cartera diversa de snacks tradicionales a base de legumbres en diferentes rangos de precios.
Se proyecta que los ingredientes a base de mijo registren la CAGR más rápida del 13,00% durante 2026–2031. El crecimiento está respaldado por la creciente preferencia de los consumidores por opciones de snacks nutritivas y con etiqueta limpia, junto con la creciente innovación de productos en formulaciones a base de mijo. Los fabricantes están ampliando sus ofertas para satisfacer la creciente demanda de snacks tradicionales más saludables, al tiempo que se benefician de la mejora en la disponibilidad de mijo en India. Se espera que el continuo apoyo gubernamental al cultivo y la promoción del mijo fomente una adopción más amplia de ingredientes a base de mijo en el mercado de snacks tradicionales.
Por Tipo de Envase: Las Bolsas Dominan la Economía de Valor, los Formatos Individuales Lideran el Crecimiento
Las bolsas representaron la mayor participación del mercado de snacks tradicionales de India, con un 46,23% en 2025. Este dominio se atribuye a su rentabilidad, diseño ligero y capacidad para preservar la frescura del producto al tiempo que facilitan un almacenamiento y transporte convenientes. Las bolsas se utilizan ampliamente tanto en snacks tradicionales premium como de precio accesible y están disponibles en una amplia gama de tamaños de envase para satisfacer las diversas necesidades de los consumidores. Su fuerte presencia en supermercados, tiendas de conveniencia y canales minoristas en línea ha reforzado aún más su posición en el mercado.
Se proyecta que los packs individuales registren la CAGR más rápida del 12,13% durante 2026–2031. El crecimiento está impulsado por la creciente demanda de opciones de snacks asequibles y para llevar entre los consumidores urbanos y la creciente popularidad de las compras por impulso a través de tiendas de conveniencia y plataformas de comercio rápido. Los fabricantes están ampliando sus carteras con tamaños de envase más pequeños para mejorar la accesibilidad y fomentar las compras de prueba en diferentes segmentos de consumidores. Se espera que el continuo crecimiento del comercio organizado y los canales de compra de comestibles en línea apoye aún más la demanda de formatos de envase individual durante el período de pronóstico.
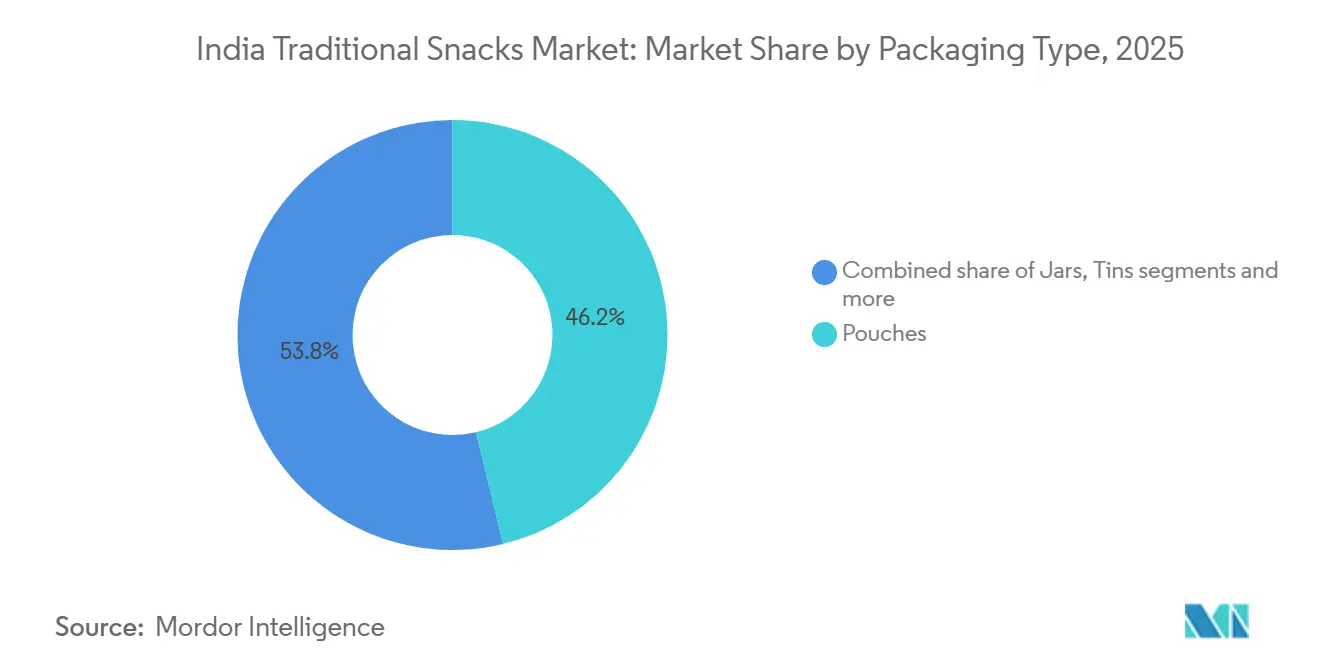
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Las Tiendas de Conveniencia Impulsan el Valor, el Comercio Minorista en Línea Redefine el Descubrimiento
Las tiendas de conveniencia representaron la mayor participación del mercado de snacks tradicionales de India, con un 42,34% en 2025. El dominio de este segmento está impulsado por la extensa presencia de tiendas kirana y minoristas de barrio, que brindan a los consumidores fácil acceso a los snacks tradicionales en los mercados urbanos y rurales. Su proximidad, las sólidas relaciones con los clientes y la capacidad de atender compras frecuentes de bajo valor los convierten en el canal minorista preferido para el namkeen envasado y otros snacks tradicionales. Las amplias redes de distribución de los fabricantes de marca a través de estos establecimientos respaldan aún más la posición dominante del segmento.
Se proyecta que las tiendas minoristas en línea registren la CAGR más rápida del 13,08% durante 2026–2031. El crecimiento está respaldado por la rápida expansión de las plataformas de comercio electrónico y comercio rápido, la creciente penetración de teléfonos inteligentes e internet, y la creciente preferencia de los consumidores por la entrega a domicilio. Los canales en línea ofrecen una mayor variedad de snacks tradicionales regionales y premium, al tiempo que permiten a los fabricantes llegar a los consumidores más allá de sus redes de distribución convencionales. Se espera que las continuas mejoras en la infraestructura de comercio digital y la logística aceleren aún más el crecimiento del comercio minorista en línea durante el período de pronóstico.
Panorama Competitivo
El mercado de snacks tradicionales de India está moderadamente fragmentado y cuenta con grandes marcas nacionales junto con numerosos fabricantes regionales y locales que atienden las diversas preferencias de los consumidores en todo el país. Haldiram Snacks Pvt. Ltd., Bikaji Foods International Ltd., Balaji Wafers & Namkeens, Gopal Snacks Limited y Prataap Snacks Limited se encuentran entre los actores clave, compitiendo a través de extensas redes de distribución, amplias carteras de productos e innovación continua de productos. Los fabricantes regionales mantienen una fuerte presencia al ofrecer sabores localizados y aprovechar la distribución establecida a través de los canales minoristas tradicionales.
Las empresas líderes están fortaleciendo sus posiciones en el mercado mediante la expansión de capacidad, la diversificación de carteras, la innovación en envases y una distribución más amplia a través del comercio moderno y los canales de comercio digital. Están introduciendo cada vez más variantes de productos más saludables, ofertas premium y snacks tradicionales específicos de cada región para satisfacer las preferencias cambiantes de los consumidores. Las inversiones estratégicas, las asociaciones y las mejoras en la fabricación están permitiendo a los actores establecidos mejorar la eficiencia operativa y ampliar su presencia en los mercados nacionales y de exportación.
El panorama competitivo continúa evolucionando con la creciente participación de fabricantes regionales y marcas emergentes de snacks envasados. Las empresas más pequeñas se diferencian a través de recetas regionales auténticas, posicionamiento premium y ofertas de productos con etiqueta limpia, al tiempo que amplían su presencia a través del comercio electrónico y el comercio organizado. A medida que la demanda de los consumidores de snacks tradicionales de marca continúa creciendo, se espera que la competencia se intensifique, con actores tanto establecidos como emergentes enfocados en la innovación, la expansión de la distribución y la calidad del producto para fortalecer sus posiciones en el mercado.
Líderes de la Industria de Snacks Tradicionales de India
-
Haldiram Snacks Pvt. Ltd.
-
Bikaji Foods International Ltd.
-
Balaji Wafers & Namkeens
-
Gopal Snacks Limited
-
Prataap Snacks Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: La Comisión de Competencia de India (CCI) aprobó la propuesta de adquisición de una participación en Haldiram Snacks Food Pvt. Ltd. por parte de L. Catterton India Fund, apoyando la estrategia de crecimiento a largo plazo de la empresa y fortaleciendo su posición en el mercado organizado de snacks tradicionales envasados de India.
- Octubre de 2025: Haldiram Snacks Pvt. Ltd., Balaji Wafers y Bikaji Foods International Ltd. ampliaron sus ofertas de productos festivos y carteras de snacks envasados premium antes de la temporada de Diwali 2025, respondiendo a la creciente demanda de los consumidores de snacks tradicionales más saludables, premium y orientados a regalos, al tiempo que intensificaron la competencia en el mercado organizado de snacks de India.
- Julio de 2025: Bikaji Foods International Ltd. estableció una empresa conjunta 50:50 con el Grupo Chaudhary de Nepal (CG Foods Nepal) para fabricar, comercializar y distribuir la cartera de snacks de Bikaji en Nepal, apoyando la estrategia de expansión internacional de la empresa y fortaleciendo su presencia en el mercado de snacks envasados del sur de Asia.


Alcance del Informe del Mercado de Snacks Tradicionales de India
El mercado de snacks tradicionales de India comprende snacks salados tradicionales envasados ampliamente consumidos en todo el país para el consumo diario, ocasiones festivas y reuniones sociales. El mercado está segmentado por tipo de producto en bhujia/sev, mezcla de legumbres/frutos secos, copos de arroz/mezclas de cereales, snacks fritos y otros. Según la base de ingredientes, el mercado se categoriza en base de legumbres, base de papa, base de arroz, base de harina fina de trigo, base de mijo y otras bases de ingredientes. Por tipo de envase, el mercado está segmentado en bolsas, frascos, latas, multipacks y packs individuales. Según el canal de distribución, el mercado se categoriza en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado en términos de valor (miles de millones de USD).
| Bhujia/Sev |
| Mezcla de Legumbres/Frutos Secos |
| Copos de Arroz/Mezclas de Cereales |
| Snacks Fritos |
| Otros |
| Base de Legumbres |
| Base de Papa |
| Base de Arroz |
| Base de Harina Fina de Trigo |
| Base de Mijo |
| Otras Bases de Ingredientes |
| Bolsas |
| Frascos |
| Latas |
| Multipacks |
| Packs Individuales |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Por Tipo de Producto | Bhujia/Sev |
| Mezcla de Legumbres/Frutos Secos | |
| Copos de Arroz/Mezclas de Cereales | |
| Snacks Fritos | |
| Otros | |
| Por Base de Ingredientes | Base de Legumbres |
| Base de Papa | |
| Base de Arroz | |
| Base de Harina Fina de Trigo | |
| Base de Mijo | |
| Otras Bases de Ingredientes | |
| Por Tipo de Envase | Bolsas |
| Frascos | |
| Latas | |
| Multipacks | |
| Packs Individuales | |
| Por Canal de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los snacks tradicionales de India en 2031?
Se prevé que el mercado alcance los 12,84 mil millones de USD en 2031, creciendo a una CAGR del 11,74% de 2026 a 2031.
¿Qué tipo de producto tuvo la mayor participación en 2025?
Bhujia/Sev fue el tipo de producto más grande, con una participación en valor del 29,84% en 2025.
¿Qué categoría de ingredientes se espera que crezca más rápido hasta 2031?
Se prevé que los productos a base de mijo crezcan a una CAGR del 13,00% durante 2026-2031, respaldados por la demanda orientada a la salud y la disponibilidad doméstica de mijo.
¿Qué formato de envase lidera las ventas de snacks tradicionales?
Las bolsas tuvieron una participación del 46,23% en 2025 porque sirven a los formatos de bajo precio y compra frecuente comunes en el comercio minorista de barrio.


 Sus datos están seguros y nunca se venden ni se comparten.

