
インド伝統的スナック市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
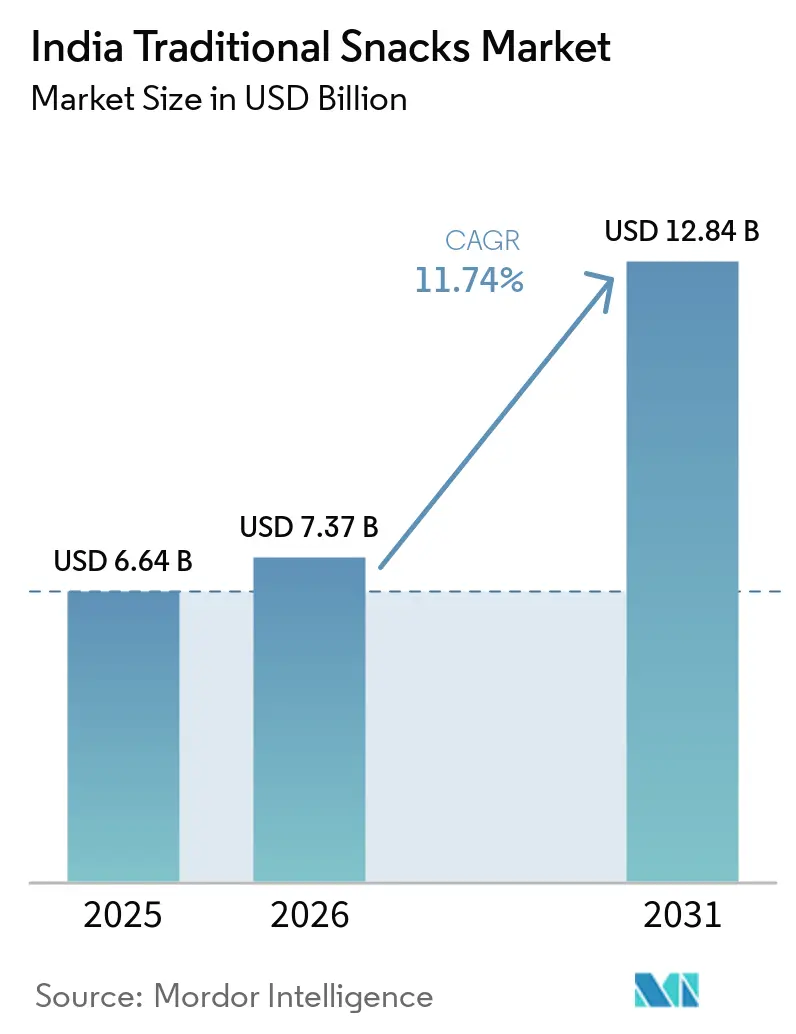
| 基準年の市場規模 (2025) | 6.64 十億米ドル |
| 市場規模 (2026) | 7.37 十億米ドル |
| 市場規模 (2031) | 12.84 十億米ドル |
| 成長率 (2026 - 2031) | 11.74 % |
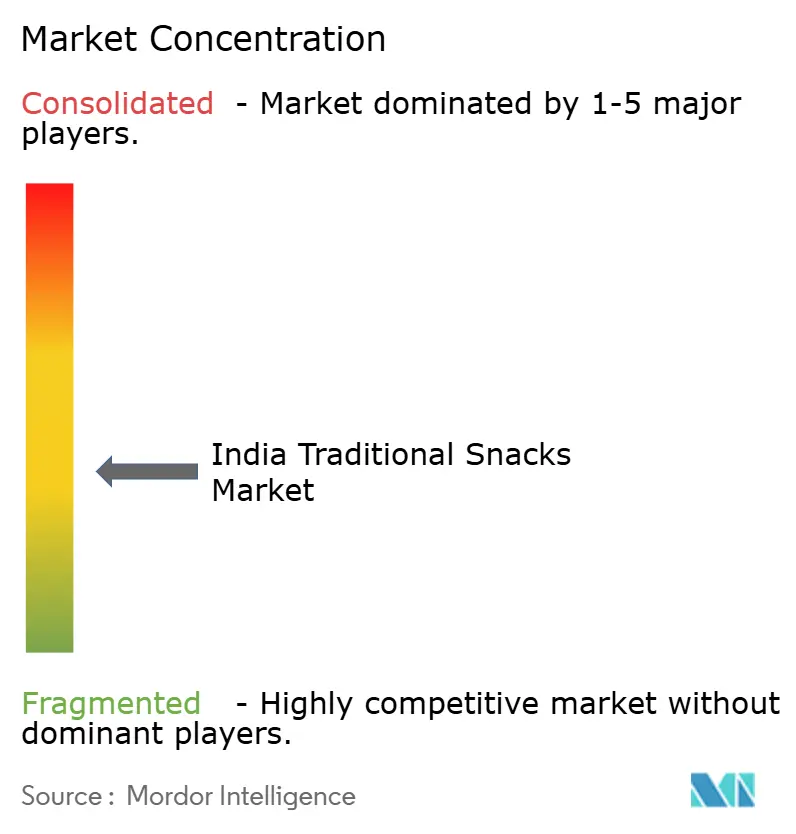
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド伝統的スナック市場分析
インド伝統的スナック市場規模は、2025年の64.64億米ドルから2026年には73.7億米ドルに成長し、2026年から2031年にかけてCAGR 11.74%で2031年までに128.4億米ドルに達すると予測されています。市場の成長は、衛生的に包装された製品への移行という継続的なトレンドによって牽引されており、組織化された小売チャネルおよびクイックコマースチャネルの拡大がこれを後押ししています。ブランド製造業者の存在感が高まる一方で、市場は依然として断片化しており、地域・ローカルプレーヤーが地域特化型の製品提供と確立された消費者ロイヤルティを通じて各州で強固な地位を維しています。ミレット(雑穀)ベースや低油分バリアントを含む健康志向の処方に対する消費者の需要が高まり、製品イノベーションが促進されている一方、原材料価格の変動性と非組織化セクターとの競争が、業界全体の価格戦略と収益性に影響を与え続けています。
レポートの主要ポイント
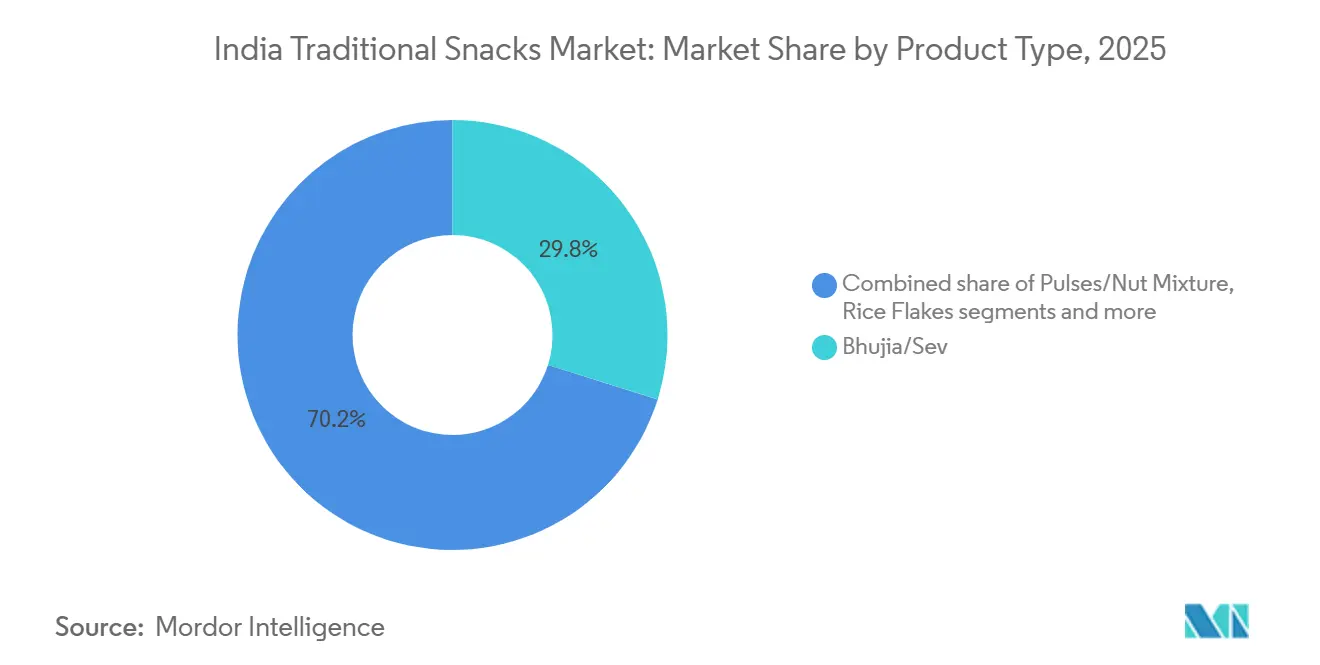
- 製品タイプ別では、ブジア/セブが2025年のインド伝統的スナック市場において29.84%の最大シェアを占め、ライスフレーク/シリアルミックスが2026年から2031年にかけて12.74%の最高CAGRを記録すると予測されています。
- 原材料ベース別では、豆類ベース製品が2025年に34.68%のシェアでインド伝統的スナック市場をリードし、ミレットベース製品が2026年から2031年にかけてCAGR 13.00%で成長すると予測されています。
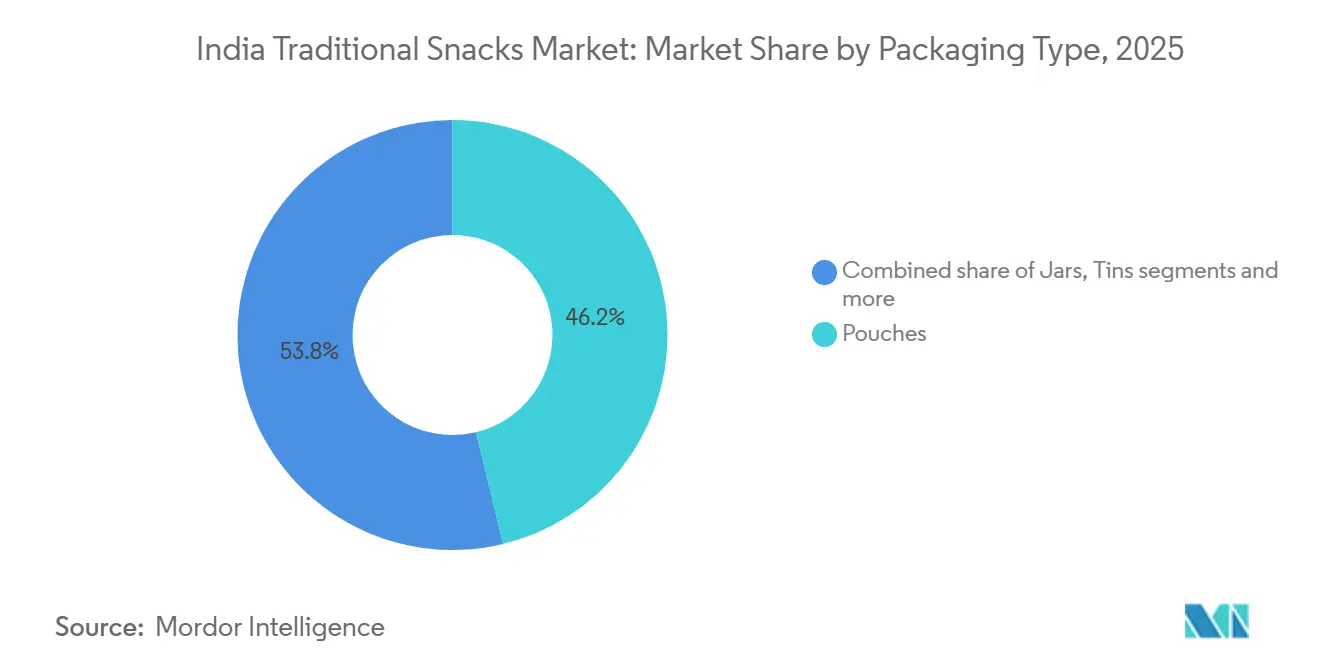
- 包装タイプ別では、ポーチが2025年に46.23%のシェアを占め、シングルサーブパックが都市部および中小都市の小売環境において2026年から2031年にかけてCAGR 12.13%で拡大すると予測されています。
- 流通チャネル別では、コンビニエンスストアが2025年に42.34%の最大シェアを占め、オンライン小売店が2026年から2031年にかけてCAGR 13.08%で成長すると予測されており、大都市圏およびティア2都市の需要が牽引しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド伝統的スナック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 衛生的なブランド包装ナムキーンへの需要増加 | +2.2% | インド全土;北部および西部インドで最も顕著 | 短期(2年以内) |
| クイックコマースおよびオンライン食料品が伝統的スナックへのアクセスを拡大 | +1.5% | 大都市圏およびティア1都市、ティア2へ拡大中 | 中期(2〜4年) |
| ティア2およびティア3都市における近代的な流通の拡大 | +1.3% | ティア2およびティア3都市、インド全土 | 中期(2〜4年) |
| クリーンラベル・低油分・ミレットベースの伝統的スナックへの需要増加 | +1.5% | インド全土;都市部大都市圏およびティア1都市が主導 | 長期(4年以上) |
| 地域性・本格的なインド風味への嗜好の高まり | +1.0% | インド全土;北部・南部・西部の地域的拠点 | 中期(2〜4年) |
| 付加価値提供による伝統的インドスナックのプレミアム化 | +1.3% | 大都市圏およびティア1都市、ティア2へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
衛生的なブランド包装ナムキーンへの需要増加
衛生的なブランド包装ナムキーンに対する消費者の嗜好の高まりが、インド伝統的スナック市場を牽引しています。食品安全、製品品質、一貫した味が購買判断においてますます重要な要素となっているためです。消費者は、標準化された製造工程、明確な原材料表示、長い賞味期限を提供する包装済み代替品へと、ばら売りのブランドなしスナックから徐々に移行しています。これは、組織化された小売チャネルおよびeコマースチャネルの拡大によってさらに後押しされており、都市部および半都市部市場全体でブランド伝統的スナックの入手可能性と認知度が向上しています。これに対応して、製造業者は、進化する消費者の嗜好に応えるため、より幅広い地域風味、便利なパックサイズ、プレミアム製品を取り揃えた包装ナムキーンのポートフォリオを拡大しています。
クイックコマースおよびオンライン食料品が伝統的スナックへのアクセスを拡大
クイックコマースおよびオンライン食料品プラットフォームの急速な拡大により、大都市圏およ中小都市全体で包装ナムキーンの入手可能性が向上し、伝統的スナックへの消費者アクセスが改善されています。インド・ブランド・エクイティ財団(IBEF)によると、インドは2025年に2億8,000万〜3億人のオンラインショッパーを有し、世界第2位のeリテール市場となっています[1]。ティア3都市は2025年の夏季セール期間中に前年比21%の成長を記録し、eコマース注文総量の38%を占め、主要都市圏を超えたオンラインショッピングの普及拡大を反映しています[2]。さらに、インドのオンラインショッパーの30%が農村部出身であり、45%が女性であることは、デジタルコマースの人口統計的リーチの拡大を示しています[3]。オンライン小売チャネルの継続的な拡大により、ブランド伝統的スナック製造業者は製品の入手可能性を強化し、国内全体でより広い消費者基盤にリーチすることが可能となっています。
ティア2およびティア3都市における近代的な流通の拡大
ティア2およびティア3都市における近代的な流通形態の拡大が、ブランド包装製品の入手可能性と認知度を向上させることで、インド伝統的スナック市場を牽引しています。スーパーマーケット、ハイパーマーケット、組織化された小売店舗の存在感の高まりにより、製造業者は大都市圏市場を超えて拡大し、標準化された製品提供でより広い消費者基盤にリーチすることが可能となっています。近代的な小売チャネルはまた、地域性・プレミアム伝統的スナックに対してより多くの棚スペースを提供し、製品差別化とブランド認知を促進しています。中小都市全体で組織化された小売の浸透が進むにつれ、伝統的スナック製造業者は流通ネットワークを強化し、地域の消費者嗜好に対応するためのローカライズされた製品ポートフォリオを導入しています。
クリーンラベル・低油分・ミレットベースの伝統的スナックへの需要増加
健康と栄養に対する消費者意識の高まりが、インド全土でクリーンラベル・低油分・ミレットベースの伝統的スナックへの需要を牽引しています。消費者はますます、なじみのある原材料、低い油分と人工添加物、より高い栄養価を持つと認識される穀物を使用した製品を求めています。これに対応して、製造業者は焼き・ロースト・ミレットベースのバリアントを取り揃えたポートフォリオを拡大しながら、進化する食事嗜好に合わせて既存製品を改良しています。この変化は製品イノベーションを支援し、インドスナックの伝統的な味と魅力を大きく変えることなく健康志向の消費者に対応することを企業に可能にしています。これらのバリアントが包装製品および近代的な小売チャネルの両方で入手可能になっていることも、消費者アクセスの向上に貢献しています。製造業者はますます、健康的なスナック製品を差別化するために原材料の組成と調理方法を強調するようになっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の高い変動性 | -1.5% | インド全土;パーム油依存製造業者に最も深刻 | 短期(2年以内) |
| 塩分・油分・揚げ物消費に関する健康上の懸念 | -1.0% | 都市部大都市圏およびティア1都市 | 長期(4年以上) |
| 非組織化ローカルスナック製造業者との激しい競争 | -1.8% | ティア2・ティア3都市および農村インド | 中期(2〜4年) |
| 価格感応度が伝統的スナックのプレミアム化を制限 | -1.2% | 半都市部および農村市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の高い変動性
食用油、豆類、ジャガイモ、スパイス、包装材料を含む主要原材料の価格変動が、インド伝統的スナック市場の成長を抑制しています。投入コストの変動は生産費用を増加させ、特に価格重視の製品セグメントにおいて製造業者が一貫した価格設定を維持することを困難にしています。中小・地域の生産者は、調達規模の限界と交渉力の低さから、突然のコスト増加に特に脆弱です。その結果、製造業者はしばしば利益率への圧力に直面するか、価格改定や製品パックサイズの調整を実施せざるを得なくなり、価格感応度の高い市場における消費者需要に影響を与える可能性があります。
塩分・油分・揚げ物消費に関する健康上の懸念
高塩分・油分・揚げ食品消費に関連する健康リスクに対する消費者意識の高まりが、インド伝統的スナック市場を抑制しています。より健康的な食習慣への嗜好の高まりにより、消費者は従来の揚げスナックの摂取を控えるか、焼き・ロースト・低脂肪の代替品に切り替えるようになっています。この変化は、製造業者がナトリウムと油分を削減した製品に改良しながら、より健康的な製品ラインナップを拡大することを促しています。しかし、改善された栄養プロファイルと消費者が期待する伝統的な味と食感のバランスを取ることは、製造業者にとって引き続き重要な課題となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ブジア/セブがシェアを固め、シリアルミックスがフロンティアを再形成
ブジア/セブはインド伝統的スナック市場の最大シェアを占め、2025年に市場の29.84%を代表しています。このセグメントの地位は、家庭全体での広範な消費、強固な地域的伝統、および幅広い風味とパックサイズでの入手可能性によって支えられています。単独スナックとしての汎用性、および伝統料理の付け合わせとしての役割が、都市部・農村部の両市場にわたって一貫した需要に貢献しています。組織化された小売チャネルおよびオンラインチャネルを通じたブランド包装ブジアの入手可能性の向上が、このセグメントの市場ポジションをさらに強化しています。
ライスフレーク/シリアルミックスは、2026年から2031年にかけて12.74%の最高CAGRを記録すると予測されています。成長は、より軽く健康的と認識されるスナックオプションへの消費者嗜好の高まり、およびクリーンラベルとミレットベースの処方への需要増加によって牽引されています。製造業者は、進化する食事嗜好に対応するため、革新的なシリアルベースの伝統的スナックを取り揃えたポートフォリオを大しています。スーパーマーケット、ハイパーマーケット、オンライン食料品プラットフォーム全体でのこれらの製品の存在感の高まりが、予測期間中のセグメント成長をさらに支援すると期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


原材料ベース別:豆類主導の価値からミレットへのピボット
豆類ベースの原材料はインド伝統的スナック市場の最大シェアを占め、2025年に34.68%を代表しています。このセグメントの優位性は、ブジア、セブ、ミックス、ファルサンなどの人気伝統的スナックにおけるひよこ豆粉、レンズ豆、その他の豆類ベース原材料の広範な使用によって牽引されています。その汎用性、なじみのある味、および幅広い地域レシピへの適合性が持続的な需要を支えています。さらに、豆類の確立された国内供給により、製造業者はさまざまな価格帯にわたる多様な豆類ベース伝統的スナックのポートフォリオを維持することが可能となっています。
ミレットベースの原材料は、2026年から2031年にかけて13.00%の最高CAGRを記録すると予測されています。成長は、栄養価の高いクリーンラベルスナックオプションへの消費者嗜好の高まり、およびミレットベースの処方における製品イノベーションの増加によって支えられています。製造業者は、より健康的な伝統的スナックへの需要の高まりに応えるため、インドにおけるミレットの入手可能性の向上からも恩恵を受けながら、製品ラインナップを拡大しています。ミレット栽培と普及に対する政府の継続的な支援も、伝統的スナック市場におけるミレットベース原材料のより広い採用を促進すると期待されています。
包装タイプ別:ポーチが価値経済を支配し、シングルサーブ形式が成長をリード
ポーチはインド伝統的スナック市場の最大シェアを占め、2025年に46.23%を代表しています。この優位性は、コスト効率、軽量設計、製品の鮮度を保ちながら便利な保管と輸送を支援する能力に起因しています。ポーチはプレミアムおよびバリュー価格の伝統的スナックの両方で広く使用されており、多様な消費者ニーズに対応するため幅広いパックサイズで入手可能です。スーパーマーケット、コンビニエンスストア、オンライン小売チャネル全体での強固な存在感が、市場におけるポーチの地位をさらに強化しています。
シングルサーブパックは、2026年から2031年にかけて12.13%の最高CAGRを記録すると予測されています。成長は、都市部消費者の間での手頃な価格のオンザゴースナックオプションへの需要増加、およびコンビニエンスストアとクイックコマースプラットフォームを通じた衝動買いの人気上昇によって牽引されています。製造業者は、異なる消費者セグメント全体でのアクセシビリティを向上させ試し買いを促進するため、より小さなパックサイズを取り揃えたポートフォリオを拡大しています。組織化された小売チャネルおよびオンライン食料品チャネルの継続的成長が、予測期間中のシングルサーブ包装形式への需要をさらに支援すると期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:コンビニエンスストアが価値を牽引し、オンライン小売が発見を再定義
コンビニエンスストアはインド伝統的スナック市場の最大シェアを占め、2025年に42.34%を代表しています。このセグメントの優位性は、キラナストアや近隣小売業者の広範な存在によって牽引されており、都市部・農村部の市場全体で消費者が伝統的スナックに容易にアクセスできるようにしています。その近接性、強固な顧客関係、頻繁な低額購入に対応する能力が、包装ナムキーンやその他の伝統的スナックにとって好まれる小売チャネルとなっています。これらの販売店を通じたブランド製造業者の広範な流通ネットワークが、このセグメントの支配的な地位をさらに支えています。
オンライン小売店は、2026年から2031年にかけて13.08%の最高CAGRを記録すると予測されています。成長は、eコマースおよびクイックコマースプラットフォームの急速な拡大、スマートフォンとインターネット普及率の向上、および宅配への消費者嗜好の高まりによって支えられています。オンラインチャネルは、地域性・プレミアム伝統的スナックのより幅広い品揃えを提供しながら、製造業者が従来の流通ネットワークを超えた消費者にリーチすることを可能にしています。デジタルコマースインフラとロジスティクスの継続的な改善が、予測期間中のオンライン小売成長をさらに加速させると期待されています。
競合環境
インド伝統的スナック市場は中程度に断片化しており、国内全体の多様な消費者嗜好に対応する多数の地域・ローカル製造業者と並んで、大手ナショナルブランドが存在しています。Haldiram Snacks Pvt. Ltd.、Bikaji Foods International Ltd.、Balaji Wafers & Namkeens、Gopal Snacks Limited、Prataap Snacks Limitedが主要プレーヤーとして、広範な流通ネットワーク、幅広い製品ポートフォリオ、継続的な製品イノベーションを通じて競争しています。地域の製造業者は、ローカライズされた風味を提供し、伝統的な小売チャネルを通じた確立された流通を活用することで、強固な存在感を維持しています。
主要企業は、生産能力の拡大、ポートフォリオの多様化、包装イノベーション、近代的な流通チャネルおよびデジタルコマースチャネル全体でのより広い流通を通じて、市場ポジションを強化しています。これらの企業はますます、進化する消費者嗜好に対応するため、より健康的な製品バリアント、プレミアム製品、地域特化型の伝統的スナックを導入しています。戦略的投資、パートナーシップ、製造アップグレードにより、確立されたプレーヤーは運営効率を向上させ、国内外の市場での存在感を拡大することが可能となっています。
競合環境は、地域製造業者と新興の包装スナックブランドの参加拡大とともに進化し続けています。中小企業は、eコマーおよび組織化された小売を通じて存在感を拡大しながら、本格的な地域レシピ、プレミアムポジショニング、クリーンラベル製品提供を通じて差別化を図っています。ブランド伝統的スナックへの消費者需要が成長し続けるにつれ、確立されたプレーヤーと新興プレーヤーの両方が市場ポジションを強化するためにイノベーション、流通拡大、製品品質に注力し、競争は激化すると予想されています。
インド伝統的スナック産業リーダー
-
Haldiram Snacks Pvt. Ltd.
-
Bikaji Foods International Ltd.
-
Balaji Wafers & Namkeens
-
Gopal Snacks Limited
-
Prataap Snacks Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:インド競争委員会(CCI)は、L. Catterton India FundによるHaldiram Snacks Food Pvt. Ltd.への持分取得提案を承認し、同社の長期成長戦略を支援し、インドの組織化された包装伝統的スナック市場における地位を強化しました。
- 2025年10月:Haldiram Snacks Pvt. Ltd.、Balaji Wafers、Bikaji Foods International Ltd.は、2025年のディワリシーズンを前に祭事向け製品ラインナップとプレミアム包装スナックポートフォリオを拡大し、より健康的でプレミアムなギフト向け伝統的スナックへの消費者需要の高まりに対応しながら、インドの組織化されたスナック市場での競争を激化させました。
- 2025年7月:Bikaji Foods International Ltd.は、ネパールのChaudhary Group(CG Foods Nepal)と50:50の合弁会社を設立し、ネパールでBikajiのスナックポートフォリオを製造・販売・流通させることで、同社の国際展開戦略を支援し、南アジアの包装スナック市場での存在感を強化しました。


インド伝統的スナック市場レポートの調査範囲
インド伝統的スナック市場は、日常のスナッキング、祭事、社交的な集まりのために国内全体で広く消費される包装済み伝統的塩味スナックで構成されています。市場は製品タイプ別にブジア/セブ、豆類/ナッツミックス、ライスフレーク/シリアルミックス、揚げスナック、その他に区分されています。原材料ベース別では、市場は豆類ベース、ジャガイモベース、米ベース、小麦粉ベース、ミレットベース、その他の原材料ベースに分類されています。包装タイプ別では、市場はポーチ、瓶、缶、マルチパック、シングルサーブパックに区分されています。流通チャネル別では、市場はスーパーマーケット/ハイパーマーケット、コンビニエンスストア、オンライン小売店、その他の流通チャネルに分類されています。各セグメントについて、市場規模と予測は金額ベース(ビリオン米ドル)で行われています。
| ブジア/セブ |
| 豆類/ナッツミックス |
| ライスフレーク/シリアルミックス |
| 揚げスナック |
| その他 |
| 豆類ベース |
| ジャガイモベース |
| 米ベース |
| 小麦粉ベース |
| ミレットベース |
| その他の原材料ベース |
| ポーチ |
| 瓶 |
| 缶 |
| マルチパック |
| シングルサーブパック |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | ブジア/セブ |
| 豆類/ナッツミックス | |
| ライスフレーク/シリアルミックス | |
| 揚げスナック | |
| その他 | |
| 原材料ベース別 | 豆類ベース |
| ジャガイモベース | |
| 米ベース | |
| 小麦粉ベース | |
| ミレットベース | |
| その他の原材料ベース | |
| 包装タイプ別 | ポーチ |
| 瓶 | |
| 缶 | |
| マルチパック | |
| シングルサーブパック | |
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の流通チャネル |


レポートで回答される主要な質問
2031年のインド伝統的スナックの予測値はいくらですか?
市場は2031年までに12.84 ビリオン米ドルに達し、2026年から2031年にかけてCAGR 11.74%で成長すると予測されています。
2025年に最大のシェアを持つ製品タイプはどれですか?
ブジア/セブが最大の製品タイプであり、2025年に29.84%の金額シェアを占めました。
2031年まで最も速く成長すると予想される原材料カテゴリーはどれですか?
ミレットベース製品は、健康志向の需要と国内ミレットの入手可能性に支えられ、2026年から2031年にかけてCAGR 13.00%で成長すると予測されています。
伝統的スナック販売をリードする包装形式はどれですか?
ポーチは2025年に46.23%のシェアを占めており、近隣小売に一般的な低価格・頻繁購入形式に対応しているためです。


 お客様のデータは安全であり、販売や共有は一切行われません。

