
Tamaño y Participación del Mercado de Snacks en India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
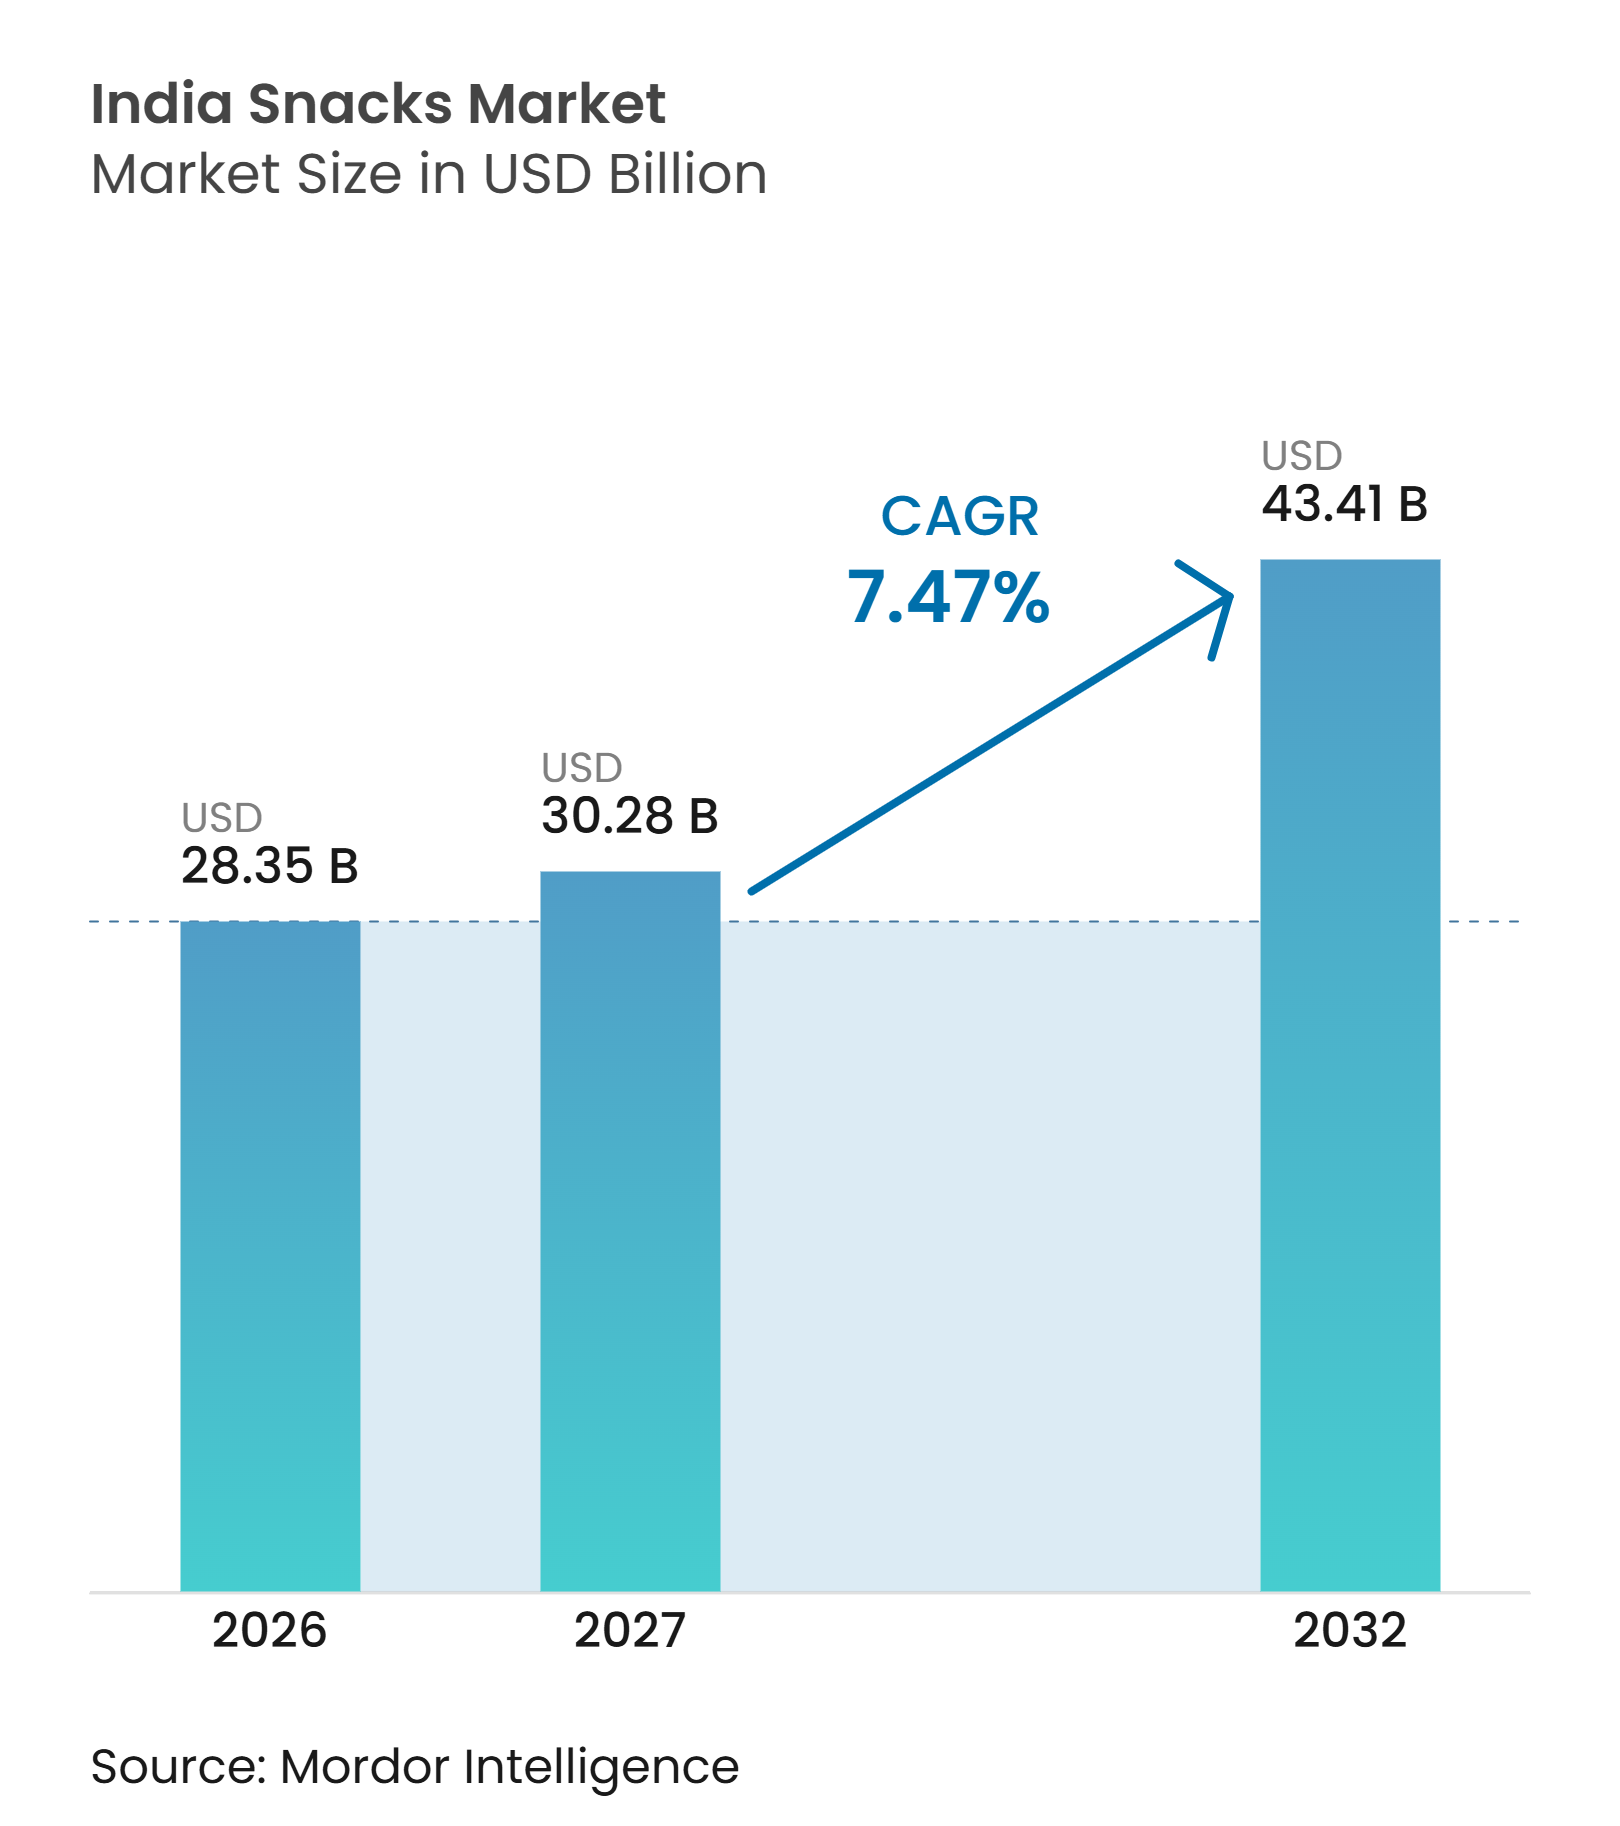
| Tamaño del mercado en el año base (2026) | 28.35 Mil millones de dólares |
| Tamaño del Mercado (2027) | 30.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 43.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.47 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Snacks en India por Mordor Intelligence
Se proyecta que el tamaño del mercado de snacks en India se expanda desde 28,35 mil millones de USD en 2026 y 30,28 mil millones de USD en 2027 hasta 43,41 mil millones de USD para 2032, registrando un CAGR del 7,47% entre 2027 y 2032. El consumo está respaldado por ocasiones de alimentación convenientes, rutinas urbanas ocupadas y un mayor acceso a formatos envasados. Los productos salados tradicionales siguen siendo fundamentales para la demanda, mientras que los productos congelados y orientados a la salud crean vías separadas para el desarrollo de productos. La expansión del comercio minorista y los pedidos digitales mejoran la visibilidad de los productos, pero la cobertura nacional aún requiere una sólida ejecución en el comercio general. El mercado de snacks en India también enfrenta presión de costos derivada de los insumos de aceite comestible y energía, que es difícil de absorber en paquetes de precios pequeños. La actividad de inversión extranjera y adquisiciones muestra un interés continuo en marcas regionales, capacidad de fabricación y redes de distribución.
Conclusiones Clave del Informe
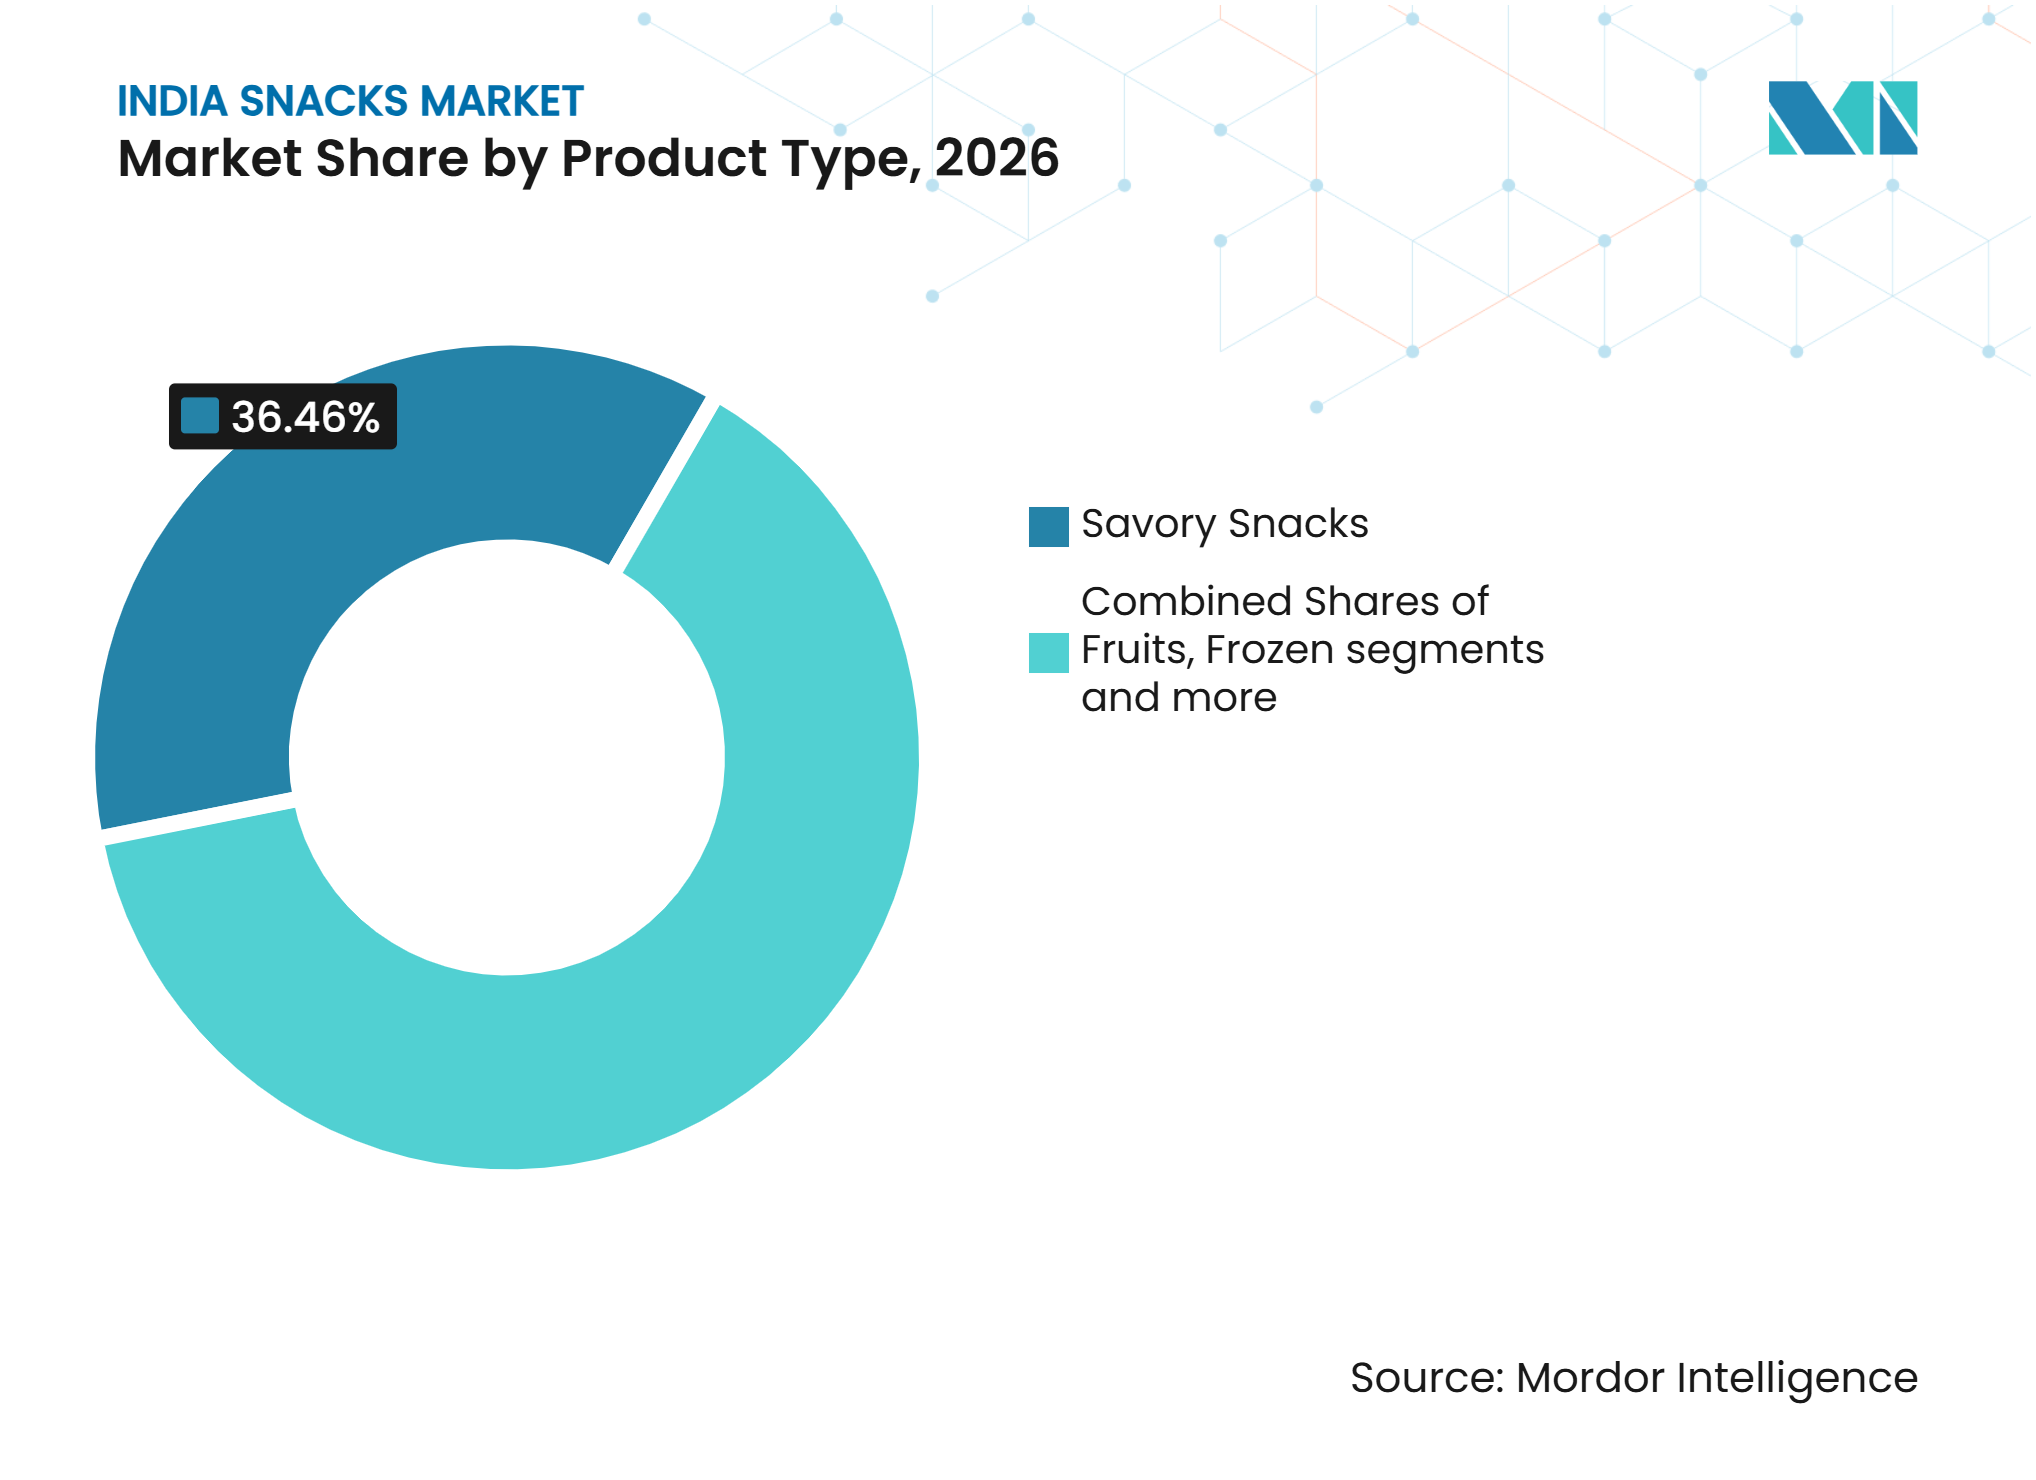
- Por tipo de producto, los snacks salados representaron el 36,46% del tamaño del mercado de snacks en India en 2026, mientras que se prevé que los snacks congelados crezcan a un CAGR del 9,18% hasta 2032.
- Por tipo de ingrediente, los ingredientes convencionales representaron el 67,52% del tamaño del mercado de snacks en India en 2026, mientras que se prevé que los ingredientes orgánicos y de etiqueta limpia crezcan a un CAGR del 9,27% hasta 2032.
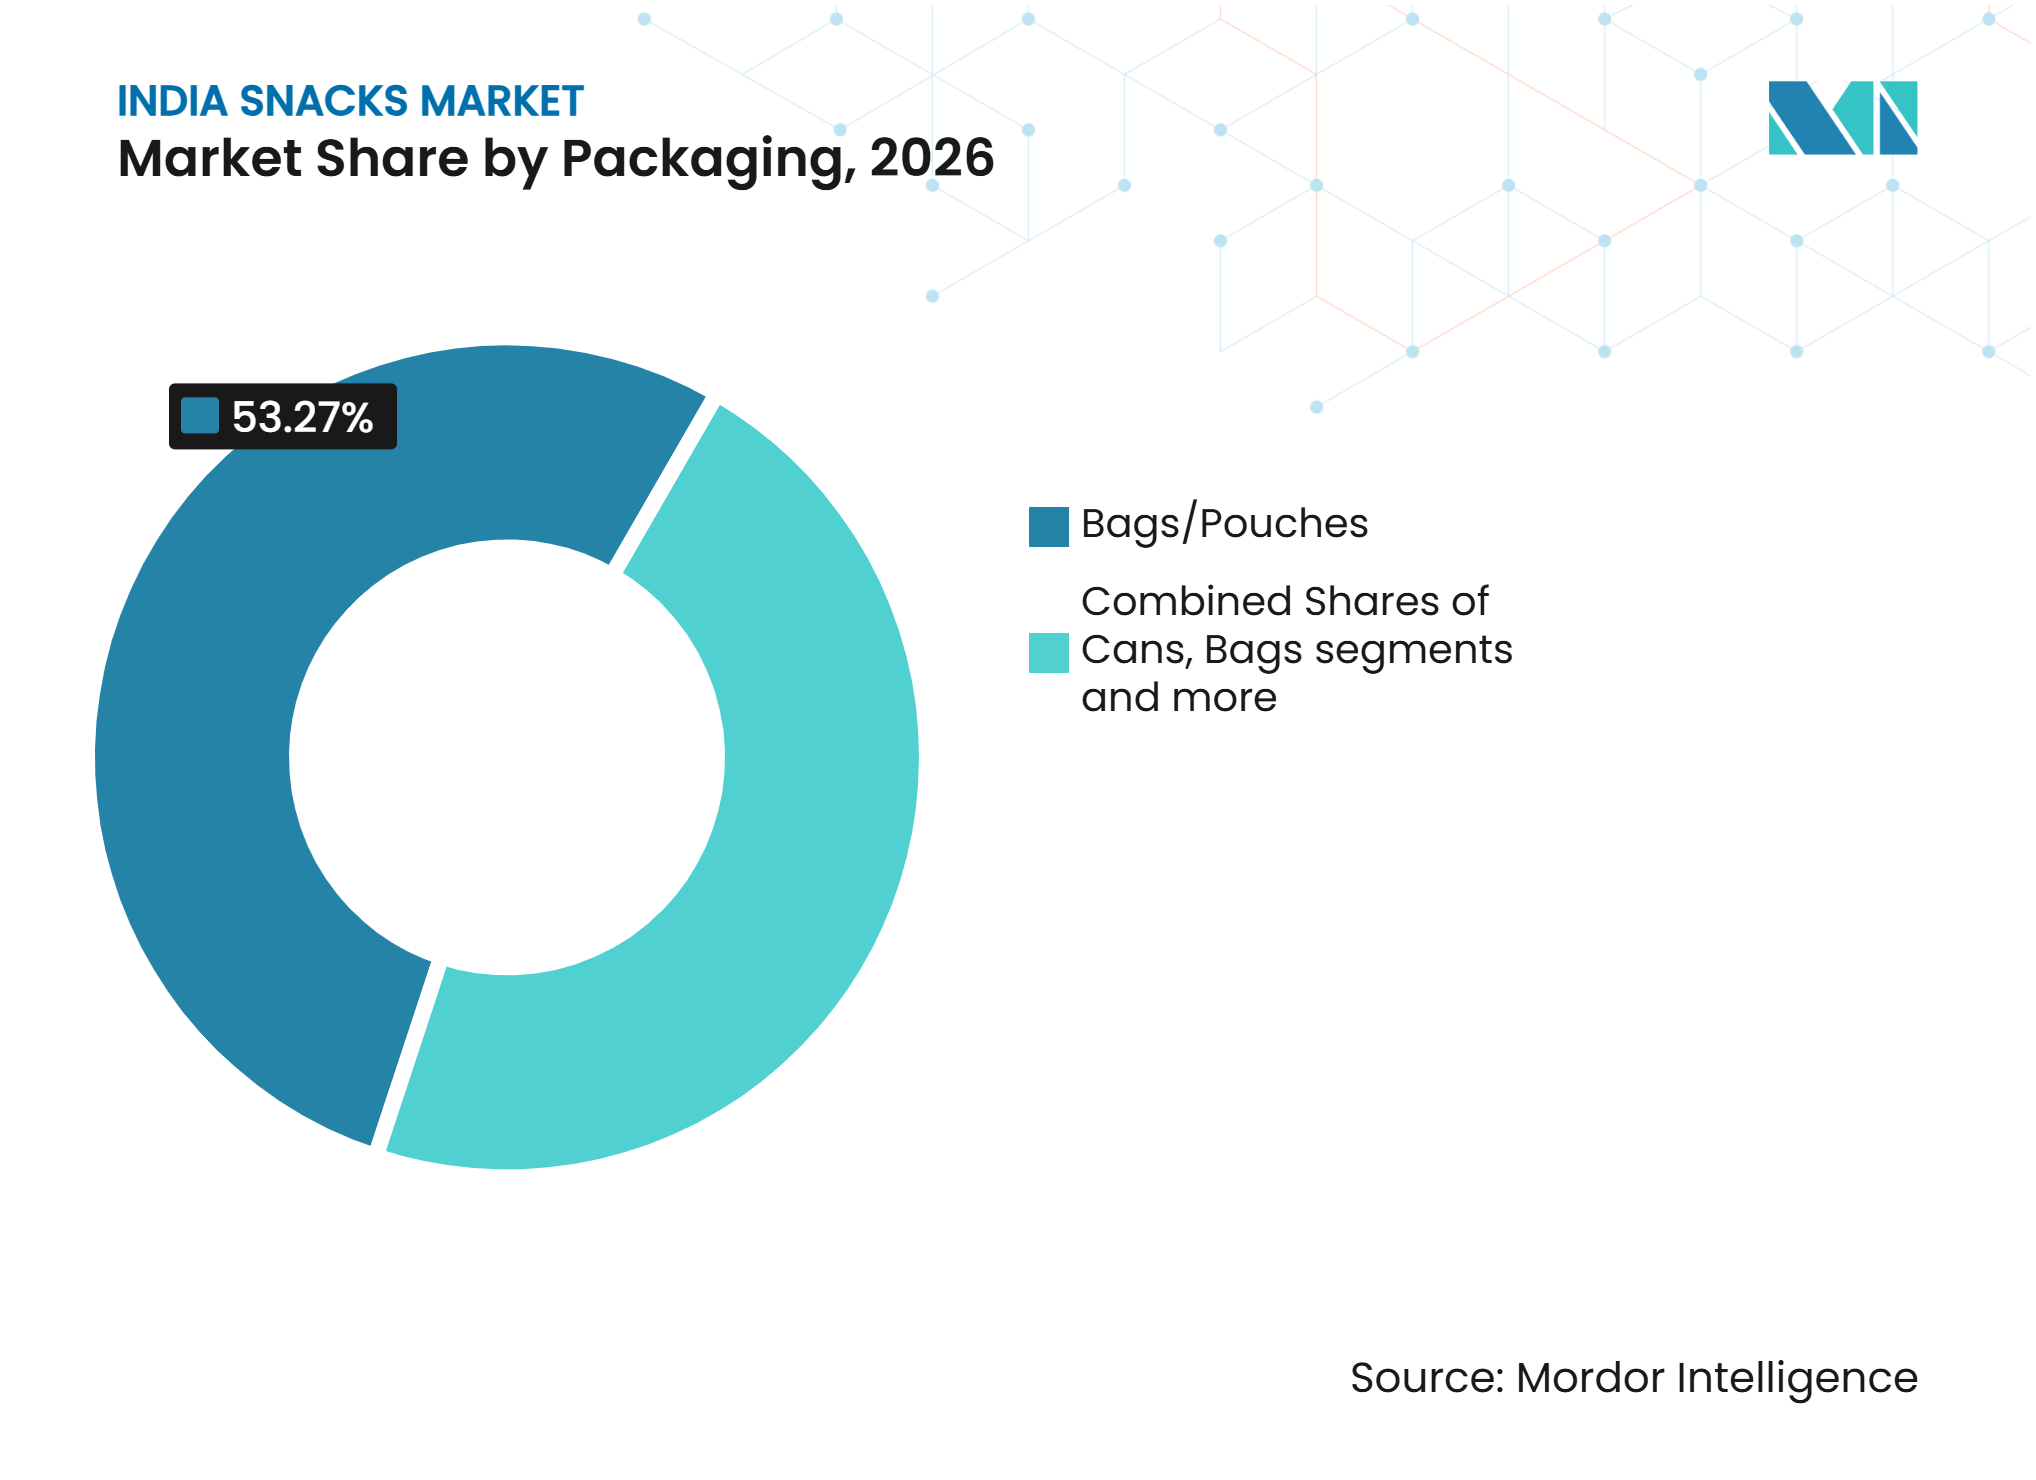
- Por tipo de envase, las bolsas y sobres representaron el 53,27% del tamaño del mercado de snacks en India en 2026, mientras que se prevé que los frascos y recipientes crezcan a un CAGR del 8,57% hasta 2032.
- Por canal de distribución, los supermercados e hipermercados representaron el 42,38% del tamaño del mercado de snacks en India en 2026, mientras que se prevé que el comercio minorista en línea crezca a un CAGR del 8,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Snacks en India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambios en los estilos de vida de los consumidores y demanda de alimentos convenientes | +1.8% | A nivel nacional; más fuerte en ciudades de Nivel 1 y Nivel 2 | Corto plazo (≤ 2 años) |
| Creciente popularidad de los snacks salados tradicionales indios | +1.5% | Norte y Oeste de India; expansión hacia el Sur y el Este | Mediano plazo (2-4 años) |
| Innovación de productos en sabores, ingredientes y formatos | +1.2% | India urbana; expansión hacia ciudades de Nivel 2 | Mediano plazo (2-4 años) |
| Creciente interés de los consumidores en alternativas de snacks orientadas a la salud | +1.0% | Ciudades metropolitanas y de Nivel 2; primeros indicios en zonas rurales | Largo plazo (≥ 4 años) |
| Expansión del comercio minorista organizado y las redes de distribución modernas | +0.9% | India semiurbana y rural | Mediano plazo (2-4 años) |
| Fuerte demanda estacional, festiva y de obsequios | +0.7% | A nivel nacional; concentrada en el Norte y el Oeste durante Diwali | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cambios en los Estilos de Vida de los Consumidores y Demanda de Alimentos Convenientes
La población urbana de India alcanzó el 34% en 2025, creando más situaciones en las que los alimentos envasados sirven como complemento práctico de las comidas. Las estructuras familiares, las familias con doble ingreso y los tiempos de desplazamiento más largos respaldan las compras habituales de productos de snacks portátiles. El mercado de snacks en India se beneficia cuando los consumidores necesitan productos accesibles durante los viajes, los descansos laborales y las compras domésticas rápidas. Los servicios de comercio rápido facilitan estas compras al colocar productos conocidos dentro de ventanas de entrega rápida. Este canal favorece los productos con un reconocimiento de marca claro, paquetes pequeños y una demanda repetida regular.
Creciente Popularidad de los Snacks Salados Tradicionales Indios
Los snacks salados tradicionales continúan siendo el ancla del consumo porque el namkeen, el bhujia, el mathri y los formatos relacionados se adaptan a los hábitos alimenticios establecidos. Su relevancia va más allá del consumo habitual de snacks, ya que también se utilizan para recibir invitados, hacer obsequios y en ocasiones estacionales. El mercado de snacks en India mantiene una base amplia a través de productos que pueden venderse en paquetes pequeños, familiares y asequibles. Las versiones regionales premium pueden coexistir junto a los productos masivos sin alterar la preferencia subyacente por los sabores locales. Esto permite a los fabricantes ofrecer tanto productos cotidianos como surtidos de mayor valor a través de canales minoristas superpuestos.
Creciente Interés de los Consumidores en Alternativas de Snacks Orientadas a la Salud
Las alternativas orientadas a la salud están ganando atención entre los consumidores que buscan perfiles de ingredientes con proteínas, energía o menos procesados. Un estudio de consumidores de julio de 2025 encontró que el 72% de los encuestados indios buscaban snacks con beneficios funcionales, incluida la mejora de la energía, el estado de ánimo o el contenido de proteínas[1]. La demanda no elimina el papel de los productos indulgentes, ya que los consumidores pueden comprar un producto salado tradicional y una alternativa tostada en la misma compra. Este patrón respalda una cartera más amplia en lugar de un simple reemplazo de los productos tradicionales. El acceso a los canales en línea es importante porque las marcas orientadas a la salud necesitan llegar a compradores más allá de su base de clientes urbanos inicial. El mercado de snacks en India puede, por lo tanto, respaldar el posicionamiento en salud cuando las afirmaciones del producto, los precios y la distribución están alineados.
Expansión del Comercio Minorista Organizado y las Redes de Distribución Modernas
El comercio minorista organizado proporciona espacio en estantes estructurado y un entorno donde los consumidores pueden descubrir formatos premium. También ofrece a los proveedores estándares de comercialización más claros de los que los puntos de venta minoristas fragmentados suelen poder proporcionar. El mercado de snacks en India todavía depende en gran medida del comercio general, por lo que el comercio minorista moderno se suma, en lugar de reemplazar, la necesidad de una amplia distribución física. Los pedidos en línea ofrecen una ruta separada para llegar a ciudades más pequeñas y para probar una gama más amplia de unidades de mantenimiento de existencias. Bikaji Foods informó que su canal de comercio electrónico crecía a un 75% interanual mientras expandía su oferta en ciudades de Nivel 2.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud asociadas con los snacks altamente procesados | -1.2% | A nivel nacional; más agudo en segmentos de consumidores urbanos y educados | Largo plazo (≥ 4 años) |
| Competencia de snacks preparados frescos y caseros | -0.9% | India semiurbana y rural; ciudades de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Fluctuación en los costos del aceite comestible y la energía | -0.8% | A nivel nacional; estados con alta concentración manufacturera (Uttar Pradesh, Gujarat, Maharashtra) | Corto plazo (≤ 2 años) |
| Sensibilidad al precio y alcance limitado para precios premium | -0.7% | India rural; bandas de precios del mercado masivo a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de Salud Asociadas con los Snacks Altamente Procesados
Las preocupaciones de salud pueden limitar la demanda de productos con altos niveles de sodio, grasa o ingredientes altamente procesados. El sistema de Calificación Nutricional India propuesto podría influir en cómo los compradores comparan los productos si se finalizan las advertencias obligatorias en el frente del envase. El sistema en consideración asignaría calificaciones de 0,5 a 5 estrellas según el contenido nutricional. Es posible que los fabricantes necesiten ajustar recetas, envases y afirmaciones de productos si las normas entran en vigor. Estos cambios podrían ser más difíciles para las empresas regionales más pequeñas con recursos limitados de desarrollo de productos. El mercado de snacks en India deberá equilibrar los formatos fritos tradicionales con productos que respondan a las cambiantes expectativas de salud.
Fluctuación en los Costos del Aceite Comestible y la Energía
Los costos del aceite comestible y la energía tienen un efecto directo en los márgenes porque los productos fritos representan una gran parte de las ventas. Los paquetes más pequeños limitan el margen para que los fabricantes trasladen los costos más altos a los consumidores sin afectar la asequibilidad. El mercado de snacks en India está especialmente expuesto porque los paquetes de 0,05 USD y 0,11 USD siguen siendo opciones de compra importantes. Los mayores costos del aceite de palma han contribuido a la reducción del gramaje de los productos, lo que puede debilitar las percepciones de valor entre los compradores sensibles al precio. Prataap Snacks informó una contracción secuencial del margen EBITDA de 300 puntos básicos en el tercer trimestre del ejercicio fiscal 2026, que atribuyó a los mayores costos del aceite de palma[2]. El control de costos, la planificación de adquisiciones y la eficiencia de fabricación siguen siendo importantes cuando los precios de los insumos se mueven rápidamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos Salados Lideran Mientras los Productos Congelados Ganan Impulso
Los snacks salados representaron el 36,46% del tamaño del mercado de snacks en India en 2026. El namkeen, las papas fritas y el bhujia se benefician de una amplia disponibilidad en tiendas rurales, puntos de venta urbanos y comercio minorista formal. Los sabores familiares, las porciones pequeñas, las tradiciones de obsequios y el consumo compartido en el hogar respaldan la demanda regular en todos los grupos de ingresos. Los puntos de precio de 0,01 a 0,11 USD siguen siendo importantes para los productos de consumo inmediato. La sólida fabricación local y la adaptación de sabores regionales protegen la posición de liderazgo de la categoría.
Se prevé que los snacks congelados crezcan a un CAGR del 9,18% de 2027 a 2032. Una mayor capacidad de cadena de frío y los servicios de comercio rápido respaldan la demanda de productos listos para cocinar. ITC invirtió 13,76 millones de USD para adquirir una participación del 43,75% en Ample Foods, obteniendo acceso a las marcas Prasuma y Meatigo. Los snacks extruidos, de confitería, de panadería, de frutas y de carne ocupan posiciones distintas dentro de la categoría. Las empresas pueden combinar un volumen salado estable con productos congelados de más rápido crecimiento y formatos especializados más pequeños.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Ingrediente: Los Ingredientes Convencionales Mantienen su Escala Mientras las Etiquetas Limpias se Expanden
Los ingredientes convencionales representaron el 67,52% de la participación del mercado de snacks en India en 2026. Respaldan los productos convencionales que dependen de la fabricación a gran escala y los puntos de precio accesibles. Los compradores prestan más atención a los conservantes, el aceite de palma y los aditivos sintéticos. Esto crea espacio para las gamas de etiqueta limpia sin desplazar los formatos convencionales. Las elecciones de ingredientes afectan las afirmaciones del producto, el lenguaje del envase y el posicionamiento del consumidor.
Se prevé que los ingredientes orgánicos y de etiqueta limpia crezcan a un CAGR del 9,27% de 2027 a 2032. Farmley informó que el 55% de los consumidores buscan snacks sin conservantes y el 52% prefiere envases resellables y con conciencia ambiental. Los requisitos del comercio electrónico hacen que las descripciones precisas de los productos y la alineación de las etiquetas físicas sean más importantes. Las distinciones claras de los productos pueden ayudar a las empresas a atender tanto a los compradores orientados al valor como a los orientados a la salud.
Por Tipo de Envase: Las Bolsas Lideran, Mientras los Frascos Ganan Participación
Las bolsas y sobres representaron el 53,27% del mercado de snacks en India en 2026. Su papel de liderazgo refleja el bajo costo del envase, el dimensionamiento flexible y la idoneidad para el namkeen y las papas fritas. El formato admite sobres individuales y paquetes familiares de 500 g. Respalda las compras por impulso, el uso doméstico y la rápida rotación de existencias en el comercio minorista tradicional. La eficiencia del envase vincula estrechamente el uso de bolsas con la distribución de gran volumen.
Se prevé que los frascos y recipientes crezcan a un CAGR del 8,57% de 2027 a 2032. Se utilizan para nueces tostadas, semillas, makhana y surtidos de snacks premium. Los recipientes resellables respaldan las percepciones de calidad, los obsequios y los productos posicionados en valores más altos. Las latas siguen asociadas con las nueces premium, mientras que las opciones a base de papel atraen a los consumidores urbanos con conciencia ambiental. Los diferentes formatos permiten a los proveedores diferenciar los productos mientras mantienen las bolsas para la escala.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Los Supermercados Respaldan el Descubrimiento Mientras el Comercio Minorista en Línea Amplía el Alcance
Los supermercados e hipermercados representaron el 42,38% de la participación del mercado de snacks en India en 2026. Proporcionan una ubicación visible en estantes, promociones planificadas y oportunidades para comparar múltiples marcas. El canal es útil para productos premium, congelados y orientados a la salud que necesitan una explicación más sólida. El comercio general sigue siendo esencial porque las compras cotidianas aún se realizan a través de puntos de venta locales. Los fabricantes necesitan tanto el comercio minorista estructurado como la cobertura de tiendas de barrio.
Se prevé que el comercio minorista en línea crezca a un CAGR del 8,62% de 2027 a 2032. Ayuda a las marcas a ofrecer rangos más amplios y llegar a ciudades más pequeñas con disponibilidad desigual de productos premium. Bikaji Foods declaró que el comercio electrónico representaba el 3% de los ingresos mientras crecía un 75% interanual. Las tiendas de conveniencia respaldan la demanda urbana por impulso, mientras que el comercio general continúa manejando transacciones rurales sustanciales. El crecimiento en línea funciona mejor cuando las empresas mantienen una distribución confiable a nivel de tienda e inventario.
Análisis Geográfico
Rajastán, Uttar Pradesh y la Región de la Capital Nacional de Delhi tienen una densa demanda de formatos salados establecidos. DFM Foods generó el 80% de sus ingresos en el norte de India e informó un crecimiento de ingresos del 27,5% en el ejercicio fiscal 2025, alcanzando los 74,17 millones de USD[3]. La intensa competencia de precios y las categorías de productos masivos maduros aumentan el valor de los sabores diferenciados y la sólida distribución. Los perfiles de inspiración coreana y de fusión están entrando en los canales regionales para los consumidores más jóvenes.
El oeste de India también ha mostrado un crecimiento significativo a lo largo de los años. Gujarat y Maharashtra albergan bases de producción de Balaji Wafers, Gopal Snacks y Chheda Specialities. Gopal Snacks informó ingresos del ejercicio fiscal 2025 de 153,21 millones de USD y tiene como objetivo 189,15 millones de USD en el ejercicio fiscal 2027. El conocimiento del gusto local, la disciplina de costos y la profundidad de los distribuidores refuerzan las marcas occidentales. La región combina una gran demanda urbana con capacidad de fabricación y distribución.
El sur de India ofrece una oportunidad importante para los productores de snacks de marca. El murukku, la mezcla y los chips de plátano muestran la fortaleza de las identidades alimentarias locales, mientras que Bengaluru y Chennai respaldan los formatos premium. Haldiram Snacks Food ha identificado las adquisiciones en el sur como parte de su estrategia de expansión. El este de India tiene una menor penetración de formatos envasados, y una mejor infraestructura minorista puede respaldar el acceso a largo plazo.
Panorama Competitivo
Concentración del Mercado
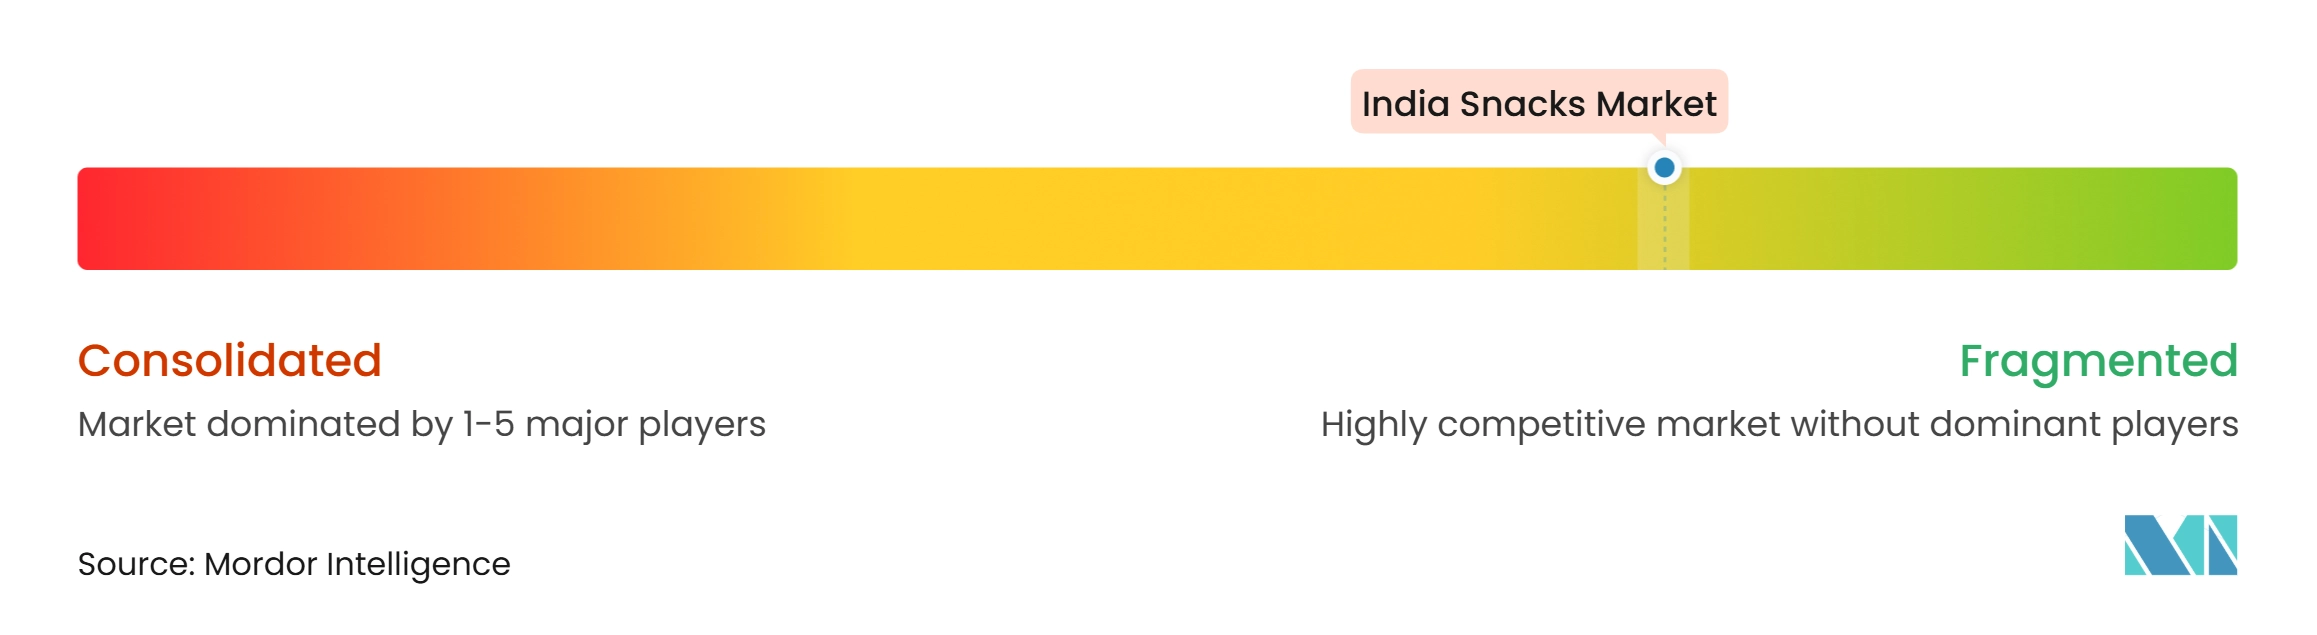
El mercado de snacks en India tiene una baja concentración de mercado porque los fabricantes regionales y los productores locales compiten junto a las marcas nacionales. Haldiram Snacks Food tiene una participación significativa en el segmento de snacks salados. Las empresas nacionales invierten en fabricación, expansión geográfica y activación del comercio rápido. Los competidores de primera línea digital utilizan productos de etiqueta limpia y distribución en línea para llegar a los consumidores premium.
La inversión extranjera es un desarrollo competitivo importante en el mercado de snacks en India. En marzo de 2025, Temasek adquirió una participación del 10% en Haldiram Snacks Food por 1.000 millones de USD. IHC y Alpha Wave Global adquirieron una participación combinada del 6% en el mismo período. El plan de Haldiram para adquisiciones en el sur muestra cómo las marcas establecidas pueden ingresar a mercados con identidades alimentarias locales. Las empresas regionales pueden seguir siendo atractivas porque ofrecen marcas de confianza y activos de distribución local.
PepsiCo ha invertido entre 367,79 millones de USD y 420,33 millones de USD en fabricación en India durante los 3 años anteriores. La inversión de ITC en Ample Foods amplió su acceso a marcas congeladas y refrigeradas listas para cocinar. Lotte Wellfood anunció una inversión de 300 millones de USD en India en febrero de 2025. Estas acciones muestran la competencia a través de instalaciones, adquisiciones y expansión de categorías.
Líderes de la Industria de Snacks en India
-
Haldiram Snacks Food Pvt. Ltd.
-
Balaji Wafers Private Limited
-
ITC Limited
-
Gopal Snacks Limited
-
Parle Products Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: PepsiCo India lanzó Lay's Mini Stix, su primer snack de papa en formato de palito en India. El producto combina la base de papa de la marca con las preferencias de consumo de snacks salados indios a través de sabores masala de inspiración fusión.
- Mayo de 2026: Jagdish Farshan introdujo una gama de sev elaborado con aceite de aguacate, ampliando su cartera tradicional de namkeen indio con un aceite de cocina alternativo. La gama comprende cuatro variantes y está posicionada para atraer a los consumidores que buscan snacks indios tradicionales con formulaciones conscientes de los ingredientes.
- Enero de 2026: WellBe Foods, una marca de venta directa al consumidor de Nimida Group, lanzó una gama de snacks a base de mijo que incluye Millet Nippatu, Millet Kodbale, Millet Chakli, Millet Tengolu y Millet Chivda. Los productos reinterpretan los snacks tradicionales indios utilizando una mezcla de harina de arroz y mijo, ofreciendo sabores y texturas familiares en formulaciones alternativas a base de granos.
- Noviembre de 2025: PepsiCo India introdujo Red Rock Deli, una marca australiana de snacks gourmet, en el mercado indio. La gama presenta sabores de inspiración global y utiliza aceite de girasol, con productos preparados mediante técnicas de cocción en caldera, horneado y tostado. Con precios desde 0,63 USD, los snacks fueron elaborados y fabricados en India para los consumidores locales y se pusieron a disposición inicialmente a través de las principales plataformas de comercio rápido.
Alcance del Informe del Mercado de Snacks en India
El informe del mercado de snacks en India está segmentado por tipo de producto, tipo de ingrediente, tipo de envase y canal de distribución. Por tipo de producto, el mercado se categoriza en snacks congelados, snacks salados, snacks extruidos, snacks de frutas, snacks de confitería, snacks de panadería, snacks de carne y otros tipos de snacks. Por tipo de ingrediente, el mercado se divide en snacks convencionales y orgánicos/de etiqueta limpia. Por tipo de envase, el mercado se segmenta en bolsas/sobres, latas, frascos y recipientes, y otros formatos de envase. Por canal de distribución, el mercado se categoriza en supermercados/hipermercados, tiendas de conveniencia, tiendas minoristas en línea y otros canales de distribución. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
| Snacks Congelados |
| Snacks Salados |
| Snacks Extruidos |
| Snacks de Frutas |
| Snacks de Confitería |
| Snacks de Panadería |
| Snacks de Carne |
| Otros Tipos de Snacks |
| Convencional |
| Orgánico/Etiqueta Limpia |
| Bolsas/Sobres |
| Latas |
| Frascos y Recipientes |
| Otros |
| Supermercados/Hipermercados |
| Tiendas de Conveniencia |
| Tiendas Minoristas en Línea |
| Otros Canales de Distribución |
| Tipo de Producto | Snacks Congelados |
| Snacks Salados | |
| Snacks Extruidos | |
| Snacks de Frutas | |
| Snacks de Confitería | |
| Snacks de Panadería | |
| Snacks de Carne | |
| Otros Tipos de Snacks | |
| Tipo de Ingrediente | Convencional |
| Orgánico/Etiqueta Limpia | |
| Tipo de Envase | Bolsas/Sobres |
| Latas | |
| Frascos y Recipientes | |
| Otros | |
| Canales de Distribución | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los snacks en India hasta 2032?
Se prevé que el mercado de snacks en India crezca a un CAGR del 7,47% de 2027 a 2032, alcanzando los 43,41 mil millones de USD para 2032.
¿Qué categoría de producto tiene la mayor participación en los snacks en India?
En 2026, los snacks salados tienen una participación del 36,46% de la demanda de productos, impulsada por la amplia disponibilidad y popularidad del namkeen, las papas fritas y el bhujia.
¿Qué categoría de snacks crece más rápido en India?
Se prevé que los snacks congelados crezcan a un CAGR del 9,18% hasta 2032, respaldados por el desarrollo de la cadena de frío y el uso del comercio rápido.
¿Qué tan importante es el comercio minorista en línea para los snacks envasados en India?
Se proyecta que el comercio minorista en línea crezca a un CAGR del 8,62% hasta 2032.