
Taille et part du marché des snacks traditionnels indiens
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.64 Milliards de dollars |
| Taille du Marché (2026) | 7.37 Milliards de dollars |
| Taille du Marché (2031) | 12.84 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.74 % |
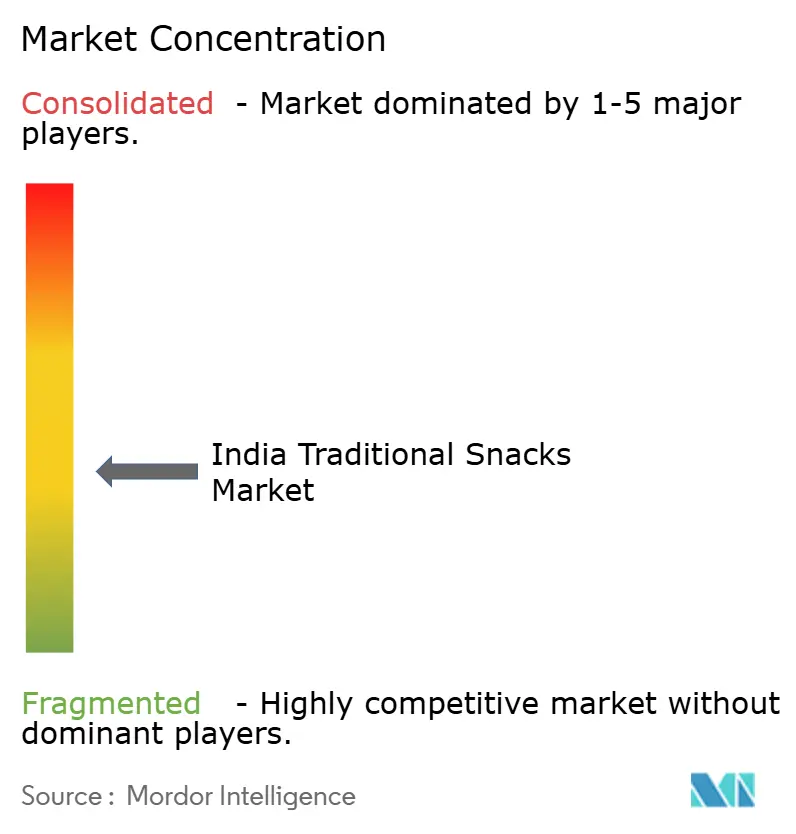
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des snacks traditionnels indiens par Mordor Intelligence
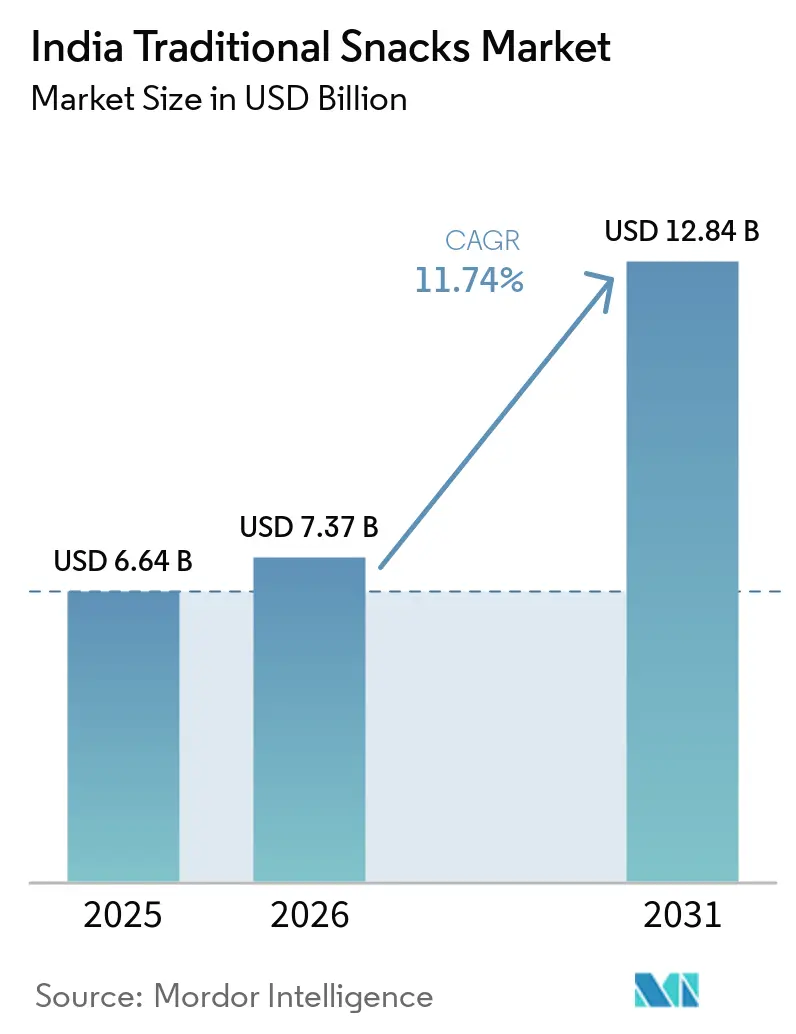
La taille du marché des snacks traditionnels indiens devrait croître de 6,64 milliards USD en 2025 à 7,37 milliards USD en 2026 et devrait atteindre 12,84 milliards USD d'ici 2031, à un CAGR de 11,74 % sur la période 2026-2031. La croissance du marché est portée par le passage continu des snacks en vrac non marqués aux produits emballés hygiéniquement, soutenu par l'expansion du commerce organisé et des canaux de commerce rapide. Malgré la présence croissante de fabricants de marques, le marché reste fragmenté, les acteurs régionaux et locaux maintenant une forte présence dans les États grâce à des offres de produits localisées et à une fidélité consommateur établie. La préférence croissante des consommateurs pour des formulations plus saines, notamment à base de millet et à faible teneur en huile, encourage l'innovation produit, tandis que la volatilité des prix des matières premières et la concurrence du secteur non organisé continuent d'influencer les stratégies de tarification et la rentabilité dans l'ensemble du secteur.
Points clés du rapport
- Par type de produit, le bhujia/sev a détenu la plus grande part du marché des snacks traditionnels indiens en 2025, à 29,84 %, tandis que les flocons de riz/mélanges de céréales devraient enregistrer le CAGR le plus élevé de 12,74 % durant 2026-2031.
- Par base d'ingrédients, les produits à base de légumineuses ont dominé le marché des snacks traditionnels indiens avec une part de 34,68 % en 2025, tandis que les produits à base de millet devraient croître à un CAGR de 13,00 % durant 2026-2031.
- Par type d'emballage, les sachets ont représenté une part de 46,23 % en 2025, tandis que les packs individuels devraient se développer à un CAGR de 12,13 % durant 2026-2031 dans les environnements de vente au détail urbains et des villes de taille moyenne.
- Par canal de distribution, les épiceries de proximité ont représenté la plus grande part en 2025, à 42,34 %, tandis que les boutiques de vente au détail en ligne devraient croître à un CAGR de 13,08 % durant 2026-2031, portées par la demande des métropoles et des villes de niveau II.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des snacks traditionnels indiens
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de namkeen emballé hygiénique et de marque | +2.2% | Toute l'Inde ; plus forte dans le nord et l'ouest de l'Inde | Court terme (≤ 2 ans) |
| Le commerce rapide et l'épicerie en ligne élargissent l'accès aux snacks traditionnels | +1.5% | Métropoles et villes de niveau 1, en expansion vers le niveau 2 | Moyen terme (2 à 4 ans) |
| Expansion du commerce moderne dans les villes de niveau II et de niveau III | +1.3% | Villes de niveau 2 et de niveau 3, toute l'Inde | Moyen terme (2 à 4 ans) |
| Demande croissante de snacks traditionnels à étiquette propre, à faible teneur en huile et à base de millet | +1.5% | Toute l'Inde ; portée par les métropoles urbaines et les villes de niveau 1 | Long terme (≥ 4 ans) |
| Préférence croissante pour les saveurs régionales et authentiquement indiennes | +1.0% | Toute l'Inde ; zones régionales dans le nord, le sud et l'ouest | Moyen terme (2 à 4 ans) |
| Premiumisation des snacks traditionnels indiens par des offres à valeur ajoutée | +1.3% | Métropoles et villes de niveau 1, en expansion vers le niveau 2 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de namkeen emballé hygiénique et de marque
La préférence croissante des consommateurs pour le namkeen emballé hygiénique et de marque stimule le marché des snacks traditionnels indiens, car la sécurité alimentaire, la qualité des produits et la constance du goût deviennent des critères d'achat de plus en plus importants. Les consommateurs se tournent progressivement des snacks en vrac non marqués vers des alternatives emballées offrant une fabrication standardisée, un étiquetage clair des ingrédients et une durée de conservation plus longue. Ce phénomène est renforcé par l'expansion du commerce organisé et des canaux de commerce électronique, qui ont amélioré la disponibilité et la visibilité des snacks traditionnels de marque sur les marchés urbains et semi-urbains. En réponse, les fabricants élargissent leurs gammes de namkeen emballé avec une plus grande variété de saveurs régionales, des formats d'emballage pratiques et des offres premium pour répondre aux préférences évolutives des consommateurs.
Le commerce rapide et l'épicerie en ligne élargissent l'accès aux snacks traditionnels
L'expansion rapide des plateformes de commerce rapide et d'épicerie en ligne améliore l'accès des consommateurs aux snacks traditionnels en augmentant la disponibilité du namkeen emballé dans les métropoles et les villes de taille moyenne. Selon l'India Brand Equity Foundation (IBEF), l'Inde comptait 280 à 300 millions d'acheteurs en ligne en 2025, ce qui en fait le deuxième plus grand marché de vente au détail en ligne au monde[1]. Les villes de niveau III ont enregistré une croissance de 21 % en glissement annuel lors des ventes estivales 2025 et ont contribué à 38 % du volume total des commandes de commerce électronique, reflétant l'adoption croissante des achats en ligne au-delà des grands centres urbains[2]. De plus, 30 % des acheteurs en ligne indiens sont issus de zones rurales, tandis que 45 % sont des femmes, ce qui indique l'élargissement de la portée démographique du commerce numérique[3]. L'expansion continue des canaux de vente au détail en ligne permet aux fabricants de snacks traditionnels de marque de renforcer la disponibilité de leurs produits et d'atteindre une base de consommateurs plus large à travers le pays.
Expansion du commerce moderne dans les villes de niveau II et de niveau III
L'expansion des formats de commerce moderne dans les villes de niveau II et de niveau III stimule le marché des snacks traditionnels indiens en améliorant la disponibilité et la visibilité des produits emballés de marque. La présence croissante de supermarchés, d'hypermarchés et de points de vente au détail organisés permet aux fabricants de s'étendre au-delà des marchés métropolitains et d'atteindre une base de consommateurs plus large avec des offres de produits standardisées. Les canaux de vente au détail modernes offrent également davantage d'espace en rayon pour les snacks traditionnels régionaux et premium, favorisant la différenciation des produits et la reconnaissance des marques. À mesure que la pénétration du commerce organisé augmente dans les villes de taille moyenne, les fabricants de snacks traditionnels renforcent leurs réseaux de distribution et introduisent des gammes de produits localisées pour répondre aux préférences régionales des consommateurs.
Demande croissante de snacks traditionnels à étiquette propre, à faible teneur en huile et à base de millet
La sensibilisation croissante des consommateurs à la santé et à la nutrition stimule la demande de snacks traditionnels à étiquette propre, à faible teneur en huile et à base de millet à travers l'Inde. Les consommateurs recherchent de plus en plus des produits fabriqués avec des ingrédients familiers, des niveaux réduits d'huile et d'additifs artificiels, et des céréales perçues comme offrant une valeur nutritionnelle plus élevée. En réponse, les fabricants élargissent leurs gammes avec des variantes cuites au four, grillées et à base de millet, tout en reformulant les produits existants pour s'aligner sur les préférences alimentaires évolutives. Ce changement soutient l'innovation produit et permet aux entreprises de répondre aux consommateurs soucieux de leur santé sans modifier significativement le goût traditionnel et l'attrait des snacks indiens. La disponibilité de ces variantes dans les canaux de vente au détail emballés et modernes améliore également l'accès des consommateurs. Les fabricants mettent de plus en plus en avant la composition des ingrédients et les méthodes de préparation pour différencier leurs offres de snacks plus sains.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Forte volatilité des prix des matières premières | -1.5% | Toute l'Inde ; plus aiguë pour les fabricants dépendants de l'huile de palme | Court terme (≤ 2 ans) |
| Préoccupations sanitaires liées à la consommation de sel, d'huile et de produits frits | -1.0% | Métropoles urbaines et villes de niveau 1 | Long terme (≥ 4 ans) |
| Concurrence intense des fabricants de snacks locaux non organisés | -1.8% | Villes de niveau 2, de niveau 3 et zones rurales de l'Inde | Moyen terme (2 à 4 ans) |
| La sensibilité aux prix limite la premiumisation des snacks traditionnels | -1.2% | Marchés semi-urbains et ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte volatilité des prix des matières premières
La volatilité des prix des principales matières premières, notamment les huiles comestibles, les légumineuses, les pommes de terre, les épices et les matériaux d'emballage, freine la croissance du marché des snacks traditionnels indiens. La fluctuation des coûts des intrants augmente les dépenses de production et rend difficile pour les fabricants le maintien d'une tarification cohérente, en particulier dans les segments de produits orientés vers la valeur. Les petits producteurs et les producteurs régionaux sont particulièrement vulnérables aux hausses soudaines des coûts en raison de leur échelle d'approvisionnement limitée et de leur faible pouvoir de négociation. En conséquence, les fabricants font souvent face à une pression sur leurs marges bénéficiaires ou doivent procéder à des révisions de prix et ajuster les tailles des emballages, ce qui peut affecter la demande des consommateurs sur les marchés sensibles aux prix.
Préoccupations sanitaires liées à la consommation de sel, d'huile et de produits frits
La sensibilisation croissante des consommateurs aux risques sanitaires associés à une consommation élevée de sel, d'huile et d'aliments frits freine le marché des snacks traditionnels indiens. La préférence croissante pour des habitudes alimentaires plus saines encourage les consommateurs à modérer leur consommation de snacks frits conventionnels ou à se tourner vers des alternatives cuites au four, grillées et à faible teneur en matières grasses. Ce changement incite les fabricants à reformuler les produits avec une teneur réduite en sodium et en huile tout en élargissant leurs offres de produits plus sains. Cependant, concilier des profils nutritionnels améliorés avec le goût et la texture traditionnels attendus par les consommateurs reste un défi majeur pour les fabricants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le bhujia/sev ancre la part de marché, les mélanges de céréales redéfinissent la frontière
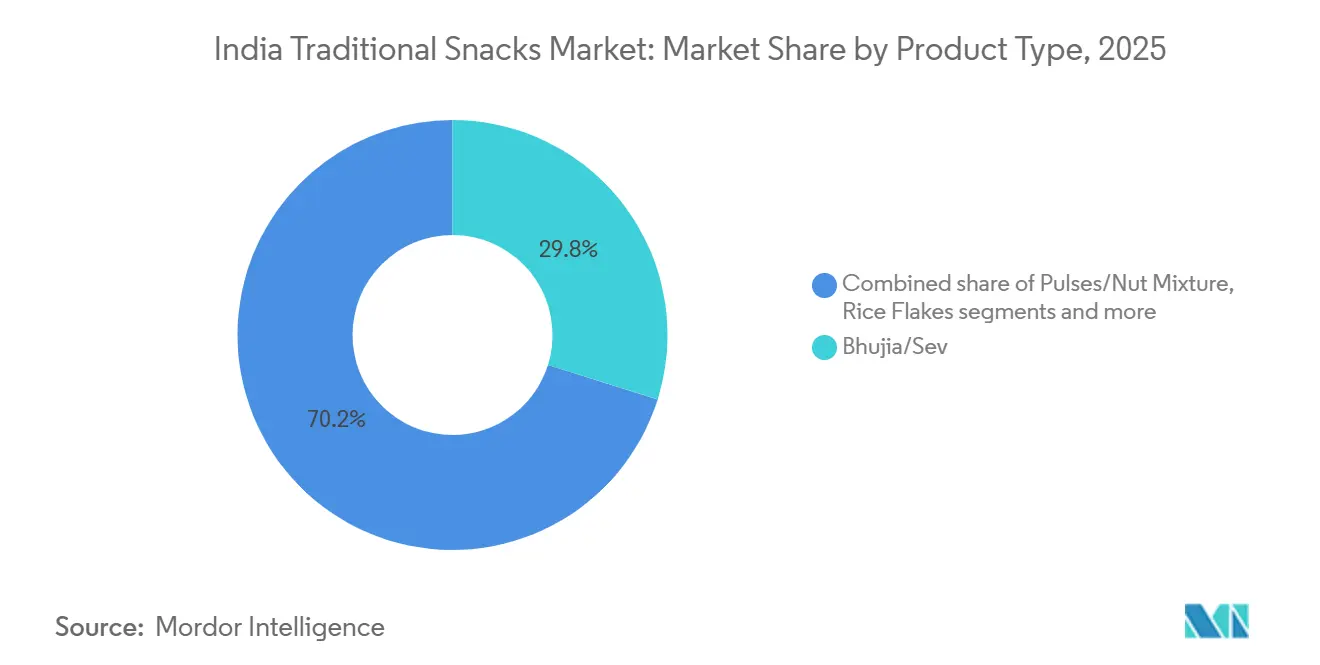
Le bhujia/sev a représenté la plus grande part du marché des snacks traditionnels indiens, soit 29,84 % du marché en 2025. La position de ce segment est soutenue par sa consommation généralisée dans les foyers, son fort héritage régional et sa disponibilité dans une large gamme de saveurs et de formats d'emballage. Sa polyvalence en tant que snack autonome et en accompagnement de plats traditionnels a contribué à une demande constante sur les marchés urbains et ruraux. La disponibilité croissante du bhujia emballé de marque via le commerce organisé et les canaux en ligne a encore renforcé la position du segment sur le marché.
Les flocons de riz/mélanges de céréales devraient enregistrer le CAGR le plus rapide de 12,74 % durant 2026-2031. La croissance est portée par la préférence croissante des consommateurs pour des options de snacks plus légères et perçues comme plus saines, ainsi que par la demande croissante de formulations à étiquette propre et à base de millet. Les fabricants élargissent leurs gammes avec des snacks traditionnels à base de céréales innovants pour répondre aux préférences alimentaires évolutives. La présence croissante de ces produits dans les supermarchés, les hypermarchés et les plateformes d'épicerie en ligne devrait soutenir davantage la croissance du segment au cours de la période de prévision.


Par base d'ingrédients : pivot de valeur des légumineuses vers le millet
Les ingrédients à base de légumineuses ont représenté la plus grande part du marché des snacks traditionnels indiens, soit 34,68 % en 2025. La domination de ce segment est portée par l'utilisation généralisée de farine de pois chiche, de lentilles et d'autres ingrédients à base de légumineuses dans les snacks traditionnels populaires tels que le bhujia, le sev, les mélanges et le farsan. Leur polyvalence, leur goût familier et leur adéquation à une large gamme de recettes régionales ont soutenu une demande soutenue. De plus, l'approvisionnement domestique établi en légumineuses a permis aux fabricants de maintenir un portefeuille diversifié de snacks traditionnels à base de légumineuses à différents niveaux de prix.
Les ingrédients à base de millet devraient enregistrer le CAGR le plus rapide de 13,00 % durant 2026-2031. La croissance est soutenue par la préférence croissante des consommateurs pour des options de snacks nutritives et à étiquette propre, ainsi que par l'innovation produit croissante dans les formulations à base de millet. Les fabricants élargissent leurs offres pour répondre à la demande croissante de snacks traditionnels plus sains, tout en bénéficiant d'une meilleure disponibilité du millet en Inde. Le soutien continu du gouvernement à la culture et à la promotion du millet devrait également encourager une adoption plus large des ingrédients à base de millet sur le marché des snacks traditionnels.
Par type d'emballage : les sachets dominent l'économie de valeur, les formats individuels mènent la croissance
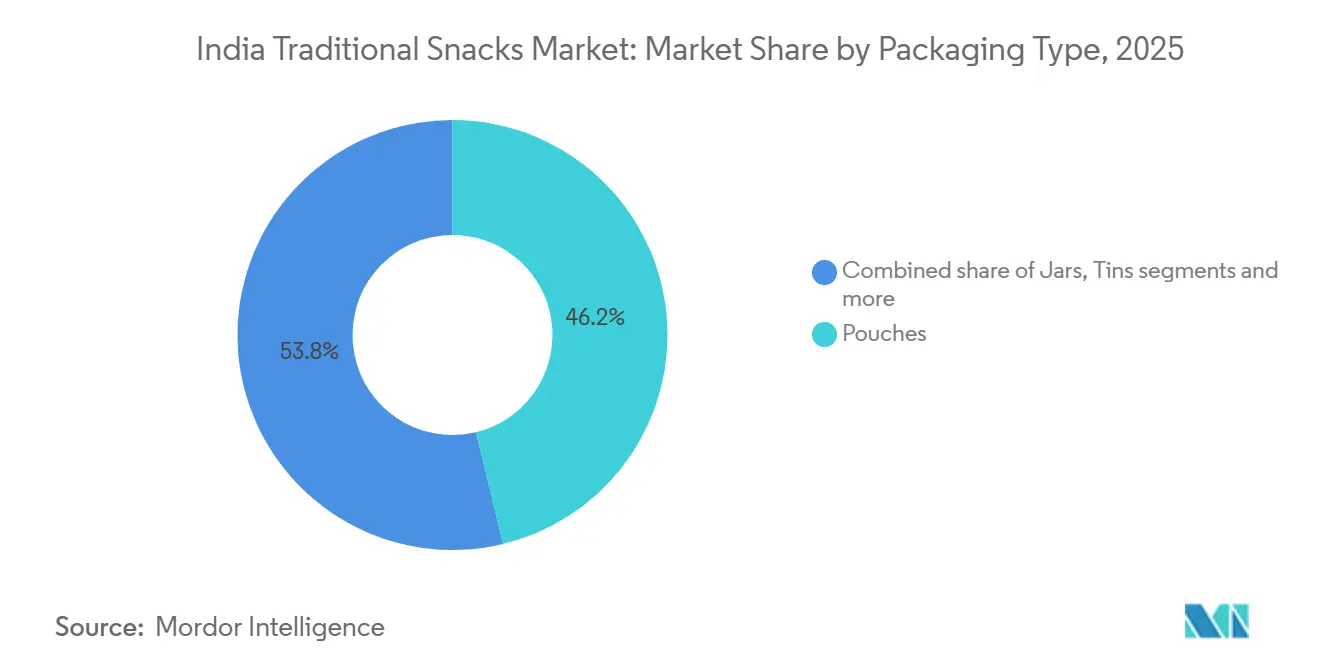
Les sachets ont représenté la plus grande part du marché des snacks traditionnels indiens, soit 46,23 % en 2025. Cette domination est attribuée à leur rapport coût-efficacité, leur conception légère et leur capacité à préserver la fraîcheur des produits tout en facilitant un stockage et un transport pratiques. Les sachets sont largement utilisés pour les snacks traditionnels premium et à prix abordable et sont disponibles dans une large gamme de formats d'emballage pour répondre aux besoins diversifiés des consommateurs. Leur forte présence dans les supermarchés, les épiceries de proximité et les canaux de vente au détail en ligne a encore renforcé leur position sur le marché.
Les packs individuels devraient enregistrer le CAGR le plus rapide de 12,13 % durant 2026-2031. La croissance est portée par la demande croissante d'options de snacks abordables et à emporter parmi les consommateurs urbains et la popularité croissante des achats impulsifs via les épiceries de proximité et les plateformes de commerce rapide. Les fabricants élargissent leurs gammes avec des formats d'emballage plus petits pour améliorer l'accessibilité et encourager les achats d'essai dans différents segments de consommateurs. La croissance continue du commerce organisé et des canaux d'épicerie en ligne devrait soutenir davantage la demande de formats d'emballage individuels au cours de la période de prévision.
Par canal de distribution : les épiceries de proximité portent la valeur, la vente au détail en ligne redéfinit la découverte
Les épiceries de proximité ont représenté la plus grande part du marché des snacks traditionnels indiens, soit 42,34 % en 2025. La domination de ce segment est portée par la présence étendue des épiceries kirana et des détaillants de quartier, qui offrent aux consommateurs un accès facile aux snacks traditionnels sur les marchés urbains et ruraux. Leur proximité, leurs solides relations avec la clientèle et leur capacité à répondre aux achats fréquents de faible valeur en font le canal de vente au détail privilégié pour le namkeen emballé et autres snacks traditionnels. Les réseaux de distribution étendus des fabricants de marques via ces points de vente soutiennent encore la position dominante du segment.
Les boutiques de vente au détail en ligne devraient enregistrer le CAGR le plus rapide de 13,08 % durant 2026-2031. La croissance est soutenue par l'expansion rapide des plateformes de commerce électronique et de commerce rapide, la pénétration croissante des smartphones et d'internet, et la préférence croissante des consommateurs pour la livraison à domicile. Les canaux en ligne offrent un assortiment plus large de snacks traditionnels régionaux et premium tout en permettant aux fabricants d'atteindre des consommateurs au-delà de leurs réseaux de distribution conventionnels. Les améliorations continues de l'infrastructure du commerce numérique et de la logistique devraient accélérer davantage la croissance de la vente au détail en ligne au cours de la période de prévision.
Paysage concurrentiel
Le marché des snacks traditionnels indiens est modérément fragmenté et comprend de grandes marques nationales aux côtés de nombreux fabricants régionaux et locaux répondant aux diverses préférences des consommateurs à travers le pays. Haldiram Snacks Pvt. Ltd., Bikaji Foods International Ltd., Balaji Wafers & Namkeens, Gopal Snacks Limited et Prataap Snacks Limited figurent parmi les acteurs clés, en concurrence grâce à des réseaux de distribution étendus, de larges portefeuilles de produits et une innovation produit continue. Les fabricants régionaux maintiennent une forte présence en proposant des saveurs localisées et en s'appuyant sur une distribution établie via les canaux de vente au détail traditionnels.
Les entreprises leaders renforcent leurs positions sur le marché grâce à l'expansion des capacités, la diversification des portefeuilles, l'innovation en matière d'emballage et une distribution plus large via le commerce moderne et les canaux de commerce numérique. Elles introduisent de plus en plus des variantes de produits plus sains, des offres premium et des snacks traditionnels spécifiques à chaque région pour répondre aux préférences évolutives des consommateurs. Les investissements stratégiques, les partenariats et les modernisations de la fabrication permettent aux acteurs établis d'améliorer leur efficacité opérationnelle et d'étendre leur présence sur les marchés intérieurs et à l'exportation.
Le paysage concurrentiel continue d'évoluer avec la participation croissante des fabricants régionaux et des marques de snacks emballés émergentes. Les petites entreprises se différencient grâce à des recettes régionales authentiques, un positionnement premium et des offres de produits à étiquette propre, tout en élargissant leur présence via le commerce électronique et le commerce organisé. À mesure que la demande des consommateurs pour les snacks traditionnels de marque continue de croître, la concurrence devrait s'intensifier, les acteurs établis et émergents se concentrant sur l'innovation, l'expansion de la distribution et la qualité des produits pour renforcer leurs positions sur le marché.
Leaders du secteur des snacks traditionnels indiens
-
Haldiram Snacks Pvt. Ltd.
-
Bikaji Foods International Ltd.
-
Balaji Wafers & Namkeens
-
Gopal Snacks Limited
-
Prataap Snacks Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : La Commission de la concurrence de l'Inde (CCI) a approuvé l'acquisition proposée d'une participation dans Haldiram Snacks Food Pvt. Ltd. par L. Catterton India Fund, soutenant la stratégie de croissance à long terme de l'entreprise et renforçant sa position sur le marché indien des snacks traditionnels emballés organisés.
- Octobre 2025 : Haldiram Snacks Pvt. Ltd., Balaji Wafers et Bikaji Foods International Ltd. ont élargi leurs offres de produits festifs et leurs portefeuilles de snacks emballés premium avant la saison Diwali 2025, en réponse à la demande croissante des consommateurs pour des snacks traditionnels plus sains, premium et orientés cadeaux, tout en intensifiant la concurrence sur le marché indien des snacks organisés.
- Juillet 2025 : Bikaji Foods International Ltd. a conclu une coentreprise 50:50 avec le groupe népalais Chaudhary (CG Foods Nepal) pour fabriquer, commercialiser et distribuer le portefeuille de snacks de Bikaji au Népal, soutenant la stratégie d'expansion internationale de l'entreprise et renforçant sa présence sur le marché des snacks emballés en Asie du Sud.


Périmètre du rapport sur le marché des snacks traditionnels indiens
Le marché des snacks traditionnels indiens comprend les snacks salés traditionnels emballés largement consommés à travers le pays pour la collation quotidienne, les occasions festives et les rassemblements sociaux. Le marché est segmenté par type de produit en bhujia/sev, mélanges de légumineuses/noix, flocons de riz/mélanges de céréales, snacks frits et autres. Sur la base de la base d'ingrédients, le marché est catégorisé en produits à base de légumineuses, à base de pommes de terre, à base de riz, à base de farine de blé fine, à base de millet et autres bases d'ingrédients. Par type d'emballage, le marché est segmenté en sachets, bocaux, boîtes, multipacks et packs individuels. Sur la base du canal de distribution, le marché est catégorisé en supermarchés/hypermarchés, épiceries de proximité, boutiques de vente au détail en ligne et autres canaux de distribution. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (milliards USD).
| Bhujia/Sev |
| Mélanges de légumineuses/noix |
| Flocons de riz/mélanges de céréales |
| Snacks frits |
| Autres |
| À base de légumineuses |
| À base de pommes de terre |
| À base de riz |
| À base de farine de blé fine |
| À base de millet |
| Autres bases d'ingrédients |
| Sachets |
| Bocaux |
| Boîtes |
| Multipacks |
| Packs individuels |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Boutiques de vente au détail en ligne |
| Autres canaux de distribution |
| Par type de produit | Bhujia/Sev |
| Mélanges de légumineuses/noix | |
| Flocons de riz/mélanges de céréales | |
| Snacks frits | |
| Autres | |
| Par base d'ingrédients | À base de légumineuses |
| À base de pommes de terre | |
| À base de riz | |
| À base de farine de blé fine | |
| À base de millet | |
| Autres bases d'ingrédients | |
| Par type d'emballage | Sachets |
| Bocaux | |
| Boîtes | |
| Multipacks | |
| Packs individuels | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Épiceries de proximité | |
| Boutiques de vente au détail en ligne | |
| Autres canaux de distribution |


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des snacks traditionnels indiens en 2031 ?
Le marché devrait atteindre 12,84 milliards USD d'ici 2031, avec un CAGR de 11,74 % de 2026 à 2031.
Quel type de produit détenait la plus grande part en 2025 ?
Le bhujia/sev était le plus grand type de produit, avec une part en valeur de 29,84 % en 2025.
Quelle catégorie d'ingrédients devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les produits à base de millet devraient croître à un CAGR de 13,00 % durant 2026-2031, soutenus par une demande orientée vers la santé et la disponibilité domestique du millet.
Quel format d'emballage domine les ventes de snacks traditionnels ?
Les sachets détenaient une part de 46,23 % en 2025, car ils correspondent aux formats à bas prix et à achat fréquent courants dans le commerce de quartier.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

