
Marktgröße und Marktanteil – traditionelle Snacks in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 6.64 Milliarden US-Dollar |
| Marktgröße (2026) | 7.37 Milliarden US-Dollar |
| Marktgröße (2031) | 12.84 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.74 % |
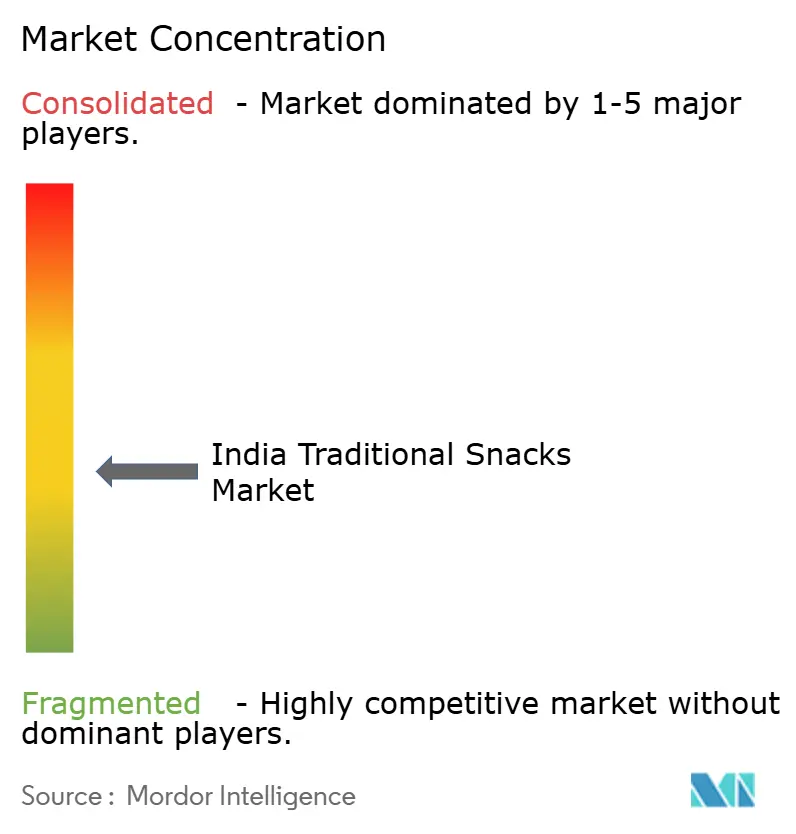
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
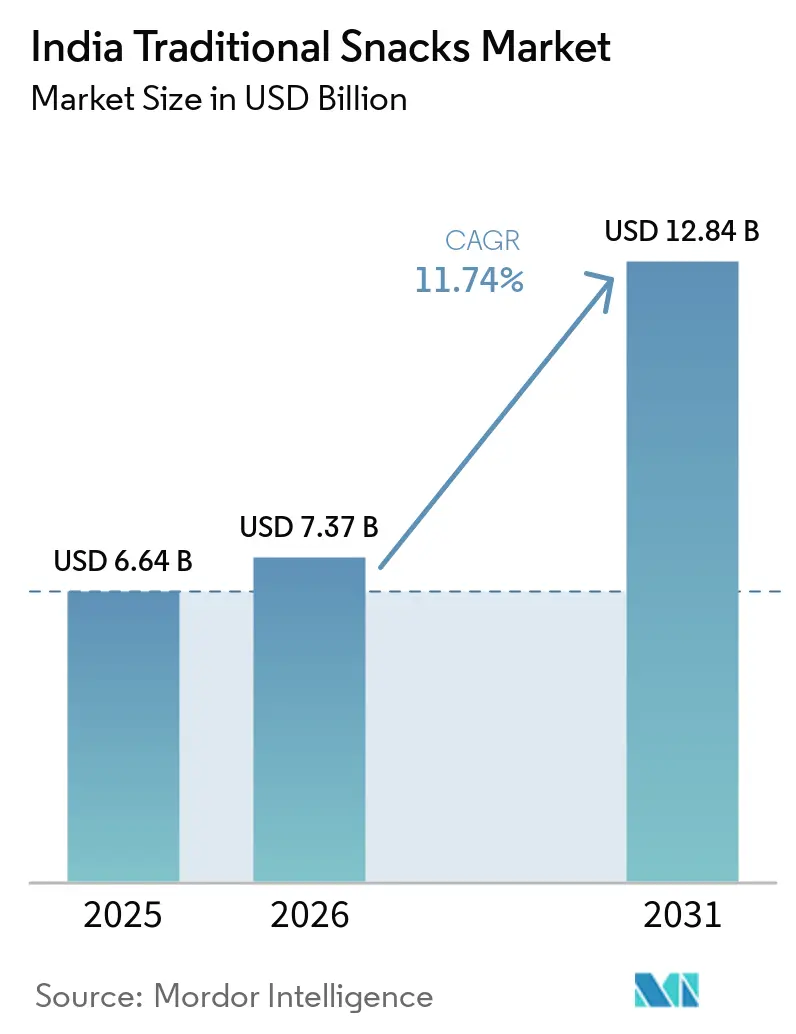
Marktanalyse für traditionelle Snacks in Indien von Mordor Intelligence
Die Marktgröße für traditionelle Snacks in Indien wird voraussichtlich von 6,64 Milliarden USD im Jahr 2025 auf 7,37 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 12,84 Milliarden USD bei einem CAGR von 11,74 % über den Zeitraum 2026–2031 erreichen. Das Marktwachstum wird durch den anhaltenden Wandel von losen, unverpackten Snacks hin zu hygienisch verpackten Produkten angetrieben, unterstützt durch den Ausbau des organisierten Einzelhandels und der Quick-Commerce-Kanäle. Trotz der zunehmenden Präsenz von Markenherstellern bleibt der Markt fragmentiert, wobei regionale und lokale Anbieter durch lokalisierte Produktangebote und etablierte Kundenbindung eine starke Stellung in den einzelnen Bundesstaaten behaupten. Die steigende Verbraucherpräferenz für gesündere Rezepturen, einschließlich Hirse- und ölreduzierter Varianten, fördert die Produktinnovation, während die Volatilität der Rohstoffpreise und der Wettbewerb durch den unorganisierten Sektor weiterhin die Preisstrategien und die Rentabilität in der gesamten Branche beeinflussen.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp hielt Bhujia/Sev im Jahr 2025 den größten Anteil am Markt für traditionelle Snacks in Indien mit 29,84 %, während Reisflocken/Getreidemischungen im Zeitraum 2026–2031 den höchsten CAGR von 12,74 % verzeichnen sollen.
- Nach Zutatengrundlage führten hülsenfruchtbasierte Produkte den Markt für traditionelle Snacks in Indien mit einem Anteil von 34,68 % im Jahr 2025 an, während hirsebasierte Produkte im Zeitraum 2026–2031 mit einem CAGR von 13,00 % wachsen sollen.
- Nach Verpackungstyp entfielen auf Beutel im Jahr 2025 ein Anteil von 46,23 %, während Einzelportionspackungen im Zeitraum 2026–2031 in städtischen und kleineren Einzelhandelsumgebungen mit einem CAGR von 12,13 % wachsen sollen.
- Nach Vertriebskanal stellten Convenience-Stores im Jahr 2025 den größten Anteil mit 42,34 % dar, während Online-Einzelhandelsgeschäfte im Zeitraum 2026–2031 mit einem CAGR von 13,08 % wachsen sollen, angetrieben durch die Nachfrage in Metropolen und Städten der zweiten Kategorie.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für traditionelle Snacks in Indien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hygienischen, verpackten Marken-Namkeen | +2.2% | Gesamtindien; am stärksten in Nord- und Westindien | Kurzfristig (≤ 2 Jahre) |
| Quick Commerce und Online-Lebensmittelhandel verbessern den Zugang zu traditionellen Snacks | +1.5% | Metropolen und Städte der ersten Kategorie, Ausweitung auf Städte der zweiten Kategorie | Mittelfristig (2–4 Jahre) |
| Ausbau des modernen Handels in Städten der zweiten und dritten Kategorie | +1.3% | Städte der zweiten und dritten Kategorie, gesamtindisch | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Clean-Label-, ölreduzierten und hirsebasierten traditionellen Snacks | +1.5% | Gesamtindien; angeführt von städtischen Metropolen und Städten der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Zunehmende Präferenz für regionale und authentische indische Aromen | +1.0% | Gesamtindien; regionale Schwerpunkte in Nord-, Süd- und Westindien | Mittelfristig (2–4 Jahre) |
| Premiumisierung traditioneller indischer Snacks durch Mehrwertangebote | +1.3% | Metropolen und Städte der ersten Kategorie, Ausweitung auf Städte der zweiten Kategorie | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hygienischen, verpackten Marken-Namkeen
Die wachsende Verbraucherpräferenz für hygienische, verpackte Marken-Namkeen treibt den Markt für traditionelle Snacks in Indien an, da Lebensmittelsicherheit, Produktqualität und gleichbleibender Geschmack zunehmend wichtige Kaufkriterien werden. Verbraucher wechseln schrittweise von losen, unverpackten Snacks zu verpackten Alternativen, die standardisierte Herstellung, klare Zutatenkennzeichnung und längere Haltbarkeit bieten. Dies wird zusätzlich durch den Ausbau des organisierten Einzelhandels und der E-Commerce-Kanäle unterstützt, die die Verfügbarkeit und Sichtbarkeit von verpackten traditionellen Markensnacks in städtischen und halbstädtischen Märkten verbessert haben. Als Reaktion darauf erweitern Hersteller ihre verpackten Namkeen-Portfolios mit einer breiteren Palette regionaler Aromen, praktischen Packungsgrößen und Premium-Angeboten, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden.
Quick Commerce und Online-Lebensmittelhandel verbessern den Zugang zu traditionellen Snacks
Die rasche Expansion von Quick-Commerce- und Online-Lebensmittelplattformen verbessert den Verbraucherzugang zu traditionellen Snacks, indem die Verfügbarkeit von verpackten Namkeen in Metropolen und kleineren Städten erhöht wird. Laut der India Brand Equity Foundation (IBEF) hatte Indien im Jahr 2025 280–300 Millionen Online-Käufer und war damit der zweitgrößte E-Retail-Markt der Welt[1]. Städte der dritten Kategorie verzeichneten während der Sommerverkäufe 2025 ein Wachstum von 21 % im Jahresvergleich und trugen 38 % des gesamten E-Commerce-Bestellvolumens bei, was die wachsende Verbreitung des Online-Shoppings über die großen städtischen Zentren hinaus widerspiegelt[2]. Darüber hinaus stammen 30 % der Online-Käufer Indiens aus ländlichen Gebieten, während 45 % Frauen sind, was die zunehmende demografische Reichweite des digitalen Handels verdeutlicht[3]. Die anhaltende Expansion der Online-Einzelhandelskanäle ermöglicht es Herstellern von verpackten traditionellen Markensnacks, die Produktverfügbarkeit zu stärken und eine breitere Verbraucherbasis im ganzen Land zu erreichen.
Ausbau des modernen Handels in Städten der zweiten und dritten Kategorie
Der Ausbau moderner Handelsformate in Städten der zweiten und dritten Kategorie treibt den Markt für traditionelle Snacks in Indien an, indem die Verfügbarkeit und Sichtbarkeit von verpackten Markenprodukten verbessert wird. Die wachsende Präsenz von Supermärkten, Hypermärkten und organisierten Einzelhandelsgeschäften ermöglicht es Herstellern, über Metropolmärkte hinaus zu expandieren und eine breitere Verbraucherbasis mit standardisierten Produktangeboten zu erreichen. Moderne Einzelhandelskanäle bieten auch mehr Regalfläche für regionale und Premium-Traditionssnacks und fördern so die Produktdifferenzierung und Markenbekanntheit. Da die Durchdringung des organisierten Einzelhandels in kleineren Städten zunimmt, stärken Hersteller traditioneller Snacks ihre Vertriebsnetze und führen lokalisierte Produktportfolios ein, um regionalen Verbraucherpräferenzen gerecht zu werden.
Wachsende Nachfrage nach Clean-Label-, ölreduzierten und hirsebasierten traditionellen Snacks
Das steigende Verbraucherbewusstsein für Gesundheit und Ernährung treibt die Nachfrage nach Clean-Label-, ölreduzierten und hirsebasierten traditionellen Snacks in ganz Indien an. Verbraucher suchen zunehmend nach Produkten, die mit vertrauten Zutaten, niedrigerem Öl- und Kunstzusatzstoffgehalt sowie Getreidesorten hergestellt werden, denen ein höherer Nährwert zugeschrieben wird. Als Reaktion darauf erweitern Hersteller ihre Portfolios mit gebackenen, gerösteten und hirsebasierten Varianten und reformulieren bestehende Produkte, um sie an die sich wandelnden Ernährungspräferenzen anzupassen. Dieser Wandel fördert die Produktinnovation und ermöglicht es Unternehmen, gesundheitsbewusste Verbraucher anzusprechen, ohne den traditionellen Geschmack und die Attraktivität indischer Snacks wesentlich zu verändern. Die Verfügbarkeit dieser Varianten sowohl in verpackten als auch in modernen Einzelhandelskanälen verbessert auch den Verbraucherzugang. Hersteller heben zunehmend die Zusammensetzung der Zutaten und die Zubereitungsmethoden hervor, um gesündere Snack-Angebote zu differenzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Rohstoffpreisvolatilität | -1.5% | Gesamtindien; am stärksten bei palmölabhängigen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbedenken hinsichtlich Salz-, Öl- und Frittierkonsum | -1.0% | Städtische Metropolen und Städte der ersten Kategorie | Langfristig (≥ 4 Jahre) |
| Intensiver Wettbewerb durch unorganisierte lokale Snack-Hersteller | -1.8% | Städte der zweiten und dritten Kategorie sowie ländliches Indien | Mittelfristig (2–4 Jahre) |
| Preissensibilität begrenzt die Premiumisierung traditioneller Snacks | -1.2% | Halbstädtische und ländliche Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Rohstoffpreisvolatilität
Die Volatilität der Preise für wichtige Rohstoffe, darunter Speiseöle, Hülsenfrüchte, Kartoffeln, Gewürze und Verpackungsmaterialien, hemmt das Wachstum des Marktes für traditionelle Snacks in Indien. Schwankende Inputkosten erhöhen die Produktionsausgaben und erschweren es Herstellern, eine konsistente Preisgestaltung aufrechtzuerhalten, insbesondere in preisorientierten Produktsegmenten. Kleine und regionale Produzenten sind aufgrund begrenzter Beschaffungsmengen und geringerer Verhandlungsmacht besonders anfällig für plötzliche Kostensteigerungen. Infolgedessen stehen Hersteller häufig unter Druck auf ihre Gewinnmargen oder müssen Preisanpassungen vornehmen und Produktpackungsgrößen anpassen, was die Verbrauchernachfrage in preissensiblen Märkten beeinflussen kann.
Gesundheitsbedenken hinsichtlich Salz-, Öl- und Frittierkonsum
Das wachsende Verbraucherbewusstsein für die Gesundheitsrisiken im Zusammenhang mit hohem Salz-, Öl- und Frittierkonsum hemmt den Markt für traditionelle Snacks in Indien. Die zunehmende Präferenz für gesündere Ernährungsgewohnheiten veranlasst Verbraucher, ihren Konsum von herkömmlichen frittierten Snacks zu mäßigen oder auf gebackene, geröstete und fettärmere Alternativen umzusteigen. Dieser Wandel veranlasst Hersteller, Produkte mit reduziertem Natrium- und Ölgehalt zu reformulieren und gleichzeitig gesündere Produktangebote auszubauen. Die Balance zwischen verbesserten Nährwertprofilen und dem von Verbrauchern erwarteten traditionellen Geschmack und der Textur bleibt jedoch eine zentrale Herausforderung für Hersteller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bhujia/Sev verankert den Marktanteil, Getreidemischungen gestalten die Wachstumsgrenze neu
Bhujia/Sev hatte den größten Anteil am Markt für traditionelle Snacks in Indien und repräsentierte im Jahr 2025 29,84 % des Marktes. Die Position des Segments wird durch seinen weit verbreiteten Konsum in Haushalten, ein starkes regionales Erbe und die Verfügbarkeit in einer breiten Palette von Aromen und Packungsgrößen gestützt. Seine Vielseitigkeit als eigenständiger Snack und als Beilage zu traditionellen Gerichten hat zu einer konstanten Nachfrage in städtischen und ländlichen Märkten beigetragen. Die zunehmende Verfügbarkeit von verpacktem Marken-Bhujia über den organisierten Einzelhandel und Online-Kanäle hat die Marktposition des Segments weiter gestärkt.
Reisflocken/Getreidemischungen sollen im Zeitraum 2026–2031 den schnellsten CAGR von 12,74 % verzeichnen. Das Wachstum wird durch die steigende Verbraucherpräferenz für leichtere und als gesünder wahrgenommene Snack-Optionen sowie durch die wachsende Nachfrage nach Clean-Label- und hirsebasierten Rezepturen angetrieben. Hersteller erweitern ihre Portfolios mit innovativen getreidebasierten traditionellen Snacks, um den sich wandelnden Ernährungspräferenzen gerecht zu werden. Die wachsende Präsenz dieser Produkte in Supermärkten, Hypermärkten und Online-Lebensmittelplattformen soll das Segmentwachstum im Prognosezeitraum weiter unterstützen.
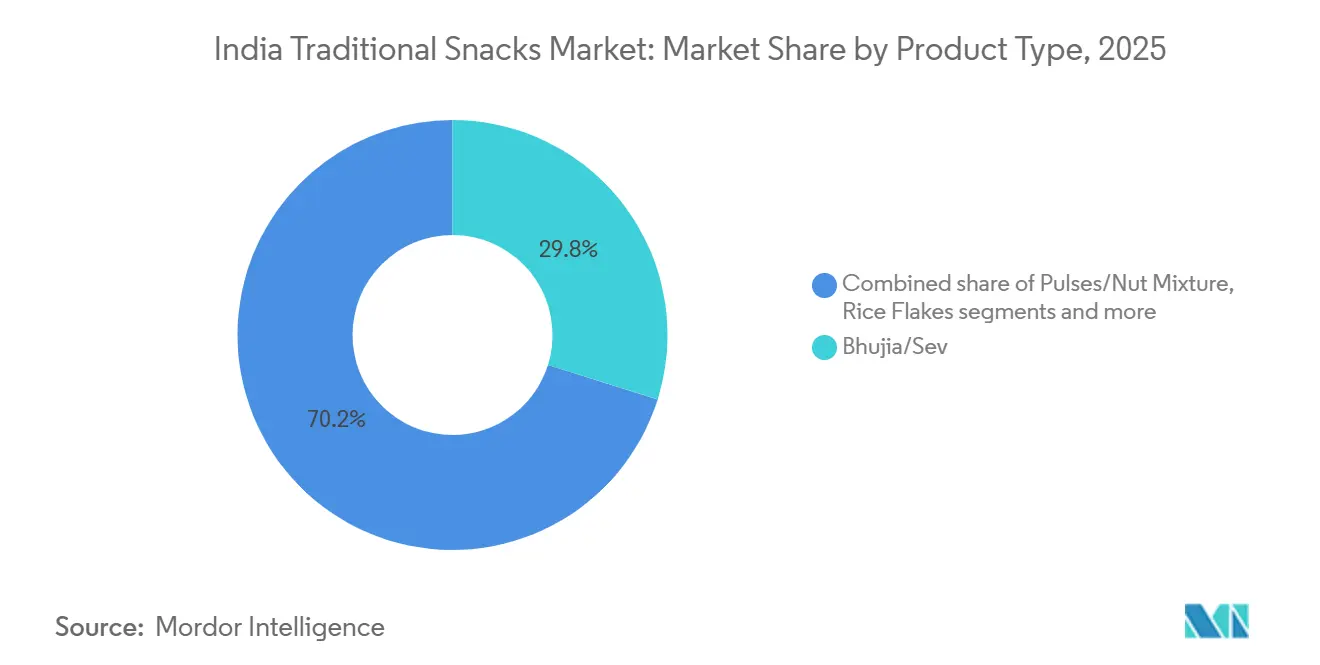
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Zutatengrundlage: Hülsenfruchtbasierter Wertanteil mit Schwenk in Richtung Hirse
Hülsenfruchtbasierte Zutaten hatten den größten Anteil am Markt für traditionelle Snacks in Indien und repräsentierten im Jahr 2025 34,68 %. Die Dominanz dieses Segments wird durch die weit verbreitete Verwendung von Kichererbsenmehl, Linsen und anderen hülsenfruchtbasierten Zutaten in beliebten traditionellen Snacks wie Bhujia, Sev, Mischungen und Farsan angetrieben. Ihre Vielseitigkeit, der vertraute Geschmack und die Eignung für eine breite Palette regionaler Rezepte haben eine anhaltende Nachfrage unterstützt. Darüber hinaus hat das etablierte inländische Angebot an Hülsenfrüchten es Herstellern ermöglicht, ein vielfältiges Portfolio hülsenfruchtbasierter traditioneller Snacks in verschiedenen Preisklassen zu pflegen.
Hirsebasierte Zutaten sollen im Zeitraum 2026–2031 den schnellsten CAGR von 13,00 % verzeichnen. Das Wachstum wird durch die steigende Verbraucherpräferenz für nahrhafte und Clean-Label-Snack-Optionen sowie durch zunehmende Produktinnovationen bei hirsebasierten Rezepturen unterstützt. Hersteller erweitern ihr Angebot, um der wachsenden Nachfrage nach gesünderen traditionellen Snacks gerecht zu werden, und profitieren gleichzeitig von einer verbesserten Hirseverfügbarkeit in Indien. Die anhaltende staatliche Unterstützung für den Hirseanbau und die Förderung soll auch die breitere Einführung hirsebasierter Zutaten im Markt für traditionelle Snacks begünstigen.
Nach Verpackungstyp: Beutel dominieren die Wertökonomie, Einzelportionsformate führen das Wachstum an
Beutel hatten den größten Anteil am Markt für traditionelle Snacks in Indien und repräsentierten im Jahr 2025 46,23 %. Diese Dominanz ist auf ihre Kosteneffizienz, ihr leichtes Design und ihre Fähigkeit zurückzuführen, die Produktfrische zu erhalten und gleichzeitig eine bequeme Lagerung und Transport zu unterstützen. Beutel werden sowohl für Premium- als auch für preisgünstige traditionelle Snacks weit verbreitet eingesetzt und sind in einer breiten Palette von Packungsgrößen erhältlich, um unterschiedlichen Verbraucherbedürfnissen gerecht zu werden. Ihre starke Präsenz in Supermärkten, Convenience-Stores und Online-Einzelhandelskanälen hat ihre Position im Markt weiter gefestigt.
Einzelportionspackungen sollen im Zeitraum 2026–2031 den schnellsten CAGR von 12,13 % verzeichnen. Das Wachstum wird durch die steigende Nachfrage nach erschwinglichen Snack-Optionen für unterwegs bei städtischen Verbrauchern und die zunehmende Beliebtheit von Impulskäufen über Convenience-Stores und Quick-Commerce-Plattformen angetrieben. Hersteller erweitern ihre Portfolios mit kleineren Packungsgrößen, um die Zugänglichkeit zu verbessern und Probekäufe in verschiedenen Verbrauchersegmenten zu fördern. Das anhaltende Wachstum des organisierten Einzelhandels und der Online-Lebensmittelkanäle soll die Nachfrage nach Einzelportionsverpackungsformaten im Prognosezeitraum weiter unterstützen.
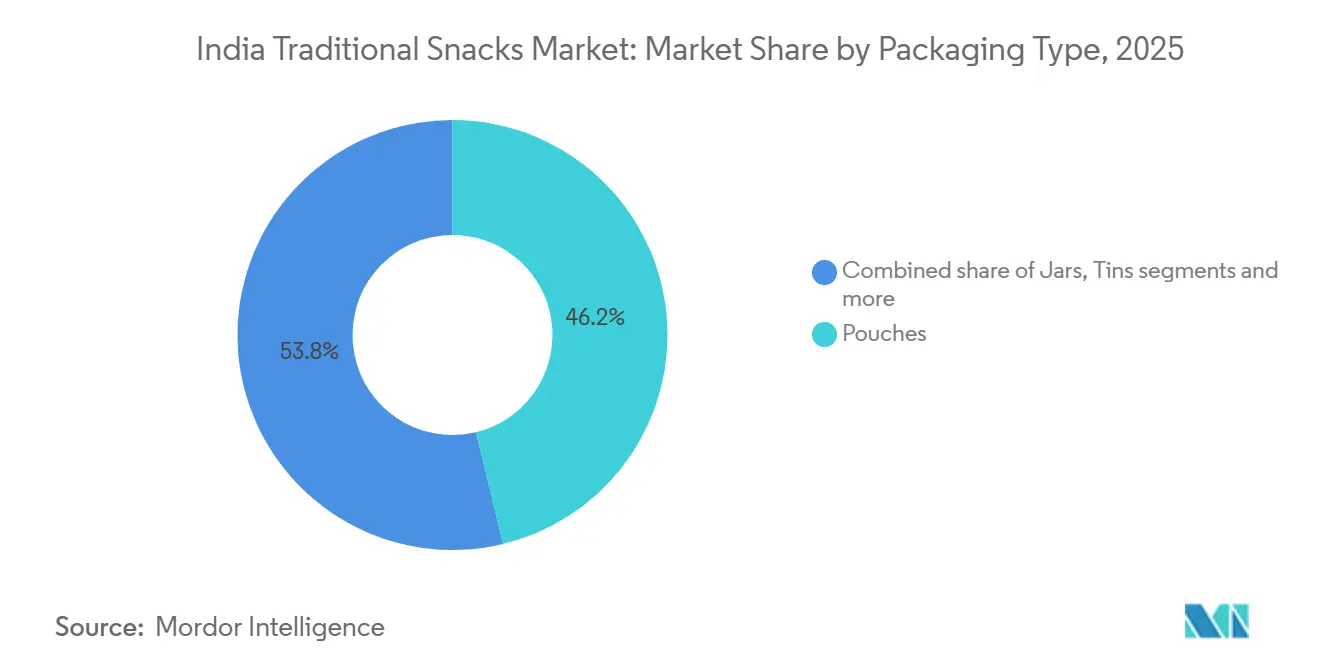
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Convenience-Stores treiben den Wert an, Online-Einzelhandel definiert die Entdeckung neu
Convenience-Stores hatten den größten Anteil am Markt für traditionelle Snacks in Indien und repräsentierten im Jahr 2025 42,34 %. Die Dominanz dieses Segments wird durch die weitreichende Präsenz von Kirana-Läden und Nachbarschaftshändlern angetrieben, die Verbrauchern in städtischen und ländlichen Märkten einen einfachen Zugang zu traditionellen Snacks bieten. Ihre Nähe, starken Kundenbeziehungen und die Fähigkeit, häufige Käufe mit niedrigem Wert zu bedienen, machen sie zum bevorzugten Einzelhandelskanal für verpackte Namkeen und andere traditionelle Snacks. Die weitreichenden Vertriebsnetze von Markenherstellern über diese Verkaufsstellen unterstützen die dominante Position des Segments weiter.
Online-Einzelhandelsgeschäfte sollen im Zeitraum 2026–2031 den schnellsten CAGR von 13,08 % verzeichnen. Das Wachstum wird durch die rasche Expansion von E-Commerce- und Quick-Commerce-Plattformen, zunehmende Smartphone- und Internetdurchdringung sowie die steigende Verbraucherpräferenz für Heimlieferung unterstützt. Online-Kanäle bieten ein breiteres Sortiment an regionalen und Premium-Traditionssnacks und ermöglichen es Herstellern, Verbraucher über ihre konventionellen Vertriebsnetze hinaus zu erreichen. Anhaltende Verbesserungen der digitalen Handelsinfrastruktur und Logistik sollen das Online-Einzelhandelswachstum im Prognosezeitraum weiter beschleunigen.
Wettbewerbslandschaft
Der Markt für traditionelle Snacks in Indien ist mäßig fragmentiert und umfasst große nationale Marken neben zahlreichen regionalen und lokalen Herstellern, die unterschiedliche Verbraucherpräferenzen im ganzen Land bedienen. Haldiram Snacks Pvt. Ltd., Bikaji Foods International Ltd., Balaji Wafers & Namkeens, Gopal Snacks Limited und Prataap Snacks Limited gehören zu den wichtigsten Akteuren, die durch weitreichende Vertriebsnetze, breite Produktportfolios und kontinuierliche Produktinnovation konkurrieren. Regionale Hersteller behaupten eine starke Präsenz, indem sie lokalisierte Aromen anbieten und den etablierten Vertrieb über traditionelle Einzelhandelskanäle nutzen.
Führende Unternehmen stärken ihre Marktpositionen durch Kapazitätserweiterung, Portfoliodiversifizierung, Verpackungsinnovation und eine breitere Distribution über moderne Handels- und digitale Handelskanäle. Sie führen zunehmend gesündere Produktvarianten, Premium-Angebote und regionsspezifische traditionelle Snacks ein, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Strategische Investitionen, Partnerschaften und Fertigungsverbesserungen ermöglichen es etablierten Akteuren, die betriebliche Effizienz zu verbessern und ihre Präsenz in inländischen und Exportmärkten auszubauen.
Die Wettbewerbslandschaft entwickelt sich weiter mit der wachsenden Beteiligung regionaler Hersteller und aufstrebender verpackter Snack-Marken. Kleinere Unternehmen differenzieren sich durch authentische regionale Rezepte, Premium-Positionierung und Clean-Label-Produktangebote, während sie ihre Präsenz über E-Commerce und organisierten Einzelhandel ausbauen. Da die Verbrauchernachfrage nach verpackten traditionellen Markensnacks weiter wächst, wird der Wettbewerb voraussichtlich zunehmen, wobei sowohl etablierte als auch aufstrebende Akteure sich auf Innovation, Vertriebsausbau und Produktqualität konzentrieren, um ihre Marktpositionen zu stärken.
Marktführer – traditionelle Snacks in Indien
-
Haldiram Snacks Pvt. Ltd.
-
Bikaji Foods International Ltd.
-
Balaji Wafers & Namkeens
-
Gopal Snacks Limited
-
Prataap Snacks Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: Die Wettbewerbskommission Indiens (CCI) genehmigte den geplanten Erwerb einer Beteiligung an Haldiram Snacks Food Pvt. Ltd. durch den L. Catterton India Fund, was die langfristige Wachstumsstrategie des Unternehmens unterstützt und seine Position im organisierten Markt für verpackte traditionelle Snacks in Indien stärkt.
- Oktober 2025: Haldiram Snacks Pvt. Ltd., Balaji Wafers und Bikaji Foods International Ltd. erweiterten ihre Festtagsproduktangebote und Premium-Snack-Portfolios vor der Diwali-Saison 2025, um der steigenden Verbrauchernachfrage nach gesünderen, Premium- und geschenkorientierten traditionellen Snacks gerecht zu werden, und verschärften dabei den Wettbewerb im organisierten Snack-Markt Indiens.
- Juli 2025: Bikaji Foods International Ltd. gründete ein 50:50-Gemeinschaftsunternehmen mit der nepalesischen Chaudhary Group (CG Foods Nepal) zur Herstellung, Vermarktung und dem Vertrieb des Snack-Portfolios von Bikaji in Nepal, was die internationale Expansionsstrategie des Unternehmens unterstützt und seine Präsenz im südasiatischen Markt für verpackte Snacks stärkt.


Berichtsumfang – Markt für traditionelle Snacks in Indien
Der Markt für traditionelle Snacks in Indien umfasst verpackte traditionelle herzhafte Snacks, die im ganzen Land für den täglichen Snackkonsum, festliche Anlässe und gesellschaftliche Zusammenkünfte weit verbreitet sind. Der Markt ist nach Produkttyp in Bhujia/Sev, Hülsenfrüchte-/Nussmischungen, Reisflocken/Getreidemischungen, frittierte Snacks und Sonstige segmentiert. Basierend auf der Zutatengrundlage ist der Markt in hülsenfruchtbasiert, kartoffelbasiert, reisbasiert, feinweizenmehlbasiert, hirsebasiert und sonstige Zutatengrundlagen kategorisiert. Nach Verpackungstyp ist der Markt in Beutel, Gläser, Dosen, Multipacks und Einzelportionspackungen segmentiert. Basierend auf dem Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience-Stores, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle kategorisiert. Für jedes Segment wurden die Marktgröße und Prognosen in Wertangaben (Milliarden USD) erstellt.
| Bhujia/Sev |
| Hülsenfrüchte-/Nussmischungen |
| Reisflocken/Getreidemischungen |
| Frittierte Snacks |
| Sonstige |
| Hülsenfruchtbasiert |
| Kartoffelbasiert |
| Reisbasiert |
| Feinweizenmehlbasiert |
| Hirsebasiert |
| Sonstige Zutatengrundlagen |
| Beutel |
| Gläser |
| Dosen |
| Multipacks |
| Einzelportionspackungen |
| Supermärkte/Hypermärkte |
| Convenience-Stores |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Nach Produkttyp | Bhujia/Sev |
| Hülsenfrüchte-/Nussmischungen | |
| Reisflocken/Getreidemischungen | |
| Frittierte Snacks | |
| Sonstige | |
| Nach Zutatengrundlage | Hülsenfruchtbasiert |
| Kartoffelbasiert | |
| Reisbasiert | |
| Feinweizenmehlbasiert | |
| Hirsebasiert | |
| Sonstige Zutatengrundlagen | |
| Nach Verpackungstyp | Beutel |
| Gläser | |
| Dosen | |
| Multipacks | |
| Einzelportionspackungen | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden traditionelle Snacks in Indien im Jahr 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 12,84 Milliarden USD erreichen und im Zeitraum 2026 bis 2031 mit einem CAGR von 11,74 % wachsen.
Welcher Produkttyp hatte im Jahr 2025 den größten Marktanteil?
Bhujia/Sev war der größte Produkttyp mit einem Wertanteil von 29,84 % im Jahr 2025.
Welche Zutatenkategorie soll bis 2031 am schnellsten wachsen?
Hirsebasierte Produkte sollen im Zeitraum 2026–2031 mit einem CAGR von 13,00 % wachsen, unterstützt durch gesundheitsorientierte Nachfrage und inländische Hirseverfügbarkeit.
Welches Verpackungsformat führt den Absatz traditioneller Snacks an?
Beutel hielten im Jahr 2025 einen Anteil von 46,23 %, da sie die preisgünstigen, häufig gekauften Formate bedienen, die im Nachbarschaftseinzelhandel üblich sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

