
Tamaño y Participación del Mercado de Hoteles Boutique
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 32.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 45.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.05 % |
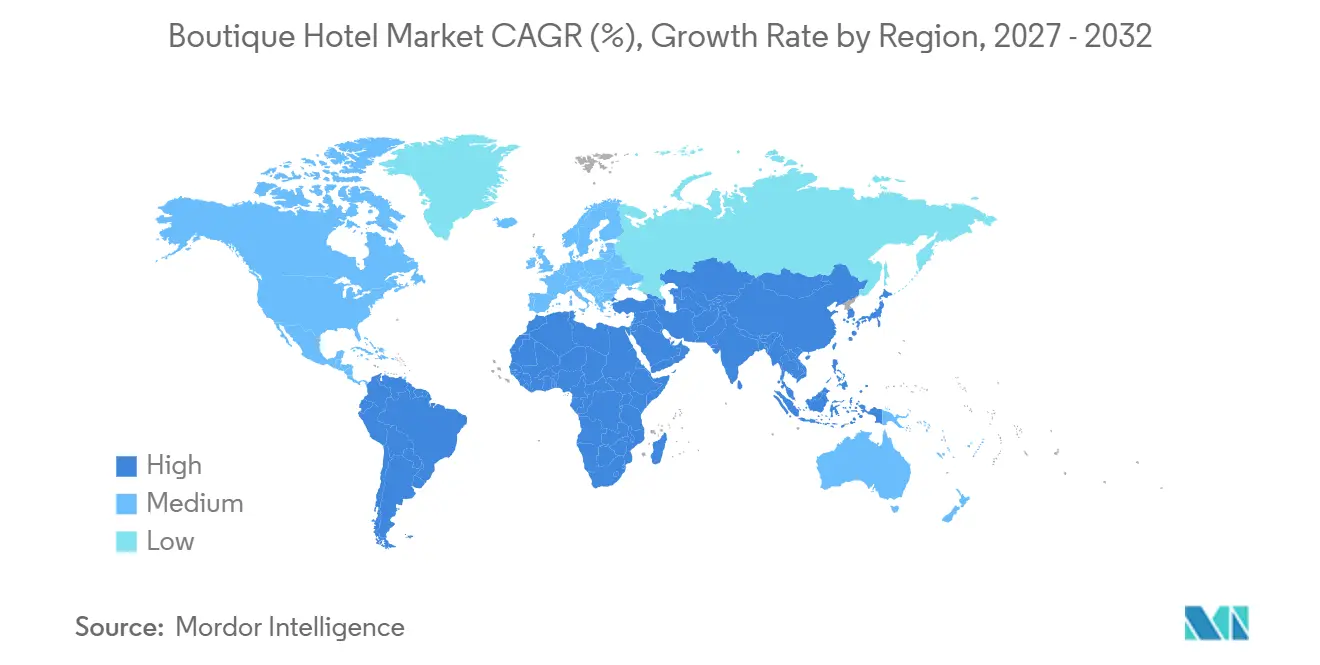
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
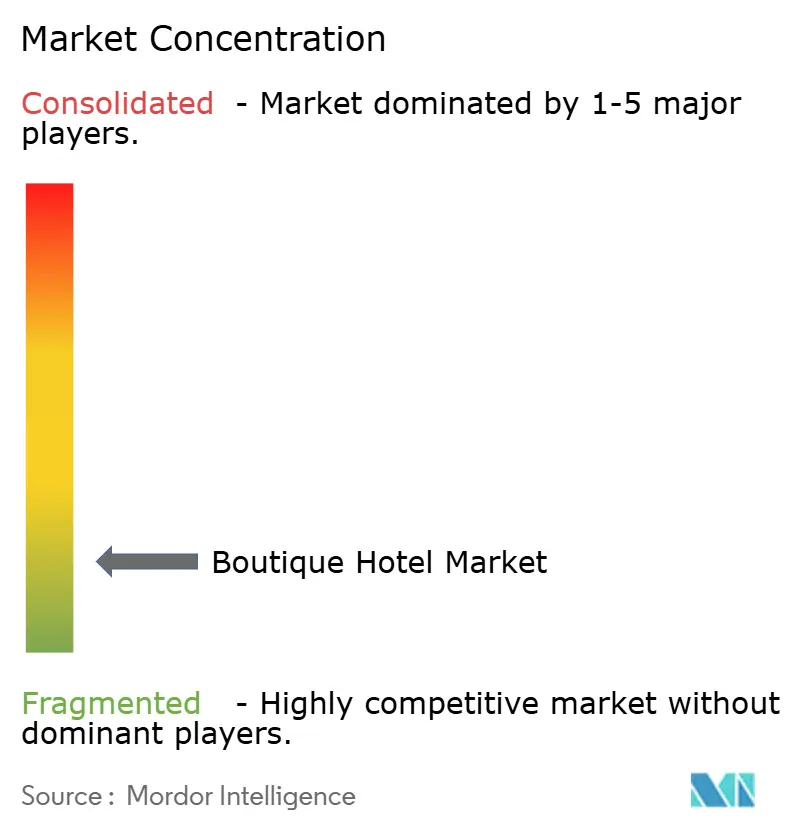
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles Boutique por Mordor Intelligence
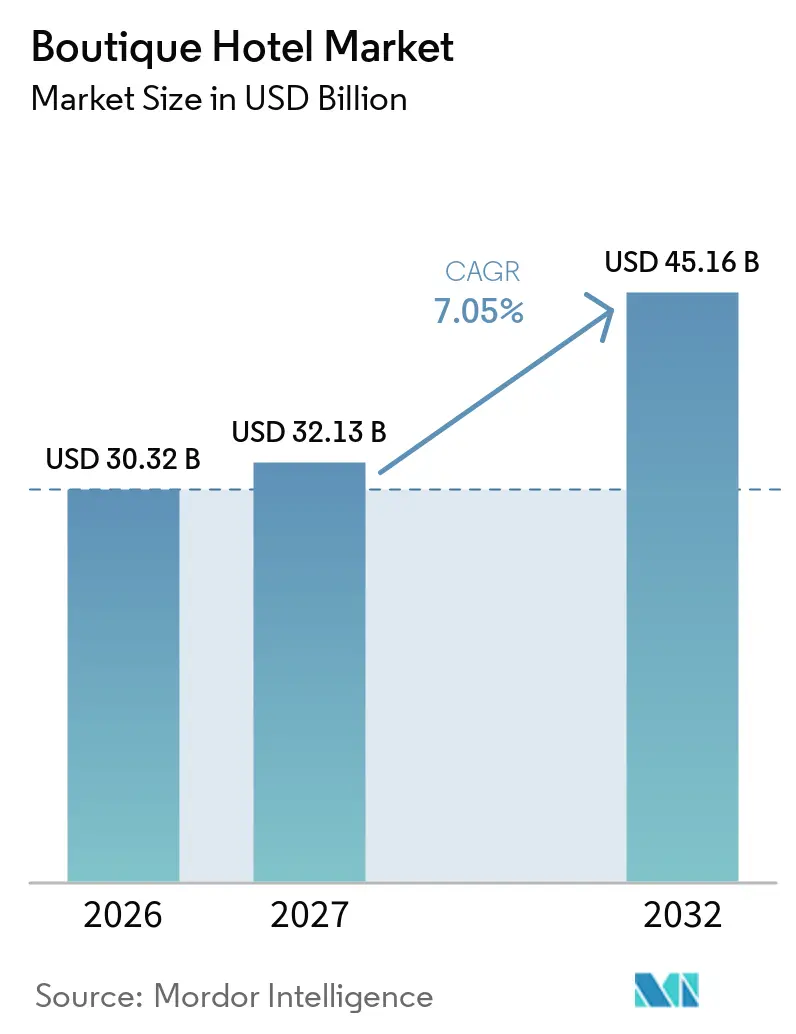
El Mercado Global de Hoteles Boutique fue valorado en 30,32 mil millones de USD en 2026 y se estima que crecerá desde 32,13 mil millones de USD en 2027 hasta alcanzar 45,16 mil millones de USD en 2032, a una CAGR del 7,05% durante el período de pronóstico (2027–2032). El mercado global de hoteles boutique está impulsado por viajeros que consideran el establecimiento como parte de la experiencia de viaje y valoran el diseño, el carácter local y el servicio personalizado. La demanda de hoteles boutique en los Estados Unidos aumentó un 1,6% en el primer semestre de 2025, en comparación con el 0,6% de los hoteles convencionales comparables[1]. Los operadores están mejorando la oferta de alimentos y bebidas, los espacios de bienestar y las herramientas de servicio al huésped para crear estancias distintivas. Las oportunidades del mercado residen en mantener la identidad local mientras se fortalecen las relaciones directas con los huéspedes y la disciplina operativa. Sin embargo, la inflación de costos y la dependencia de los canales de reserva de terceros siguen siendo limitaciones significativas, especialmente para los establecimientos independientes sin escala.
Conclusiones Clave del Informe
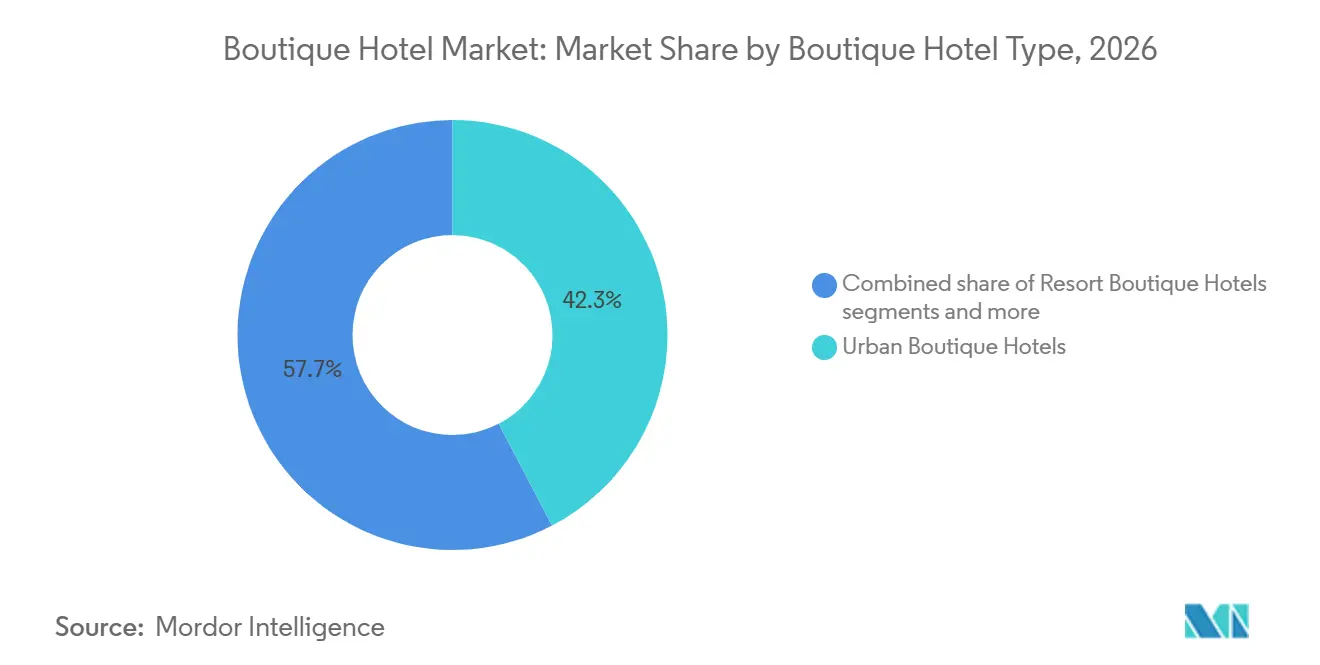
- Por tipo de hotel boutique, los Hoteles Boutique Urbanos representaron el 42,31% de los ingresos del mercado global de hoteles boutique en 2026, mientras que se proyecta que los Hoteles Boutique Resort crezcan a una CAGR del 9,22% hasta 2032.
- Por tipo de servicio, los Hoteles Boutique de Lujo representaron el 46,93% de los ingresos del mercado global de hoteles boutique en 2026, mientras que se proyecta que los Hoteles Boutique Upper-Upscale crezcan a una CAGR del 8,85% hasta 2032.
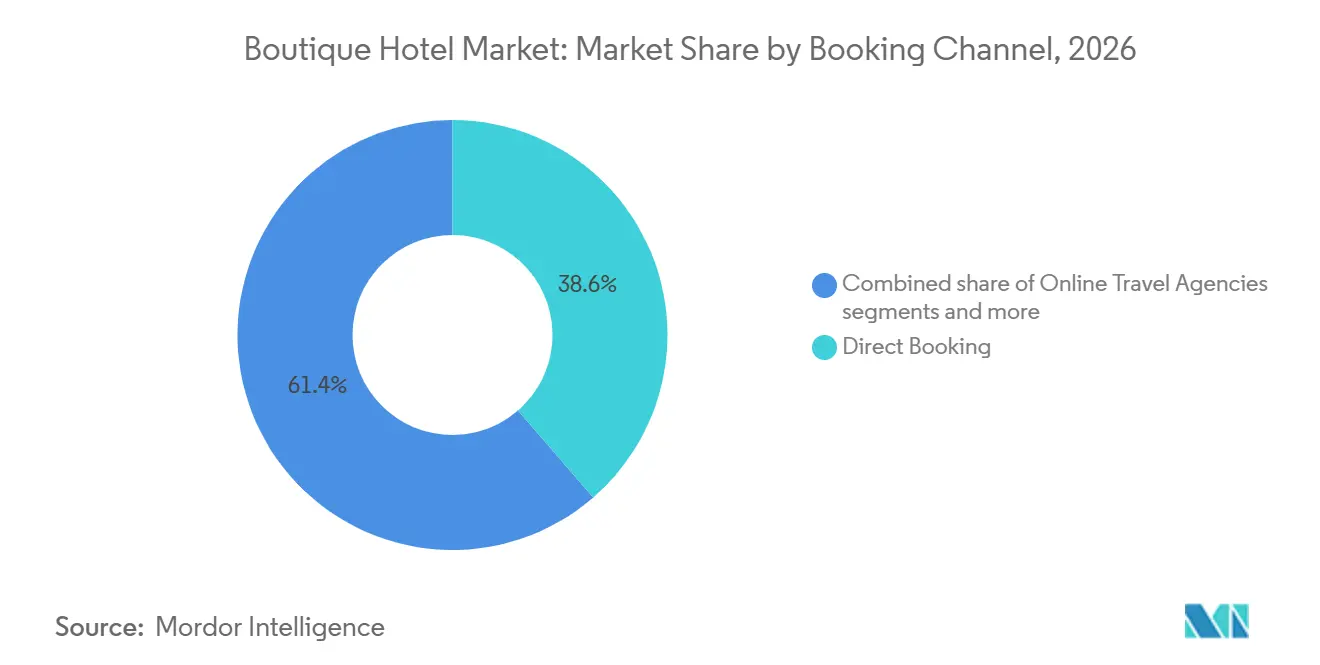
- Por canal de reserva, la Reserva Directa representó el 38,64% de los ingresos del mercado global de hoteles boutique en 2026, mientras que se proyecta que las Agencias de Viajes en Línea crezcan a una CAGR del 8,64% hasta 2032.
- Por tipo de turista, los Turistas Domésticos representaron el 59,72% de los ingresos del mercado global de hoteles boutique en 2026, mientras que se proyecta que los Turistas Internacionales crezcan a una CAGR del 9,12% hasta 2032.
- Por geografía, América del Norte representó el 34,23% de los ingresos del mercado global de hoteles boutique en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,97% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de Viajes Experienciales y Auténticos | +1.5% | Global, más fuerte en los mercados urbanos de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de Portafolios de Marcas Lifestyle y Soft-Brand | +1.2% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Descubrimiento Digital y Reservas de Hoteles en Línea | +1.0% | Global, con fuerte migración de canales en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Gasto de Viajeros Adinerados, Millennials y Generación Z | +0.8% | América del Norte, Europa y corredores urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reutilización Adaptativa de Propiedades Patrimoniales e Infrautilizadas | +0.5% | Europa, Oriente Medio, Asia del Sur y ciudades secundarias de los Estados Unidos | Largo plazo (≥ 4 años) |
| Alimentos, Bebidas, Bienestar y Comunidad con Diseño Diferenciado como Fuente de Ingresos | +0.5% | Global, principalmente en los segmentos boutique upper-upscale y de lujo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Viajes Experienciales y Auténticos
El Mercado Global de Hoteles Boutique se beneficia de la creciente demanda de alojamiento distintivo, orientado a la experiencia y sostenible. Los viajeros priorizan cada vez más el diseño único, el carácter local y los servicios personalizados. La encuesta de 2025 de TakeUp a viajeros que se hospedan en establecimientos independientes encontró que las ofertas personalizadas harían que el 95% de los encuestados en los Estados Unidos tuvieran más probabilidades de reservar un hotel independiente, mientras que el 66% prefería reservar directamente con el establecimiento. La demanda de experiencias auténticas da forma a las estrategias de captación de clientes y distribución. Los diseños distintivos y las identidades locales sólidas pueden aumentar la visibilidad a través del contenido generado por los huéspedes y el compromiso en las redes sociales. Si bien las plataformas de reserva en línea siguen siendo importantes, los operadores fortalecen cada vez más su presencia digital y los canales de reserva directa. La gastronomía local, las experiencias culturales y las alianzas comunitarias diferencian aún más los establecimientos, especialmente en ciudades patrimoniales y destinos de ocio, donde el patrimonio regional, la gastronomía y el carácter del barrio dan forma a la experiencia del huésped.
Expansión de Portafolios de Hoteles Lifestyle y Soft-Brand
Los grupos hoteleros ampliaron sus portafolios de marcas lifestyle y soft-brand mediante adquisiciones y acuerdos de desarrollo. IHG Hotels & Resorts adquirió Ruby Hotels en febrero de 2025 por 110,5 millones de EUR (116 millones de USD), y planea expandir la marca a más de 120 hoteles en 10 años[2]. Marriott International adquirió citizenM por 355 millones de USD en julio de 2025, añadiendo 37 hoteles y 8.789 habitaciones en más de 20 ciudades. Hyatt adquirió Standard International y la mayoría de sus filiales en octubre de 2024, incorporando The Standard y Bunkhouse Hotels. Los operadores independientes compiten con grupos que combinan marcas distintivas, sistemas de reservas y programas de fidelización. IHG anunció la firma de contratos para Ruby en Berlín y Copenhague en marzo de 2025. Los establecimientos patrimoniales independientes y las marcas boutique pueden diferenciarse a través de la arquitectura regional, la gastronomía y las experiencias culturales, equilibrando la distribución, el servicio y la identidad local.
Crecimiento en el Descubrimiento Digital y las Reservas de Hoteles en Línea
Los canales digitales desempeñan un papel importante en la forma en que los viajeros descubren, comparan y reservan hoteles boutique. Las agencias de viajes en línea (OTAs) proporcionan acceso a una amplia base de clientes, mientras que los sitios web de los hoteles respaldan las reservas directas. El Informe de Distribución Directa Hotelera 2025 de D-EDGE encontró que los hoteles que trabajan con su plataforma incurren en un costo promedio de distribución directa del 3,5%, en comparación con las comisiones de las OTAs del 12% al 28%. Los sitios web intuitivos, las reservas móviles confiables, los precios transparentes y la comunicación receptiva pueden mejorar la conversión y gestionar los costos de distribución. Las herramientas de búsqueda habilitadas por inteligencia artificial y de planificación de viajes influyen en la forma en que los viajeros evalúan los alojamientos. Por lo tanto, la información precisa del establecimiento, las tarifas actuales y los listados coherentes son importantes. Las OTAs ayudan a los hoteles boutique a llegar a audiencias internacionales, mientras que los canales directos respaldan las relaciones con los huéspedes y reducen la dependencia de terceros. Una estrategia digital eficaz integra el descubrimiento, la reserva y la comunicación posterior a la estancia, preservando la identidad de cada establecimiento.
Aumento del Gasto de Viajeros Adinerados, Millennials y Generación Z
Los Millennials y la Generación Z están dando forma a la demanda de viajes a través de sus preferencias por viajes orientados a la experiencia, flexibles e inmersos en lo local. Buscan alojamientos con diseño distintivo, cultura local auténtica y acceso a gastronomía, bienestar y actividades de ocio. Los hoteles boutique pueden satisfacer estas preferencias a través de un servicio personalizado y conexiones más sólidas con los destinos locales. Atraer a viajeros jóvenes y adinerados requiere más que un diseño distintivo. La oferta de alimentos y bebidas, los servicios digitales, la calidad constante del servicio y los precios transparentes pueden fomentar las visitas repetidas. El mercado global de hoteles boutique ofrece oportunidades para establecimientos upper-upscale con experiencias de huésped distintivas. Los hoteles boutique también pueden diferenciarse a través de la arquitectura regional, la gastronomía local, el patrimonio y las actividades culturales seleccionadas. El servicio constante y el valor siguen siendo esenciales para fidelizar a los huéspedes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Costos Operativos Intensivos en Mano de Obra, Renovación y Diseño | -1.2% | Global, más agudo en América del Norte, Europa Occidental y Australasia | Mediano plazo (2-4 años) |
| Comisiones de Agencias de Viajes en Línea y Costos de Captación de Huéspedes | -0.8% | Global, más agudo para los independientes sin programas de fidelización | Corto plazo (≤ 2 años) |
| Escala Operativa Limitada y Prestación de Servicios Inconsistente | -0.6% | Mercados secundarios y terciarios a nivel global, especialmente en economías emergentes | Largo plazo (≥ 4 años) |
| Dilución de Marca por la Rápida Expansión de Hoteles Lifestyle | -0.4% | América del Norte, Europa Occidental y ciudades de entrada de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Operativos Intensivos en Mano de Obra, Renovación y Diseño
El aumento de los costos laborales limita las operaciones de los hoteles boutique. Un informe indica que los salarios, sueldos y beneficios para los empleados en 2.600 hoteles de los Estados Unidos aumentaron un 4,8% en 2024. Las primas de seguros aumentaron un 17,4%, mientras que los impuestos sobre la propiedad aumentaron un 4,3%[3]. Los hoteles boutique enfrentan una mayor exposición porque el servicio personalizado requiere más mano de obra, y los establecimientos con diseño diferenciado pueden necesitar renovaciones frecuentes. Los inventarios limitados de habitaciones también restringen su capacidad para compensar costos inesperados a través de reservas de grupos o ingresos por banquetes, lo que afecta los márgenes incluso cuando las tarifas de habitación se mantienen estables. Los establecimientos independientes a menudo carecen de poder adquisitivo a escala de cadena y de sistemas de servicios compartidos. Los planes de renovación deben preservar el carácter del establecimiento mientras se limita el tiempo de inactividad y el gasto de capital. Los hoteles boutique patrimoniales y de nueva construcción también deben gestionar los costos de mano de obra, energía, mantenimiento y restauración. La gestión eficaz del personal, la adquisición y el mantenimiento de activos son esenciales para proteger la experiencia del huésped y la rentabilidad.
Costos de Comisiones de OTAs y Aumento de los Gastos de Captación de Huéspedes
La dependencia de las agencias de viajes en línea (OTAs) puede reducir los ingresos netos por habitación para los hoteles independientes. Las investigaciones indicaron que las OTAs cobraban comisiones del 15% al 25% por reserva, mientras que los productos de visibilidad y los descuentos para miembros podían elevar los costos efectivos por encima del 30%. Un estudio revisado por pares publicado en 2025 encontró que los acuerdos de paridad de tarifas limitaban la capacidad de los hoteles para ofrecer precios más bajos a través de los canales directos. La dependencia de las OTAs también mantenía los datos de preferencias de los huéspedes y de reservas repetidas en la plataforma, limitando el servicio personalizado. Muchos operadores aún necesitaban el alcance de terceros para mantener la ocupación. El análisis de distribución de D-EDGE mostró una brecha de costos significativa entre las reservas directas y las comisiones de las OTAs. Los hoteles boutique independientes pueden mantener una combinación equilibrada de canales, ofrecer un valor claro para los huéspedes directos, proporcionar servicios digitales confiables y seguir las prácticas de datos aplicables mientras preservan la visibilidad internacional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
Las preferencias de los huéspedes en el mercado global de hoteles boutique favorecen cada vez más las experiencias culturales auténticas y los beneficios para la comunidad local. La encuesta de 2025 de Booking.com a 32.000 viajeros en 34 países encontró que el 77% buscaba experiencias locales auténticas, mientras que el 73% quería que su gasto beneficiara a las comunidades locales. Los hoteles boutique pueden satisfacer estas preferencias a través de la gastronomía regional, el diseño inspirado en el patrimonio y las actividades guiadas localmente. Los precios transparentes, las reseñas verificadas y las políticas de cancelación claras pueden fortalecer la confianza de los huéspedes.
La estrategia de distribución ayuda a los hoteles boutique a asegurar reservas de mayor valor mientras mantienen el alcance de las OTAs. El análisis de SiteMinder de más de 125 millones de reservas encontró que las reservas directas en el sitio web promediaron 519 USD en 2024, frente a 320 USD a través de las OTAs, una diferencia del 62%. Los hoteles pueden usar las OTAs para el descubrimiento y fomentar las reservas directas a través de paquetes exclusivos, reservas optimizadas para dispositivos móviles y pagos seguros.
Inteligencia de Rendimiento de Hoteles Boutique
El rendimiento de los hoteles boutique depende de equilibrar la ocupación, los precios de las habitaciones y los ingresos auxiliares, al tiempo que se ofrece una experiencia de huésped distintiva. En los Estados Unidos, los hoteles boutique registraron tasas de ocupación del 57% al 71% y tarifas diarias promedio (ADR) de 141 a 440 USD en los distintos segmentos en 2024. Los establecimientos boutique pueden aumentar los ingresos a través de habitaciones diferenciadas, alimentos y bebidas, servicios de bienestar y experiencias seleccionadas localmente durante los períodos pico de ocio y eventos.
Proteger los márgenes sigue siendo fundamental porque los costos de distribución y operación afectan la rentabilidad. El Informe de Distribución Directa Hotelera 2025 de D-EDGE estimó los costos de distribución directa en el 3,5% para los hoteles asociados, frente a las comisiones de las OTAs del 12% al 28% en Europa y Asia-Pacífico. Aunque estas cifras no son puntos de referencia universales, muestran el valor de las reservas directas. Los hoteles pueden mejorar los ingresos netos a través de sitios web optimizados para dispositivos móviles, ofertas para huéspedes habituales, personal eficiente y marketing dirigido, mientras utilizan las OTAs para la captación de clientes.
Análisis de Segmentos
Por Tipo de Hotel Boutique:
Los Formatos Urbanos Lideran, Mientras los Formatos Resort Crecen Más RápidoLos Hoteles Boutique Urbanos representaron el 42,31% del mercado global de hoteles boutique en 2026, siendo el segmento más grande. Esta participación refleja la demanda durante todo el año de viajeros corporativos y de ocio en ubicaciones en el centro de la ciudad. Estos establecimientos se benefician de la proximidad a los distritos de negocios, los lugares culturales, los restaurantes y las redes de transporte. Los centros de ciudades suburbanas también están emergiendo como un área secundaria de interés para los promotores, ofreciendo entornos de barrio con acceso a la demanda urbana.
Se prevé que los Hoteles Boutique Resort crezcan a una CAGR del 9,22% hasta 2032, impulsados por la demanda de estancias inmersivas en entornos próximos a la naturaleza o culturalmente distintos. Los Hoteles Boutique Históricos y Patrimoniales respaldan esta demanda a través de la reutilización adaptativa y el contexto local. Los Hoteles Boutique de Estilo de Vida y Diseño pueden fomentar las estancias repetidas a través de identidades reconocibles. Otros formatos siguen siendo más pequeños, pero reflejan la demanda de alojamientos diferenciados y orientados a la experiencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Servicio:
El Lujo Lidera los Ingresos, Mientras los Formatos Upper-Upscale Crecen Más RápidoLos Hoteles Boutique de Lujo representaron el 46,93% de los ingresos en 2026 en el Mercado Global de Hoteles Boutique. Su posición refleja la capacidad de combinar escala íntima, diseño y servicio personalizado para huéspedes dispuestos a pagar tarifas más altas. Estos hoteles también respaldan un mayor gasto en gastronomía, bienestar y experiencias a medida. Este segmento se beneficia de tarifas diarias promedio resilientes. Mantener una calidad de servicio coherente con los precios sigue siendo esencial.
Se prevé que los Hoteles Boutique Upper-Upscale crezcan a una CAGR del 8,85% hasta 2032. Atienden a viajeros que valoran el diseño y las experiencias de alimentos y bebidas sin requerir un producto de habitación de lujo tradicional. Este formato atrae a huéspedes más jóvenes que buscan estancias sociales y conectadas con lo local. Los Hoteles Boutique de Escala Media y de Economía o Presupuesto sirven a viajeros de ocio doméstico y de fin de semana con conciencia de costos, especialmente en mercados secundarios. Estos formatos demuestran que el mercado de hoteles boutique se extiende más allá del lujo, al tiempo que requiere una propuesta de experiencia clara.
Por Canal de Reserva:
La Reserva Directa Lidera, Mientras las Agencias de Viajes en Línea se Expanden Más RápidoLa Reserva Directa representó el 38,64% de los ingresos del mercado global de hoteles boutique en 2026. Esta participación refleja el valor de las relaciones directas con los huéspedes y la mayor economía unitaria de las reservas directas. Los canales directos permiten a los hoteles comunicar los detalles del establecimiento, los paquetes y los servicios sin depender únicamente de intermediarios. También otorgan a los operadores un mayor control sobre los datos de los huéspedes, sujeto a los requisitos de privacidad aplicables, y ayudan a convertir el descubrimiento inicial en demanda repetida.
Se prevé que las agencias de viajes en línea crezcan a una CAGR del 8,64% hasta 2032, respaldando el descubrimiento, las reservas móviles y el alcance internacional. Los agentes de viajes y los operadores turísticos siguen siendo relevantes para los viajes de ocio internacionales complejos y los itinerarios seleccionados. Otros canales incluyen acuerdos de tarifas corporativas y rutas de reserva de comercio social emergentes. Una combinación de canales eficaz protege las relaciones directas mientras mantiene la visibilidad para atraer nuevos huéspedes.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Turista:
La Demanda Doméstica Apoya la Estabilidad, Mientras la Demanda Internacional Crece Más RápidoLos Turistas Domésticos representaron el 59,72% de los ingresos del mercado global de hoteles boutique en 2026. Esta demanda puede ayudar a los establecimientos boutique a mitigar las interrupciones en los flujos de viajes internacionales. Se observó que el 78% de los usuarios de hoteles boutique prefieren escapadas de fin de semana y el 65% favorece los itinerarios domésticos[4]. Los formatos boutique urbanos y de resort se alinean con este patrón de viajes de corta duración. Para los operadores, el turismo de ocio cercano puede respaldar la ocupación fuera de los períodos pico de viajes internacionales.
Se prevé que el segmento de Turistas Internacionales crezca a una CAGR del 9,12% hasta 2032. El crecimiento refleja la recuperación de los viajes de ocio de larga distancia, la expansión del turismo emisor de India y el Sudeste Asiático, y la movilidad intraeuropea. Los viajeros de altos ingresos representan una proporción creciente de las salidas y a menudo prefieren los itinerarios internacionales. Los hoteles necesitan información multilingüe, gestión de reseñas y distribución a través de canales internacionales. Los establecimientos deben comunicar claramente su identidad local a los huéspedes que planifican desde el extranjero.
Análisis Geográfico
Mercado de Hoteles Boutique de América del Norte
América del Norte concentró el 34,23% de los ingresos en 2026, convirtiéndose en el mayor contribuyente regional al Mercado Global de Hoteles Boutique. La región se beneficia de una alta concentración de propiedades de estilo de vida en las principales ciudades de entrada de Estados Unidos y de una demanda consolidada de viajes independientes. El informe Mid-Year 2025 de Boutique Hotels de The Highland Group mostró que la demanda de hoteles boutique creció un 1,6% en el primer semestre de 2025, frente al 0,6% de los hoteles convencionales comparables. Canadá está ampliando su actividad en centros urbanos y estaciones de montaña, mientras que las ciudades patrimoniales mexicanas, entre ellas Oaxaca, San Miguel de Allende y Mérida, están atrayendo inversión boutique. La Copa Mundial de la FIFA 2026, co-organizada por Estados Unidos, Canadá y México, generó oportunidades de demanda para propiedades distintivas al servicio de visitantes internacionales.
Mercado de Hoteles Boutique de Europa, Oriente Medio y América del Sur
Europa sigue asociada a la hospitalidad boutique de herencia patrimonial y a la reutilización adaptativa. Su patrimonio de edificios históricos y su entorno de conservación favorecen hoteles con distinción arquitectónica. La adquisición de Ruby Hotels por parte de IHG apuntó al segmento micro-boutique urbano a través de propiedades europeas y una cartera de desarrollo. Oriente Medio está ampliando la oferta boutique y de lujo mediante proyectos vinculados a la Visión 2030 de Arabia Saudita, incluidos Shura Island y el distrito Al-Balad de Jeddah. América del Sur sigue siendo un contribuyente menor, pero ofrece oportunidades en Perú, Chile y Brasil para propiedades que se nutren de la cultura local y el turismo receptor.
Mercado de Hoteles Boutique de Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 8,97% hasta 2032, la tasa regional más alta del Mercado Global de Hoteles Boutique. El crecimiento está impulsado por carteras de desarrollo, el aumento de la riqueza doméstica y los viajes asiáticos entrantes y salientes. La cartera hotelera de India alcanzó 761 proyectos y 99.195 habitaciones en el segundo trimestre de 2025, un incremento del 25% interanual en número de proyectos. Las oportunidades específicas en India son más sólidas donde se alinean activos culturales, demanda de ocio y operaciones de servicio crebles.
Inteligencia de Oferta y Desarrollo de Hoteles Boutique
La oferta de hoteles boutique se está expandiendo más allá de las principales ciudades de entrada a medida que los promotores apuntan a destinos de ocio, culturales y secundarios. A nivel global, la cartera de construcción hotelera alcanzó un récord de 15.871 proyectos y 2.436.225 habitaciones al final del segundo trimestre de 2025, un aumento del 3% en proyectos y del 2% en habitaciones interanual. La cartera indica oportunidades más allá de los mercados metropolitanos, pero los promotores deben evaluar la estacionalidad, la conectividad, el personal y las tarifas de habitación alcanzables antes de comprometer capital.
La reutilización adaptativa y la expansión de marcas lifestyle están redefiniendo las estrategias de desarrollo. Marriott adquirió citizenM en 2025, añadiendo 37 hoteles y 8.789 habitaciones en más de 20 ciudades. IHG adquirió Ruby Hotels por 110,5 millones de EUR (116 millones de USD), añadiendo 20 hoteles en operación y una cartera de 10 hoteles. Estas transacciones destacan el valor del diseño distintivo y los conceptos eficientes en espacio. Los promotores independientes pueden competir a través de la preservación del patrimonio, la identidad local y los presupuestos de renovación disciplinados.
Panorama Competitivo
El mercado global de hoteles boutique tiene una puntuación de concentración de 2 y sigue siendo muy fragmentado. Los establecimientos independientes, las colecciones boutique regionales, los pequeños grupos de lujo y las marcas soft afiliadas a cadenas utilizan modelos operativos variados. Marriott International, Accor, Hilton Worldwide Holdings, Hyatt Hotels Corporation e InterContinental Hotels Group han ampliado sus portafolios lifestyle; sin embargo, la identidad local sigue siendo un factor clave en la elección del huésped.
La posición de un hotel independiente depende de más que la escala de la marca. El diseño, el servicio, la ubicación y las relaciones con los huéspedes deben proporcionar una razón clara para hospedarse. Desde 2024, las adquisiciones de los principales grupos hoteleros, incluidos Hyatt, IHG y Marriott, han ampliado su presencia en el segmento de hospitalidad lifestyle. Estos movimientos estratégicos fortalecen el alcance de la marca, la distribución y la integración de la fidelización, creando ventajas competitivas sobre los operadores independientes.
La tecnología y la disciplina operativa son factores competitivos cada vez más importantes. Los establecimientos más pequeños pueden utilizar herramientas de reserva digital, gestión de tarifas y comunicación con los huéspedes para mejorar la ejecución comercial mientras conservan su identidad. Existen oportunidades en ciudades secundarias y terciarias de Asia-Pacífico y Oriente Medio, donde la riqueza doméstica está creciendo y la oferta de alojamiento experiencial es limitada. Los operadores independientes pueden competir combinando narrativas locales, servicio confiable y relaciones digitales directas. La reutilización adaptativa puede respaldar el desarrollo cuando los operadores gestionan la financiación, las aprobaciones, los estándares de conservación y los requisitos operativos.
Líderes de la Industria de Hoteles Boutique
-
Marriott International, Inc.
-
Accor
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
InterContinental Hotels Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hoteles Boutique Empresas cubiertas en este informe
- Marriott International, Inc.
- Accor
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- InterContinental Hotels Group PLC
- Rosewood Hotel Group
- Four Seasons Hotels and Resorts
- Jumeirah Group
- Mandarin Oriental Hotel Group
- Minor Hotels
- Kerzner International
- Ace Hotel Group
- Graduate Hotels
- Firmdale Hotels
- Lore Group
- Soho House & Co. Inc.
- Ovolo Group
- Proper Hospitality
- Aman Group
- The Doyle Collection
Desarrollos recientes de la industria en Mercado de Hoteles Boutique
- Junio de 2026: La marca Ruby Hotels de IHG anunció la firma de su segundo hotel en los Estados Unidos en la ciudad de Nueva York, tras Chicago. Se espera que ambos establecimientos abran en 2027, ampliando la huella urbana lifestyle de Ruby en los Estados Unidos.
- Octubre de 2025: IHG Hotels & Resorts añadió nueve hoteles voco (cinco firmas y cuatro aperturas) en Francia, Italia, Portugal, España y Turquía, añadiendo más de 1.000 llaves y apoyando el crecimiento del segmento lifestyle en el sur de Europa.
- Julio de 2025: Marriott International completó su adquisición de citizenM por 355 millones de USD, añadiendo 37 hoteles y 8.789 habitaciones en más de 20 ciudades. La adquisición fortalece el portafolio lifestyle de servicio selecto de Marriott y puede intensificar la competencia para los operadores boutique independientes.
- Abril de 2025: Accor entró en negociaciones exclusivas para adquirir 17 acuerdos de gestión hotelera en las Américas de Royal Holiday Group por 79 millones de USD, incluidos seis resorts mexicanos todo incluido. Está previsto que tres resorts sean reflaggados como Rixos Hotels tras las renovaciones.
Alcance del Informe del Mercado Global de Hoteles Boutique
El informe del Mercado Global de Hoteles Boutique examina hoteles boutique con diseño diferenciado, operados de forma independiente y de marca, en los principales mercados de hospitalidad de todo el mundo. El mercado está segmentado por tipo de hotel boutique (Urbano, Resort, Histórico y Patrimonial, Estilo de Vida y Diseño, y Otros), tipo de servicio (Lujo, Upper-Upscale, Escala Media y Economía/Presupuesto), canal de reserva, tipo de turista y geografía. El estudio analiza los principales impulsores, incluida la demanda de experiencias de viaje auténticas, la expansión de hoteles lifestyle y soft-brand, las reservas digitales, el aumento del gasto en viajes, la reutilización adaptativa de propiedades patrimoniales y la diversificación de ingresos a través de servicios de alimentos, bebidas y bienestar. Las restricciones incluyen los altos costos operativos y de renovación, las comisiones de las OTAs, la escala operativa limitada y la dilución de la marca. El informe evalúa la oferta hotelera y el inventario de habitaciones, las tasas de ocupación, las tarifas diarias promedio, las preferencias de los consumidores, el panorama regulatorio, las perspectivas tecnológicas y la intensidad competitiva utilizando el marco de las Cinco Fuerzas de Porter. Proporciona tamaño del mercado y pronósticos de crecimiento, análisis del panorama competitivo, concentración del mercado, movimientos estratégicos, análisis de participación de mercado y perfiles de los principales operadores hoteleros. El estudio también evalúa las oportunidades en conversiones de propiedades patrimoniales y hoteles boutique habilitados por tecnología y centrados en la comunidad. El informe ofrece tamaño del mercado y pronósticos para el Mercado Global de Hoteles Boutique en valor (USD) en todos los segmentos anteriores.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el Mercado Global de Hoteles Boutique?
La demanda de viajes únicos y orientados a la experiencia, las relaciones digitales directas y la expansión de hoteles lifestyle están respaldando el crecimiento.
¿Cuál es la tasa de crecimiento prevista para los hoteles boutique?
Se prevé que el Mercado Global de Hoteles Boutique crezca a una CAGR del 7,05% de 2027 a 2032.
¿Qué formato de hotel boutique tiene la mayor participación de ingresos?
Los Hoteles Boutique Urbanos lideran por tipo con el 42,31% de los ingresos en 2026.
¿Qué canal de reserva es más importante para los hoteles boutique?
La Reserva Directa lidera con el 38,64% de los ingresos en 2026, mientras que las agencias de viajes en línea respaldan el descubrimiento de nuevos huéspedes.
¿Por qué los operadores de hoteles boutique están bajo presión de costos?
Los costos de mano de obra, seguros, renovación y las comisiones de las agencias de viajes en línea pueden reducir los márgenes, especialmente para los establecimientos independientes.
¿Qué región está creciendo más rápido en el Mercado Global de Hoteles Boutique?
Se prevé que Asia-Pacífico crezca a la tasa más rápida, a una CAGR del 8,97% de 2027 a 2032.