
Tamaño y Participación del Mercado de Hidrogel
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 28.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 40.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidrogel por Mordor Intelligence
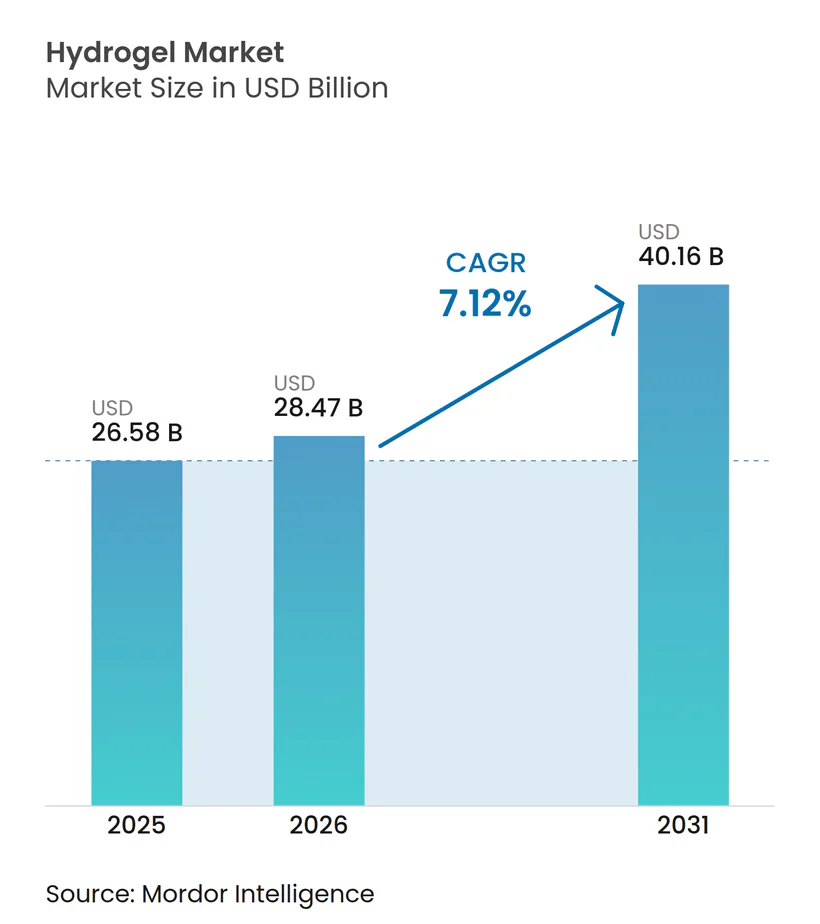
Se proyecta que el tamaño del Mercado de Hidrogel sea de USD 26,58 mil millones en 2025, USD 28,47 mil millones en 2026, y alcance USD 40,16 mil millones en 2031, creciendo a una CAGR del 7,12% de 2026 a 2031. La demanda de uso final está pivotando desde absorbentes de uso general hacia matrices de ingeniería de precisión que integran detección, liberación de fármacos y biodegradabilidad. Los grados semicristalinos mantienen el liderazgo en ingresos porque la resistencia mecánica ajustable asegura la preferencia del formulario hospitalario en el cuidado de heridas. Las formulaciones amorfas se están expandiendo con mayor rapidez a medida que los desarrolladores farmacéuticos buscan parches de disolución rápida y depósitos inyectables que aceleran el inicio terapéutico. El poliacrilato sigue siendo el referente en productos de higiene, aunque la poliacrilamida está ganando terreno entre las economías agrícolas con escasez de agua, donde una absorción de agua 400 veces superior ofrece una solución vital para los sistemas de riego por goteo. A nivel regional, Asia-Pacífico lidera el mercado de hidrogel gracias a las ampliaciones de capacidad en China y los subsidios vinculados a políticas en India que integran los hidrogeles en los mandatos de humedad del suelo.
Conclusiones Clave del Informe
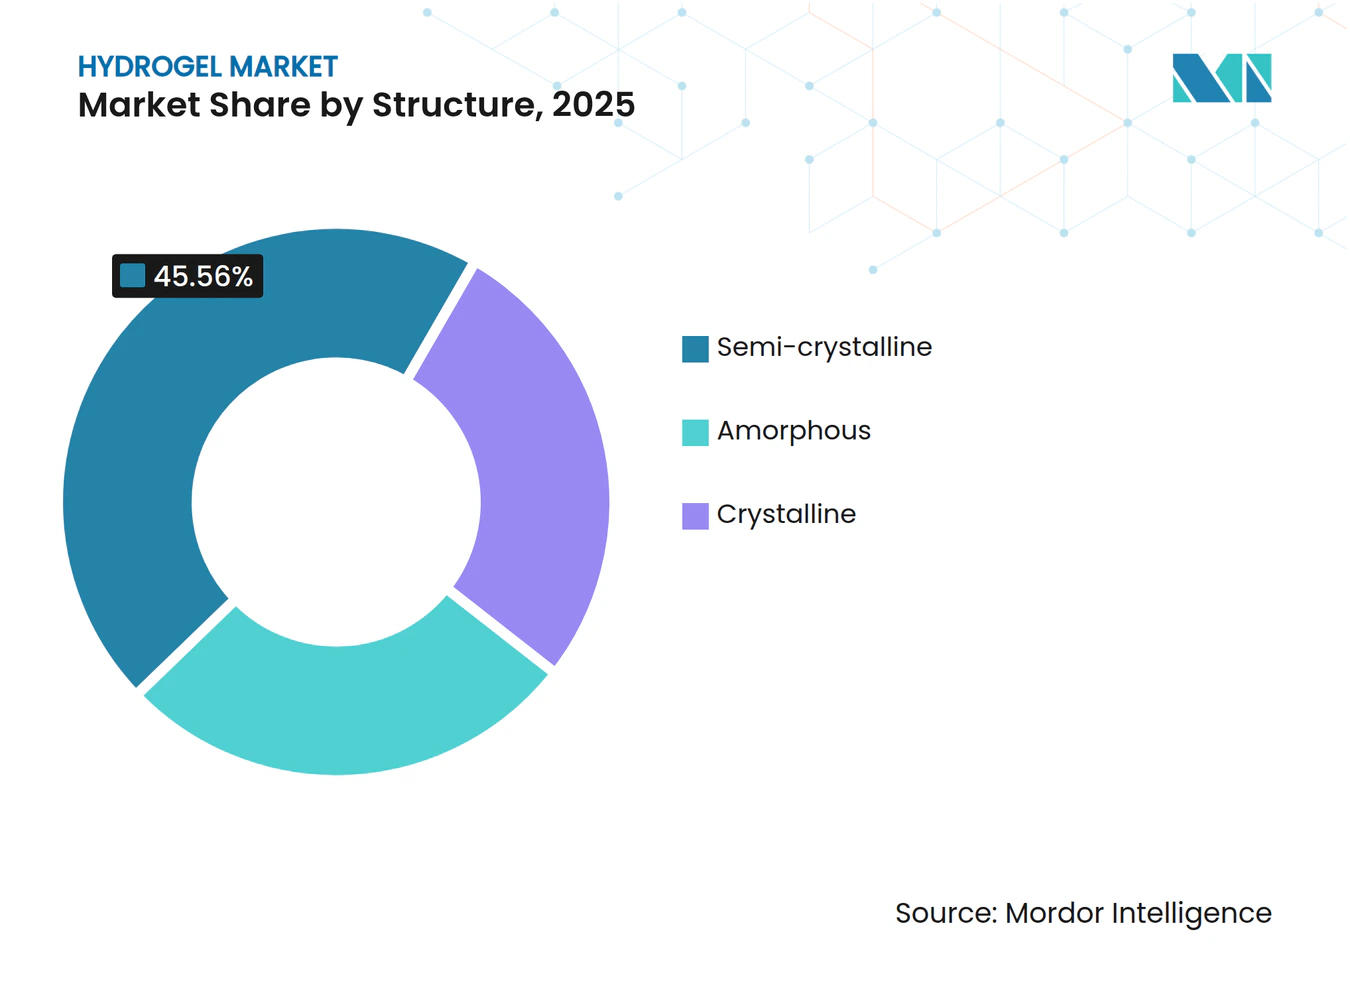
- Por estructura, los grados semicristalinos representaron el 45,56% de la participación del mercado de hidrogel en 2025, mientras que los grados amorfos registran una CAGR del 8,01% hasta 2031.
- Por material, el poliacrilato capturó el 25,33% de los ingresos en 2025, mientras que se prevé que la poliacrilamida se expanda a una CAGR del 7,58% hasta 2031.
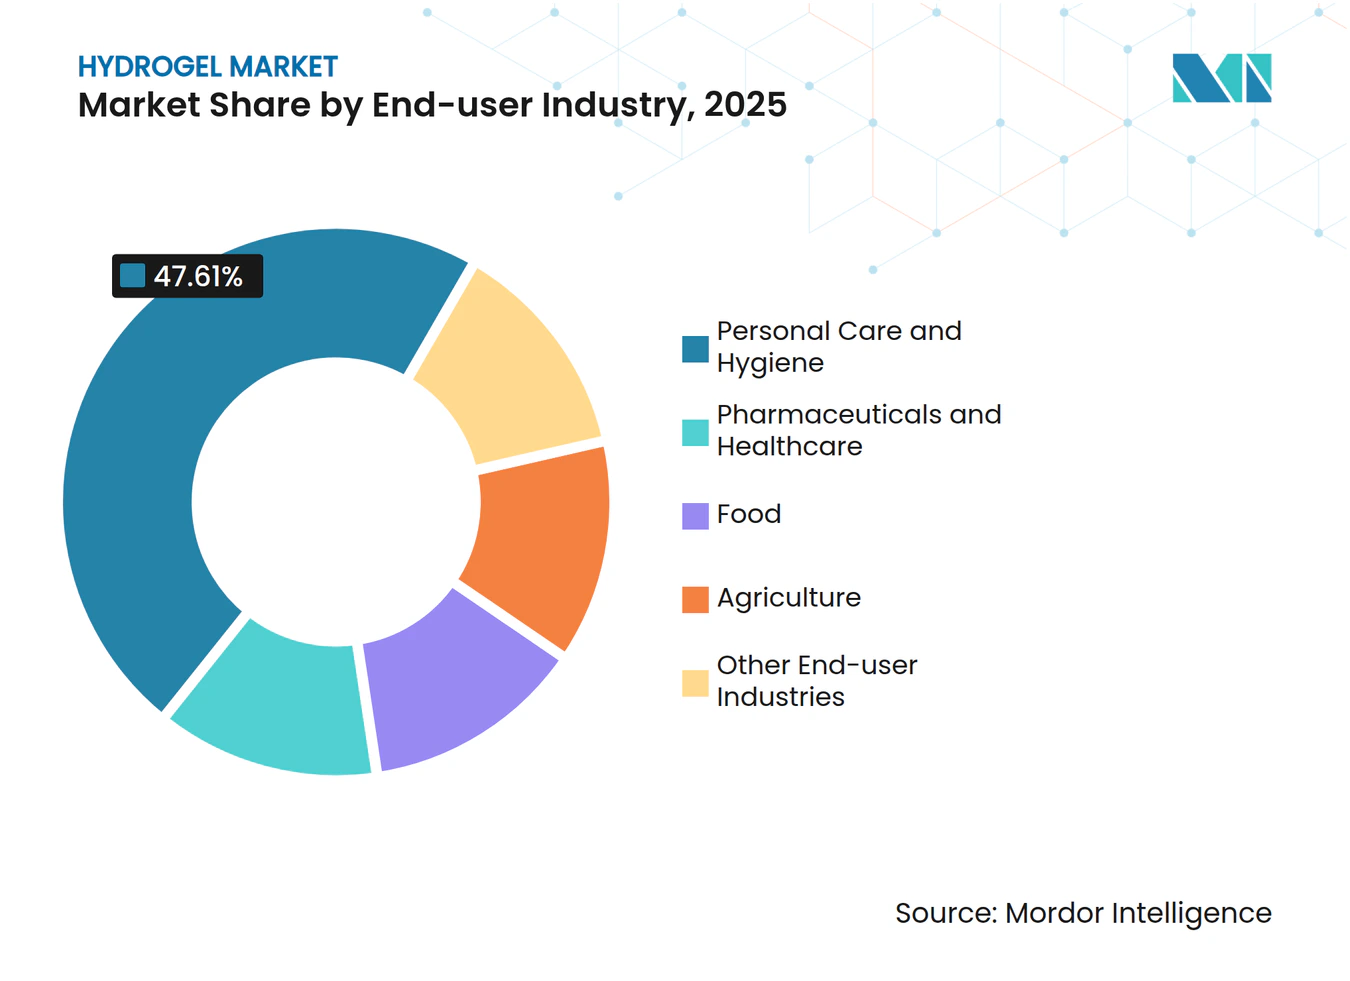
- Por industria de usuario final, el cuidado personal e higiene representó el 47,61% del tamaño del mercado de hidrogel en 2025, y la farmacéutica y la atención sanitaria avanzan a una CAGR del 7,79% hasta 2031.
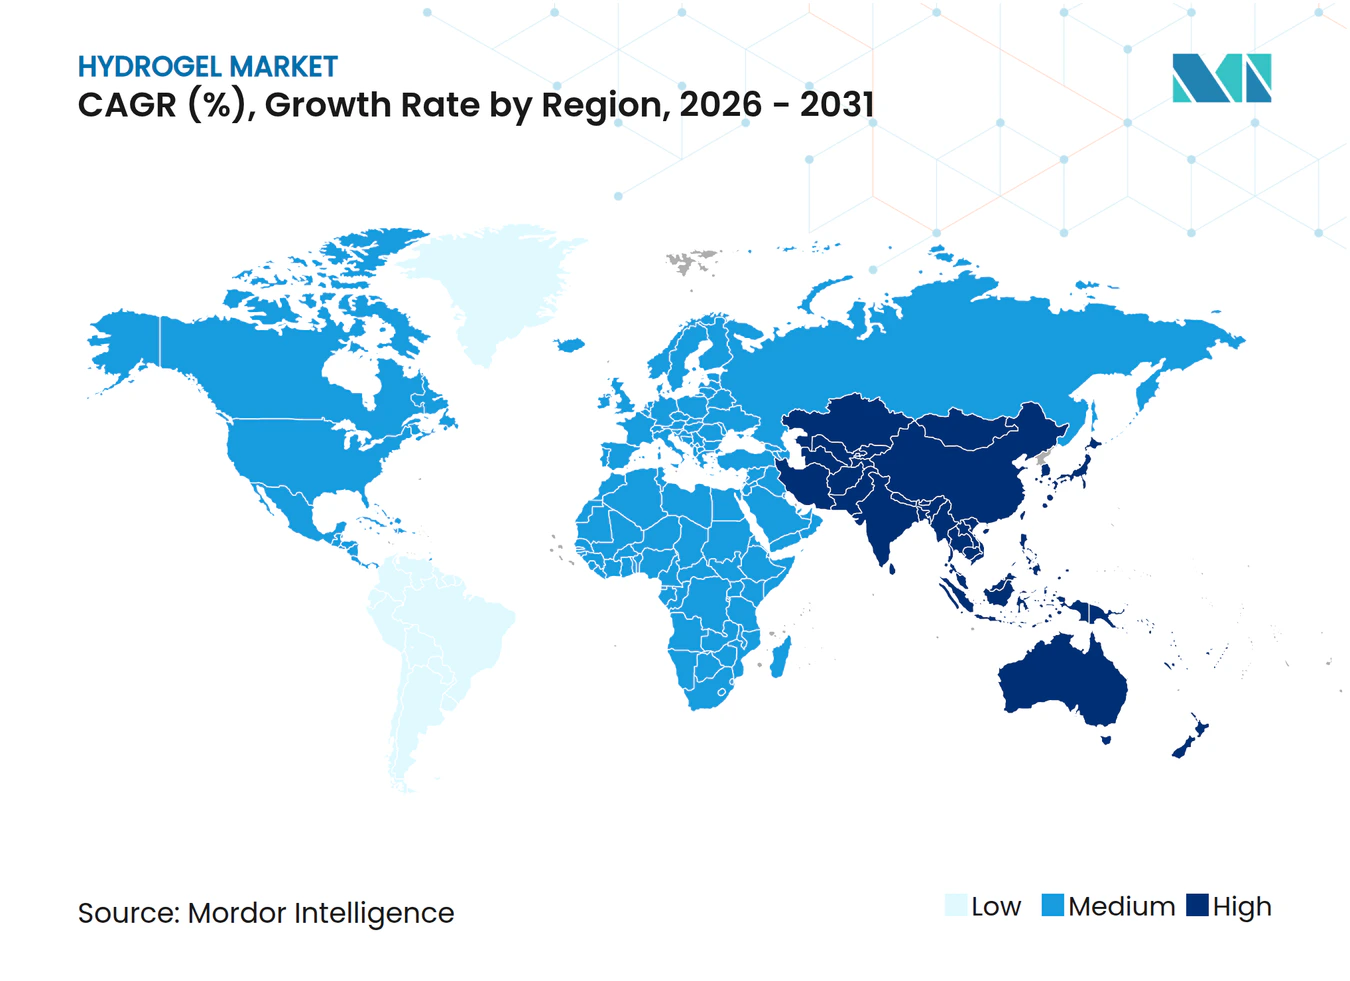
- Por geografía, Asia-Pacífico contribuyó con el 41,10% de los ingresos en 2025 y se proyecta que crezca a una CAGR del 8,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del uso en productos de higiene desechables | +1.8% | Global, con concentración en Asia-Pacífico (China, India) y América Latina | Mediano plazo (2-4 años) |
| Creciente demanda de lentes de contacto de silicona-hidrogel | +1.5% | América del Norte, Europa, Japón, Corea del Sur | Corto plazo (≤ 2 años) |
| Impulso regulatorio para insumos agrícolas de ahorro de agua | +1.3% | Asia-Pacífico (India, ASEAN), Oriente Medio y África, América del Sur (Brasil) | Largo plazo (≥ 4 años) |
| Proliferación de sensores de hidrogel conductores para electrónica portátil | +1.2% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Implantes de hidrogel inteligente impresos en 4D para terapias mínimamente invasivas | +1.0% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Uso en Productos de Higiene Desechables
El consumo global de hidrogeles estuvo impulsado principalmente por los productos de pañales y cuidado femenino. En particular, la región de Asia-Pacífico representó una parte significativa de este volumen, impulsada por el aumento de los ingresos y el cambio hacia formatos ultradelgados premium. En un movimiento estratégico, los fabricantes chinos lograron una reducción en el peso base al aumentar la densidad de entrecruzamiento. Esta innovación condujo a núcleos más delgados, lo que resultó en menores costos de embalaje y mayor comodidad. Bajo la iniciativa China Saludable 2030 de Pekín, se ha establecido un objetivo para que los hogares rurales tengan acceso a productos menstruales higiénicos. Para apoyar este objetivo, se están canalizando inversiones significativas hacia nuevas líneas de producción de poliacrilato. Mientras tanto, las regulaciones de Responsabilidad Ampliada del Productor de Europa están acelerando el cambio hacia mezclas de celulosa-hidrogel. Estas mezclas, que se descomponen en 90 días, posicionan ventajosamente a los proveedores de base biológica para ganancias futuras. Como resultado de estas dinámicas, la demanda de hidrogeles de grado higiénico está experimentando un crecimiento sólido. Este crecimiento persiste a pesar de una caída en los precios unitarios, consecuencia del exceso de capacidad en China.
Creciente Demanda de Lentes de Contacto de Silicona-Hidrogel
Los diseños de silicona-hidrogel representaron una parte significativa de las lentes blandas dispensadas en 2025, reflejando la preferencia de los prescriptores por la transmisibilidad de oxígeno superior a 100 Dk/t[1]. El impulso de los ingresos descansa en la tecnología de gradiente de agua que preserva el contenido de agua superficial mientras incorpora canales de silicona para mantener la comodidad durante el uso prolongado. Japón autorizó dos desechables de silicona-hidrogel con bloqueo UV en 2025, aprovechando los nichos pediátrico y de control de miopía que crecen de manera constante. La norma ISO 18369 ahora exige la divulgación pública de la permeabilidad al oxígeno, el módulo y las métricas de deposición de lípidos, acelerando la retirada de los hidrogeles convencionales. China está expandiendo simultáneamente la ortoqueratología para niños; las lentes de ortoqueratología de silicona-hidrogel ya poseen una participación notable en las prescripciones pediátricas, subrayando el potencial de adopción interregional.
Impulso Regulatorio para Insumos Agrícolas de Ahorro de Agua
El programa insignia de irrigación de India asigna financiamiento significativo en 2025-26, cubriendo una parte del gasto solo cuando los agricultores utilizan acondicionadores de suelo de hidrogel que reducen los ciclos de riego. Los ensayos de campo en Rajastán mostraron que los rendimientos del algodón aumentaron mientras que el uso de agua disminuyó por hectárea. La autoridad hídrica de Brasil hizo obligatorio el uso de hidrogel en las zonas de caña de azúcar propensas a la sequía, creando un mercado doméstico garantizado. Las directrices de agricultura climáticamente inteligente de la FAO enumeran los hidrogeles como una herramienta de adaptación de Nivel 1, desbloqueando el financiamiento de organismos multilaterales. La certificación bajo la norma ISO 17556 para biodegradabilidad se está convirtiendo rápidamente en un requisito para operar, especialmente a medida que los reguladores africanos restringen las importaciones de poliacrilamida no degradable.
Proliferación de Sensores de Hidrogel Conductores para Electrónica Portátil
En 2025, los electrodos de hidrogel conductor dejaron su huella al integrarse en millones de dispositivos portátiles, superando el rendimiento de los contactos rígidos tradicionales de Ag/AgCl. Este avance logró una reducción significativa en la impedancia piel-electrodo. Destacando la eficacia de estas innovaciones, un monitor demostró su durabilidad con una impresionante diferencia relativa absoluta media a lo largo de varios días, todo sin necesidad de recalibración. En un movimiento que subraya el impulso de la industria, una reciente guía preliminar de la FDA ha simplificado los requisitos de datos de biocompatibilidad, reduciendo efectivamente meses en los plazos de lanzamiento de nuevas empresas. Mientras tanto, las solicitudes de patentes para circuitos elásticos se dispararon, con gigantes tecnológicos fortaleciendo sus carteras, particularmente en los ámbitos de las pantallas flexibles y las capas hápticas. Estos avances no solo mejoran el atractivo del mercado de hidrogel, extendiendo su alcance más allá de los rastreadores de actividad física tradicionales, sino que también revolucionan el monitoreo de neonatos y personas mayores, áreas anteriormente obstaculizadas por dispositivos rígidos que causaban úlceras por presión.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia de apósitos de espuma y alginato | -0.9% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio sobre la liberación de microplásticos y el impacto en vertederos | -0.7% | Europa, América del Norte, con extensión a APAC | Mediano plazo (2-4 años) |
| Presión ESG por la alta intensidad energética en la fabricación de hidrogel | -0.5% | Global, más fuerte en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de Apósitos de Espuma y Alginato
En 2025, las espumas de poliuretano aseguraron una participación significativa del mercado de cuidado avanzado de heridas, superando a los hidrogeles. Los médicos se inclinaron hacia las espumas para tratar úlceras con exudado abundante. Mientras tanto, los alginatos de calcio ganaron terreno en la hemostasia, beneficiándose de tiempos de coagulación más rápidos que influyeron en las prácticas de quirófano. Una revisión destacó tasas de curación comparables entre espumas e hidrogeles, disminuyendo la ventaja de precio de estos últimos. Las espumas con borde de silicona, que requieren atención de enfermería solo una vez cada cinco días, ofrecieron una ventaja significativa en medio de la escasez generalizada de personal. Los fabricantes de hidrogel, que incorporan plata o yodo para un mejor control de infecciones, enfrentan un margen competitivo más ajustado, especialmente fuera de los centros de quemados y las salas de oncología, debido a los costos adicionales.
Escrutinio Regulatorio sobre la Liberación de Microplásticos y el Impacto en Vertederos
El organismo regulador de productos químicos de Europa estima que cada pañal libera partículas de microplásticos, con una parte significativa de estas partículas escapando de las plantas de tratamiento y entrando en los cursos de agua[2]. Francia ha propuesto un mandato para etiquetar el contenido de microplásticos en los productos de higiene para 2027, un movimiento que podría provocar una reacción negativa de los consumidores. En California, ya existe una prohibición para los hidrogeles agrícolas que no logran una mineralización suficiente dentro de un plazo determinado. Esto efectivamente margina a la poliacrilamida convencional en el mercado de enmiendas del suelo del estado. La reformulación a copolímeros injertados con almidón incurre en costos adicionales de materias primas y requiere certificación bajo la norma ISO 17556. Además, las definiciones nacionales fragmentadas de "hidrogel biodegradable" complican el cumplimiento normativo para las corporaciones multinacionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura:
La Ajustabilidad Mecánica Ancla el Dominio SemicristalinoLos grados semicristalinos generaron el 45,56% de los ingresos de 2025, aprovechando módulos de tracción que van desde valores bajos en apósitos para heridas hasta valores más altos en andamios de cartílago. Estas ventajas derivaron de ajustes precisos en la densidad de entrecruzamiento y el tamaño del dominio cristalino. Mientras tanto, las variantes amorfas registran una CAGR del 8,01%, ya que los expertos en administración de fármacos buscan las tasas de difusión rápida que las matrices semicristalinas dificultan. El mercado de hidrogel está preparado para un aumento significativo de las formulaciones amorfas en parches transdérmicos. Al mismo tiempo, las composiciones semicristalinas mantienen su posición en la agricultura, donde superan a sus homólogos amorfos al liberar agua durante varios días. Los hidrogeles cristalinos siguen siendo un actor de nicho, ya que su fragilidad genera altas tasas de rechazo, limitando su participación de mercado. Los respaldos regulatorios están impulsando la adopción de variantes amorfas, estimulando las inversiones en canalizaciones terapéuticas no invasivas.
En el frente comercial, los proveedores están mezclando estratégicamente estructuras, combinando dominios amorfos para mayor permeabilidad con regiones microcristalinas para capacidades superiores de soporte de carga. Esta mezcla obtiene una prima en el mercado de implantes ortopédicos. Los proveedores asiáticos están aumentando la capacidad, reconociendo la importancia primordial del rendimiento mecánico en el floreciente sector del cuidado de heridas. En contraste, los agrónomos africanos prefieren los polvos semicristalinos para el riego por goteo, valorando su mayor vida útil en campo. Este diverso panorama estructural crea distintos grupos de valor, permitiendo a los proveedores proteger sus márgenes incluso en medio de las fluctuaciones de precios de los productos básicos.



Por Material:
La Posición Dominante del Poliacrilato se Enfrenta a la Poliacrilamida en Regiones con Escasez de AguaEn China, el poliacrilato representó el 25,33% del valor de mercado de 2025, consolidando su posición como líder en costos. Sin embargo, el crecimiento del 7,58% de la poliacrilamida se alinea con las políticas de escasez de agua, especialmente dada su impresionante capacidad de absorción. Aunque la química de la silicona constituye un pequeño porcentaje del mercado de hidrogel por volumen, representa una parte sustancial del valor del mercado. Esta prima se debe en gran medida a las lentes permeables al oxígeno, subrayando la inclinación de la industria hacia las lucrativas aplicaciones médicas. En Europa, la celulosa y el quitosano de origen biológico están ganando terreno de manera constante en el mercado de pañales biodegradables, impulsados por la introducción de un hidrogel de pulpa de madera. Sin embargo, los mayores costos de purificación, necesarios para garantizar que la acrilamida residual se mantenga dentro de los umbrales de la FDA, están reduciendo los márgenes, particularmente para los proveedores de poliacrilamida no integrados.
De cara al futuro, la industria del hidrogel está preparada para una división: mientras que el poliacrilato rentable gravitará hacia megaplantas con grandes capacidades, las variantes de silicona de alto rendimiento y las de base biológica florecerán, respaldadas por sólidas protecciones de propiedad intelectual. Mientras tanto, los productores de poliacrilamida de nivel medio, que carecen de avances en biodegradabilidad, enfrentan la doble amenaza de márgenes decrecientes y posibles adquisiciones.
Por Industria de Usuario Final:
Volumen del Cuidado Personal Frente al Valor FarmacéuticoEn 2025, el cuidado personal e higiene representó una participación del 47,61% del tonelaje, impulsado por una creciente población infantil en las regiones de Asia-Pacífico y África, donde el uso de pañales sigue siendo relativamente bajo. Mientras tanto, la farmacéutica y la atención sanitaria, aprovechando los altos precios de los dispositivos implantables y los apósitos antimicrobianos, están creciendo a una CAGR del 7,79% con una menor participación del volumen. Si bien los acondicionadores de suelo agrícola representaron una parte considerable del tonelaje del mercado de hidrogel, su valor se mantuvo moderado debido a los subsidios que mantienen bajos los precios en la puerta de la granja. Sin embargo, las aplicaciones alimentarias, como los recubrimientos de hidrogel utilizados en frutas, contribuyen a un crecimiento constante.
A medida que la brecha de márgenes se amplía, los proveedores están ajustando sus estrategias: Ashland y DSM se están alejando de la higiene a granel, centrándose en cambio en líneas de grado médico certificadas con ISO 13485 que cuentan con mayores márgenes brutos. En contraste, los productores chinos están optando por fusiones, apuntando a la integración de materias primas para salvaguardar su participación en productos básicos. Con una creciente demanda de atención sanitaria premium, la divergencia entre los usuarios finales está destinada a dar forma a la estrategia del mercado de hidrogel.

Análisis Geográfico
Mercado de Hidrogeles en Asia-Pacífico
Asia-Pacífico concentró el 41,10% de la demanda mundial en 2025 y se proyecta que se expandirá a una CAGR del 8,02% hasta 2031. China invierte fuertemente en clústeres de poliacrilato e hidrogeles de silicona en Jiangsu y Guangdong, reforzando la seguridad del suministro y afirmando el liderazgo en costos. India experimenta un auge en el mercado de pañales, atrayendo importantes inversiones en plantas por parte de las principales empresas, eludiendo eficazmente los aranceles de importación. El sector de lentes de contacto de Japón pivota hacia hidrogeles de silicona desechables diarios a la luz de las nuevas directrices sanitarias. Mientras tanto, Corea del Sur avanza en electrodos de hidrogel conductores para las funcionalidades de ECG de los relojes inteligentes. Las iniciativas de la ASEAN están subsidiando los hidrogeles en regiones arroceras afectadas por la sequía, impulsando la adopción del mercado regional.
Mercado de Hidrogeles en América del Norte
América del Norte representó una participación significativa de los ingresos en 2025, impulsada por la aprobación de la FDA a múltiples dispositivos de hidrogel que aprovechan la vía acelerada 510(k). El reembolso de Medicare para apósitos avanzados impulsa la adopción hospitalaria. Sin embargo, Canadá introduce licitaciones basadas en valor que enfatizan el costo por herida cicatrizada, orientando a los proveedores hacia la validación de resultados clínicos. En México, los créditos fiscales estatales para productores de aguacate que utilizan hidrogeles no solo conservan los acuíferos bajo estrés, sino que también crean un nicho de hidrogeles agrícolas en la región del TLCAN.
Mercado de Hidrogeles en Europa
Europa, con una participación notable de la demanda, se caracteriza por estrictas normas de biodegradabilidad, lo que impulsa las compras hacia químicas de celulosa y almidón injertado. El Reglamento de Dispositivos Médicos de la UE facilita los obstáculos de cumplimiento normativo, favoreciendo a los actores establecidos con experiencia regulatoria en el cuidado de heridas. Tras el Brexit, las empresas se enfrentan a presentaciones dobles ante la MHRA, lo que alarga la entrada al mercado para los nuevos participantes. En los países nórdicos, las empresas de servicios públicos están probando sistemas de cambio de fase basados en hidrogeles para la calefacción urbana, lo que apunta a un potencial más amplio de almacenamiento térmico.
Mercado de Hidrogeles en América del Sur y Oriente Medio y África
América del Sur, con una participación modesta, ve cómo la iniciativa brasileña de caña de azúcar conserva volúmenes significativos de agua anualmente. Si bien Argentina enfrenta precios más altos sin subsidios que frenan la adopción, los proyectos piloto liderados por el gobierno podrían aprovechar esta demanda latente. Oriente Medio y África, contribuyendo conjuntamente con una pequeña participación, destacan el impulso de Arabia Saudita a los proyectos de invernaderos impulsados por hidrogeles y la distribución de acondicionadores por parte de Sudáfrica a los agricultores de maíz afectados por la sequía, aunque con desafíos logísticos.
Panorama regulatorio
La regulación de los hidrogeles se divide entre el cumplimiento de sustancias químicas y la supervisión de dispositivos de uso final, siendo las aplicaciones médicas y de higiene las que conllevan la mayor carga documental. En los Estados Unidos, muchos apósitos de hidrogel para heridas se clasifican bajo 21 CFR 878.4022 como dispositivos de Clase I (con exenciones bajo condiciones específicas). Los dispositivos de hidrogel de mayor riesgo y las matrices de administración suelen utilizar vías de la FDA como el 510(k), con expectativas de biocompatibilidad alineadas con la norma ISO 10993-1 y controles de calidad bajo 21 CFR 820.
En Europa, los hidrogeles para dispositivos médicos se rigen por el Reglamento (UE) 2017/745 (MDR). La clasificación basada en el riesgo puede extenderse a la Clase III para ciertos usos inyectables o adyacentes a implantes, lo que aumenta los requisitos de evaluación clínica y seguimiento posterior a la comercialización en comparación con el enfoque estadounidense de equivalencia sustancial. En el ámbito de las sustancias químicas, el REACH (CE) n.º 1907/2006 exige el registro de sustancias ante la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) por encima de 1 tonelada anual por empresa. La creciente atención a la liberación de microplásticos y a las definiciones de biodegradabilidad está elevando los requisitos de cumplimiento para los grados de higiene y agricultura, junto con las pruebas ISO 17556 utilizadas en las declaraciones de biodegradabilidad en varios mercados finales.
Análisis de la cadena de valor
La cadena de valor del hidrogel comienza con materias primas petroquímicas y de base biológica, incluidos los derivados del ácido acrílico para el poliacrilato, las rutas de acrilamida para la poliacrilamida, y polímeros naturales como alginato, gelatina, quitosano, colágeno y almidón. Luego avanza a través de aditivos de formulación (reticulantes, humectantes, antimicrobianos) hasta llegar a productos finales como núcleos SAP para pañales, apósitos para heridas, lentes de contacto, matrices fluidas y acondicionadores de suelo agrícola. La fabricación ha ido pasando de la síntesis química por lotes hacia procesos escalables como la extrusión continua de doble husillo para controlar la reticulación y la pureza, mientras que la irradiación o la fotorreticulación se utilizan para reducir los tiempos de ciclo y los residuos químicos en aplicaciones médicas y de interfaz portátil.
En etapas posteriores, la captura de valor es más sólida en la producción de grado médico que puede cumplir con las expectativas de ISO 13485 e ISO 10993 para canales hospitalarios y otros canales regulados. En contraste, la higiene y agricultura de tipo comercial dependen más de la escala, la integración de materias primas y el alcance de la distribución. Los cuellos de botella clave incluyen la participación del costo de las materias primas en las rutas de base biológica y la carga de certificación para las declaraciones de biodegradabilidad y relacionadas con microplásticos, lo que puede retrasar la calificación con propietarios de marcas y programas públicos. Algunos trabajos tecno-económicos recientes también señalan la producción localizada a base de almidón como una estrategia de suministro alternativa donde la logística y el cumplimiento de las importaciones limitan el acceso a grados especializados.
Panorama Competitivo
Concentración del Mercado
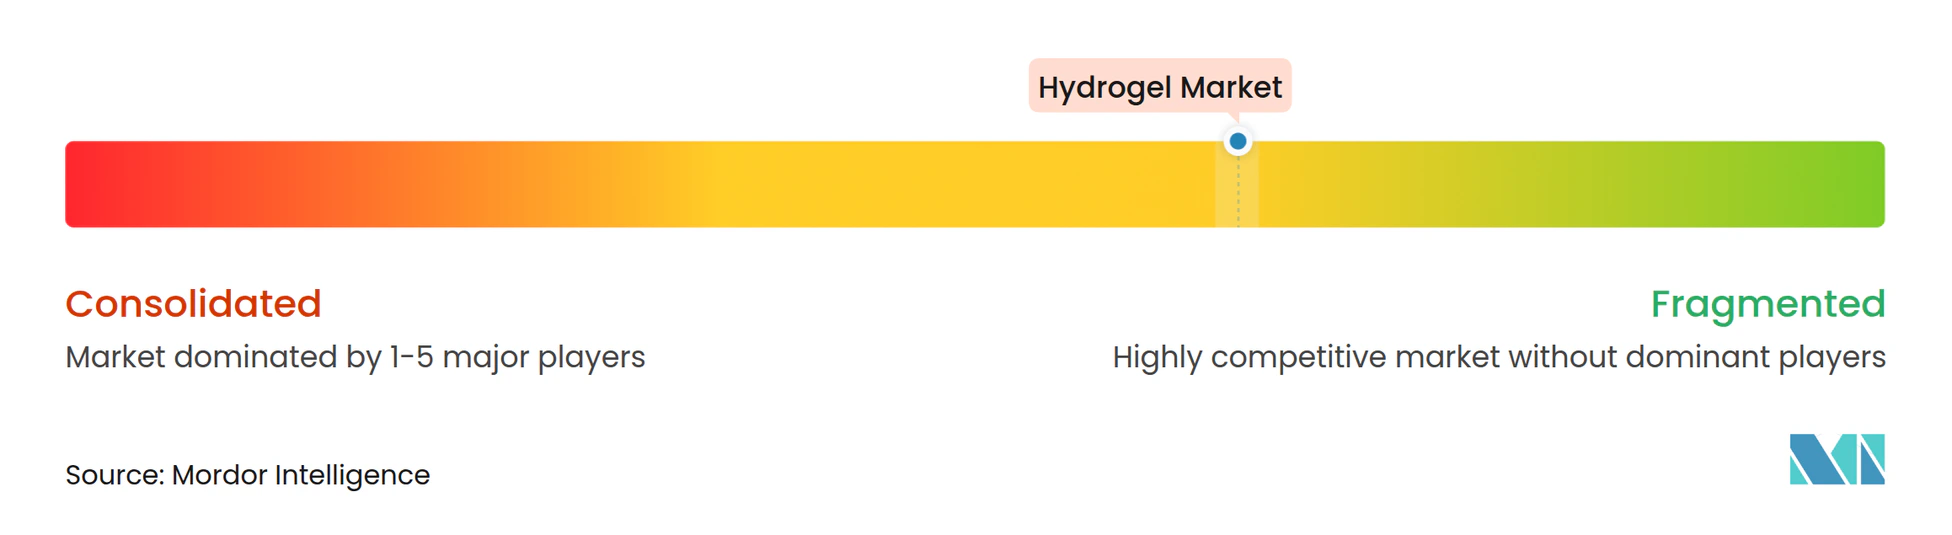
El mercado de hidrogel sigue siendo moderadamente fragmentado. El cumplimiento de las normas ISO 10993 e ISO 13485 se convierte en un requisito básico para las licitaciones hospitalarias, favoreciendo a los actores multinacionales establecidos frente a las nuevas empresas con restricciones de capital. Los spin-outs universitarios emergentes alimentan la cartera de proyectos. Los actores de higiene a granel en China se integran hacia atrás en el ácido acrílico para amortiguar la volatilidad de las materias primas, mientras que los especialistas occidentales se integran hacia adelante en dispositivos terminados para capturar valor de los recubrimientos propietarios. Esta bifurcación sugiere que los formuladores de nivel medio que carezcan de escala o propiedad intelectual enfrentarán presiones de consolidación antes de 2030.
Líderes de la Industria del Hidrogel
-
3M
-
Smith+Nephew
-
Johnson and Johnson
-
Coloplast Ltd
-
Convatec
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidrogel Empresas cubiertas en este informe
- 3M
- Alcon
- Ashland
- Axelgaard Manufacturing Co., Ltd.
- Cardinal Health
- Coloplast Ltd
- Convatec
- CooperVision
- DSM
- Essity Health & Medical
- Hannox International Corp.
- HOYA Corporation
- Johnson and Johnson
- Mölnlycke Health Care AB
- PAUL HARTMANN AG
- Sekisui Kasei
- Smith+Nephew
Oportunidades de mercado y perspectivas futuras
El espacio en blanco se está expandiendo alrededor de hidrogeles de mayor funcionalidad que combinan la retención de humedad con requisitos de interfaz como la permeabilidad al aire, la adhesión duradera a tejidos húmedos y una mecánica ajustable para uso prolongado en entornos biomédicos. En julio de 2026, el MIT informó sobre un enfoque de separación de fases viscoelástica que mantiene un alto contenido de agua mientras mejora la permeabilidad al aire, lo que se alinea con las señales de demanda en el cuidado avanzado de heridas y los sensores portátiles para la piel, donde la oclusión y la maceración limitan el tiempo de uso. Al mismo tiempo, los trabajos de laboratorio sobre la unión de hidrogeles blandos a soportes de polímero elástico, y el diseño asistido por IA de hidrogeles superadhesivos y autorreparables, apuntan a una hoja de ruta tecnológica orientada a una mejor fijación, comodidad y durabilidad en entornos dinámicos como el sudor, el movimiento y la exposición bajo el agua.
El espacio comercial en blanco se refuerza con un flujo regulatorio activo para dispositivos basados en hidrogel, lo que respalda a nuevos participantes y extensiones de categoría más allá de los apósitos tradicionales. En enero de 2026, la actividad de la FDA incluyó una PMA formalmente presentada para el sistema Juveena Hydrogel System de Rejoni Inc. para adherencias intrauterinas, y una autorización 510(k) independiente para un dispositivo de hidrogel para el control externo temporal de sangrado moderado a severo. Junio de 2026 también trajo otra autorización 510(k) para una matriz extracelular fluida de hidrogel para el manejo de heridas. Junto con la adopción continua en lentes de contacto de hidrogel de silicona y programas agrícolas vinculados a políticas que condicionan los subsidios al uso de hidrogel, estos hitos crean vías identificables para que los proveedores avanzen en la curva de valor mediante la fabricación de grado médico, químicas diferenciadas como opciones de base biológica y de baja liberación, y formatos específicos para aplicaciones, incluidos apósitos fluidos, inyectables, en capas e interfaces conductoras.
Desarrollos recientes de la industria en Mercado de Hidrogel
- Junio de 2026: Alafair Biosciences lanzó VersaCoat Flowable Hydrogel, un hidrogel de ácido hialurónico y alginato posicionado para la protección de tejidos blandos en cirugía ortopédica. El lanzamiento amplía el uso de hidrogeles en aplicaciones adyacentes a procedimientos, donde la facilidad de administración y la compatibilidad tisular influyen en la adopción por parte de los cirujanos y en la diferenciación de los proveedores.
- Julio de 2025: Hannox International Corp. presentó Hannox Wound Hydrogel, un apósito estéril para el manejo de heridas crónicas y postoperatorias, escaras y úlceras. El producto refuerza la intensidad competitiva en el cuidado de heridas, donde el equilibrio de humedad, el desempeño como barrera bacteriana y el manejo del exudado determinan la inclusión en los formularios.
- Noviembre de 2024: Alcon lanzó PRECISION7, una lente de contacto de hidrogel de silicona de reemplazo semanal con el sistema ACTIV-FLO. La innovación de reemplazo semanal respalda una modalidad de uso intermedio que compite con las lentes desechables diarias en comodidad y costo, manteniendo el desempeño del material de hidrogel de silicona como un elemento central en la estrategia de la cartera de lentes.
Mercado de Hidrogel Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por materiales de hidrogel y formas basadas en hidrogel que se suministran para usos finales como atención médica, cuidado personal e higiene, agricultura y otros usos industriales, en las principales regiones.
Exclusiones del alcance: No contabilizamos sustitutos adyacentes no basados en hidrogel como espumas, alginatos, hidrocoloides o películas convencionales que no utilizan una matriz de hidrogel.
Descripción General de la Segmentación
- Por Estructura
- Semicristalino
- Amorfo
- Cristalino
- Por Material
- Poliacrilato
- Poliacrilamida
- Silicona
- Otros Materiales
- Por Industria de Usuario Final
- Cuidado Personal e Higiene
- Farmacéutica y Atención Sanitaria
- Alimentación
- Agricultura
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental ayuda a establecer la estructura del mercado y los principales grupos de demanda antes de construir el modelo. Revisamos estadísticas públicas y referencias técnicas que indican tendencias de uso y producción de hidrogel, incluidas las bases de datos de dispositivos de la FDA de los Estados Unidos y las autorizaciones de productos para formatos de cuidado de heridas, datos comerciales de la Comisión de Comercio Internacional de los Estados Unidos para insumos de polímeros relevantes, y bases de datos de patentes para rastrear nuevas químicas de hidrogel y formatos de administración.
También utilizamos fuentes como revistas revisadas por pares que cubren la ciencia de polímeros y materiales biomédicos, oficinas nacionales de estadística donde la producción de uso final puede aproximarse (por ejemplo, suministros de higiene y médicos), y sitios web de asociaciones que publican orientación sobre cuidado de heridas y materiales médicos. Los informes anuales de empresas, presentaciones e informes para inversores se utilizaron luego para comprender la combinación de productos, la exposición regional y las adiciones de capacidad. También consultamos suscripciones de pago para información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para verificar cronogramas y cobertura. Estas son fuentes ilustrativas únicamente, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas se utilizaron para someter a prueba de presión los supuestos documentales y para cerrar brechas en torno a precios, combinación de formulaciones y adopción en el uso final, particularmente donde los datos públicos no son consistentes por país. Hablamos con una combinación de proveedores de materiales de hidrogel, convertidores y usuarios finales, y luego validamos los resultados en APAC, EMEA y las Américas para que las señales de demanda regional no estuvieran sobreestimadas o subestimadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 13% | APAC: 52% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% | EMEA: 29% |
| Actores más pequeños: 16% | Gerentes: 55% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central comienza con una construcción de arriba hacia abajo, donde los grupos de demanda de uso final se reconstruyen utilizando una combinación de indicadores de consumo de atención médica e higiene, señales de uso de retención de agua en agricultura y la distribución de formas de hidrogel utilizadas en cada aplicación. Una vez establecido este techo, se corrobora con aproximaciones selectivas de abajo hacia arriba, como ingresos de proveedores muestreados por región, verificaciones de canales para formatos de cuidado de heridas e higiene, y verificaciones simples de precio de venta promedio por volumen donde se dispone de medidas unitarias.
Los insumos clave utilizados en el modelo incluyen la penetración del hidrogel en apósitos para heridas y usos relacionados con lentes de contacto, la combinación de tipos de materiales como variantes de poliacrilato, poliacrilamida y base de silicona, las diferencias de precios regionales impulsadas por la formulación y el envasado, y el ritmo de adopción en la agricultura donde el acondicionamiento del suelo y el estrés hídrico son los principales desencadenantes de la demanda. Cuando los informes de las empresas no están claramente desglosados por línea de hidrogel, las brechas se gestionan mediante divisiones de combinación de productos validadas en entrevistas y luego aplicadas de manera consistente en todas las regiones.
Para el pronóstico, se utiliza el análisis de escenarios para mantener los supuestos realistas, y las trayectorias de crecimiento están ancladas a un pequeño conjunto de variables que los encuestados pueden validar, como los volúmenes de procedimientos de atención médica que afectan la demanda de cuidado de heridas, las tendencias de producción de productos de higiene y la superficie agrícola bajo estrés hídrico. Al hacer esto, el pronóstico se mantiene explicable y repetible, y aún puede actualizarse rápidamente cuando uno de los indicadores líderes cambia.
Ciclo de Validación y Actualización de Datos
Los resultados se verifican contra señales independientes antes de la aprobación final, de modo que los totales finales se alineen con la actividad de uso final conocida y los rangos de precios observados. Se realizan verificaciones de varianza a nivel de región y aplicación, y cuando un resultado de país parece desviado respecto a los indicadores comerciales o de demanda, se revisan los supuestos y se reconstruyen los cálculos.
Se sigue una revisión interna de múltiples pasos, y se vuelve a contactar a los expertos cuando existe una discrepancia material en las tasas de adopción, la combinación de materiales o el movimiento de precios. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes que pueden mover la demanda o los precios. Antes de la entrega, se completa un pase final para que los clientes reciban la visión más actualizada disponible en ese momento.
Tamaño del Mercado de Hidrogel de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas del mercado de hidrogel pueden parecer muy dispares, incluso cuando analizan usos finales similares, porque la línea de alcance y la elección del año no siempre son las mismas. Las diferencias también provienen de cómo se tratan los precios en las distintas formas (geles amorfos frente a formatos semicristalinos) y de si las combinaciones de años base más antiguos se trasladan sin verificaciones actualizadas.
Los apósitos para heridas no basados en hidrogel, como las espumas y los hidrocoloides, quedan fuera del alcance de Mordor Intelligence en este estudio, lo cual es una razón práctica por la que este estudio puede situarse por debajo de las estimaciones que agrupan la cesta más amplia de cuidado avanzado de heridas en un único total.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,91 mil millones de USD (2025) | |
| Informe de la Industria A | 36,22 mil millones de USD (2025) | A menudo se presenta como una consolidación más amplia de materiales y aplicaciones, con totales más altos para 2025 impulsados por una inclusión más amplia de productos terminados de uso final y una menor separación entre el hidrogel y los formatos de apósitos adyacentes. |
| Asociación de la Industria B | 23,40 mil millones de USD (2023) | Utiliza un año base anterior y una ventana de pronóstico más larga, y el total puede verse reducido cuando la inflación y los ajustes posteriores del precio de venta promedio no se reflejan completamente en el punto de partida. |
La dispersión proviene principalmente de la alineación del alcance y el año base, más que de un único paso matemático. Al mantener el mercado vinculado a materiales y formas de hidrogel claramente definidos, y luego verificar los totales con señales de demanda de uso final y rangos de precios basados en entrevistas, el número final se mantiene transparente y más fácil de conciliar a lo largo del tiempo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de hidrogel en 2031?
Se prevé que alcance USD 40,16 mil millones en 2031, desde USD 28,47 mil millones, registrando una CAGR del 7,12%.
¿Qué segmento lidera actualmente la demanda de hidrogel por estructura?
Los grados semicristalinos lideraron con una participación de ingresos del 45,56% en 2025.
¿Cómo apoyan los hidrogeles la agricultura de ahorro de agua?
Los acondicionadores de poliacrilamida absorben hasta 500 veces su peso, reduciendo la frecuencia de riego.
¿Qué desafío regulatorio enfrentan los poliacrilatos de grado higiénico en Europa?
El etiquetado propuesto del contenido de microplásticos y los mandatos de biodegradabilidad podrían obligar a la reformulación antes de 2028.