
Tamaño y Participación del Mercado de Turismo de Compras
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
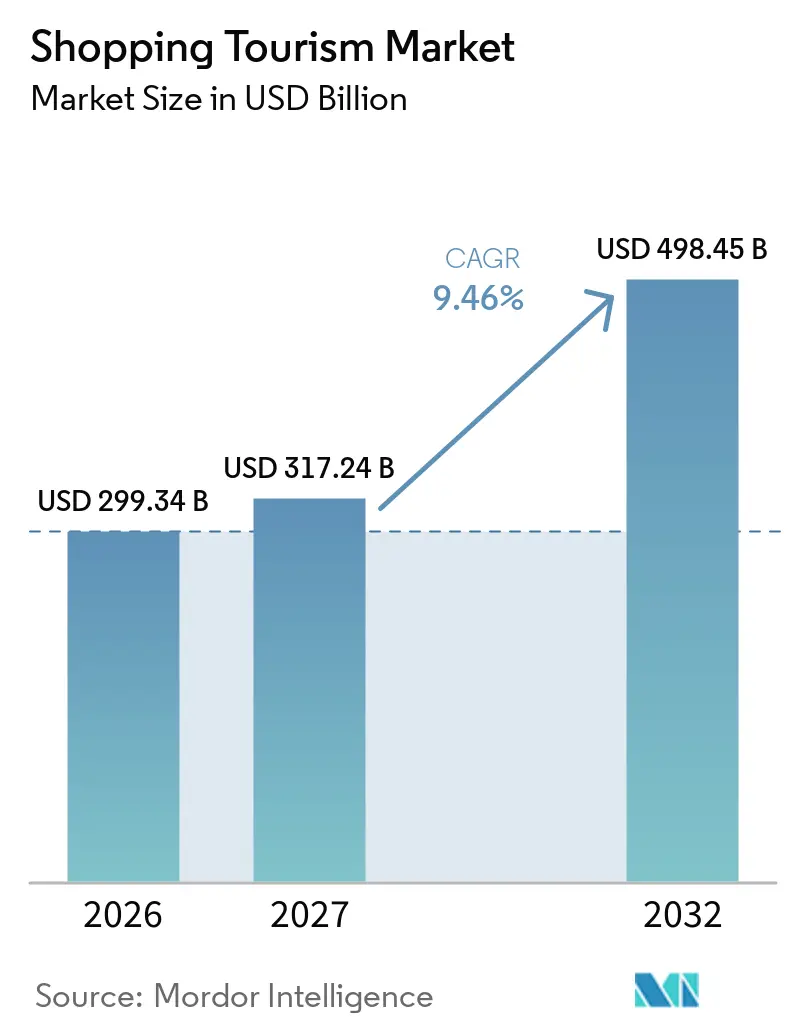
| Tamaño del Mercado (2027) | 317.24 Mil millones de dólares |
| Tamaño del Mercado (2032) | 498.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo de Compras por Mordor Intelligence
El tamaño del mercado global de turismo de compras fue valorado en 299,34 mil millones de USD en 2026 y se estima que crecerá desde 317,24 mil millones de USD en 2027 hasta alcanzar los 498,45 mil millones de USD en 2032, a una CAGR del 9,46% durante el período de pronóstico 2027 a 2032. El mercado global de turismo de compras está respaldado por el gasto minorista impulsado por los destinos, las oportunidades de compras libres de impuestos y la integración de las compras en los viajes de ocio. La Junta de Turismo de Singapur reportó un aumento interanual del 5% en el gasto en compras de enero a septiembre de 2024. En Europa, el gasto en compras libres de impuestos aumentó un 5% en 2025, mientras que el gasto en relojes y joyería creció un 14%. La Encuesta de Gasto en Turismo Doméstico de India para julio de 2025–junio de 2026 encontró que las compras representaron el 26% de los viajes de un mismo día y el 51% del gasto en viajes de un mismo día en zonas rurales y el 41% en zonas urbanas[1]. Estas tendencias crean oportunidades para los centros comerciales de destino, los outlets, el comercio minorista en aeropuertos y los distritos comerciales locales. La competitividad del mercado depende cada vez más del surtido de productos, la accesibilidad, las opciones de pago convenientes y los servicios de devolución de impuestos.
Conclusiones Clave del Informe
- Por tipo de producto, la moda y la ropa representaron el 30,34% de la participación del mercado global de turismo de compras en 2026, mientras que se proyecta que la belleza y los cosméticos crecerán a una CAGR del 10,34% hasta 2032.
- Por destino de compras, los centros comerciales y complejos minoristas representaron el 42,21% de la participación del mercado global de turismo de compras en 2026, mientras que se proyecta que los outlets y tiendas de fábrica crecerán a una CAGR del 10,45% hasta 2032.
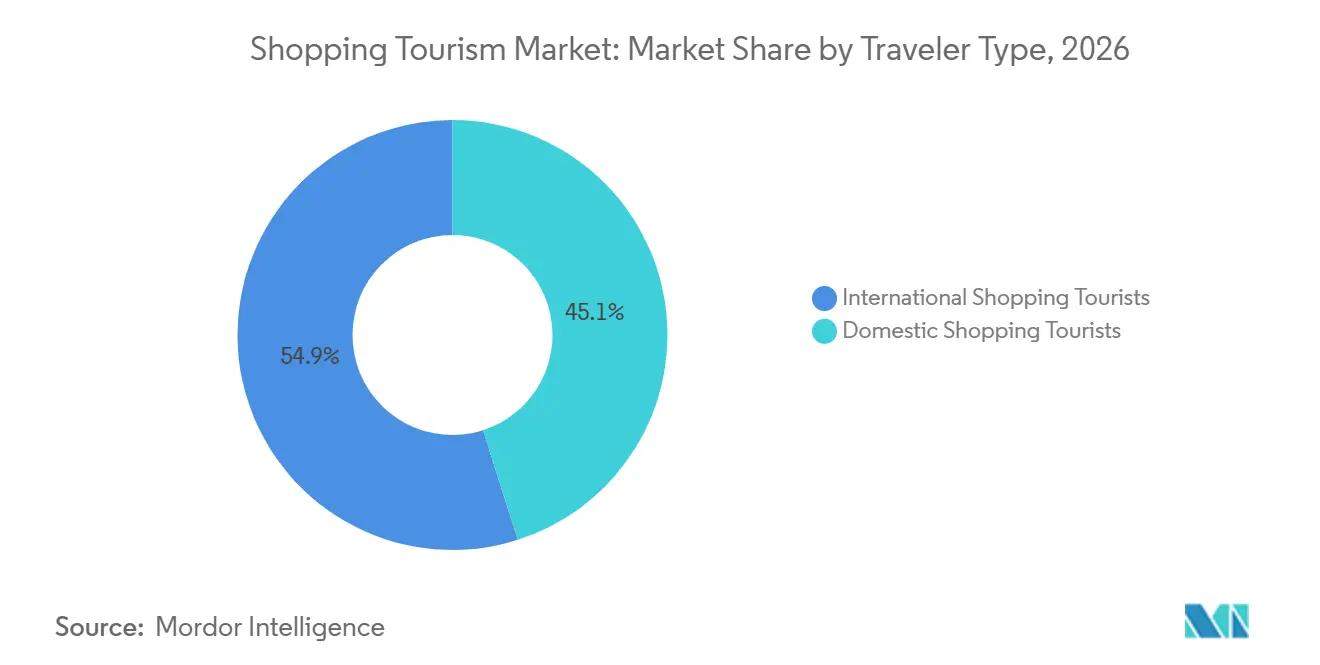
- Por tipo de viajero, los turistas de compras internacionales representaron el 54,92% de la participación del mercado global de turismo de compras en 2026, mientras que se proyecta que los turistas de compras nacionales crecerán a una CAGR del 10,93% hasta 2032.
- Por geografía, Asia-Pacífico representó el 32,24% de la participación del mercado global de turismo de compras en 2026 y se proyecta que crecerá a una CAGR del 11,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Turismo de Compras
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de las Llegadas de Turistas Internacionales y el Tráfico de Pasajeros | +2.5% | Global | Mediano plazo (2-4 años) |
| Expansión de la Infraestructura de Comercio Minorista de Viajes y Destinos de Compras | +2.0% | Global, con mayor intensidad en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Crecimiento de la Renta Disponible y el Gasto en Productos Premium | +1.8% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Políticas de Libre de Impuestos, Devolución de Impuestos y Facilitación de Visados | +1.5% | Asia-Pacífico, con efecto secundario en Oriente Medio y Europa | Mediano plazo (2-4 años) |
| Descubrimiento de Productos Previo al Viaje Impulsado por el Comercio Social | +1.0% | Global, con mayor relevancia en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Experiencias de Compras Vinculadas al Entretenimiento Minorista y al Destino | +0.8% | Global, concentrado en el Golfo, el Sudeste Asiático y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Llegadas de Turistas Internacionales y el Tráfico de Pasajeros
El mercado global de turismo de compras está cada vez más influenciado por los patrones de gasto en el comercio minorista aeroportuario y las preferencias de compra de los viajeros. Según el Consejo Internacional de Aeropuertos (ACI) Asia-Pacífico y Oriente Medio, el gasto por viajero en los aeropuertos de Asia-Pacífico durante enero-octubre de 2025 fue un 13% superior al de 2019, mientras que el tráfico de pasajeros domésticos aumentó solo un 2%. El estudio también encontró que aproximadamente el 70% de las compras en el comercio minorista aeroportuario fueron impulsivas. La selección de productos representó el 39% de la motivación de compra, mientras que los precios y las promociones representaron el 29%[2]. Estas tendencias crean oportunidades para los minoristas aeroportuarios, los centros comerciales de destino y los operadores de libre de impuestos para mejorar los surtidos de productos, implementar promociones dirigidas y ofrecer experiencias de compra convenientes. Al alinear las estrategias minoristas con los perfiles de los viajeros y las preferencias regionales, los operadores pueden aumentar el gasto por visitante en lugar de depender únicamente de un mayor flujo de personas.
Expansión de la Infraestructura de Comercio Minorista de Viajes y Destinos de Compras
El mercado global de turismo de compras se expande a medida que nuevas terminales, concesiones minoristas, outlets y complejos de centros comerciales crean oportunidades de gasto. En 2025, más de 850 aeropuertos en 90 países contaron con participación comercial del sector privado, mientras que el pipeline global incluyó 132 transacciones de desarrollo aeroportuario en enero. Estos desarrollos pueden ampliar las opciones minoristas para los pasajeros antes y después de los vuelos. Lagardère Travel Retail se expandió de 3 a 10 aeropuertos en Arabia Saudita en 2025, lo que refleja el desarrollo del comercio minorista aeroportuario en el Golfo[3]. Simon Property Group inauguró Jakarta Premium Outlets en Indonesia en marzo de 2025, su primera ubicación de outlet en ese país. India puede vincular los desarrollos aeroportuarios, de calles comerciales, outlets y centros comerciales con corredores de ocio en lugar de tratar cada activo como una ubicación minorista independiente.
Crecimiento de la Renta Disponible y el Gasto en Productos Premium
El mercado global de turismo de compras está influenciado por las diferencias de precios transfronterizas, la disponibilidad de productos y las experiencias de viaje orientadas a las compras. Los residentes suizos gastaron casi 9.200 millones de CHF (11.650 millones de USD) en compras transfronterizas en 2025, aproximadamente un 10% más que en 2022. Las compras de alimentos representaron casi 4.000 millones de CHF (5.060 millones de USD), lo que pone de relieve la importancia de la competitividad de precios en las decisiones de compra. Estos patrones demuestran cómo los precios y la disponibilidad de productos influyen en el gasto de los consumidores en los distintos destinos. En India, los centros comerciales de destino, los outlets, el comercio minorista en aeropuertos y los distritos comerciales locales pueden atraer a los viajeros a través de surtidos de productos distintivos, acceso conveniente, precios competitivos y experiencias minoristas relevantes a nivel local.
Políticas de Libre de Impuestos, Devolución de Impuestos y Facilitación de Visados
El mercado global de turismo de compras responde a las políticas que reducen el costo y el esfuerzo de las compras transfronterizas. En 2025, Japón registró 2,5 billones de JPY (0,016 billones de USD) en gasto de compras de visitantes entrantes, lo que representó el 27% del gasto total de los visitantes. Las ventas de compras libres de impuestos en Asia-Pacífico aumentaron un 46% en enero de 2025, incluidos incrementos del 72% en Corea del Sur y del 56% en Japón. Las regulaciones claras, la verificación eficiente y las asignaciones predecibles respaldan las decisiones de compra, mientras que los procedimientos complejos pueden disuadir las compras de alto valor que requieren documentación. Los responsables de políticas y los operadores aeroportuarios de India pueden mejorar la conversión minorista comunicando claramente la elegibilidad, los procedimientos de reembolso y los requisitos aduaneros antes de que los viajeros realicen sus compras.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidad Económica y Fluctuaciones del Tipo de Cambio | -0.6% | Global, más aguda en las Américas y el Este de Asia | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Aduanas, Impuestos y Cumplimiento Transfronterizo | -0.4% | Global, más severo en América del Sur y el Sur y Sudeste de Asia | Mediano plazo (2-4 años) |
| Restricciones de Equipaje de Mano y Capacidad Limitada de Equipaje del Viajero | -0.2% | Global | Corto plazo (≤ 2 años) |
| Altas Tarifas de Concesión e Infraestructura Minorista Desigual en los Centros de Viaje | -0.3% | Oriente Medio, América del Sur y África Subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Económica y Fluctuaciones del Tipo de Cambio
Las fluctuaciones cambiarias pueden alterar rápidamente la propuesta de valor en el mercado global de turismo de compras. Avolta informó que América del Norte representó el 30% de su facturación CORE en 2025, mientras que los movimientos cambiarios y el debilitamiento del sentimiento del consumidor afectaron el crecimiento orgánico. Los cambios en el tipo de cambio pueden hacer que el mismo producto sea asequible para un visitante y costoso para otro. En 2025, las condiciones cambiarias favorables respaldaron un fuerte gasto en compras de visitantes entrantes en Japón. Por el contrario, los movimientos cambiarios desfavorables pueden reducir el gasto minorista incluso cuando las llegadas de visitantes se mantienen estables. Los operadores indios pueden mitigar esta exposición enfatizando la exclusividad del producto, la calidad del servicio y la relevancia local junto con las comparaciones de precios.
Requisitos Complejos de Aduanas, Impuestos y Cumplimiento Transfronterizo
Las diferencias en los procedimientos de devolución de impuestos, las declaraciones aduaneras y las asignaciones libres de impuestos pueden complicar las decisiones de compra de los viajeros internacionales. Los requisitos de documentación y la incertidumbre sobre la elegibilidad para el reembolso pueden retrasar las transacciones y desalentar las compras de alto valor. Estos problemas pueden reducir las conversiones en las tiendas minoristas aeroportuarias, los outlets de libre de impuestos en el centro de la ciudad, los outlets y los destinos de compras transfronterizas. Los sistemas digitales de devolución de impuestos, la información clara sobre la elegibilidad y los procedimientos aduaneros simplificados pueden mejorar la confianza en las compras y reducir las barreras administrativas. En India, la orientación multilingüe y la documentación digital pueden ayudar a los visitantes internacionales a comprender los requisitos y completar las transacciones minoristas de manera eficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
La demanda de turismo de compras varía según el atractivo del destino, las preferencias de productos y los patrones de gasto de los visitantes. En Singapur, los recibos de compras aumentaron un 5% en 2024, representando aproximadamente el 17% del total de los recibos de turismo. Las compras representaron el 28% de los recibos de turismo de los visitantes indios, el 31% de los visitantes indonesios y el 25% de los visitantes chinos del continente, lo que subraya la necesidad de adaptar los surtidos minoristas a las preferencias del mercado de origen.
Los residentes suizos gastaron casi 9.200 millones de CHF (11.650 millones de USD) en compras minoristas transfronterizas en 2025, aproximadamente un 10% más que en 2022. Las compras de alimentos alcanzaron casi 4.000 millones de CHF (5.060 millones de USD), mientras que las compras transfronterizas en línea crecieron un 10% hasta los 1.600 millones de CHF (2.030 millones de USD). Las ventajas de precio percibidas y la demanda de productos cotidianos influyen en la elección del destino, lo que permite a los minoristas competir a través de precios, disponibilidad de productos y mercancía diferenciada.
Inteligencia de Desempeño del Turismo de Compras
Japón recibió 42,7 millones de visitantes internacionales en 2025, generando aproximadamente 9,5 billones de JPY (0,061 billones de USD) en gasto de turismo entrante. Esto crea oportunidades para los centros comerciales de destino, los grandes almacenes y los distritos comerciales regionales para atraer visitantes a través de productos localmente distintivos, compras libres de impuestos y servicios multilingües. En India, alinear la oferta minorista con los principales corredores turísticos puede ayudar a convertir el crecimiento de visitantes en ventas minoristas.
La duración de la estancia influye en las oportunidades de compra y el gasto potencial por visitante. En Japón, los visitantes internacionales permanecieron una media de 9,5 noches en 2025, gastando aproximadamente 228.782 JPY (1.464,66 USD) por persona, incluidos 61.136 JPY (391,39 USD) en compras. Los visitantes alemanes permanecieron una media de 18 noches y gastaron aproximadamente 392.251 JPY (2.511,18 USD) por viaje. Estas diferencias destacan el valor de adaptar la oferta minorista al origen del visitante y la duración del viaje, aunque las estancias más largas por sí solas no garantizan un mayor gasto en compras.
Análisis de Segmentos
Por Tipo de Producto: La Belleza Gana Terreno en los Márgenes de la Moda
La Moda y la Ropa representaron el 30,34% de la participación del mercado global de turismo de compras en 2026. La categoría se beneficia de una amplia demanda entre grupos de edad, propósitos de viaje y rangos de precios. La ropa y los accesorios funcionan en concesiones aeroportuarias, formatos de centros comerciales, calles comerciales y outlets. Su desempeño también depende del surtido, ya que los viajeros pueden buscar marcas globales, productos específicos del destino u ofertas de valor. La categoría tiene una ventaja donde los minoristas pueden ofrecer pruebas convenientes, tallas claras y embalajes adecuados para viajar.
Se proyecta que la Belleza y los Cosméticos crecerán a una CAGR del 10,34% hasta 2032. Las fragancias y los cosméticos generaron 6.490 millones de USD en ventas globales en tiendas aeroportuarias en el primer semestre de 2025. La categoría se beneficia de las compras de regalo, las compras personales, los formatos de productos compactos y los frecuentes lanzamientos de nuevos productos. Las compras de belleza también pueden responder bien a servicios como pruebas de productos y recomendaciones personalizadas. Para los viajeros y visitantes indios, la categoría puede ganar cuando las marcas combinan productos conocidos con ofertas locales, de bienestar o premium creíbles.
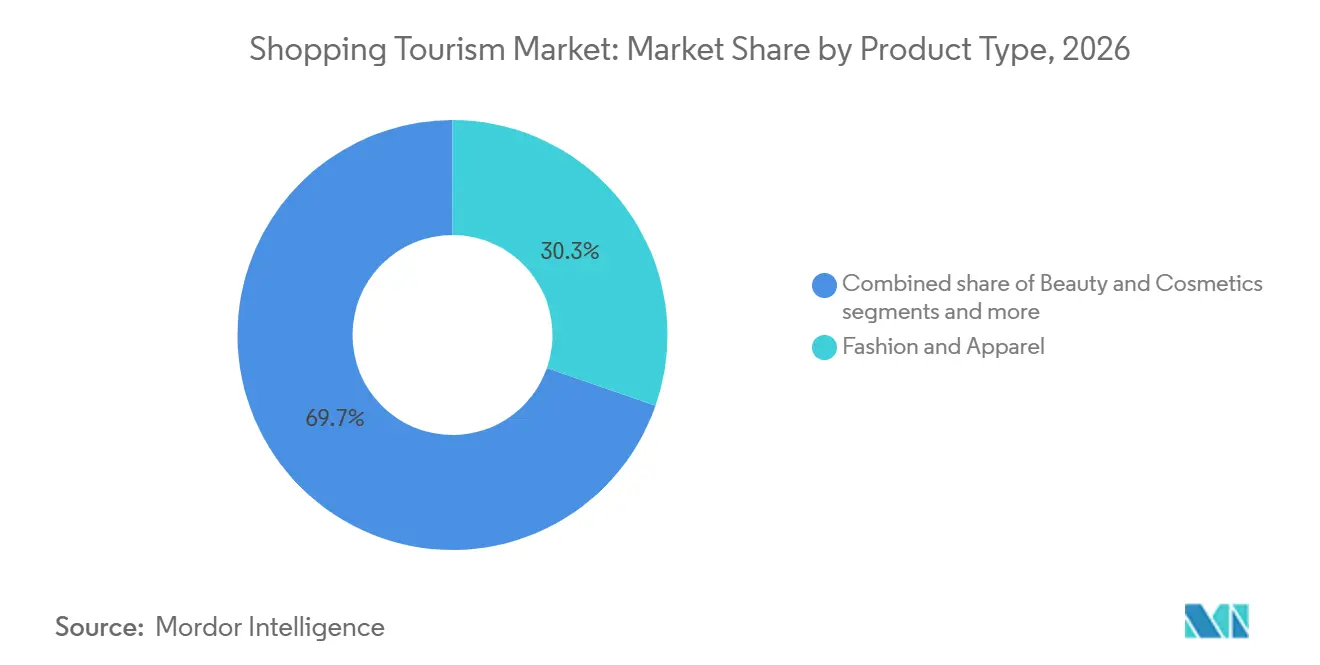
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Destino de Compras: Los Outlets Redefinen el Turismo de Valor
Los Centros Comerciales y Complejos Minoristas representaron el 42,21% del tamaño del mercado global de turismo de compras en 2026. Estas ubicaciones combinan comercio minorista, alimentación, servicios y entretenimiento en un único destino. Esto los hace adecuados para familias, grupos y visitantes con tiempo para pasar más allá de una sola transacción. Los centros comerciales también pueden proporcionar un entorno controlado donde los pagos, la seguridad, la orientación y los enlaces de transporte son más sencillos para los visitantes no familiarizados. Su papel en el mercado global de turismo de compras es más sólido cuando los inquilinos y las actividades ofrecen más que un viaje de compras local estándar.
Se proyecta que los Outlets y Tiendas de Fábrica se expandirán a una CAGR del 10,45% hasta 2032. Su atractivo proviene de la combinación de marcas reconocidas y compras orientadas al valor. Simon Property Group adquirió The Mall Luxury Outlets en Italia por 350 millones de EUR (411,71 millones de USD) en enero de 2025[4]. La empresa luego inauguró Jakarta Premium Outlets en Indonesia en marzo de 2025. Para India, el desarrollo de outlets puede ser relevante cerca de los principales corredores de visitantes cuando el acceso al transporte y la participación de las marcas son fiables.
Por Tipo de Viajero: El Turista de Compras Nacional Reescribe la Ecuación de la Demanda
Los Turistas de Compras Internacionales representaron el 54,92% del tamaño del mercado global de turismo de compras en 2026. Estos visitantes a menudo responden al acceso libre de impuestos, las diferencias en el tipo de cambio, las gamas exclusivas y el valor percibido de comprar en un destino. Los visitantes internacionales de Japón gastaron 2,5 billones de JPY (0,016 billones de USD) en compras en 2025, confirmando la importancia de este grupo de viajeros. La demanda internacional puede ser volátil porque se ve afectada por la conectividad aérea, la moneda, los visados y las condiciones geopolíticas. Por lo tanto, los minoristas necesitan una combinación equilibrada de visitantes y categorías de productos.
Se prevé que los Turistas de Compras Nacionales crezcan a una CAGR del 10,93% hasta 2032. Los viajes nacionales pueden respaldar el gasto en centros comerciales, outlets, aeropuertos y formatos del centro de la ciudad incluso cuando las llegadas internacionales se debilitan. El programa de libre de impuestos en el centro de la ciudad de China muestra cómo la política puede extender la demanda minorista más allá del viaje de salida tradicional. El mismo principio se aplica cuando los residentes combinan viajes de ocio con compras planificadas. Para India, el turismo doméstico puede convertirse en un canal de demanda estable si las experiencias minoristas se integran con destinos de escapadas cortas, festivales importantes y viajes a la ciudad. Este crecimiento no reemplaza la demanda internacional, pero puede hacer que la economía minorista sea menos dependiente de ella.
Análisis Geográfico
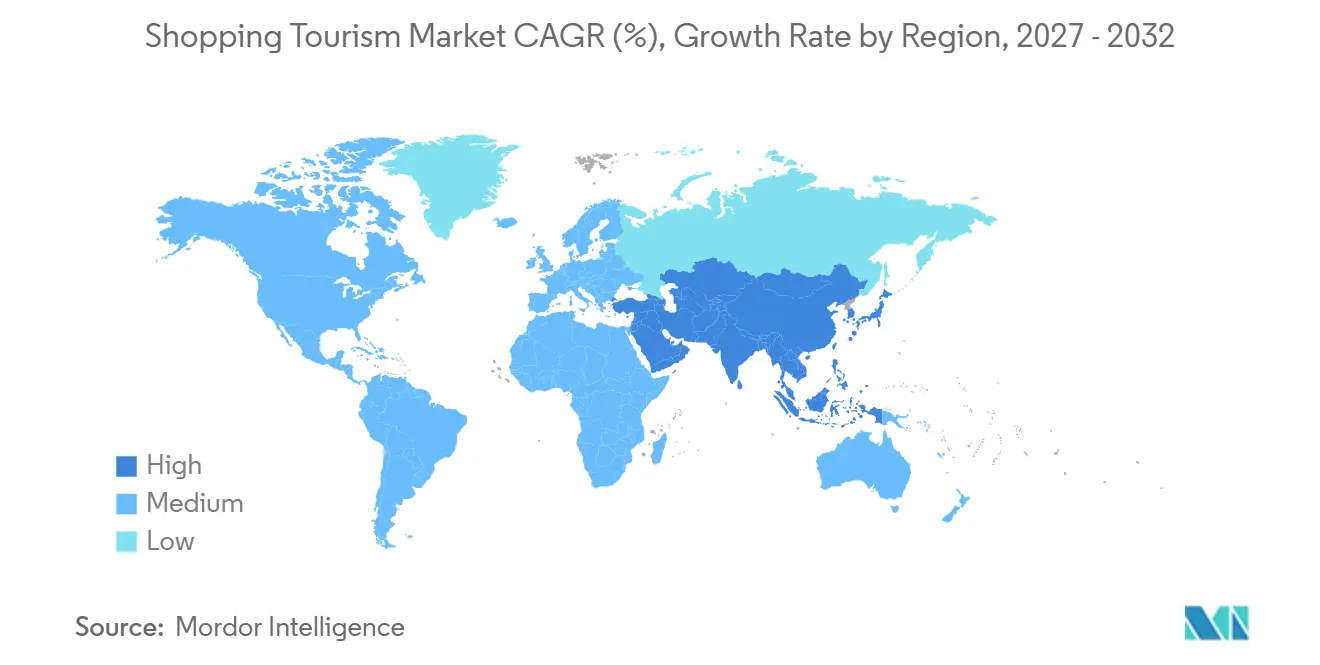
Asia-Pacífico representa el 32,24% del mercado global de turismo de compras en 2026 y se proyecta que crecerá a una CAGR del 11,13% hasta 2032. Japón recibió 42,7 millones de visitantes en 2025, y las compras representaron 2,5 billones de JPY (0,016 billones de USD) del gasto de los visitantes. Las ventas de compras libres de impuestos en Asia-Pacífico aumentaron un 46% en enero de 2025. Los grandes mercados de origen, la conectividad aérea y las redes minoristas respaldan la región. Proporciona comparaciones útiles para India, donde los viajeros esperan información digital, opciones de marca y procesos eficientes de devolución de impuestos y pago. Europa sigue siendo un importante destino de compras, combinando calles comerciales, comercio minorista aeroportuario, marcas de lujo y formatos de outlets. Recibió 793 millones de llegadas internacionales en 2025, mientras que las ventas de libre de impuestos en aeropuertos alcanzaron los 10.130 millones de EUR (11.920 millones de USD). La infraestructura respalda la demanda, aunque los cambios regulatorios y cambiarios afectan el comportamiento de compra.
Oriente Medio se acercó a los 100 millones de llegadas internacionales en 2025, un 39% por encima de los niveles previos a la pandemia. Las inversiones aeroportuarias, los centros comerciales de destino y los eventos minoristas respaldan su posición. Dubái demuestra cómo las promociones y el entretenimiento pueden integrar el comercio minorista en los itinerarios de los visitantes. América del Norte y del Sur tienen grandes mercados domésticos y variados patrones de viaje transfronterizo. Las empresas indias deben evaluar las diferencias regionales en la combinación de viajeros, las normas fiscales, el acceso minorista y la demanda de productos en lugar de tratar el flujo global de personas como una única oportunidad.
Inteligencia de Oferta y Desarrollo del Turismo de Compras
La capacidad del comercio minorista aeroportuario se está expandiendo con el tráfico de pasajeros, pero los operadores deben priorizar el potencial de gasto junto con el flujo de personas. ACI World reportó 9.800 millones de pasajeros globales en aeropuertos en 2025, mientras que un estudio de ACI Asia-Pacífico y Oriente Medio encontró que el 70% de las compras en el comercio minorista aeroportuario fueron impulsivas (febrero de 2026). En India, los concesionarios minoristas y los operadores de terminales pueden utilizar estos conocimientos para optimizar las ubicaciones de las tiendas, los escaparates, las promociones y la planificación de la mercancía.
Los centros comerciales y los outlets también pueden impulsar las visitas orientadas a las compras. VIA Outlets reportó 1.520 millones de EUR (1.790 millones de USD) en ventas de marcas y 33 millones de visitas en 11 destinos en nueve países europeos en 2025. Las ventas crecieron un 4,9%, superando el crecimiento del flujo de personas del 2,5%. En India, la mercancía de marca, la gastronomía, el entretenimiento, los productos locales y el transporte conveniente pueden respaldar el atractivo del destino.
Panorama Competitivo
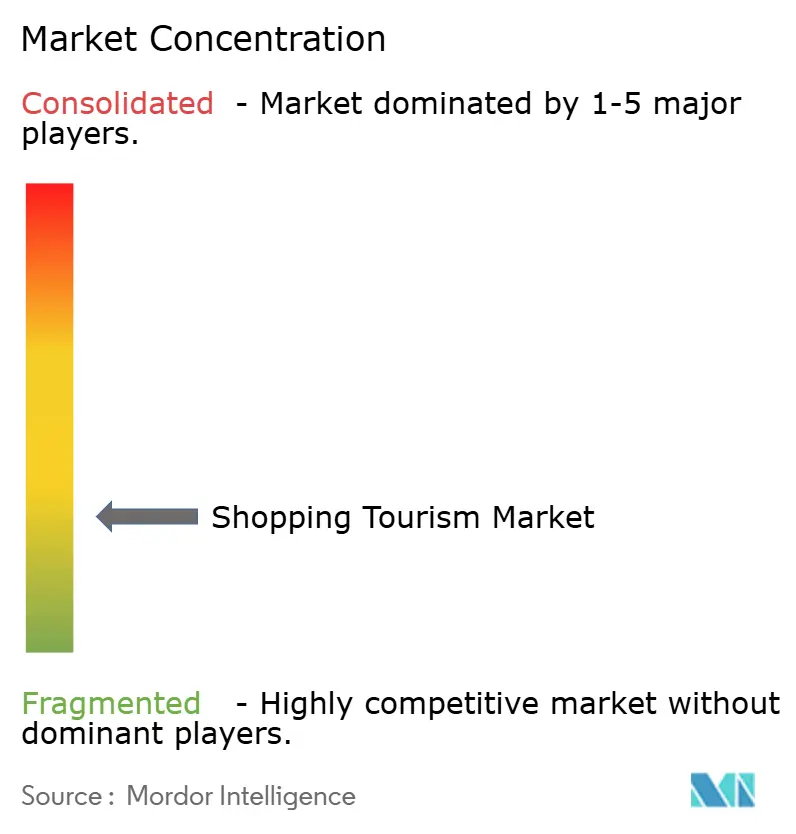
El mercado global de turismo de compras está fragmentado, con competencia que abarca aeropuertos, centros comerciales, outlets y distritos minoristas del centro de la ciudad, diferenciados por el atractivo del destino, la combinación de marcas, los precios y las preferencias de los viajeros. Avolta reportó una facturación CORE de 13.720 millones de CHF (17.370 millones de USD) en 2025 y operó casi 5.100 establecimientos. Lagardère Travel Retail generó 7.600 millones de EUR (8.940 millones de USD) en ventas en 2024. El mercado sigue fragmentado, con propietarios de centros comerciales, concesionarios aeroportuarios, minoristas locales, marcas de lujo y operadores de destino que atienden diferentes partes del recorrido del viajero.
La actividad estratégica se ha centrado en asegurar ubicaciones de alta calidad y atender a una gama más amplia de viajeros. En mayo de 2025, Lagardère Travel Retail adquirió una participación del 70% en Schiphol Consumer Services Holding a través de una empresa conjunta con Schiphol Group. Simon Property Group adquirió The Mall Luxury Outlets en Italia en enero de 2025. Avolta adquirió Free Duty en Hong Kong en diciembre de 2025, ampliando el acceso a los viajeros ferroviarios. El acceso a los flujos de pasajeros y a las ubicaciones minoristas de destino sigue siendo un activo competitivo clave.
La participación digital es un área de competencia. Los minoristas apoyan el descubrimiento de productos antes del viaje y cumplen los compromisos sobre existencias, precios, recogida y servicio a la llegada. Los programas de fidelización, las capacidades de pedido anticipado y los surtidos locales pueden aumentar el gasto. Los minoristas más pequeños compiten a través de productos distintivos de belleza, alimentación, artesanía o culturales. Las empresas indias pueden combinar productos locales de confianza con estándares de servicio accesibles para los viajeros nacionales e internacionales.
Líderes de la Industria del Turismo de Compras
-
Avolta AG
-
DFS Group
-
China Tourism Group Duty Free Corporation Limited
-
Lotte Duty Free
-
Lagardère Travel Retail
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Avolta, a través de su marca Hudson, aseguró un contrato de libre de impuestos de 20 años en el Aeropuerto Internacional de Seattle-Tacoma, cubriendo más de 2.800 m² en tres concursos en asociación con empresas locales.
- Agosto de 2026: Avolta entró en el Aeropuerto de Calcuta a través de un contrato de libre de impuestos de siete años en el Aeropuerto Internacional Netaji Subhash Chandra Bose, ampliando su presencia en el mercado de comercio minorista de viajes de India.
- Mayo de 2025: Lagardère Travel Retail adquiere una participación del 70% en Schiphol Consumer Services Holding BV, formando una empresa conjunta con Schiphol Group para operar el libre de impuestos en el Aeropuerto de Ámsterdam Schiphol.
- Marzo de 2025: Simon Property Group inaugura Jakarta Premium Outlets, un centro de 302.000 pies cuadrados y su primera ubicación en Indonesia, en una empresa conjunta con Genting Plantations.
Alcance del Informe del Mercado Global de Turismo de Compras
El informe del mercado global de turismo de compras analiza las actividades de viaje relacionadas con las compras en los principales destinos de turismo y comercio minorista de todo el mundo. El mercado está segmentado por tipo de producto (Moda y Ropa, Belleza y Cosméticos, Electrónica y Gadgets, Joyería y Relojes, Alimentos y Bebidas y Otros Tipos de Productos), destino de compras, tipo de viajero (Turistas de Compras Nacionales e Internacionales) y geografía. El estudio examina los principales impulsores, incluidas las crecientes llegadas de turistas, la renta disponible, la expansión del comercio minorista de viajes, las políticas de libre de impuestos y las experiencias de entretenimiento minorista vinculadas al destino, junto con las restricciones como las fluctuaciones cambiarias, la incertidumbre económica, las regulaciones aduaneras y las restricciones de equipaje. Evalúa las llegadas de turistas, el comportamiento de compra, los patrones de gasto, la infraestructura de destino, los desarrollos regulatorios y la intensidad competitiva utilizando el Análisis de las Cinco Fuerzas de Porter. El informe proporciona estimaciones del tamaño del mercado y pronósticos de crecimiento, análisis de participación de mercado, evaluación del panorama competitivo, desarrollos estratégicos y perfiles de los principales operadores. También explora oportunidades en las compras omnicanal, los servicios de clic y recogida y las experiencias minoristas y culturales integradas. Las estimaciones y pronósticos del mercado se presentan en valor (USD) en todos los segmentos cubiertos.
Preguntas Clave Respondidas en el Informe
¿Qué impulsa el crecimiento en el turismo de compras?
Las llegadas internacionales, la nueva infraestructura minorista, el gasto en productos premium, el acceso libre de impuestos y el descubrimiento digital de productos previo al viaje respaldan la demanda.
¿Qué categoría de producto lidera el turismo de compras?
La Moda y la Ropa representaron una participación del 30,34% en 2026, mientras que se proyecta que la Belleza y los Cosméticos crecerán a una CAGR del 10,34% hasta 2032.
¿Qué formato de destino de compras está creciendo más rápido?
Se proyecta que los Outlets y Tiendas de Fábrica crecerán a una CAGR del 10,45% hasta 2032, respaldados por el acceso a marcas y las compras orientadas al valor.
¿Por qué los turistas de compras nacionales se están volviendo más importantes?
Se proyecta que los Turistas de Compras Nacionales crecerán a una CAGR del 10,93% hasta 2032 a medida que los viajes de ocio y los formatos minoristas respaldados por políticas amplían la demanda.
¿Qué región tiene las perspectivas más sólidas para el turismo de compras?
Asia-Pacífico representó una participación del 32,24% en 2026 y se proyecta que crecerá a una CAGR del 11,13% hasta 2032.
¿Qué deben priorizar los operadores minoristas y turísticos de India?
Deben conectar el comercio minorista con las rutas de viaje, mejorar el descubrimiento y la ejecución digital, y facilitar el uso de los pagos, la información fiscal y los servicios para visitantes.