
Taille et part du marché du tourisme d'achat
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 317.24 Milliards de dollars |
| Taille du Marché (2032) | 498.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.46 % |
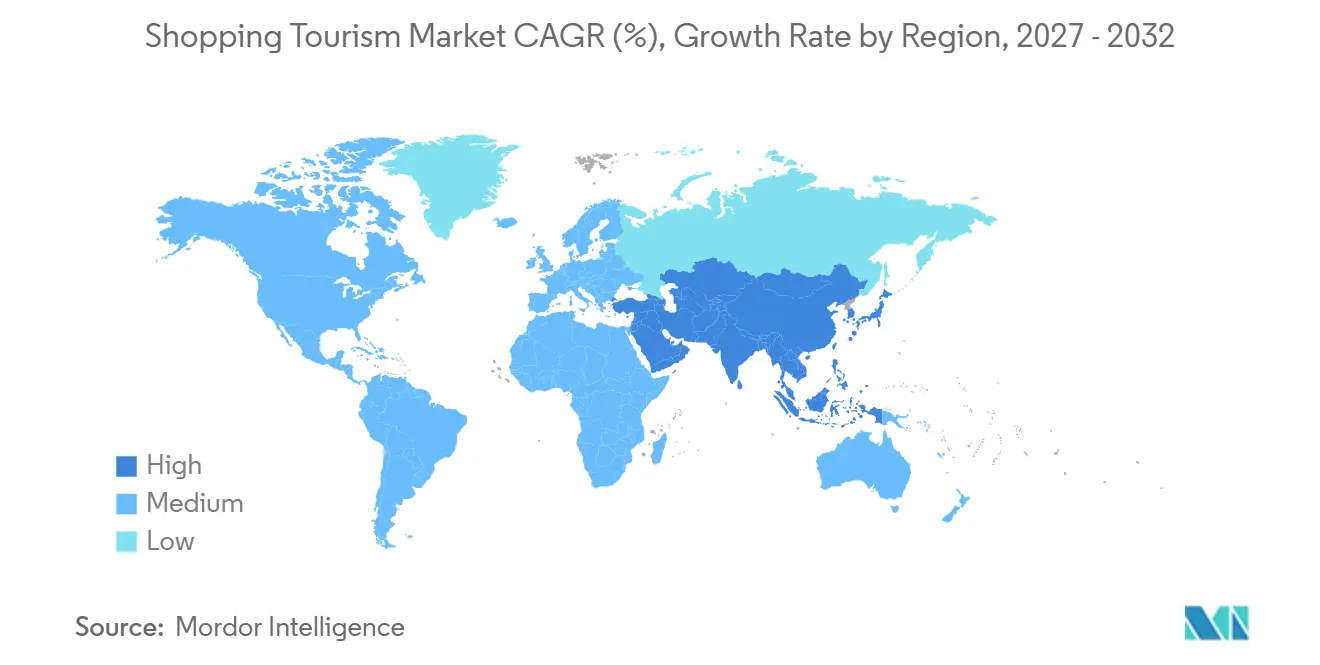
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
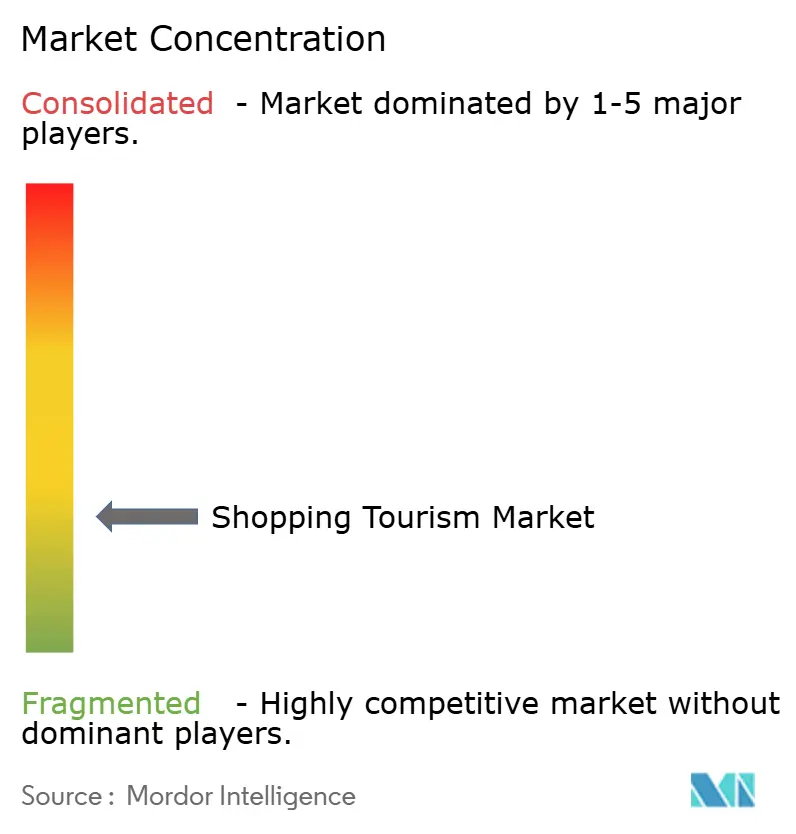
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme d'achat par Mordor Intelligence
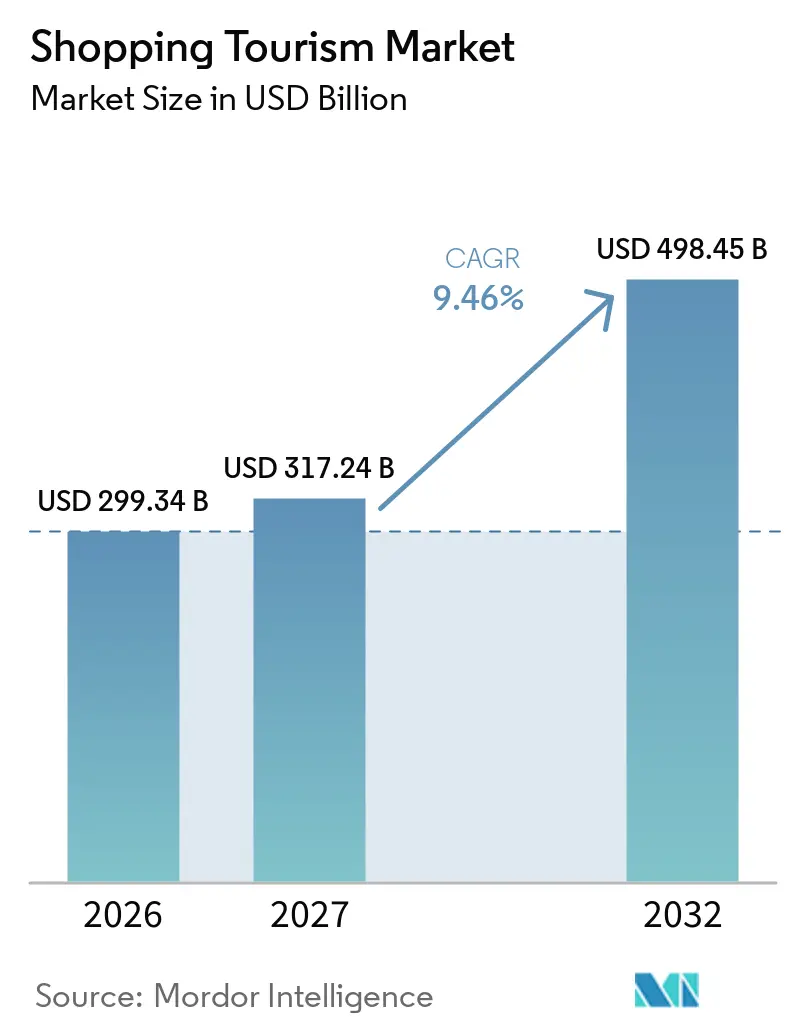
La taille du marché mondial du tourisme d'achat était évaluée à 299,34 milliards USD en 2026 et devrait croître de 317,24 milliards USD en 2027 pour atteindre 498,45 milliards USD d'ici 2032, à un CAGR de 9,46 % durant la période de prévision 2027 à 2032. Le marché mondial du tourisme d'achat est soutenu par les dépenses de détail portées par les destinations, les opportunités de shopping hors taxes et l'intégration du shopping dans les voyages de loisirs. L'Office du tourisme de Singapour a signalé une augmentation de 5 % d'une année sur l'autre des dépenses de shopping de janvier à septembre 2024. En Europe, les dépenses de shopping hors taxes ont augmenté de 5 % en 2025, tandis que les dépenses en montres et bijoux ont progressé de 14 %. L'enquête sur les dépenses du tourisme intérieur en Inde pour juillet 2025–juin 2026 a révélé que le shopping représentait 26 % des excursions à la journée et constituait 51 % des dépenses des excursions à la journée en zone rurale et 41 % en zone urbaine[1]. Ces tendances créent des opportunités pour les centres commerciaux de destination, les centres commerciaux d'usine, le commerce de détail aéroportuaire et les quartiers commerçants locaux. La compétitivité du marché dépend de plus en plus de l'assortiment de produits, de l'accessibilité, des options de paiement pratiques et des services de remboursement de taxes.
Points clés du rapport
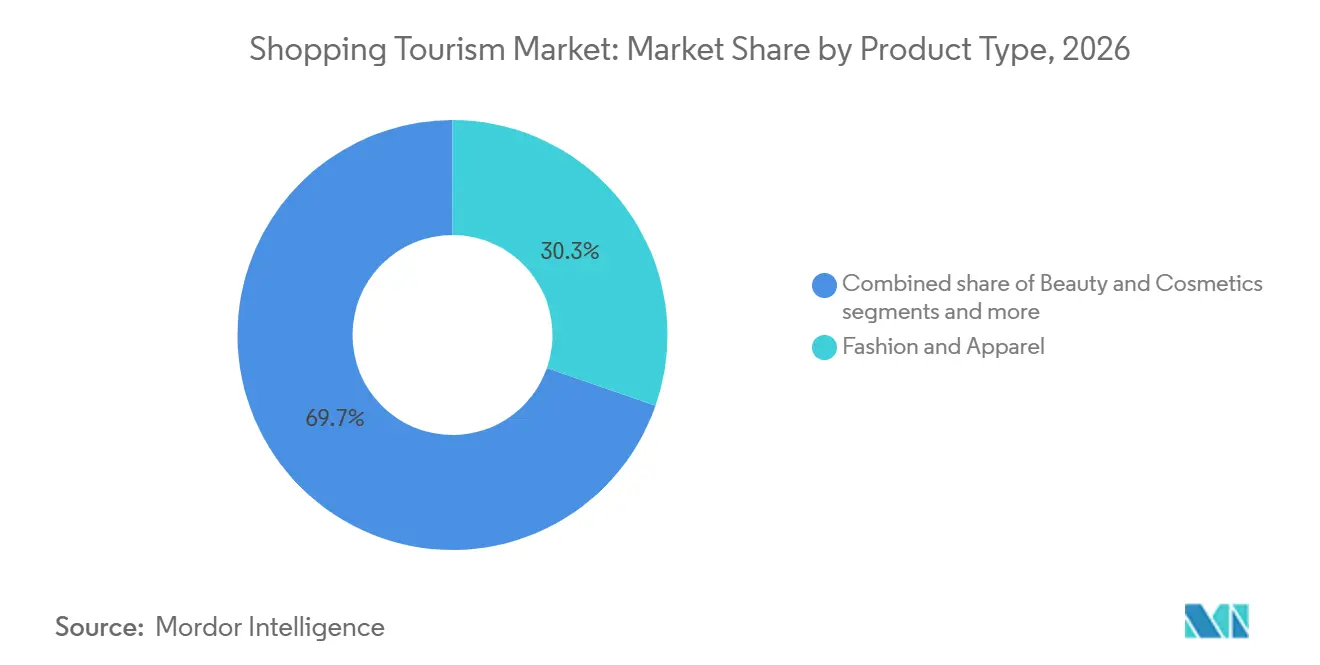
- Par type de produit, la mode et l'habillement représentaient 30,34 % de la part du marché mondial du tourisme d'achat en 2026, tandis que la beauté et les cosmétiques devraient croître à un CAGR de 10,34 % jusqu'en 2032.
- Par destination d'achat, les centres commerciaux et complexes de vente au détail représentaient 42,21 % de la part du marché mondial du tourisme d'achat en 2026, tandis que les centres commerciaux d'usine et les magasins d'usine devraient croître à un CAGR de 10,45 % jusqu'en 2032.
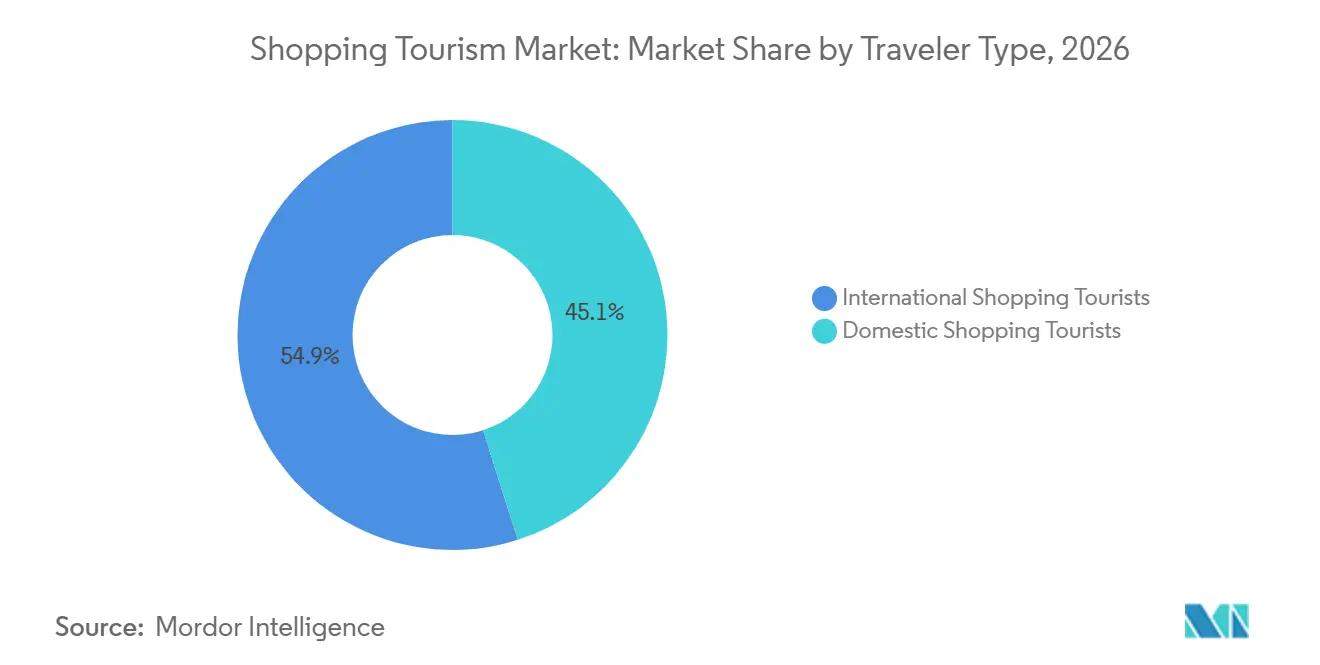
- Par type de voyageur, les touristes d'achat internationaux représentaient 54,92 % de la part du marché mondial du tourisme d'achat en 2026, tandis que les touristes d'achat nationaux devraient croître à un CAGR de 10,93 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 32,24 % de la part du marché mondial du tourisme d'achat en 2026 et devrait croître à un CAGR de 11,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial du tourisme d'achat
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des arrivées de touristes internationaux et du trafic passagers | +2.5% | Mondial | Moyen terme (2 à 4 ans) |
| Expansion des infrastructures de commerce de détail de voyage et des destinations d'achat | +2.0% | Mondial, avec la plus forte intensité en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Croissance du revenu disponible et des dépenses haut de gamme | +1.8% | Asie-Pacifique, Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Politiques de détaxe, de remboursement de taxes et de facilitation des visas | +1.5% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Europe | Moyen terme (2 à 4 ans) |
| Découverte de produits avant le voyage via le commerce social | +1.0% | Mondial, avec la plus forte pertinence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expériences de divertissement commercial et de shopping lié aux destinations | +0.8% | Mondial, concentré dans le Golfe, l'Asie du Sud-Est et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des arrivées de touristes internationaux et du trafic passagers
Le marché mondial du tourisme d'achat est de plus en plus influencé par les habitudes de dépenses dans les commerces aéroportuaires et les préférences d'achat des voyageurs. Selon le Conseil international des aéroports (ACI) Asie-Pacifique et Moyen-Orient, les dépenses par voyageur dans les aéroports d'Asie-Pacifique de janvier à octobre 2025 étaient supérieures de 13 % à celles de 2019, tandis que le trafic passagers intérieur n'a augmenté que de 2 %. L'étude a également révélé qu'environ 70 % des achats dans les commerces aéroportuaires étaient impulsifs. La sélection de produits représentait 39 % de la motivation d'achat, tandis que les prix et les promotions en représentaient 29 %[2]. Ces tendances créent des opportunités pour les détaillants aéroportuaires, les centres commerciaux de destination et les opérateurs de détaxe afin d'améliorer les assortiments de produits, de mettre en œuvre des promotions ciblées et de proposer des expériences d'achat pratiques. En alignant les stratégies de vente au détail sur les profils des voyageurs et les préférences régionales, les opérateurs peuvent augmenter les dépenses par visiteur plutôt que de s'appuyer uniquement sur une fréquentation plus élevée.
Expansion des infrastructures de commerce de détail de voyage et des destinations d'achat
Le marché mondial du tourisme d'achat se développe à mesure que de nouveaux terminaux, concessions commerciales, centres commerciaux d'usine et complexes de centres commerciaux créent des opportunités de dépenses. En 2025, plus de 850 aéroports dans 90 pays impliquaient une participation commerciale du secteur privé, tandis que le pipeline mondial comprenait 132 transactions de développement aéroportuaire en janvier. Ces développements peuvent élargir les options de vente au détail pour les passagers avant et après les vols. Lagardère Travel Retail est passé de 3 à 10 aéroports en Arabie Saoudite en 2025, reflétant le développement du commerce de détail aéroportuaire dans le Golfe[3]. Simon Property Group a ouvert Jakarta Premium Outlets en Indonésie en mars 2025, son premier centre commercial d'usine dans ce pays. L'Inde peut relier les développements aéroportuaires, les artères commerçantes, les centres commerciaux d'usine et les centres commerciaux avec des corridors de loisirs plutôt que de traiter chaque actif comme un emplacement de vente au détail distinct.
Croissance du revenu disponible et des dépenses haut de gamme
Le marché mondial du tourisme d'achat est influencé par les différences de prix transfrontalières, la disponibilité des produits et les expériences de voyage axées sur le shopping. Les résidents suisses ont dépensé près de 9,2 milliards CHF (11,65 milliards USD) en achats transfrontaliers en 2025, soit environ 10 % de plus qu'en 2022. Les achats alimentaires représentaient près de 4 milliards CHF (5,06 milliards USD), soulignant l'importance de la compétitivité des prix dans les décisions d'achat. Ces tendances démontrent comment les prix et la disponibilité des produits influencent les dépenses des consommateurs selon les destinations. En Inde, les centres commerciaux de destination, les centres commerciaux d'usine, le commerce de détail aéroportuaire et les quartiers commerçants locaux peuvent attirer les voyageurs grâce à des assortiments de produits distinctifs, un accès pratique, des prix compétitifs et des expériences de vente au détail adaptées au contexte local.
Politiques de détaxe, de remboursement de taxes et de facilitation des visas
Le marché mondial du tourisme d'achat répond aux politiques qui réduisent le coût et les démarches liés aux achats transfrontaliers. En 2025, le Japon a enregistré 2 500 milliards JPY (0,016 trillion USD) de dépenses de shopping des visiteurs entrants, représentant 27 % du total des dépenses des visiteurs. Les ventes de shopping hors taxes en Asie-Pacifique ont augmenté de 46 % en janvier 2025, avec des hausses de 72 % en Corée du Sud et de 56 % au Japon. Des réglementations claires, une vérification efficace et des franchises prévisibles soutiennent les décisions d'achat, tandis que des procédures complexes peuvent décourager les achats de grande valeur nécessitant une documentation. Les décideurs politiques indiens et les opérateurs aéroportuaires peuvent améliorer la conversion commerciale en communiquant clairement les conditions d'éligibilité, les procédures de remboursement et les exigences douanières avant que les voyageurs n'effectuent leurs achats.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité économique et fluctuations des taux de change | -0.6% | Mondial, le plus aigu dans les Amériques et en Asie de l'Est | Court terme (≤ 2 ans) |
| Exigences complexes en matière de douanes, de taxes et de conformité transfrontalière | -0.4% | Mondial, le plus sévère en Amérique du Sud et en Asie du Sud et du Sud-Est | Moyen terme (2 à 4 ans) |
| Restrictions sur les bagages à main et capacité limitée des bagages des voyageurs | -0.2% | Mondial | Court terme (≤ 2 ans) |
| Frais de concession élevés et infrastructures de vente au détail inégales dans les pôles de transport | -0.3% | Moyen-Orient, Amérique du Sud et Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité économique et fluctuations des taux de change
Les fluctuations monétaires peuvent rapidement modifier la proposition de valeur sur le marché mondial du tourisme d'achat. Avolta a indiqué que l'Amérique du Nord représentait 30 % de son chiffre d'affaires CORE en 2025, tandis que les mouvements de devises et la faiblesse du sentiment des consommateurs ont affecté la croissance organique. Les variations des taux de change peuvent rendre le même produit abordable pour un visiteur et coûteux pour un autre. En 2025, des conditions de change favorables ont soutenu de solides dépenses de shopping des visiteurs entrants au Japon. À l'inverse, des mouvements de devises défavorables peuvent réduire les dépenses de vente au détail même lorsque les arrivées de visiteurs restent stables. Les opérateurs indiens peuvent atténuer cette exposition en mettant l'accent sur l'exclusivité des produits, la qualité du service et la pertinence locale en complément des comparaisons de prix.
Exigences complexes en matière de douanes, de taxes et de conformité transfrontalière
Les différences dans les procédures de remboursement de taxes, les déclarations douanières et les franchises hors taxes peuvent compliquer les décisions d'achat des voyageurs internationaux. Les exigences documentaires et l'incertitude quant à l'éligibilité au remboursement peuvent retarder les transactions et décourager les achats de grande valeur. Ces problèmes peuvent réduire les conversions dans les boutiques de vente au détail aéroportuaires, les points de vente hors taxes en centre-ville, les centres commerciaux d'usine et les destinations de shopping transfrontalier. Les systèmes numériques de remboursement de taxes, des informations claires sur l'éligibilité et des procédures douanières simplifiées peuvent améliorer la confiance dans les achats et réduire les obstacles administratifs. En Inde, des guides multilingues et une documentation numérique peuvent aider les visiteurs internationaux à comprendre les exigences et à effectuer leurs transactions commerciales efficacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
La demande de tourisme d'achat varie selon l'attrait des destinations, les préférences en matière de produits et les habitudes de dépenses des visiteurs. À Singapour, les recettes du shopping ont augmenté de 5 % en 2024, représentant environ 17 % du total des recettes touristiques. Le shopping représentait 28 % des recettes touristiques provenant des visiteurs indiens, 31 % des visiteurs indonésiens et 25 % des visiteurs chinois continentaux, soulignant la nécessité d'adapter les assortiments de vente au détail aux préférences des marchés sources.
Les résidents suisses ont dépensé près de 9,2 milliards CHF (11,65 milliards USD) en achats transfrontaliers en 2025, soit environ 10 % de plus qu'en 2022. Les achats alimentaires ont atteint près de 4 milliards CHF (5,06 milliards USD), tandis que les achats transfrontaliers en ligne ont progressé de 10 % pour atteindre 1,6 milliard CHF (2,03 milliards USD). Les avantages de prix perçus et la demande de produits du quotidien influencent les choix de destination, permettant aux détaillants de se démarquer par les prix, la disponibilité des produits et la différenciation des marchandises.
Veille sur la performance du tourisme d'achat
Le Japon a accueilli 42,7 millions de visiteurs internationaux en 2025, générant environ 9 500 milliards JPY (0,061 trillion USD) de dépenses touristiques entrantes. Cela crée des opportunités pour les centres commerciaux de destination, les grands magasins et les quartiers commerçants régionaux pour attirer les visiteurs grâce à des produits locaux distinctifs, le shopping hors taxes et des services multilingues. En Inde, l'alignement des offres de vente au détail sur les principaux corridors touristiques peut aider à convertir la croissance des visiteurs en ventes au détail.
La durée du séjour influence les opportunités de shopping et les dépenses potentielles par visiteur. Au Japon, les visiteurs internationaux ont séjourné en moyenne 9,5 nuits en 2025, dépensant environ 228 782 JPY (1 464,66 USD) par personne, dont 61 136 JPY (391,39 USD) en shopping. Les visiteurs allemands ont séjourné en moyenne 18 nuits et dépensé environ 392 251 JPY (2 511,18 USD) par voyage. Ces différences soulignent l'intérêt d'adapter les offres de vente au détail à l'origine des visiteurs et à la durée du voyage, bien que des séjours plus longs ne garantissent pas à eux seuls des dépenses de shopping plus élevées.
Analyse des segments
Par type de produit : la beauté gagne du terrain aux marges de la mode
La mode et l'habillement détenaient 30,34 % de la part du marché mondial du tourisme d'achat en 2026. La catégorie bénéficie d'une demande large couvrant tous les groupes d'âge, les motifs de voyage et les gammes de prix. Les vêtements et accessoires fonctionnent dans les concessions aéroportuaires, les formats de centres commerciaux, les artères commerçantes et les centres commerciaux d'usine. Leurs performances dépendent également de l'assortiment, car les voyageurs peuvent rechercher des marques mondiales, des produits spécifiques à la destination ou des offres à prix attractifs. La catégorie présente un avantage lorsque les détaillants peuvent proposer des cabines d'essayage pratiques, des tailles clairement indiquées et un emballage adapté au voyage.
La beauté et les cosmétiques devraient croître à un CAGR de 10,34 % jusqu'en 2032. Les parfums et cosmétiques ont généré 6,49 milliards USD de ventes dans les boutiques aéroportuaires mondiales au premier semestre 2025. La catégorie bénéficie des achats cadeaux, des achats personnels, des formats de produits compacts et des nouveaux lancements fréquents. Les achats de beauté peuvent également bien répondre à des services tels que les essais de produits et les recommandations personnalisées. Pour les voyageurs et visiteurs indiens, la catégorie peut progresser lorsque les marques associent des produits familiers à des offres locales, bien-être ou haut de gamme crédibles.

Par destination d'achat : les centres commerciaux d'usine redéfinissent le tourisme axé sur la valeur
Les centres commerciaux et complexes de vente au détail représentaient 42,21 % de la taille du marché mondial du tourisme d'achat en 2026. Ces lieux combinent vente au détail, restauration, services et divertissement au sein d'une seule destination. Cela les rend adaptés aux familles, aux groupes et aux visiteurs disposant de temps à consacrer au-delà d'une seule transaction. Les centres commerciaux peuvent également offrir un environnement contrôlé où les paiements, la sécurité, l'orientation et les liaisons de transport sont plus simples pour les visiteurs non familiers. Leur rôle sur le marché mondial du tourisme d'achat est le plus fort lorsque les locataires et les activités offrent plus qu'une simple sortie shopping locale ordinaire.
Les centres commerciaux d'usine et magasins d'usine devraient se développer à un CAGR de 10,45 % jusqu'en 2032. Leur attrait vient de la combinaison de marques reconnues et d'achats orientés vers la valeur. Simon Property Group a acquis The Mall Luxury Outlets en Italie pour 350 millions EUR (411,71 millions USD) en janvier 2025[4]. La société a ensuite ouvert Jakarta Premium Outlets en Indonésie en mars 2025. Pour l'Inde, le développement de centres commerciaux d'usine peut être pertinent à proximité des principaux corridors de visiteurs lorsque l'accès aux transports et la participation des marques sont fiables.
Par type de voyageur : le touriste d'achat national réécrit l'équation de la demande
Les touristes d'achat internationaux représentaient 54,92 % de la taille du marché mondial du tourisme d'achat en 2026. Ces visiteurs répondent souvent à l'accès hors taxes, aux différences de taux de change, aux gammes exclusives et à la valeur perçue d'acheter dans une destination. Les visiteurs internationaux du Japon ont dépensé 2 500 milliards JPY (0,016 trillion USD) en shopping en 2025, confirmant l'importance de ce groupe de voyageurs. La demande internationale peut être volatile car elle est affectée par la connectivité aérienne, les devises, les visas et les conditions géopolitiques. Les détaillants ont donc besoin d'un mix équilibré de visiteurs et de catégories de produits.
Les touristes d'achat nationaux devraient croître à un CAGR de 10,93 % jusqu'en 2032. Les voyages intérieurs peuvent soutenir les dépenses dans les centres commerciaux, les centres commerciaux d'usine, les aéroports et les formats en centre-ville même lorsque les arrivées internationales faiblissent. Le programme de détaxe en centre-ville de la Chine montre comment la politique peut étendre la demande de vente au détail au-delà des voyages sortants traditionnels. Le même principe s'applique lorsque les résidents combinent voyages de loisirs et shopping planifié. Pour l'Inde, le tourisme intérieur peut devenir un canal de demande stable si les expériences de vente au détail sont intégrées aux destinations de courts séjours, aux grands festivals et aux voyages en ville. Cette croissance ne remplace pas la demande internationale, mais elle peut rendre l'économie de la vente au détail moins dépendante de celle-ci.
Analyse géographique
L'Asie-Pacifique détient 32,24 % du marché mondial du tourisme d'achat en 2026 et devrait croître à un CAGR de 11,13 % jusqu'en 2032. Le Japon a accueilli 42,7 millions de visiteurs en 2025, et le shopping représentait 2 500 milliards JPY (0,016 trillion USD) des dépenses des visiteurs. Les ventes de shopping hors taxes en Asie-Pacifique ont augmenté de 46 % en janvier 2025. Les grands marchés sources, la connectivité aérienne et les réseaux de vente au détail soutiennent la région. Elle fournit des comparaisons utiles pour l'Inde, où les voyageurs attendent des informations numériques, des choix de marques et des processus efficaces de remboursement de taxes et de paiement. L'Europe reste une destination d'achat importante, combinant artères commerçantes, commerce de détail aéroportuaire, marques de luxe et formats de centres commerciaux d'usine. Elle a accueilli 793 millions d'arrivées internationales en 2025, tandis que les ventes hors taxes aéroportuaires ont atteint 10,13 milliards EUR (11,92 milliards USD). Les infrastructures soutiennent la demande, bien que les changements réglementaires et monétaires affectent le comportement d'achat.
Le Moyen-Orient s'est approché de 100 millions d'arrivées internationales en 2025, soit 39 % au-dessus des niveaux d'avant la pandémie. Les investissements aéroportuaires, les centres commerciaux de destination et les événements commerciaux soutiennent sa position. Dubaï démontre comment les promotions et le divertissement peuvent intégrer le commerce de détail dans les itinéraires des visiteurs. L'Amérique du Nord et l'Amérique du Sud disposent de grands marchés intérieurs et de schémas de voyages transfrontaliers variés. Les entreprises indiennes devraient évaluer les différences régionales en matière de mix de voyageurs, de règles fiscales, d'accès au commerce de détail et de demande de produits plutôt que de traiter la fréquentation mondiale comme une opportunité unique.
Veille sur l'offre et le développement du tourisme d'achat
La capacité du commerce de détail aéroportuaire se développe avec le trafic passagers, mais les opérateurs doivent prioriser le potentiel de dépenses en parallèle de la fréquentation. ACI World a signalé 9,8 milliards de passagers aéroportuaires mondiaux en 2025, tandis qu'une étude d'ACI Asie-Pacifique et Moyen-Orient a révélé que 70 % des achats dans les commerces aéroportuaires étaient impulsifs (février 2026). En Inde, les concessionnaires de vente au détail et les opérateurs de terminaux peuvent utiliser ces informations pour optimiser les emplacements des boutiques, les présentoirs, les promotions et la planification des marchandises.
Les centres commerciaux et les centres commerciaux d'usine peuvent également générer des visites axées sur le shopping. VIA Outlets a enregistré 1,52 milliard EUR (1,79 milliard USD) de ventes de marques et 33 millions de visites dans 11 destinations réparties dans neuf pays européens en 2025. Les ventes ont progressé de 4,9 %, dépassant la croissance de la fréquentation de 2,5 %. En Inde, les marchandises de marque, la restauration, le divertissement, les produits locaux et les transports pratiques peuvent soutenir l'attrait des destinations.
Paysage concurrentiel
Le marché mondial du tourisme d'achat est fragmenté, avec une concurrence couvrant les aéroports, les centres commerciaux, les centres commerciaux d'usine et les quartiers commerçants en centre-ville, différenciés par l'attrait des destinations, le mix de marques, les prix et les préférences des voyageurs. Avolta a déclaré un chiffre d'affaires CORE de 13,72 milliards CHF (17,37 milliards USD) en 2025 et exploitait près de 5 100 points de vente. Lagardère Travel Retail a généré 7,6 milliards EUR (8,94 milliards USD) de ventes en 2024. Le marché reste fragmenté, avec des propriétaires de centres commerciaux, des concessionnaires aéroportuaires, des détaillants locaux, des marques de luxe et des opérateurs de destinations servant différentes parties du parcours du voyageur.
L'activité stratégique s'est concentrée sur la sécurisation d'emplacements de qualité et le service à un plus large éventail de voyageurs. En mai 2025, Lagardère Travel Retail a acquis une participation de 70 % dans Schiphol Consumer Services Holding par le biais d'une coentreprise avec Schiphol Group. Simon Property Group a acquis The Mall Luxury Outlets en Italie en janvier 2025. Avolta a acquis Free Duty à Hong Kong en décembre 2025, élargissant l'accès aux voyageurs ferroviaires. L'accès aux flux de passagers et aux emplacements de vente au détail de destination reste un atout concurrentiel clé.
L'engagement numérique est un domaine de concurrence. Les détaillants soutiennent la découverte de produits avant le voyage et tiennent leurs engagements en matière de stock, de prix, de collecte et de service à l'arrivée. Les programmes de fidélité, les capacités de précommande et les assortiments locaux peuvent augmenter les dépenses. Les petits détaillants se démarquent par des produits distinctifs en matière de beauté, d'alimentation, d'artisanat ou de culture. Les entreprises indiennes peuvent combiner des produits locaux de confiance avec des normes de service accessibles pour les voyageurs nationaux et internationaux.
Leaders du secteur du tourisme d'achat
-
Avolta AG
-
DFS Group
-
China Tourism Group Duty Free Corporation Limited
-
Lotte Duty Free
-
Lagardère Travel Retail
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Avolta, via sa marque Hudson, a décroché un contrat de détaxe de 20 ans à l'aéroport international de Seattle-Tacoma, couvrant plus de 2 800 m² répartis sur trois concourses en partenariat avec des entreprises locales.
- Août 2026 : Avolta est entré à l'aéroport de Kolkata grâce à un contrat de détaxe de sept ans à l'aéroport international Netaji Subhash Chandra Bose, renforçant sa présence sur le marché du commerce de détail de voyage en Inde.
- Mai 2025 : Lagardère Travel Retail acquiert une participation de 70 % dans Schiphol Consumer Services Holding BV, formant une coentreprise avec Schiphol Group pour exploiter la détaxe à l'aéroport d'Amsterdam Schiphol.
- Mars 2025 : Simon Property Group ouvre Jakarta Premium Outlets, un centre de 302 000 pieds carrés et son premier emplacement en Indonésie, dans le cadre d'une coentreprise avec Genting Plantations.
Portée du rapport sur le marché mondial du tourisme d'achat
Le rapport sur le marché mondial du tourisme d'achat analyse les activités de voyage liées au shopping dans les principales destinations touristiques et de vente au détail du monde entier. Le marché est segmenté par type de produit (mode et habillement, beauté et cosmétiques, électronique et gadgets, bijoux et montres, alimentation et boissons, et autres types de produits), destination d'achat, type de voyageur (touristes d'achat nationaux et internationaux) et géographie. L'étude examine les principaux moteurs, notamment la hausse des arrivées touristiques, le revenu disponible, l'expansion du commerce de détail de voyage, les politiques hors taxes et les expériences de divertissement commercial, ainsi que les freins tels que les fluctuations monétaires, l'incertitude économique, les réglementations douanières et les restrictions de bagages. Elle évalue les arrivées touristiques, le comportement de shopping, les habitudes de dépenses, les infrastructures de destination, les développements réglementaires et l'intensité concurrentielle à l'aide de l'analyse des cinq forces de Porter. Le rapport fournit des prévisions de taille et de croissance du marché, une analyse des parts de marché, une évaluation du paysage concurrentiel, des développements stratégiques et des profils des principaux opérateurs. Il explore également les opportunités dans le shopping omnicanal, les services de click-and-collect et les expériences de vente au détail et culturelles intégrées. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la croissance du tourisme d'achat ?
Les arrivées internationales, les nouvelles infrastructures de vente au détail, les dépenses haut de gamme, l'accès hors taxes et la découverte numérique de produits avant le voyage soutiennent la demande.
Quelle catégorie de produits est en tête du tourisme d'achat ?
La mode et l'habillement détenaient une part de 30,34 % en 2026, tandis que la beauté et les cosmétiques devraient croître à un CAGR de 10,34 % jusqu'en 2032.
Quel format de destination d'achat connaît la croissance la plus rapide ?
Les centres commerciaux d'usine et magasins d'usine devraient croître à un CAGR de 10,45 % jusqu'en 2032, soutenus par l'accès aux marques et les achats orientés vers la valeur.
Pourquoi les touristes d'achat nationaux deviennent-ils plus importants ?
Les touristes d'achat nationaux devraient croître à un CAGR de 10,93 % jusqu'en 2032, les voyages de loisirs et les formats de vente au détail soutenus par les politiques élargissant la demande.
Quelle région présente les meilleures perspectives pour le tourisme d'achat ?
L'Asie-Pacifique détenait une part de 32,24 % en 2026 et devrait croître à un CAGR de 11,13 % jusqu'en 2032.
Quelles priorités les opérateurs indiens du commerce de détail et du tourisme devraient-ils adopter ?
Ils devraient connecter le commerce de détail aux itinéraires de voyage, améliorer la découverte et l'exécution numériques, et faciliter les paiements, les informations fiscales et les services aux visiteurs.