
Marktgröße und Marktanteil im Shopping-Tourismus
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
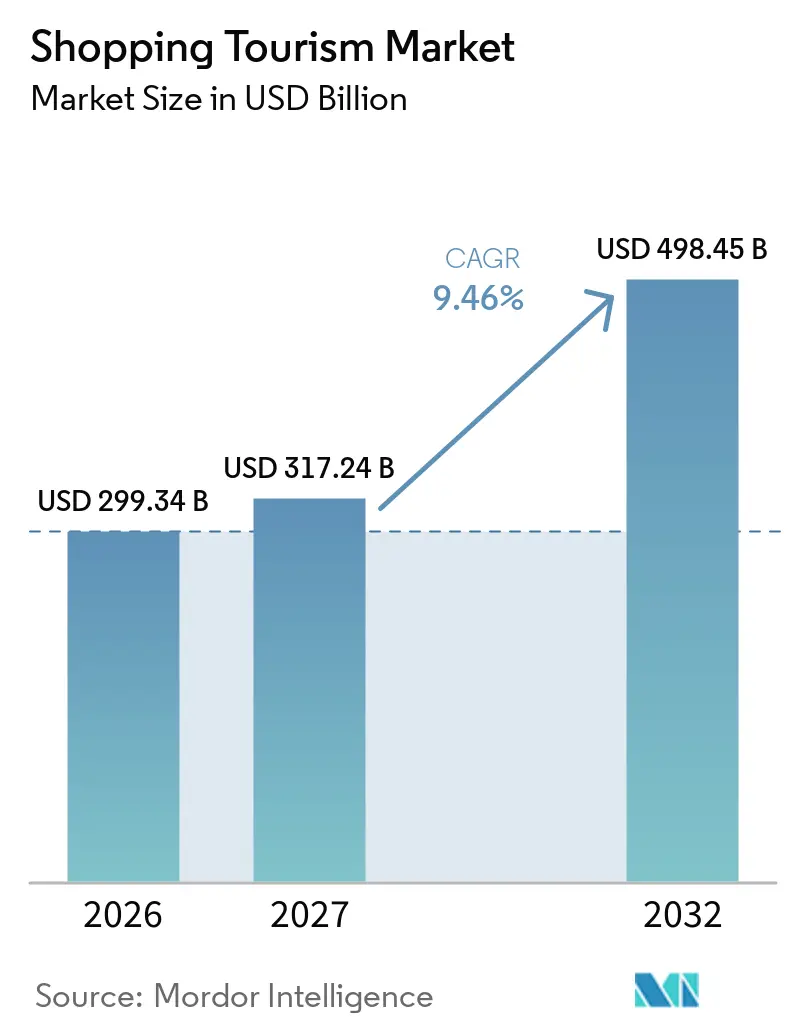
| Marktgröße (2027) | 317.24 Milliarden US-Dollar |
| Marktgröße (2032) | 498.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse zum Shopping-Tourismus von Mordor Intelligence
Die globale Marktgröße im Shopping-Tourismus wurde im Jahr 2026 auf 299,34 Milliarden USD geschätzt und soll von 317,24 Milliarden USD im Jahr 2027 auf 498,45 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,46 % während des Prognosezeitraums 2027 bis 2032. Der globale Shopping-Tourismus-Markt wird durch destinationsgeführte Einzelhandelsausgaben, steuerfreie Einkaufsmöglichkeiten und die Integration von Einkaufen in Freizeitreisen gestützt. Das Singapore Tourism Board meldete einen Anstieg der Einkaufsausgaben um 5 % im Jahresvergleich von Januar bis September 2024. In Europa stiegen die steuerfreien Einkaufsausgaben im Jahr 2025 um 5 %, während die Ausgaben für Uhren und Schmuck um 14 % zunahmen. Indiens Erhebung zu den Inlandstourismusausgaben für Juli 2025–Juni 2026 ergab, dass Einkaufen 26 % der Tagesausflüge ausmachte und 51 % der Ausgaben für Tagesausflüge im ländlichen Raum sowie 41 % der städtischen Tagesausflugausgaben repräsentierte[1]. Diese Trends schaffen Chancen für Destination-Malls, Outlet-Center, Flughafeneinzelhandel und lokale Einkaufsviertel. Die Wettbewerbsfähigkeit des Marktes hängt zunehmend von Produktsortiment, Erreichbarkeit, komfortablen Zahlungsoptionen und Steuererstattungsservices ab.
Wichtigste Erkenntnisse des Berichts
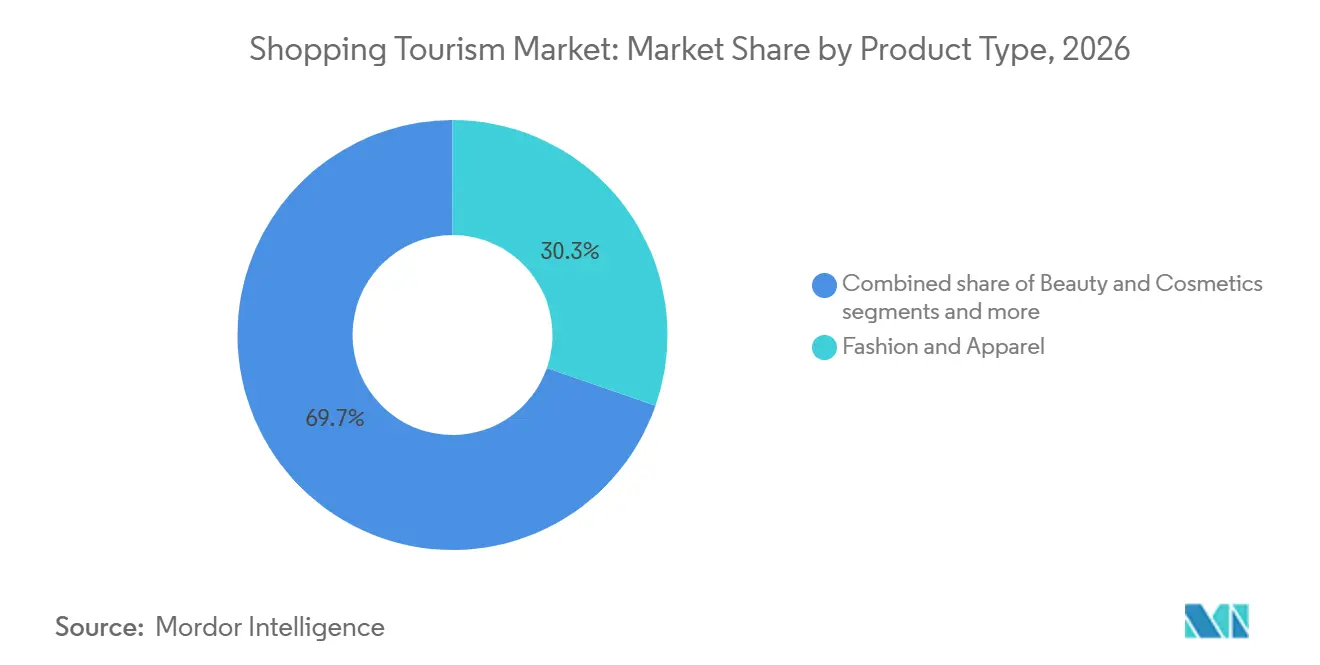
- Nach Produkttyp entfiel auf Mode und Bekleidung im Jahr 2026 ein Anteil von 30,34 % am globalen Shopping-Tourismus-Markt, während Schönheit und Kosmetik bis 2032 voraussichtlich mit einer CAGR von 10,34 % wachsen wird.
- Nach Einkaufsdestination entfielen auf Einkaufszentren und Einzelhandelskomplexe im Jahr 2026 42,21 % des globalen Shopping-Tourismus-Marktes, während Outlet-Malls und Fabrikverkäufe bis 2032 voraussichtlich mit einer CAGR von 10,45 % wachsen werden.
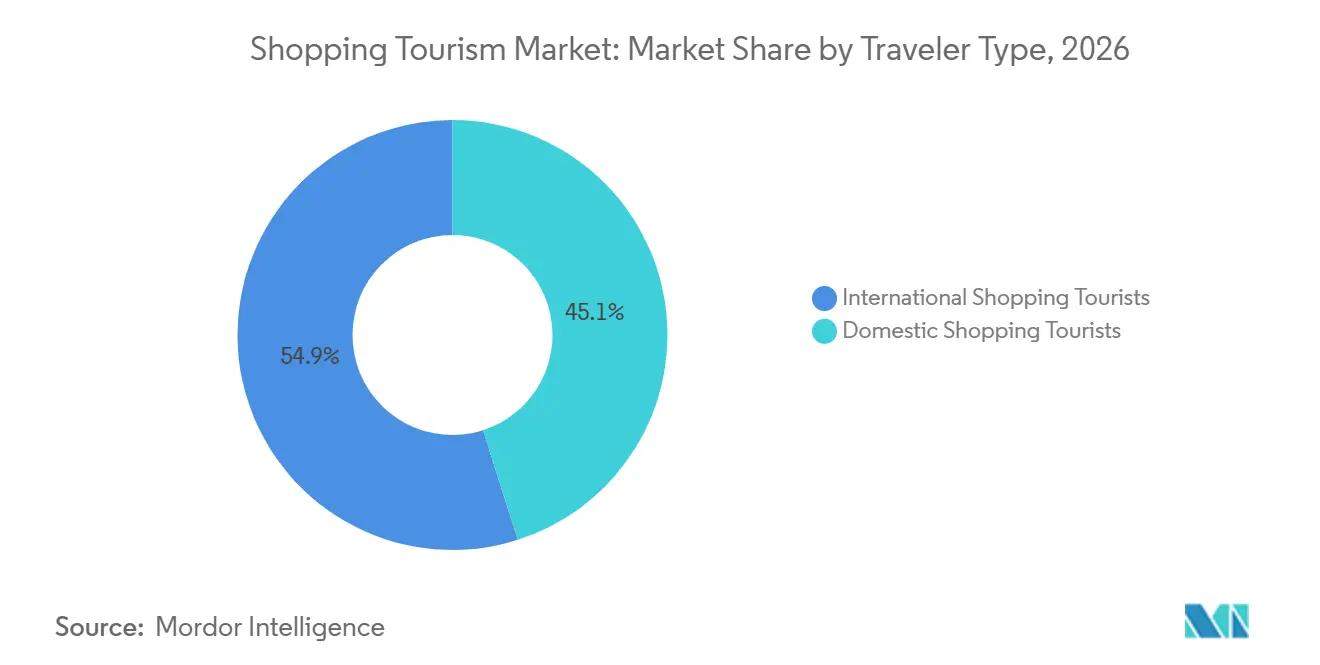
- Nach Reisendertyp entfielen auf internationale Einkaufstouristen im Jahr 2026 54,92 % des globalen Shopping-Tourismus-Marktes, während inländische Einkaufstouristen bis 2032 voraussichtlich mit einer CAGR von 10,93 % wachsen werden.
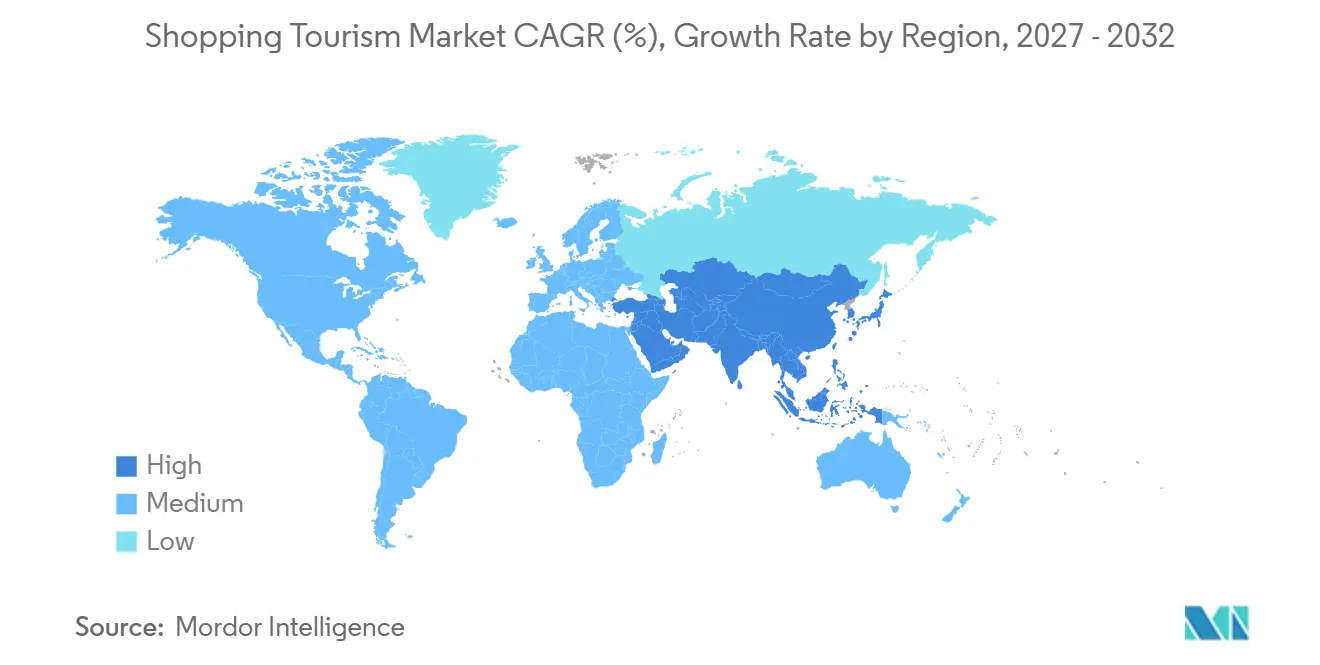
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Anteil von 32,24 % am globalen Shopping-Tourismus-Markt, und die Region soll bis 2032 mit einer CAGR von 11,13 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Shopping-Tourismus-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der internationalen Touristenankünfte und des Passagierdurchsatzes | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau der Reiseeinzelhandelsinfrastruktur und Einkaufsdestinationen | +2.0% | Global, mit höchster Intensität in Asien-Pazifik und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Wachstum des verfügbaren Einkommens und der Premiumausgaben | +1.8% | Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Duty-Free-, Steuererstattungs- und Visaerleichterungsrichtlinien | +1.5% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Europa | Mittelfristig (2–4 Jahre) |
| Social-Commerce-gestützte Produktentdeckung vor der Reise | +1.0% | Global, mit stärkster Relevanz in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Retailtainment und destinationsgebundene Einkaufserlebnisse | +0.8% | Global, konzentriert im Golfraum, Südostasien und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der internationalen Touristenankünfte und des Passagierdurchsatzes
Der globale Shopping-Tourismus-Markt wird zunehmend durch Ausgabemuster im Flughafeneinzelhandel und die Kaufpräferenzen der Reisenden beeinflusst. Laut Airports Council International (ACI) Asien-Pazifik & Naher Osten lagen die Passagierausgaben pro Reisenden an Flughäfen in Asien-Pazifik im Zeitraum Januar–Oktober 2025 um 13 % höher als im Jahr 2019, während der inländische Passagierverkehr nur um 2 % zunahm. Die Studie ergab außerdem, dass rund 70 % der Flughafeneinzelhandelskäufe impulsgesteuert waren. Die Produktauswahl machte 39 % der Kaufmotivation aus, während Preisgestaltung und Aktionen 29 % ausmachten[2]. Diese Trends schaffen Chancen für Flughafenhändler, Destination-Malls und Duty-Free-Betreiber, Produktsortimente zu verbessern, gezielte Aktionen umzusetzen und komfortable Einkaufserlebnisse zu bieten. Durch die Abstimmung von Einzelhandelsstrategien auf Reisenderprofile und regionale Präferenzen können Betreiber die Ausgaben pro Besucher steigern, anstatt sich ausschließlich auf höhere Besucherzahlen zu verlassen.
Ausbau der Reiseeinzelhandelsinfrastruktur und Einkaufsdestinationen
Der globale Shopping-Tourismus-Markt wächst, da neue Terminals, Einzelhandelskonzessionen, Outlet-Center und Einkaufszentrumkomplexe Ausgabemöglichkeiten schaffen. Im Jahr 2025 waren mehr als 850 Flughäfen in 90 Ländern an privater kommerzieller Beteiligung beteiligt, während die globale Pipeline im Januar 132 Flughafenentwicklungstransaktionen umfasste. Diese Entwicklungen können die Einzelhandelsoptionen für Passagiere vor und nach Flügen erweitern. Lagardère Travel Retail expandierte im Jahr 2025 von 3 auf 10 Flughäfen in Saudi-Arabien, was die Entwicklung des Flughafeneinzelhandels im Golfraum widerspiegelt[3]. Simon Property Group eröffnete im März 2025 die Jakarta Premium Outlets in Indonesien, seinen ersten Outlet-Standort in dem Land. Indien kann Flughafen-, Einkaufsstraßen-, Outlet- und Einkaufszentrumentwicklungen mit Freizeitkorridoren verknüpfen, anstatt jeden Standort als separaten Einzelhandelsstandort zu behandeln.
Wachstum des verfügbaren Einkommens und der Premiumausgaben
Der globale Shopping-Tourismus-Markt wird durch grenzüberschreitende Preisunterschiede, Produktverfügbarkeit und einkaufsgetriebene Reiseerlebnisse beeinflusst. Schweizer Einwohner gaben im Jahr 2025 fast 9,2 Milliarden CHF (11,65 Milliarden USD) für grenzüberschreitende Einkäufe aus, rund 10 % mehr als im Jahr 2022. Lebensmittelkäufe machten fast 4 Milliarden CHF (5,06 Milliarden USD) aus, was die Bedeutung der Preiswettbewerbsfähigkeit bei Einkaufsentscheidungen unterstreicht. Diese Muster zeigen, wie Produktpreisgestaltung und Verfügbarkeit die Verbraucherausgaben über Destinationen hinweg beeinflussen. In Indien können Destination-Malls, Outlet-Center, Flughafeneinzelhandel und lokale Einkaufsviertel Reisende durch unverwechselbare Produktsortimente, komfortablen Zugang, wettbewerbsfähige Preisgestaltung und lokal relevante Einzelhandelserlebnisse anziehen.
Duty-Free-, Steuererstattungs- und Visaerleichterungsrichtlinien
Der globale Shopping-Tourismus-Markt reagiert auf Richtlinien, die die Kosten und den Aufwand grenzüberschreitender Käufe reduzieren. Im Jahr 2025 verzeichnete Japan 2,5 Billionen JPY (0,016 Billionen USD) an eingehenden Einkaufsausgaben, was 27 % der gesamten Besucherausgaben entspricht. Die steuerfreien Einkaufsverkäufe in Asien-Pazifik stiegen im Januar 2025 um 46 %, darunter Zuwächse von 72 % in Südkorea und 56 % in Japan. Klare Vorschriften, effiziente Überprüfung und vorhersehbare Freigrenzen unterstützen Kaufentscheidungen, während komplexe Verfahren hochwertige Käufe, die eine Dokumentation erfordern, abschrecken können. Indische politische Entscheidungsträger und Flughafenbetreiber können die Einzelhandelskonversion verbessern, indem sie Anspruchsvoraussetzungen, Erstattungsverfahren und Zollanforderungen klar kommunizieren, bevor Reisende Käufe tätigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wirtschaftliche Volatilität und Wechselkursschwankungen | -0.6% | Global, am stärksten ausgeprägt in Amerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexe Zoll-, Steuer- und grenzüberschreitende Compliance-Anforderungen | -0.4% | Global, am schwerwiegendsten in Südamerika sowie Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Handgepäckbeschränkungen und begrenzte Gepäckkapazität der Reisenden | -0.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Konzessionsgebühren und ungleichmäßige Einzelhandelsinfrastruktur an Reiseknotenpunkten | -0.3% | Naher Osten, Südamerika und Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wirtschaftliche Volatilität und Wechselkursschwankungen
Währungsschwankungen können das Wertversprechen im globalen Shopping-Tourismus-Markt schnell verändern. Avolta berichtete, dass Nordamerika im Jahr 2025 30 % seines CORE-Umsatzes ausmachte, während Währungsbewegungen und eine schwächere Verbraucherstimmung das organische Wachstum beeinflussten. Wechselkursverschiebungen können dasselbe Produkt für einen Besucher erschwinglich und für einen anderen teuer machen. Im Jahr 2025 unterstützten günstige Währungsbedingungen starke eingehende Einkaufsausgaben in Japan. Umgekehrt können ungünstige Währungsbewegungen die Einzelhandelsausgaben reduzieren, selbst wenn die Besucherankünfte stabil bleiben. Indische Betreiber können dieses Risiko mindern, indem sie neben Preisvergleichen auf Produktexklusivität, Servicequalität und lokale Relevanz setzen.
Komplexe Zoll-, Steuer- und grenzüberschreitende Compliance-Anforderungen
Unterschiede bei Steuererstattungsverfahren, Zollanmeldungen und Duty-Free-Freigrenzen können die Kaufentscheidungen internationaler Reisender erschweren. Dokumentationsanforderungen und Unsicherheit über die Erstattungsberechtigung können Transaktionen verzögern und hochwertige Käufe abschrecken. Diese Probleme können die Konversionsraten in Flughafeneinzelhandelsgeschäften, innerstädtischen Duty-Free-Outlets, Outlet-Centern und grenzüberschreitenden Einkaufsdestinationen verringern. Digitale Steuererstattungssysteme, klare Informationen zur Anspruchsberechtigung und vereinfachte Zollverfahren können das Kaufvertrauen stärken und administrative Hürden abbauen. In Indien können mehrsprachige Orientierungshilfen und digitale Dokumentation internationalen Besuchern helfen, Anforderungen zu verstehen und Einzelhandelstransaktionen effizient abzuschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Die Nachfrage im Shopping-Tourismus variiert je nach Destinationsattraktivität, Produktpräferenzen und Ausgabemustern der Besucher. In Singapur stiegen die Einkaufseinnahmen im Jahr 2024 um 5 % und machten rund 17 % der gesamten Tourismuseinnahmen aus. Einkaufen repräsentierte 28 % der Tourismuseinnahmen von indischen Besuchern, 31 % von indonesischen Besuchern und 25 % von Besuchern vom chinesischen Festland, was die Notwendigkeit unterstreicht, Einzelhandelssortimente auf die Präferenzen der Quellmärkte abzustimmen.
Schweizer Einwohner gaben im Jahr 2025 fast 9,2 Milliarden CHF (11,65 Milliarden USD) für grenzüberschreitende Einzelhandelseinkäufe aus, rund 10 % mehr als im Jahr 2022. Lebensmittelkäufe erreichten fast 4 Milliarden CHF (5,06 Milliarden USD), während grenzüberschreitende Online-Käufe um 10 % auf 1,6 Milliarden CHF (2,03 Milliarden USD) wuchsen. Wahrgenommene Preisvorteile und die Nachfrage nach Alltagsprodukten beeinflussen Destinationsentscheidungen und ermöglichen es Einzelhändlern, durch Preisgestaltung, Produktverfügbarkeit und differenziertes Sortiment zu konkurrieren.
Leistungsintelligenz im Shopping-Tourismus
Japan begrüßte im Jahr 2025 42,7 Millionen internationale Besucher und erzielte dabei rund 9,5 Billionen JPY (0,061 Billionen USD) an eingehenden Tourismusausgaben. Dies schafft Chancen für Destination-Malls, Kaufhäuser und regionale Einkaufsviertel, Besucher durch lokal unverwechselbare Produkte, steuerfreies Einkaufen und mehrsprachige Services anzuziehen. In Indien kann die Abstimmung des Einzelhandelsangebots auf wichtige Tourismuskorridore dazu beitragen, Besucherwachstum in Einzelhandelsumsätze umzuwandeln.
Die Aufenthaltsdauer beeinflusst Einkaufsmöglichkeiten und potenzielle Ausgaben pro Besucher. In Japan blieben internationale Besucher im Jahr 2025 durchschnittlich 9,5 Nächte und gaben pro Person rund 228.782 JPY (1.464,66 USD) aus, darunter 61.136 JPY (391,39 USD) für Einkäufe. Deutsche Besucher blieben durchschnittlich 18 Nächte und gaben pro Reise rund 392.251 JPY (2.511,18 USD) aus. Diese Unterschiede unterstreichen den Wert der Abstimmung des Einzelhandelsangebots auf Besucherherkunft und Reisedauer, obwohl längere Aufenthalte allein keine höheren Einkaufsausgaben garantieren.
Segmentanalyse
Nach Produkttyp: Schönheit gewinnt an den Rändern der Mode an Boden
Mode und Bekleidung hielten im Jahr 2026 einen Anteil von 30,34 % am globalen Shopping-Tourismus-Markt. Die Kategorie profitiert von einer breiten Nachfrage über Altersgruppen, Reisezwecke und Preisklassen hinweg. Bekleidung und Accessoires funktionieren in Flughafenkonzessionen, Einkaufszentrumformaten, Einkaufsstraßen und Outlet-Centern. Ihre Leistung hängt auch vom Sortiment ab, da Reisende möglicherweise globale Marken, destinationsspezifische Waren oder Preis-Leistungs-Angebote suchen. Die Kategorie hat einen Vorteil, wenn Einzelhändler komfortables Anprobieren, klare Größenangaben und reisegerechte Verpackung bieten können.
Schönheit und Kosmetik soll bis 2032 mit einer CAGR von 10,34 % wachsen. Düfte und Kosmetika erzielten im ersten Halbjahr 2025 weltweit 6,49 Milliarden USD an Flughafenshopumsätzen. Die Kategorie profitiert von Geschenkekäufen, Eigenkäufen, kompakten Produktformaten und häufigen Neueinführungen. Schönheitskäufe können auch gut auf Services wie Produktproben und personalisierte Empfehlungen reagieren. Für indische Reisende und Besucher kann die Kategorie gewinnen, wenn Marken vertraute Produkte mit glaubwürdigen lokalen, Wellness- oder Premiumangeboten kombinieren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Einkaufsdestination: Outlet-Center definieren den Werttourismus neu
Einkaufszentren und Einzelhandelskomplexe machten im Jahr 2026 42,21 % der globalen Shopping-Tourismus-Marktgröße aus. Diese Standorte kombinieren Einzelhandel, Gastronomie, Dienstleistungen und Unterhaltung innerhalb einer einzigen Destination. Dies macht sie geeignet für Familien, Gruppen und Besucher, die mehr Zeit verbringen möchten als für eine einzelne Transaktion. Einkaufszentren können auch eine kontrollierte Umgebung bieten, in der Zahlungen, Sicherheit, Wegeleitung und Verkehrsanbindungen für unbekannte Besucher einfacher sind. Ihre Rolle im globalen Shopping-Tourismus-Markt ist am stärksten, wenn Mieter und Aktivitäten mehr bieten als ein normaler lokaler Einkaufsausflug.
Outlet-Malls und Fabrikverkäufe sollen bis 2032 mit einer CAGR von 10,45 % expandieren. Ihre Attraktivität ergibt sich aus der Kombination anerkannter Marken und wertorientiertem Einkaufen. Simon Property Group erwarb The Mall Luxury Outlets in Italien im Januar 2025 für 350 Millionen EUR (411,71 Millionen USD)[4]. Das Unternehmen eröffnete dann im März 2025 die Jakarta Premium Outlets in Indonesien. Für Indien kann die Outlet-Entwicklung in der Nähe wichtiger Besucherkorridore relevant sein, wenn Verkehrsanbindung und Markenbeteiligung zuverlässig sind.
Nach Reisendertyp: Der inländische Einkäufer schreibt die Nachfragegleichung neu
Internationale Einkaufstouristen machten im Jahr 2026 54,92 % der globalen Shopping-Tourismus-Marktgröße aus. Diese Besucher reagieren häufig auf Duty-Free-Zugang, Wechselkursunterschiede, exklusive Sortimente und den wahrgenommenen Wert des Kaufens an einer Destination. Japans internationale Besucher gaben im Jahr 2025 2,5 Billionen JPY (0,016 Billionen USD) für Einkäufe aus, was die Bedeutung dieser Reisendergruppe bestätigt. Die internationale Nachfrage kann volatil sein, da sie von Flugverbindungen, Währung, Visa und geopolitischen Bedingungen abhängt. Einzelhändler benötigen daher eine ausgewogene Mischung aus Besuchern und Produktkategorien.
Inländische Einkaufstouristen sollen bis 2032 mit einer CAGR von 10,93 % wachsen. Inlandsreisen können Ausgaben in Einkaufszentren, Outlets, Flughäfen und innerstädtischen Formaten unterstützen, selbst wenn internationale Ankünfte nachlassen. Chinas innerstädtisches Duty-Free-Programm zeigt, wie Politik die Einzelhandelsnachfrage über den traditionellen Auslandsreiseverkehr hinaus ausweiten kann. Dasselbe Prinzip gilt, wenn Einwohner Freizeitreisen mit geplantem Einkaufen verbinden. Für Indien kann der Inlandstourismus zu einem stabilen Nachfragekanal werden, wenn Einzelhandelserlebnisse mit Kurzurlaubsdestinationen, großen Festivals und Städtereisen integriert werden. Dieses Wachstum ersetzt nicht die internationale Nachfrage, kann aber die Einzelhandelsökonomie weniger abhängig davon machen.
Geografische Analyse
Asien-Pazifik hält im Jahr 2026 einen Anteil von 32,24 % am globalen Shopping-Tourismus-Markt und soll bis 2032 mit einer CAGR von 11,13 % wachsen. Japan begrüßte im Jahr 2025 42,7 Millionen Besucher, und Einkaufen machte 2,5 Billionen JPY (0,016 Billionen USD) der Besucherausgaben aus. Die steuerfreien Einkaufsverkäufe in Asien-Pazifik stiegen im Januar 2025 um 46 %. Große Quellmärkte, Luftfahrtverbindungen und Einzelhandelsnetzwerke unterstützen die Region. Sie bietet nützliche Vergleiche für Indien, wo Reisende digitale Informationen, Markenauswahl sowie effiziente Steuererstattungs- und Zahlungsprozesse erwarten. Europa bleibt eine wichtige Einkaufsdestination und kombiniert Einkaufsstraßen, Flughafeneinzelhandel, Luxusmarken und Outlet-Formate. Es verzeichnete im Jahr 2025 793 Millionen internationale Ankünfte, während die Duty-Free-Umsätze an Flughäfen 10,13 Milliarden EUR (11,92 Milliarden USD) erreichten. Die Infrastruktur unterstützt die Nachfrage, obwohl regulatorische und Währungsänderungen das Kaufverhalten beeinflussen.
Der Nahe Osten näherte sich im Jahr 2025 100 Millionen internationalen Ankünften, 39 % über dem Niveau vor der Pandemie. Flughafeninvestitionen, Destination-Malls und Einzelhandelsveranstaltungen unterstützen seine Position. Dubai zeigt, wie Aktionen und Unterhaltung Einzelhandel in Besucheritinerare integrieren können. Nord- und Südamerika verfügen über große Inlandsmärkte und vielfältige grenzüberschreitende Reisemuster. Indische Unternehmen sollten regionale Unterschiede bei Reisendermix, Steuervorschriften, Einzelhandelszugang und Produktnachfrage bewerten, anstatt globale Besucherzahlen als eine einzige Chance zu betrachten.
Angebots- und Entwicklungsintelligenz im Shopping-Tourismus
Die Flughafeneinzelhandelskapazität wächst mit dem Passagieraufkommen, aber Betreiber müssen das Ausgabepotenzial neben den Besucherzahlen priorisieren. ACI World meldete im Jahr 2025 9,8 Milliarden globale Flughafenpassagiere, während eine Studie von ACI Asien-Pazifik & Naher Osten ergab, dass 70 % der Flughafeneinzelhandelskäufe impulsgesteuert waren (Februar 2026). In Indien können Einzelhandelskonzessionäre und Terminaloperatoren diese Erkenntnisse nutzen, um Standorte, Displays, Aktionen und Warenwirtschaft zu optimieren.
Einkaufszentren und Outlet-Center können ebenfalls einkaufsgetriebene Besuche fördern. VIA Outlets meldete im Jahr 2025 1,52 Milliarden EUR (1,79 Milliarden USD) an Markenumsätzen und 33 Millionen Besuche an 11 Destinationen in neun europäischen Ländern. Der Umsatz wuchs um 4,9 % und übertraf das Besucherwachstum von 2,5 %. In Indien können Markenware, Gastronomie, Unterhaltung, lokale Produkte und komfortabler Transport die Attraktivität als Destination unterstützen.
Wettbewerbslandschaft
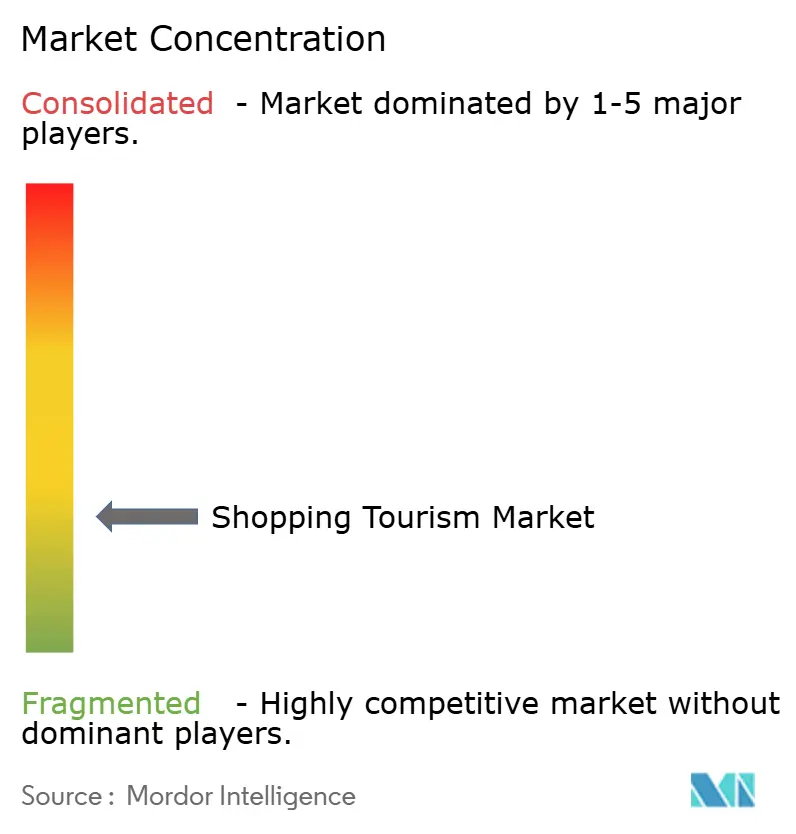
Der globale Shopping-Tourismus-Markt ist fragmentiert, mit Wettbewerb über Flughäfen, Einkaufszentren, Outlet-Center und innerstädtische Einzelhandelsviertel hinweg, differenziert durch Destinationsattraktivität, Markenmix, Preisgestaltung und Reisenderpräferenzen. Avolta meldete im Jahr 2025 einen CORE-Umsatz von 13,72 Milliarden CHF (17,37 Milliarden USD) und betrieb fast 5.100 Outlets. Lagardère Travel Retail erzielte im Jahr 2024 einen Umsatz von 7,6 Milliarden EUR (8,94 Milliarden USD). Der Markt bleibt fragmentiert, wobei Einkaufszentrumbesitzer, Flughafenkonzessionäre, lokale Einzelhändler, Luxusmarken und Destinationsbetreiber verschiedene Teile der Reisendereise bedienen.
Strategische Aktivitäten haben sich auf die Sicherung hochwertiger Standorte und die Bedienung einer breiteren Palette von Reisenden konzentriert. Im Mai 2025 erwarb Lagardère Travel Retail eine 70-prozentige Beteiligung an Schiphol Consumer Services Holding durch ein Gemeinschaftsunternehmen mit der Schiphol Group. Simon Property Group erwarb The Mall Luxury Outlets in Italien im Januar 2025. Avolta erwarb im Dezember 2025 Free Duty in Hongkong und erweiterte damit den Zugang zu Bahnreisenden. Der Zugang zu Passagierströmen und Destinationseinzelhandelsstandorten bleibt ein wichtiger Wettbewerbsvorteil.
Digitales Engagement ist ein Wettbewerbsbereich. Einzelhändler unterstützen die Produktentdeckung vor der Reise und erfüllen Zusagen zu Bestand, Preis, Abholung und Service bei der Ankunft. Treueprogramme, Vorbestellungsmöglichkeiten und lokale Sortimente können die Ausgaben steigern. Kleinere Einzelhändler konkurrieren durch unverwechselbare Schönheits-, Lebensmittel-, Handwerks- oder Kulturprodukte. Indische Unternehmen können vertrauenswürdige lokale Produkte mit zugänglichen Servicestandards für inländische und internationale Reisende kombinieren.
Branchenführer im Shopping-Tourismus
-
Avolta AG
-
DFS Group
-
China Tourism Group Duty Free Corporation Limited
-
Lotte Duty Free
-
Lagardère Travel Retail
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Avolta sicherte sich über seine Marke Hudson einen 20-jährigen Duty-Free-Vertrag am Seattle-Tacoma International Airport, der mehr als 2.800 m² über drei Konzourses in Partnerschaft mit lokalen Unternehmen abdeckt.
- August 2026: Avolta trat durch einen siebenjährigen Duty-Free-Vertrag am Netaji Subhash Chandra Bose International Airport in den Kolkata Airport ein und erweiterte damit seine Präsenz im indischen Reiseeinzelhandelsmarkt.
- Mai 2025: Lagardère Travel Retail erwirbt eine 70-prozentige Beteiligung an Schiphol Consumer Services Holding BV und bildet ein Gemeinschaftsunternehmen mit der Schiphol Group zum Betrieb von Duty-Free am Flughafen Amsterdam Schiphol.
- März 2025: Simon Property Group eröffnet die Jakarta Premium Outlets, ein 302.000 Quadratfuß großes Center und seinen ersten Standort in Indonesien, in einem Gemeinschaftsunternehmen mit Genting Plantations.
Umfang des globalen Shopping-Tourismus-Marktberichts
Der globale Shopping-Tourismus-Marktbericht analysiert einkaufsbezogene Reiseaktivitäten an wichtigen Tourismus- und Einzelhandelsdestinationen weltweit. Der Markt ist segmentiert nach Produkttyp (Mode und Bekleidung, Schönheit und Kosmetik, Elektronik und Gadgets, Schmuck und Uhren, Lebensmittel und Getränke sowie sonstige Produkttypen), Einkaufsdestination, Reisendertyp (inländische und internationale Einkaufstouristen) und Geografie. Die Studie untersucht wichtige Treiber, darunter steigende Touristenankünfte, verfügbares Einkommen, Ausbau des Reiseeinzelhandels, Duty-Free-Richtlinien und Retailtainment-Erlebnisse, sowie Hemmnisse wie Währungsschwankungen, wirtschaftliche Unsicherheit, Zollvorschriften und Gepäckbeschränkungen. Sie bewertet Touristenankünfte, Einkaufsverhalten, Ausgabemuster, Destinationsinfrastruktur, regulatorische Entwicklungen und Wettbewerbsintensität mithilfe der Fünf-Kräfte-Analyse nach Porter. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, Marktanteilsanalysen, Bewertungen der Wettbewerbslandschaft, strategische Entwicklungen und Profile führender Betreiber. Er untersucht auch Chancen im Omnichannel-Einkauf, Click-and-Collect-Services und integrierten Einzelhandels- und Kulturerlebnissen. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Shopping-Tourismus an?
Internationale Ankünfte, neue Einzelhandelsinfrastruktur, Premiumausgaben, Duty-Free-Zugang und digitale Produktentdeckung vor der Reise unterstützen die Nachfrage.
Welche Produktkategorie führt den Shopping-Tourismus an?
Mode und Bekleidung hielten im Jahr 2026 einen Anteil von 30,34 %, während Schönheit und Kosmetik bis 2032 voraussichtlich mit einer CAGR von 10,34 % wachsen wird.
Welches Einkaufsdestinationsformat wächst am schnellsten?
Outlet-Malls und Fabrikverkäufe sollen bis 2032 mit einer CAGR von 10,45 % wachsen, unterstützt durch Markenzugang und wertorientierte Käufe.
Warum werden inländische Einkaufsreisende immer wichtiger?
Inländische Einkaufstouristen sollen bis 2032 mit einer CAGR von 10,93 % wachsen, da Freizeitreisen und politisch unterstützte Einzelhandelsformate die Nachfrage ausweiten.
Welche Region hat die stärksten Aussichten für den Shopping-Tourismus?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 32,24 % und soll bis 2032 mit einer CAGR von 11,13 % wachsen.
Was sollten indische Einzelhandels- und Tourismusbetreiber priorisieren?
Sie sollten Einzelhandel mit Reiserouten verbinden, digitale Entdeckung und Erfüllung verbessern sowie Zahlungen, Steuerinformationen und Besucherservices einfacher zugänglich machen.