
Tamaño y Participación del Mercado de Logística de Kits de Comida Fresca y Comestibles Perecederos de Venta Directa al Consumidor
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
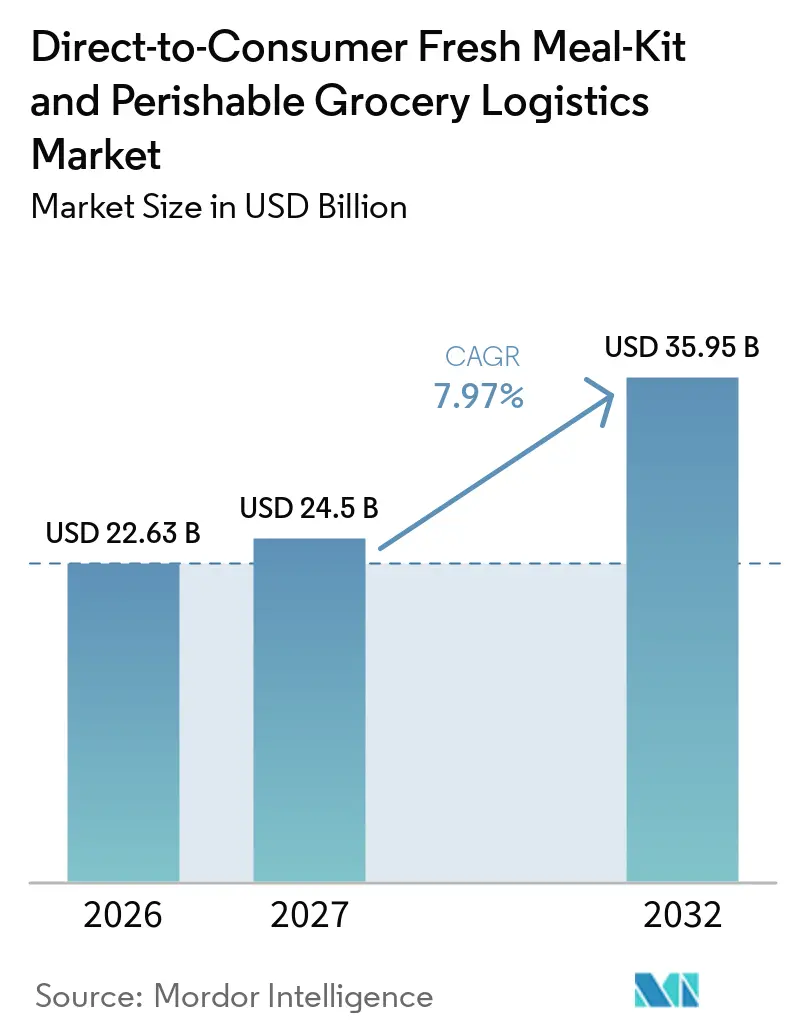
| Tamaño del Mercado (2027) | 24.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.95 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.97 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Kits de Comida Fresca y Comestibles Perecederos de Venta Directa al Consumidor por Mordor Intelligence
El tamaño del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor se valora en 22,63 mil millones de USD en 2026 y se estima que crecerá desde 24,50 mil millones de USD en 2027 hasta alcanzar los 35,95 mil millones de USD en 2032, registrando una CAGR del 7,97% entre 2027 y 2032.
El mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor está siendo moldeado por los hogares urbanos que necesitan una planificación de compras más sencilla y una entrega confiable de alimentos perecederos. Los modelos de suscripción combinan la selección de menús con la entrega, lo que otorga a los proveedores un papel más allá del transporte de comestibles y convierte la calidad del servicio en parte de la oferta alimentaria. La capacidad de la cadena de frío sigue siendo central para el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor, ya que las proteínas frescas, los lácteos, los productos frescos y las comidas preparadas requieren un manejo controlado desde el centro de cumplimiento hasta la puerta del cliente, a menudo a través de varias transferencias operativas. Las grandes plataformas de comestibles, las plataformas de entrega y los proveedores de almacenamiento en frío están ampliando sus capacidades, elevando las expectativas de velocidad de entrega al tiempo que presionan los márgenes y aumentan el valor de la capacidad confiable. El mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor también se beneficia de la demanda de ofertas específicas para dietas y alimentos listos para consumir, que requieren operaciones de cumplimiento más flexibles. Las decisiones de inversión en el mercado dependen cada vez más de si los proveedores pueden combinar la conveniencia con la seguridad alimentaria, la precisión de los pedidos y las ventanas de entrega predecibles.
Conclusiones Clave del Informe
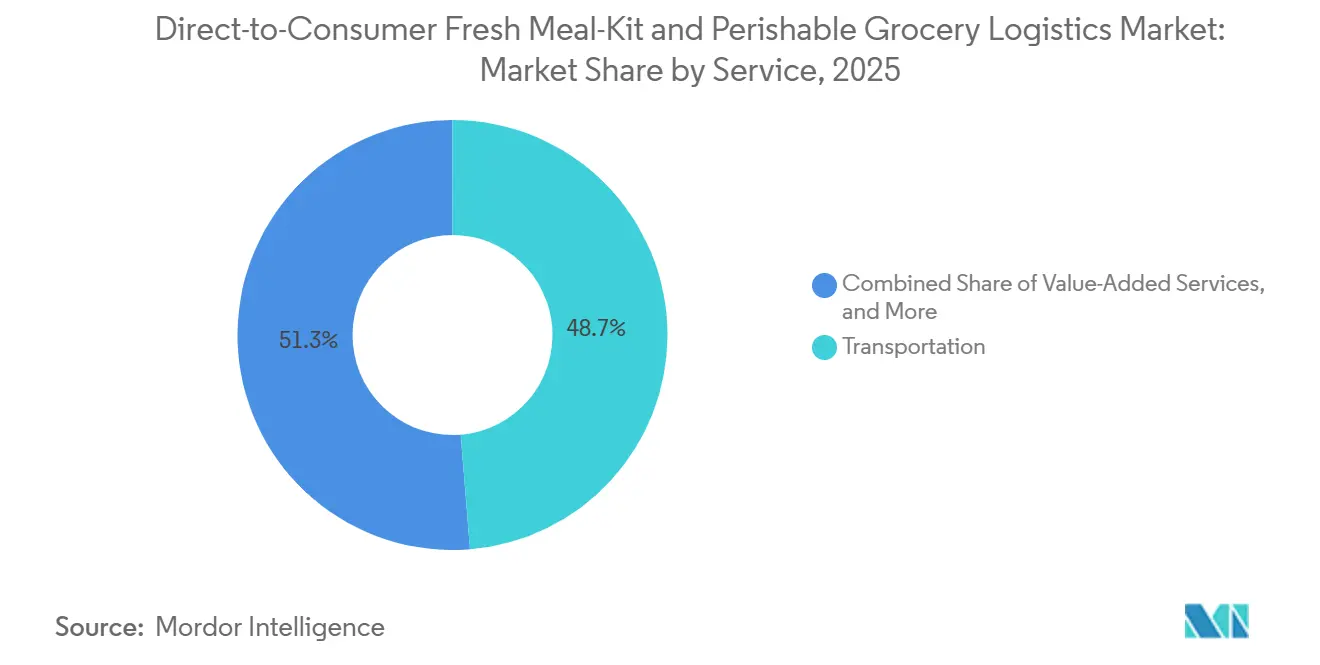
- Por servicio, el transporte representó el 48,70% de la participación del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, mientras que los servicios de valor agregado registraron la CAGR proyectada más alta del 9,48% hasta 2032.
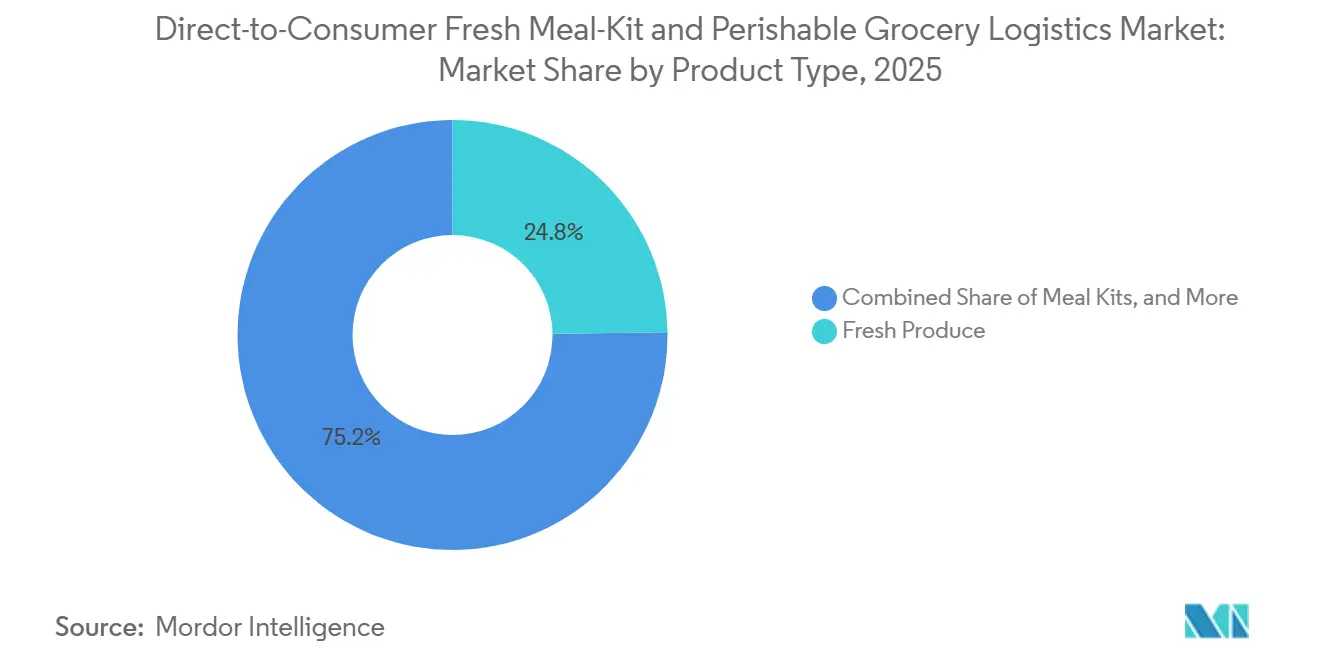
- Por tipo de producto, los productos frescos representaron el 24,80% de la participación del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, mientras que los alimentos preparados y listos para consumir registraron la CAGR proyectada más alta del 9,67% hasta 2032.
- Por temperatura, la logística controlada por temperatura representó el 83,60% del tamaño del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, mientras que la logística no controlada por temperatura registró la CAGR proyectada más alta del 10,01% hasta 2032.
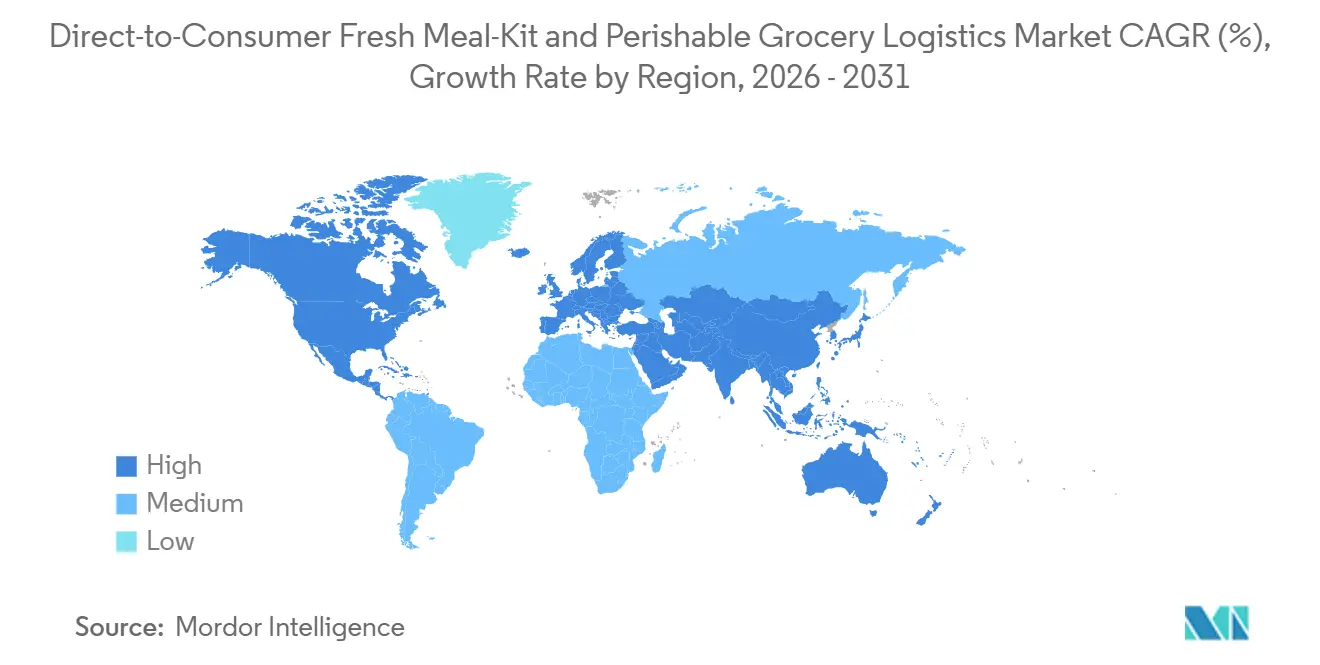
- Por geografía, América del Norte representó el 37,40% del tamaño del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, mientras que Asia-Pacífico registró la CAGR proyectada más alta del 9,78% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conveniencia y Escasez de Tiempo en los Hogares Urbanos | +1.8% | Global, concentrado en los corredores metropolitanos de América del Norte, Europa y Asia Oriental | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Última Milla Controlada por Temperatura | +1.6% | Global, con concentración de capital en América del Norte, Alemania, Reino Unido, Japón, Corea del Sur y Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Adopción de Suscripciones Digitales y Comercio Móvil | +1.3% | América del Norte y Europa como núcleo, con rápida expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Comidas Personalizadas para la Salud y Dietas Específicas | +1.1% | América del Norte, Europa, Australia, Corea del Sur, con crecimiento en la India urbana y China | Mediano plazo (2-4 años) |
| Enrutamiento de Excedentes al Consumidor para Reducir el Desperdicio de Alimentos Perecederos | +0.6% | América del Norte y la Unión Europea como núcleo, con impulso regulatorio en el Reino Unido y los países nórdicos | Mediano plazo (2-4 años) |
| Embalaje Adaptativo y Cumplimiento Habilitados por Datos de Temperatura | +0.5% | América del Norte, Norte de Europa y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conveniencia y Escasez de Tiempo en los Hogares Urbanos
Los hogares urbanos son una fuente importante de demanda para el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor, ya que la planificación de compras y la preparación de alimentos compiten con el trabajo, los desplazamientos y los horarios familiares. La Oficina de Estadísticas Laborales de los Estados Unidos informó que su Encuesta sobre el Uso del Tiempo de los Estadounidenses realiza un seguimiento del tiempo que las personas dedican a la preparación de alimentos y actividades domésticas relacionadas[1]. Los kits con porciones predefinidas y las comidas preparadas refrigeradas abordan el tiempo dedicado a la planificación de menús, las compras, la preparación de ingredientes y la gestión de una lista semanal de alimentos. La propuesta de valor es más amplia que una entrega más rápida, ya que una suscripción puede eliminar la necesidad de decidir qué comprar para varias comidas y puede aportar una estructura repetible a las rutinas del hogar. La entrega de comestibles el mismo día puede reducir el viaje a una tienda, pero no organiza las elecciones semanales de comidas ni reduce la carga de elegir recetas. Los proveedores que combinan menús seleccionados, ventanas de entrega confiables y manejo controlado de alimentos pueden, por lo tanto, mantener un papel diferenciado en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor.
Adopción de Suscripciones Digitales y Comercio Móvil
Las suscripciones digitales ofrecen a los operadores un canal directo para pedidos, programas de entrega recurrentes y cambios en las preferencias del hogar. Esta base digital más amplia respalda los pedidos de comestibles a través de aplicaciones en grandes ciudades y centros urbanos más pequeños donde la disponibilidad del servicio se está ampliando. Los datos de pedidos también ayudan a los proveedores a asignar ventanas de entrega, posicionar el inventario, limitar las entregas fallidas e identificar patrones de demanda recurrentes antes de planificar un despacho. En el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor, estas mejoras operativas son más útiles cuando el proveedor atiende a una base de clientes grande y recurrente con suficiente densidad de rutas para actuar sobre los datos. Los pedidos móviles también facilitan que los suscriptores pausen, reanuden o ajusten sus pedidos, lo que puede reducir la fricción en torno a un servicio que depende de la participación regular del hogar.[2]
Demanda de Comidas Personalizadas para la Salud y Dietas Específicas
Las elecciones alimentarias específicas para dietas están aumentando la necesidad de una selección de productos y procesos de cumplimiento más personalizados. El Consejo Internacional de Información Alimentaria informó en su encuesta de 2025 que el 5% de los estadounidenses seguía una dieta cetogénica o alta en grasas y el 3% seguía una dieta basada en plantas[3]. Estas preferencias crean demanda de comidas con ingredientes definidos, perfiles nutricionales, tamaños de porciones e información más clara en el punto de pedido. Hungryroot informó que sus recomendaciones de comidas SmartCart lograron tasas de aceptación superiores al 60% y atendieron a aproximadamente 1,5 millones de consumidores en 700.000 hogares. Los pedidos personalizados requieren que los operadores gestionen lotes de selección más pequeños y variados que los envíos de comestibles estándar, lo que aumenta la importancia de las decisiones precisas de inventario y embalaje. El mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor, por lo tanto, necesita procesos flexibles de selección, embalaje e inventario en cadena de frío en lugar de únicamente un ensamblaje estandarizado de alto volumen.
Expansión de la Capacidad de Última Milla Controlada por Temperatura
La capacidad controlada por temperatura determina cuánto volumen perecedero puede circular por el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor sin deteriorar la calidad del producto. Americold cerró una empresa conjunta de 1,3 mil millones de USD con EQT en agosto de 2026, añadiendo 12 instalaciones en los Estados Unidos con aproximadamente 124 millones de pies cúbicos de capacidad controlada por temperatura y más de 400.000 posiciones de palés. La inversión demuestra que el almacenamiento en frío a gran escala sigue siendo un requisito fundamental para la distribución directa de bienes perecederos y para ampliar el servicio a territorios de entrega más extensos. Los proveedores con activos propios pueden poseer infraestructura de almacenamiento, embalaje y rutas, mientras que los proveedores sin activos propios pueden utilizar software para coordinar pedidos y transportistas. En septiembre de 2026, Grip Shipping declaró que alcanzaba al 80% de la población de los Estados Unidos en un plazo de 24 horas a través de 5 instalaciones y su tecnología de gestión de pedidos. Esta diferencia entre la infraestructura propia y la coordinación liderada por tecnología puede continuar influyendo en los modelos operativos del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Premium Frente a las Compras Convencionales de Comestibles | -1.1% | Global; más agudo en América del Sur, Oriente Medio y África, y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Costos de Adquisición de Clientes y Abandono de Suscripciones | -0.8% | América del Norte y Europa, donde el mercado de suscripciones está más saturado | Mediano plazo (2–4 años) |
| Variabilidad del Embalaje Térmico y los Refrigerantes en las Redes de Entrega | -0.7% | Global; más agudo en la última milla de Asia-Pacífico y los corredores de milla intermedia de América del Sur con densidad inconsistente de almacenamiento en frío | Mediano plazo (2–4 años) |
| Congestión de Ventanas de Entrega Urbana y Costos por Entregas Fallidas | -0.6% | Mercados metropolitanos de alta densidad — Nueva York, Londres, Tokio, Bombay, São Paulo y ciudades de nivel 1 comparables a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium Frente a las Compras Convencionales de Comestibles
Los precios premium limitan el alcance de las ofertas basadas en suscripción en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor. Un hogar que compara una suscripción de kit de comida con compras de comestibles considera tanto el precio de los alimentos como los servicios de conveniencia incluidos en la caja, incluyendo la planificación del menú, el porcionado, el embalaje y la entrega. Esa comparación se vuelve más difícil para los operadores cuando la entrega el mismo día y la recogida en la acera hacen que las compras convencionales de comestibles sean más convenientes y familiares. La restricción es más fuerte en los mercados donde los presupuestos de los hogares dejan menos margen para los servicios de alimentación premium y donde los hábitos de suscripción están menos establecidos. Las marcas de menor costo han abordado este problema construyendo cadenas de suministro diseñadas para un precio más bajo en lugar de simplemente descontar una oferta premium. El enrutamiento de excedentes al consumidor y un mejor uso del embalaje adaptativo pueden reducir el desperdicio y respaldar la eficiencia de la entrega, pero no eliminan el problema subyacente de asequibilidad.
Costos de Adquisición de Clientes y Abandono de Suscripciones
La retención de clientes sigue siendo un desafío material para el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor, ya que una suscripción debe recuperar los costos de marketing, alimentación, embalaje y cumplimiento a lo largo de múltiples pedidos. HelloFresh informó que los gastos de marketing representaron el 21,8% de los ingresos en 2025. Los suscriptores pueden abandonar el servicio tras las ofertas introductorias, cambios en los horarios del hogar o un cambio hacia alternativas de entrega de comestibles que parecen más fáciles de usar. El perfil de retención puede diferir según el canal de adquisición, particularmente donde los programas de bienestar o las relaciones con planes de salud sitúan las elecciones alimentarias en un entorno centrado en la salud en lugar de una promoción a corto plazo. Los operadores pueden mejorar la economía de la adquisición de clientes combinando relevancia diettica, entrega confiable, valor recurrente del menú y comunicaciones de servicio que fomenten el uso habitual. El mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor puede seguir siendo sensible a este problema porque la demanda recurrente es necesaria para utilizar los activos de la cadena de frío de manera eficiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio:
El Transporte Domina Mientras los Servicios de Valor Agregado Cierran la BrechaEl transporte representó el 48,70% de la participación del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, lo que refleja la inversión necesaria para mover alimentos a través de rutas de entrega sensibles a la temperatura y zonas de entrega domiciliaria dispersas. Amazon anunció que su servicio de comestibles perecederos el mismo día alcanzó más de 1.000 ciudades en los Estados Unidos en agosto de 2025 y estaba planificado para más de 2.300 ciudades para finales de ese año. Los compromisos de entrega rápida requieren densidad de rutas, embalaje aislado, transferencias confiables y almacenamiento coordinado que pueda ensamblar pedidos sin retrasar la entrega final. Americold declaró que su plataforma de cumplimiento de venta directa al consumidor podía alcanzar aproximadamente el 99,5% de la población de los Estados Unidos en 2 días desde 5 ubicaciones.
Los servicios de valor agregado registraron una CAGR del 9,48% de 2027 a 2032, la tasa más rápida entre los segmentos de servicio. El co-empaque, el etiquetado listo para venta al por menor, la gestión de suscripciones, el procesamiento de devoluciones y los servicios de datos están ampliando el papel de los proveedores de logística más allá del almacenamiento y el transporte. Grip Shipping informó que su sistema de gestión de pedidos puede reducir los costos de envío hasta en un 30% y los fallos de envío en un 25% mediante decisiones de enrutamiento sensibles a las condiciones meteorológicas. Estos servicios ayudan a los proveedores a adaptar rutas, limitar el desperdicio por entregas fallidas y ofrecer a las marcas un modelo operativo más integrado. La industria de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor está avanzando hacia plataformas de servicio que combinan activos de cumplimiento con herramientas de gestión de pedidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Productos Frescos Lideran Mientras los Alimentos Preparados se AceleranLos productos frescos representaron el 24,80% del tamaño del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, respaldados por la demanda frecuente de los hogares y la necesidad de reponer productos de corta vida útil. La adquisición directa de granjas y los modelos de enrutamiento de excedentes pueden reducir el deterioro entre el origen y el consumidor, mientras que el embalaje cuidadoso y el momento de la entrega protegen la condición del producto. Los lácteos y huevos, junto con la carne, las aves y los mariscos, siguen siendo importantes porque su alto valor por unidad y sus estrictas necesidades de manejo refuerzan el caso de la logística directa especializada. Estas categorías necesitan un control confiable de la cadena de frío desde la selección hasta la entrega de última milla.
Los alimentos preparados y listos para consumir registraron una CAGR del 9,67% de 2027 a 2032, convirtiéndose en la categoría de producto de más rápido crecimiento. HelloFresh abrió una instalación de producción industrial en Verden, Alemania, en mayo de 2026 para la producción de alimentos listos para consumir en 5 mercados europeos. La instalación amplió 8 veces la capacidad de producción de alimentos listos para consumir de la empresa en Europa, mostrando la respuesta operativa a la demanda de comidas completas. Los kits de comida siguen atendiendo a los clientes que quieren cocinar, pero los alimentos listos para consumir están creciendo más rápido dentro del mismo ecosistema de entrega. Los proveedores con ambos formatos pueden apoyar diferentes ocasiones de comida y retener más gasto alimentario del hogar en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Temperatura:
Los Productos Refrigerados y Congelados Impulsan la Inversión en Cadena de Frío Mientras los Productos Ambientales AvanzanLa logística controlada por temperatura capturó el 83,60% de la participación del mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026, lo que refleja los requisitos de manejo de proteínas frescas, lácteos, productos frescos y comidas preparadas. Los productos refrigerados a 2 °C a 8 °C cubren una amplia gama de productos de uso diario, mientras que el manejo de congelados respalda los alimentos diseñados para ciclos de almacenamiento y reposición más prolongados. La Administración de Alimentos y Medicamentos de los Estados Unidos establece que la Norma de Trazabilidad de Alimentos estableció requisitos adicionales de mantenimiento de registros de trazabilidad para ciertos alimentos, y la fecha de cumplimiento se extendió hasta julio de 2028[4]. Estos requisitos elevan la línea de base operativa para los proveedores que manejan productos frescos, mariscos y quesos cubiertos.
La logística no controlada por temperatura registró una CAGR del 10,01% de 2027 a 2032. El segmento incluye comestibles secos de temperatura ambiente y productos de despensa añadidos a las cajas de suscripción refrigeradas, lo que puede aumentar el valor alimentario entregado en un solo viaje. Los operadores utilizan el agrupamiento de rutas a múltiples temperaturas para mover productos de temperatura ambiente, refrigerados y congelados en el mismo vehículo a través de embalajes aislados separados. Este modelo puede reducir el costo de añadir artículos de larga vida útil a la entrega refrigerada y ayuda a los proveedores a gestionar pedidos mixtos en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor. El embalaje habilitado por datos de temperatura también ayuda a gestionar las condiciones de entrega cambiantes sin colocar cada artículo en una ruta dedicada de control de temperatura.
Análisis Geográfico
Mercado de Logística de Kits de Comidas Frescas y Comestibles Perecederos de Venta Directa al Consumidor en América del Norte
América del Norte representó el 37,40% del tamaño del mercado de logística de kits de comidas frescas y comestibles perecederos de venta directa al consumidor en 2026, respaldado por suscripciones consolidadas, infraestructura de cadena de frío y grandes plataformas de entrega. Walmart declaró en 2025 que podía realizar entregas en un plazo de 3 horas al 95% de la población de los Estados Unidos. Su asociación con Wing se amplió a 100 tiendas en 5 estados en 2025, con una red planificada de 270 ubicaciones para 2027. Canadá está ampliando su capacidad de comidas listas para consumir, mientras que los corredores logísticos transfronterizos respaldan una inversión más amplia en cadena de frío. La escala de la región favorece la competencia continua entre minoristas de comestibles, mercados en línea y proveedores especializados de cumplimiento de pedidos.
Mercado de Logística de Kits de Comidas Frescas y Comestibles Perecederos de Venta Directa al Consumidor en Asia-Pacífico y Oriente Medio y África
Asia-Pacífico registró una CAGR del 9,78% de 2027 a 2032, la tasa regional más alta en el mercado de logística de kits de comidas frescas y comestibles perecederos de venta directa al consumidor. La urbanización, el aumento de la renta disponible y el comercio de comestibles centrado en dispositivos móviles impulsan la demanda en China, India, Corea del Sur y el Sudeste Asiático. Ocado y Lotte inauguraron su primer centro automatizado de cumplimiento de pedidos para clientes en Busan en agosto de 2026, atendiendo a 4 millones de hogares en la región de Yeongnam. En septiembre de 2026, Yoshikei informó de la entrega acumulada de aproximadamente 3.100 millones de comidas a alrededor de 500.000 hogares mediante un modelo de producción bajo pedido. Oriente Medio y África se están desarrollando a medida que aumenta la demanda de entregas premium en los Emiratos Árabes Unidos y Arabia Saudita, y la inversión en almacenamiento, automatización y planificación de rutas determinará el crecimiento regional.
Mercado de Logística de Kits de Comidas Frescas y Comestibles Perecederos de Venta Directa al Consumidor en Europa
Europa representa una parte sustancial del valor global, con el Reino Unido, Alemania y los países nórdicos mostrando una alta densidad de suscripciones. Gousto entró en la República de Irlanda en febrero de 2025 mediante acuerdos con Bond Freeze para almacenamiento en frío y DPD para la entrega final, añadiendo más de 150 recetas mensuales y el compromiso de obtener más de un tercio de los ingredientes de la isla de Irlanda. Ocado y Asda establecieron una asociación de comercio electrónico en mayo de 2026 para implementar la Plataforma Inteligente de Ocado en las tiendas y tiendas oscuras de Asda a partir de principios de 2027. Alemania se beneficia del modelo de centros de distribución de HelloFresh y de la ampliación de la producción de comidas listas para consumir en Verden, mientras que las prácticas de seguridad alimentaria y trazabilidad refuerzan unas operaciones disciplinadas de cadena de frío.
Panorama Competitivo
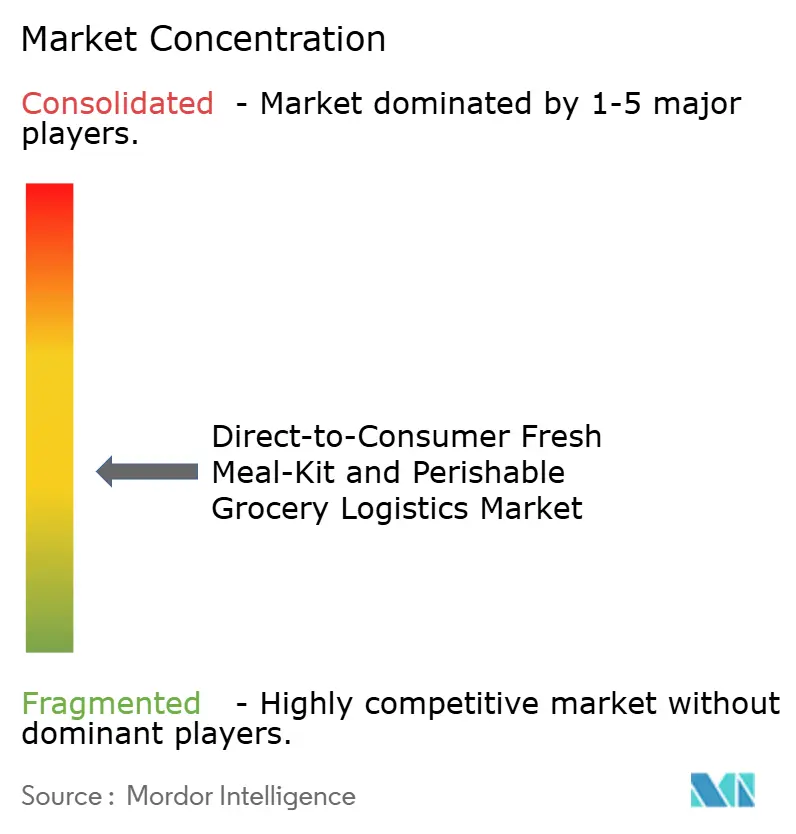
El mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor está moderadamente fragmentado y ningún participante individual posee más del 15% de los ingresos globales. La competencia se divide entre proveedores de kits de comida integrados verticalmente que controlan los menús y el cumplimiento, y plataformas que gestionan el acceso a los clientes a través de asociaciones con minoristas y logística de terceros. HelloFresh y Hungryroot vinculan el desarrollo de menús, el abastecimiento de alimentos, el cumplimiento y la entrega, mientras que Amazon Fresh, Instacart y DoorDash amplían la entrega de comestibles a través de plataformas de consumo más amplias. DoorDash amplió su relación con Kroger a casi 2.700 tiendas en septiembre de 2025. La cobertura de entrega y las asociaciones con minoristas son, por lo tanto, centrales para la competencia en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor.
DoorDash extendió la entrega el mismo día desde todos los almacenes Costco de los Estados Unidos en 2026. Instacart adquirió Instaleap en abril de 2026 para añadir relaciones con minoristas en aproximadamente 30 países y respaldar el crecimiento internacional de su plataforma empresarial. Americold declaró que su plataforma SmarTrakr proporciona a las marcas de venta directa al consumidor visibilidad del inventario e información de cumplimiento. Estos movimientos muestran que la escala se está construyendo a través del acceso a minoristas, la capacidad de cadena de frío y la coordinación digital confiable.
Las empresas de cumplimiento especializadas atienden a marcas que no poseen infraestructura controlada por temperatura. Grip Shipping informó el envío acumulado de más de 3.000 millones de USD en bienes perecederos desde su lanzamiento. La dependencia de un único socio de producción y entrega puede crear interrupciones, por lo que la capacidad resiliente y la planificación de contingencias son cada vez más importantes. La predicción de deterioro en tiempo real, el agrupamiento de rutas a múltiples temperaturas y el seguimiento a nivel del consumidor son capacidades operativas relevantes, pero ninguna empresa las ha establecido todas a escala global. La industria de logística de kits de comida fresca de venta directa al consumidor sigue abierta a empresas que conecten tecnología, seguridad alimentaria y entrega física sin debilitar la consistencia del servicio.
Líderes de la Industria de Logística de Kits de Comida Fresca y Comestibles Perecederos de Venta Directa al Consumidor
-
Instacart
-
Walmart, Inc.
-
Blue Apron Holdings, Inc.
-
HelloFresh SE
-
The Kroger Co.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Kits de Comidas Frescas y Comestibles Perecederos de Venta Directa al Consumidor Empresas cubiertas en este informe
- HelloFresh SE
- Blue Apron Holdings, Inc.
- The Kroger Co.
- Marley Spoon Group SE
- Gousto Group Ltd.
- Purple Carrot, Inc.
- Hungryroot, Inc.
- Daily Harvest, Inc.
- Fresh Direct LLC
- Instacart
- Amazon Fresh
- Walmart Inc.
- DoorDash, Inc.
- Misfits Market
- Americold Realty Trust
- Grip Shipping
- Gordon Delivery
- Ocado Group plc
- Tesco PLC
Desarrollos recientes de la industria en Mercado de Logística de Kits de Comidas Frescas y Comestibles Perecederos de Venta Directa al Consumidor
- Septiembre de 2026: DoorDash y Costco ampliaron su asociación de entrega en los Estados Unidos para cubrir todos los almacenes Costco en los Estados Unidos con servicio el mismo día. La expansión amplió la cobertura de DoorDash entre 8 de los 10 mayores minoristas de alimentos en América del Norte.
- Septiembre de 2026: Walmart celebró un acuerdo de entrega de restaurantes con Inspire Brands. Dunkin' se lanzará primero a través de 150 ubicaciones dentro de tiendas Walmart antes de expandirse a la mayoría de sus aproximadamente 10.000 ubicaciones en los Estados Unidos.
- Agosto de 2026: Americold cerró su empresa conjunta de almacenamiento en frío en América del Norte por 1,3 mil millones de USD con EQT. La empresa añadió 12 instalaciones en los Estados Unidos, con un total de aproximadamente 124 millones de pies cúbicos de capacidad controlada por temperatura y más de 400.000 posiciones de palés.
- Mayo de 2026: Ocado y Asda establecieron una asociación para implementar la Plataforma Inteligente de Ocado en las tiendas y tiendas oscuras de Asda a partir de principios de 2027.
Alcance del Informe Global del Mercado de Logística de Kits de Comida Fresca y Comestibles Perecederos de Venta Directa al Consumidor
Resumen de la segmentación
| Transporte |
| Almacenamiento y Cumplimiento |
| Servicios de Valor Agregado |
| Kits de Comida |
| Productos Frescos |
| Carne, Aves y Mariscos |
| Lácteos y Huevos |
| Alimentos Preparados y Listos para Consumir |
| Otros Alimentos Perecederos |
| Controlada por Temperatura | Temperatura Ambiente |
| Refrigerado | |
| Congelado | |
| No Controlada por Temperatura |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Servicio | Transporte | |
| Almacenamiento y Cumplimiento | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Producto | Kits de Comida | |
| Productos Frescos | ||
| Carne, Aves y Mariscos | ||
| Lácteos y Huevos | ||
| Alimentos Preparados y Listos para Consumir | ||
| Otros Alimentos Perecederos | ||
| Por Temperatura | Controlada por Temperatura | Temperatura Ambiente |
| Refrigerado | ||
| Congelado | ||
| No Controlada por Temperatura | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor en 2026?
El sector está valorado en 22,63 mil millones de USD en 2026 y se prevé que alcance los 35,95 mil millones de USD en 2032 con una CAGR del 7,97%.
¿Qué servicio tiene la mayor participación en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor?
El transporte lideró con una participación del 48,70% en 2026 porque la entrega en cadena de frío a hogares dispersos requiere una capacidad sustancial de rutas y manejo.
¿Qué categoría de alimentos está creciendo más rápido en este sector?
Los alimentos preparados y listos para consumir es la categoría de producto de más rápido crecimiento, con una CAGR proyectada del 9,67% de 2027 a 2032.
¿Por qué es importante la entrega controlada por temperatura para los kits de comida y los comestibles perecederos?
La logística controlada por temperatura representó el 83,60% de la participación en 2026 porque los productos frescos y las comidas preparadas necesitan almacenamiento y transporte controlados.
¿Qué región se está expandiendo más rápido en el mercado de logística de kits de comida fresca y comestibles perecederos de venta directa al consumidor?
Asia-Pacífico registró una CAGR del 9,78% de 2027 a 2032, respaldada por la urbanización y el comercio de comestibles con prioridad móvil.
¿Cuáles son las principales barreras para las suscripciones de kits de comida?
Los precios premium frente a los comestibles convencionales, los costos de adquisición de clientes y el abandono de suscriptores pueden limitar una adopción más amplia y presionar la economía unitaria.