
Tamaño y Participación del Mercado de Servicios de Marketing Directo al Consumidor
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.03 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Marketing Directo al Consumidor por Mordor Intelligence
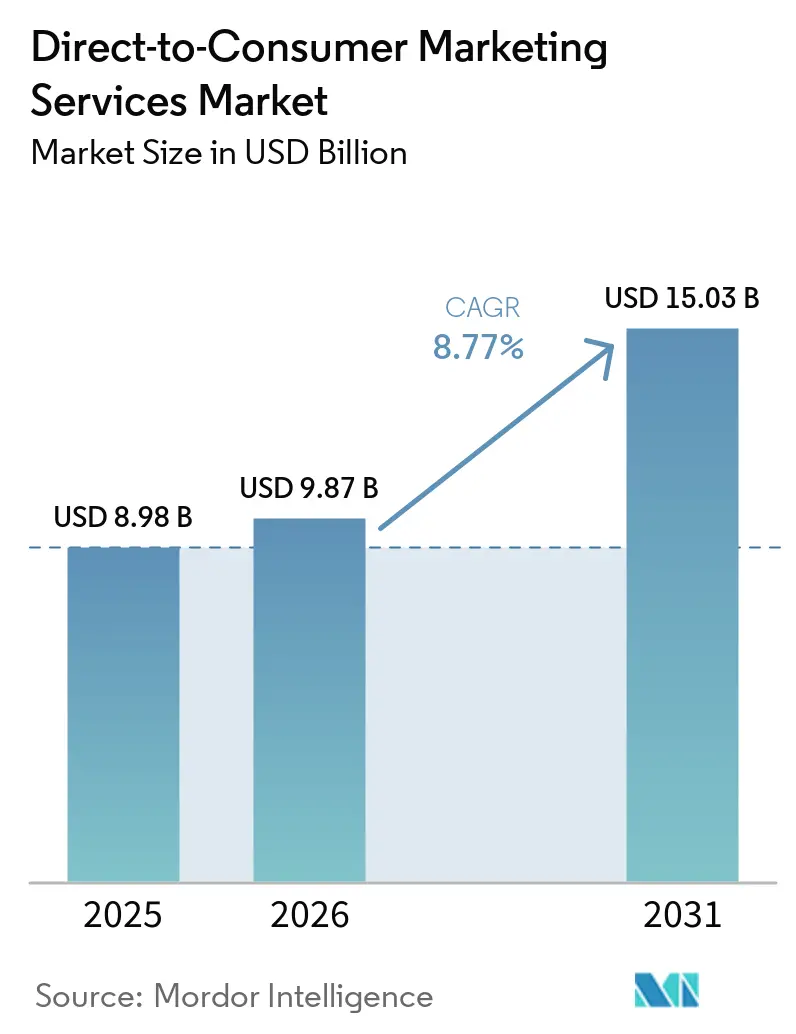
Se proyecta que el tamaño del Mercado de Servicios de Marketing Directo al Consumidor sea de 8,98 mil millones de USD en 2025, 9,87 mil millones de USD en 2026, y alcance los 15,03 mil millones de USD en 2031, expandiéndose a una CAGR del 8,77% de 2026 a 2031. El Mercado de Servicios de Marketing D2C está siendo reformulado por el paso de las señales de terceros a datos de primera parte y de parte cero con consentimiento. Las marcas están destinando más gasto a datos de clientes, correo electrónico, SMS y sistemas de retención, porque la adquisición sigue dependiendo de datos de audiencia y eventos más fiables. Las herramientas de campaña habilitadas por inteligencia artificial están reduciendo el tiempo necesario para planificar, personalizar y gestionar la participación en todos los canales. Este cambio favorece a los proveedores que combinan gestión de datos, contenido, activación y medición dentro de una plataforma conectada. La fatiga de suscripciones y los pagos fallidos siguen siendo riesgos materiales para las marcas que dependen de los ingresos por reposición y membresía.
Conclusiones Clave del Informe
- Por tipo de solución, el Marketing de Adquisición representó el 38,36% de la participación del Mercado de Servicios de Marketing Directo al Consumidor en 2025, mientras que se proyecta que la Orquestación del Ciclo de Vida y CRM se expanda a una CAGR del 9,21% hasta 2031.
- Por tamaño de empresa, las Grandes Empresas representaron el 58,74% de los ingresos en 2025, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 9,73% hasta 2031.
- Por vertical de la industria, Moda y Confección representó el 24,77% de los ingresos en 2025, mientras que se proyecta que Salud y Bienestar se expanda a una CAGR del 9,55% hasta 2031.
- Por geografía, América del Norte representó el 36,83% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 9,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Marketing Directo al Consumidor
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Activación Creciente de Datos de Primera Parte y de Parte Cero | +2.5% | Global, más concentrado en América del Norte y Europa donde la aplicación de la regulación de privacidad es más estricta | Mediano plazo (2-4 años) |
| Personalización Nativa con Inteligencia Artificial y Automatización del Recorrido del Cliente | +2.2% | Global, con adopción temprana en América del Norte, Europa Occidental y los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Enfoque en la Retención Omnicanal a Medida que Aumentan los Costos de Adquisición de Clientes | +1.8% | Global, más agudo en América del Norte y Europa Occidental donde la inflación de los medios de pago es más pronunciada | Corto plazo (≤ 2 años) |
| Expansión de Ingresos Impulsada por Suscripciones y Reposición | +1.2% | América del Norte y Europa, con adopción emergente en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Convergencia del Rendimiento de los Medios Minoristas y el Comercio de Creadores | +0.8% | América del Norte, Europa y Asia-Pacífico, expandiéndose hacia Oriente Medio y África a través de redes de medios minoristas | Mediano plazo (2-4 años) |
| Optimización del Descubrimiento en la Búsqueda con Inteligencia Artificial y el Comercio Agéntico | +0.6% | Global, con América del Norte y Asia-Pacífico como centros principales de adopción | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Activación Creciente de Datos de Primera Parte y de Parte Cero
El Mercado de Servicios de Marketing Directo al Consumidor se está beneficiando de un cambio duradero hacia datos que las marcas recopilan con el permiso del cliente. Las normas de privacidad han hecho que los registros de consentimiento, los centros de preferencias, los cuestionarios y las listas de deseos sean insumos más valiosos para los programas de marketing. Estos insumos pueden respaldar mensajes más relevantes al tiempo que ofrecen a las marcas evidencia más clara sobre cómo se obtuvieron los datos de los clientes. El cambio también incrementa la demanda de seguimiento de eventos del lado del servidor y de integraciones con plataformas como Meta Conversions API y Google Enhanced Conversions. Los proveedores que conectan el consentimiento, la identidad y la activación en un único flujo de trabajo pueden reducir la carga operativa de los equipos de marketing directo al consumidor. El resultado es un papel más sólido para la infraestructura de datos propios en las decisiones de adquisición y retención.
Personalización Nativa con Inteligencia Artificial y Automatización del Recorrido del Cliente
Las herramientas basadas en inteligencia artificial están acortando el trabajo necesario para construir y ajustar los recorridos del cliente en el Mercado de Servicios de Marketing Directo al Consumidor. Salesforce puso a disposición general Brand Center, Real-Time Offer Management y Einstein Studio en su versión Marketing Cloud Summer '26, añadiendo gobernanza y flexibilidad de modelos a las operaciones de campaña.[1] Bloomreach informó que una parte significativa de sus clientes de marca utilizó agentes de inteligencia artificial. La empresa también reportó un aumento notable en los ingresos por correo electrónico para Sideshow durante el período festivo. Estas herramientas funcionan mejor cuando los registros de identidad y los eventos de clientes están completos, lo que convierte la calidad de los datos en un factor crítico para obtener mejores resultados. En consecuencia, las plataformas que combinan datos de clientes con orquestación están mejor posicionadas que las herramientas puntuales aisladas.
Enfoque en la Retención Omnicanal a Medida que Aumentan los Costos de Adquisición de Clientes
El Mercado de Servicios de Marketing D2C está otorgando mayor importancia a la retención porque la adquisición de nuevos clientes requiere una inversión sostenida. Las marcas están utilizando programas de correo electrónico, SMS, fidelización, servicio y reposición para mejorar el valor generado después del primer pedido. Chewy informó que su programa Autoship generó la mayor parte de sus ventas netas, lo que refleja una contribución más sólida a lo largo del tiempo. Este desempeño muestra por qué los programas de compra recurrente pueden proporcionar ingresos más estables cuando forman parte de la experiencia del cliente en lugar de ser una promoción independiente. Por lo tanto, los proveedores de marketing necesitan conectar las señales posteriores a la compra con los recorridos de fidelización y servicio. Este cambio respalda el gasto en herramientas que coordinan mensajes a través de los canales propios.
Expansión de Ingresos Impulsada por Suscripciones y Reposición
Dentro del Mercado de Servicios de Marketing D2C, los programas de suscripción y reposición están incrementando la necesidad de servicios de marketing que puedan identificar el momento adecuado para un recordatorio, una oferta o un mensaje de recuperación. Shopify lanzó su API de Comercio Predictivo en enero de 2026, y el sistema procesó más de 2,3 millones de pedidos de reposición automatizados cada mes.[2] RRecharge informó que los productos de suscripción de proteínas y saciedad crecieron más rápido que su cohorte de toda la plataforma durante el período, mientras que el volumen bruto de mercancía de suscripciones también aumentó. Estos patrones son especialmente relevantes para las marcas de salud, bienestar, alimentos y cuidado de mascotas con ciclos de compra repetida. También elevan el valor de los sistemas que vinculan la recuperación de pagos, la disponibilidad de productos, las preferencias de los clientes y el momento de las campañas. Los proveedores que respaldan estas conexiones pueden capturar más gasto en retención a medida que las marcas simplifican sus pilas tecnológicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pérdida de Señales Impulsada por la Privacidad y Mayores Costos de Adquisición de Clientes | -1.5% | Global, más agudo en América del Norte y Europa, con impacto creciente en Asia-Pacífico a medida que maduran los marcos locales de privacidad | Mediano plazo (2-4 años) |
| Fragmentación de la Pila Tecnológica y Complejidad de Integración | -1.0% | Global | Mediano plazo (2-4 años) |
| Degradación de la Entregabilidad y la Resolución de Identidad | -0.7% | Global, amplificado en mercados con alta penetración de usuarios de iOS | Corto plazo (≤ 2 años) |
| Abandono Involuntario de Suscripciones y Pérdida por Fallos de Pago | -0.5% | América del Norte y Europa, donde la penetración de suscripciones es más alta | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Pérdida de Señales Impulsada por la Privacidad y Mayores Costos de Adquisición de Clientes
La pérdida de señales impulsada por la privacidad puede dificultar que las marcas identifiquen a los clientes, midan los medios de pago y asignen presupuesto entre canales. La Ley de Privacidad del Consumidor de California y sus enmiendas de la Ley de Derechos de Privacidad de California exigen que las empresas documenten el consentimiento y gestionen los datos utilizados para la publicidad conductual entre contextos. Este trabajo de cumplimiento puede requerir recursos de ingeniería adicionales, especialmente para los operadores de marketing directo al consumidor más pequeños. También hace que los sistemas de medición de primera parte sean más importantes, pero la transición puede ser costosa y lenta. Por lo tanto, el Mercado de Servicios de Marketing Directo al Consumidor debe abordar tanto las necesidades de rendimiento como los requisitos prácticos de la gobernanza de datos. Los proveedores con controles de consentimiento claros y conexiones de datos fiables pueden reducir esta carga para sus clientes.
Fragmentación de la Pila Tecnológica y Complejidad de Integración
Muchas marcas de marketing directo al consumidor utilizan sistemas separados para correo electrónico, SMS, fidelización, suscripciones, reseñas, datos de clientes y atribución. Las diferentes estructuras de eventos y las interfaces de programación de aplicaciones pueden retrasar el movimiento de una señal de abandono de un sistema a otro. Este retraso puede impedir que un programa de retención llegue a un cliente cuando es más útil. El Mercado de Servicios de Marketing Directo al Consumidor está respondiendo con productos de datos y activación conectados que permiten a los equipos actuar sobre las señales de los clientes con mayor rapidez. La interoperabilidad total llevará tiempo porque las pilas tecnológicas ya son complejas. Los proveedores que mantienen silos de datos cerrados pueden enfrentar un mayor riesgo de sustitución a medida que las marcas otorguen más importancia a la integración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Solución: El Marketing de Adquisición Lidera Mientras la Orquestación del Ciclo de Vida Avanza
El Marketing de Adquisición representó el 38,36% de la participación del Mercado de Servicios de Marketing Directo al Consumidor en 2025. Las marcas aún necesitan un flujo constante de nuevos clientes para compensar la deserción y sostener los programas de fidelización o suscripción. Los mayores costos de adquisición no han eliminado la demanda de este tipo de solución. En cambio, han incrementado la demanda de herramientas que mejoran las audiencias, los caminos de conversión y la medición. También se está pidiendo a los proveedores que conecten la actividad de adquisición con los datos de canales propios en lugar de tratar los medios de pago como un proceso separado. El Marketing de Retención y Fidelización fue la segunda categoría de solución más grande a medida que las marcas trasladaron más presupuesto hacia programas que respaldan las compras repetidas. Esto refleja la necesidad de proteger el valor del cliente después de la transacción inicial. El Marketing de Suscripción y Reposición también está ganando uso entre las marcas de consumibles que necesitan comunicación oportuna con el cliente.
Se proyecta que la Orquestación del Ciclo de Vida y CRM se expanda a una CAGR del 9,21% de 2026 a 2031, la tasa más alta entre los tipos de solución en el Mercado de Servicios de Marketing D2C. Los agentes de inteligencia artificial pueden revisar los flujos existentes, identificar brechas y respaldar cambios en correo electrónico, SMS y otros canales. Klaviyo introdujo Composer en marzo de 2026 como una experiencia agéntica para generar y optimizar campañas y flujos a partir de un indicador. Salesforce lanzó Marketing Cloud Next en junio de 2025 como una plataforma construida sobre Data Cloud tanto para marketing B2B como B2C. Estos lanzamientos muestran que las herramientas del ciclo de vida están evolucionando más allá de las campañas por lotes hacia una participación más continua. El valor de esos sistemas depende de registros de clientes unificados y datos de eventos fiables. Esto está moviendo el presupuesto hacia suites de participación más amplias que reúnen datos, gestión de flujos de trabajo y entrega.
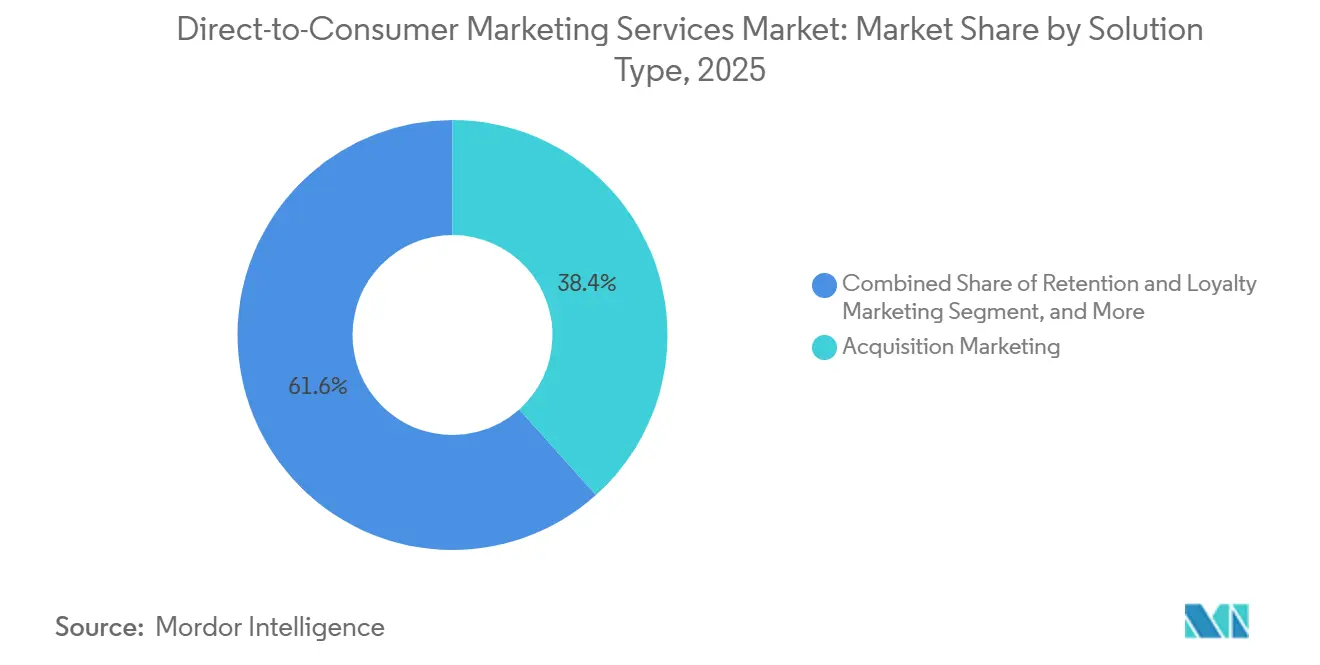
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Empresa: Las Grandes Empresas Lideran Mientras las Pymes se Expanden Más Rápido
Las Grandes Empresas representaron el 58,74% de los ingresos en 2025. Su posición en el Mercado de Servicios de Marketing Directo al Consumidor refleja la inversión necesaria para desplegar entornos amplios de tecnología de marketing en varios canales y equipos. Las marcas más grandes suelen contar con recursos dedicados de ingeniería de datos que pueden respaldar la personalización, la resolución de identidad y los modelos predictivos. Estos recursos les permiten utilizar software complejo de proveedores como Salesforce, Adobe y Oracle. Su ventaja actual no garantiza una posición permanente porque las plataformas más pequeñas están acumulando más datos de comportamiento de primera parte de una amplia base de clientes. Las grandes organizaciones también deben gestionar integraciones y requisitos de gobernanza más complejos. Esto hace que la facilidad de implementación sea un factor competitivo significativo incluso en las cuentas empresariales.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 9,73% hasta 2031. Este crecimiento refleja un nivel de adopción inicial más bajo y la mayor disponibilidad de precios de software escalonados. Klaviyo atendió a más de 196.000 clientes de pago y ofreció más de 350 integraciones en 2026. La configuración asistida por inteligencia artificial puede ayudar a equipos más pequeños a construir flujos, segmentos y campañas sin un conocimiento especializado profundo. En el Mercado de Servicios de Marketing Directo al Consumidor, esto reduce la barrera para las marcas que anteriormente dependían de herramientas puntuales básicas. HubSpot lanzó Agent Hub en versión beta pública en julio de 2026 para centralizar el desarrollo y la gestión de agentes en ventas, marketing y servicio. Este tipo de producto se dirige a las marcas del mercado medio que han superado las herramientas puntuales pero carecen de grandes equipos técnicos.
Por Vertical de la Industria: Moda y Confección Lidera Mientras Salud y Bienestar se Expande
Moda y Confección representó el 24,77% de los ingresos en 2025. El segmento se beneficia de transacciones frecuentes, formatos creativos variados y una base madura de marcas de marketing directo al consumidor con bases de datos de clientes establecidas. Las empresas de moda pueden utilizar lanzamientos de productos, actividad estacional, reseñas y programas de fidelización para respaldar la participación regular. En el Mercado de Servicios de Marketing Directo al Consumidor, estos atributos respaldan la demanda de herramientas de campaña y sistemas de datos de clientes. Belleza y Cuidado Personal siguió como una categoría importante porque los ciclos de reposición y el descubrimiento de productos respaldan las comunicaciones recurrentes. Alimentos y Bebidas, Electrónica de Consumo, Hogar y Mobiliario, y Cuidado de Mascotas tienen diferentes tiempos de compra y necesidades del recorrido del cliente. Esto hace que la segmentación específica por industria sea importante cuando los proveedores diseñan campañas y programas de retención. La Electrónica de Consumo y el Hogar y Mobiliario pueden beneficiarse de la recopilación de reseñas posteriores a la compra y de los esfuerzos de fidelización a pesar de la menor frecuencia de reposición.
Se proyecta que Salud y Bienestar se expanda a una CAGR del 9,55% de 2026 a 2031, convirtiéndola en la vertical de más rápido crecimiento en el Mercado de Servicios de Marketing Directo al Consumidor. Esta vertical se está convirtiendo en una fuente clave de demanda para el Mercado de Servicios de Marketing Directo al Consumidor. La demanda está respaldada por suplementos adyacentes a GLP-1, compras recurrentes y marcas de salud digital que necesitan comunicación coordinada del ciclo de vida. Recharge reportó un fuerte crecimiento del volumen bruto de mercancía de suscripciones para productos de proteínas y saciedad, junto con un aumento en el valor promedio de pedido por pedido de suscripción. El cuidado de mascotas muestra dinámicas de suscripción similares a través del programa Autoship de Chewy, que generó una parte significativa de las ventas netas. Estas categorías requieren sistemas que puedan actuar sobre señales de uso del producto, facturación y preferencias del cliente. Las empresas pueden mejorar la fidelización y la recopilación de datos para impulsar las compras repetidas cuando integran estas capacidades en la relación con el cliente. Como resultado, la demanda está aumentando para plataformas que conectan suscripciones, recuperación de pagos y marketing personalizado.
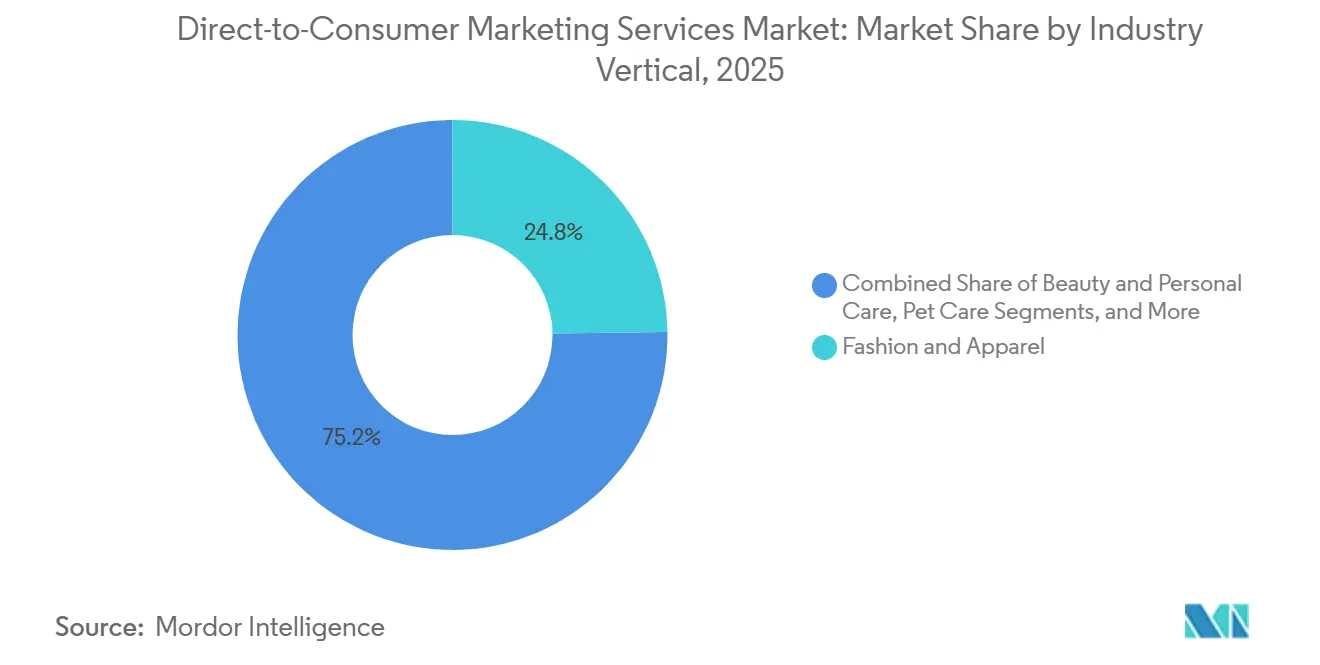
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
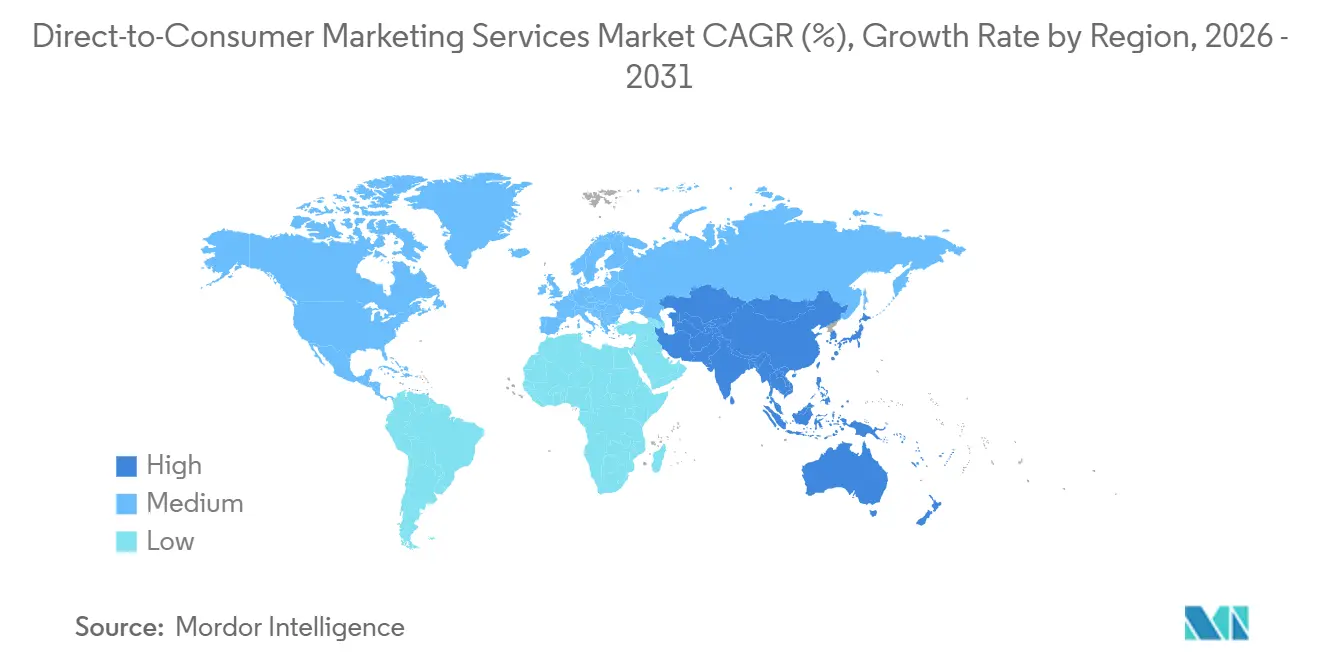
América del Norte representó el 36,83% de los ingresos en 2025. La región tiene una densa concentración de marcas nativas de marketing directo al consumidor y un ecosistema maduro para datos de clientes, correo electrónico, SMS y medios minoristas. Los Estados Unidos impulsan gran parte de la demanda regional a medida que los requisitos de privacidad aumentan el gasto en gestión del consentimiento, resolución de identidad y medición de primera parte. La propuesta de Ley Americana de Privacidad y Protección de Datos permaneció bajo revisión del Congreso a mediados de 2026, dejando a las marcas gestionar una combinación de requisitos a nivel estatal. Canadá está adoptando muchas pilas tecnológicas de origen estadounidense, mientras que México está atrayendo inversión en moda, belleza y alimentos a medida que se desarrollan el comercio minorista digital y los pagos. América del Sur está liderada por Brasil, donde Instagram y WhatsApp respaldan el comercio social y la participación bidireccional del cliente. Argentina, Chile y Colombia también están desarrollando ecosistemas de marketing directo al consumidor en moda, belleza y alimentos. Esta profundidad regional convierte a América del Norte en una base importante para el Mercado de Servicios de Marketing Directo al Consumidor.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,88% hasta 2031, la tasa geográfica más alta en el Mercado de Servicios de Marketing Directo al Consumidor. Esta expansión geográfica está fortaleciendo el Mercado de Servicios de Marketing Directo al Consumidor en diversos canales locales. La región combina requisitos de canales locales con demanda de plataformas que pueden operar en varios mercados. El sector de marketing directo al consumidor de Japón alcanzó los 3 billones de JPY, equivalente a 19,4 mil millones de USD, y se reportó una expansión anual del 15-20%. Dentsu Digital y Dentsu lanzaron servicios de consultoría de TikTok Shop en Japón en junio de 2025. Corea del Sur requiere sistemas de marketing que puedan trabajar con KakaoTalk como canal propio. China depende en gran medida del comercio en vivo de Douyin y del ecosistema cerrado de WeChat. India, Australia y el Sudeste Asiático están ganando impulso a medida que la logística y los pagos digitales respaldan más actividad de marketing directo al consumidor.
Europa está moldeada por el cumplimiento del RGPD, que alentó a las marcas a invertir tempranamente en gestión del consentimiento y programas de ciclo de vida de correo electrónico y SMS. Alemania, el Reino Unido y Francia son los mercados europeos más grandes, mientras que Italia y España se están desarrollando en moda, belleza y alimentos. Oriente Medio está aumentando la inversión en belleza, salud y electrónica de consumo bajo programas nacionales de economía digital en los Emiratos Árabes Unidos y Arabia Saudita. África se encuentra en una etapa más temprana, pero la infraestructura de medios minoristas se está volviendo más visible en mercados clave. Sudáfrica, Egipto y Nigeria ofrecen oportunidades direccionables a medida que se expande el acceso a internet móvil. Estas diferencias locales requieren que el Mercado de Servicios de Marketing Directo al Consumidor proporcione soporte de canales que se adapte a los hábitos de compra y comunicación regionales.

Panorama Competitivo
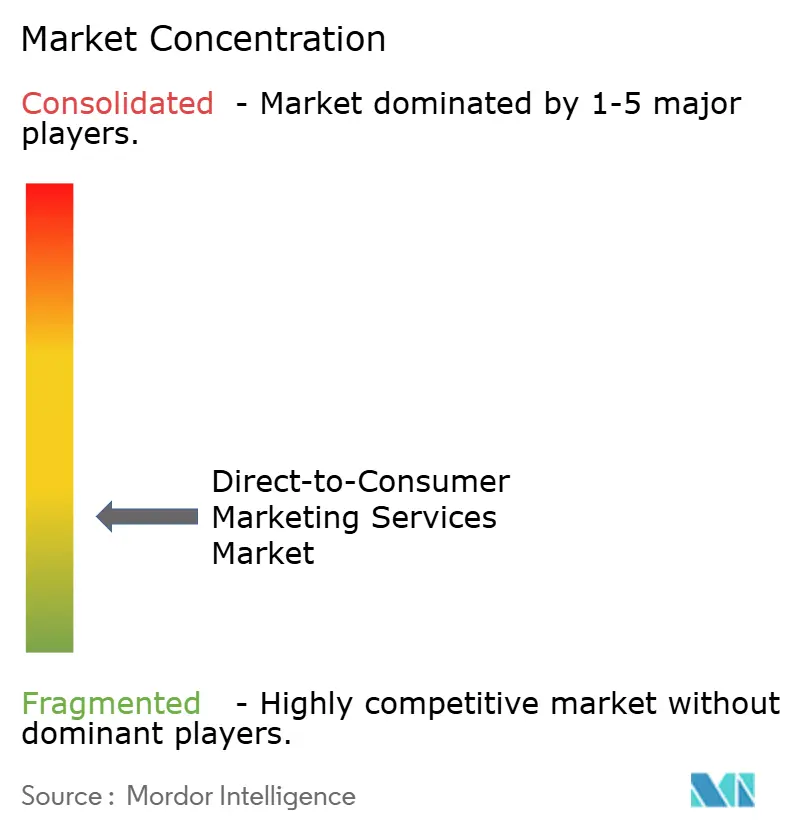
El Mercado de Servicios de Marketing Directo al Consumidor está fragmentado porque las empresas de software empresarial y los especialistas enfocados en el marketing directo al consumidor compiten en varias categorías de productos. Salesforce, Adobe y Oracle están construyendo sistemas para la planificación de campañas asistida por inteligencia artificial, contenido, activación y optimización. Klaviyo, Braze y Bloomreach están respondiendo añadiendo más funciones del ciclo de vida a plataformas diseñadas para marcas de consumo. Bloomreach superó los 260 millones de USD en ingresos recurrentes anuales en 2025 y reportó que casi la mitad de su base de clientes utilizó al menos 1 agente de inteligencia artificial.[3] Braze puso a disposición general BrazeAI Operator, BrazeAI Agent Console y Braze Creative Studio en abril de 2026. Adobe introdujo Brand Intelligence en abril de 2026 como un motor de gobernanza de marca de aprendizaje continuo creado mediante codesarrollo con Xfinity. Estos movimientos otorgan más valor a los datos propietarios, la integración de productos y el aprendizaje específico de la marca.
El mercado medio es una importante oportunidad competitiva porque muchas marcas con ingresos de marketing directo al consumidor de entre 10 millones de USD y 100 millones de USD han superado las herramientas independientes pero no tienen capacidad de ingeniería a nivel empresarial. Criteo ha expandido su posición en medios minoristas a través de su asociación de medios minoristas en sitio con Google, anunciada en septiembre de 2025. Yotpo, ActiveCampaign y Bloomreach ofrecen funciones de fidelización, reseñas, SMS y relacionadas a precios destinados a ser accesibles para marcas más pequeñas. Esta competencia está reduciendo la brecha entre las funciones que antes estaban reservadas para las grandes plataformas empresariales. También está aumentando la presión sobre los proveedores que no pueden mostrar conexiones de datos sólidas o alcance del ecosistema. Por lo tanto, el Mercado de Servicios de Marketing Directo al Consumidor está recompensando a los proveedores que pueden combinar funciones especializadas con una base de datos de clientes integrada.
Klaviyo amplió sus capacidades de marketing social en 2026 para ayudar a las marcas a incorporar señales de participación social en su CRM B2C. Salesforce acordó adquirir Contentful, una plataforma de gestión de contenido componible utilizada por más de 4.800 marcas, para conectar más estrechamente la producción de contenido y la activación de marketing. Bloomreach también profundizó su relación con Databricks en junio de 2026 a través de la integración CustomerLake, permitiendo que los datos de clientes nativos del almacén de datos gobernados respalden la personalización en todos los canales. Estas acciones muestran que el mercado está avanzando hacia entornos de participación del cliente más amplios en lugar de herramientas de campaña aisladas. La diferenciación se está volviendo más difícil para las funciones básicas como la optimización del tiempo de envío y la puntuación predictiva de abandono. Los proveedores están respondiendo a través de asociaciones, adquisiciones y una cobertura de productos más amplia.
Líderes de la Industria de Servicios de Marketing Directo al Consumidor
-
Adobe Inc.
-
Salesforce, Inc.
-
Shopify Inc.
-
Klaviyo, Inc.
-
Intuit Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Criteo anunció una asociación de medios minoristas con Massmart, la filial sudafricana de Walmart, que cubre más de 280 tiendas en Sudáfrica e introduce Anuncios de Productos Patrocinados y Anuncios de Display en Sitio en Makro.co.za. El acuerdo amplió la cartera global de minoristas de Criteo a 235 socios, incluyendo el 75% de los 30 principales minoristas de los Estados Unidos.
- Julio de 2026: HubSpot lanzó Agent Hub y Agent Builder en versión beta pública para todos los clientes profesionales y empresariales, proporcionando una consola unificada para construir, monitorear y gestionar agentes de inteligencia artificial en ventas, marketing y servicio con contexto de cliente compartido. Los ingresos del primer trimestre de 2026 alcanzaron los 881 millones de USD, un aumento del 23% interanual, con acuerdos empresariales superiores a 120.000 USD en ingresos recurrentes anuales que aumentaron un 64%.
- Junio de 2026: Klaviyo lanzó Marketing Social como un producto de disponibilidad general, permitiendo a las marcas de marketing directo al consumidor capturar señales de participación social, incluidos comentarios, mensajes directos y etiquetas, como datos propios dentro de su CRM B2C. La empresa también trasladó su agente de marketing de inteligencia artificial Composer a versión beta pública.
- Junio de 2026: Bloomreach anunció una asociación de lanzamiento con Databricks CustomerLake, extendiendo su plataforma de personalización de inteligencia artificial Loomi a través de correo electrónico, web y otros canales utilizando datos de clientes nativos del almacén de datos gobernados sin duplicación.


Alcance del Informe Global del Mercado de Servicios de Marketing Directo al Consumidor
El Mercado de Servicios de Marketing Directo al Consumidor se refiere a las agencias, consultoras y proveedores de servicios que ayudan a las marcas a vender y comercializar directamente a los clientes finales sin depender de mayoristas, minoristas u otros intermediarios. Abarca medios de rendimiento, creatividad, ciclo de vida de correo electrónico/SMS, SEO, programas de influenciadores, optimización de la conversión y análisis de clientes para marcas de marketing directo al consumidor.
El Informe del Mercado de Servicios de Marketing Directo al Consumidor está Segmentado por Tipo de Solución (Marketing de Adquisición, Marketing de Retención y Fidelización, Orquestación del Ciclo de Vida y CRM, y Marketing de Suscripción y Reposición), Tamaño de Empresa (Grandes Empresas, y Pequeñas y Medianas Empresas), Vertical de la Industria (Moda y Confección, Belleza y Cuidado Personal, Alimentos y Bebidas, Electrónica de Consumo, Hogar y Mobiliario, Salud y Bienestar, y Cuidado de Mascotas), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Marketing de Adquisición |
| Marketing de Retención y Fidelización |
| Orquestación del Ciclo de Vida y CRM |
| Marketing de Suscripción y Reposición |
| Otros Tipos de Solución |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Moda y Confección |
| Belleza y Cuidado Personal |
| Alimentos y Bebidas |
| Electrónica de Consumo |
| Hogar y Mobiliario |
| Salud y Bienestar |
| Cuidado de Mascotas |
| Otros Verticales de la Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Solución | Marketing de Adquisición | |
| Marketing de Retención y Fidelización | ||
| Orquestación del Ciclo de Vida y CRM | ||
| Marketing de Suscripción y Reposición | ||
| Otros Tipos de Solución | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de la Industria | Moda y Confección | |
| Belleza y Cuidado Personal | ||
| Alimentos y Bebidas | ||
| Electrónica de Consumo | ||
| Hogar y Mobiliario | ||
| Salud y Bienestar | ||
| Cuidado de Mascotas | ||
| Otros Verticales de la Industria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Marketing Directo al Consumidor?
El Mercado de Servicios de Marketing Directo al Consumidor fue valorado en 8,98 mil millones de USD en 2025 y se estima en 9,87 mil millones de USD en 2026. Se prevé que alcance los 15,03 mil millones de USD en 2031 a una CAGR del 8,77%.
¿Qué está impulsando la demanda de servicios de marketing directo al consumidor?
El cambio hacia los datos de primera parte, la personalización basada en inteligencia artificial y los programas de retención más sólidos están aumentando la demanda de herramientas de participación del cliente conectadas.
¿Qué tipo de solución lidera los servicios de marketing directo al consumidor?
El Marketing de Adquisición lideró con el 38,36% de los ingresos en 2025. Se proyecta que la Orquestación del Ciclo de Vida y CRM registre la expansión más rápida a una CAGR del 9,21% hasta 2031.
¿Qué segmento por tamaño de empresa se está expandiendo más rápido?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 9,73% hasta 2031, ya que la incorporación asistida por inteligencia artificial y los precios escalonados hacen que las herramientas avanzadas sean más fáciles de adoptar.
¿Qué vertical tiene la mayor expansión proyectada?
Se proyecta que Salud y Bienestar se expanda a una CAGR del 9,55% hasta 2031, respaldado por modelos de reposición por suscripción y la demanda de programas coordinados del ciclo de vida.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,88% hasta 2031, respaldado por el comercio social, los canales localizados, los pagos digitales y los ecosistemas de marketing directo al consumidor en desarrollo.


 Sus datos están seguros y nunca se venden ni se comparten.
