
Tamaño y Participación del Mercado de Detección de Fraude Documental
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.70 % |
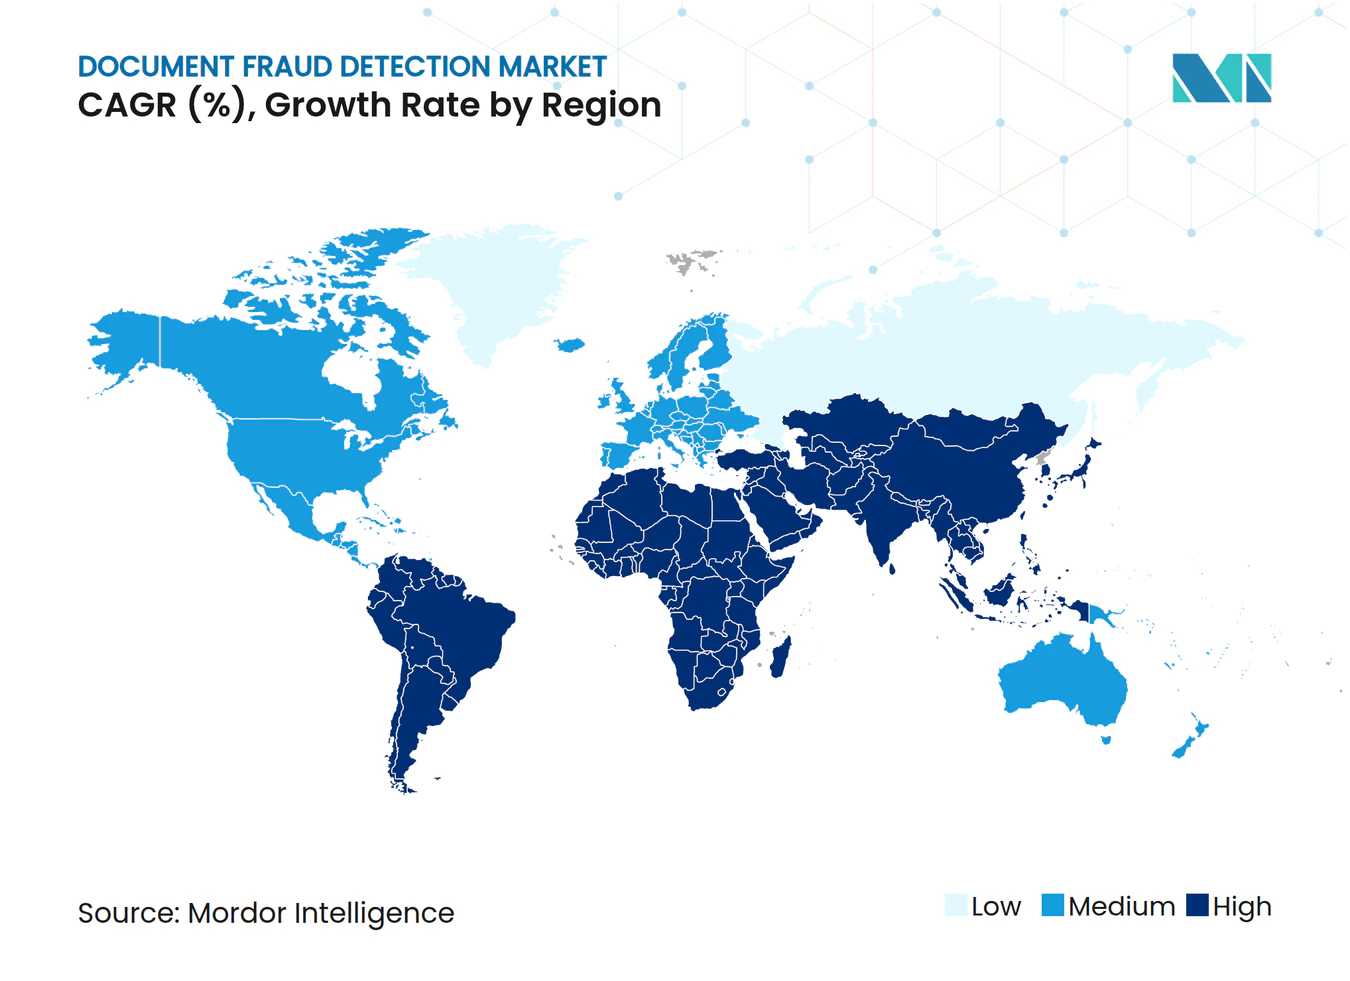
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detección de Fraude Documental por Mordor Intelligence
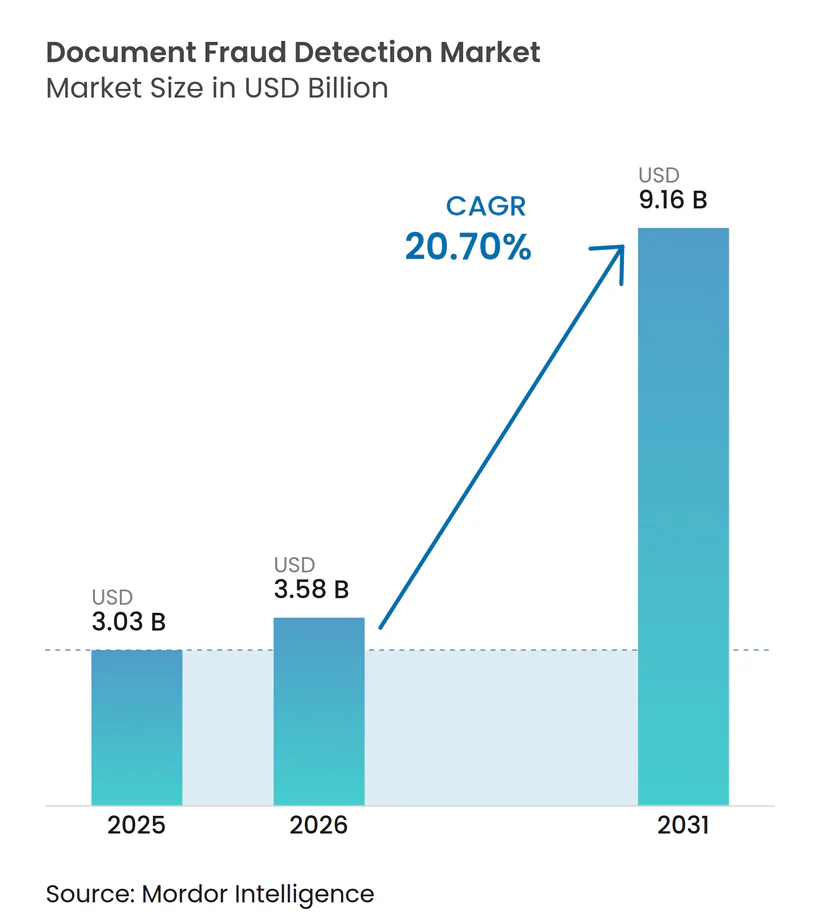
Se proyecta que el tamaño del Mercado de Detección de Fraude Documental se expanda de 3,03 mil millones de USD en 2025 a 3,58 mil millones de USD en 2026, y a 9,16 mil millones de USD en 2031, registrando una CAGR del 20,70% entre 2026 y 2031. La incorporación remota está convirtiendo las verificaciones confiables de documentos en un requisito fundamental para bancos, organismos públicos y plataformas digitales. La IA generativa también ha facilitado la creación a escala de documentos falsificados e identidades sintéticas. Por ello, los compradores buscan sistemas que combinen análisis de documentos, extracción de datos, verificaciones de presencia real y decisiones claras sobre los casos. Los cambios regulatorios en los Estados Unidos y Europa están vinculando las credenciales digitales más directamente a las normas de identificación de clientes. Estas condiciones favorecen a los proveedores que pueden actualizar sus modelos rápidamente y conectarse con los flujos de trabajo de verificación existentes.
Conclusiones Clave del Informe
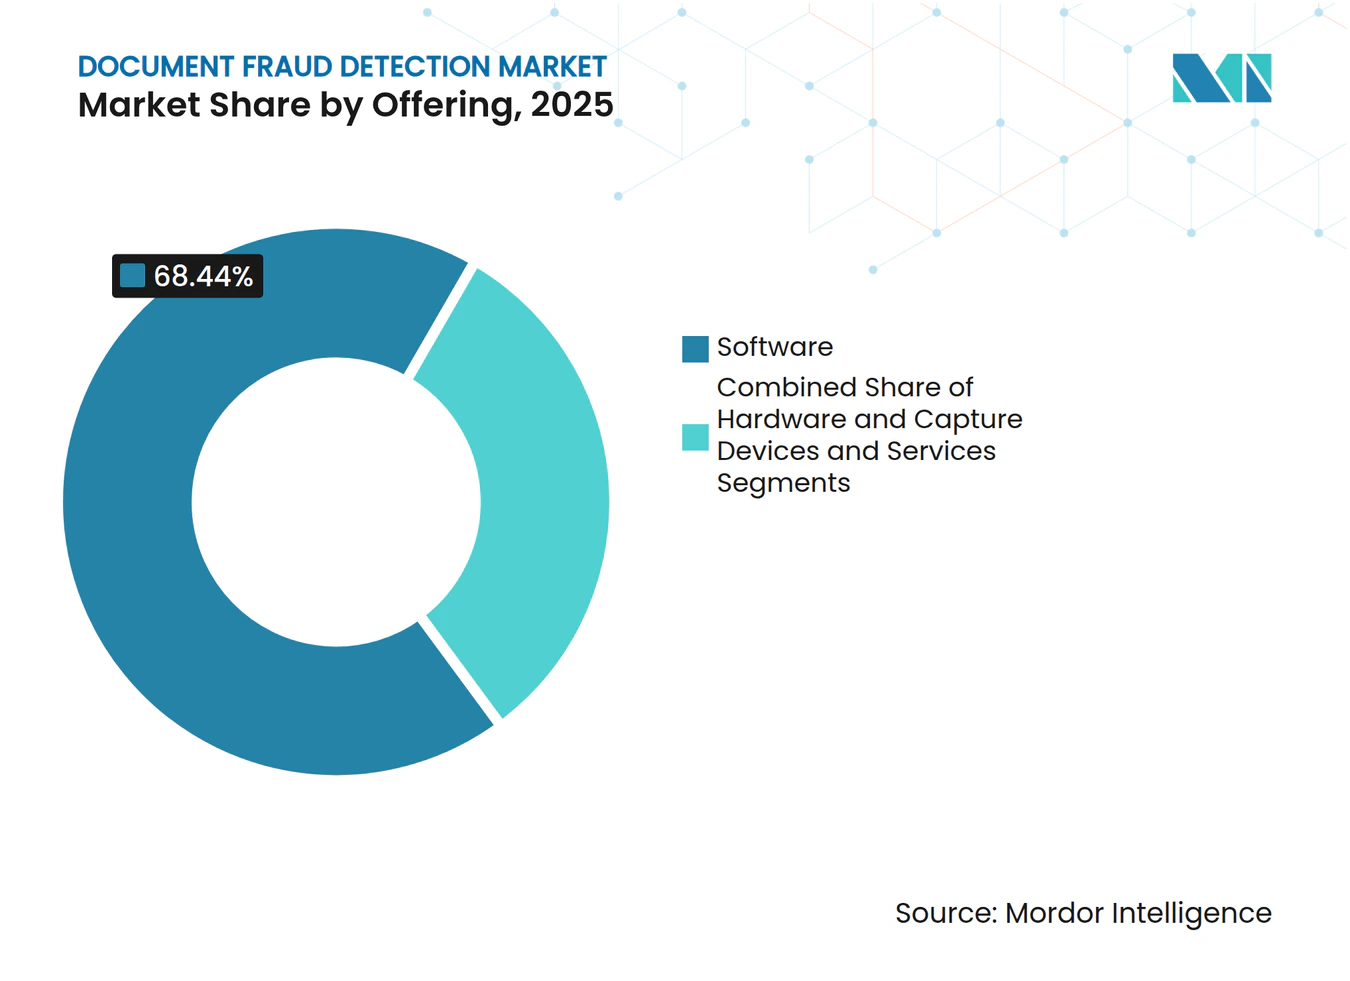
- Por oferta, el software representó el 68,44% de la participación del mercado de Detección de Fraude Documental en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 21,98% hasta 2031.
- Por implementación, los sistemas basados en la nube representaron el 65,21% del mercado de Detección de Fraude Documental en 2025, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 22,36% hasta 2031.
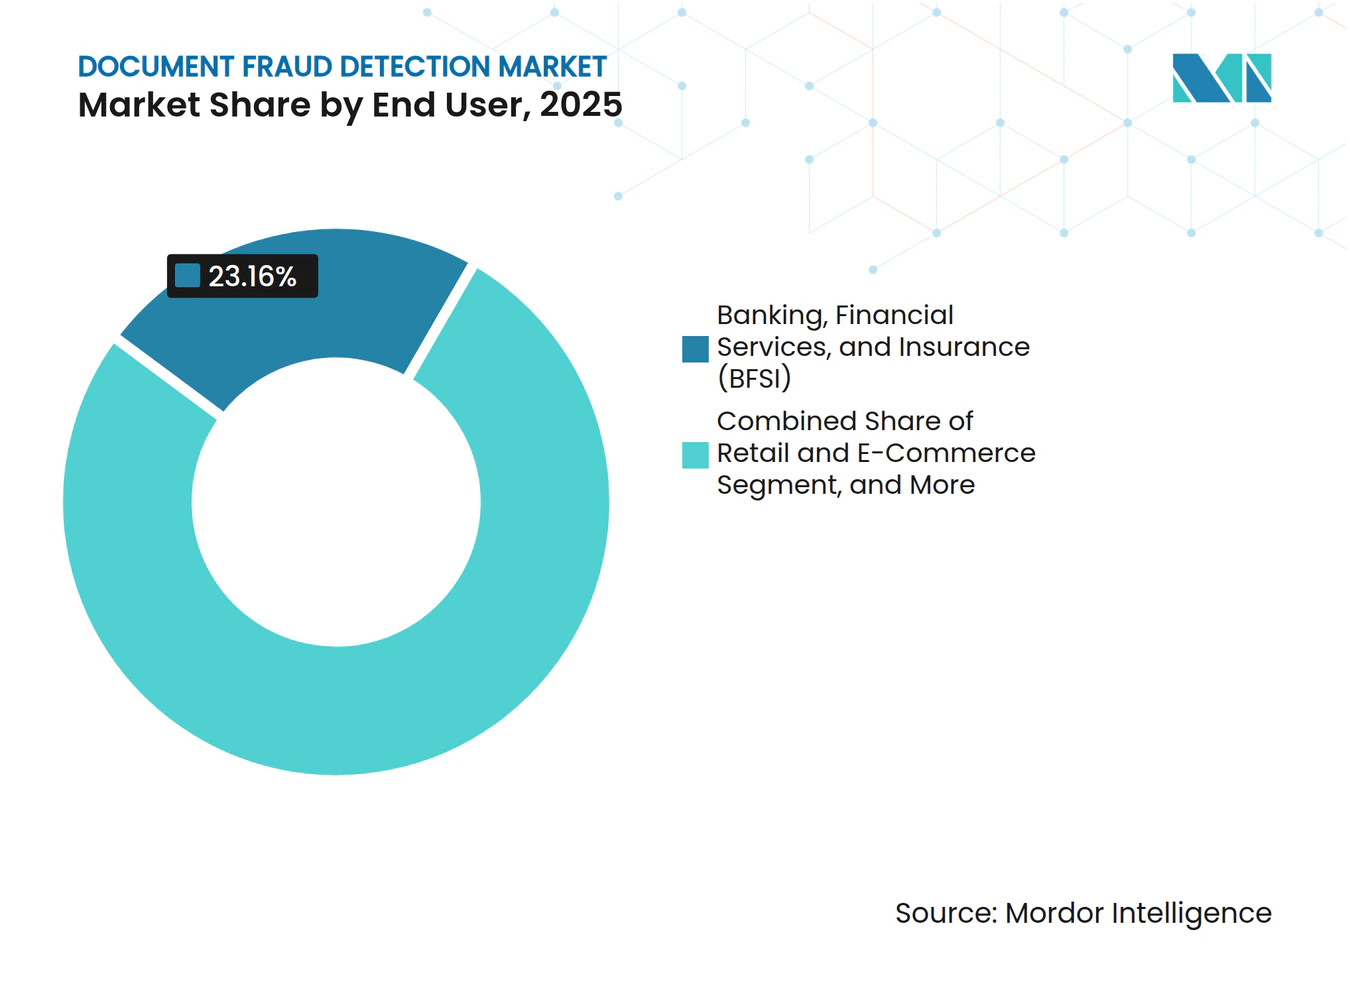
- Por usuario final, la banca y los servicios financieros representaron el 23,16% de la participación del mercado de Detección de Fraude Documental en 2025, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 21,33% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 70,18% del mercado de Detección de Fraude Documental en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 22,71% hasta 2031.
- Por geografía, América del Norte representó el 36,19% del mercado de Detección de Fraude Documental en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 21,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incorporación Digital Remota y Flujos de Trabajo KYC | +5.8% | Global, concentrado en América del Norte, Europa y centros fintech de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Identidad, AML y Prevención del Fraude | +4.2% | Global, más fuerte en Europa, el Reino Unido, América del Norte y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Falsificación mediante IA Generativa e Identidades Sintéticas | +3.8% | Global, concentrado en centros de criptomonedas, fintech y comercio electrónico | Corto plazo (≤ 2 años) |
| Costos de Revisión Manual y Pérdidas por Fraude | +2.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Servicios Financieros y de Plataformas Digitales Transfronterizos | +1.6% | Asia-Pacífico, Europa, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Detección de Presencia Real en Documentos y Ataques de Inyección | +1.2% | Global, con demanda temprana de servicios financieros y criptomonedas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Incorporación Digital Remota y los Flujos de Trabajo KYC
La incorporación remota ha dejado de ser una característica de servicio y ahora respalda la apertura rutinaria de cuentas, los préstamos, los pagos y la verificación de clientes en canales digitales. Fenergo informó que el 70% de las instituciones financieras encuestadas perdieron clientes en el año anterior debido a una incorporación lenta o ineficiente. El mismo informe situó los costos operativos anuales promedio de AML y KYC en 72,9 millones de USD por empresa. Esto genera presión para reducir el manejo manual de documentos en el Mercado de Detección de Fraude Documental sin debilitar los controles antifraude, los estándares de atención al cliente ni la documentación de auditoría interna. Los proveedores del Mercado de Detección de Fraude Documental pueden atender ambas necesidades mediante clasificación automatizada, reconocimiento óptico de caracteres, extracción y puntuación de autenticidad. El despliegue de la Cartera de Identidad Digital Europea también respalda la demanda a largo plazo en el Mercado de Detección de Fraude Documental de sistemas de verificación remota certificados, ya que las organizaciones participantes deben vincular la aceptación de credenciales a verificaciones de identidad documentadas y registros de incorporación.
Endurecimiento de los Requisitos Globales de Identidad, AML y Prevención del Fraude
Los reguladores están alineando las normas de control del delito financiero, la identidad digital y la gobernanza de la IA, integrando varias obligaciones de cumplimiento en un único proceso operativo. La OCC y otras agencias federales emitieron el Boletín 2026-44 el 8 de septiembre de 2026, describiendo cómo los bancos pueden utilizar credenciales digitales verificables en virtud de la Norma del Programa de Identificación de Clientes.[1] El Reglamento AML de la UE está programado para aplicarse a partir de julio de 2027 y exige la aceptación de la Cartera de Identidad Digital Europea en los procesos de incorporación pertinentes. En el Reino Unido, el cumplimiento de KYC y AML fue el caso de uso principal para el 53% de los proveedores de identidad digital en 2024/25. Estas normas superpuestas convierten la autenticación de documentos en un requisito de cumplimiento continuo en muchas regiones operativas, y el Mercado de Detección de Fraude Documental debe dar soporte a instituciones que operan bajo más de 1 marco regulatorio simultáneamente. También recompensan a los proveedores del Mercado de Detección de Fraude Documental que pueden demostrar controles claros, registros de auditoría confiables y soporte para formatos de credenciales cambiantes.
Adopción Acelerada de IA Generativa para Documentos Falsificados e Identidades Sintéticas
La IA generativa está reduciendo el tiempo y las habilidades especializadas que antes se necesitaban para crear documentos falsificados convincentes. Shufti Pro encontró que el fraude documental impulsado por IA representó el 80,10% de los intentos de fraude habilitados por IA en el primer semestre de 2026. Sus datos también mostraron que el 65,68% de los intentos de fraude vinculados reutilizaron un documento falsificado visto previamente en otra institución. Estos ataques pueden explotar las puntuaciones de confianza del modelo en lugar de errores visibles que un revisor podría notar durante un proceso convencional de revisión de documentos. Los sistemas de detección necesitan evaluar la estructura del documento, los metadatos, los artefactos de compresión y la coherencia entre los datos enviados. En enero de 2025, la guía antilavado de dinero de Francia identificó el fraude documental asistido por IA como un problema de alto riesgo. Esta amenaza está fortaleciendo la demanda de herramientas en capas del Mercado de Detección de Fraude Documental que puedan actualizarse a medida que cambian los métodos de falsificación.
Aumento del Costo de la Revisión Manual y las Pérdidas por Fraude
La revisión manual se ha vuelto costosa cuando los volúmenes de documentos aumentan, los documentos varían según el país y los métodos de fraude son más difíciles de identificar de manera consistente. Entrust y DocuSign encontraron que el fraude de identidad causó pérdidas directas anuales promedio de 7 millones de USD para las organizaciones encuestadas. Las organizaciones con más de 5.000 empleados reportaron pérdidas anuales promedio de 13 millones de USD. TransUnion informó que las empresas encuestadas perdieron el 7,7% de los ingresos anuales por fraude durante el año anterior. La revisión automatizada puede enfocar a los investigadores humanos en casos de mayor riesgo y limitar la necesidad de verificaciones repetidas de documentos. El Mercado de Detección de Fraude Documental se beneficia cuando los compradores ven la automatización como una forma de contener las pérdidas operativas en lugar de como un costo tecnológico separado, ya que un enrutamiento mejorado puede reservar a los revisores capacitados para casos inusuales que requieren criterio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Privacidad de Datos, Transferencias y Consentimiento Biométrico | -1.8% | Europa, California y jurisdicciones de localización de datos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración con Sistemas Heredados de Incorporación y Gestión del Fraude | -1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Deriva Adversarial del Modelo por Ataques de IA Generativa | -1.0% | Global, especialmente en criptomonedas, fintech y préstamos digitales | Corto plazo (≤ 2 años) |
| Datos Limitados para Documentos y Escrituras Locales | -0.7% | Oriente Medio y África, América del Sur, Asia Meridional y Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Privacidad de Datos, Transferencia Transfronteriza de Datos y Consentimiento Biométrico
Los datos biométricos y documentales están sujetos a normas de privacidad restrictivas en muchas jurisdicciones, especialmente cuando las imágenes faciales y los atributos de identidad se procesan conjuntamente. El Artículo 9 del RGPD trata las plantillas biométricas faciales como datos de categoría especial y requiere una base jurídica adecuada. La AEPD de España impuso multas de 950.000 EUR (1,03 millones de USD) en marzo de 2026 por el procesamiento de plantillas biométricas y el consentimiento agrupado. Estas normas pueden prolongar los esfuerzos de implementación y limitar la transferencia transfronteriza de señales de fraude. Los requisitos de localización de datos en China, India y Rusia también pueden restringir el procesamiento centralizado en la nube. Los proveedores del Mercado de Detección de Fraude Documental pueden necesitar infraestructura regional separada para el procesamiento local, lo que genera trabajo adicional en arquitectura de sistemas, retención de datos, controles de acceso y soporte operativo local. Esto aumenta la complejidad operativa y puede ralentizar los despliegues para clientes multinacionales.
Complejidad de Integración con Sistemas Heredados de Incorporación y Gestión del Fraude
Las grandes organizaciones suelen utilizar sistemas separados para la captura de documentos, KYC, decisiones sobre fraude, gestión de casos, registros de clientes e informes de cumplimiento. Fenergo encontró que el uso de IA en KYC y AML aumentó del 42% en 2024 al 82% en 2025. Sin embargo, la automatización de la revisión periódica de KYC siguió siendo limitada, lo que indica que la adopción no siempre conduce a procesos conectados en tiempo real. Los sistemas heredados pueden requerir integración personalizada y pruebas más prolongadas antes de que una nueva herramienta se utilice en producción. Esto es especialmente difícil para los compradores sin equipos de integración dedicados. La conexión de Mitek en marzo de 2026 con la plataforma PingOne DaVinci de Ping Identity abordó este problema mediante una opción de orquestación sin código. Dichos conectores pueden reducir el esfuerzo de despliegue, pero la integración sigue siendo una restricción para el Mercado de Detección de Fraude Documental cuando los registros de clientes, el filtrado AML, las colas de casos y las reglas de decisión deben sincronizarse en varios sistemas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
El Software Lidera los Ingresos Mientras que los Servicios Construyen Relaciones con los ClientesEl software representó el 68,44% de la participación del Mercado de Detección de Fraude Documental en 2025. Esta posición respaldó la entrega escalable en la nube, los precios por suscripción y la capacidad de incorporar la detección sin compras de hardware dedicado ni instalación local. Las suscripciones de software pueden proporcionar motores de autenticación de documentos, clasificación OCR, funciones de explicación y controles de flujo de trabajo dentro de un único entorno para equipos operativos distribuidos. Las actualizaciones continuas ayudan a los clientes a responder a nuevos métodos de falsificación sin ciclos de lanzamiento en sitio. Estas capacidades respaldan la incorporación rutinaria en bancos, plataformas de identidad y servicios digitales regulados, que siguen siendo centros de demanda importantes dentro del Mercado de Detección de Fraude Documental.
El hardware y los dispositivos de captura siguieron siendo la categoría de oferta más pequeña. La autenticación NFC de pasaportes eMRTD y tarjetas de identidad actuales puede validar los datos del chip firmados por el gobierno. Una imagen fabricada no puede reproducir esa carga útil criptográfica. Se proyecta que los servicios crezcan a una CAGR del 21,98% hasta 2031. La gestión forense de documentos, el reentrenamiento de modelos y la gestión de casos permiten a los clientes buscar soporte basado en resultados. Veridas introdujo una capa gestionada de detección de ataques de inyección a principios de 2025, lo que refleja el papel del soporte de detección liderado por servicios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación:
La Nube Lidera, Mientras que la Híbrida Respalda los Flujos de Trabajo ReguladosLa implementación basada en la nube representó el 65,21% del mercado en 2025, lo que refleja su papel consolidado en las operaciones de verificación digital de alto volumen. Las fintech, los neobancos y las plataformas digitales utilizan infraestructura en la nube para gestionar altos volúmenes de incorporación sin invertir en servidores. Las actualizaciones centralizadas del modelo pueden ayudar a las plataformas a responder más rápidamente a los cambios adversariales del modelo, los nuevos formatos de documentos y los patrones de fraude emergentes. Este enfoque es adecuado donde las normas de transferencia de datos permiten el procesamiento en la nube, y sigue siendo una opción de implementación central dentro del Mercado de Detección de Fraude Documental. También respalda controles comunes en canales digitales distribuidos.
La implementación en sitio sigue siendo relevante para gobiernos, grandes instituciones financieras y pagadores de atención médica. Las normas de soberanía de datos en China, Rusia y algunos mercados de Oriente Medio pueden limitar el procesamiento en la nube de datos de identidad de ciudadanos. Se proyecta que la implementación híbrida se expanda a una CAGR del 22,36% hasta 2031. Permite que los datos biométricos y documentales sensibles permanezcan en sitio mientras los flujos de trabajo no sensibles utilizan análisis en la nube. IDnow lanzó su Plataforma de Confianza en marzo de 2026, ofreciendo verificación de documentos, autenticación biométrica y atributos electrónicos de identidad cualificados a través de una única API. El modelo proporciona a los compradores regulados un equilibrio práctico entre los controles locales y la eficiencia operativa, al tiempo que permite a los equipos de cumplimiento mantener la información sensible dentro de entornos diseñados para cumplir sus requisitos nacionales y sectoriales específicos.
Por Usuario Final:
Los Servicios Financieros Lideran, Mientras que la Demanda Gubernamental se AceleraLa banca y los servicios financieros representaron el 23,16% del Mercado de Detección de Fraude Documental en 2025. La apertura de cuentas, los préstamos, las solicitudes de seguros y la incorporación de criptoactivos tienen requisitos directos de verificación de identidad que crean una necesidad sostenida de controles confiables. Veriff informó que el fraude neto de los servicios financieros superó el 5,5% de los intentos de verificación de identidad en línea en 2026. También informó un aumento interanual del 38% en las tasas de fraude neto en plataformas de criptomonedas y préstamos. Estas condiciones mantienen la integridad documental como elemento central de los controles de riesgo en el sector y sostienen el papel de la banca dentro del Mercado de Detección de Fraude Documental.
Socure reportó 364 millones de USD en ingresos recurrentes anuales totales durante el segundo trimestre de 2026, con un crecimiento interanual del 63%. Las credenciales académicas representaron el 38% de las falsificaciones confirmadas en el primer trimestre de 2026. Esto añade instituciones educativas, empleadores, plataformas de reclutamiento y emisores de credenciales a la base de usuarios potenciales, donde los registros confiables pueden influir en las decisiones de admisión y contratación. Se proyecta que el gobierno y la administración pública crezcan a una CAGR del 21,33% hasta 2031. Los requisitos federales de Login.gov respaldan la demanda de infraestructura de verificación certificada en los servicios públicos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran el Gasto, Mientras que las Pymes Ganan AccesoLas grandes empresas representaron el 70,18% de la participación de mercado en 2025. Enfrentan mayor exposición regulatoria, mayores pérdidas por fraude, recorridos de clientes más complejos y mayor capacidad para la integración de tecnología empresarial en distintas regiones. Entre las organizaciones con más de 10.000 empleados, el 20% reportó costos anuales de fraude de identidad superiores a 50 millones de USD. Los grandes bancos, aseguradoras, plataformas globales y organismos públicos pueden respaldar despliegues multirregionales. Sus procesos de adquisición suelen requerir certificaciones de seguridad, controles de gobernanza, registros de decisiones explicables, revisiones de proveedores y procedimientos de prueba que validen el comportamiento del sistema antes de su adopción en flujos de trabajo orientados al cliente.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 22,71% hasta 2031. Las herramientas de software como servicio con enfoque en API reducen los requisitos de capital, las necesidades de personal especializado y las necesidades de ingeniería interna asociadas con los despliegues empresariales tradicionales para equipos operativos más pequeños. El marco de confianza del Reino Unido puede ayudar a las pymes a identificar proveedores de verificación digital certificados.[2] La integración de Mitek con PingOne DaVinci ilustra este enfoque para compradores con recursos limitados. Esta mayor accesibilidad está expandiendo el Mercado de Detección de Fraude Documental más allá de las instituciones más grandes, incluyendo empresas que utilizan proveedores de servicios externos para operaciones de incorporación y cumplimiento.
Análisis Geográfico
Mercado de Detección de Fraude Documental en América del Norte
América del Norte concentró el 36,19% de la cuota del Mercado de Detección de Fraude Documental en 2025. La región alberga una gran concentración de instituciones financieras reguladas, proveedores de servicios digitales y controles KYC consolidados en el sector bancario y sectores afines. El Boletín OCC 2026-44 clarificó el tratamiento de las credenciales digitales verificables en el marco de las normas federales de identificación de clientes. Dicha clarificación sitúa la autenticación digital de documentos más cerca de los procesos rutinarios de cumplimiento normativo bancario. La Casa Blanca también exigió a las agencias federales sujetas a la normativa la implantación de Login.gov en un plazo de 2 años, lo que incrementa la relevancia de la verificación de identidad certificada en el Mercado de Detección de Fraude Documental. El contrato federal de Socure por valor de 163 millones de USD a 5 años constituye un ejemplo relacionado de verificación de identidad.
Mercado de Detección de Fraude Documental en Europa
Europa es la segunda región más grande en el Mercado de Detección de Fraude Documental, donde la normativa común está incrementando el valor de la capacidad de cumplimiento transfronterizo. El AMLR, eIDAS 2.0 y las obligaciones derivadas de la Ley de IA de la UE están configurando los requisitos de verificación de identidad, los procesos de gobernanza de modelos y la evidencia necesaria para las decisiones de incorporación de clientes. La Ley de IA de la UE incluye requisitos de transparencia para determinados contenidos generados por inteligencia artificial a partir de agosto de 2026.[3] El sector de identidad digital del Reino Unido generó 1.037 millones de GBP (1,3 mil millones de USD) en valor añadido bruto en 2024/25. El cumplimiento normativo en materia de KYC y AML fue identificado como el principal caso de uso entre el 53% de los proveedores del Reino Unido. La aplicación de la normativa biométrica en España también está incrementando la necesidad de procesos de privacidad desde el diseño en los despliegues de verificación.
Mercado de Detección de Fraude Documental en APAC, América del Sur y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,65% hasta 2031. El crecimiento de los servicios financieros digitales y los programas nacionales de identidad están incrementando la necesidad de admitir una amplia variedad de formatos de documentos, idiomas, normativas de identidad locales y recorridos de usuarios transfronterizos. El MyDigital ID de Malasia abarcaba 114 servicios gubernamentales en línea en junio de 2026. América del Sur se ve impulsada por el crecimiento del fintech en Brasil y la expansión de la banca digital en Argentina. Al mismo tiempo, Oriente Medio y África presentan condiciones diferenciadas: los mercados del Golfo se benefician de los programas digitales gubernamentales y los regímenes de licencias fintech. Al mismo tiempo, otros países enfrentan limitaciones en infraestructura, conectividad, cobertura documental y datos de entrenamiento.
Panorama Competitivo
Concentración del Mercado
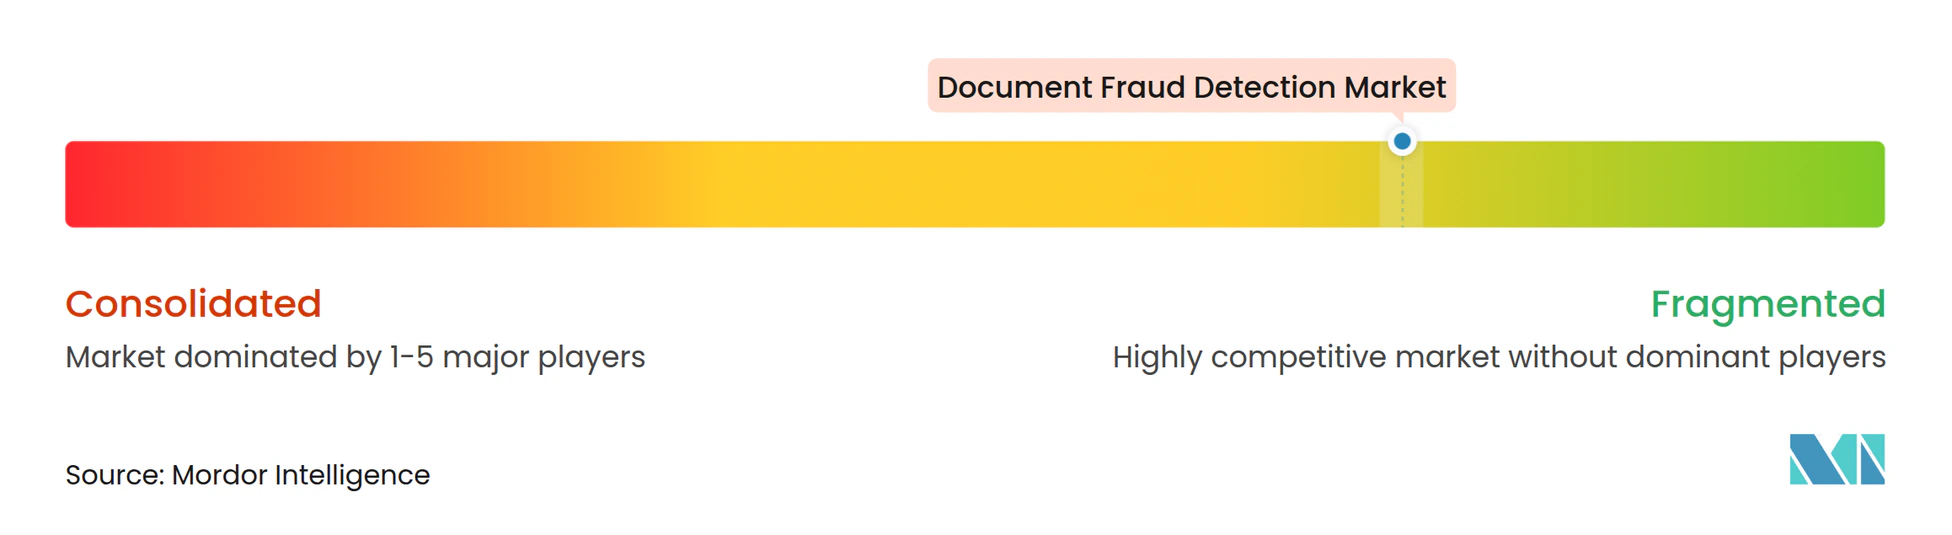
El Mercado de Detección de Fraude Documental incluye especialistas en verificación de identidad nativos de IA, proveedores de documentos forenses y plataformas de riesgo más amplias. Jumio, Veriff, Socure, AU10TIX e Incode Technologies compiten con proveedores como Regula, Resistant AI, LexisNexis Risk Solutions y GBG. La competencia se centra en la calidad de la detección, la cobertura de documentos, la integración de flujos de trabajo, el soporte regulatorio y la capacidad de proporcionar decisiones que los equipos de cumplimiento puedan examinar. Los proveedores también están ampliando sus productos hacia la biometría, las verificaciones de presencia real, la gestión de casos y la toma de decisiones sobre fraude. Esto crea plataformas más amplias en lugar de herramientas independientes de revisión de documentos, y cambia la forma en que los compradores comparan a los proveedores en el Mercado de Detección de Fraude Documental.
Socure recaudó 156 millones de USD con una valoración de 5,2 mil millones de USD en agosto de 2026. También adquirió Fravity para automatizar los flujos de trabajo de investigación de fraude dentro de RiskOS. Entrust se asoció con Google en febrero de 2026 para combinar la verificación de identidad con Google Cloud y los modelos de IA Gemini.[4] Mitek se integró con PingOne DaVinci en marzo de 2026 para hacer disponibles la detección de presencia real y la comparación facial dentro de recorridos sin código. Estos movimientos muestran la importancia de la amplitud de la plataforma y el acceso a los sistemas empresariales establecidos.
Siguen existiendo oportunidades en la gestión forense de documentos para organizaciones más pequeñas y usuarios no financieros que necesitan soporte especializado sin mantener sus propios equipos de investigación de fraude. La educación, la atención médica y la tecnología de recursos humanos requieren verificaciones confiables, pero pueden no contar con amplios equipos internos de fraude. Los casos de uso transfronterizos también necesitan mejor soporte para plantillas de documentos locales y normas locales. Regula e Indicio se asociaron en julio de 2025 para emitir resultados de verificación como Credenciales Verificables. Las credenciales reutilizables podrían reducir las verificaciones repetidas en un momento determinado si los reguladores las aceptan más ampliamente, mientras que los proveedores de verificación de documentos podrían centrarse en la emisión confiable, la actualización de credenciales y la prueba de la evaluación inicial. Los proveedores que se conviertan en emisores de confianza pueden encontrar nuevas oportunidades de ingresos dentro de este modelo de credenciales en evolución.
Líderes de la Industria de Detección de Fraude Documental
-
Jumio Corporation
-
Veriff OÜ
-
GBG Plc
-
Persona Identities, Inc.
-
LexisNexis Risk Solutions Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Detección de Fraude Documental Empresas cubiertas en este informe
- Jumio Corporation
- Entrust Corporation
- Mitek Systems, Inc.
- Veriff OÜ
- Regula Forensics, Inc.
- AU10TIX Ltd.
- Sum and Substance Ltd.
- Trulioo Information Services Inc.
- Socure, Inc.
- Microblink Ltd.
- Resistant AI s.r.o.
- Shufti Pro Limited
- Incode Technologies, Inc.
- ID-Pal Limited
- iDenfy UAB
- Veridas Digital Authentication Solutions, S.L.
- LexisNexis Risk Solutions Inc.
- GBG Plc
- Persona Identities, Inc.
- IDEMIA Identity and Security France SAS
Desarrollos recientes de la industria en Mercado de Detección de Fraude Documental
- Septiembre de 2026: La Oficina de Gestión y Presupuesto de la Casa Blanca emitió el Memorándum M-26-18, ordenando a las agencias federales desplegar Login.gov como inicio de sesión universal del gobierno en un plazo de 2 años. El contrato de Socure por 5 años y 163 millones de USD para proporcionar tecnología de verificación de identidad para Login.gov fue confirmado como la base técnica, estableciendo un precedente de adquisición federal para la verificación certificada de documentos y biometría a escala poblacional.
- Septiembre de 2026: Binance. US seleccionó a Socure para proporcionar verificación de identidad, verificación de documentos y selfis, detección de presencia real y filtrado de listas de vigilancia para su experiencia de incorporación en los Estados Unidos con enfoque en dispositivos móviles, convirtiendo a Socure en la plataforma preferida para 4 de los 5 mayores intercambios de criptomonedas de los Estados Unidos y reforzando la consolidación del sector en torno a la infraestructura de verificación nativa de IA.
- Septiembre de 2026: Veriff e Instructure anunciaron una asociación para incorporar la verificación de identidad en los Servicios de Transcripción de Parchment, la red de credenciales académicas más grande del mundo que conecta a más de 6.200 instituciones de educación superior con 6.700 escuelas de educación primaria y secundaria. Ya se estaba ejecutando un piloto, y la disponibilidad general para solicitudes de transcripción con verificación de identidad estaba prevista para noviembre de 2026 en los Estados Unidos.
- Agosto de 2026: Socure recaudó 156 millones de USD con una valoración de 5,2 mil millones de USD y adquirió Fravity, una empresa emergente de IA agéntica con más de 70 agentes de IA que automatizan los flujos de trabajo de investigación de fraude. La integración en RiskOS como RiskOS_Agents redujo el tiempo de investigación por caso en un 80% y aceleró la resolución de casos 5 veces en los primeros despliegues en producción.
Alcance del Informe Global del Mercado de Detección de Fraude Documental
El Mercado de Detección de Fraude Documental comprende software, hardware y servicios que permiten a las organizaciones detectar, analizar, autenticar y prevenir documentos fraudulentos, alterados, falsificados, falsificados, manipulados o sintéticos utilizados durante la incorporación, la verificación, el cumplimiento, el procesamiento de transacciones y las actividades de verificación de identidad. Estas soluciones utilizan tecnologías como el reconocimiento óptico de caracteres (OCR), la visión por computadora, la inteligencia artificial, el aprendizaje automático, el análisis forense de documentos, la coincidencia biométrica y la verificación de autenticidad para identificar la manipulación de documentos, los intentos de falsificación, las identidades sintéticas y otras formas de fraude basado en documentos.
El Informe del Mercado de Detección de Fraude Documental está segmentado por Oferta (Software, Hardware y Dispositivos de Captura, y Servicios), Implementación (Basada en la Nube, En Sitio e Híbrida), Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Comercio Minorista y Comercio Electrónico, TI y Telecomunicaciones, Atención Médica y Ciencias de la Vida, y Otros Usuarios Finales), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software |
| Hardware y Dispositivos de Captura |
| Servicios |
| Basada en la Nube |
| En Sitio |
| Híbrida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Comercio Minorista y Comercio Electrónico |
| TI y Telecomunicaciones |
| Atención Médica y Ciencias de la Vida |
| Otros Usuarios Finales |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Oferta | Software | ||
| Hardware y Dispositivos de Captura | |||
| Servicios | |||
| Por Implementación | Basada en la Nube | ||
| En Sitio | |||
| Híbrida | |||
| Por Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | ||
| Gobierno y Administración Pública | |||
| Comercio Minorista y Comercio Electrónico | |||
| TI y Telecomunicaciones | |||
| Atención Médica y Ciencias de la Vida | |||
| Otros Usuarios Finales | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Detección de Fraude Documental?
Se proyecta que el Mercado de Detección de Fraude Documental crezca de 3,58 mil millones de USD en 2026 a 9,16 mil millones de USD en 2031 a una CAGR del 20,70%.
¿Qué está impulsando la demanda de detección de fraude documental?
La incorporación remota, las obligaciones más estrictas de KYC y AML, la falsificación mediante IA generativa y el costo de la revisión manual están aumentando la demanda.
¿Qué tipo de oferta lidera el gasto en detección de fraude documental?
El software representó el 68,44% de la participación en 2025, respaldado por la entrega en la nube, las actualizaciones de modelos y el análisis automatizado de documentos.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida se expanda a una CAGR del 22,36% hasta 2031 porque respalda los controles de datos locales y el análisis en la nube.
¿Qué grupo de clientes se espera que crezca más rápido?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 22,71% hasta 2031 a medida que las herramientas de software como servicio con enfoque en API reducen las barreras de despliegue.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 21,65% hasta 2031, respaldada por los servicios financieros digitales y los programas de identidad nacional.