
Tamaño y Participación del Mercado de Logística Inversa de Arabia Saudita
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
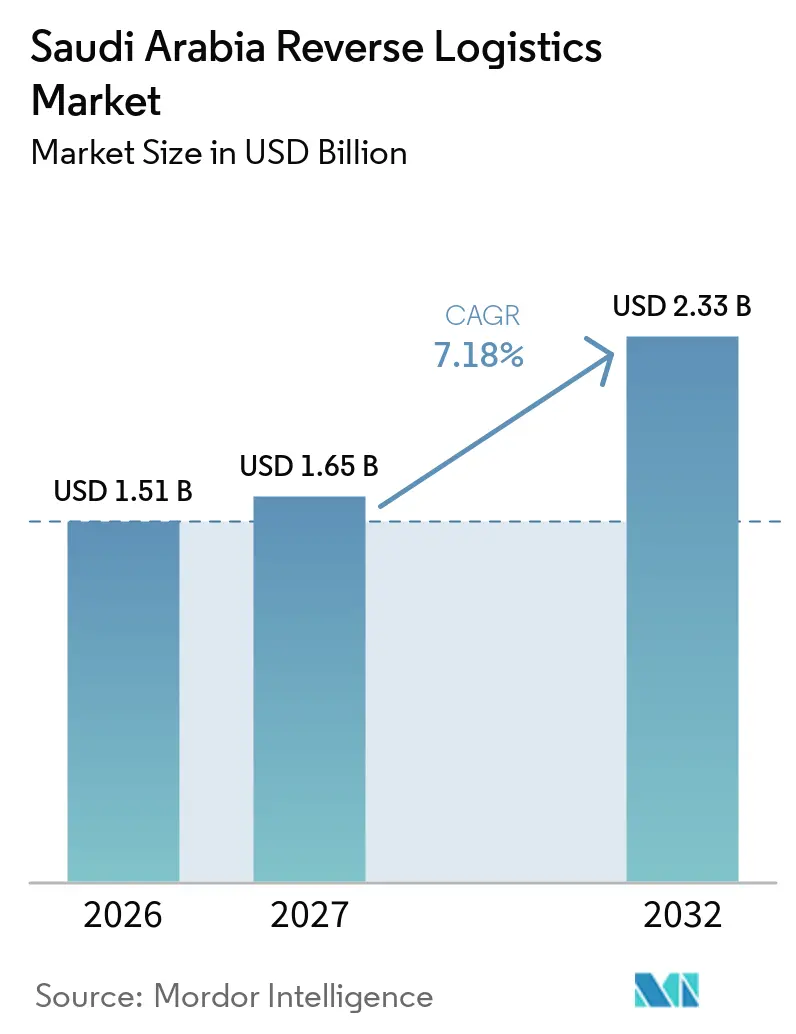
| Tamaño del mercado en el año base (2026) | 1.51 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.65 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.18 % |
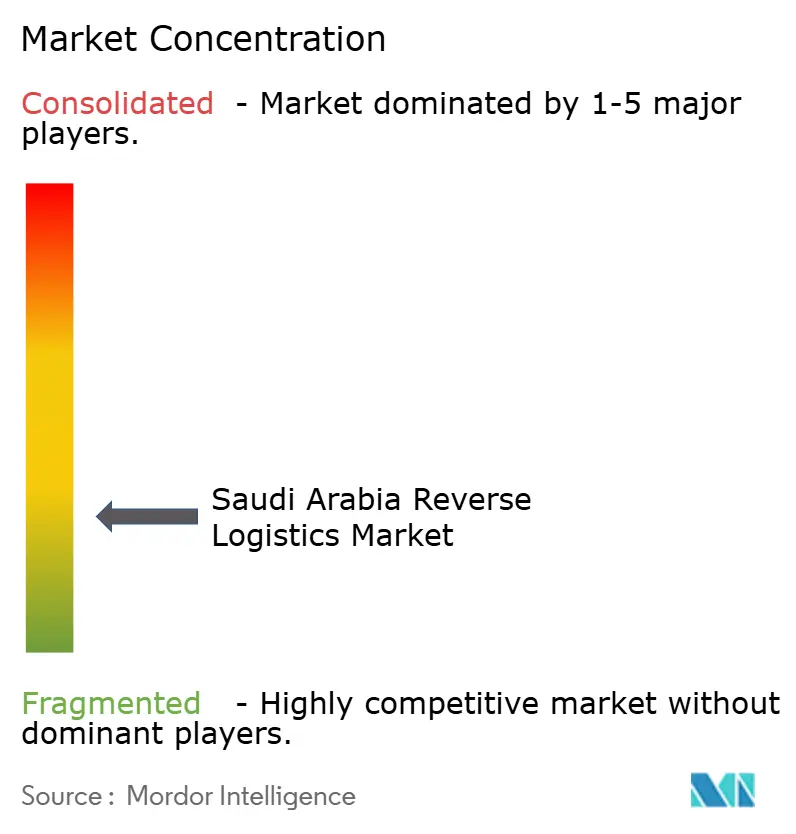
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Inversa de Arabia Saudita por Mordor Intelligence
El tamaño del mercado de logística inversa de Arabia Saudita se valúa en 1,51 mil millones de USD en 2026 y se estima que crecerá de 1,65 mil millones de USD en 2027 hasta alcanzar 2,33 mil millones de USD en 2032, a una CAGR del 7,18% durante el período de pronóstico (2027-2032).
El mercado de logística inversa de Arabia Saudita está evolucionando más allá de la simple recolección de devoluciones hacia la recuperación, reventa y disposición conforme a la normativa. El comercio electrónico incrementa el volumen y la dispersión geográfica de las devoluciones, mientras que los minoristas otorgan mayor valor a los reembolsos más rápidos y a la recuperación de inventario. La nueva capacidad de cumplimiento, la cobertura digital de direcciones y la infraestructura de economía circular mejoran las condiciones para los flujos inversos organizados. El mercado de logística inversa de Arabia Saudita ofrece, por tanto, la mayor oportunidad a los proveedores que combinan recolección, inspección, reabastecimiento y recuperación, en lugar de competir únicamente en el precio de recogida.
Conclusiones Clave del Informe
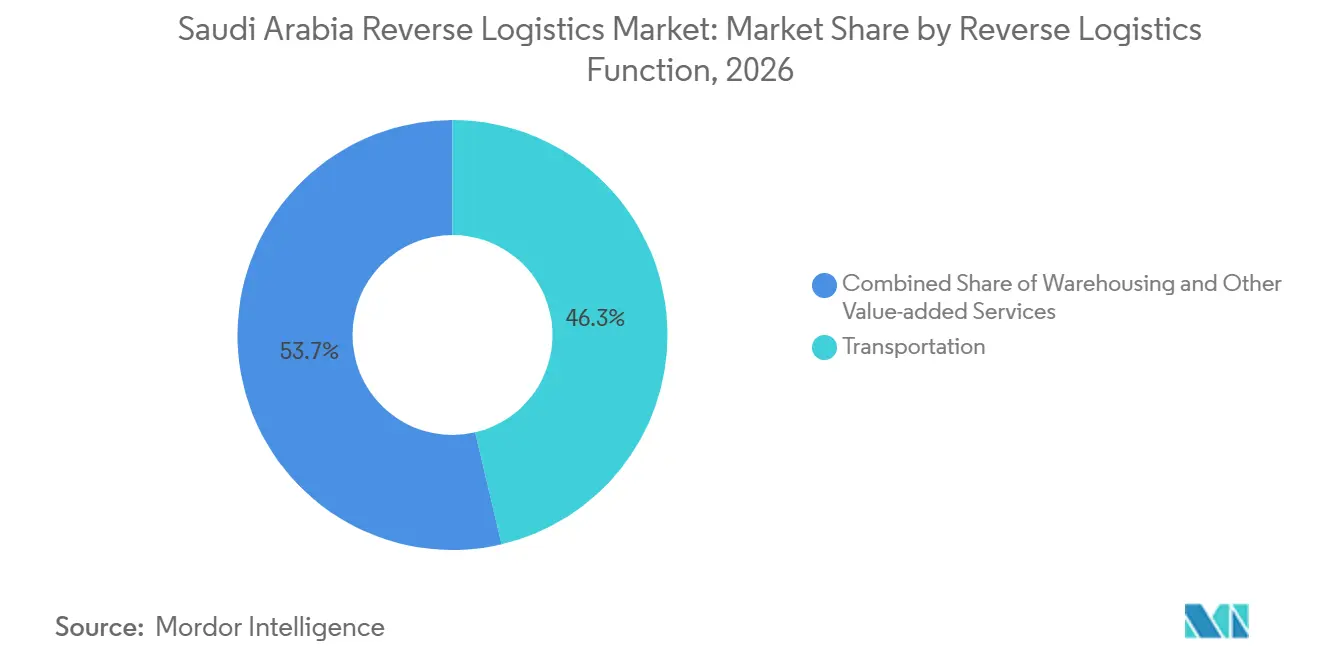
- Por función de logística inversa, el transporte representa el 46,34% de la participación del mercado de logística inversa de Arabia Saudita en 2026, mientras que se prevé que otros servicios de valor agregado registren una CAGR del 9,87% hasta 2032.
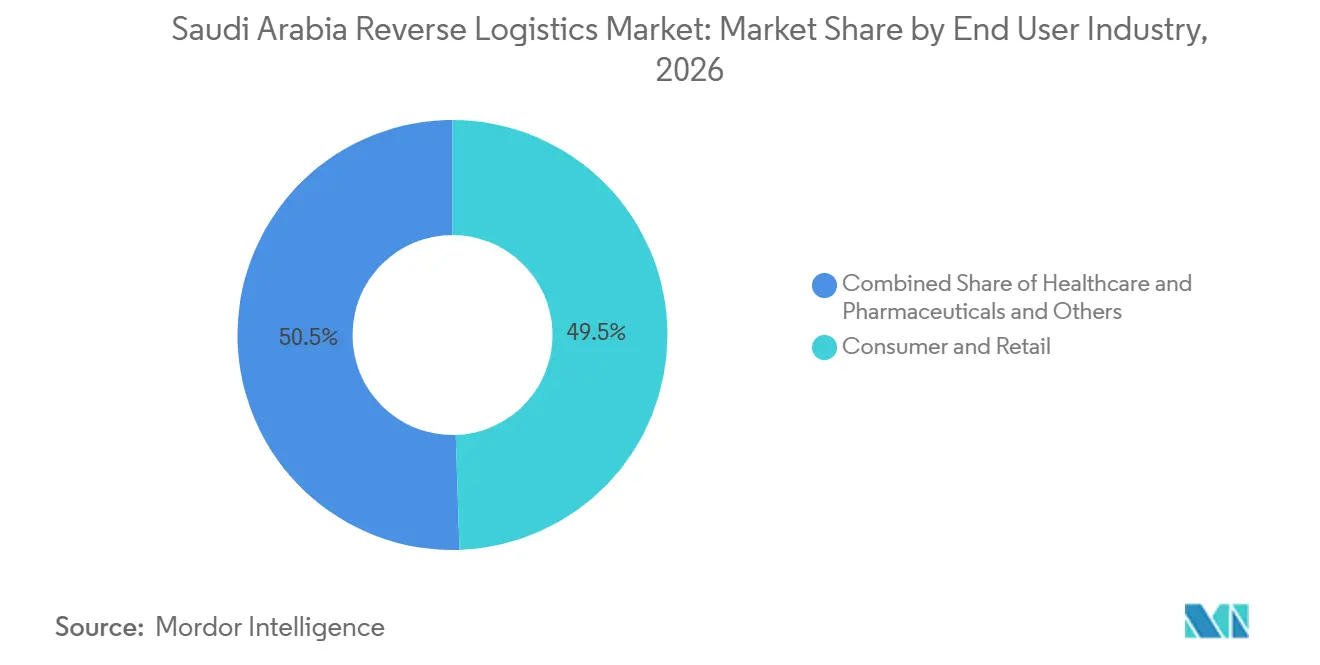
- Por industria de usuario final, consumo y comercio minorista representa el 49,48% del tamaño del mercado de logística inversa de Arabia Saudita en 2026, mientras que se proyecta que salud y productos farmacéuticos se expanda a una CAGR del 8,98% hasta 2032.
- Por geografía, la región Central representa el 38,63% del tamaño del mercado de logística inversa de Arabia Saudita en 2026, mientras que se prevé que la Provincia Oriental avance a una CAGR del 9,85% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Logística Inversa de Arabia Saudita
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Comercio Electrónico que Incrementa los Volúmenes de Devolución de Productos | +2.1% | Nacional, con concentración en Riad, Yeda y Dammam | Corto plazo (≤ 2 años) |
| Expectativas de Conveniencia del Consumidor que Amplían la Demanda de Servicios de Devolución | +1.1% | Nacional, más fuerte en las regiones urbanas Central y Occidental | Corto plazo (≤ 2 años) |
| Expansión de la Red de Cumplimiento que Fortalece el Alcance de la Logística Inversa | +1.0% | Nacional, con ganancias tempranas en Riad, Yeda, Dammam y SPARK en la Provincia Oriental | Mediano plazo (2-4 años) |
| Iniciativas de Economía Circular que Apoyan las Actividades de Recuperación de Productos | +0.8% | Nacional, con infraestructura temprana en el Puerto de Yeda y las zonas industriales de Riad | Largo plazo (≥ 4 años) |
| Crecimiento del Intercambio de Dispositivos que Amplía la Demanda de Logística de Recomercio | +0.7% | Nacional, con mayor penetración en las regiones Central y Occidental | Mediano plazo (2-4 años) |
| Crecimiento del Valor de Recuperación que Incrementa la Economía del Flujo Inverso | +0.6% | A nivel del GCC, con Arabia Saudita como el principal mercado de origen | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Comercio Electrónico que Incrementa los Volúmenes de Devolución de Productos
El mercado de logística inversa de Arabia Saudita está recibiendo mayores volúmenes de devolución a medida que el comercio en línea alcanza a clientes más allá de las ciudades más grandes. Las compras realizadas desde dispositivos móviles pueden incrementar los errores de talla y las brechas en las expectativas del producto, especialmente en moda y calzado. Estas categorías también requieren una clasificación rápida porque el inventario devuelto pierde valor cuando se cierran las ventanas de reventa. Una cobertura de entrega más amplia desplaza el punto de origen de las devoluciones desde Riad y Yeda hacia ciudades más pequeñas. Los proveedores con puntos de recolección consolidados y de entrega local pueden reducir el costo de incorporar estos paquetes a sus redes. Esto convierte al crecimiento del comercio electrónico en un impulsor de la demanda para el mercado de logística inversa de Arabia Saudita y en una prueba de la economía unitaria de los proveedores.
Expectativas de Conveniencia del Consumidor que Amplían la Demanda de Servicios de Devolución
Las devoluciones sencillas se están convirtiendo en parte de la propuesta de compra en lugar de ser un servicio de back-office. Los minoristas están cada vez más interesados en la recogida a domicilio, el seguimiento visible, la inspección rápida y los reembolsos más ágiles. Estos servicios requieren que los operadores de logística inversa conecten mensajeros, almacenes y sistemas de los minoristas. La capacidad de cumplimiento local puede situar el procesamiento más cerca del punto de entrega original. Esto puede acortar los ciclos de inspección y reabastecimiento de los bienes devueltos. Modelos operativos similares fortalecen el mercado de logística inversa de Arabia Saudita al respaldar una comunicación confiable con el cliente y la visibilidad del inventario.
Iniciativas de Economía Circular que Apoyan las Actividades de Recuperación de Productos
El mercado de logística inversa de Arabia Saudita gana valor cuando los productos devueltos son reparados, reutilizados, revendidos o canalizados hacia circuitos formales de reciclaje. Esto aumenta la importancia de la clasificación, la trazabilidad y la disposición controlada tras la recolección. Basatne adquirió Cartlow en marzo de 2025 para expandir la gestión circular de dispositivos en Oriente Medio. La adquisición incorporó las capacidades de reacondicionamiento y reventa de Cartlow al modelo de circuito cerrado de Basatne. En junio de 2025, Basatne MENA y Likewize presentaron Upgrade & Protect, un programa de suscripción que combina recolección de dispositivos, intercambio, clasificación, reacondicionamiento y reventa. Dichos programas respaldan flujos de recuperación más estructurados y reducen la dependencia de los canales informales[1].
Expansión de la Red de Cumplimiento que Fortalece el Alcance de la Logística Inversa
Los nuevos activos logísticos amplían las instalaciones disponibles para retener, inspeccionar y redirigir los bienes devueltos. DHL Supply Chain firmó un contrato de arrendamiento de 26 años en noviembre de 2025 para un almacén multiusuario de 78.000 m² en la Zona Logística Integrada Especial, cerca del Aeropuerto Internacional Rey Khalid. La inversión de 130 millones de EUR (152,92 millones de USD) está programada para completarse en el segundo trimestre de 2027 y atenderá a clientes de tecnología, comercio minorista, automoción, energía y comercio electrónico. ASMO y Arcapita acordaron en febrero de 2026 desarrollar una instalación logística de 1,4 millones de m² en SPARK. Las áreas de temperatura controlada, el espacio en depósito aduanero y los sistemas de inventario dentro de dichas instalaciones pueden mejorar el control sobre el stock devuelto. El mercado de logística inversa de Arabia Saudita puede utilizar estos activos para la consolidación, el reacondicionamiento y la disposición.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Recolección Remota que Incrementan los Gastos de Logística Inversa | -1.2% | Regiones Norte, Regiones Sur y ciudades secundarias en todas las provincias | Corto plazo (≤ 2 años) |
| Datos de Devoluciones Fragmentados que Reducen la Eficiencia del Procesamiento | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| Capacidad de Reacondicionamiento Limitada que Restringe las Operaciones de Recuperación | -0.7% | Nacional, con un cuello de botella en la región Central | Mediano plazo (2-4 años) |
| Complejidad del Cumplimiento Transfronterizo que Incrementa los Costos de Procesamiento de Devoluciones | -0.6% | Nacional, con el mayor efecto en los corredores de comercio electrónico transfronterizo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Recolección Remota que Incrementan los Gastos de Logística Inversa
La gran extensión geográfica de Arabia Saudita y la distribución desigual de la infraestructura de recolección incrementan el costo de la logística inversa, en particular para las devoluciones de comercio electrónico originadas fuera de las principales ciudades. En comparación con Riad, Yeda y Dammam, las ubicaciones de menor densidad en las regiones Norte y Sur pueden contar con menos puntos de recolección de devoluciones y menos oportunidades para consolidar paquetes en las rutas. Esto puede aumentar las distancias de recogida, el consumo de combustible y los costos laborales por envío devuelto, haciendo que las devoluciones individuales sean menos económicas de procesar. Los proveedores de logística inversa deben, por tanto, equilibrar la cobertura nacional de devoluciones con la eficiencia de recolección mediante el uso de puntos de entrega regionales, redes de recolección compartidas y centros de cumplimiento locales. La capacidad de consolidar paquetes devueltos y gestionar los costos de recolección de primera milla sigue siendo importante para mejorar la eficiencia operativa y la viabilidad económica del mercado de logística inversa de Arabia Saudita.
Los Datos de Devoluciones Fragmentados Reducen la Eficiencia del Procesamiento
Las devoluciones requieren información precisa sobre el artículo, su estado, el motivo de la devolución y la disposición prevista. Cuando la información llega tarde o está incompleta, la inspección, el enrutamiento y el reabastecimiento se vuelven reactivos; el comercio móvil y las transacciones contra reembolso pueden añadir complejidad cuando los campos de datos son inconsistentes entre el cliente, el transportista y el almacén. La red de OTO integra más de 400 proveedores de entrega en Oriente Medio, Norte de África y Turquía, creando una amplia capa de conexión para la información de envíos. Salasa tambin está escalando su infraestructura de cumplimiento impulsada por inteligencia artificial tras su ronda Serie B de 30 millones de USD en agosto de 2025[2]. El mercado de logística inversa de Arabia Saudita se beneficiará cuando este tipo de conexiones produzcan registros de devoluciones compartidos en lugar de datos aislados por transportista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Logística Inversa: El Transporte Lidera Mientras los Servicios de Valor Agregado se Aceleran
El transporte representa el 46,34% del tamaño del mercado de logística inversa de Arabia Saudita en 2026. El segmento refleja el alto volumen de recolección de última milla en una gran geografía nacional. El flete por carretera es el modo principal para la recolección inversa doméstica porque conecta a los consumidores, los puntos de servicio, los centros de cumplimiento y las instalaciones de clasificación. Los servicios aéreos son más relevantes para artículos de alto valor y sensibles al tiempo, incluidos la electrónica y los productos farmacéuticos. El almacenamiento proporciona la capa de retención y consolidación para los bienes que esperan inspección y disposición. La instalación SILZ de 53.000 m² planificada por DHL muestra la continua incorporación de capacidad multiusuario cerca de Riad. Su ubicación cerca del Aeropuerto Internacional Rey Khalid puede respaldar flujos integrados de transporte y almacenamiento[3]. El mercado de logística inversa de Arabia Saudita depende de esta capa física antes de que pueda comenzar cualquier proceso de recuperación de valor.
Se prevé que otros servicios de valor agregado registren una CAGR del 9,87% hasta 2032, la tasa más rápida en este grupo de funciones. Esta categoría incluye el procesamiento de devoluciones, el reabastecimiento, el reacondicionamiento y la disposición. Los minoristas utilizan estos servicios para restaurar el inventario, recuperar materiales y limitar las pérdidas en productos que no pueden volver directamente a la venta. La adquisición de Cartlow por parte de Basatne acercó los procesos de reacondicionamiento a una ruta de reventa estructurada. Cartlow Wholesale procesó 50.000 unidades al mes en 2025 dentro de un flujo de trabajo más amplio de reacondicionamiento, diagnóstico, logística y trazabilidad. El diagnóstico y la clasificación automatizados pueden reducir el tiempo entre la recepción de la devolución y la preparación para la reventa. La industria de logística inversa de Arabia Saudita se beneficia cuando estos servicios están integrados en los canales de los minoristas en lugar de dejarse a la actividad informal de reventa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Consumo y Comercio Minorista Lidera Mientras la Salud Impulsa la Expansión más Rápida
Consumo y comercio minorista representa el 49,48% de la participación del mercado de logística inversa de Arabia Saudita en 2026. La moda, la electrónica, los electrodomésticos y los productos de belleza generan devoluciones regulares en el comercio de consumo. Cada grupo de productos requiere un manejo diferente porque el potencial de reventa y los riesgos de daño varían ampliamente. Las devoluciones de hogar y decoración pueden ser voluminosas y pueden implicar reclamaciones por daños durante el transporte o discrepancias de dimensiones. Las devoluciones de FMCG necesitan un movimiento rápido cuando se trata de productos próximos a su fecha de vencimiento, retiradas del mercado o exceso de inventario. Las categorías de consumo requieren, por tanto, controles flexibles de paquetería, almacenamiento e inventario. Esto hace que el mercado de logística inversa de Arabia Saudita sea sensible a las políticas de devolución de los minoristas y a la combinación de productos. También crea demanda de operadores que puedan recuperar el valor de reventa sin retrasar el reembolso al cliente.
Se prevé que salud y productos farmacéuticos se expanda a una CAGR del 8,98% hasta 2032. Este es el segmento de usuario final de más rápido crecimiento porque las devoluciones y retiradas deben preservar la integridad del producto y la documentación. En junio de 2025, la Autoridad Saudita de Alimentos y Medicamentos y la Autoridad General de Transporte pusieron en marcha el seguimiento de temperatura y humedad a través de la plataforma Wasel para vehículos de alimentos y medicamentos. Este requisito incrementa el control necesario en el transporte farmacéutico y el manejo de devoluciones. AJEX inauguró en octubre de 2025 un depósito de 3.000 m² con cumplimiento GMP-GxP en Riad, con cámaras de temperatura controlada monitorizadas y documentación alineada con los requisitos de la Autoridad Saudita de Alimentos y Medicamentos. Las devoluciones sanitarias, los biológicos y las cadenas de suministro directas al paciente requieren un manejo más especializado que los bienes de consumo general. La industria de logística inversa de Arabia Saudita puede obtener mayor valor de estos servicios cuando los operadores pueden demostrar registros de temperatura conformes y disposición trazable. Esto respalda un cambio hacia la capacidad de manejo certificado.
Análisis Geográfico
La región Central representa el 38,63% de la participación del mercado de logística inversa de Arabia Saudita en 2026. Riad actúa como centro comercial y logístico, lo que otorga a la región un acceso denso a minoristas, proveedores de servicios y activos de cumplimiento. La inversión de DHL en el almacén SILZ añade un importante sitio multiusuario cerca del aeropuerto de la ciudad. La capacidad de cumplimiento local puede reducir la distancia entre la recolección, la inspección y el reabastecimiento. La región Central se beneficia tanto de la gran demanda de los consumidores como de la concentración de responsables de decisiones logísticas. Esta posición respalda su contribución líder en ingresos dentro del mercado de logística inversa de Arabia Saudita.
La región Occidental es otro importante clúster de manejo de devoluciones porque incluye Yeda y la principal puerta de entrada de importaciones del país. También registra flujos estacionales de consumidores relacionados con el Hajj y la Umrah en La Meca y Medina. Los operadores necesitan capacidad flexible durante estos períodos porque la demanda puede cambiar bruscamente. La capacidad de clasificación automatizada de paquetes en la puerta de entrada puede respaldar un movimiento de alto volumen consistente. El mercado de logística inversa de Arabia Saudita puede utilizar dichos nodos para procesar los paquetes de devolución de manera más consistente. La infraestructura de la región Occidental también respalda los flujos entre la distribución de importaciones y las devoluciones domésticas.
Se prevé que la Provincia Oriental registre una CAGR del 9,85% hasta 2032, la tasa más alta entre los segmentos geográficos. Las inversiones logísticas en torno a Dammam, Jubail y SPARK respaldan el crecimiento de la actividad logística regional. El proyecto SPARK de 1,4 millones de m² de ASMO y Arcapita amplía la base logística prospectiva de la zona. La región puede conectar las cadenas de suministro del sector energético, los puertos, la actividad industrial y los corredores de transporte del GCC. Las regiones Norte y Sur siguen siendo bases de ingresos más pequeñas y enfrentan una economía de recolección más difícil. Su menor densidad crea una oportunidad para los proveedores que puedan establecer puntos de recogida agrupados y rutas optimizadas. El mercado de logística inversa de Arabia Saudita solo se equilibrará geográficamente cuando esas redes sean comercialmente sostenibles.
Panorama Competitivo
El mercado de logística inversa de Arabia Saudita está fragmentado porque ningún operador único lidera el transporte, el almacenamiento, el reacondicionamiento y el recomercio al mismo tiempo. Los integradores globales, las empresas de mensajería doméstica y las plataformas de recomercio suelen competir en servicios adyacentes. La escala en el transporte de paquetes no crea automáticamente una ventaja en la clasificación o reparación de productos. DSV completó la integración de las operaciones de DB Schenker en Arabia Saudita en febrero de 2026, unificando ambas organizaciones bajo la marca DSV. La operación combinada abarca 29 instalaciones y 1.150 especialistas en logística en el Reino. Esto añade escala en logística contractual que puede presionar a los proveedores de almacenamiento de tamaño mediano. La competencia en el mercado de logística inversa de Arabia Saudita es, por tanto, más intensa donde se combinan la escala de la red física y la tecnología.
Aún existe espacio para proveedores especializados en el manejo farmacéutico certificado, categorías más amplias de recomercio y recolección en zonas remotas. AJEX inauguró una instalación de ciencias de la vida con controles GMP-GxP, lo que crea una clara ventaja de posicionamiento en las devoluciones reguladas. DHL eCommerce finalizó una inversión minoritaria en AJEX en agosto de 2025, otorgando a DHL representación en el consejo y una opción para aumentar hasta una posición mayoritaria[4]. La asociación combina las capacidades internacionales de comercio electrónico de DHL con la red doméstica de AJEX. Basatne ofrece otro ejemplo a través de su adquisición de Cartlow y su enfoque en la recuperación y reventa de dispositivos. Estas acciones demuestran que la ventaja competitiva puede construirse mediante el acceso a la red local, el manejo certificado o las capacidades de recuperación. El mercado de logística inversa de Arabia Saudita recompensa a las empresas que pueden vincular estas fortalezas en una oferta de servicio única.
La inversión en tecnología también está dando forma a la calidad del servicio y a los costos operativos. Starlinks y Geekplus completaron el despliegue de RoboShuttle8 en Riad en agosto de 2025 utilizando 39 robots RoboShuttle8, 126 P40 y 90 S20C. Geekplus reportó una velocidad de picking 3 veces mayor, una densidad de almacenamiento 4 veces superior y una precisión de picking casi perfecta a partir del despliegue. NAQEL Express se conectó con Anchanto en septiembre de 2026 para automatizar el cumplimiento, las devoluciones y el seguimiento de envíos a través de sistemas de gestión de pedidos, almacenes y paquetes. Los proveedores que conectan los datos del transportista, el almacén y el minorista pueden reducir las transferencias manuales durante el procesamiento de devoluciones. Los servicios de transporte puro pueden enfrentar mayor presión de precios donde las redes se superponen. Los servicios de valor agregado pueden ofrecer mayor flexibilidad de precios cuando acortan los ciclos de recuperación o cumplen con requisitos regulados.
Líderes de la Industria de Logística Inversa de Arabia Saudita
-
Saudi Post | SPL (including NAQEL Express)
-
SMSA Express Transportation Company Ltd
-
Saudi Investment Recycling Company (SIRC)
-
DHL Group
-
DSV A/S (including DB Schenker)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: NAQEL Express se asoció con Anchanto para conectarse con sus plataformas de gestión de pedidos, gestión de almacenes y seguimiento de paquetes.
- Febrero de 2026: DSV completó la integración de las operaciones de DB Schenker en Arabia Saudita y lanzó la organización combinada bajo la marca DSV.
- Febrero de 2026: ASMO y Arcapita acordaron desarrollar una instalación logística de 1,4 millones de m² en SPARK en la Provincia Oriental.
- Noviembre de 2025: DHL Supply Chain firmó un contrato de arrendamiento de terreno de 26 años en la Zona Logística Integrada Especial, comprometiendo 130 millones de EUR (152,92 millones de USD) para un almacén de 78.000 m² cerca del Aeropuerto Internacional Rey Khalid.
Alcance del Informe del Mercado de Logística Inversa de Arabia Saudita
| Transporte | Por Carretera |
| Aéreo | |
| Otros Modos | |
| Almacenamiento (Almacenaje, Distribución, Consolidación) | |
| Otros Servicios de Valor Agregado (Procesamiento de Devoluciones, Reabastecimiento, Reacondicionamiento, Disposición) |
| Consumo y Comercio Minorista |
| Hogar y Decoración |
| Salud y Productos Farmacéuticos |
| FMCG |
| Otros Usuarios Finales |
| Central (Riad, Al-Qassim y Hail) |
| Oriental (Ash-Sharqiyah) |
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) |
| Norte (Al-Jouf y Arar) |
| Sur (Asir, Jazan y Najran) |
| Por Función de Logística Inversa | Transporte | Por Carretera |
| Aéreo | ||
| Otros Modos | ||
| Almacenamiento (Almacenaje, Distribución, Consolidación) | ||
| Otros Servicios de Valor Agregado (Procesamiento de Devoluciones, Reabastecimiento, Reacondicionamiento, Disposición) | ||
| Por Industria de Usuario Final | Consumo y Comercio Minorista | |
| Hogar y Decoración | ||
| Salud y Productos Farmacéuticos | ||
| FMCG | ||
| Otros Usuarios Finales | ||
| Por Región | Central (Riad, Al-Qassim y Hail) | |
| Oriental (Ash-Sharqiyah) | ||
| Occidental (Al-Bahah, La Meca, Medina y Tabuk) | ||
| Norte (Al-Jouf y Arar) | ||
| Sur (Asir, Jazan y Najran) |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística inversa de Arabia Saudita?
El tamaño del mercado de logística inversa de Arabia Saudita se estima en 1,65 mil millones de USD en 2027 y se prevé que alcance 2,33 mil millones de USD en 2032, a una CAGR del 7,18%.
¿Qué función de logística inversa lidera en Arabia Saudita?
El transporte lidera con una participación en ingresos del 46,34% en 2026, mientras que otros servicios de valor agregado tienen el mayor crecimiento proyectado con una CAGR del 9,87% hasta 2032.
¿Qué segmento de usuario final crece más rápido en la logística inversa de Arabia Saudita?
Se proyecta que salud y productos farmacéuticos registre una CAGR del 8,98% hasta 2032, respaldado por la necesidad de un manejo controlado y trazable.
¿Qué región de Arabia Saudita tiene el crecimiento más rápido en logística inversa?
Se proyecta que la Provincia Oriental registre una CAGR del 9,85% hasta 2032, respaldada por la expansión de la infraestructura logística y la actividad industrial.
¿Qué impulsa los servicios de devolución en Arabia Saudita?
La actividad del comercio electrónico, la demanda de los consumidores de devoluciones convenientes, la inversión en cumplimiento, los programas de recuperación circular y la actividad de intercambio de dispositivos respaldan la demanda de servicios.
¿Qué tan competitivo es el sector de logística inversa de Arabia Saudita?
El sector está fragmentado porque los integradores globales, los especialistas domésticos y las plataformas de recomercio compiten en diferentes capas de servicio.