
Tamaño y Participación del Mercado de Módulos de Memoria DDR5 para Estaciones de Trabajo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2025) | 1.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
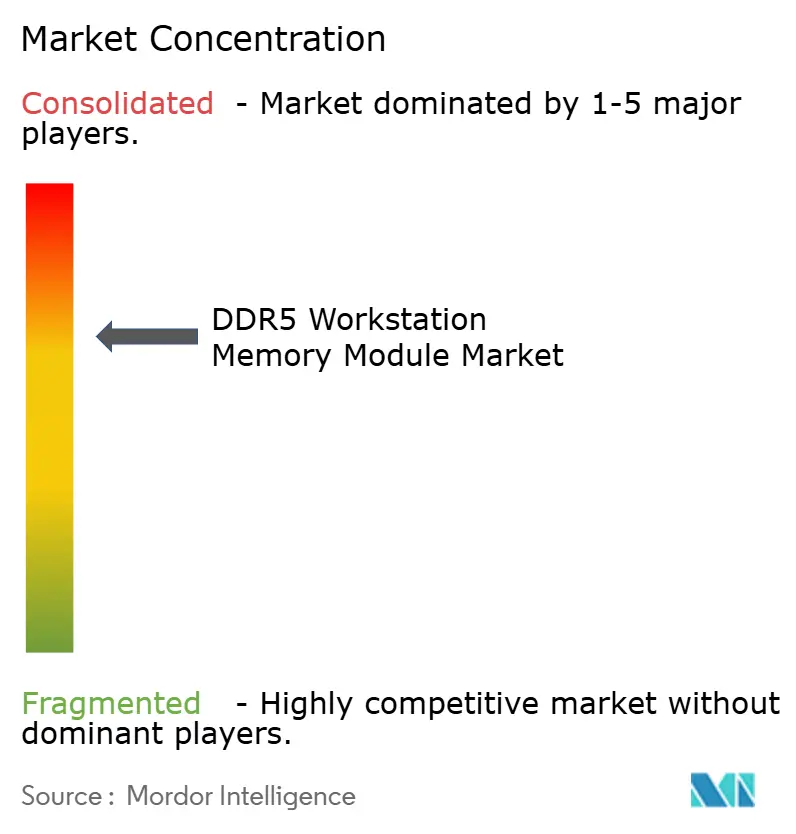
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos de Memoria DDR5 para Estaciones de Trabajo por Mordor Intelligence
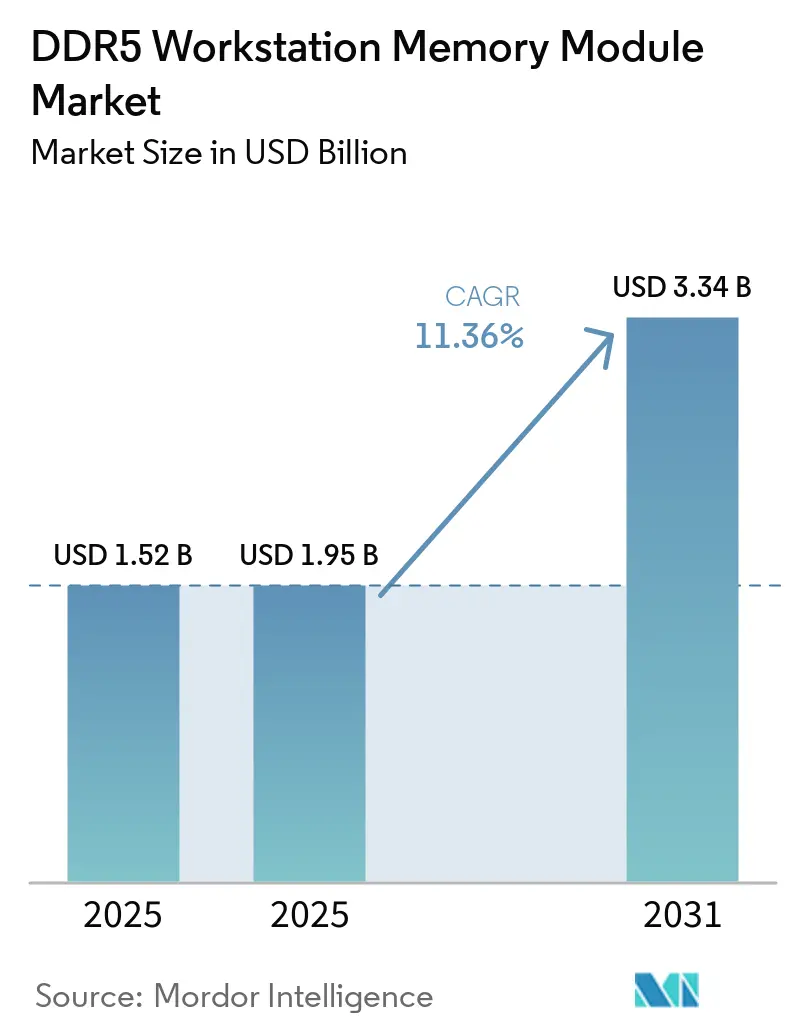
Se proyecta que el tamaño del mercado de módulos de memoria DDR5 para estaciones de trabajo sea de 1,52 mil millones de USD en 2025, 1,95 mil millones de USD en 2026, y alcance 3,34 mil millones de USD en 2031, creciendo a una CAGR del 11,36% de 2026 a 2031. Las nuevas plataformas Intel Xeon y AMD Threadripper PRO están alejando a los compradores profesionales de los sistemas DDR4, ya que DDR5 es ahora la arquitectura de memoria requerida para muchos nuevos diseños de estaciones de trabajo. Los flujos de trabajo locales de IA, simulación y contenido están convirtiendo la capacidad de memoria en una preocupación de compra más inmediata, ya que varias aplicaciones se ejecutan simultáneamente. Esto favorece a los proveedores que pueden suministrar módulos ECC, de alta densidad y alta velocidad calificados para plataformas profesionales. La asignación de suministro a HBM también ha elevado la importancia de la obtención segura de DRAM y las relaciones a largo plazo con los OEM. El mercado de módulos de memoria DDR5 para estaciones de trabajo está, por tanto, moldeado por la calificación de plataformas, los requisitos de capacidad y la capacidad de atender los programas de renovación empresarial.
Conclusiones Clave del Informe
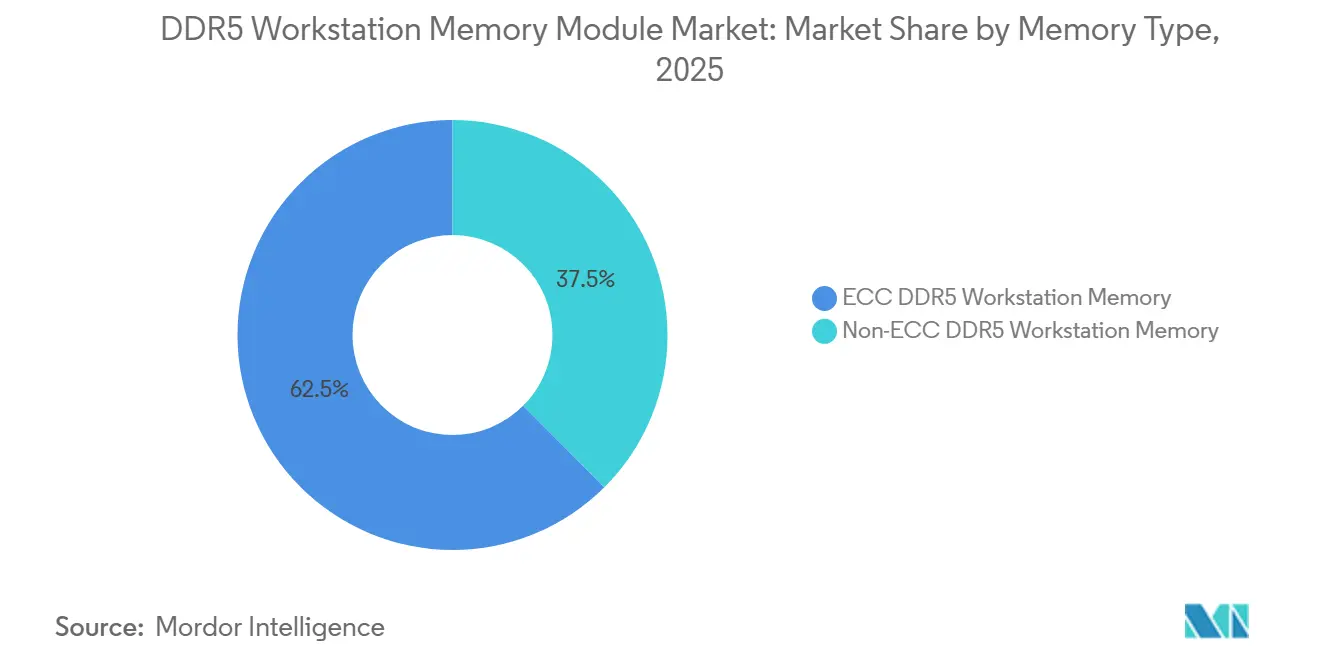
- Por tipo de memoria, ECC DDR5 representó el 62,48% de la participación del mercado de módulos de memoria DDR5 para estaciones de trabajo en 2025 y se prevé que crezca a una CAGR del 11,52% hasta 2031.
- Por factor de forma, RDIMM y 3DS RDIMM representaron el 48,21% de la demanda en 2025, mientras que CAMM y CAMM2 tienen un pronóstico de crecimiento a una CAGR del 12,42% hasta 2031 en el mercado de módulos de memoria DDR5 para estaciones de trabajo.
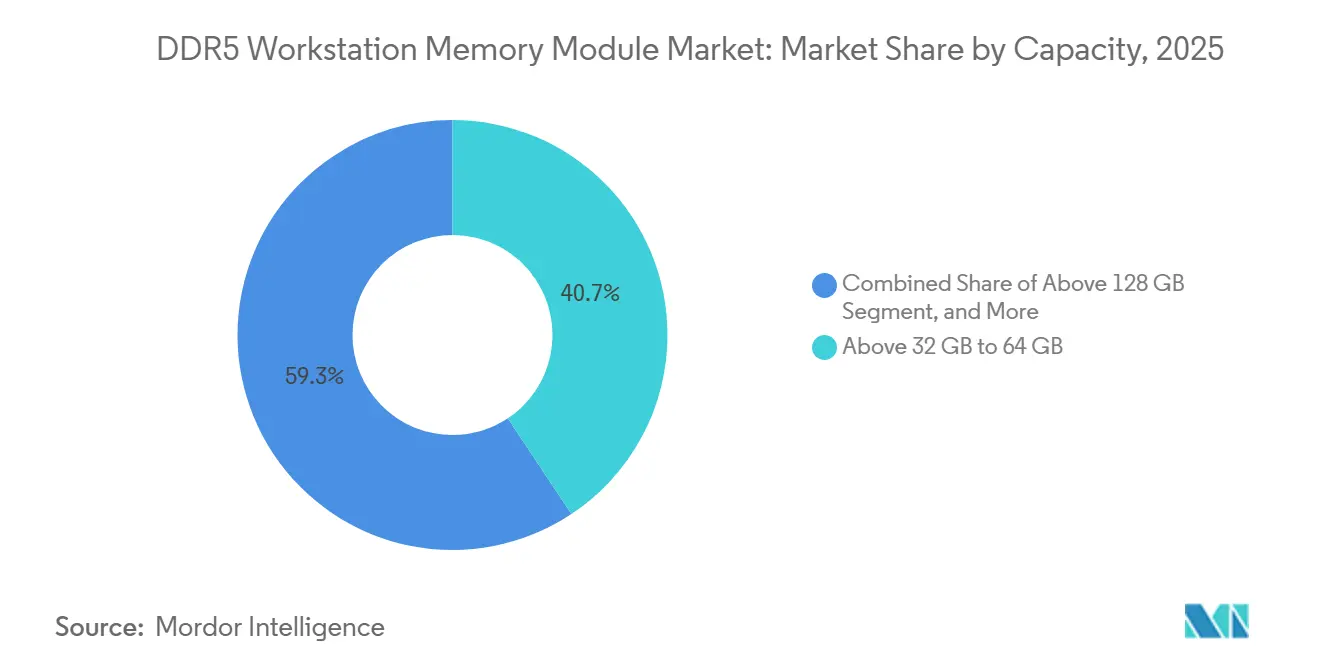
- Por capacidad, el segmento de 32 GB a 64 GB representó el 40,67% en 2025, mientras que el segmento superior a 128 GB tiene un pronóstico de crecimiento a una CAGR del 12,39% hasta 2031 en el mercado de módulos de memoria DDR5 para estaciones de trabajo.
- Por velocidad, el segmento de hasta 4800 MT/s representó el 36,44% en 2025, mientras que el segmento superior a 6400 MT/s tiene un pronóstico de crecimiento a una CAGR del 12,36% hasta 2031 en el mercado de módulos de memoria DDR5 para estaciones de trabajo.
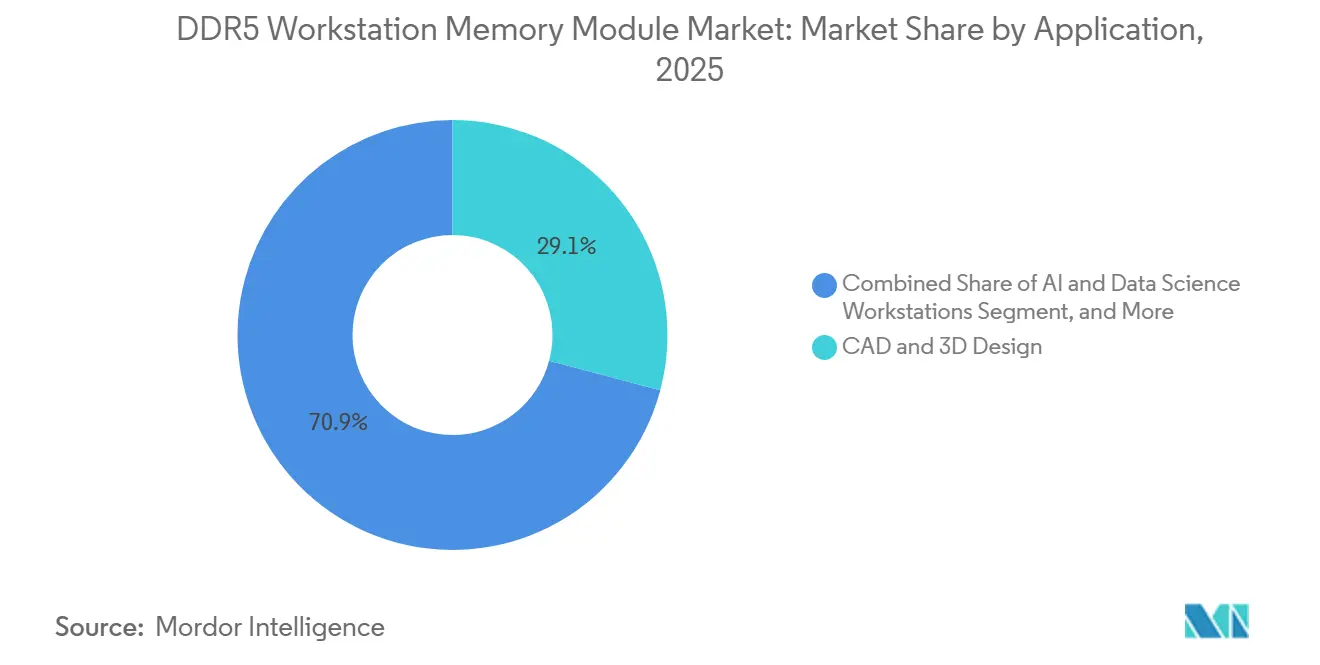
- Por aplicación, CAD y Diseño 3D representaron el 29,14% en 2025, mientras que las Estaciones de Trabajo de IA y Ciencia de Datos tienen un pronóstico de crecimiento a una CAGR del 12,47% hasta 2031 en el mercado de módulos de memoria DDR5 para estaciones de trabajo.
- Por canal de distribución, los OEM e Integradores de Sistemas representaron el 69,32% en 2025, mientras que los VAR Empresariales y Revendedores de TI tienen un pronóstico de crecimiento a una CAGR del 12,18% hasta 2031 en el mercado de módulos de memoria DDR5 para estaciones de trabajo.
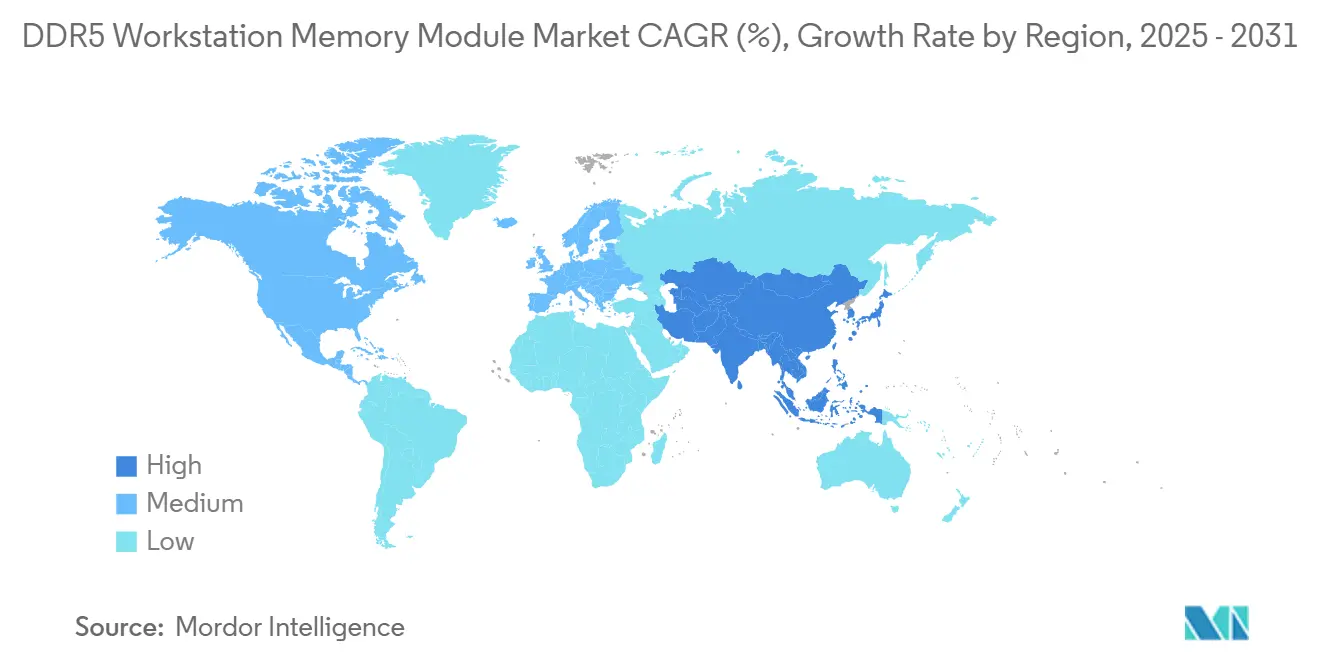
- Por geografía, América del Norte representó el 38,56% en 2025, mientras que Asia Pacífico tiene un pronóstico de crecimiento a una CAGR del 12,31% hasta 2031 en el mercado de módulos de memoria DDR5 para estaciones de trabajo.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Módulos de Memoria DDR5 para Estaciones de Trabajo
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de Estaciones de Trabajo Profesionales a Plataformas DDR5 | +2.8% | Global | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de Memoria por Diseño Asistido por IA, Simulación y Creación de Contenido | +2.3% | América del Norte y Asia Pacífico | Corto plazo (≤ 2 años) |
| Mayores Requisitos de Capacidad en CAD, Renderizado 3D y Flujos de Trabajo de Ingeniería | +2.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción más Amplia de ECC para la Integridad de Datos en Estaciones de Trabajo de Misión Crítica | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Ciclos de Renovación Rápidos en Plataformas de Estaciones de Trabajo OEM y Ecosistemas de Chipsets | +1.4% | Global | Corto plazo (≤ 2 años) |
| Especialización de Módulos para Sistemas de Alta Densidad, Perfil Bajo y con Restricciones Térmicas | +0.8% | Asia Pacífico como núcleo, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración de Estaciones de Trabajo Profesionales a Plataformas DDR5
La migración de estaciones de trabajo profesionales es una fuente importante de demanda para el mercado de módulos de memoria DDR5 para estaciones de trabajo. Las plataformas Intel Xeon 6 y AMD Threadripper PRO 9000WX utilizan arquitecturas DDR5, convirtiendo a DDR4 en una opción heredada para nuevas construcciones de estaciones de trabajo compatibles. JEDEC publicó el Estándar Común JESD305B.01 DDR5 RDIMM en abril de 2026, estableciendo los requisitos eléctricos y mecánicos para los DIMM registrados DDR5 de 288 posiciones utilizados en entornos de servidores, estaciones de trabajo y bases de datos. Un estándar común ayuda a los fabricantes de módulos y a los OEM a evaluar la compatibilidad con una referencia técnica compartida. También reduce la carga de calificación cuando los diseños de estaciones de trabajo introducen nuevos procesadores, placas base y revisiones de firmware. El mercado de módulos de memoria DDR5 para estaciones de trabajo se beneficia a medida que los compradores profesionales reemplazan sistemas en lugar de ampliar las configuraciones DDR4.
Aumento de la Demanda de Memoria por Diseño Asistido por IA, Simulación y Creación de Contenido
Los flujos de trabajo asistidos por IA están elevando la línea base de memoria para los sistemas profesionales en el mercado de módulos de memoria DDR5 para estaciones de trabajo. Micron Technology informó en mayo de 2026 que, en una demostración, una configuración Dell Pro Max de 128 GB completó un flujo de trabajo de IA agéntica concurrente un 30% más rápido que una configuración de 64 GB.[1] La comparación abarcó cargas de trabajo simultáneas de conversión de voz a texto, generación de imágenes y razonamiento de modelos de lenguaje. Los procesos de CPU, GPU y sistema operativo pueden competir por el mismo grupo de memoria del sistema en estos entornos de estaciones de trabajo. Las configuraciones de mayor capacidad pueden, por tanto, reducir la contención de memoria y limitar las descargas durante el trabajo local con múltiples modelos. Esta necesidad respalda la demanda de RDIMM de alta densidad calificados en estaciones de trabajo de ingeniería, modelado financiero, medios generativos y simulación.
Mayores Requisitos de Capacidad en CAD, Renderizado 3D y Flujos de Trabajo de Ingeniería
Los grandes modelos CAD, el renderizado basado en física y las simulaciones de ingeniería requieren más memoria activa a medida que los archivos de proyectos y los conjuntos de datos se vuelven más complejos. Se prevé que el segmento de capacidad superior a 128 GB crezca a una CAGR del 12,4% hasta 2031, mientras que el segmento de 32 GB a 64 GB se mantuvo como el rango de volumen establecido en 2025. Micron declaró en mayo de 2026 que 128 GB se está convirtiendo en una línea base práctica para los flujos de trabajo de IA agéntica donde varios modelos y procesos operan juntos. SK hynix completó la Certificación del Centro de Datos de Intel para un RDIMM DDR5 de 256 GB basado en su die 32Gb 1b en diciembre de 2025. La empresa reportó hasta un 16% más de rendimiento de inferencia y un 18% menos de consumo de energía en comparación con su diseño de módulo de 128 GB anterior. Los productos de mayor densidad ofrecen a los proveedores de estaciones de trabajo una vía para ampliar la capacidad sin utilizar más ranuras.
Adopción más Amplia de ECC para la Integridad de Datos en Estaciones de Trabajo de Misión Crítica
La memoria ECC se está volviendo más relevante en situaciones donde las salidas incorrectas, las interrupciones de simulación o la corrupción de datos representan un riesgo profesional o financiero. ECC DDR5 representó el 62,5% de la demanda en 2025 y se prevé que crezca a una CAGR del 11,5% hasta 2031. El estándar JESD79-5D de JEDEC describe los requisitos de SDRAM DDR5 e incluye características de confiabilidad y seguridad relevantes para aplicaciones de IA y aprendizaje automático. El ECC en el die proporciona corrección a nivel de componente en los dispositivos DDR5, mientras que el ECC de banda lateral en los DIMM registrados añade protección a nivel de sistema. Esta distinción es importante para cargas de trabajo reguladas y de alta consecuencia, como la computación financiera, la investigación farmacéutica, la ingeniería estructural y el desarrollo de IA. Kingston amplió su gama FURY Renegade Pro DDR5 RDIMM en 2026 para admitir perfiles Intel XMP y AMD EXPO para cargas de trabajo profesionales.[2]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Premium Frente a Alternativas DDR4 y No-ECC Convencionales | -1.6% | Global | Corto plazo (≤ 2 años) |
| Restricciones de Compatibilidad de Plataformas entre CPUs, Chipsets y Placas Base | -1.2% | Global, con presión aguda en Asia Pacífico | Mediano plazo (2-4 años) |
| Suministro Limitado de Circuitos Integrados DDR5 de Alta Capacidad y Grados de Módulos | -0.9% | Global | Corto plazo (≤ 2 años) |
| Demanda Fragmentada entre Estaciones de Trabajo ECC y Equipos de Escritorio de Alto Rendimiento No-ECC | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Premium Frente a Alternativas DDR4 y No-ECC Convencionales
Los módulos de estaciones de trabajo DDR5 cuestan más que las alternativas DDR4 y No-ECC convencionales, lo que retrasa las decisiones de reemplazo para las organizaciones con presupuestos tecnológicos fijos. Los compradores pueden continuar utilizando sistemas DDR4 ECC mientras las plataformas existentes permanezcan bajo garantía y las cargas de trabajo no requieran mayor ancho de banda o densidad. Las configuraciones de alta capacidad requieren componentes DRAM más complejos y un mayor trabajo de calificación que los módulos de escritorio estándar. Esto puede ampliar la diferencia de precio para los módulos registrados de 64 GB, 96 GB y 128 GB. Los proveedores de módulos más pequeños también tienen menos capacidad para absorber cambios en el suministro o los costos de componentes cuando carecen de acuerdos de asignación a largo plazo. Estas condiciones pueden ralentizar la conversión al mercado de módulos de memoria DDR5 para estaciones de trabajo incluso cuando el argumento de rendimiento es claro.
Restricciones de Compatibilidad de Plataformas entre CPUs, Chipsets y Placas Base
La compatibilidad de la memoria DDR5 para estaciones de trabajo depende del procesador, el chipset, la placa base, el controlador de reloj registrado, la revisión del BIOS y la configuración del módulo. Las plataformas Intel W790, W880 y W890 y las plataformas AMD TRX50 y WRX90 requieren rutas de validación separadas. Un módulo que ha superado la validación en una placa de estación de trabajo puede no tener el mismo estado en otra placa. Kingston revisó el diseño de PCB de su ECC RDIMM KSM56R46BS8PMI-16HAI en julio de 2026 para mejorar la integridad de la señal, la capacidad de fabricación y la robustez mecánica. JEDEC publicó JESD323B en febrero de 2026 para definir los requisitos comunes para las configuraciones DDR5 CUDIMM y CQDIMM. Los estándares de factor de forma separados añaden trabajo de validación para los proveedores que atienden tanto sistemas profesionales registrados como no almacenados en búfer.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Memoria: ECC Lidera la Demanda Profesional a Medida que se Amplían las Necesidades de Confiabilidad
ECC DDR5 representó el 62,48% de la participación del mercado de módulos de memoria DDR5 para estaciones de trabajo en 2025 y es el tipo de memoria de más rápido crecimiento con una CAGR del 11,52% hasta 2031. Esta combinación refleja un cambio de tratar la corrección de errores como una característica especializada de servidores a tratarla como un requisito estándar de las estaciones de trabajo. Las cargas de trabajo de ingeniería, análisis financiero, simulación e IA pueden consumir largos ciclos de procesamiento, lo que convierte la estabilidad del sistema en una consideración central de adquisición. Los módulos ECC son especialmente relevantes cuando los errores no detectados pueden afectar informes, resultados de simulación o salidas de modelos entrenados. El estándar DDR5 de JEDEC proporciona ECC en el die a nivel de dispositivo, lo que mejora la confiabilidad de los componentes de referencia. El ECC de banda lateral y el búfer registrado en los RDIMM proporcionan la capacidad adicional a nivel de sistema que se busca en muchas instalaciones profesionales. Kingston, Corsair y G.SKILL han desarrollado ofertas de memoria para estaciones de trabajo orientadas a ECC, lo que indica que los proveedores de marca están añadiendo más profundidad a las configuraciones profesionales calificadas. El mercado de módulos de memoria DDR5 para estaciones de trabajo, por tanto, ofrece a los proveedores de ECC una base comercial más amplia que las generaciones anteriores de memoria para estaciones de trabajo.
El DDR5 No-ECC representó el 37,5% restante de la demanda de 2025 y sigue siendo relevante para las cargas de trabajo creativas, de animación y de producción de contenido. Estos usuarios pueden priorizar el ancho de banda, el ajuste de velocidad y el menor costo de plataforma sobre la corrección de errores a nivel de sistema. Los formatos CUDIMM y CQDIMM proporcionan una vía para mejorar la integridad de la señal en diseños no almacenados en búfer de alta velocidad. El JESD323B de JEDEC establece requisitos eléctricos y mecánicos comunes para estos tipos de módulos, lo que respalda una calificación más amplia entre proveedores de JEDEC. Apacer ofrece un CQDIMM DDR5 industrial con un diseño de 4 rangos, capacidad de hasta 128 GB y velocidades de hasta 7200 MT/s para aplicaciones de IA, HPC y computación en el borde. La brecha de rendimiento entre los productos ECC y No-ECC puede reducirse en cargas de trabajo específicas, pero sus perfiles de riesgo siguen siendo diferentes. A medida que los sistemas de IA se implementan en más entornos críticos para el negocio, los compradores pueden favorecer ECC cuando los requisitos de confiabilidad superan el menor costo inicial del módulo. Esto deja a los productos No-ECC enfocados en aplicaciones donde el ajuste de rendimiento y la flexibilidad de plataforma siguen siendo los criterios de compra principales. Sus decisiones de compra también dependen del soporte de la placa base, la capacidad deseada y las cargas de trabajo de software que se ejecutan en cada estación de trabajo. El mercado de módulos de memoria DDR5 para estaciones de trabajo retiene esta categoría porque muchos usuarios profesionales aún valoran la memoria de alta velocidad configurable.


Por Factor de Forma: RDIMM Mantiene la Base Instalada Mientras CAMM2 Gana Impulso
RDIMM y 3DS RDIMM representaron el 48,21% del mercado de módulos de memoria DDR5 para estaciones de trabajo en 2025. Su posición refleja la base instalada de sistemas Intel Xeon y AMD Threadripper PRO, donde la memoria registrada es un requisito de plataforma. Los controladores de reloj registrados admiten configuraciones de mayor capacidad y multicanal en sistemas profesionales. Los 3DS RDIMM pueden admitir módulos de alta densidad para implementaciones que requieren más de 128 GB por ranura. Esto es cada vez más importante para los sistemas de IA, modelado y simulación que necesitan grandes grupos de memoria dentro de una sola estación de trabajo. Los productos Kingston Server Premier y otras gamas de RDIMM calificados ofrecen a los OEM y constructores de sistemas una amplia selección de diseños validados. La base instalada del factor de forma también respalda las compras repetidas cuando las flotas profesionales existentes necesitan actualizaciones de memoria. La industria de módulos de memoria DDR5 para estaciones de trabajo continúa dependiendo de los RDIMM para sistemas que requieren capacidad, confiabilidad y certificación de plataforma.
CAMM y CAMM2 son la categoría de factor de forma de más rápido crecimiento con una CAGR del 12,42% hasta 2031. Su atractivo es mayor en las estaciones de trabajo móviles y los sistemas compactos donde el espacio vertical y el diseño de la ruta de señal son importantes. JEDEC ha documentado la trayectoria de desarrollo de CAMM2 y su potencial para crear un enfoque de memoria modular común en todas las categorías de dispositivos. El formato puede reducir el espacio ocupado por los diseños SODIMM convencionales cerca del área del procesador. Su adopción sigue siendo menor que la de RDIMM y SODIMM porque la estandarización de conectores y la intercambiabilidad entre proveedores aún se están desarrollando. CAMM2 tiene una ruta más inmediata en las estaciones de trabajo móviles, donde el diseño mecánico compacto es una restricción apremiante. Las torres de escritorio mantienen una infraestructura de ranuras DIMM arraigada y procesos de adquisición establecidos. Es probable que el mercado de módulos de memoria DDR5 para estaciones de trabajo vea primero el avance de la adopción de CAMM2, donde los chasis profesionales compactos justifican un cambio en la arquitectura del módulo. Los proveedores de módulos también deben desarrollar diseños mecánicos compatibles, procesos de validación y soporte de producción antes de que el formato pueda escalar. Esto hace que la transición sea más gradual que un simple reemplazo de las ranuras DIMM existentes.
Por Capacidad: El Rango de 32 GB a 64 GB Sigue Siendo el Núcleo de Volumen
El segmento de 32 GB a 64 GB representó el 40,67% del mercado de módulos de memoria DDR5 para estaciones de trabajo en 2025 y se prevé que crezca a una CAGR del 11,14% hasta 2031. Este rango sigue siendo adecuado para cargas de trabajo profesionales mixtas de CAD, simulación de ingeniería y uso general. Ofrece a los compradores más capacidad de trabajo que las configuraciones de entrada sin la mayor carga de aprovisionamiento de los módulos densos. La amplia disponibilidad entre proveedores y chipsets también respalda las construcciones OEM estandarizadas y la adquisición de flotas empresariales. Corsair ofrece kits de ECC RDIMM DDR5 de 64 GB a 6400 MT/s para plataformas de estaciones de trabajo Intel compatibles, lo que ilustra la concentración de opciones de productos en este rango. TEAMGROUP también ofrece configuraciones DDR5 de alta capacidad orientadas a estaciones de trabajo que pueden escalar de 256 GB a 512 GB utilizando módulos de 64 GB. El rango de 32 GB a 64 GB, por tanto, sigue siendo un punto de configuración práctico para las organizaciones que actualizan grandes flotas de estaciones de trabajo. También actúa como un paso entre los sistemas DDR4 más antiguos y las configuraciones de IA de alta densidad.
El segmento superior a 128 GB es el grupo de capacidad de más rápido crecimiento con una CAGR del 12,4% hasta 2031. La evaluación de Micron de 2026 sobre los flujos de trabajo de IA agéntica identifica 128 GB como una línea base útil cuando varios modelos y servicios operan juntos. Una mayor capacidad puede reducir la paginación y las descargas en la nube durante el procesamiento local activo. Micron tomó muestras de una arquitectura de RDIMM DDR5 de 256 GB en 2026, apuntando a una mayor capacidad por ranura para los sistemas profesionales. SK hynix también completó la certificación para un RDIMM DDR5 de 256 GB en una plataforma Intel Xeon 6 en 2025.[3] Los módulos de alta densidad pueden ayudar a los compradores a alcanzar grandes grupos de memoria sin llenar todas las ranuras disponibles. También crean requisitos de aprovisionamiento más complejos porque menos proveedores admiten capacidades premium en todas las plataformas de estaciones de trabajo. La industria de módulos de memoria DDR5 para estaciones de trabajo se está moviendo, en consecuencia, hacia configuraciones donde la planificación de capacidad tiene el mismo peso que la selección de procesador y GPU. Las actualizaciones de capacidad pueden extender la vida útil de una estación de trabajo calificada cuando no se requiere un reemplazo completo de la plataforma. El mercado de módulos de memoria DDR5 para estaciones de trabajo tiene, por tanto, una mayor necesidad direccionable de productos certificados de alta densidad.

Por Velocidad: 4800 MT/s Mantiene la Mayor Base Instalada
El segmento de hasta 4800 MT/s representó el 36,44% de la demanda en 2025 y se prevé que crezca a una CAGR del 10,9% hasta 2031. Su escala refleja la base instalada de sistemas construidos alrededor de los procesadores Intel Xeon Sapphire Rapids y los primeros AMD Threadripper PRO. Estas plataformas utilizan 4800 MT/s como su punto de operación JEDEC nativo, eliminando la necesidad de ajuste manual del perfil de memoria. Los entornos de ingeniería, financieros y científicos pueden mantener dichos sistemas en servicio durante varios años porque los presupuestos de reemplazo a menudo se planifican en ciclos. Los proveedores de módulos en esta categoría compiten en disponibilidad de capacidad, precio por GB y compatibilidad verificada. Los rangos de 5200 MT/s a 6400 MT/s sirven a las plataformas de estaciones de trabajo más nuevas con soporte nativo para velocidades DDR5 más altas. Estas bandas de velocidad proporcionan una ruta de actualización sin pasar inmediatamente a configuraciones premium con overclocking. El mercado de módulos de memoria DDR5 para estaciones de trabajo sigue dependiendo de los productos de 4800 MT/s porque los sistemas instalados continúan requiriendo módulos de reemplazo y expansión compatibles.
El segmento superior a 6400 MT/s es el grupo de velocidad de más rápido crecimiento con una CAGR del 12,39% hasta 2031. La demanda está vinculada a la actividad de certificación de plataformas más que solo al overclocking de estilo entusiasta. JEDEC avanzó en su hoja de ruta DDR5 MRDIMM en abril de 2026, con la Gen2 apuntando a 12.800 MT/s y el trabajo de la Gen3 avanzando hacia 17.600 MT/s. Esta hoja de ruta establece expectativas de rendimiento a largo plazo para la memoria registrada utilizada en servidores y sistemas profesionales. La memoria más rápida puede admitir cargas de trabajo que procesan grandes conjuntos de datos activos, incluida la inferencia de IA y la simulación compleja. Sin embargo, las configuraciones de alta velocidad requieren una validación cuidadosa en la placa base, el procesador, el BIOS y las condiciones de refrigeración. Por tanto, es más probable que sean adoptadas a través de canales OEM calificados o de integración de sistemas. El segmento de velocidad premium permite a los proveedores diferenciarse a través de pruebas de plataforma e ingeniería de componentes más que solo por frecuencia.
Por Aplicación: CAD y Diseño 3D Siguen Siendo el Caso de Uso Más Grande
CAD y Diseño 3D representaron el 29,14% de la demanda de aplicaciones en 2025 y se prevé que se expanda a una CAGR del 10,9% hasta 2031. Los grandes ensamblajes, los modelos de información de construcción y las pilas de componentes aeroespaciales pueden cargar grandes conjuntos de datos en la memoria activa durante una sesión de trabajo. El ancho de banda y la capacidad de DDR5 respaldan estos proyectos, mientras que las configuraciones ECC ayudan a cumplir los requisitos de confiabilidad profesional. La ingeniería y la simulación están estrechamente relacionadas porque el análisis de elementos finitos y la dinámica de fluidos computacional utilizan muchas de las mismas especificaciones de estaciones de trabajo de alta capacidad. Los medios, la animación y la creación de contenido también se benefician de DDR5 durante el renderizado y el procesamiento de activos. La computación financiera y científica otorga un valor particular a ECC porque sus cálculos y modelos de investigación pueden ser sensibles a la integridad de la memoria. Estas cargas de trabajo establecidas proporcionan una base de demanda duradera para el mercado de módulos de memoria DDR5 para estaciones de trabajo. También respaldan actualizaciones recurrentes a medida que los archivos de software, los conjuntos de datos y los requisitos de renderizado se vuelven más exigentes.
Las Estaciones de Trabajo de IA y Ciencia de Datos son la aplicación de más rápido crecimiento con una CAGR del 12,47% hasta 2031. Los flujos de trabajo de inferencia y entrenamiento local requieren memoria para los pesos del modelo, el contexto activo, los servicios de aplicaciones y los procesos del sistema operativo. La prueba de Micron de 2026 encontró que su configuración de 128 GB completó el trabajo de IA agéntica concurrente un 30% más rápido que su sistema de comparación de 64 GB. Este resultado muestra por qué la capacidad puede afectar el rendimiento de la estación de trabajo cuando varias tareas de IA se ejecutan al mismo tiempo. Las implementaciones de IA están dirigiendo a los compradores hacia los rangos de capacidad de 64 GB a 128 GB y superior a 128 GB. Esto crea demanda de módulos de alta densidad que han sido certificados para plataformas profesionales específicas. La aplicación también está aumentando el valor del diseño integrado de estaciones de trabajo, ya que las opciones de CPU, GPU, almacenamiento y memoria deben evaluarse juntas. El mercado de módulos de memoria DDR5 para estaciones de trabajo se beneficia a medida que las herramientas de IA se extienden desde los primeros adoptantes hacia los equipos de ingeniería, análisis y creativos.
Por Canal de Distribución: Los OEM e Integradores de Sistemas Controlan la Mayor Parte de los Ingresos
Los OEM e Integradores de Sistemas representaron el 69,32% del mercado de módulos de memoria DDR5 para estaciones de trabajo en 2025 y se prevé que crezcan a una CAGR del 11,3% hasta 2031. Su papel refleja la dificultad de validar la memoria de estaciones de trabajo en múltiples procesadores, placas base, versiones de firmware y diseños térmicos. Los OEM pueden probar los RDIMM contra sistemas específicos antes de que el equipo llegue al comprador. Esto mueve la selección de memoria antes en el proceso de adquisición, a menudo antes de que se compre la estación de trabajo final. Las configuraciones de memoria calificadas de fábrica también reducen el riesgo de implementación para las empresas que operan flotas grandes y estandarizadas. Las relaciones en la cadena de suministro de los OEM pueden ser importantes cuando la disponibilidad de módulos de alta capacidad es limitada. Esta posición en el canal otorga a los proveedores calificados una ventaja al permitirles ser incluidos en los programas de diseño y validación de estaciones de trabajo. También significa que muchos usuarios obtienen memoria DDR5 como parte de un sistema completo en lugar de como una compra separada en el mercado secundario.
Los VAR Empresariales y Revendedores de TI son el canal de más rápido crecimiento con una CAGR del 12,18% hasta 2031. Atienden a organizaciones que necesitan ampliar la memoria en flotas de estaciones de trabajo DDR5 instaladas después de la compra del sistema original. Un caso de uso común es pasar de 64 GB a 128 GB cuando las herramientas de IA recién adoptadas superan la configuración inicial del sistema. Los revendedores pueden proporcionar verificación de compatibilidad, aprovisionamiento de componentes y soporte de instalación para compradores que no desean reemplazar una estación de trabajo completa. El comercio minorista, el comercio electrónico y el mercado secundario siguen siendo relevantes para los constructores independientes, las instituciones de investigación y los estudios creativos más pequeños. Estos compradores a menudo adquieren componentes por separado del chasis y el procesador. El mercado secundario puede estar más expuesto a la presión de suministro de componentes porque tiene menos escala de compra que los volúmenes OEM contratados. Esto ofrece a los revendedores una oportunidad de crecimiento cuando las organizaciones requieren una ruta de actualización verificada para equipos profesionales calificados.
Análisis Geográfico
América del Norte representó el 38,56% de la demanda regional en 2025, respaldada por la inversión en infraestructura de IA, las principales operaciones de OEM de estaciones de trabajo y la demanda empresarial de servicios financieros, aeroespacial y defensa, y ciencias de la vida. Estos sectores utilizan estaciones de trabajo para tareas donde la capacidad, la confiabilidad y las configuraciones validadas son importantes, mientras que los laboratorios de IA y los proveedores de nube crean demanda para sistemas adyacentes de desarrolladores y ciencia de datos. Los RDIMM de alta capacidad y los segmentos de velocidad más rápida son más comunes en estos entornos profesionales de adopción temprana. Micron inició la producción de DRAM 1-alfa en su instalación de Manassas, Virginia, en mayo de 2026 como parte de su programa de fabricación nacional.[4] El programa respalda la posición de suministro de memoria regional a largo plazo, aunque no elimina las restricciones inmediatas de asignación de módulos, y el mercado de módulos de memoria DDR5 para estaciones de trabajo mantiene a América del Norte como su principal centro de demanda.
Europa es un centro de demanda estable para estaciones de trabajo profesionales utilizadas en ingeniería automotriz, diseño industrial, finanzas e investigación farmacéutica. Los sectores automotriz e industrial de Alemania respaldan las cargas de trabajo de CAD y simulación que requieren memoria ECC calificada, mientras que el Reino Unido tiene actividades de servicios financieros e investigación farmacéutica que requieren sistemas informáticos profesionales confiables. La inversión en centros de datos nórdicos respalda la demanda adyacente de estaciones de trabajo de desarrollo e infraestructura. Los compradores europeos a menudo prefieren las configuraciones ECC DDR5 RDIMM donde los requisitos regulatorios, de ingeniería e investigación otorgan un alto valor a la integridad de los datos. La longevidad de la plataforma puede favorecer las actualizaciones de memoria compatibles sobre el reemplazo frecuente del sistema completo, lo que hace que la certificación del producto y la disponibilidad del módulo sean importantes en la región.
Se prevé que Asia Pacífico crezca a una CAGR del 12,31% hasta 2031, el ritmo más rápido entre las regiones. Corea del Sur y Taiwán son ubicaciones importantes para la producción de DRAM y el ensamblaje de módulos, mientras que la expansión de la infraestructura de IA de China está aumentando la demanda de memoria de alta capacidad en implementaciones de servidores y estaciones de trabajo relacionadas. El ecosistema de módulos de Taiwán incluye ADATA, Transcend, Silicon Power y V-Color, mientras que los productores de DRAM de Corea del Sur están invirtiendo en capacidad de fabricación que se espera fortalezca el suministro durante el período de pronóstico. Japón sigue siendo relevante para la inversión en fabricación avanzada de DRAM, y el Resto del Mundo se está expandiendo a través de programas de IA soberanos, proyectos de digitalización y renovaciones de tecnología empresarial que respaldan el mercado de módulos de memoria DDR5 para estaciones de trabajo.

Panorama Competitivo
El mercado de módulos de memoria DDR5 para estaciones de trabajo tiene una capa de suministro de circuitos integrados DRAM concentrada en la parte superior y una capa de marcas de módulos más fragmentada. Samsung Electronics, SK hynix y Micron Technology influyen en la disponibilidad, los precios y los grados de especificación de los componentes DRAM utilizados por los proveedores de módulos. Kingston Technology, Corsair, G.SKILL, TEAMGROUP, ADATA y los proveedores regionales compiten en la parte inferior a través de rangos de productos calificados, diseño térmico y soporte de plataforma. El acceso al suministro de DRAM asignado y las relaciones establecidas con los OEM pueden ser tan importantes como el diseño del módulo. SK hynix completó la Certificación del Centro de Datos de Intel para un RDIMM DDR5 de 256 GB en 2025, y Micron ha enfatizado el papel de la mayor capacidad en los flujos de trabajo de estaciones de trabajo de IA agéntica concurrente.
Los proveedores de módulos compiten en la profundidad de la certificación de plataformas y la velocidad anunciada. La revisión de PCB de Kingston de julio de 2026 para un ECC RDIMM abordó la integridad de la señal, la capacidad de fabricación y la robustez mecánica a medida que evolucionan los componentes de la plataforma y el firmware. Kingston también añadió un SKU de producción ECC RDIMM DDR5-5600 de 16 GB en junio de 2026 para renovaciones validadas de estaciones de trabajo y empresas. G.SKILL introdujo kits DDR5-6000 y DDR5-6400 de alta capacidad en 2025 para cargas de trabajo de IA, creación de contenido y estaciones de trabajo profesionales. Los proveedores de CAMM2 se están preparando para un posible cambio en las arquitecturas de estaciones de trabajo móviles, y el mercado de módulos de memoria DDR5 para estaciones de trabajo recompensa a los proveedores que validan productos en varios factores de forma y plataformas de estaciones de trabajo.
La oportunidad limitada combina alta capacidad, alta velocidad y certificación específica de plataforma. Los productos de la clase de 256 GB y velocidades superiores a 7200 MT/s requieren una selección de componentes exigente y pruebas del sistema, lo que permite que los primeros productos validados mantengan un posicionamiento premium. El material suministrado no proporciona participaciones de mercado combinadas para las principales marcas de módulos o los principales proveedores de DRAM, por lo que no se puede asignar una puntuación numérica de concentración de mercado bajo el método de puntuación establecido. La estructura competitiva sigue siendo concentrada en la parte superior y fragmentada en la parte inferior, lo que hace que los acuerdos de asignación a largo plazo sean importantes para los proveedores que buscan respaldar grandes programas de estaciones de trabajo.
Líderes de la Industria de Módulos de Memoria DDR5 para Estaciones de Trabajo
-
Kingston Technology Company, Inc.
-
CORSAIR
-
G.SKILL International Enterprise Co., Ltd.
-
Patriot Memory, Inc.
-
TEAMGROUP Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Kingston revisó el diseño de PCB de su ECC RDIMM DDR5-5600 KSM56R46BS8PMI-16HAI de la revisión JEDEC R/C D0 a R/C D1, mejorando la integridad de la señal, la capacidad de fabricación y la robustez mecánica. La eliminación gradual de la antigua lista de materiales está programada para septiembre de 2026.
- Julio de 2026: Kingston Technology añadió un nuevo SKU de producción, el ECC RDIMM DDR5-5600 de 16 GB KSM56R46BS8-16MH, un módulo de grado servidor 1Rx8 CL46 dirigido a renovaciones de plataformas de estaciones de trabajo y empresas que requieren componentes ECC RDIMM DDR5-5600 validados.
- Abril de 2026: JEDEC publicó el estándar DDR5 de Búfer de Datos de Rango Multiplexado JESD82-552 y avanzó en la hoja de ruta DDR5 MRDIMM Gen2 con objetivo de 12.800 MT/s, con el trabajo de la Gen3 comenzando hacia un objetivo de 17.600 MT/s. Esta progresión de estándares extiende la hoja de ruta de rendimiento de DDR5 más allá del ancho de banda estándar de RDIMM, definiendo la trayectoria tecnológica para la memoria de estaciones de trabajo de próxima generación de alto ancho de banda.
- Diciembre de 2025: SK hynix se convirtió en la primera empresa de la industria en completar la Certificación del Centro de Datos de Intel para su RDIMM DDR5 de 256 GB basado en die 1a de 32 GB en la plataforma Intel Xeon 6, ofreciendo hasta un 16% más de rendimiento de inferencia y un 18% menos de consumo de energía en comparación con los módulos anteriores de 128 GB basados en DRAM 16Gb 1a.


Alcance del Informe Global del Mercado de Módulos de Memoria DDR5 para Estaciones de Trabajo
El Informe del Mercado de Módulos de Memoria DDR5 para Estaciones de Trabajo está Segmentado por Tipo de Memoria (Memoria DDR5 ECC para Estaciones de Trabajo y Memoria DDR5 No-ECC para Estaciones de Trabajo), Factor de Forma (RDIMM / 3DS RDIMM, UDIMM / CUDIMM, SODIMM / CSODIMM y CAMM / CAMM2), Capacidad (Hasta 4800 MT/s, 5200 MT/s a 5600 MT/s, 6000 MT/s a 6400 MT/s y Superior a 6400 MT/s), Velocidad (Hasta 5200 MT/s, 5600 MT/s y 6000 MT/s y Superior), Aplicación (CAD y Diseño 3D, Estaciones de Trabajo de IA y Ciencia de Datos, Ingeniería y Simulación, Medios, Animación y Creación de Contenido, y Computación Financiera y Científica), Canal de Distribución (OEM e Integradores de Sistemas, VAR Empresariales y Revendedores de TI, y Canal de Venta Minorista, Comercio Electrónico y Actualización en el Mercado Secundario) y Geografía (América del Norte, Europa, Asia Pacífico, Resto del Mundo). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Memoria DDR5 ECC para Estaciones de Trabajo |
| Memoria DDR5 No-ECC para Estaciones de Trabajo |
| RDIMM / 3DS RDIMM |
| UDIMM / CUDIMM |
| SODIMM / CSODIMM |
| CAMM / CAMM2 |
| Hasta 4800 MT/s |
| 5200 MT/s a 5600 MT/s |
| 6000 MT/s a 6400 MT/s |
| Superior a 6400 MT/s |
| Hasta 5200 MT/s |
| 5600 MT/s |
| 6000 MT/s y Superior |
| CAD y Diseño 3D |
| Estaciones de Trabajo de IA y Ciencia de Datos |
| Ingeniería y Simulación |
| Medios, Animación y Creación de Contenido |
| Computación Financiera y Científica |
| OEM e Integradores de Sistemas |
| VAR Empresariales y Revendedores de TI |
| Canal de Venta Minorista, Comercio Electrónico y Actualización en el Mercado Secundario |
| América del Norte | |
| Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| Resto de Asia-Pacífico | |
| Resto del Mundo |
| Por Tipo de Memoria | Memoria DDR5 ECC para Estaciones de Trabajo | |
| Memoria DDR5 No-ECC para Estaciones de Trabajo | ||
| Por Factor de Forma | RDIMM / 3DS RDIMM | |
| UDIMM / CUDIMM | ||
| SODIMM / CSODIMM | ||
| CAMM / CAMM2 | ||
| Por Capacidad | Hasta 4800 MT/s | |
| 5200 MT/s a 5600 MT/s | ||
| 6000 MT/s a 6400 MT/s | ||
| Superior a 6400 MT/s | ||
| Por Velocidad | Hasta 5200 MT/s | |
| 5600 MT/s | ||
| 6000 MT/s y Superior | ||
| Por Aplicación | CAD y Diseño 3D | |
| Estaciones de Trabajo de IA y Ciencia de Datos | ||
| Ingeniería y Simulación | ||
| Medios, Animación y Creación de Contenido | ||
| Computación Financiera y Científica | ||
| Por Canal de Distribución | OEM e Integradores de Sistemas | |
| VAR Empresariales y Revendedores de TI | ||
| Canal de Venta Minorista, Comercio Electrónico y Actualización en el Mercado Secundario | ||
| Por Geografía | América del Norte | |
| Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| Taiwán | ||
| Resto de Asia-Pacífico | ||
| Resto del Mundo | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de módulos de memoria DDR5 para estaciones de trabajo en 2026?
Se proyecta que el tamaño del mercado de módulos de memoria DDR5 para estaciones de trabajo sea de 1,52 mil millones de USD en 2025, 1,95 mil millones de USD en 2026, y alcance 3,34 mil millones de USD en 2031, creciendo a una CAGR del 11,36% de 2026 a 2031.
¿Qué está impulsando la demanda de módulos de memoria DDR5 para estaciones de trabajo?
Las nuevas plataformas de estaciones de trabajo DDR5, los flujos de trabajo locales de IA, la simulación y las cargas de trabajo CAD más grandes están aumentando la demanda de memoria de alta capacidad calificada. La decisión de compra considera cada vez más la capacidad requerida, la compatibilidad del procesador y la placa base, los requisitos de ECC y la disponibilidad de configuraciones de módulos validados.
¿Por qué es importante ECC DDR5 para las estaciones de trabajo profesionales?
ECC DDR5 lideró con el 62,48% de la demanda de 2025 porque las cargas de trabajo de ingeniería, financieras, de investigación y de IA otorgan mayor valor a la integridad de los datos. Puede ser especialmente relevante cuando un cálculo perdido, una salida corrupta o una interrupción del sistema retrasaría un proyecto profesional.
¿Qué segmento de capacidad DDR5 está creciendo más rápido para las estaciones de trabajo?
Se prevé que el segmento de capacidad superior a 128 GB se expanda a una CAGR del 12,39% hasta 2031, respaldado por cargas de trabajo locales de IA y múltiples modelos. Una mayor capacidad puede mantener los pesos del modelo, el contexto activo y las aplicaciones concurrentes en memoria durante el trabajo profesional exigente.
¿Qué región se está expandiendo más rápido en módulos DDR5 para estaciones de trabajo?
Se prevé que Asia Pacífico crezca a una CAGR del 12,31% hasta 2031, respaldada por la fabricación de DRAM, el ensamblaje de módulos y la expansión de la infraestructura de IA. La región también combina importantes capacidades de cadena de suministro en Corea del Sur y Taiwán con una creciente demanda de implementación en China.
¿Qué canal de ventas lidera las compras de memoria DDR5 profesional?
Los OEM e Integradores de Sistemas representaron el 69,32% en 2025 porque la calificación de plataformas y los sistemas configurados de fábrica guían la mayoría de las compras profesionales. Este canal ayuda a los compradores a obtener memoria que ha sido probada con el procesador, la placa base, el firmware y el diseño térmico elegidos.


 Sus datos están seguros y nunca se venden ni se comparten.
