
Análisis del Mercado de Monitoreo Continuo de Glucosa (CGM) por Mordor Intelligence
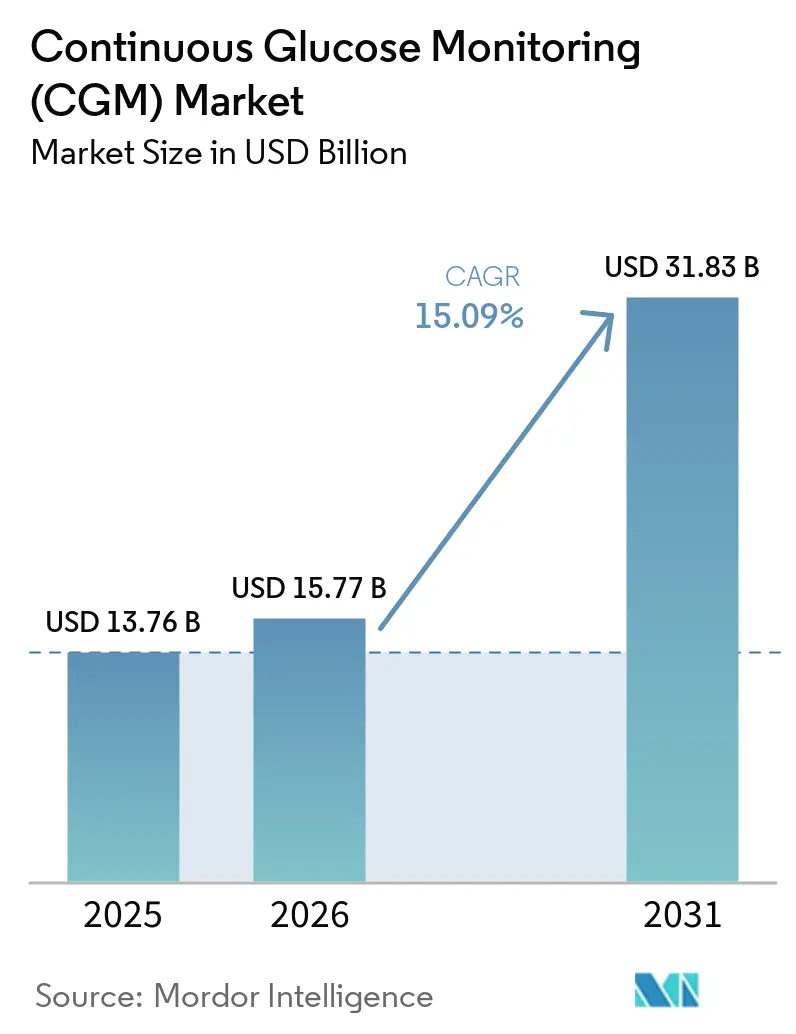
El tamaño del mercado de monitoreo continuo de glucosa (CGM) se estima en 20,89 mil millones de USD en 2027 y se proyecta que alcance los 42,18 mil millones de USD para 2032, creciendo a una CAGR del 15,09% de 2027 a 2032.
Las guías clínicas que recomiendan el CGM en el momento del diagnóstico para las personas que podrían beneficiarse de él, y el financiamiento de Medicare para los usuarios elegibles, respaldan la demanda de sensores en los Estados Unidos. Los períodos de uso más prolongados y los formatos de dispositivos alternativos ofrecen a los fabricantes formas de atender las necesidades de monitoreo personal y de administración integrada de insulina. Los costos relacionados con el no uso y la carga de las alarmas pueden impedir el inicio o interrumpir el uso, lo que limita la conversión de la elegibilidad en demanda. Un acceso más amplio y períodos de uso más prolongados respaldan el crecimiento a pesar de estas barreras, pero los proveedores estadounidenses convierten las prescripciones cubiertas en pedidos recurrentes de sensores únicamente a través del uso continuo por parte del paciente.
Conclusiones Clave del Informe
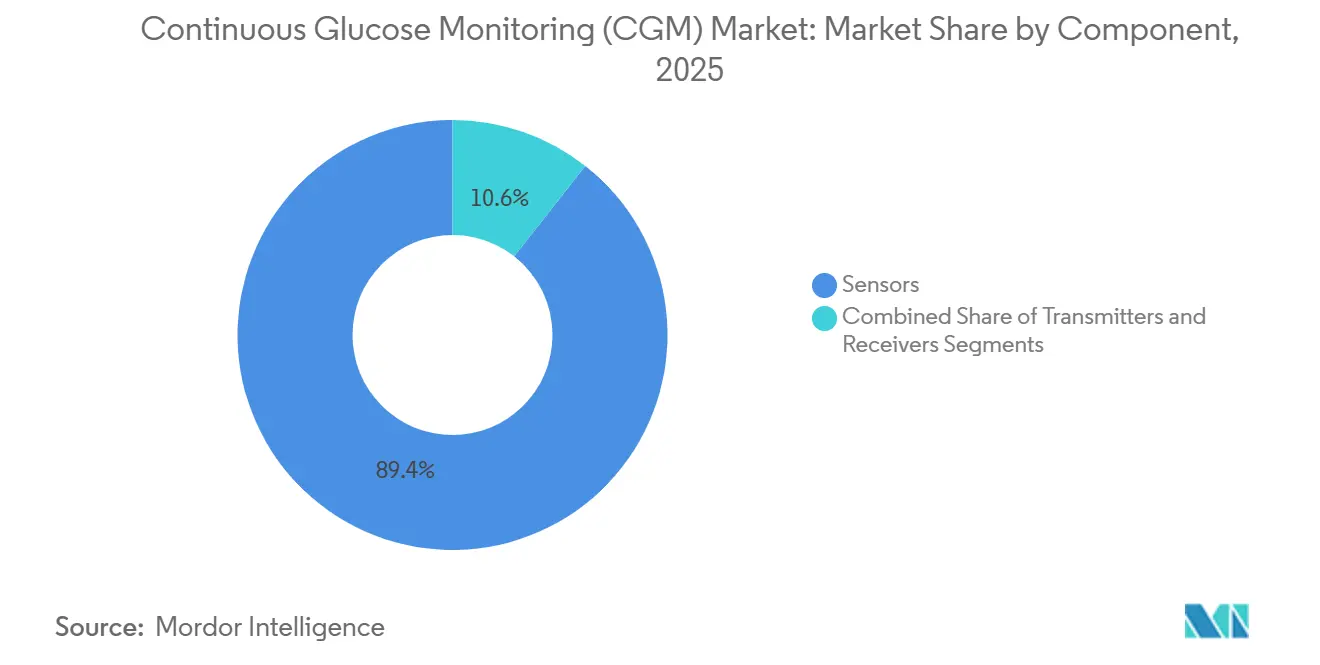
- Por componente, los sensores lideraron con el 89,35% de los ingresos en 2026 y también son el segmento de mayor crecimiento, con una CAGR proyectada del 15,36% de 2027 a 2032.
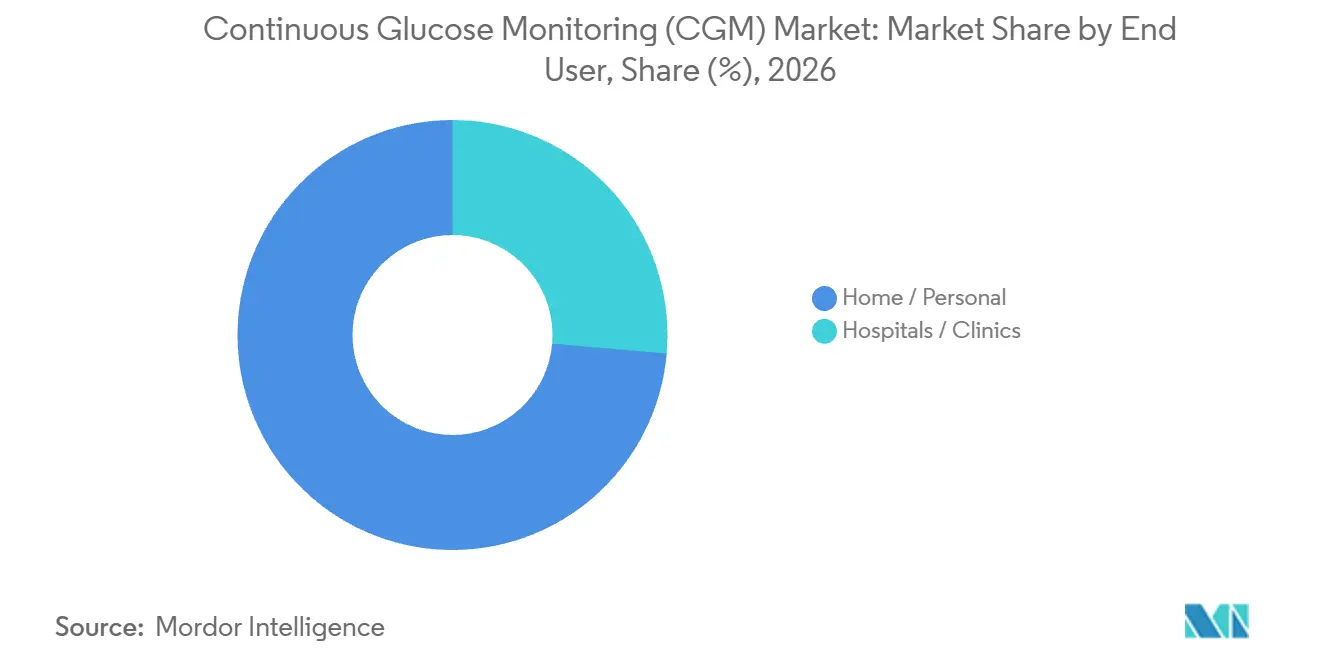
- El uso doméstico y personal lideró la categoría de usuario final con una participación del 73,62% en el mercado de monitoreo continuo de glucosa (CGM) en 2026, mientras que se proyecta que los hospitales y clínicas crezcan más rápido con una CAGR del 18,05% de 2027 a 2032.
- En términos demográficos, los adultos representaron el 65,35% del tamaño del mercado de monitoreo continuo de glucosa (CGM) en 2026, mientras que se proyecta que el uso pediátrico crezca más rápido con una CAGR del 17,85% de 2027 a 2032.
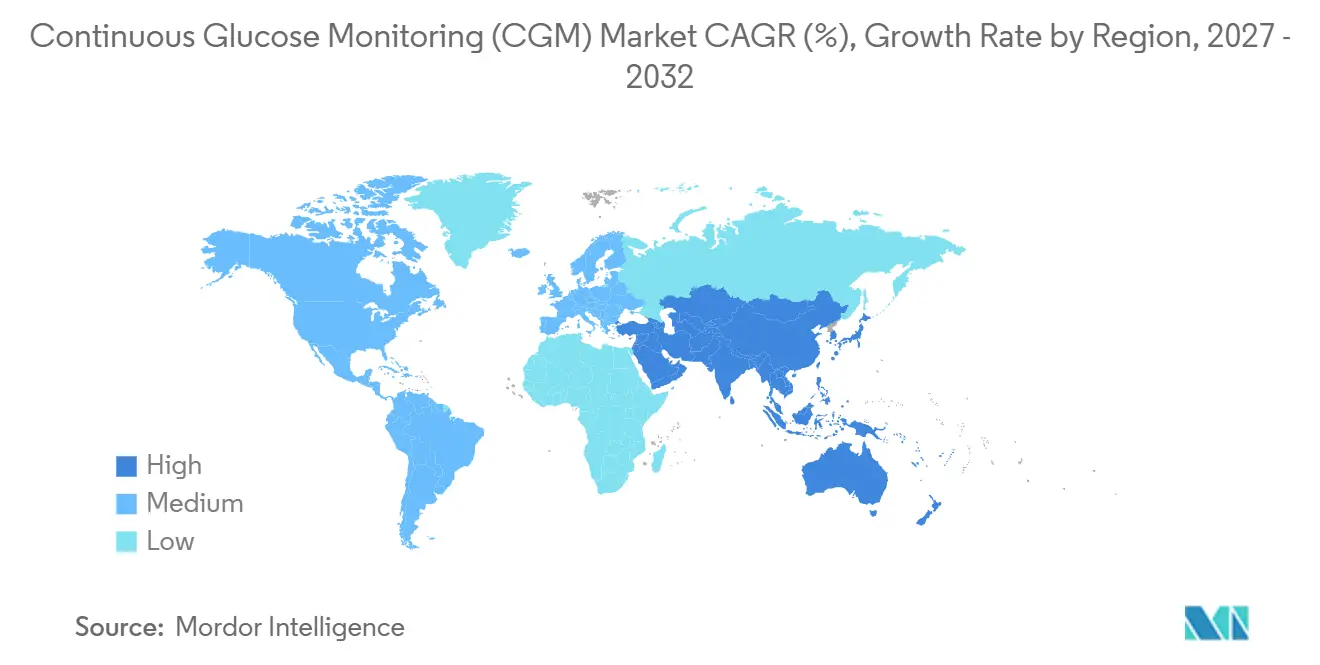
- Geográficamente, América del Norte lideró con el 50,55% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 15,78% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia de la Diabetes y Diagnóstico Más Temprano | +6.2% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Rápida Adopción del Monitoreo Remoto e Integración de la Telesalud | +2.5% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Avances en Miniaturización y Precisión de Sensores | +4.2% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión Favorable del Reembolso en la OCDE y China | +5.6% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Expansión del Bienestar del Consumidor Más Allá de la Diabetes Diagnosticada | +1% | Estados Unidos y Reino Unido | Mediano plazo (2-4 años) |
| Precios por Suscripción que Potencialmente Reducen las Barreras de Entrada en Países de Ingresos Bajos y Medios | +0.5% | En toda la India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Diabetes y Diagnóstico más Temprano
El diagnóstico puede incorporar el CGM en la vía de atención de manera más temprana cuando el paciente tiene una necesidad de monitoreo que la tecnología puede satisfacer. La Federación Internacional de Diabetes proyecta que el número mundial de adultos con diabetes alcanzará los 853 millones para 2050. Los Estándares de Atención 2026 de la Asociación Americana de Diabetes recomiendan el CGM en el inicio de la diabetes y posteriormente para las personas que podrían beneficiarse de él en el manejo de la diabetes.[1] La proyección describe un grupo de pacientes potenciales más amplio, mientras que la recomendación ofrece a los médicos un punto de entrada para el monitoreo dentro de la atención de la diabetes. Para los médicos que siguen esa guía, seleccionar el CGM puede convertirse en parte de la decisión de tratamiento inicial para un paciente recién diagnosticado elegible.
Rápida Adopción del Monitoreo Remoto e Integración de Telesalud
La integración de la telesalud puede respaldar la demanda recurrente de CGM al hacer posible el seguimiento de la cobertura sin una vía de atención exclusivamente presencial. Medicare exige que el médico tratante realice una visita presencial o una visita de telesalud aprobada por Medicare cada 6 meses después de la prescripción inicial de CGM para documentar la adherencia al régimen de CGM y al plan de tratamiento de la diabetes. El requisito de documentación vincula la cobertura continua a una evaluación clínica más allá de la prescripción inicial. Una visita remota preserva esa evaluación al tiempo que permite al beneficiario completarla sin necesidad de desplazarse a un consultorio. Un paciente que no puede asistir fácilmente a una clínica puede, por lo tanto, cumplir el requisito de revisión de forma remota y mantener una vía para el reembolso de los reemplazos de sensores.
Miniaturización de Sensores y Avances en Precisión
Un menor número de cambios de sensor puede hacer que el uso sostenido del CGM sea más manejable para los adultos elegibles, fortaleciendo el argumento a favor de su adopción. En 2025, Dexcom Inc. lanzó el G7 15 Day en los Estados Unidos con un nuevo algoritmo que la empresa describió como el que ofrece la mejor precisión de sensor hasta la fecha. La FDA autorizó la modificación el 9 de abril de 2025, extendiendo el período de uso a 15 días para usuarios de 18 años o más. Dexcom atribuyó la reducción en los cambios de sensor al período de uso más prolongado, ofreciendo a los usuarios un beneficio práctico junto con el nuevo algoritmo. La autorización para mayores de 18 años dirige esta propuesta de usabilidad hacia la adopción por parte de adultos, ofreciendo a los proveedores una población definida para el producto de uso prolongado.
Expansión Favorable del Reembolso en la OCDE y China
El reembolso público respalda la demanda de CGM al definir un grupo de pacientes cuyos dispositivos y suministros continuos califican para cobertura. La Parte B de Medicare cubre los CGM, los sensores y los transmisores cuando la prescripción sigue las indicaciones de la FDA y el paciente usa insulina o tiene antecedentes de hipoglucemia problemática. La elegibilidad también requiere una visita médica dentro de los 6 meses posteriores al pedido para evaluar el control de la diabetes y confirmar los criterios de cobertura. A partir del 1 de mayo de 2025, Saskatchewan proporcionó cobertura total de monitores de glucosa continuos y flash para adultos elegibles tratados con insulina de entre 18 y 25 años y de 65 años o más. La expansión canadiense se dirige a cohortes de adultos específicas, mientras que Medicare ilustra cómo la cobertura se extiende a los suministros continuos. Convertir este financiamiento en demanda de dispositivos comienza, por lo tanto, con la documentación del paciente elegible y la prescripción indicada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Dispositivos y Consumibles para Pagadores y Pacientes | -2.3% | En todo Estados Unidos | Corto plazo (≤ 2 años) |
| Preocupaciones de Usabilidad por Calibración y Sobrecarga de Datos | -1.5% | Condado de Los Ángeles, California | Corto plazo (≤ 2 años) |
| Medicamentos para Pérdida de Peso GLP-1 que Potencialmente Reducen la Frecuencia de las Pruebas de Glucosa | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Vulnerabilidades de Ciberseguridad y Privacidad de Datos | -0.4% | En todo Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Dispositivos y Consumibles para Pagadores y Pacientes
Una prescripción no se convierte en una compra de CGM cuando la denegación de cobertura deja al paciente sin posibilidad de pagar. Un informe de abril de 2025 de la Asociación Americana de Diabetes y NORC describió a un participante de un grupo focal de Medicaid en los Estados Unidos que no podía costear un CGM prescrito después de que el seguro denegara la cobertura y continuó con el monitoreo tradicional de glucosa en sangre. Esta situación coloca al reembolso entre la intención clínica y la capacidad del proveedor para convertir esa intención en demanda de dispositivos. Para los pacientes que enfrentan la misma restricción financiera, una recomendación por sí sola no puede resolver la brecha de asequibilidad que impide el uso. El límite comercial es, por lo tanto, una prescripción no surtida, con el beneficio del monitoreo condicionado al financiamiento al que el paciente puede acceder realmente.
Preocupaciones de Usabilidad por Calibración y Sobrecarga de Datos
El exceso de información sobre glucosa puede limitar tanto la aceptación inicial del CGM como la disposición a continuar usando un dispositivo. Una encuesta realizada en un centro de salud calificado federalmente del Condado de Los Ángeles entre noviembre de 2023 y febrero de 2025 encontró que el 31,3% de los 16 usuarios que nunca habían usado el dispositivo y que rechazaron el CGM recomendado por el médico no querían información excesiva sobre glucosa. Entre los 18 exusuarios que respondieron la pregunta sobre la interrupción, el 50% citó demasiadas notificaciones de alarma como razón para dejar de usarlo.[2] Estos hallazgos identifican pérdidas comerciales separadas, ya que la reticencia puede impedir una primera compra mientras que la carga de alarmas puede interrumpir la demanda continua. Una mayor frecuencia de información puede, por lo tanto, convertirse en un costo de usabilidad que debilita el argumento a favor del uso sostenido entre los pacientes con estas preocupaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Acceso Financiado a Sensores Respalda la Demanda RecurrenteLos sensores representaron el 89,35% de los ingresos en 2026 y son el segmento más grande y de mayor crecimiento, con una CAGR proyectada del 15,36% de 2027 a 2032. En enero de 2026, Abbott Laboratories informó sobre el financiamiento de programas públicos para su sensor FreeStyle Libre 3 Plus en todas las provincias canadienses, sujeto a elegibilidad y condiciones del programa.[3] Esto le da al negocio de sensores una vía geográficamente amplia hacia la demanda financiada públicamente dentro de Canadá. El mecanismo comercial depende de que los pacientes elegibles accedan al producto financiado a través de sus respectivos programas. El alcance de Abbott en los programas públicos de todas las provincias canadienses ofrece a los proveedores de sensores rivales un punto de referencia de reembolso junto con el rendimiento del dispositivo.
Los transmisores están incluidos en la asignación de suministros de Medicare para los CGM adjuntos, donde el CMS incluye sensores y transmisores y deniega la facturación por separado como desagregación. Ese tratamiento hace que la economía de reembolso del sistema suministrado sea más relevante que una oportunidad de facturación separada del transmisor para este grupo de pacientes. Los receptores tienen un papel de cobertura distinto porque Medicare cubre la asignación de suministros de CGM solo cuando el beneficiario usa un receptor de equipo médico duradero o una bomba de infusión de insulina para mostrar los datos de glucosa, aunque también se puede usar un dispositivo que no sea de equipo médico duradero junto con él. Estas reglas hacen que la vía de visualización cubierta y la asignación de suministros agrupados sean importantes para la participación comercial, preservando los roles del hardware que una vista de monitoreo exclusivamente a través de un teléfono inteligente pasaría por alto.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
La Escala Personal se Encuentra con la Adopción InstitucionalEl uso doméstico y personal representó el 73,62% del tamaño del mercado de monitoreo continuo de glucosa (CGM) en 2026, convirtiéndolo en el segmento más grande. Por separado, Abbott Laboratories informó en septiembre de 2026 que más de 8 millones de personas en más de 60 países usaban su cartera Libre. Las instrucciones de configuración del FreeStyle Libre de Abbott en los Estados Unidos indican que el sensor debe retirarse o reemplazarse después de 15 días. Cada ciclo de reemplazo convierte el monitoreo personal continuo en demanda de otro sensor, ofreciendo al proveedor una oportunidad de ventas recurrentes más allá de la compra inicial del dispositivo.
Los hospitales y clínicas forman el segmento de mayor crecimiento, con una CAGR proyectada del 18,05% de 2027 a 2032. La política de mayo de 2025 del Spring Grove Hospital Center instruyó al personal a usar el Dexcom G7 para los pacientes elegibles con diabetes y a seguir las guías del fabricante y los protocolos hospitalarios. Asignó el pedido de suministros al gerente de enfermería de la clínica o a su designado, con una solicitud de compra presentada al Departamento de Finanzas. La política muestra a un hospital estatal incorporando el CGM dentro de un flujo de trabajo clínico y de compras definido, con responsabilidad nominada para el pedido de suministros.


Por Demografía:
La Escala Adulta se Encuentra con el Acceso Asistido por CuidadoresLos usuarios adultos representaron el 65,35% de la participación en el mercado de monitoreo continuo de glucosa (CGM) en 2026, convirtiendo a los adultos en el segmento más grande. Los Estándares de Atención 2026 de la Asociación Americana de Diabetes recomiendan el CGM para adultos mayores con diabetes tipo 1 y adultos mayores con diabetes tipo 2 en tratamiento con insulina, con grados de evidencia A y B, respectivamente. La recomendación apunta a mejorar los resultados glucémicos, reducir la hipoglucemia y disminuir la carga del tratamiento, vinculando el monitoreo a necesidades de atención específicas en estas cohortes de mayor edad. La condición de insulina de la recomendación para diabetes tipo 2 hace que el régimen de tratamiento sea una base más precisa para identificar a los usuarios adultos mayores que la edad por sí sola.
El segmento pediátrico es el de mayor crecimiento, con una CAGR proyectada del 17,85% de 2027 a 2032. El 12 de junio de 2026, la FDA autorizó el CGM integrado Stelo de Dexcom para uso sin receta médica por personas de 2 años o más que no usan insulina. Los niños deben usarlo bajo la supervisión de un cuidador adulto, y el sistema no está destinado a personas con hipoglucemia problemática ni a personas en diálisis. La disponibilidad sin prescripción cambia la vía de acceso al permitir que las familias elegibles obtengan el sistema sin receta médica. El cuidador supervisor es un participante necesario para que los proveedores lleguen al mercado, incluso cuando el niño es quien lo usa.
Análisis Geográfico
Mercado de Monitoreo Continuo de Glucosa (CGM) en América del Norte
América del Norte tuvo una participación del 50,55% en el mercado de monitoreo continuo de glucosa (CGM) en 2026, convirtiéndola en la geografía más grande. Dexcom Inc. generó 3,33 mil millones de USD en ingresos por sistemas CGM en los Estados Unidos en 2025, con ingresos en ese país creciendo un 15% interanual. Sus ingresos por distribuidores en los Estados Unidos superaron sustancialmente sus ingresos por canal directo en 2025, colocando a los intermediarios en el centro del modelo de ventas de la empresa en ese país. En los Estados Unidos, esta base de ventas establecida hace que la ejecución del canal sea comercialmente relevante, ya que un negocio operativo de gran escala ya conecta los sistemas de monitoreo con los compradores a través de ambas vías.
Mercado de Monitoreo Continuo de Glucosa (CGM) en Asia-Pacífico
Asia-Pacífico es la geografía de mayor crecimiento, con una CAGR proyectada del 15,78% de 2027 a 2032. En 2025, MicroTech Medical informó haber añadido registros y acceso al mercado para su sistema de monitoreo continuo de glucosa LinX en India. Por separado, el Esquema Central de Salud del Gobierno de India clasifica el CGM de 2 semanas como una investigación de laboratorio en su programa de tarifas revisado vigente a partir del 13 de octubre de 2025, aplicable a los servicios en proveedores acreditados y a las reclamaciones de reembolso de los beneficiarios elegibles. El programa ofrece a los beneficiarios elegibles una vía de pago para el monitoreo prestado por proveedores, junto con los registros de productos. Los proveedores de dispositivos pueden buscar ventas a través del acceso adicional a productos, mientras que los proveedores acreditados pueden obtener ingresos por servicios de los episodios de monitoreo elegibles.
La vía de acceso público de Europa está ilustrada por la guía del NHS del Reino Unido que establece que el CGM debe estar disponible para cualquier persona con diabetes tipo 1, con los niños generalmente recibiendo sistemas en tiempo real y los adultos con opción de tiempo real o flash. Medio Oriente y África también contiene vías de adquisición pública, ilustradas por la licitación de Bahréin en 2025 para el suministro e instalación de CGM por 2 años, con 6 ofertas registradas en la apertura. En América del Sur, la Conitec de Brasil realizó una consulta sobre el CGM en tiempo real para diabetes tipo 1 para cobertura del SUS, que cerró el 17 de agosto de 2026. Esa evaluación sitúa la decisión de cobertura pública entre la necesidad clínica y una posible vía de compra. Los proveedores enfrentan diferentes tareas comerciales en estos ejemplos: atender a los usuarios elegibles del NHS, competir por la licitación de Bahréin o esperar la decisión de cobertura de Brasil.
Ediciones regionales
Todas las regiones
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa el atractivo de las políticas desde la perspectiva de un fabricante de CGM que busca acceso al mercado comercial. Los controles especiales de los Estados Unidos para los sistemas CGM integrados (iCGM) de Clase II requieren evidencia de precisión, validación de transmisión segura de datos y controles de fabricación que garanticen el cumplimiento de las especificaciones de rendimiento. El Reglamento del Sistema de Gestión de Calidad (QMSR) de los Estados Unidos, vigente a partir del 2 de febrero de 2026, incorpora la norma ISO 13485:2016 para los fabricantes de dispositivos cubiertos. La comparación comercial depende, por lo tanto, de la evidencia, los sistemas de calidad y los pasos de autorización vinculados al producto específico del proveedor.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Arabia Saudita | Brasil |
|---|---|---|---|---|---|
| Autoridad principal | Administración de Alimentos y Medicamentos | Autoridades estatales federales (Landesbehörden) | Administración Nacional de Productos Médicos | Autoridad Saudita de Alimentos y Medicamentos | Anvisa |
| Instrumentos clave o dirección | 21 CFR 862.1355; QMSR vigente desde febrero de 2026; objetivos de revisión propuestos para el período 2028-2032 | Implementación de EUDAMED; revisión de la UE pendiente para diciembre de 2025 | Disposiciones de Registro y Presentación; GMP revisado vigente desde el 1 de noviembre de 2026 | Normas de autorización de comercialización de dispositivos médicos | RDC 751/2022; agenda regulatoria 2026-2027 |
| Efecto comercial | Validación de iCGM y controles de producción; obligaciones aplicables del sistema de calidad del dispositivo | 4 módulos obligatorios de EUDAMED a partir del 28 de mayo de 2026 | Revisión nacional de dispositivos domésticos de Clase III y dispositivos importados de Clase II y III | Registro y autorización antes del comercio, sujeto a excepciones especificadas | Registro para dispositivos clasificados en las Clases III y IV |
| Atractivo actual de la política | Medio | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En mejora | En mejora | En endurecimiento | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | |||||
Las obligaciones de validación de iCGM y del sistema de calidad de los Estados Unidos y los módulos obligatorios de EUDAMED de la UE, aplicables en Alemania, respaldan calificaciones medias, mientras que los objetivos de revisión propuestos para el período 2028-2032 de los Estados Unidos y la propuesta pendiente de reducción de carga de la UE para diciembre de 2025 respaldan una mejora sujeta a legislación adicional. Los requisitos de registro y calidad del ciclo de vida de China sustentan un atractivo medio, con los requisitos reforzados de buenas prácticas de fabricación (BPF) de dispositivos médicos vigentes desde el 1 de noviembre de 2026 que respaldan el endurecimiento. La calificación media de Brasil refleja el registro basado en clases bajo la RDC 751/2022, y la revisión planificada para 2026-2027 de las normas separadas de software como dispositivo médico respalda la continuidad para la entrada de hardware de sensores porque el trabajo de la agenda mantiene operativa esa vía basada en clases. La calificación media de Arabia Saudita refleja una puerta de precomercialización con excepciones especificadas, y la autorización dual de glucosa-cetona de la SFDA de agosto de 2026 respalda la continuidad porque la vía de innovación opera dentro de ese requisito.
Etapas de la Cadena de Valor
La cadena de valor compara la fabricación de dispositivos, la integración de sistemas y la distribución como fuentes distintas de ingresos para los proveedores. Abbott Laboratories fabrica los productos de la cartera Libre en Kilkenny, Irlanda. Medtronic plc, cuyo negocio de diabetes es ahora MiniMed Group, Inc., anunció en febrero de 2026 el lanzamiento europeo del sensor Simplera y los datos del bolígrafo inteligente de insulina InPen en una sola aplicación. Estos roles sitúan el valor en la fabricación e integración del producto de monitoreo, mientras que los ingresos posteriores dependen de una vía de distribución funcional.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación de dispositivos | Fabricantes de productos CGM como Abbott Laboratories | Ventas de productos | Mantener una producción constante de dispositivos | Validar los procesos de producción antes de ampliar la capacidad |
| Integración de sistemas | Integradores de sistemas de diabetes como Medtronic plc | Ventas de sistemas integrados | Coordinar los datos del sensor, el bolígrafo y la aplicación | Validar la vía de datos combinada |
| Distribución y suministro al paciente | Mayoristas estadounidenses como Cencora y proveedores de equipo médico duradero como AdaptHealth Diabetes y Edgepark Medical Supplies | Ventas mayoristas y de suministro de dispositivos | Dependencia de una vía de suministro autorizada y funcional | Mantener vías mayoristas directas y autorizadas |
| Fuente: Mordor Intelligence | ||||
Abbott identificó a los proveedores de equipo médico duradero contratados en los Estados Unidos como compradores directos en mayo de 2026, junto con sus vías mayoristas autorizadas separadas. Esa distinción le da a la resiliencia de la distribución una base concreta, ya que las relaciones directas con los proveedores y el acceso mayorista ofrecen diferentes vías hacia el producto. El anuncio de febrero de 2026 de Medtronic, para lo que ahora es el negocio de diabetes de MiniMed, especificó un despliegue europeo gradual del sistema combinado de sensor, bolígrafo y aplicación, por lo que las ventas posteriores requieren acceso a la configuración completa a medida que esté disponible.
Panorama Competitivo
Concentración del Mercado
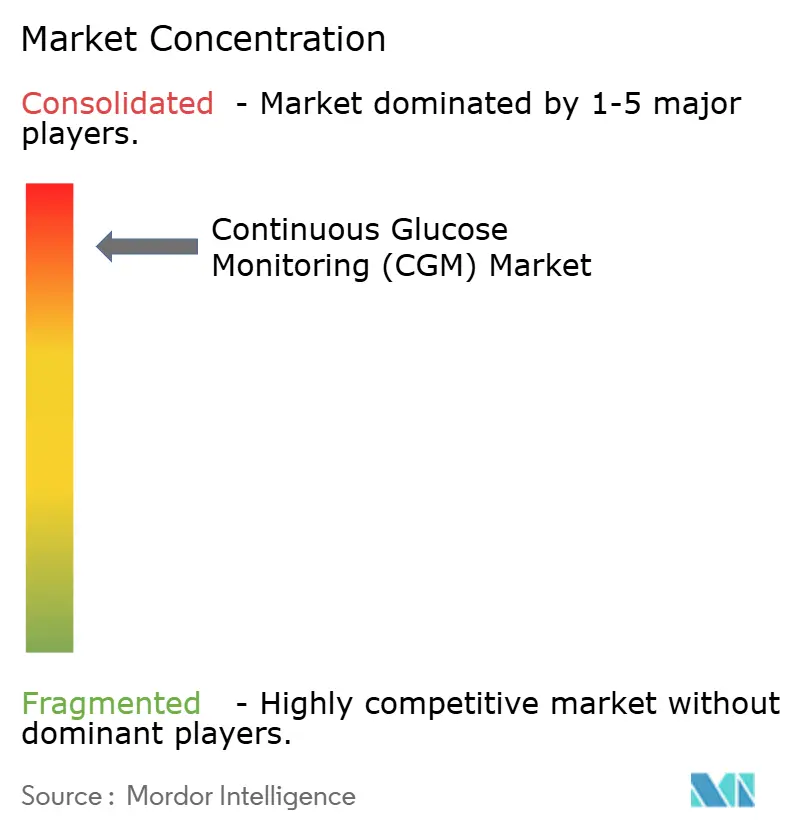
La base de proveedores está moderadamente concentrada en torno a MiniMed Group, Inc. (el antiguo negocio de diabetes de Medtronic plc, separado el 15 de octubre de 2026), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. y F. Hoffmann-La Roche Ltd. Dexcom reportó ingresos de la empresa de 4,66 mil millones de USD en 2025 y aproximadamente 3,5 millones de usuarios globales, excluyendo Stelo. Abbott participa a través de su negocio de CGM de Diabetes Care, mientras que Senseonics desarrolla, fabrica y comercializa sistemas CGM implantables. Senseonics reportó ingresos de la empresa de 35,3 millones de USD en 2025, un aumento de aproximadamente el 57% respecto a 2024, por lo que su oferta implantable combina un rápido crecimiento de la empresa con una base de ingresos mucho menor que la de Dexcom.
En abril de 2025, Medtronic, cuyo negocio de diabetes se independizó como MiniMed Group, Inc., recibió la aprobación de la FDA para el uso de Simplera Sync con MiniMed 780G, añadiendo una opción de sensor junto con Guardian 4 dentro de ese sistema de administración de insulina. Esta estrategia ofrece a los usuarios de MiniMed 780G otra opción de sensor aprobada dentro de la misma plataforma de administración de insulina. El enfoque de CGM implantable de Senseonics ofrece un formato diferente, dirigiendo la competencia hacia cómo se entrega el monitoreo, además de la propia tecnología de detección. Para un usuario de MiniMed 780G, la elección del sensor se sitúa dentro de una configuración de administración de insulina aprobada, por lo que la plataforma de la bomba, y no el sensor por sí solo, enmarca la compra.
En noviembre de 2025, Roche informó sobre la disponibilidad de Accu-Chek SmartGuide en Kuwait, Qatar y Arabia Saudita, estableciendo acceso comercial en esos mercados nombrados. Senseonics informó sobre la disponibilidad de Eversense 365 para los primeros pacientes en Suecia en abril de 2026, tras la aprobación del marcado CE en enero. Estas entradas muestran cómo los formatos competidores pueden llegar a los compradores a través de diferentes aperturas comerciales nacionales. El posicionamiento regulatorio importa a nivel de producto, mientras que la disponibilidad en cada país determina dónde ese posicionamiento puede convertirse en una elección real del comprador. Un competidor que busque esos compradores debe establecer disponibilidad local para su propio producto autorizado antes de que la diferenciación de formato pueda traducirse en ventas.
Líderes de la Industria de Monitoreo Continuo de Glucosa (CGM)
-
Medtronic plc
-
Dexcom Inc.
-
Abbott Laboratories
-
Senseonics Holdings Inc.
-
F. Hoffmann-La Roche Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo Continuo de Glucosa (CGM) Empresas cubiertas en este informe
- Abbott Laboratories
- Medtronic
- Dexcom
- Senseonics
- Roche
- A. Menarini Diagnostics S.r.l.
- I-Sens
- Medtrum Technologies Inc.
- Nemaura Medical Inc.
- Zhejiang POCTech Co., Ltd.
- MicroTech Medical
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan a los usuarios clínicos recientemente cubiertos con los adultos alcanzables a través de un canal de aplicación de consumo ampliado. A partir del 1 de enero de 2026, Medicaid de Maryland amplió la cobertura de CGM médicamente necesario a pacientes específicos tratados con insulina con diabetes tipo 1 o tipo 2, participantes con diabetes gestacional y personas con episodios hipoglucémicos problemáticos. La elegibilidad inicial también requiere un diagnóstico, capacitación confirmada por el médico, una prescripción indicada por la FDA y los criterios médicos especificados. Por separado, Abbott Laboratories puso Lingo a disposición en Android en los Estados Unidos y el Reino Unido en diciembre de 2025 para adultos de 18 años o más que no usan insulina, con un uso previsto no diagnóstico.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Atender a los participantes elegibles recién cubiertos tratados con insulina | Expansión de la cobertura de Medicaid de Maryland vigente desde enero de 2026 | Participantes elegibles con diabetes tipo 1 o tipo 2 | Vincular los dispositivos indicados a la documentación de elegibilidad y capacitación | Capacitación confirmada por el médico y documentación de calificación | Proveedores de CGM elegibles y consultorios de prescripción |
| Establecer una vía de atención de CGM para la diabetes gestacional | Diabetes gestacional incluida en la expansión de Maryland de 2026 | Participantes de Medicaid embarazadas médicamente elegibles | Coordinar la prescripción, la capacitación y el inicio del suministro | Establecer la necesidad médica y completar los requisitos iniciales | Proveedores de CGM y equipos de atención de diabetes materna |
| Llegar a los usuarios consumidores elegibles de Android | Acceso a Lingo en Android añadido en diciembre de 2025 | Adultos de 18 años o más, sin insulina, en los Estados Unidos y el Reino Unido | Desarrollar orientación para el consumidor dentro del uso previsto no diagnóstico de Lingo | Mantener el posicionamiento del producto dentro de su uso previsto | Abbott Laboratories y canales de CGM para el consumidor |
| Fuente: Mordor Intelligence | |||||
La apertura clínica depende de completar una vía de atención calificada para los grupos de pacientes que obtuvieron acceso a través de la expansión de Maryland. Los proveedores y los equipos de atención pueden, por lo tanto, desarrollar diferentes enfoques de incorporación para los participantes tratados con insulina y con diabetes gestacional, manteniendo los mismos requisitos de cobertura inicial. La oportunidad para el consumidor requiere una propuesta diferente, ya que el uso previsto de Lingo se centra en las necesidades de información de los adultos elegibles en lugar del diagnóstico.
Desarrollos recientes de la industria en Mercado de Monitoreo Continuo de Glucosa (CGM)
- Oct 2026: Medtronic completó la separación de MiniMed Group, Inc., su negocio de diabetes, que se convirtió en una empresa independiente sin participación accionaria de Medtronic.
- Ago 2026: Abbott Laboratories recibió la autorización de la FDA de los Estados Unidos para Libre Duo 10 Day, un dispositivo portátil que monitorea continuamente la glucosa y ayuda a detectar niveles crecientes de cetonas. El sistema está destinado a personas con diabetes de 2 años o más y ofrece hasta 10 días de uso.
- Jun 2026: La FDA autorizó el CGM integrado Stelo de Dexcom Inc. para uso sin receta médica por personas de 2 años o más que no usan insulina. Los niños deben usarlo bajo la supervisión de un cuidador adulto, y el sistema no está destinado a personas con hipoglucemia problemática ni a personas en diálisis.
Mercado de Monitoreo Continuo de Glucosa (CGM) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de monitoreo continuo de glucosa (CGM) mide el gasto anual en dispositivos CGM y componentes de dispositivos vendidos a nivel mundial para la medición continua de glucosa y el manejo de la diabetes. Las ventas se clasifican entre hospitales y clínicas y uso doméstico o personal, adultos y niños, y América del Norte, Europa, Asia-Pacífico, Medio Oriente y África, y América del Sur.
Exclusiones del alcance: Se excluyen los medidores de glucosa en sangre y las tiras reactivas, las bombas de insulina y otros dispositivos de tratamiento de la diabetes, el software independiente de CGM, las suscripciones de datos y los servicios de telesalud, y los materiales de sensores y los insumos de fabricación anteriores.
Descripción General de la Segmentación
- Por Componente
- Sensores
- Transmisores
- Receptores
- Por Usuario Final
- Hospitales / Clínicas
- Hogar / Uso Personal
- Por Demografía
- Adultos
- Pediátrico
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- Japón
- Corea del Sur
- China
- India
- Australia
- Vietnam
- Malasia
- Indonesia
- Filipinas
- Tailandia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Irán
- Egipto
- Omán
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como la Organización Mundial de la Salud, que proporciona el contexto de prevalencia de la diabetes y atención para dimensionar la base de usuarios potenciales, y la Administración de Alimentos y Medicamentos de los Estados Unidos, que describe las características de los dispositivos CGM y las clasificaciones regulatorias, anclan el lado de la demanda. Los Estándares de Atención de la Asociación Americana de Diabetes informan los supuestos de adopción clínica, y las normas de cobertura de Medicare ayudan a los analistas a evaluar la elegibilidad de reembolso y la demanda de suministros.
Los informes anuales de las empresas, los materiales para inversores y la cobertura de prensa de buena reputación pueden contrastar los ingresos de productos reportados, la actividad geográfica, los lanzamientos y los acuerdos de suministro con la evidencia epidemiológica, de política y regulatoria. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas se dirigirían a fabricantes de CGM, distribuidores, proveedores de atención de la diabetes, especialistas en reembolso y líderes de adquisiciones, con preguntas adaptadas a su función en las ventas de dispositivos, el reemplazo de componentes, el acceso y el uso. Sus aportaciones pondrían a prueba la evidencia secundaria sobre adopción, ciclos de reemplazo, precios realizados, combinación de canales y acceso regional, y contrastarían los supuestos de ventas de dispositivos con el gasto adyacente en diabetes. Los analistas reconciliarían las respuestas contradictorias con las divulgaciones de las empresas, la evidencia de políticas y las señales de mercado independientes, documentarían el tratamiento de las brechas no resueltas y triangularían cada supuesto material antes de incorporarlo al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 32% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamiento del Mercado y Previsión
El modelo estima las ventas anuales globales de fabricantes de sistemas CGM y componentes de reemplazo vendidos por separado, y luego verifica el total mediante resúmenes de ingresos de proveedores seleccionados y el precio de venta promedio muestreado multiplicado por el volumen de unidades donde las divulgaciones respaldan esas verificaciones. Una visión de arriba hacia abajo comienza con la población objetivo y aplica la prevalencia de diabetes diagnosticada, la elegibilidad clínica y el acceso al reembolso, la adopción del CGM, el uso del sensor y la frecuencia de reemplazo, y el precio de los componentes o sistemas para estimar el gasto, mientras que la evidencia de envíos y canales verifica si el nivel de ventas implícito es plausible. Los analistas construyen las participaciones de componentes, usuarios finales, demografía y regiones a partir de la combinación de productos reportada, el entorno de atención, la elegibilidad por edad, la cobertura y la evidencia de acceso por país, y luego reconcilian esas participaciones con el total global. El análisis de escenarios proyecta hacia adelante los cambios en la prevalencia de la diabetes, la cobertura, la adopción, la frecuencia de reemplazo y los precios, mientras que los encuestados de la investigación primaria verifican el papel y la dirección de estas variables en lugar de sustituir estimaciones puntuales sin respaldo. Cuando la evidencia de proveedores, precios o unidades es incompleta, los analistas utilizan los indicadores de nivel de mercado mejor respaldados, retienen supuestos explícitos para revisión y evitan llenar las brechas con detalles de productos o países sin respaldo.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de las empresas, la epidemiología, las señales de reembolso y regulatorias, y la evidencia de canales o adquisiciones, y luego investigaron las variaciones en el crecimiento, la combinación, los precios y las participaciones geográficas antes de la aprobación. Una segunda revisión verifica las fechas de las fuentes, las unidades, los límites, los cálculos y la coherencia entre segmentos, con un nuevo contacto activado cuando un supuesto material entra en conflicto con la evidencia de los encuestados o cuando un nuevo archivo, política o evento de producto cambia la señal del mercado. El modelo se actualiza anualmente, se revisa entre ciclos para eventos materiales del mercado y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Tamaño del Mercado de Monitoreo Continuo de Glucosa de Mordor Intelligence Medido Frente a Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de monitoreo continuo de glucosa (CGM) mide el gasto anual en dispositivos CGM y componentes de dispositivos vendidos a nivel mundial para la medición continua de glucosa y el manejo de la diabetes.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El análisis de escenarios proyecta hacia adelante los cambios en la prevalencia de la diabetes, la cobertura, la adopción, la frecuencia de reemplazo y los precios, mientras que los encuestados de la investigación primaria verifican el papel y la dirección de estas variables en lugar de sustituir estimaciones puntuales sin respaldo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,89 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 14,3 mil millones de USD (2026) | En su base de 2026, esta estimación es un 31,5% inferior al valor de este informe para 2027 de 20,89 mil millones de USD, 1 año después. La estimación publicada corresponde a 2026, un año antes del año actual de este informe. |
| Empresa Global de Investigación de Mercados B | 15,5 mil millones de USD (2026) | En su base de 2026, esta estimación es un 25,8% inferior al valor de este informe para 2027 de 20,89 mil millones de USD, 1 año después. La estimación publicada corresponde a 2026, un año antes del año actual de este informe. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de las empresas, la epidemiología, las señales de reembolso y regulatorias, y la evidencia de canales o adquisiciones, y luego investigan las variaciones en el crecimiento, la combinación, los precios y las participaciones geográficas antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Monitoreo Continuo de Glucosa (CGM) y sus perspectivas de crecimiento?
Se proyecta que el mercado alcance los 20,89 mil millones de USD en 2027 y los 42,18 mil millones de USD para 2032, creciendo a una CAGR del 15,09% de 2027 a 2032.
¿Qué impulsa la demanda de dispositivos CGM?
La recomendación de la Asociación Americana de Diabetes de 2026 de usar CGM en el inicio de la diabetes para las personas que podrían beneficiarse, junto con la cobertura de Medicare de los Estados Unidos para los usuarios elegibles, respalda la demanda.
¿Qué componente de CGM lidera los ingresos?
Los sensores representaron el 89,35% de los ingresos en 2026 y se proyecta que crezcan a una CAGR del 15,36% de 2027 a 2032.
¿Qué empresas son proveedores prominentes de CGM?
Los principales proveedores incluyen MiniMed Group, Inc. (anteriormente el negocio de diabetes de Medtronic plc), Dexcom Inc., Abbott Laboratories, Senseonics Holdings Inc. y F. Hoffmann-La Roche Ltd.
¿Qué podría limitar el uso continuo del CGM?
El costo puede impedir que un dispositivo prescrito llegue al paciente. Un informe estadounidense de abril de 2025 describió a un participante de Medicaid que no podía costear un CGM después de que se denegara la cobertura.
¿Dónde es mayor y más rápido el crecimiento de la demanda de CGM?
América del Norte tuvo el 50,55% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 15,78% de 2027 a 2032.