
Tamaño y Participación del Mercado de Lavavajillas Compactos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.85 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
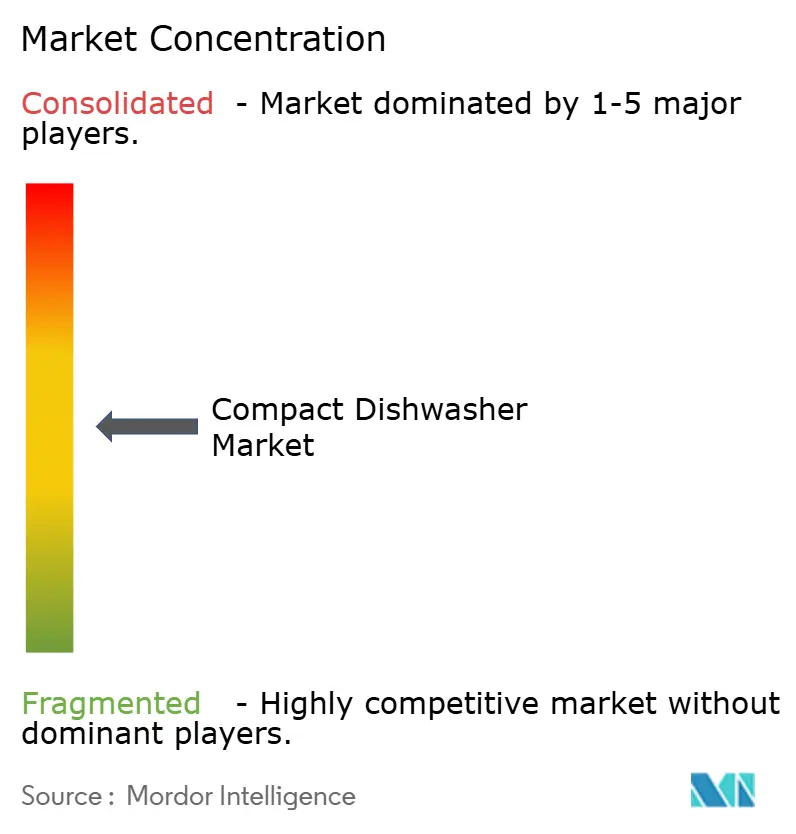
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lavavajillas Compactos por Mordor Intelligence
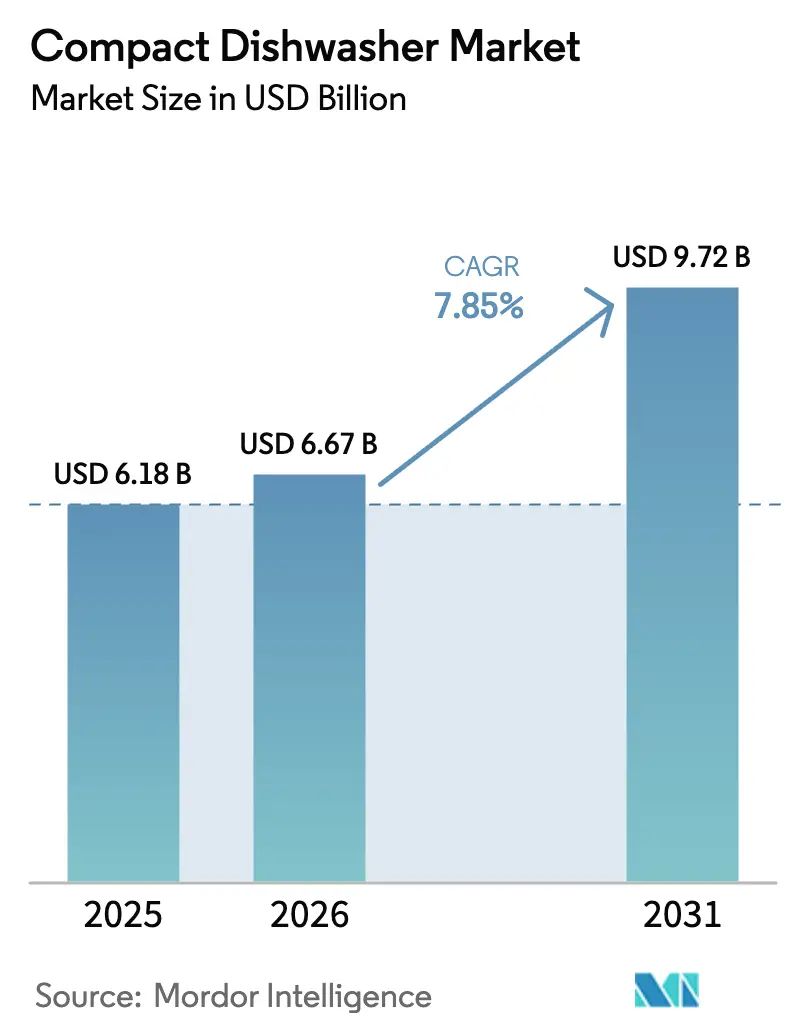
El tamaño del mercado de lavavajillas compactos en 2026 se estima en USD 6,67 mil millones, creciendo desde el valor de 2025 de USD 6,18 mil millones con proyecciones para 2031 que muestran USD 9,72 mil millones, creciendo a una CAGR del 7,85% durante 2026-2031. Los proyectos de densificación urbana, la construcción de condominios y las conversiones de microapartamentos están reduciendo las dimensiones de las cocinas en la mayoría de las grandes ciudades, impulsando a los consumidores hacia electrodomésticos que recuperan espacio en encimeras y armarios sin sacrificar el rendimiento de limpieza. Las regulaciones de eficiencia energética en los Estados Unidos y la Unión Europea refuerzan esta preferencia al recompensar las máquinas de menor capacidad con etiquetas energéticas más favorables y facturas de servicios públicos más bajas, acelerando así los ciclos de reemplazo en favor de los formatos compactos[1]Departamento de Energía de los EE. UU., "Normas de Conservación de Energía para Lavavajillas," energy.gov. La tecnología avanza al mismo ritmo; los modelos de seis cubiertos ahora utilizan motores sin escobillas, sensores de suciedad de precisión y brazos rociadores de presión variable para ofrecer una sanitización de nivel NSF consumiendo solo 2 galones de agua por ciclo, lo que fortalece su propuesta de valor en regiones propensas a la sequía[2]GE Appliances, "Ficha de Producto del Lavavajillas Compacto Inteligente," geappliances.com.
Conclusiones Clave del Informe
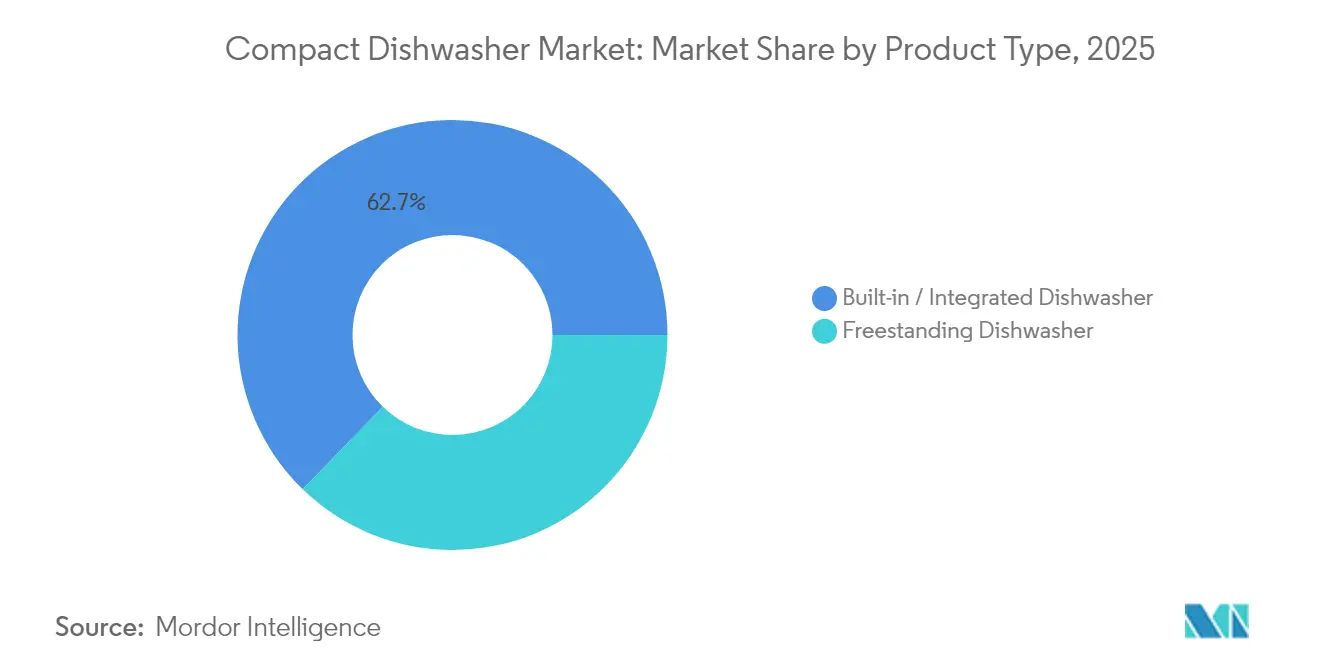
- Por tipo de producto, los modelos integrados y empotrados lideraron con el 62,74% de la participación del mercado de lavavajillas compactos en 2025, mientras que los formatos independientes tienen una proyección de expansión a una CAGR del 12,12% hasta 2031.
- Por aplicación, el segmento residencial mantuvo el 51,76% de la participación del mercado de lavavajillas compactos en 2025; se prevé que las instalaciones comerciales crezcan a una CAGR del 12,94% hasta 2031.
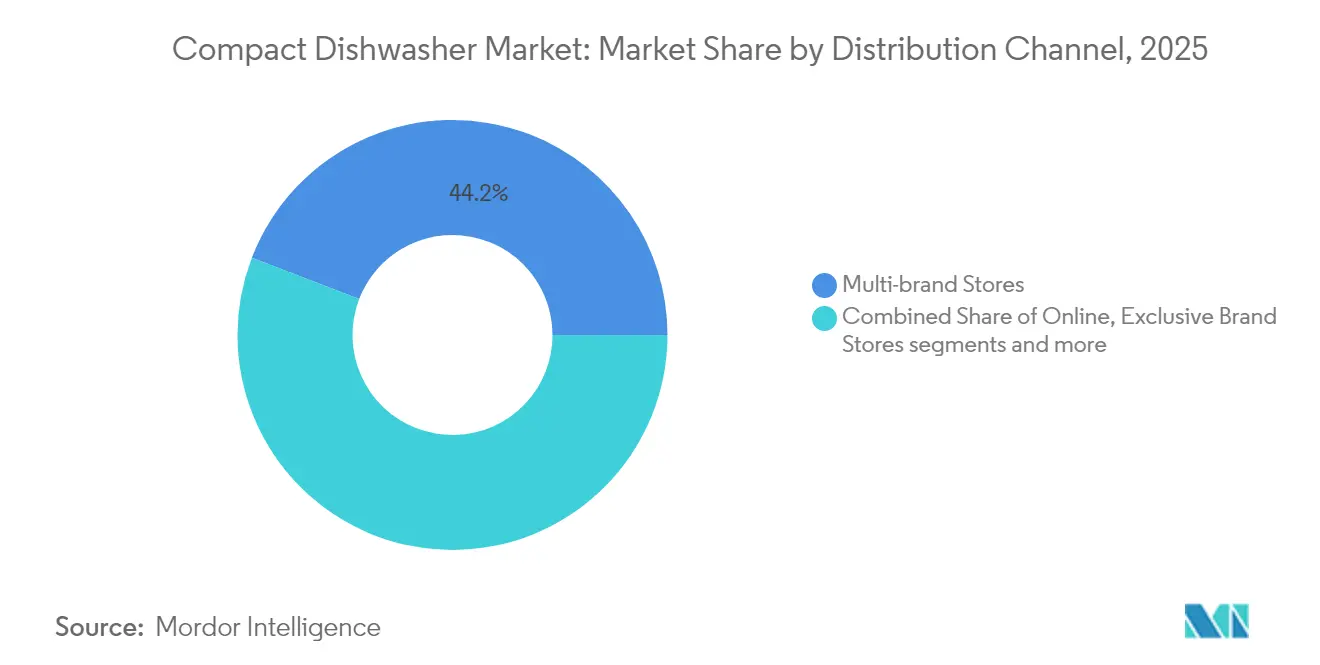
- Por canal de distribución, las tiendas multimarca capturaron el 44,15% de la participación en 2025; las plataformas en línea registran la CAGR proyectada más alta del 12,43% hasta 2031 en el mercado de lavavajillas compactos.
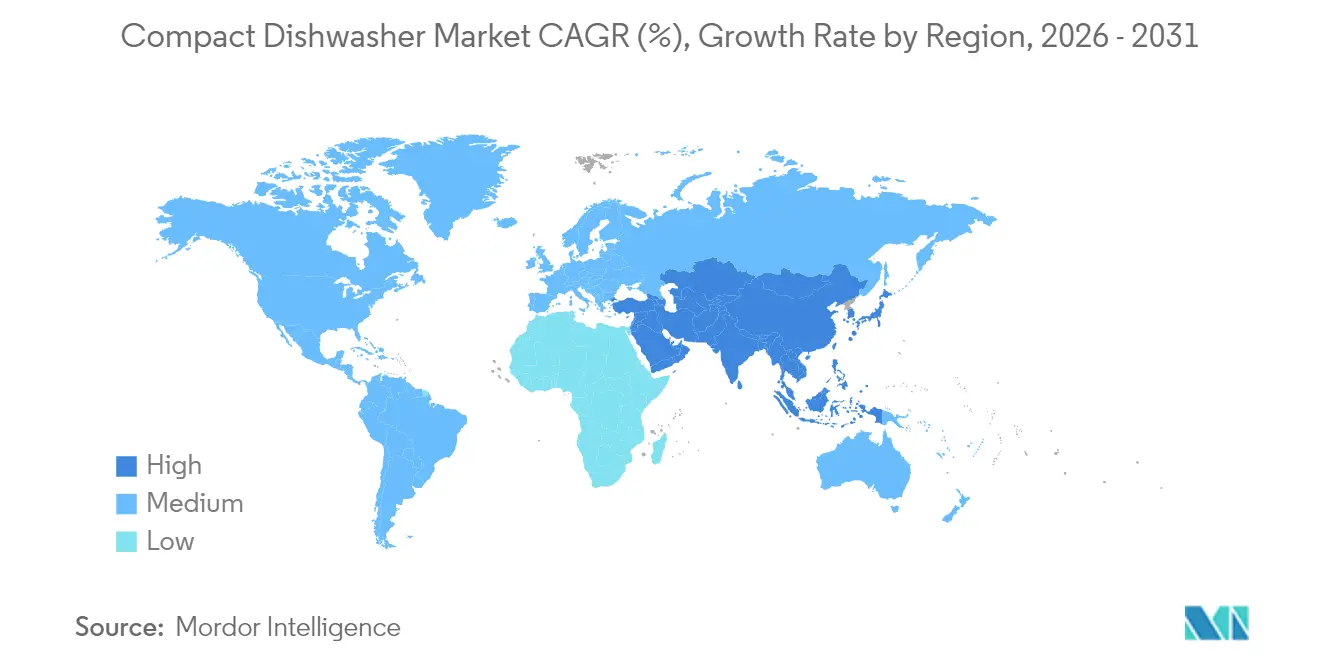
- Geográficamente, América del Norte mantuvo el 38,74% de la participación en ingresos en 2025; Asia-Pacífico está preparada para la CAGR más rápida del 12,68% hasta 2031 en el mercado de lavavajillas compactos.
- Robert Bosch, Electrolux, Whirlpool, Haier y LG en conjunto mantienen una participación de mercado mayoritaria en 2025, lo que indica un panorama de vendedores moderadamente concentrado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Urbanización y reducción del tamaño de las cocinas | 2.3% | Global, con concentración en megaciudades de Asia-Pacífico y centros urbanos de América del Norte | Mediano plazo (2-4 años) |
| Aumento de la renta disponible y hogares con doble ingreso | 1.9% | América del Norte y la UE, con expansión hacia centros urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Las regulaciones de eficiencia energética e hídrica aceleran los reemplazos | 1.6% | Zonas regulatorias de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Crecimiento de instalaciones en alquileres de corta duración (Airbnb, coliving) | 1.1% | Centros urbanos a nivel global, particularmente América del Norte y la UE | Mediano plazo (2-4 años) |
| Marcas de electrodomésticos exclusivamente de comercio electrónico disrumpen los precios | 0.8% | Global, liderado por América del Norte y la UE | Corto plazo (≤ 2 años) |
| Surgimiento de híbridos lavavajillas-fregadero en Asia | 0.4% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y Reducción del Tamaño de las Cocinas
La rápida densificación está reduciendo el tamaño promedio de las cocinas en nuevas construcciones por debajo de los 100 pies cuadrados en Pekín, Los Ángeles y París, estableciendo un claro requisito de diseño para máquinas de seis cubiertos o más pequeñas que se ubiquen bajo una encimera de 24 pulgadas o sobre un carrito. El Lavavajillas Compacto Inteligente GE Profile, lanzado en 2025, tiene capacidad para seis cubiertos, utiliza 2 galones por ciclo y se conecta vía Wi-Fi para enviar recordatorios de limpieza del filtro, características dirigidas directamente a los inquilinos. Las unidades ultradelgadas como el LISSOME R1, de solo 11 pulgadas de ancho, ilustran aún más la tendencia hacia la microvivienda, al tiempo que introducen ciclos de lavado rápido de menos de 15 minutos para adaptarse a los estilos de vida urbanos acelerados.
Aumento de la Renta Disponible y Hogares con Doble Ingreso
Los países nórdicos, considerados desde hace tiempo un referente para los electrodomésticos de gama alta, tienen una penetración de lavavajillas del 70-80%; su segmento compacto está superando en crecimiento a los reemplazos de tamaño completo a medida que los jubilados que reducen su vivienda se trasladan a apartamentos en la ciudad. Los compradores millennials y de la Generación Z demuestran una curva de disposición a pagar aún más pronunciada: el HAVA R09, una unidad de encimera de tres cubiertos con un precio de USD 329,99, agotó su primera producción en menos de dos meses mediante pedidos anticipados directos al consumidor. Los mayores ingresos en las ciudades chinas de primer nivel están desbloqueando compras que antes se consideraban discrecionales, un patrón que se repite en Bombay, donde los hogares con doble ingreso ahora superan el 45%. Las características de conectividad premium, como la selección de ciclos por teléfono inteligente, añaden entre USD 40 y 60 al costo de materiales, pero generan un incremento en el margen de hasta 7 puntos porcentuales, lo que refuerza los presupuestos de innovación en todo el mercado de lavavajillas compactos.
Las Regulaciones de Eficiencia Energética e Hídrica Aceleran los Reemplazos
El Departamento de Energía de los EE. UU. limitó el consumo de energía de los lavavajillas compactos a 174 kWh por año a partir de 2027, en comparación con los 223 kWh para las máquinas estándar, inclinando el campo de juego a favor de las cavidades más pequeñas. La etiqueta energética simplificada de la A a la G de la Unión Europea también favorece los diseños compactos porque el uso de recursos se evalúa por ciclo. Los códigos de plomería de California impulsados por la sequía ahora exigen un máximo de 3,1 galones por ciclo de lavavajillas en las nuevas construcciones multifamiliares, un estándar que fácilmente cumplen las principales unidades de seis cubiertos, como el lavavajillas ecocompacto de Bob, que utiliza una bomba de recirculación de baja presión para distribuir el rociado a 150 PSI dentro de un depósito de 15 litros.
Crecimiento de Instalaciones en Alquileres de Corta Duración (Airbnb, Coliving)
Los anfitriones de Airbnb, Vrbo y plataformas de coliving ahora incluyen "lavavajillas" entre los cinco principales filtros de búsqueda, lo que impulsa a los administradores de propiedades a renovar las cocinas rápidamente. Las máquinas de encimera que se llenan con una jarra evitan las modificaciones de plomería, un factor crítico en los edificios históricos europeos donde perforar los revestimientos de azulejos viola los códigos de patrimonio. El ciclo exprés de 15 minutos del LISSOME R1 permite la rotación en el mismo día para los huéspedes de corta estancia, lo que permite a los limpiadores iniciar y descargar la máquina durante las ventanas de servicio estándar.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial del producto e instalación | -1.4% | Global, particularmente en mercados emergentes y segmentos sensibles al precio | Mediano plazo (2-4 años) |
| Incompatibilidad con carpintería y plomería existentes | -0.9% | Mercados de renovación de América del Norte y la UE, viviendas más antiguas | Largo plazo (≥ 4 años) |
| Desaceleración en el inicio de nuevas construcciones urbanas | -0.7% | Centros urbanos de América del Norte y la UE, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites más estrictos de uso de agua por región que impulsan los costos de I+D | -0.5% | Regiones con estrés hídrico: California, Australia, partes de la UE y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial del Producto e Instalación
La instalación profesional puede costar entre USD 150 y 400 adicionales dependiendo de las necesidades de modificación de la carpintería y las tarifas de mano de obra locales, extendiendo los períodos de recuperación de la inversión más allá de cinco años solo por el ahorro de agua y energía. Los fabricantes están respondiendo mediante la optimización de costos, sustituyendo los interiores de acero inoxidable por cubas híbridas de ABS/acero inoxidable y externalizando las placas de control a proveedores de electrónica por contrato, reduciendo los costos de materiales entre un 8 y un 12% sin comprometer los términos de garantía. Los modelos de encimera de gama de entrada, como el HAVA R01 a USD 279,99, demuestran que los precios por debajo de USD 300 estimulan la demanda incremental en India, Brasil y el Sudeste Asiático.
Incompatibilidad con Carpintería y Plomería Existentes
Los condominios europeos aumentan la complejidad con códigos de plomería variables y sistemas centralizados de agua caliente que fluctúan por debajo de los 120 °F mínimos que muchos lavavajillas requieren, lo que provoca tiempos de calentamiento más largos y un mayor consumo de energía. Los diseños de encimera abordan estos obstáculos, pero sacrifican capacidad de carga por portabilidad, lo que limita su atractivo para familias de más de tres personas. Por ello, las marcas introducen modelos híbridos equipados con opciones de conexión permanente a la plomería y de llenado con jarra para ampliar la base de clientes potenciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Flexibilidad Impulsa el Crecimiento de los Modelos IndependientesLas variantes integradas generaron USD 3,88 mil millones en 2025 y mantuvieron el 62,74% de la participación del mercado de lavavajillas compactos al destacar en estética de cocina de alta gama y sin costuras. Esta dominancia continúa, aunque se proyecta que los diseños independientes y de encimera registren una CAGR del 12,12% hasta 2031, ya que los inquilinos y los nómadas urbanos valoran la libertad de instalación. El sistema de encimera de conexión directa R01 de HAVA se ha convertido en el emblema de este auge, enviándose con un depósito de agua plegable de 5 litros y una manguera de desagüe de conexión rápida que evita la plomería permanente.
Los fabricantes están difuminando las categorías con chasis convertibles que se encajan bajo la encimera mediante un kit de acabado opcional, pero que se pueden separar en modo de encimera para traslados, aprovechando dos fuentes de ingresos. Los modelos integrados de gama alta continúan exigiendo primas de precio del 18-25%, impulsadas por la demanda de frentes preparados para paneles que desaparecen detrás de la carpintería. Sin embargo, el crecimiento en volumen de envíos se inclina hacia las unidades independientes porque los consumidores de mercados emergentes prefieren la inmediatez de la compra frente a la complejidad de la remodelación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación:
La Adopción Comercial se AceleraLos compradores residenciales siguieron siendo el pilar de los ingresos, representando el 51,76% de la demanda de 2025, aunque el interés comercial superó los pedidos domésticos con una perspectiva de CAGR del 12,94%. Los propietarios de pequeñas cafeterías, cocinas de oficinas compartidas y camiones de comida descubren que un lavavajillas bajo encimera compacto certificado por NSF libera espacio en el suelo y reduce drásticamente la mano de obra dedicada a la limpieza manual. El Auto-Chlor AC TALL Space Maker, que ocupa apenas 22 × 24 pulgadas, encarna este cambio comercial al ofrecer un ahorro de espacio del 75% en comparación con las máquinas de bastidor tradicionales.
La adopción comercial también impulsa las características, la sanitización a alta temperatura, los ciclos exprés de 90 segundos y los registros digitales de uso que posteriormente se difunden en los modelos domésticos premium. A la inversa, la demanda residencial da forma a los avances en reducción de ruido e integración con el hogar inteligente que benefician a las salas de descanso de oficinas que buscan la serenidad de los espacios abiertos.
Por Canal de Distribución:
El Comercio Digital EscalaLas grandes superficies multimarca y las tiendas especializadas acapararon el 44,15% de la participación en 2025 porque los compradores aún valoran las demostraciones en vivo y los servicios de instalación incluidos. Sin embargo, los ingresos en línea están previstos para una CAGR del 12,43%, lo que refleja la investigación de los compradores sobre el consumo de agua, las clasificaciones de decibelios y las fotos del interior de la cesta entre docenas de modelos que un pasillo físico no puede acomodar. El mercado de lavavajillas compactos disfruta de ventajas en línea: el menor peso en comparación con los lavavajillas de tamaño completo reduce los recargos de flete, y las unidades de encimera se clasifican como paquetes grandes en lugar de carga, reduciendo los tiempos de entrega en un promedio de dos días. Los algoritmos de comercio electrónico también muestran búsquedas de "lavavajillas para apartamento", dirigiendo a compradores con alta intención directamente a las páginas de los modelos.
Marcas como LISSOME lanzan habitualmente primero en sus propios sitios, recopilan comentarios de los usuarios y luego se sindicar a los mercados una vez que se corrigen los errores de firmware. A la inversa, las cadenas de tiendas físicas contrarrestan con recogida el mismo día y paquetes de instalación con servicio completo, un punto de fricción para los adaptadores integrados. En el futuro, los modelos omnicanal dominarán: un cliente podría ver una reseña en YouTube, medir el armario mediante una aplicación de realidad aumentada, comprar en línea y programar la instalación a través del servicio técnico de una tienda local, fusionando lo mejor de ambos mundos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Lavavajillas Compactos de América del Norte
América del Norte lideró los ingresos con una participación del 38,74% en 2025, ya que los habitantes urbanos de Nueva York, Toronto y Los Ángeles adoptaron lavavajillas de tamaño para apartamento para compensar el aumento de los costos por metro cuadrado. El precio de venta promedio de la región superó los 480 USD, dado que los compradores se inclinan por cubas de acero inoxidable, diagnósticos por Wi-Fi y comandos de asistente de voz. La capacidad de fabricación nacional se está fortaleciendo: GE Appliances está invirtiendo 490 millones de USD en su planta de Louisville para ampliar las líneas de lavavajillas compactos, creando 800 empleos y reduciendo los plazos de entrega. Los importadores siguen desempeñando un papel importante; sin embargo, las iniciativas de relocalización industrial reducen los riesgos de congestión portuaria que afectaron a la cadena de suministro en 2022.
Mercado de Lavavajillas Compactos de Asia-Pacífico
Asia-Pacífico registra la mayor pendiente de crecimiento con una CAGR del 12,68%, impulsada por los 1,94 millones de unidades compactas vendidas en China en 2023 y el auge de los apartamentos en India. Los hogares urbanos de Shanghái y Shenzhen suelen destinar menos de 5 m² a las áreas combinadas de cocina-comedor, dejando poco espacio para electrodomésticos de tamaño completo. Los fabricantes chinos nacionales iteran rápidamente con actualizaciones de software enviadas de forma inalámbrica, mientras que los innovadores japoneses como Panasonic perfeccionan los lavavajillas integrados en el fregadero que también funcionan como escurridores, un formato que resuena entre los propietarios de mayor edad que buscan accesibilidad ergonómica. La penetración sigue siendo inferior al 30% en Japón, lo que indica un margen de crecimiento significativo; los subsidios gubernamentales para dispositivos de ahorro de agua podrían acelerar la adopción. En India, los actores del mercado ofrecen financiamiento en cuotas y kits de instalación compatibles con el suministro municipal de agua a baja presión para superar las deficiencias de infraestructura.
Mercado de Lavavajillas Compactos de Europa
Europa muestra volúmenes de unidades maduros, pero con un perfil bifurcado. Los países nórdicos superan el 70% de penetración gracias a décadas de políticas progresistas de equidad de género que normalizaron la adopción de electrodomésticos; sin embargo, los mercados de Europa del Este, como Polonia (25%) y Rumanía (15-20%), se quedan atrás, lo que representa un espacio en blanco para los modelos compactos que se adaptan a las cocinas de los bloques de paneles de la era soviética. La legislación de ecodiseño de la UE, reforzada en 2024, obliga a la disponibilidad de repuestos durante 10 años, lo que mejora el atractivo del costo total de propiedad y orienta a los consumidores hacia marcas premium que garantizan la reparabilidad.

Panorama regulatorio
Las normas de eficiencia energética e hídrica son una restricción de diseño primaria para los lavavajillas compactos en los principales mercados. En Estados Unidos, el Departamento de Energía finalizó normas de conservación actualizadas para lavavajillas en 2024, con cumplimiento obligatorio para modelos compactos (menos de 8 cubiertos) a partir del 23 de abril de 2027. La norma establece un límite anual de energía de 174 kWh y un uso máximo de agua de 3.1 galones por ciclo, lo que incrementa la importancia de bombas de alta eficiencia, motores sin escobillas y programas de lavado optimizados.
En Europa, el Reglamento (UE) 2019/2022 sustenta los requisitos de ecodiseño junto con el enfoque de etiquetado energético de la A a la G, con el rendimiento y el uso de recursos vinculados al programa eco. El ecosistema de listados de productos de la Comisión Europea para lavavajillas refuerza la comparabilidad de las métricas declaradas de energía y agua, lo que convierte el desempeño en la etiqueta y el cumplimiento orientado a la reparabilidad en una palanca competitiva para los formatos compactos, tanto en configuraciones empotradas como independientes.
Análisis de la cadena de valor
La cadena de valor de los lavavajillas compactos abarca el suministro de componentes (motores, bombas, resistencias, placas de control, sensores), el submontaje (cubetas, cestas, brazos aspersores, aislamiento), el ensamblaje final y las pruebas de cumplimiento, así como la logística posterior hacia el comercio minorista omnicanal y las redes de instalación/servicio. Los requisitos de cumplimiento en Estados Unidos y la Unión Europea elevan el papel de los laboratorios de prueba y los procesos de certificación, mientras que los formatos compactos aumentan la necesidad de una fabricación de tolerancia estricta en la hidráulica de lavado para cumplir con los objetivos de agua por ciclo.
Del lado de los fabricantes de equipos originales (OEM) y la manufactura, la optimización de la huella productiva y la regionalización son cada vez más visibles, con grandes actores de electrodomésticos que utilizan asociaciones e inversiones en plantas para reducir los plazos de entrega y gestionar costos. Electrolux Group anunció una alianza estratégica con Midea Group que comenzará en el tercer trimestre de 2026, incluyendo colaboración de fabricación y ventas en Norteamérica para categorías seleccionadas de electrodomésticos, junto con un gasto de capital planificado de SEK 1.1 mil millones a lo largo de tres años. Esto apunta a cambios continuos en cómo las marcas globales estructuran la capacidad, el abastecimiento y la ejecución de salida al mercado en carteras de electrodomésticos más amplias que incluyen el cuidado de vajilla.
Panorama Competitivo
Los actores establecidos Robert Bosch, Electrolux, Whirlpool, Haier y LG enviaron colectivamente 8,2 millones de unidades compactas en 2024, representando algo más del 50-55% del volumen global. Bosch aprovecha su sistema CrystalDry de zeolita para lograr una eliminación de humedad del 89% sin elemento calefactor, un diferenciador en los mercados de la UE sensibles al precio de la energía. Electrolux apunta a nichos comerciales a través de su línea Professional, ofreciendo tiempos de ciclo de 70 segundos para panaderías que necesitan una rotación rápida de bandejas. Whirlpool se apoya en su base de fabricación en los EE. UU. para ofrecer la serie Built-In Slim con opciones de secado por calor adaptadas a las preferencias estadounidenses, mientras que Haier y LG explotan su músculo de distribución asiático para impulsar modelos habilitados para Wi-Fi incluidos con refrigeradores inteligentes para ganancias de venta cruzada.
BSH Home Appliances (Bosch, Siemens, Neff) reportó un crecimiento del 3,2% en la categoría de cuidado de vajilla en 2024, atribuyendo a su línea compacta el haber superado las ventas de tamaño completo en megaciudades como São Paulo e Estambul[3]BSH Home Appliances Group, "Informe Anual 2024," bsh-group.com. La decisión de Miele de construir una planta en Alabama con 150 empleados a finales de 2025 subraya la importancia estratégica de la producción regional para evitar aranceles y reducir los costos logísticos. Mientras tanto, los competidores HAVA y LISSOME aplican estrategias de venta directa al consumidor: lanzamientos de financiación colectiva, tutoriales liderados por influenciadores y paquetes de detergente por suscripción. Sus unidades de encimera ahora se clasifican entre los cinco primeros lavavajillas de Amazon por ventas mensuales de unidades en los Estados Unidos, validando la segmentación de nicho a través de canales sociales.
Las solicitudes de patentes aumentaron un 18% interanual, centrándose en brazos rociadores plegables, detección de suciedad mediante inteligencia artificial y módulos de enjuague autodescalcificantes que prolongan la vida útil de la bomba. Se están formando asociaciones entre fabricantes de detergentes y fabricantes de equipos originales de lavavajillas para ajustar formulaciones de baja espuma optimizadas para cavidades de lavado compactas. La intensidad competitiva sigue siendo moderada; las barreras incluyen los costos de utillaje de acero inoxidable y las pruebas de cumplimiento normativo en más de 40 mercados. Sin embargo, la presión sobre los márgenes está aumentando a medida que los actores en línea reducen los gastos generales y venden a precios de venta promedio un 12-15% más bajos. Los actores establecidos contrarrestan ofreciendo garantías de motor de 10 años y lanzando programas de reacondicionamiento que se alinean con la ética del Derecho a la Reparación de Europa, con el objetivo de fidelizar a los clientes en los ecosistemas de marca para obtener ingresos por piezas y servicios.
Líderes de la Industria de Lavavajillas Compactos
Electrolux AB
Haier Group Corporation
LG Electronics Inc.
Robert BOSCH
Whirlpool Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lavavajillas Compactos
- Robert Bosch GmbH
- Electrolux AB
- Whirlpool Corporation
- Haier Group Corporation
- LG Electronics Inc.
- BSH Home Appliances (NEFF, Thermador, Gaggenau)
- GE Appliances (Haier)
- Midea Group
- Siemens AG
- Panasonic Corporation
- Fagor Electrodomesticos
- IFB Industries Ltd
- Danby Appliances
- SMEG S.p.A.
- Arcelik A.S.
- Hisense Group
- Sharp Corporation
- Fisher & Paykel Appliances
- Glen Dimplex Group (Leisure, NordMende)
- Fotile Kitchenware

Oportunidades de mercado y perspectivas futuras
La vivienda con espacio limitado (microapartamentos, desarrollos urbanos de relleno y diseños compactos de condominios) sigue creando espacio en blanco para lavavajillas que preservan la superficie de la encimera y del gabinete, particularmente modelos de seis cubiertos o menos, así como diseños convertibles empotrados y de sobremesa. El marco de eficiencia cada vez más estricto también respalda una segunda vía de demanda a través de los requisitos del DOE de EE. UU. de 174 kWh por año y 3.1 galones por ciclo para unidades compactas a partir del 23 de abril de 2027, y el régimen de ecodiseño y etiquetado de la A a la G de la UE bajo el Reglamento (UE) 2019/2022. Estos requisitos favorecen a los OEM que pueden ofrecer un lavado y secado sólidos con bajo consumo de recursos, lo que aumenta el valor de las geometrías avanzadas de brazos aspersores, la detección de suciedad y las arquitecturas de recirculación.
Los canales comerciales y de gestión de propiedades ofrecen una vía de expansión viable para los sistemas compactos y bajo encimera donde el espacio y el tiempo de rotación son prioridades operativas (cafeterías pequeñas, oficinas compartidas y alquileres de corta duración). El lavavajillas compacto inteligente con Wi-Fi de GE Profile (seis cubiertos y ciclos de 2 galones) y el AC TALL Space Maker de Auto-Chlor ofrecen puntos de prueba a nivel de producto alineados con estos casos de uso. Del lado de la oferta, la localización de capacidad y los movimientos de huella productiva, incluida la inversión de 490 millones de USD de GE Appliances en Louisville para ampliar la producción de lavavajillas, pueden respaldar una reposición más rápida, una mayor profundidad de SKU para surtidos con enfoque en línea y una mejor disponibilidad de repuestos en regiones clave de consumo.
Recent Industry Developments in Mercado de Lavavajillas Compactos
- Abril de 2026: LG Electronics presentó una nueva línea de lavavajillas en EuroCucina 2026, con AI SenseClean y un ciclo de lavado/secado de una hora para los mercados europeos. El lanzamiento amplía la cartera de lavavajillas compactos con IA de LG en Europa y refuerza la diferenciación centrada en Europa, acelerando la adopción regional de modelos de alta eficiencia energética.
- Abril de 2026: Electrolux Group anunció una alianza estratégica a largo plazo con Midea Group que abarca la fabricación en Norteamérica de activos de refrigeración y lavandería, con inicio previsto en el tercer trimestre de 2026. La alianza brinda optimización de la huella productiva en Norteamérica en electrodomésticos principales y mejora la estructura de costos y la resiliencia mediante la consolidación de la fabricación y una cadena de suministro regionalizada.
- Agosto de 2025: Robert Bosch (Bosch Home Appliances) lanzó la línea de lavavajillas Serie 500 con tecnología de brazo aspersor Zone Wash. La mejora a nivel de producto en el segmento compacto premium refuerza la posición competitiva mediante tecnología de limpieza avanzada y posicionamiento premium.


Mercado de Lavavajillas Compactos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por la venta de lavavajillas compactos, que son electrodomésticos de lavado que ahorran espacio, diseñados para cocinas más pequeñas, apartamentos y entornos similares, e incluye tanto formatos compactos empotrados/integrados como independientes, para compradores residenciales y comerciales.
Exclusiones de alcance: Los lavavajillas de tamaño completo y capacidad estándar, así como las piezas de repuesto vendidas por separado, quedan excluidos de esta estimación de mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Lavavajillas Independiente
- Lavavajillas Integrado/Empotrado
- Por Aplicación
- Residencial
- Comercial (Hostelería, Restauración y Catering, oficinas, institucional)
- Por Canal de Distribución
- Tiendas Multimarca (Grandes Superficies y Comercio Especializado)
- Tiendas de Marca Exclusiva
- En Línea (Comercio Electrónico y Venta Directa al Consumidor)
- Otros (Constructores, Catálogo, etc.)
- Geografía
- América del Norte
- Canadá
- Estados Unidos
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para mapear el entorno de demanda de los lavavajillas compactos y anclar los datos del modelo que son difíciles de verificar únicamente mediante entrevistas. Nos basamos en fuentes públicas como las normas de eficiencia del Departamento de Energía de EE. UU., las estadísticas de vivienda y hogares del censo de EE. UU., los indicadores de vivienda de Eurostat, los datos comerciales de UN Comtrade y el contexto de la Agencia Internacional de Energía sobre los patrones de uso de electricidad doméstica.
Junto con esto, revisamos informes anuales de empresas, presentaciones de resultados, hojas de especificaciones de productos y la visibilidad del surtido de minoristas para comprender las franjas de precios y la adopción de funciones a lo largo del tiempo. Cuando estuvo disponible, se utilizó una suscripción paga para datos financieros de empresas y otra para bases de datos de patentes, con el fin de contrastar los lanzamientos de productos y la dirección tecnológica sin sobreajustar el modelo. Estas fuentes de investigación documental son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba el panorama obtenido en la investigación documental y convertir señales amplias en datos utilizables, como la participación del formato compacto, la evolución de los precios de venta promedio y la mezcla de canales. Hablamos con una combinación de fabricantes, distribuidores, minoristas y expertos del lado de servicios en las principales regiones de consumo, de modo que cualquier supuesto pudiera ajustarse cuando el comportamiento del mercado difiere según la geografía y el tipo de comprador.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% | APAC: 39% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 32% | EMEA: 34% |
| Actores más pequeños: 21% | Gerentes: 54% | Américas: 27% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, utilizamos un modelo mixto que parte de una construcción descendente del conjunto de demanda, donde la formación de hogares y la penetración de viviendas pequeñas se traducen en adopción de lavavajillas y luego se filtran según la participación del formato compacto por región. El resultado se corrobora luego mediante comprobaciones ascendentes selectivas, incluidos precios de venta promedio muestreados multiplicados por volúmenes de unidades estimados en canales clave, seguidos de verificaciones de coherencia con proveedores y distribuidores.
Los principales impulsores incluyen las nuevas terminaciones de apartamentos y condominios, el número de hogares urbanos, los supuestos de ciclo de reemplazo para pequeños electrodomésticos, los rangos de precio de venta promedio de lavavajillas compactos por formato (empotrado frente a independiente) y la mezcla en línea frente a fuera de línea que afecta los precios realizados. Cuando la visibilidad de las unidades es limitada, cubrimos las brechas utilizando indicadores proxy regionales basados en la dirección de los flujos comerciales, el espacio en anaqueles de la categoría y la retroalimentación de instaladores, y luego normalizamos los resultados para que los totales se mantengan coherentes.
Las previsiones se construyen mediante análisis de escenarios respaldado por modelos de tendencias a corto plazo, donde los indicadores macro de vivienda, las señales de regulación de eficiencia y la progresión esperada del precio de venta promedio se someten a pruebas de tensión bajo escenarios base, conservador y de adopción más rápida. La previsión final se mantiene práctica al limitar las variables a aquellas que pueden actualizarse anualmente utilizando conjuntos de datos públicos repetibles y datos de entrevistas actualizados.
Validación de datos y ciclo de actualización
La validación se realiza contrastando los resultados del modelo con señales independientes, incluida la dirección del gasto regional en electrodomésticos, los movimientos de importación y exportación para las categorías de productos relevantes, y las franjas de precios visibles en las principales rutas minoristas. Los valores atípicos se revisan en una segunda pasada de análisis, y si un número rompe la lógica del crecimiento de unidades, los precios o el vínculo con la vivienda, se reabre el supuesto correspondiente y se vuelve a contactar a los expertos para confirmar qué cambió.
El estudio se actualiza en un ciclo anual, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios, cambios importantes de precios o cambios estructurales en los canales. Antes de la entrega, se completa una revisión actualizada para que la información más reciente disponible se refleje en las tablas, los supuestos y los análisis escritos.
Estimación del mercado de lavavajillas compactos de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de tamaño de mercado publicadas para lavavajillas compactos pueden diferir incluso cuando el tema final parece el mismo, porque las fuentes combinan diferentes límites de producto, definiciones de año y supuestos de precios. Las diferencias también provienen de cómo se traducen los volúmenes de unidades en ingresos y de si el modelo se actualiza después de cambios recientes en vivienda y comercio minorista.
Los lavavajillas portátiles de sobremesa quedan fuera del alcance de Mordor Intelligence en este estudio, lo cual es una de las razones por las que la referencia base puede parecer más alta o más baja que las estimaciones que agrupan todos los formatos de lavado mini y portátiles. Otras brechas suelen provenir de usar supuestos agresivos de adopción para hogares pequeños, aplicar un precio de venta promedio global sin ajuste regional, o citar una conversión de moneda de un año anterior que no coincide con el año base utilizado en la previsión.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6.18 mil millones de USD (2025) | |
| Editor de Datos del Sector A | 4.80 mil millones de USD (2025) | A menudo se trata como un mercado más estrecho centrado en la demanda residencial compacta, con una captura limitada de unidades compactas empotradas/integradas y menos énfasis en la normalización del precio de venta promedio entre regiones. |
| Medio de Investigación Digital B | 6.18 mil millones de USD (2025) | Normalmente reproduce un único valor destacado y lo extiende con una ventana de previsión diferente, con menos verificaciones sobre la conversión de unidades a ingresos y el momento de actualización tras cambios en la mezcla de canales. |
Al observar las tres cifras, la dispersión proviene principalmente de qué se cuenta como compacto y de cómo se manejan los precios y la mezcla entre regiones y canales. Cuando el alcance se mantiene coherente y la construcción de ingresos se vincula a señales de demanda impulsadas por la vivienda más franjas de precio de venta promedio realistas, el tamaño del mercado se vuelve más fácil de reproducir y de seguir a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de lavavajillas compactos?
El Mercado de Lavavajillas Compactos está valorado en USD 6,67 mil millones en 2026 y se proyecta que alcance los USD 9,72 mil millones en 2031.
¿Cuál es el tamaño actual del Mercado de Lavavajillas Compactos?
En 2026, se espera que el tamaño del Mercado de Lavavajillas Compactos alcance los USD 6,67 mil millones.
¿Qué región muestra el crecimiento más rápido?
Asia-Pacífico registra la trayectoria más pronunciada con una CAGR del 12,68% hasta 2031, impulsada por la rápida urbanización en China e India.
¿Cómo están dando forma las regulaciones energéticas al diseño de los productos?
Los estándares de los EE. UU. y la UE limitan el consumo anual de energía a 174 kWh para las unidades compactas, lo que lleva a las marcas a adoptar motores sin escobillas, sensores de suciedad y bombas de recirculación de baja presión para superar los estándares de eficiencia.
¿Por qué están ganando terreno los lavavajillas compactos independientes?
La flexibilidad de instalación atrae a los inquilinos y a los anfitriones de alquileres de corta duración, lo que ayuda a los formatos independientes a registrar una CAGR del 12,12% frente al 7,85% general.
¿Qué empresas lideran el mercado?
Robert Bosch, Electrolux, Whirlpool, Haier y LG en conjunto poseen algo más del 55% de los envíos globales, respaldados por una amplia distribución y una I+D continua en tecnologías de ahorro de espacio.
Última actualización de la página el:



