
Tamaño y Participación del Mercado de Agroquímicos de Chile
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 1.54 Mil millones de dólares |
| Tamaño del Mercado (2026) | 1.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.90 % |
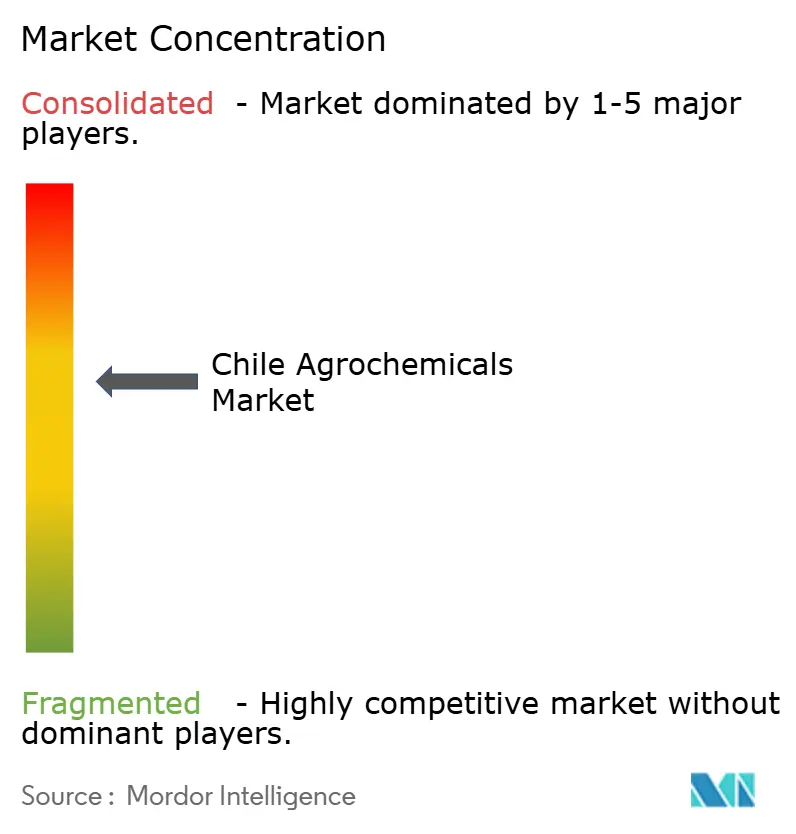
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Agroquímicos de Chile por Mordor Intelligence
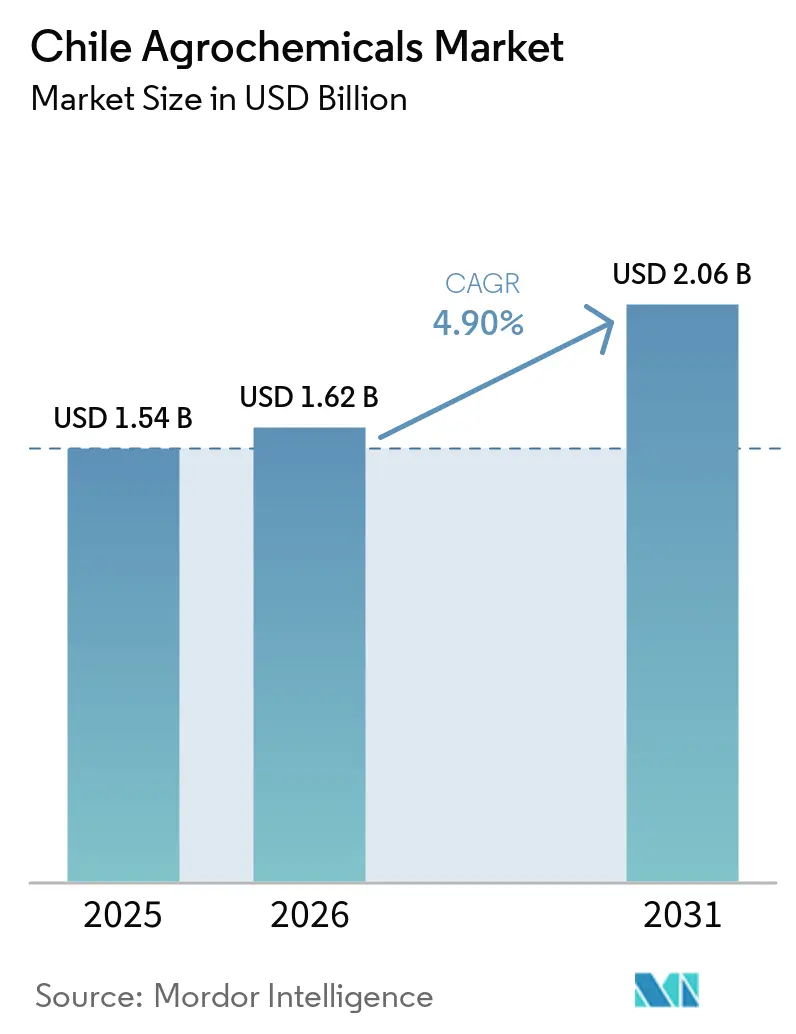
El tamaño del mercado de agroquímicos de Chile fue valorado en 1,54 mil millones de USD en 2025 y se prevé que crezca desde 1,62 mil millones de USD en 2026 hasta alcanzar los 2,06 mil millones de USD en 2031, a una CAGR del 4,90% durante el período de pronóstico (2026-2031). Los agricultores chilenos adquieren fertilizantes, plaguicidas, adyuvantes y reguladores del crecimiento vegetal para sistemas de producción orientados a la exportación de frutas, verduras, granos y otros segmentos de cultivos. Los cambiantes requisitos de exportación están influyendo en las decisiones de insumos, ya que los agricultores deben gestionar los residuos y mantener registros de aplicación para cumplir con los estándares de los exigentes mercados de destino. Estos requisitos favorecen los productos registrados, las alternativas biológicas y las herramientas digitales que respaldan los programas de aplicación planificados. La dependencia de las importaciones también expone los costos de fertilizantes e ingredientes activos a las condiciones de suministro en el exterior. El mercado de agroquímicos de Chile, por tanto, ofrece a los proveedores oportunidades en apoyo al cumplimiento normativo, gestión de la resistencia y uso eficiente de nutrientes.
Conclusiones Clave del Informe
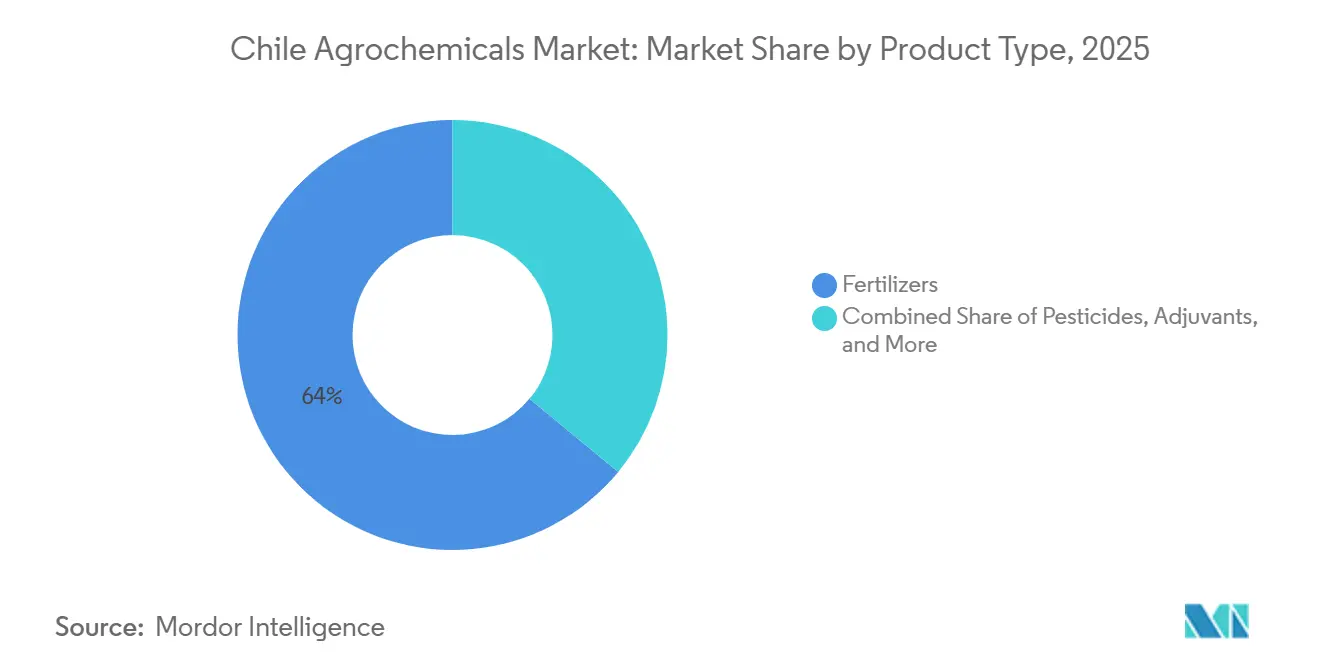
- Por tipo de producto, los fertilizantes representaron el 64,0% de la participación del mercado de agroquímicos de Chile en 2025, mientras que se prevé que los reguladores del crecimiento vegetal crezcan a una CAGR del 13,0% entre 2026 y 2031.
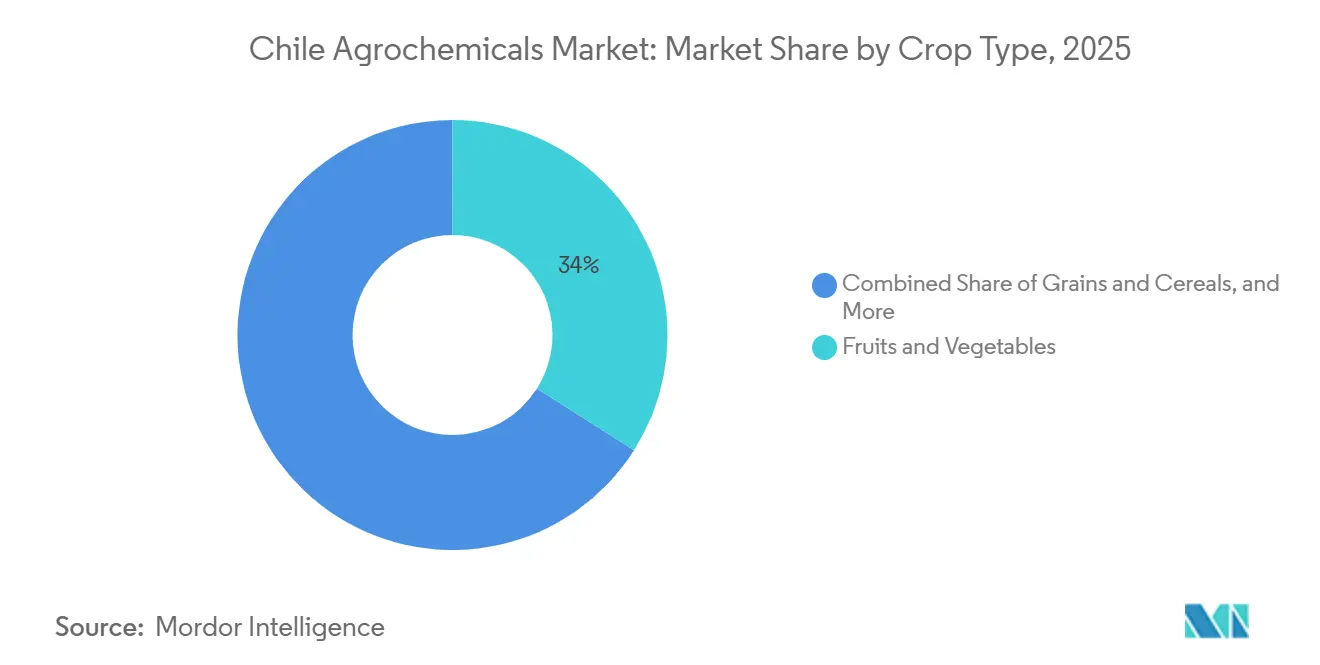
- Por tipo de cultivo, las frutas y verduras representaron el 34,0% del tamaño del mercado de agroquímicos de Chile en 2025 y también se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,4% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Agroquímicos de Chile
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cumplimiento de Residuos de Exportación y Protección de Frutas Especializadas | +1.3% | O'Higgins, Maule, Atacama, Coquimbo y otras zonas orientadas a la exportación | Corto plazo (≤ 2 años) |
| Adopción de Insumos Biológicos para la Protección de Cultivos | +0.8% | O'Higgins, Maule, Coquimbo y programas de exportación certificados a nivel nacional | Mediano plazo (2-4 años) |
| Gestión de la Resistencia y Productos con Múltiples Modos de Acción | +0.6% | Maule, O'Higgins y Biobío | Mediano plazo (2-4 años) |
| Pulverización de Precisión y Monitoreo Digital de Plagas | +0.5% | O'Higgins, Maule, Atacama y zonas piloto de Coquimbo | Mediano plazo (2-4 años) |
| Fertilizantes de Mayor Eficiencia y Optimización del Nitrógeno | +0.4% | Maule, O'Higgins, Biobío y programas impulsados por políticas a nivel nacional | Mediano plazo (2-4 años) |
| Trazabilidad Segura de Productos y Formalización de la Distribución | +0.3% | A nivel nacional, con prioridad en los cruces fronterizos del norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento de Residuos de Exportación y Protección de Frutas Especializadas
El mercado de agroquímicos de Chile está respaldado por la necesidad de cumplir con las normas de residuos en los destinos de exportación. El Reglamento de la Comisión Europea (UE) 2026/215, que se aplica a partir del 19 de agosto de 2026, revisa los límites máximos de residuos (LMR) para dimoxistrobina, etephon y propamocarb. Los límites revisados tendrán implicaciones para las exportaciones chilenas de frutas y alimentos, en particular arándanos y manzanas, donde con frecuencia se requieren aplicaciones de protección de cultivos. Cuando cambian los estándares de residuos, los agricultores deben revisar las rotaciones de productos, etiquetas, calendarios de aplicación e intervalos de preharvest, ya que un solo programa debe cumplir tanto con los requisitos de protección de cultivos como con los de cumplimiento del mercado de destino. El mercado de agroquímicos de Chile favorece, en consecuencia, a los proveedores que pueden ofrecer recomendaciones documentadas para diferentes cultivos frutícolas y programas de pulverización estacionales. Chile fue sede de la 56.ª sesión del Comité del Codex sobre Residuos de Plaguicidas en Santiago en septiembre de 2025, reuniendo a más de 250 delegados de 189 estados miembros del Codex y reforzando el papel del país en los debates internacionales sobre residuos de plaguicidas.[1]ACHIPIA, ". Chile fue sede de la 56.ª sesión del Comité del Codex sobre Residuos de Plaguicidas en Santiago," ACHIPIA, achipia.gob.cl
Adopción de Insumos Biológicos para la Protección de Cultivos
Los productos biológicos son cada vez más relevantes a medida que los compradores de exportación exigen menores riesgos de residuos y los agricultores buscan alternativas para los programas de rotación. La demanda está vinculada al acceso al mercado más que únicamente a las condiciones estacionales de plagas, lo que puede favorecer una adopción más sostenida de productos biológicos en las zonas de producción orientadas a la exportación. El Instituto de Investigaciones Agropecuarias (INIA) y ANASAC S.A. firmaron un acuerdo de colaboración en junio de 2025 para desarrollar y escalar bioinsumos de producción nacional. El acuerdo se centró en productos adecuados para la biología de plagas del hemisferio sur y en el desarrollo de capacidades de producción local.[2]Instituto de Investigaciones Agropecuarias, "INIA Chile y ANASAC S.A. firmaron un acuerdo de colaboración para desarrollar y escalar bioinsumos de producción nacional," Instituto de Investigaciones Agropecuarias, inia.cl Un proyecto de tres años que involucra al INIA, al Centro Internacional de Agricultura y Biociencias (CABI) y a la Fundación Croda llegó a 160 pequeños agricultores de papa en su primer año. El proyecto apoya el uso de bioplaguicidas como alternativas a los plaguicidas químicos, demostrando que los programas biológicos pueden extenderse más allá de los sistemas de producción de frutas de alto valor.[3]CABI, "Proyecto de 3 años que involucra al INIA, CABI y la Fundación Croda llegó a 160 pequeños agricultores de papa", blog.cabi.org
Pulverización de Precisión y Monitoreo Digital de Plagas
El mercado de agroquímicos de Chile está evolucionando a medida que los agricultores utilizan cada vez más datos para planificar aplicaciones, monitorear plagas y evaluar las condiciones climáticas. El INIA demostró en abril de 2025 que la calibración optimizada de pulverizadores podría reducir el uso de plaguicidas hasta en un 40% en huertos de cítricos, manteniendo al mismo tiempo aplicaciones efectivas de protección de cultivos. El instituto también introdujo una plataforma digital para estandarizar los parámetros de aplicación en Coquimbo y O'Higgins, proporcionando a los agricultores una base consistente para los ajustes de equipos. El Servicio Agrícola y Ganadero (SAG) y la Fundación para el Desarrollo Frutícola introdujeron una plataforma de sistema de información geográfica (SIG) para el monitoreo de la mosca de la fruta en Coquimbo en enero de 2026. El sistema reemplazó el monitoreo en papel por alertas georreferenciadas, permitiendo un monitoreo más focalizado y apoyando las decisiones de manejo de plagas a nivel de campo. El INIA también lanzó un proyecto de inteligencia artificial (IA) y datos climáticos en julio de 2026 para reducir el impacto de Drosophila suzukii en los cultivos de bayas en Maule y Ñuble hasta en un 60%.
Trazabilidad Segura de Productos y Formalización de la Distribución
Los productos falsificados y no autorizados generan riesgos de precios, eficacia y cumplimiento normativo para los proveedores y agricultores registrados. Las autoridades incautaron 28.700 kg de productos fitosanitarios ilegales en 2024, con un valor declarado de 74,4 millones de USD. La Asociación Nacional de Fabricantes e Importadores de Productos Fitosanitarios Agrícolas (AFIPA) también reportó un marcado aumento interanual en las incautaciones, destacando el creciente desafío que representan los productos no autorizados en los canales formales de distribución de agroquímicos. El SAG identificó 305 listados digitales sospechosos entre enero y agosto de 2025. También ha eliminado 518 listados de 1 plataforma de comercio electrónico desde enero de 2024, subrayando la necesidad de un monitoreo continuo de los canales en línea. El mercado de agroquímicos de Chile puede beneficiarse de los sistemas de etiquetado digital y trazabilidad que ayudan a los proveedores a demostrar el registro, la identidad del producto y las prácticas de distribución formal.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ingredientes Activos Importados y Flete | -0.8% | A nivel nacional, con presión sobre las cadenas de suministro de Valparaíso, O'Higgins y Maule | Corto plazo (≤ 2 años) |
| Cumplimiento Normativo y Retrasos en las Autorizaciones | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de Agua y Ventanas de Pulverización Restringidas | -0.5% | Atacama y Coquimbo, extendiéndose a Maule y O'Higgins | Largo plazo (≥ 4 años) |
| Comercio de Productos Ilegales, Falsificados y No Autorizados | -0.5% | A nivel nacional, con principales puntos de entrada en los cruces fronterizos del norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ingredientes Activos Importados y Flete
Chile importa la mayor parte de los fertilizantes utilizados en su sector agrícola, lo que hace que los costos de los insumos agrícolas sean sensibles al flete, la disponibilidad global de suministros y los movimientos de divisas. El Ministro de Agricultura declaró en abril de 2026 que el 85% del uso de fertilizantes dependía de las importaciones. Chile importó 1,15 millones de toneladas métricas de fertilizantes agrícolas e industriales en 2025, lo que subraya la magnitud de esta dependencia. Los precios de la urea aumentaron un 70% a principios de 2026 tras las interrupciones del suministro en Oriente Medio. Las importaciones de fertilizantes aumentaron luego un 123% en el primer trimestre de 2026, ya que los agricultores compraron anticipándose a los aumentos de costos previstos. Estas condiciones incrementan las necesidades de financiamiento de inventarios, alteran los patrones de compra estacionales y hacen que los productos de nutrientes eficientes sean más relevantes cuando los agricultores revisan sus programas de fertilización.
Cumplimiento Normativo y Retrasos en las Autorizaciones
Los estrictos requisitos normativos para la autorización y aplicación de plaguicidas en Chile pueden aumentar las cargas de cumplimiento para los fabricantes y proveedores de agroquímicos. El Servicio Agrícola y Ganadero (SAG) regula la autorización y el uso de plaguicidas agrícolas, con requisitos que abarcan la autorización de productos, la competencia de los aplicadores, la trazabilidad y los registros de aplicación. La Resolución 6.152/2023 establece un proceso de evaluación específico para plaguicidas basados en extractos naturales de baja preocupación, en virtud del cual el SAG dispone de hasta nueve meses para emitir una decisión una vez que se ha presentado toda la información requerida para la evaluación técnica. Estos requisitos normativos y plazos de evaluación pueden aumentar el tiempo y los recursos necesarios para introducir nuevos productos agroquímicos en el mercado chileno, en particular para las empresas que buscan autorización para productos nuevos o especializados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Fertilizantes Lideran el Mercado, Mientras que los Reguladores del Crecimiento Vegetal Registran el Mayor Crecimiento
Los fertilizantes representaron el 64,0% de la participación del mercado de agroquímicos de Chile en 2025. Los cultivos permanentes en el Valle Central y el Norte Chico requieren una gestión regular de nutrientes. Los fertilizantes nitrogenados, incluidos la urea y el nitrato de amonio, sirven a los campos de cereales y los programas de huertos. Los productos fosfatados y potásicos respaldan los planes de nutrientes específicos para cada cultivo. La dependencia de Chile de los suministros importados hace que la economía de los fertilizantes convencionales sea sensible a los movimientos de precios globales. El uso de fertilizantes abarca una amplia gama de tipos de explotaciones agrícolas, lo que respalda la posición de los fertilizantes como el mayor segmento de productos por valor.
Los plaguicidas forman el siguiente grupo de productos principal, especialmente en los programas sensibles a enfermedades de cerezas, uvas para vino y arándanos. Orkestra Ultra de BASF SE combina piraclostrobina, epoxiconazol y fluxapiroxad para proporcionar actividad fungicida a través de múltiples modos de acción. Los adyuvantes mejoran la deposición y absorción en las aplicaciones de fertilizantes y protección de cultivos. Se prevé que los reguladores del crecimiento vegetal crezcan a una CAGR del 13,0% entre 2026 y 2031. Los programas de raleo, ruptura de dormancia y calibrado respaldan los requisitos de calidad de cerezas y uvas de mesa. UPL Ltd lanzó Altum en julio de 2026, comenzando en Buin, en el centro de Chile, y posteriormente realizó talleres técnicos en diversas zonas productoras de cerezas de la región. El lanzamiento destacó el enfoque de UPL en los reguladores del crecimiento vegetal para la gestión del cuajado y la retención de frutos en la producción de cerezas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Cultivo: Las Frutas y Verduras Lideran la Demanda y el Crecimiento
Las frutas y verduras representaron el 34,0% de la demanda por tipo de cultivo en 2025 y se prevé que crezcan a una CAGR del 7,4% entre 2026 y 2031. Las cerezas, arándanos, uvas, aguacates y cítricos orientados a la exportación requieren programas repetidos de nutrición y protección. Las cerezas generaron 2,6 mil millones de USD en valor de exportación entre septiembre de 2025 y febrero de 2026, representando el 60% del valor de exportación de fruta fresca durante ese período. Estos sistemas de cultivo otorgan un alto valor a la calidad consistente, la gestión de residuos y el uso trazable de productos. La inversión de los fruticultores en productos que protegen los grados de exportación beneficia directamente al mercado de agroquímicos de Chile.
El Departamento de Agricultura de los Estados Unidos (USDA) pronosticó que la producción de limones, mandarinas y naranjas aumentaría entre un 2,5% y un 4,4% en el año de comercialización 2025/26. Los granos y cereales respaldan las ventas de herbicidas y nitrógeno en grandes volúmenes, mientras que las legumbres y oleaginosas contribuyen a la demanda de productos de protección de cultivos. Los cultivos de césped y ornamentales respaldan aplicaciones premium de fungicidas especializados y reguladores del crecimiento vegetal.
Análisis Geográfico
El Valle Central es la mayor zona de consumo en el mercado de agroquímicos de Chile, ya que concentra cerezas, arándanos, uvas para vino, manzanas y otros cultivos de exportación. Esta zona incluye Valparaíso, Metropolitana, O'Higgins y Maule. Los programas de exportación en este corredor requieren fungicidas, insecticidas, productos nutritivos y apoyo especializado en aplicaciones. Los proveedores multinacionales compiten más activamente en el Valle Central porque la combinación de cultivos respalda categorías de productos de mayor valor. La iniciativa de calibración de pulverizadores del INIA de abril de 2025 cubrió a productores de cítricos desde Coquimbo hasta O'Higgins. La Resolución 243 del SAG formalizó los registros de aplicación y los requisitos de notificación previa para 2026.
El Norte Chico representa una importante zona de demanda de agroquímicos, con Atacama y Coquimbo apoyando uvas de mesa de alto valor, mandarinas, aguacates y otros cultivos hortícolas. La región enfrenta condiciones hídricas ajustadas, lo que hace que el momento oportuno y la eficiencia de la aplicación sean más importantes. Según Advances in Water Resources Science (2025), la agricultura representa el 83% de la asignación de agua en la cuenca del río Elqui. El sistema de monitoreo de la mosca de la fruta de 2026 en Coquimbo ayuda a los agricultores a focalizar más estrechamente las aplicaciones de insecticidas.
Biobío, Araucanía y Los Ríos tienen un perfil de insumos diferente basado en cereales, papas y forraje para el ganado. Biobío tiene una fuerte producción de trigo y avena, lo que respalda la demanda de herbicidas y fertilizantes nitrogenados. El mercado de agroquímicos de Chile en el sur también depende de los fungicidas porque los inviernos húmedos aumentan la presión de enfermedades. Araucanía alberga el proyecto de bioplaguicidas del INIA, CABI y la Fundación Croda para agricultores de papa. El proyecto llegó a 160 pequeños agricultores en su primer año. Los requisitos de mantenimiento de registros del SAG se aplican en las 3 macrozonales y amplían el alcance de los proveedores registrados.
Panorama Competitivo
El mercado de agroquímicos de Chile está moderadamente concentrado, con grandes proveedores multinacionales como Syngenta Group, Bayer AG, BASF SE, Corteva Agriscience y UPL Ltd. manteniendo sólidas posiciones de mercado en 2025. Su posición refleja amplias carteras de protección de cultivos, productos registrados, redes de soporte técnico establecidas y acceso a formulaciones especializadas. El mercado restante es atendido por formuladores locales, distribuidores especializados y proveedores de fertilizantes. La competencia es más intensa en herbicidas y productos nitrogenados, mientras que los productos biológicos y de precisión respaldan un posicionamiento premium.
BASF SE introdujo Serifel WP para huertos de cerezas en 2025. El fungicida biológico Bacillus amyloliquefaciens MBI 600 fue posicionado como un socio de rotación para los fungicidas químicos. La química del inhibidor de la succinato deshidrogenasa (SDHI) del Grupo 7 ampliaría las opciones de los agricultores para la gestión de la resistencia. Syngenta Group y Botanical Solution Inc. ampliaron su acuerdo Quillibrium durante febrero de 2026. El producto se comercializa como BotriStop en Chile y fue validado con productores chilenos de uva, tomate, bayas y cerezas.
ANASAC S.A. es un importante proveedor de agroquímicos de propiedad nacional en Chile, que ofrece plaguicidas, fertilizantes, bioestimulantes y reguladores del crecimiento vegetal. Su acuerdo de junio de 2025 con el INIA le otorgó un papel directo en el desarrollo de bioinsumos nacionales. ANASAC S.A. también formó una asociación de distribución con Fyteko para NURSPRAY HC durante mayo de 2026. El producto inicialmente se dirigió a cerezas, uvas de mesa y manzanas. Quimetal Industrial S.A. atiende un nicho definido en productos fungicidas y bactericidas a base de cobre. Los proveedores locales mantienen relevancia donde ofrecen formulaciones específicas para Chile, cobertura de distribución o soporte técnico para cultivos particulares.
Líderes de la Industria de Agroquímicos de Chile
-
Bayer AG
-
BASF SE
-
Corteva Agriscience
-
UPL Ltd.
-
Syngenta Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Fyteko y ANASAC S.A. anunciaron un acuerdo estratégico de distribución para NURSPRAY HC, un producto biológico de protección vegetal dirigido inicialmente a cerezas, uvas de mesa y manzanas en Chile.
- Marzo de 2026: Bayer Chile lanzó el bioestimulante Siberio en asociación con Greenhas Chile en Curicó, marcando la entrada de Bayer en el segmento de bioestimulantes para la salud vegetal en Chile.
- Junio de 2025: INIA Chile y ANASAC S.A. firmaron un acuerdo formal de colaboración para acelerar el desarrollo, la producción y el escalado de bioinsumos en Chile.


Alcance del Informe del Mercado de Agroquímicos de Chile
El mercado de agroquímicos comprende todos los fertilizantes de fabricación industrial, los productos químicos de protección de cultivos sintéticos y biológicos, los adyuvantes y los reguladores del crecimiento vegetal que se comercializan a través de canales comerciales para la agricultura de campo y protegida. El uso en silvicultura y jardinería doméstica se incluye solo cuando los productos y tamaños de envase se corresponden con las especificaciones de grado agrícola.
El Informe del Mercado de Agroquímicos de Chile está Segmentado por Tipo de Producto (Fertilizantes, Plaguicidas, Adyuvantes y Reguladores del Crecimiento Vegetal) y por Tipo de Cultivo (Granos y Cereales, Legumbres y Oleaginosas, Frutas y Verduras, Cultivos Comerciales, y Césped y Ornamentales). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Fertilizantes | Nitrogenados |
| Fosfatados | |
| Potásicos | |
| Otros Fertilizantes | |
| Plaguicidas | Herbicidas |
| Insecticidas | |
| Fungicidas | |
| Otros Plaguicidas | |
| Adyuvantes | |
| Reguladores del Crecimiento Vegetal |
| Granos y Cereales |
| Legumbres y Oleaginosas |
| Frutas y Verduras |
| Cultivos Comerciales |
| Césped y Ornamentales |
| Por Tipo de Producto | Fertilizantes | Nitrogenados |
| Fosfatados | ||
| Potásicos | ||
| Otros Fertilizantes | ||
| Plaguicidas | Herbicidas | |
| Insecticidas | ||
| Fungicidas | ||
| Otros Plaguicidas | ||
| Adyuvantes | ||
| Reguladores del Crecimiento Vegetal | ||
| Por Tipo de Cultivo | Granos y Cereales | |
| Legumbres y Oleaginosas | ||
| Frutas y Verduras | ||
| Cultivos Comerciales | ||
| Césped y Ornamentales | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de agroquímicos de Chile en 2026?
El tamaño del mercado de agroquímicos de Chile fue valorado en 1,62 mil millones de USD en 2026.
¿Qué categoría de producto lidera el mercado de agroquímicos de Chile?
Los fertilizantes lideraron con una participación del 64,0% en 2025, reflejando la demanda de nutrientes en cultivos permanentes, cereales y horticultura. El mercado de agroquímicos de Chile continúa dependiendo de esta categoría porque la mayoría de los sistemas agrícolas requieren programas regulares de nutrientes.
¿Qué categoría de agroquímicos de Chile está creciendo más rápido?
Se prevé que los reguladores del crecimiento vegetal crezcan a una CAGR del 13,0% entre 2026 y 2031. Su uso está vinculado a los programas de raleo, ruptura de dormancia y calibrado en huertos de cerezas y uvas de mesa de exportación.
¿Qué grupo de cultivos tiene la mayor demanda de agroquímicos en Chile?
Las frutas y verduras representaron el 34,0% de la demanda por tipo de cultivo en 2025 y se prevé que crezcan a una CAGR del 7,4% entre 2026 y 2031. El segmento incluye cerezas, arándanos, uvas, aguacates y cítricos orientados a la exportación.
Última actualización de la página el:



