
Tamaño y Participación del Mercado de Compuestos de Matriz Cerámica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.84 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Compuestos de Matriz Cerámica por Mordor Intelligence
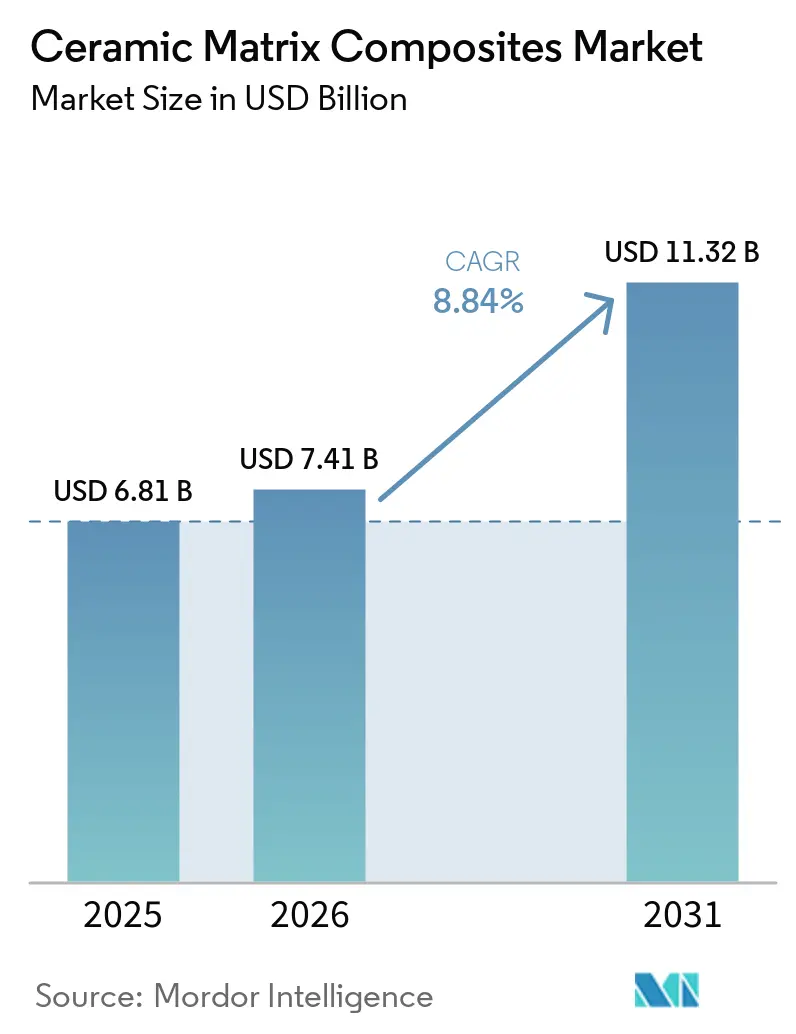
El tamaño del mercado de compuestos de matriz cerámica en 2026 se estima en USD 7,41 mil millones, creciendo desde el valor de 2025 de USD 6,81 mil millones con proyecciones para 2031 que muestran USD 11,32 mil millones, creciendo a una CAGR del 8,84% durante 2026-2031. La expansión se sustenta en la capacidad del material para combinar la tenacidad de los metales con la resistencia al calor de las cerámicas, un equilibrio que desbloquea mejoras de rendimiento para motores aeroespaciales, sistemas hipersónicos y turbinas de gas industriales. La inversión en propulsión ligera, normas más estrictas de consumo de combustible, la adopción de turbinas de combustible variable y la búsqueda de piezas de alta temperatura de mayor vida útil configuran las perspectivas actuales de demanda. El progreso en la reducción de costos mediante la colocación automatizada de fibras y la infiltración reactiva por fusión está comprimiendo los tiempos de ciclo y cerrando la brecha de costos con las superaleaciones de níquel, mientras que las subvenciones gubernamentales para plantas de materiales avanzados están reduciendo el riesgo de las ampliaciones de capacidad. Un conjunto más amplio de usuarios finales —desde procesadores químicos hasta desarrolladores de energía de fusión— especifica ahora compuestos de matriz cerámica, lo que refleja una combinación de oportunidades más diversificada que respalda la resiliencia del crecimiento a largo plazo.
Conclusiones Clave del Informe
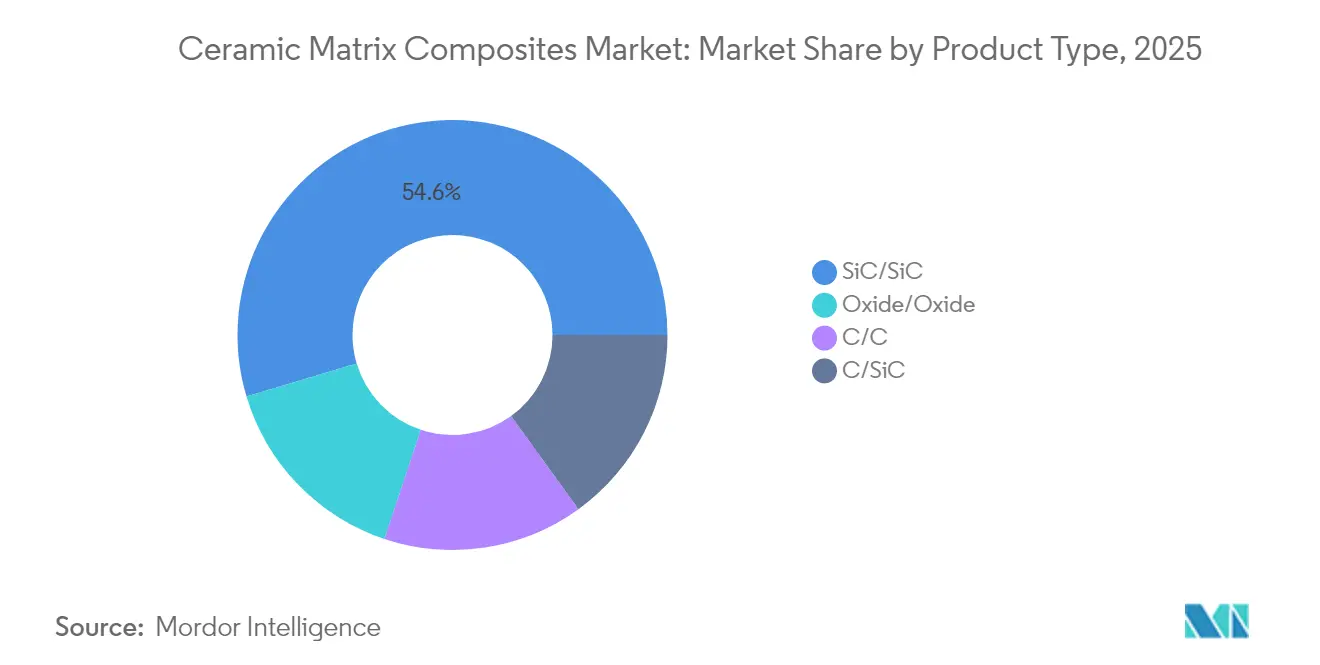
- Por tipo de producto, los compuestos SiC/SiC lideraron con el 54,62% de la participación del mercado de compuestos de matriz cerámica en 2025, y se espera que crezcan a la CAGR más rápida del 10,83% hasta 2031.
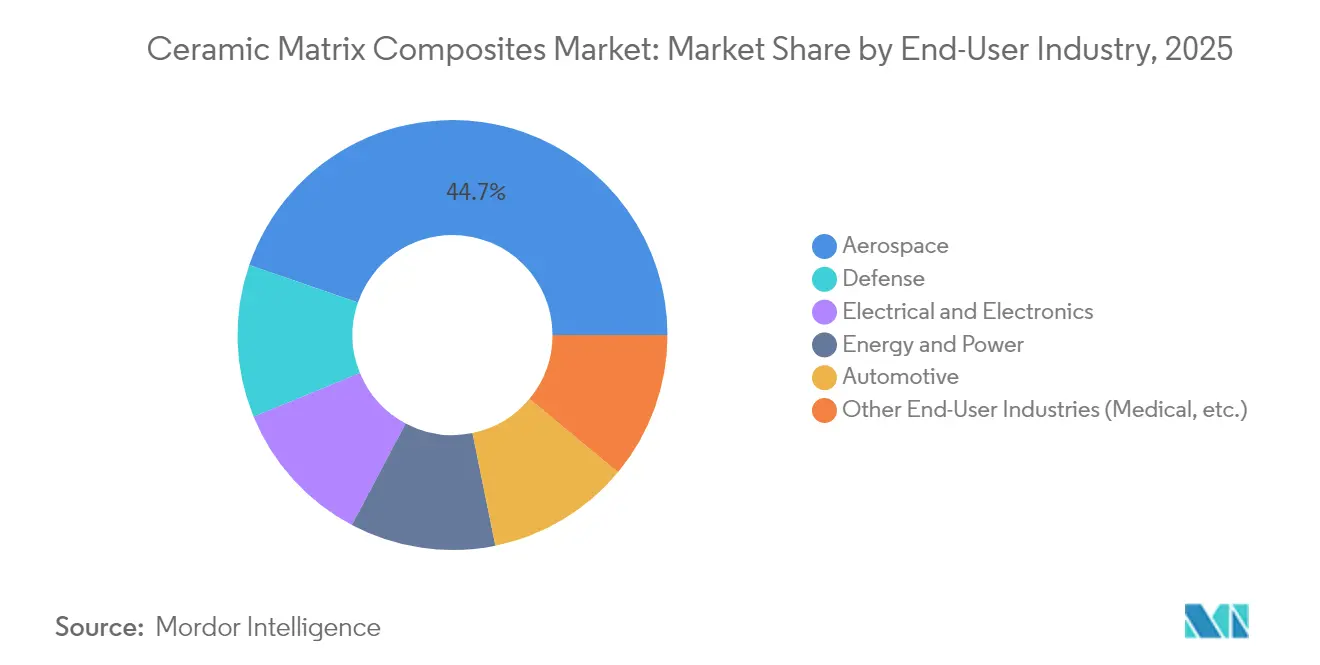
- Por industria de usuario final, el sector aeroespacial representó el 44,72% de los ingresos en 2025; defensa es el segmento de mayor crecimiento, avanzando a una CAGR del 8,91% hasta 2031.
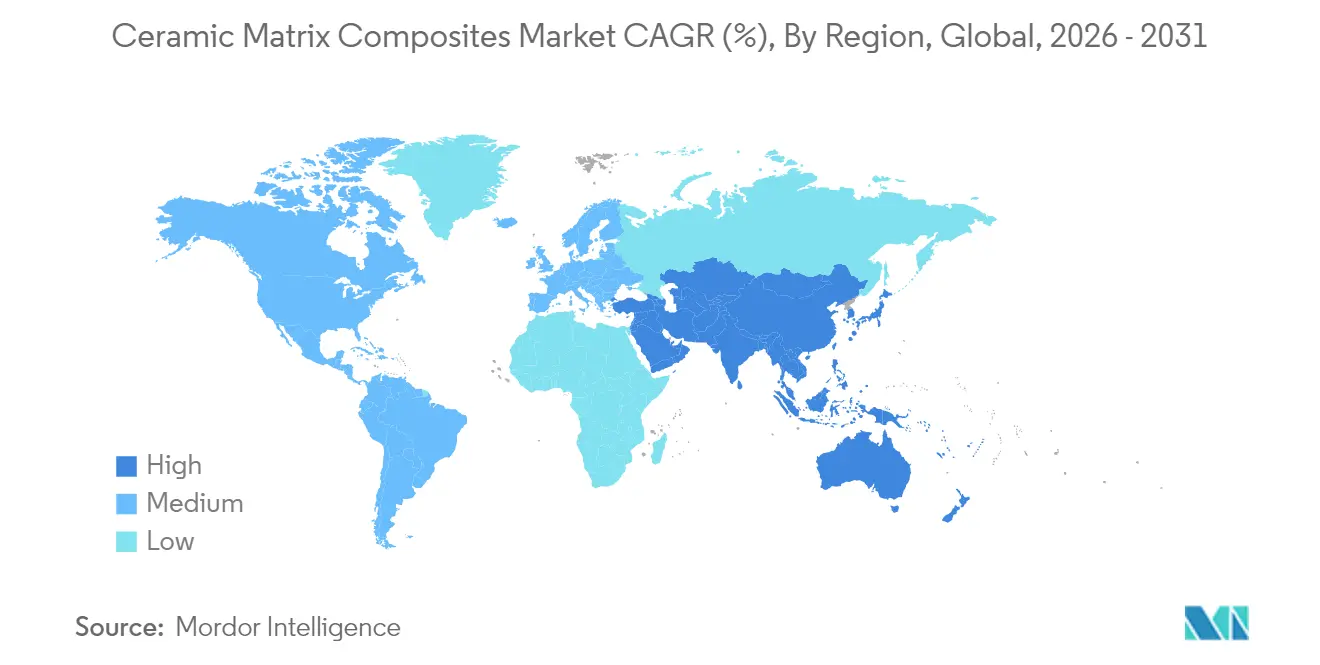
- Por geografía, América del Norte capturó el 37,55% del tamaño del mercado de compuestos de matriz cerámica en 2025, mientras que Asia-Pacífico tiene previsto expandirse a una CAGR del 10,56%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Compuestos de Matriz Cerámica*
| Impulsor | (~) % de Impacto en la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las aplicaciones de barrera térmica de grado defensa | +2.1% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de plataformas de vehículos ligeros | +1.8% | Global, con Asia-Pacífico liderando la adopción automotriz | Largo plazo (≥ 4 años) |
| Creciente modernización de turbinas de gas renovables | +1.4% | Europa y América del Norte, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aceleración de la I+D en vehículos hipersónicos | +1.2% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Creciente Aplicación de Compuestos de Matriz Cerámica en el Sector Defensa | +0.9% | Global, liderado por los principales inversores en defensa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Aplicaciones de Barrera Térmica de Grado Defensa
Los organismos de defensa tratan ahora la capacidad térmica como un filtro de diseño primario. Los programas de municiones hipersónicas en los Estados Unidos requieren materiales que permanezcan estructuralmente estables por encima de 2.000 °C, un umbral que elimina la mayoría de las superaleaciones. La serie de pruebas de Lockheed Martin pone de relieve la necesidad de compuestos de matriz cerámica en la robustización de la electrónica y la protección de la carcasa aerodinámica. Los precios premium que los contratistas de defensa aceptan por la supervivencia aceleran la calificación temprana de los compuestos de matriz cerámica, generando curvas de aprendizaje que benefician a otros sectores. Los compuestos de carburo de silicio reforzados con fibra de carbono han demostrado un rendimiento reutilizable tras múltiples ciclos de alto calor, una ventaja que modifica las ecuaciones de costo del ciclo de vida.
Demanda de Plataformas de Vehículos Ligeros
Los programas de vehículos eléctricos y autónomos persiguen objetivos agresivos de reducción de masa porque cada kilogramo ahorrado mejora la autonomía de conducción y la eficiencia de refrigeración. Los compuestos de matriz cerámica pesan hasta un 65% menos que las aleaciones a base de níquel y, sin embargo, conservan la resistencia funcional a las temperaturas de escape. Las turbinas de gas cerámicas de demostración en Japón alcanzaron eficiencias térmicas superiores al 40% al tiempo que redujeron el peso de los componentes en porcentajes de dos dígitos[3]M. Kohyama et al., "Avances en la Tecnología de Fibra SiC," sciencedirect.com Fuente: Editorial de CompositesWorld, "El Proyecto SCANCUT Reduce el Tiempo de Mecanizado de Compuestos de Matriz Cerámica en un 70%," compositesworld.com . Los volúmenes de producción automotriz impulsan a los proveedores hacia procesos de forma casi neta, como la colocación automatizada de fibras, que convierten ciclos de laminado de horas en ciclos de minutos.
Creciente Modernización de Turbinas de Gas Renovables
Las turbinas de combustible variable que equilibran la intermitencia solar y eólica necesitan piezas de sección caliente capaces de soportar variaciones rápidas de carga y temperaturas de combustión más elevadas. Los álabes de compuestos de matriz cerámica reducen la extracción de aire de refrigeración, lo que se traduce en una ganancia de eficiencia del sistema de 2 a 3 puntos porcentuales. Los compuestos óxido/óxido conservan la resistencia a 1.100 °C y pueden alcanzar temperaturas superficiales de 1.300 °C con recubrimientos, lo que los hace atractivos para plantas de ciclo combinado bajo el mandato de red flexible de Europa. La tendencia amplía el mercado de compuestos de matriz cerámica más allá del sector aeroespacial, diversificando las fuentes de ingresos.
Aceleración de la I+D en Vehículos Hipersónicos
Los vuelos de prueba a Mach 5 o superior producen temperaturas superficiales por encima de 1.500 °C e introducen gradientes térmicos pronunciados. El demostrador reutilizable Talon-A2 de Stratolaunch utilizó compuestos de matriz cerámica para carcasas aerodinámicas que sobrevivieron a múltiples misiones, validando el rendimiento y la economía de reacondicionamiento. Los compuestos de matriz cerámica de temperatura ultraelevada basados en fibra de carbono y oxicarburo de circonio se aproximan ahora a una capacidad de 3.500 °C, posicionando este conjunto de materiales para entradas de estatorreactores y superficies de control. Las hojas de ruta gubernamentales identifican la capacidad de fabricación de compuestos de matriz cerámica como una prioridad de infraestructura de doble uso, desbloqueando fondos federales para líneas piloto.
Análisis del Impacto de las Restricciones del Mercado de Compuestos de Matriz Cerámica*
| Restricción | (~) % de Impacto en la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de producción frente a las superaleaciones | -1.9% | Global, más agudo en mercados sensibles al precio | Largo plazo (≥ 4 años) |
| Rutas de fabricación complejas de múltiples etapas | -1.3% | Global, que afecta a la escalabilidad y la consistencia de la calidad | Mediano plazo (2-4 años) |
| Normas más estrictas de emisión de polvo de fibra | -0.8% | Europa y América del Norte, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Producción frente a las Superaleaciones
Las piezas de compuestos de matriz cerámica todavía cuestan entre 3 y 5 veces más que las piezas metálicas comparables debido al estirado de fibras a alta temperatura y a los prolongados pasos de infiltración. El proyecto SCANCUT redujo el tiempo de mecanizado en un 70% mediante nuevas trayectorias de fresado, y avances similares en automatización están reduciendo la brecha. El costo total de propiedad mejora a medida que se alarga la vida útil de los compuestos de matriz cerámica, pero el precio de adquisición inicial sigue siendo un obstáculo para los usuarios de energía y automoción sensibles al precio. La instalación de USD 200 millones de GE en Alabama tiene como objetivo la paridad de costos a escala en GE Aerospace.
Rutas de Fabricación Complejas de Múltiples Etapas
La infiltración química en fase vapor y por polímero requiere días de tiempo en horno, lo que limita el rendimiento y el rendimiento productivo. Integrada con la colocación automatizada de cinta, la infiltración reactiva por fusión ha demostrado reducciones en el tiempo de ciclo al tiempo que preserva la densidad. La sinterización asistida por destello logra ahora piezas con una densidad del 99% en menos de 10 minutos, lo que apunta a paradigmas de producción que rivalizan con la fundición tradicional. Los gemelos digitales y los controles impulsados por IA prometen ventanas de proceso más ajustadas, pero necesitan capital y habilidades para desplegarse a escala de fábrica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Compuestos de Matriz Cerámica
Por Tipo de Producto:
El Dominio del SiC/SiC Impulsa la InnovaciónLos compuestos SiC/SiC mantuvieron el 54,62% de la participación del mercado de compuestos de matriz cerámica en 2025 y se proyecta que crezcan a una CAGR del 10,83% hasta 2031. La integración de fibras de paso más fino que ofrecen resistencias superiores a 2 GPa ha ampliado su envolvente estructural. El tamaño del mercado de compuestos de matriz cerámica para aplicaciones SiC/SiC tiene previsto aumentar considerablemente a medida que los nuevos núcleos de motores a reacción califiquen cubiertas, revestimientos de cámaras de combustión y extensiones de toberas. Los sistemas carbono/carbono mantienen nichos en toberas de cohetes donde la oxidación puede controlarse, y los grados óxido/óxido ganan terreno en intercambiadores de calor industriales que valoran la estabilidad inherente a la oxidación por encima de la temperatura máxima.
Los avances en los procesos incluyen interfases de ingeniería nanométrica que mitigan el daño a las fibras durante el ciclado térmico. El C/SiC a base de fibra de carbono de Mitsubishi Chemical Group, calificado para exposición a 1.500 °C, muestra cómo las químicas híbridas elevan los techos de temperatura para vehículos espaciales. La deposición aditiva de lechada de SiC sobre preformas tejidas permite crear pasajes de refrigeración complejos no factibles con laminados convencionales. Tales innovaciones mantienen el liderazgo de la familia SiC/SiC y atraen inversiones de los principales fabricantes de turbinas.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe


Por Industria de Usuario Final:
El Liderazgo Aeroespacial se Encuentra con la Aceleración de la DefensaEl segmento aeroespacial generó el 44,72% de los ingresos en 2025, beneficiándose de programas de calificación de larga data que colocaron cubiertas y toberas de compuestos de matriz cerámica en miles de motores comerciales. El tamaño del mercado de compuestos de matriz cerámica para el sector aeroespacial se espera que se expanda de manera constante a medida que las nuevas plataformas de pasillo único entren en servicio con núcleos ricos en compuestos de matriz cerámica. Defensa muestra el crecimiento más rápido con una CAGR del 8,91%, impulsado por vehículos de planeo hipersónico y prototipos de estatorreactores que demandan cuerpos de temperatura ultraelevada. La participación del mercado de compuestos de matriz cerámica en defensa sigue siendo menor, pero aumenta cada año a medida que los programas avanzan del prototipo a la producción inicial a baja tasa.
Las turbinas de gas industriales representan un nivel de crecimiento medio a medida que las empresas de servicios públicos modernizan las centrales de ciclo combinado para arranques frecuentes. Los volúmenes automotrices siguen limitados a escapes de demostración y discos de freno, aunque el giro hacia los vehículos eléctricos de batería hace que las carcasas ligeras de alta temperatura sean deseables para los módulos térmicos. Los usuarios eléctricos y electrónicos aprovechan las cualidades dieléctricas y de dispersión térmica de los compuestos de matriz cerámica de óxido para módulos de potencia donde los chips de carburo de silicio operan a temperaturas más altas que las piezas de silicio convencionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
Mercado de Compuestos de Matriz Cerámica en América del Norte
Debido a los densos ecosistemas aeroespaciales y de defensa, América del Norte concentró el 37,55% de los ingresos del mercado de compuestos de matriz cerámica en 2025. La región alberga cadenas de suministro verticalmente integradas que abarcan el trefilado de fibra de SiC, el laminado de componentes, el mecanizado y el ensamblaje de motores. Iniciativas gubernamentales como el Instituto para la Innovación en Fabricación de Compuestos Avanzados canalizan subvenciones hacia líneas piloto, respaldando la capacidad local. Rolls-Royce y GE realizan pedidos plurianuales que estabilizan los ciclos de demanda y justifican nuevas expansiones de plantas.
Mercado de Compuestos de Matriz Cerámica en China y Japón
Asia-Pacífico registra la CAGR más alta del 10,56% hasta 2031, a medida que China y Japón intensifican sus programas de materiales estratégicos. Los planes nacionales buscan la independencia en el suministro de fibras de alto rendimiento, con objetivos de hitos establecidos para 2035. La electrificación del sector automotriz también estimula la demanda regional de componentes ligeros y térmicamente resistentes. Los menores costos laborales y los subsidios proactivos permiten precios de exportación competitivos, posicionando a la región como un consumidor significativo y proveedor global del mercado de compuestos de matriz cerámica.
Mercado de Compuestos de Matriz Cerámica en Europa
Europa mantiene una participación estable gracias a las modernizaciones de turbinas que respaldan redes con alta penetración de energías renovables y a nuevos demostradores de motores para aeronaves, como el Rolls-Royce UltraFan. Las redes de investigación de la UE agrupan fondos públicos y privados para madurar las calidades de óxido-óxido adecuadas para hornos industriales, ampliando el alcance de las aplicaciones. Las estrictas regulaciones de emisiones crean un entorno normativo favorable para materiales que mejoran la eficiencia, como los compuestos de matriz cerámica, reforzando la demanda europea.

Panorama Competitivo
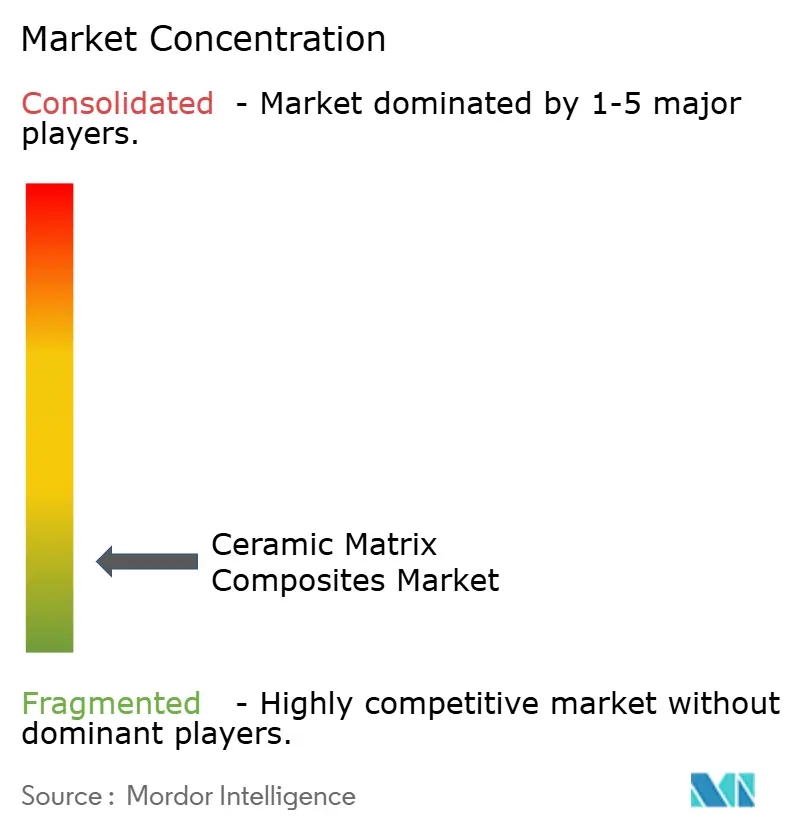
El mercado de compuestos de matriz cerámica está muy fragmentado, dominado por líderes aeroespaciales como General Electric Company, Rolls-Royce y Safran, que emplean químicas de fibra e infiltración propietarias. Su integración hacia adelante garantiza la fiabilidad de los componentes y acelera los ciclos de calificación, creando importantes barreras de entrada.
Los especialistas en materiales de menor tamaño se centran en los sectores industrial y de energía de fusión con requisitos de rendimiento únicos. La concesión de licencias de patentes de fabricación aditiva permite la producción rentable de piezas complejas, mientras que colaboraciones como el trabajo de la UKAEA en carburo de silicio/carburo de silicio de grado fusión avanzan en soluciones escalables.
Líderes de la Industria de Compuestos de Matriz Cerámica
General Electric Company
Rolls-Royce
Safran
SGL Carbon
CoorsTek Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas del Mercado de Compuestos de Matriz Cerámica Incluidas en este Informe
- 3M
- applied thin films inc.
- CeramTec GmbH
- COIC
- CoorsTek Inc.
- General Electric Company
- HTMS Ltd.
- KYOCERA Corporation
- LANCER SYSTEMS
- Mitsubishi Chemical Group Corporation
- Pratt & Whitney
- Rolls-Royce
- Safran
- SGL Carbon
- Starfire Systems Inc.
- TORAY INDUSTRIES, INC.
- UBE Corporation
Lea el análisis de las empresas de materiales compuestos de matriz cerámica

Oportunidades de mercado y perspectivas futuras
La expansión de capacidad y una integración vertical más profunda en torno a la fibra de carburo de silicio, el preimpregnado/cinta y la fabricación de componentes de la sección caliente ofrecen un espacio en blanco a corto plazo para ampliar el suministro, respaldado por la base del mercado de 7.41 mil millones de USD en 2026 y la continua demanda de los programas de motores aeronáuticos de gran volumen. GE Aerospace ha destinado inversiones concretas para abordar este cuello de botella, incluidas nuevas fábricas en Huntsville, Alabama, centradas en fibras de carburo de silicio y cinta CMC, junto con financiación de expansión para su planta de fabricación de CMC en Carolina del Norte. Esto señala la disponibilidad de fibra, la conversión de cinta y el rendimiento repetible de piezas como las principales limitaciones para una adopción más amplia en plataformas de las clases LEAP y GE9X.
La investigación y el desarrollo en defensa y entornos extremos también están ampliando el mapa de aplicaciones más allá de los motores comerciales, creando puntos de entrada para variantes de CMC a base de óxido y de ultra alta temperatura, así como rutas de fabricación que reducen el tiempo de ciclo y el riesgo de calificación. En el Reino Unido, una capacidad de fabricación de CMC óxido-óxido a escala piloto respaldada por el gobierno, encabezada por Cross Manufacturing con el apoyo de Dstl, la Universidad de Oxford y el National Composites Centre, destaca una oportunidad en torno a las cadenas de suministro soberanas y las vías de calificación de grado militar. Programas paralelos, como el contrato CAMP de AeroVironment con el Air Force Research Laboratory y General Atomics Electromagnetic Systems con el Oak Ridge National Laboratory, reflejan asociaciones continuas de adquisición y de transición de laboratorio a fábrica que pueden traducir los avances de procesos, incluida una infiltración más rápida y automatización, en componentes de CMC producibles para entornos aeroespaciales hipersónicos y de otro tipo de alta temperatura.
Desarrollos Recientes de la Industria en el Mercado de Compuestos de Matriz Cerámica
- Mayo de 2026: GE Aerospace anunció una expansión de 105 millones de USD de sus plantas de fabricación de compuestos de matriz cerámica en Asheville y West Jefferson, Carolina del Norte. La capacidad añadida aumenta la producción de componentes de CMC utilizados en secciones de motores de alta temperatura, respaldando la preparación del suministro para programas como LEAP y GE9X.
- Febrero de 2026: GE Aerospace anunció una inversión de 200 millones de USD para construir dos nuevas fábricas en Huntsville, Alabama, dedicadas a la fabricación de fibras de carburo de silicio y cinta CMC. Acercar la fibra y las formas intermedias a la producción interna de componentes refuerza la integración vertical y reduce la exposición a las limitaciones de suministro en niveles anteriores.
- Febrero de 2025: Safran informó que ANA Holdings encargó motores CFM International LEAP para las flotas Boeing 737 MAX y Airbus A321neo. Esta actividad de pedidos respalda la producción sostenida de la familia de motores LEAP, que es una vía clave de comercialización para piezas de CMC de sección caliente a gran escala.


Mercado de Materiales Compuestos de Matriz Cerámica Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado se define como los ingresos generados por los materiales compuestos de matriz cerámica y las formas intermedias relacionadas vendidas para la fabricación de uso final, donde las fibras cerámicas están integradas en una matriz cerámica para proporcionar un rendimiento mecánico a alta temperatura.
Exclusiones del alcance: Se excluyen los compuestos de matriz polimérica, las cerámicas monolíticas convencionales y los cupones prototipo exclusivos de I+D que no se comercializan como productos.
Descripción General de la Segmentación
- Por Tipo de Producto
- C/C
- C/SiC
- Óxido/Óxido
- SiC/SiC
- Por Industria de Usuario Final
- Automotriz
- Aeroespacial
- Defensa
- Energía y Potencia
- Eléctrico y Electrónico
- Otras Industrias de Usuario Final (Médica, etc.)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Turquía
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Egipto
- Nigeria
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre el origen de la demanda de materiales compuestos de matriz cerámica (CMC) y cómo evoluciona con la actividad aeroespacial, de defensa e industrial. Nos apoyamos en fuentes públicas como las estadísticas de materiales del USGS, los datos de comercio de la Comisión de Comercio Internacional de los Estados Unidos, las publicaciones de actividad de aviación de la FAA y la EASA, y los informes energéticos de organismos como la EIA de los Estados Unidos y la AIE, junto con revistas científicas de materiales seleccionadas y revisadas por pares.
A continuación, conectamos esas señales con el contexto del lado de la oferta utilizando presentaciones de empresas, informes anuales, presentaciones para inversores, diapositivas de conferencias y cobertura de prensa sectorial de reconocido prestigio. Cuando es necesario, también recurrimos a suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y conjuntos de datos de importaciones y exportaciones a nivel de envío para verificar las ampliaciones de capacidad y las tasas de producción en el mercado final. Las fuentes documentales específicas mencionadas anteriormente son ilustrativas y no exhaustivas, y se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para verificar los supuestos que no son completamente visibles en los documentos públicos, incluidos el calendario de adopción, la lógica de precios y los ciclos de calificación. Hablamos con una combinación de proveedores de materias primas, fabricantes de componentes, equipos de ingeniería y aprovisionamiento de fabricantes de equipos originales (OEM) y proveedores de nivel, y contactos vinculados al mercado de posventa o MRO, cubriendo APAC, EMEA y las Américas para no sobreestimar las tasas de producción regionales y los flujos comerciales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 14% | APAC: 45% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 38% | EMEA: 30% |
| Actores menores: 21% | Gerentes: 48% | Américas: 25% |
Dimensionamiento del Mercado y Elaboración de Previsiones
El dimensionamiento se construye utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba, donde el total principal se reconstruye a partir de los grupos de demanda del mercado final y luego se verifica con las señales del lado de la oferta. Para los CMC, la capa de arriba hacia abajo utiliza las tendencias de producción de aeronaves y entrega de motores, el contenido esperado de CMC en las plataformas clave, la actividad de construcción y modernización de turbinas industriales y de generación de energía, y los calendarios de calificación y aumento de producción que influyen en el momento en que aparecen los volúmenes.
Para corroborar y ajustar, realizamos aproximaciones selectivas de abajo hacia arriba utilizando precios de venta promedio muestreados por forma de producto, verificaciones de canal sobre rendimientos de conversión y tasas de desperdicio, y consolidaciones a partir de un conjunto limitado de divulgaciones de ingresos de proveedores públicamente visibles donde se analizan las divisiones de productos. Si falta un dato de abajo hacia arriba, aplicamos bandas de penetración conservadoras por aplicación y luego las reducimos utilizando los comentarios de las entrevistas sobre adjudicaciones de programas, utilización de la capacidad y restricciones a corto plazo. Las previsiones se elaboran mediante análisis de escenarios respaldados por una regresión multivariante ligera, donde se utilizan indicadores sectoriales para mantener el crecimiento alineado con las tasas de producción de aeronaves, las señales de gasto en defensa y las adiciones de generación de energía.
Validación de Datos y Ciclo de Actualización
La validación se realiza en etapas para que los resultados finales no dependan de un único dato de entrada. Comparamos los totales del modelo con señales independientes como el movimiento de importaciones y exportaciones, el impulso en la obtención de patentes, las ampliaciones de capacidad e inversión de capital divulgadas, y la intensidad de material implícita derivada de los planes de construcción aeroespacial y de turbinas.
Los valores atípicos se identifican y se vuelven a verificar, y los supuestos que generan grandes variaciones, como la penetración, la pérdida de rendimiento y los escalones de precios, son revisados por un segundo analista antes de la aprobación final. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando se producen eventos materiales como cambios en las tasas de plataformas, ampliaciones de capacidad o cambios de política que afectan a la defensa y la energía. Antes de la entrega, realizamos una revisión final para que los clientes reciban una perspectiva actualizada vinculada a las últimas publicaciones y a los comentarios recientes de las entrevistas.
Tamaño del Mercado de Materiales Compuestos de Matriz Cerámica (CMC) de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Es normal observar diferentes valores de tamaño de mercado para los CMC, ya que los editores pueden contabilizar diferentes formas de producto, incluir diferentes cestas de uso final y elegir diferentes años base. Incluso cuando la moneda es la misma, el número puede variar si la escalada de precios, la pérdida de rendimiento y el calendario de las rampas aeroespaciales se tratan de manera diferente.
Las mayores brechas suelen derivarse de si la estimación incluye únicamente las ventas de materiales CMC comercializados o también añade piezas fabricadas y el valor cerámico adyacente de alta temperatura, y de la rapidez con que se asume que los programas de motores de alto volumen aumentan su producción. El momento de la conversión de divisas y si el modelo se actualiza tras revisiones importantes de las tasas de motores también pueden mover el resultado, ya que la demanda se concentra en unas pocas aplicaciones que escalan de manera desigual.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 6,81 mil millones de USD (2025) | |
| Consultora Global A | 8,79 mil millones de USD (2025) | Esta cifra parece utilizar un conjunto de valor más amplio que captura mayor valor de producto en el mercado final, y también asume una rampa de producción a corto plazo más rápida que eleva el total del año base. |
| Casa de Investigación Sectorial B | 14,41 mil millones de USD (2024) | El número es materialmente más alto y probablemente se explica por un conjunto de inclusión más amplio en componentes y aplicaciones, además de una base de año diferente y un incremento de precios que no está estrechamente vinculado a la adopción a nivel de plataforma y a las restricciones de rendimiento. |
En general, la dispersión en los valores publicados es principalmente una cuestión de alcance y temporalidad, no una simple discrepancia matemática. Cuando solo se contabilizan los materiales CMC comerciales y las formas intermedias, y el calendario de aumento de producción aeroespacial se verifica con las entregas de motores y los plazos de calificación, la estimación se mantiene más cercana a las señales de demanda observables, tal como lo modela Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del Mercado de Compuestos de Matriz Cerámica?
El mercado tiene un valor de USD 7,41 mil millones en 2026 y se prevé que crezca hasta USD 11,32 mil millones en 2031.
¿Qué segmento lidera el mercado por tipo de producto?
Los compuestos SiC/SiC dominan con el 54,62% de la participación del mercado de compuestos de matriz cerámica en 2025 y son los de mayor crecimiento con una CAGR del 10,83%.
¿Qué región se está expandiendo más rápidamente?
Se proyecta que Asia-Pacífico registre una CAGR del 10,56% hasta 2031 debido a la industrialización y el apoyo gubernamental a los materiales avanzados.
¿Por qué son críticos los compuestos de matriz cerámica para los vehículos hipersónicos?
Mantienen la resistencia estructural por encima de 2.000 °C, resisten la oxidación y permiten diseños reutilizables requeridos para los perfiles de vuelo hipersónico.
¿Cuál sigue siendo la mayor barrera para una adopción más amplia?
El costo de producción sigue siendo entre 3 y 5 veces superior al de las superaleaciones, aunque las nuevas rutas automatizadas están reduciendo la brecha.
Última actualización de la página el:



