
Tamaño y participación del mercado de tarjetas de regalo e incentivo de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
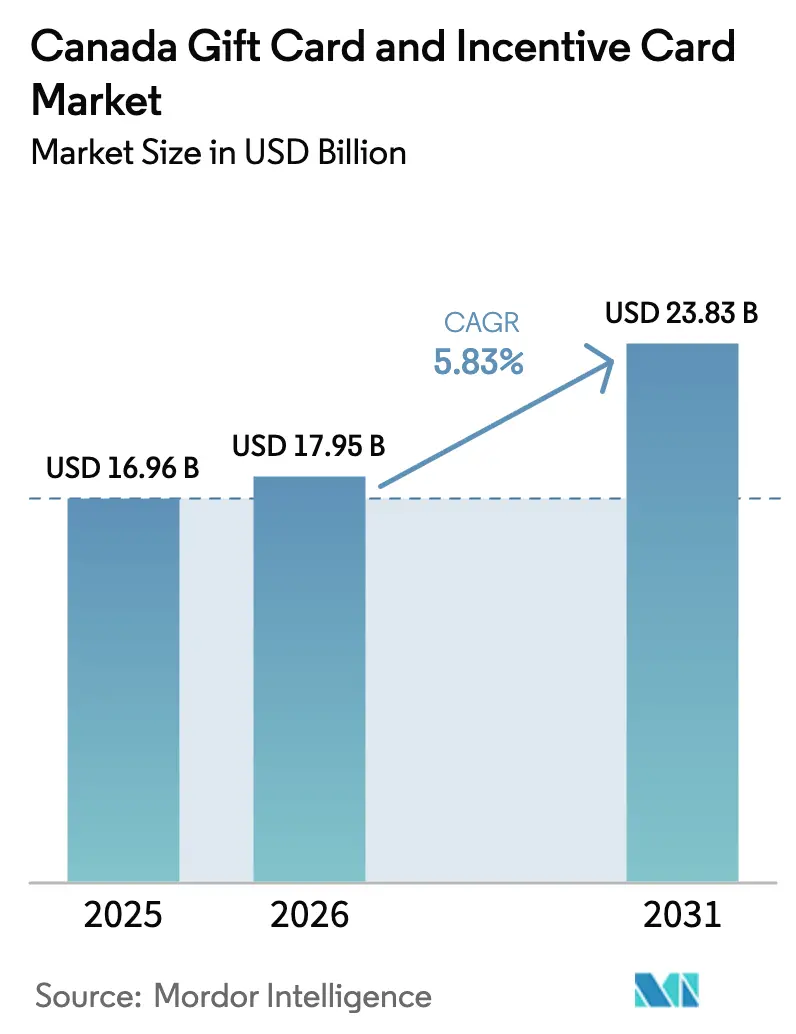
| Tamaño del mercado en el año base (2025) | 16.96 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.95 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.83 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.83 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de tarjetas de regalo e incentivo de Canadá por Mordor Intelligence
El tamaño del mercado de tarjetas de regalo e incentivo de Canadá en 2026 se estima en USD 17.95 mil millones, creciendo desde el valor de 2025 de USD 16.96 mil millones, con proyecciones para 2031 que muestran USD 23.83 mil millones, creciendo a una CAGR del 5,83% entre 2026 y 2031. El creciente gasto en comercio electrónico de los hogares, la mayor adopción corporativa de programas de reconocimiento de empleados, la ubicuidad de las billeteras móviles y la expansión de las redes de prepago de circuito abierto respaldan colectivamente esta trayectoria sostenida [1]Banco de Canadá, "Nota Analítica del Personal 2024-19: La adopción de la moneda digital del banco central en Canadá," bankofcanada.ca. . Una mayor armonía regulatoria provincial reduce los costos de cumplimiento para los emisores nacionales, mientras que los límites a las comisiones de intercambio promulgados en 2024 mejoran los márgenes de los comerciantes y estimulan una aceptación más amplia entre los pequeños minoristas. La digitalización también reduce los costos de producción física, impulsando a las tarjetas de regalo electrónicas a la condición de mayoría y permitiendo a los emisores reinvertir los ahorros en tecnología de mitigación del fraude que preserva la confianza del consumidor. La consolidación entre procesadores, como la pendiente transacción GTCR–Blackhawk Network, refuerza las ventajas de escala sin suprimir aún la diferenciación competitiva, manteniendo el mercado de tarjetas de regalo e incentivo de Canadá como oportunístico para los participantes ágiles impulsados por API.
Conclusiones clave del informe
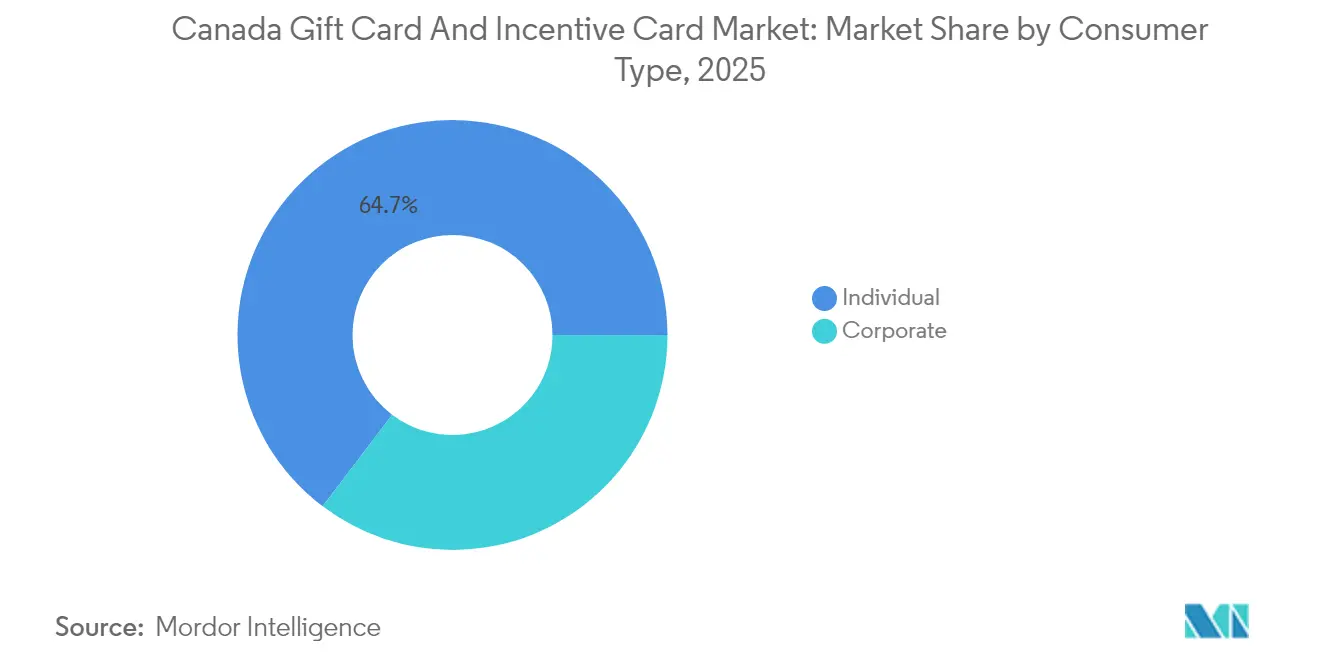
- Por tipo de consumidor, los compradores individuales representaron el 64,68% de la participación del mercado de tarjetas de regalo e incentivo de Canadá en 2025, mientras que se proyecta que las pequeñas empresas registren la CAGR más rápida del 14,40% hasta 2031.
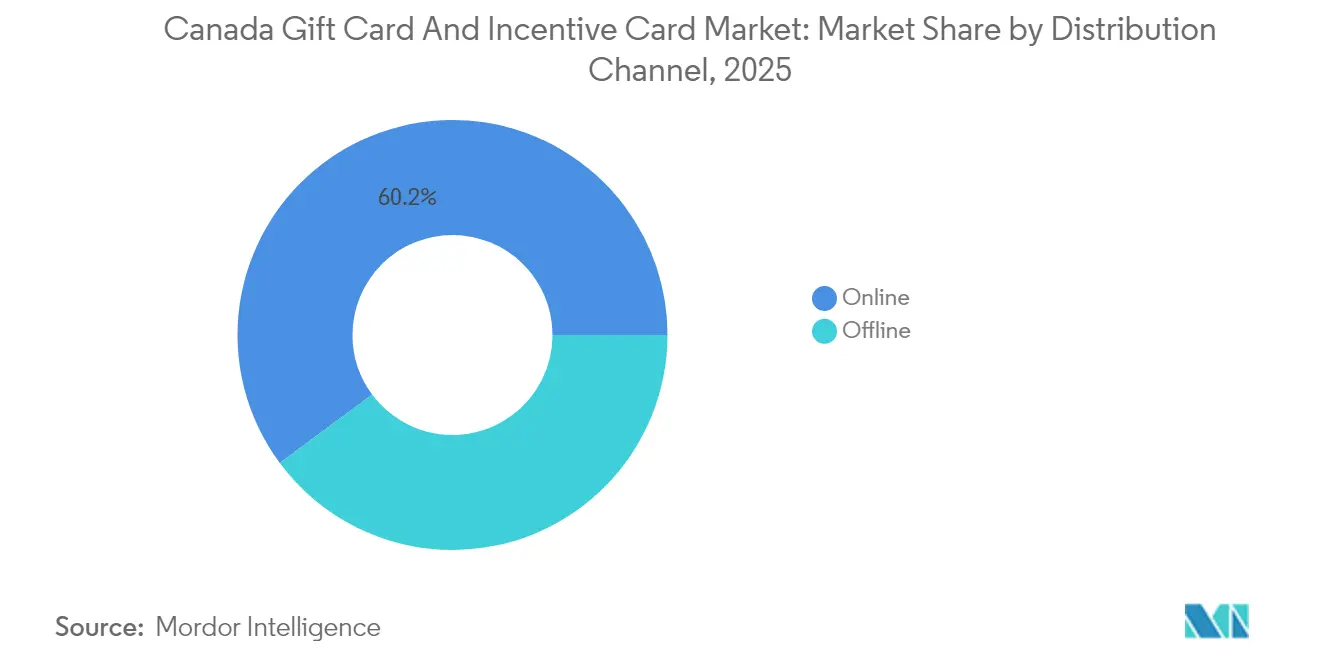
- Por canal de distribución, las plataformas en línea representaron el 60,15% del tamaño del mercado de tarjetas de regalo e incentivo de Canadá en 2025 y se prevé que avancen a una CAGR sólida del 15,95% hasta 2031.
- Por tipo de producto, las tarjetas de regalo electrónicas capturaron el 61,85% de la participación del mercado de tarjetas de regalo e incentivo de Canadá en 2025 y exhiben la CAGR más alta del 16,40% proyectada hasta 2031.
- Por geografía, Ontario representó el 41,05% de la participación del mercado de tarjetas de regalo e incentivo de Canadá en 2025, mientras que se anticipa que Columbia Británica avance a una CAGR sólida del 13,60% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de tarjetas de regalo e incentivo de Canadá
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento del comercio electrónico impulsado por el obsequio digital | +1.8% | Nacional, con mayor impacto en Ontario y Columbia Británica | Corto plazo (≤ 2 años) |
| Expansión de los presupuestos corporativos de recompensas y reconocimiento | +1.4% | Nacional, concentrado en los principales centros de negocios | Mediano plazo (2-4 años) |
| Creciente aceptación de las billeteras móviles para el almacenamiento de tarjetas | +1.2% | Centros urbanos, liderados por Toronto, Vancouver y Montreal | Corto plazo (≤ 2 años) |
| Adopción generalizada de redes de pago prepago de circuito abierto | +0.9% | Nacional, con enfoque en la expansión rural | Largo plazo (≥ 4 años) |
| Ocasiones de obsequio multicultural impulsadas por oleadas de inmigración | +1.0% | Áreas urbanas y suburbanas con alta población de recién llegados | Mediano plazo (2-4 años) |
| Integraciones de cadenas de bloques de fidelización que permiten la interoperabilidad de tarjetas | +0.8% | Nacional, con programas piloto en provincias con orientación tecnológica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del comercio electrónico impulsado por el obsequio digital
Las ventas minoristas en línea de Canadá alcanzaron CAD 84.3 mil millones en 2024, y los consumidores recurren cada vez más a opciones de regalo digital instantáneas que eliminan los obstáculos de envío [2]Estadísticas de Canadá, "Comercio Minorista, diciembre de 2024," statcan.gc.ca. . Los picos festivos ilustran la preferencia, ya que los compradores de último momento eligen códigos entregados por correo electrónico que se procesan en segundos, preservando la intención del regalo sin riesgos logísticos. Los minoristas integran módulos de tarjeta de regalo electrónica de marca en sus tiendas existentes, obteniendo ingresos adicionales con un esfuerzo tecnológico marginal, a la vez que amplían los grupos de datos de clientes para promociones dirigidas. Los compradores corporativos también aprecian las conexiones de interfaz de programación de aplicaciones que automatizan la emisión masiva, concilian saldos y monitorean el comportamiento de canje en tiempo real. El paso a través de las billeteras móviles agiliza aún más el proceso al incorporar códigos directamente en Apple Pay y Google Pay, eliminando dos pasos del proceso de canje. Las normas de divulgación estandarizadas bajo los estatutos de protección al consumidor de Ontario y Quebec, mientras tanto, evitan las comisiones que erosionan el valor, reforzando la confianza pública e impulsando una adopción más amplia en el mercado de tarjetas de regalo e incentivo de Canadá.
Expansión de los presupuestos corporativos de recompensas y reconocimiento
Los ajustados mercados laborales nacionales impulsan a los empleadores a mejorar los mecanismos de retención, y los incentivos no monetarios por debajo de CAD 500 por empleado gozan de un tratamiento fiscal favorable, lo que fortalece el atractivo de las recompensas prepago [3]Departamento de Finanzas de Canadá, "Reducción de las comisiones de transacción con tarjeta de crédito para las pequeñas empresas," canada.ca. . Las pequeñas empresas que experimentan la competencia más feroz por el talento se inclinan por las tarjetas de regalo digitales porque la configuración es rápida, la carga administrativa es mínima y los destinatarios disfrutan de flexibilidad con los comerciantes. Las empresas medianas y grandes integran motores de incentivos con software de sistemas de gestión de recursos humanos (HRIS), personalizando las recompensas mediante activadores basados en reglas vinculados a métricas de rendimiento y profundizando así el compromiso. Las normas de trabajo híbrido pospandémicas también requieren beneficios aptos para el trabajo remoto, y la entrega digital llega a los empleados dondequiera que inicien sesión. Los objetivos de sostenibilidad añaden otro ángulo: las marcas ahora agrupan opciones de tarjeta de regalo electrónica de compensación de carbono, alineando los compromisos ambientales, sociales y de gobernanza (ESG) con las iniciativas de reconocimiento de empleados. En conjunto, estas fuerzas inyectan ganancias cercanas a los dos dígitos en el segmento corporativo del mercado de tarjetas de regalo e incentivo de Canadá.
Creciente aceptación de las billeteras móviles para el almacenamiento de tarjetas
Los pagos sin contacto representaron el 87% de las transacciones minoristas en 2024, lo que refleja una sólida penetración de la comunicación de campo cercano (NFC) y la comodidad de los consumidores con el pago por aproximación a través del teléfono. La integración de tarjetas de regalo se aprovecha de ese hábito, brindando a los usuarios un único panel para rastrear saldos y canjear fondos sin plástico. Los minoristas aceleran las actualizaciones de los terminales de punto de venta para leer códigos QR dinámicos y credenciales tokenizadas, reduciendo los tiempos de pago y disminuyendo el abandono en la fila. Los emisores aprovechan la tokenización para enmascarar los números de tarjeta subyacentes, reduciendo drásticamente las vulnerabilidades de apropiación de cuentas que afectaban a los formatos de banda magnética más antiguos. Las puertas biométricas dentro de los teléfonos inteligentes se encargan de las funciones de autenticación, limitando la exposición al fraude para los comerciantes y consumidores por igual. Los estatutos provinciales de privacidad, como la Ley de Protección de Información Personal (PIPA) de Columbia Británica, obligan a un consentimiento transparente sobre el uso de datos, garantizando que las ventajas del almacenamiento móvil no se obtengan a expensas de la autonomía personal.
Adopción generalizada de redes de prepago de circuito abierto
Los instrumentos de regalo con marca Visa y Mastercard amplían la libertad de gasto más allá de los ecosistemas de un solo comerciante, una versatilidad apreciada tanto por los programas de desembolso gubernamental a ciudadano (G2C) como por los consumidores que reciben regalos. Los límites a las comisiones introducidos a finales de 2024 redujeron en 10 puntos básicos el intercambio para los pequeños comerciantes, incentivando incluso a los microvendedores a aceptar tarjetas de circuito abierto y ampliando el universo de comerciantes utilizables. Los viajeros valoran la utilidad transfronteriza de las tarjetas de marca de red, y los emisores ofrecen ventas cruzadas de seguros de viaje vinculados, ampliando los grupos de ingresos complementarios. Los organismos gubernamentales realizan proyectos piloto con plataformas de circuito abierto para los pagos de ayuda en casos de desastre, acortando los plazos de entrega de fondos en comparación con los cheques enviados por correo. Estos casos de uso adicionales amplían la densidad de volumen, generando beneficios de economías de escala que se extienden a través del procesamiento, la liquidación y la producción de tarjetas. A medida que aumenta la penetración del circuito abierto, el mercado de tarjetas de regalo e incentivo de Canadá profundiza sus vínculos con el conjunto de pagos más amplio, reforzando la relevancia sistémica.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento del fraude e incidentes de apropiación de cuentas | -0.8% | Nacional, con mayor impacto en los centros urbanos | Corto plazo (≤ 2 años) |
| Escrutinio regulatorio relacionado con el saldo de quebrantos por saldos no utilizados | -0.6% | Variaciones provinciales, más fuertes en Ontario y Quebec | Mediano plazo (2-4 años) |
| Límites a las comisiones de intercambio que comprimen la rentabilidad del emisor | -0.7% | Nacional, con efectos pronunciados en los mercados regulados | Mediano plazo (2-4 años) |
| Mayores expectativas de privacidad de datos de los consumidores | -0.5% | Nacional, con mayor aplicación en regiones urbanas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del fraude e incidentes de apropiación de cuentas
El fraude reportado con tarjetas de regalo ascendió a USD 54.1 millones (CAD 74.1 millones) en 2024, con esquemas de intercambio romántico y llamadas falsas de soporte técnico que dirigen a víctimas desprevenidas hacia códigos prepago que los delincuentes blanquean rápidamente. Los portales corporativos enfrentan oleadas de relleno de credenciales que sustraen saldos en masa, lo que lleva a los directores de tecnología de la información (CIO) a invertir en autenticación multifactor y análisis de comportamiento. Para los emisores más pequeños, estas actualizaciones elevan los costos operativos y prolongan los ciclos de incorporación, contrarrestando parte del impulso de crecimiento. Los departamentos provinciales de asuntos del consumidor ahora exigen señalización en los puntos de venta que advierta a los compradores sobre las estafas de suplantación de identidad, y el incumplimiento arriesga multas que añaden una carga adicional para los minoristas. Las aseguradoras aumentan las primas de cobertura por delitos cibernéticos vinculados a activos prepagos, empujando a los gestores de programas hacia controles internos más estrictos. Aunque las contramedidas tecnológicas reducen gradualmente los vectores de ataque, el aumento a corto plazo de la actividad delictiva modera la expansión global de la CAGR dentro del mercado de tarjetas de regalo e incentivo de Canadá.
Escrutinio regulatorio relacionado con el quebranto sobre saldos no utilizados
El mandato de Quebec de 2024 que exige períodos de vencimiento mínimos de cinco años catalizó movimientos provinciales más amplios para limitar los ingresos por quebranto, reduciendo una palanca de ganancias histórica para los emisores [4]Oficina de Protección al Consumidor, "Tarjetas de regalo," opc.gouv.qc.ca. . Una validez más prolongada impulsa una mayor probabilidad de canje, comprimiendo los colchones de ingresos diferidos y empujando a los proveedores a buscar ganancias alternativas mediante el intercambio o los servicios de valor añadido. El mosaico jurisdiccional complica el diseño de programas nacionales porque las normas de divulgación en francés de Quebec y los requisitos de reporte diferenciados de Ontario requieren diseños de tarjetas, empaques y tratamientos contables distintos. Las cargas de cumplimiento absorben capital que de otro modo podría impulsar la innovación o el marketing. El aumento de las campañas de concientización del consumidor enseña a los titulares de tarjetas a recuperar los reembolsos de las comisiones por inactividad, lo que reduce aún más los márgenes de los emisores. En conjunto, estas dinámicas restan modestamente al crecimiento global del mercado de tarjetas de regalo e incentivo de Canadá, incluso cuando mejoran la protección del usuario final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de consumidor: los presupuestos corporativos impulsan la adopción
La demanda corporativa añadió un impulso significativo al mercado de tarjetas de regalo e incentivo de Canadá en 2025, ya que solo las pequeñas empresas registraron una perspectiva de CAGR del 14,40% hasta 2031. Los consumidores individuales aún representan el 64,68% de la participación, arraigada en los hábitos tradicionales de obsequio por cumpleaños, festividades y celebraciones que permanecen culturalmente arraigados en todo el país. Sin embargo, las condiciones laborales ajustadas impulsan a los empleadores a añadir esquemas de reconocimiento al salario base, convirtiendo los instrumentos prepago en herramientas de compromiso ágiles que eluden los impuestos sobre la nómina por debajo del umbral de USD 365 (CAD 500). Los equipos de recursos humanos aprecian las funciones de emisión instantánea que encajan perfectamente en los flujos de trabajo de software como servicio (SaaS) existentes, reduciendo los ciclos de adquisición de semanas a minutos. Las leyes provinciales de normas laborales, particularmente en Ontario y Quebec, aclaran que las tarjetas de regalo no constituyen salarios, protegiendo a los empleadores de las implicaciones de acumulación de horas extra. La dispersión del trabajo remoto amplifica el atractivo porque los códigos digitales se entregan de manera uniforme al personal desde Vancouver hasta St. John's sin fricción logística. A medida que la incertidumbre macroeconómica mantiene moderados los aumentos salariales, las recompensas no monetarias flexibles se expanden en importancia estratégica, y los segmentos corporativos deberían representar una proporción creciente del tamaño del mercado de tarjetas de regalo e incentivo de Canadá para finales de la década.
El segmento corporativo también diversifica el diseño de productos. Los comités ambientales, sociales y de gobernanza (ESG) elaboran catálogos de tarjetas que favorecen a los minoristas con carbono neutro, alineando los incentivos con las narrativas de ciudadanía corporativa. Los equipos de ciencia de datos analizan los patrones de canje para pronosticar el sentimiento de los empleados, correlacionando los tipos de regalo con el riesgo de deserción para informar los planes de retención. Los funcionarios de adquisiciones negocian compras al por mayor que incorporan montos de carga variable, apoyando escalas de recompensas escalonadas dentro de los marcos de reconocimiento de liderazgo. Los controladores financieros aprovechan las estructuras prepago para desembolsar asignaciones de gastos de campo incidentales, reemplazando el efectivo flotante y mejorando las pistas de auditoría. Las organizaciones sin fines de lucro utilizan las tarjetas de regalo donadas como dispositivos de ayuda caritativa que preservan la dignidad del beneficiario al otorgarles poder de elección, ampliando aún más los casos de uso. Tal versatilidad consolida la participación corporativa como catalizador a largo plazo dentro del mercado de tarjetas de regalo e incentivo de Canadá.


Por canal de distribución: el impulso en línea supera a los puntos de venta físicos
Los canales digitales generaron el 60,15% del valor de las transacciones en 2025 y se prevé que avancen a una CAGR del 15,95%, lo que refleja la migración más amplia de los consumidores hacia experiencias de compra en línea sin fricciones. Los cambios de comportamiento de la era pandémica establecieron expectativas de gratificación instantánea, y los portales de tarjetas de regalo electrónicas ahora incorporan flujos de compra con un solo clic totalmente optimizados para pantallas móviles. Los minoristas multicanal integran widgets de compra de tarjetas en las páginas de pago, convirtiendo las compras de regalos que históricamente se desviaban a quioscos físicos. Los marcos de interfaz de programación de aplicaciones permiten a los mercados de terceros y a los portales de empleadores incorporar la emisión directamente, ampliando el alcance sin descargas adicionales de aplicaciones. Los proveedores de detección de fraude integran controles de velocidad y agentes de aprendizaje automático que califican las transacciones en milisegundos, preservando las tasas de conversión al tiempo que reducen los contracargos. En consecuencia, el aprovisionamiento en línea se erige como la locomotora de crecimiento del mercado de tarjetas de regalo e incentivo de Canadá.
Los puntos de venta físicos no están obsoletos; aún atraen a los compradores espontáneos y a los segmentos demográficos menos cómodos con el valor puramente digital. Las cadenas de supermercados posicionan los estantes de prepago de alto margen cerca de las cajas donde el tiempo de permanencia impulsa las compras por impulso, y las etiquetas equipadas con código QR ahora permiten a los compradores cargar instantáneamente valores en billeteras móviles, conectando los universos analógico y digital. Las gasolineras y tiendas de conveniencia funcionan como centros de conversión de efectivo de última milla donde los consumidores con acceso limitado a servicios bancarios cambian moneda por tarjetas de circuito abierto utilizables en línea, destacando los beneficios de inclusión. Los minoristas adoptan cada vez más pantallas de quiosco con tabletas que permiten la selección de autoservicio de múltiples marcas en una sola ubicación, renovando la experiencia del pasillo físico. Estas innovaciones híbridas frenan la erosión de la participación incluso cuando los canales exclusivamente en línea avanzan rápidamente, asegurando la diversificación de la distribución dentro del mercado de tarjetas de regalo e incentivo de Canadá.
Por tipo de producto: las tarjetas de regalo electrónicas capturan la preferencia mayoritaria
Las tarjetas de regalo electrónicas ya constituían el 61,85% del valor del mercado en 2025 y se proyecta que crezcan a una CAGR del 16,40%, con un atractivo anclado en la entrega instantánea, la economía libre de inventario y los estilos de vida con énfasis en lo móvil. Los emisores capitalizan los ahorros de costos al eliminar la fabricación de plástico y el franqueo postal, redirigiendo los presupuestos hacia motores de personalización que incorporan los nombres de los destinatarios, ilustraciones específicas del evento y saludos en video. La integración en los pases de billetera de iOS y Android minimiza los saldos huérfanos mediante recordatorios push de saldo bajo, elevando las tasas de canje y reduciendo el riesgo regulatorio de quebranto. Los restaurantes equipan los sistemas de punto de venta para escanear códigos de barras mostrados en el teléfono, ahorrando segundos en la línea de pedidos que se traducen en ganancias apreciables de rendimiento durante los turnos de mayor actividad. Las consideraciones medioambientales también resuenan; los consumidores conscientes de ESG favorecen las opciones sin plástico que reducen la huella de carbono. Estos factores acumulativos sitúan las soluciones de tarjeta de regalo electrónica a la vanguardia del mercado de tarjetas de regalo e incentivo de Canadá.
Las tarjetas físicas, aunque con una participación decreciente, aún sirven a los rituales de obsequio ceremonial y permiten los momentos tangibles de desenvolver el regalo apreciados durante los festivales culturales. Los minoristas experimentan con cartón biodegradable y tinta de soja para abordar las críticas de sostenibilidad sin sacrificar el valor táctil. Los productos híbridos «físico-digitales» empaquetan un código escaneable dentro de un sobre delgado, brindando a los compradores la satisfacción de entregar un presente mientras finalmente entregan valor a la billetera móvil del destinatario. Los coleccionistas aprecian los diseños de edición limitada vinculados a franquicias de la cultura popular, una táctica de comercialización que mueve unidades muy por encima del valor nominal e ilustra el potencial continuo. Los compradores corporativos a veces prefieren las entregas físicas para las ceremonias de reconocimiento de alto nivel, donde entregar una tarjeta de marca refuerza el simbolismo del logro. Por lo tanto, la diversidad en los factores de forma garantiza una amplia cobertura de audiencia, manteniendo la resiliencia general del mercado de tarjetas de regalo e incentivo de Canadá.
Análisis geográfico
Ontario representó el 41,05% del valor de 2025, respaldado por su escala poblacional, densidad de sedes corporativas e infraestructura minorista sofisticada que facilita el canje omnicanal. El Área Metropolitana de Toronto se beneficia especialmente de la agrupación de empresas de tecnología financiera (fintech), fomentando colaboraciones piloto entre emisores y empresas emergentes tecnológicas que iteran las interfaces de programación de aplicaciones rápidamente. Las normas provinciales de protección al consumidor exigen divulgaciones claras de vencimiento y prohíben las comisiones por inactividad, elevando los estándares de transparencia que se extienden a nivel nacional. El alivio de las comisiones de intercambio para los pequeños comerciantes introducido en octubre de 2024 amplió aún más las huellas de aceptación entre los minoristas independientes. La multiplicidad cultural impulsa la diversidad de obsequios durante todo el año, con las temporadas de Diwali, el Año Nuevo Lunar y el Eid añadiendo una demanda adicional a los picos de Navidad y el Día de la Madre. Estas dinámicas consolidan a Ontario como la piedra angular del mercado de tarjetas de regalo e incentivo de Canadá.
Quebec le siguió en participación de mercado y registró un sólido crecimiento de mediados de un dígito a pesar de su singularidad lingüística y regulatoria. El empaque y el material de marketing en francés son obligatorios, lo que obliga a los emisores a asignar recursos de cumplimiento dedicados, pero también fomenta campañas creativas localizadas que resuenan con el público quebequense. La escena tecnológica de Montreal nutre a los competidores exclusivamente digitales que atienden a los usuarios millennials y de la Generación Z incorporando la funcionalidad de regalo dentro de los canales de comercio social. Los minoristas integran módulos de «cartes-cadeaux» dentro de los correos electrónicos transaccionales, garantizando la paridad bilingüe en todos los puntos de contacto. La aplicación provincial de una validez mínima de cinco años reduce la dependencia del quebranto, empujando a los proveedores hacia modelos de suscripción de valor añadido que ofrecen plantillas de tarjetas de felicitación y paquetes de personalización como ventas adicionales. En conjunto, estos factores configuran un segmento distinto pero lucrativo del mercado de tarjetas de regalo e incentivo de Canadá.
Columbia Británica supera los promedios nacionales con una CAGR del 13,60% gracias al crecimiento del sector tecnológico y a la recuperación de la hospitalidad en Vancouver, Whistler y Victoria. La alta conciencia medioambiental impulsa una demanda desproporcionada de instrumentos exclusivamente digitales, y los minoristas anuncian con orgullo el regalo sin papel a sus clientes conscientes del medio ambiente. La legislación provincial de privacidad impone estrictos controles de consentimiento sobre la recopilación de datos, influyendo en los diseños de experiencia de usuario de las aplicaciones que destacan los controles de permisos y los paneles de uso de datos. El turismo transfronterizo de los visitantes del noroeste del Pacífico de Estados Unidos aumenta el interés en las tarjetas de circuito abierto convertibles a dólares estadounidenses a tipos de cambio competitivos. El multiculturalismo urbano estimula programas de regalo de nicho programados para el Año Nuevo Lunar, el Nowruz persa y las tradiciones de la Navidad filipina, impulsando picos de ingresos estacionales. Estos atributos consolidan la prominencia de Columbia Británica dentro del más amplio mercado de tarjetas de regalo e incentivo de Canadá.
Panorama regulatorio
La regulación de las tarjetas de regalo e incentivo en Canadá se divide entre normas federales para productos de pago prepago emitidos por instituciones financieras reguladas a nivel federal y normas provinciales de protección al consumidor que suelen regir las tarjetas de regalo emitidas por minoristas (de circuito cerrado). A nivel federal, la Agencia Financiera del Consumidor de Canadá (FCAC) establece expectativas de divulgación para los productos de pago prepago, incluida la presentación clara de comisiones y términos clave (y requisitos de casillas informativas en el empaque cuando existe empaque), así como restricciones en torno a la caducidad y ciertas comisiones sobre los fondos en productos prepago emitidos por emisores regulados a nivel federal.
Está surgiendo una segunda capa federal para los proveedores de servicios de pago a través de la Ley de Actividades de Pago Minorista (RPAA), con el Banco de Canadá como supervisor de los PSP registrados, centrada en la gestión de riesgos operativos, la gestión de incidentes y la salvaguarda de los fondos de los usuarios finales. Las exclusiones de alcance de la RPAA para instrumentos de comerciantes, incluidas las tarjetas de regalo de circuito cerrado de un solo comerciante y de grupos de comerciantes, mantienen gran parte de la actividad tradicional de tarjetas de regalo minoristas fuera de la supervisión de PSP del Banco de Canadá. En contraste, los modelos de emisión y procesamiento de circuito abierto y liderados por plataformas enfrentan una disciplina adicional de gobernanza y presentación de informes, incluido un ciclo de presentación anual anclado al 31 de marzo.
Análisis de la cadena de valor
La cadena de valor comienza con el diseño del programa y el cumplimiento normativo, utilizando las normas federales de prepago para los productos prepago emitidos por bancos y los requisitos provinciales de protección al consumidor para las tarjetas de regalo emitidas por minoristas. La habilitación del emisor continúa mediante el patrocinio de BIN para productos de circuito abierto, la participación en redes de pago (Visa, Mastercard) y el procesamiento junto con controles antifraude.
Para las tarjetas físicas, los fabricantes y la logística segura respaldan la producción de tarjetas, el empaque y la activación en tienda. Para las tarjetas de regalo electrónicas, las plataformas digitales gestionan la generación de códigos, el alojamiento, la entrega, la integración con pases de billetera digital y capas de seguridad como la tokenización y la autenticación. La distribución se realiza a través de canales en línea (sitios de marca, mercados y portales de incentivos B2B basados en API) y canales fuera de línea (supermercados, comercio minorista masivo y expositores de conveniencia con activación en el punto de venta). Los comerciantes y empleadores son los principales compradores en los flujos de incentivos masivos, mientras que los consumidores dominan los regalos estacionales. El canje se completa en el punto de venta del comerciante o en el pago dentro de la aplicación, y la liquidación y conciliación fluyen de regreso a través de procesadores, redes y emisores. El manejo fiscal también configura las operaciones, ya que la emisión de certificados de regalo se trata de forma diferente al canje a efectos del GST/HST, lo que convierte la presentación de informes y la conciliación precisas en una prioridad de back-office para los programas grandes con múltiples comerciantes.
Panorama competitivo
Los cinco principales emisores, Blackhawk Network, InComm Payments, Giftogram, EML Payments y Givex, dominan el mercado, lo que refleja un panorama moderadamente concentrado. Esta estructura ofrece a los grandes actores la ventaja de la escala, al tiempo que deja margen para la innovación y la disrupción por parte de los nuevos competidores emergentes. El pendiente acuerdo de toma de capital privado de USD 4.44 mil millones de Blackhawk por parte de GTCR proporcionará capital para la modernización de la plataforma, lo que potencialmente habilitará motores de personalización de aprendizaje automático más profundos y soporte para divisas internacionales. InComm redobla la apuesta por el hardware de activación en los puntos de venta que simplifica los estantes de múltiples marcas para los minoristas, una táctica que mantiene los canales físicos atractivos incluso cuando lo digital avanza. Givex, recientemente absorbida por Shift4 Payments, pivota hacia integraciones de hospitalidad que fusionan las herramientas de fidelización de restaurantes, regalo y valor almacenado bajo un único panel de control. Las empresas de tecnología financiera (fintech) más pequeñas, como Nuvei y Paymi, explotan las interfaces de programación de aplicaciones de banca abierta para agrupar tarjetas de regalo de reembolso instantáneo en los recorridos de los carritos de compra, proporcionando cuñas ágiles de llegada al mercado.
La innovación de productos se erige como el campo de batalla más disputado. Los tokens prepago asegurados mediante cadena de bloques prometen un valor negociable e independiente de la marca con liquidez en el mercado secundario, un concepto que EML prueba a través de comerciantes piloto en el corredor de estaciones de esquí de Alberta. Las marcas táctiles de la tarjeta Touch Card de Mastercard extienden el diseño inclusivo a las personas con discapacidad visual, garantizando el cumplimiento de accesibilidad al tiempo que generan narrativas positivas de responsabilidad social corporativa (RSC). Los proveedores de análisis de fraude, incluido Featurespace, integran motores de modelado adaptativo en los sistemas de los emisores, diferenciándose por la precisión de las puntuaciones de riesgo y la reducción de falsos positivos. La alineación con los criterios ambientales, sociales y de gobernanza (ESG) emerge como otra palanca; los proveedores crean secciones del catálogo que destacan a los comerciantes con certificación sostenible, ganando contratos empresariales que vinculan las adquisiciones con los objetivos climáticos. Este mosaico de tecnología, asociaciones y propósito delinea los vectores competitivos que dan forma al mercado de tarjetas de regalo e incentivo de Canadá.
La sofisticación regulatoria produce tanto un obstáculo como una barrera de entrada. Las directivas de prevención del lavado de dinero del Centro de Análisis de Operaciones y Declaraciones Financieras de Canadá (FINTRAC) exigen procesos sólidos de debida diligencia del cliente, favoreciendo a los actores establecidos con equipos de cumplimiento consolidados mientras elevan las barreras para los nuevos participantes. Sin embargo, los nuevos competidores astutos ofrecen superposiciones de cumplimiento como servicio, monetizando la carga misma y facilitando la entrada para los emisores de nicho específicos de marca. Las normas de soberanía de datos obligan al alojamiento doméstico, y los proveedores de nube compiten por centros de datos regionales conformes con PCI para capturar cargas de trabajo. El mercado exhibe así un equilibrio dinámico: suficientemente concentrado para las economías de escala, pero lo bastante permeable para admitir especialistas que atiendan necesidades verticales o técnicas no satisfechas. El resultado es un tapiz competitivo que mantiene el mercado de tarjetas de regalo e incentivo de Canadá tanto innovador como relativamente equilibrado.
Líderes de la industria de tarjetas de regalo e incentivo de Canadá
Blackhawk Network
InComm Payments
Paystone
Buyatab
Neo Financial (Gift Card Mall)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Dos áreas de espacio en blanco claras se sitúan en la intersección de la digitalización y la separación normativa entre instrumentos de circuito abierto y de circuito cerrado. En primer lugar, la emisión y el servicio centrados en API para recompensas empresariales están ganando relevancia a medida que los empleadores integran las tarjetas de regalo en los flujos de trabajo de HRIS y adquisiciones. En este canal, los emisores e intermediarios se diferencian mediante controles masivos, protecciones contra el fraude y herramientas de conciliación. El contexto de mercado de alta penetración en línea, con una participación del 60,15% en la distribución en línea en 2025 y del 61,85% en las tarjetas de regalo electrónicas, respalda las hojas de ruta de productos centradas en la emisión integrada en el pago, el almacenamiento en billeteras móviles y funciones de transparencia de saldo que reducen el valor huérfano y las disputas por caducidad.
En segundo lugar, la estructura regulatoria de la RPAA crea una vía para plataformas especializadas que pueden operar entre modelos sin desajustes de gobernanza. Los programas de circuito cerrado emitidos por minoristas quedan fuera del régimen de PSP del Banco de Canadá, mientras que los flujos habilitados por redes o liderados por plataformas requieren marcos más sólidos de riesgo operativo y salvaguarda bajo la supervisión del Banco de Canadá. Los proveedores que integran controles de cumplimiento, capacidad de respuesta ante incidentes y salvaguarda de fondos en su modelo operativo pueden competir por emisores y socios comerciantes que buscan escala nacional sin construir pilas de gobernanza internas completas, cumpliendo al mismo tiempo con las expectativas de divulgación al estilo de la FCAC para productos prepago cuando corresponda.
Desarrollos recientes del sector
- Julio de 2026: Paystone inició un proceso de venta e inversión (SISP) aprobado por un tribunal bajo la Ley de Acuerdos con Acreedores de Compañías (CCAA) tras acogerse a la protección de acreedores. El proceso puso en marcha alternativas estratégicas para sus activos de pagos y fidelización, introduciendo incertidumbre a corto plazo para algunos clientes de programas de tarjetas de regalo y fidelización de comerciantes, al tiempo que creó una vía para la consolidación o transferencia de activos en el ecosistema canadiense.
- Junio de 2026: Blackhawk Network lanzó Game On Ontario, una tarjeta de regalo de apuestas multimarca alineada con el marco regulado de juego en línea de Ontario. El lanzamiento amplía los casos de uso de tarjetas de regalo específicos por categoría más allá del comercio minorista tradicional y añade otro canal de distribución vertical regulado para agregadores multimarca.
- Diciembre de 2024: Paystone firmó un acuerdo de arreglo para adquirir Ackroo Inc., un proveedor de tecnología de tarjetas de regalo, marketing de fidelización y punto de venta. El acuerdo amplió la presencia de Paystone en herramientas de valor almacenado y compromiso con comerciantes, estrechando la integración entre las tarjetas de regalo y los flujos de trabajo de fidelización para implementaciones orientadas a pymes.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado es el valor total de las tarjetas de regalo e incentivo utilizadas en Canadá en formatos físicos y electrónicos, contabilizadas en el momento en que se emiten y compran a través de canales en línea y fuera de línea.
Exclusiones de alcance: excluimos las tarjetas prepago recargables de propósito general y las tarjetas de pago de circuito abierto que no se venden ni se financian como tarjeta de regalo o tarjeta de incentivo financiada por una empresa.
Descripción general de la segmentación
- Por tipo de consumidor
- Individual
- Corporativo
- Pequeña empresa
- Empresa de nivel medio
- Gran empresa
- Por canal de distribución
- En línea
- Fuera de línea
- Por tipo de producto
- Tarjeta de regalo electrónica
- Tarjeta física
- Por geografía
- Ontario
- Quebec
- Columbia Británica
- Alberta
- Otros territorios
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer la estructura base del mercado y las pautas sobre qué se debía contabilizar. Revisamos datos públicos como publicaciones de Statistics Canada sobre ventas minoristas y señales de gasto de los hogares, publicaciones del Banco de Canadá sobre el comportamiento de pagos y orientaciones del Gobierno de Canadá en materia de competencia y protección al consumidor que afectan a los productos de valor almacenado. También utilizamos presentaciones públicas y materiales para inversores de emisores, minoristas y empresas relacionadas con pagos para comprender los cambios en la combinación de canales y el ritmo de adopción de las tarjetas de regalo electrónicas.
Para mantener el modelo bien fundamentado, también consultamos fuentes como los datos comerciales de la Agencia de Servicios Fronterizos de Canadá sobre importaciones relevantes de tarjetas y empaques (utilizados como señal direccional), artículos revisados por pares sobre el uso de tarjetas de regalo por parte de los consumidores y comportamientos de caducidad, y páginas de asociaciones industriales que describen estructuras comunes de programas. Se utilizó de forma selectiva una base de datos de suscripción de pago para datos financieros de empresas y otra para noticias y finanzas con el fin de contrastar la exposición de ingresos y los principales anuncios de programas corporativos. Estos ejemplos no son exhaustivos, y también se consultaron muchos otros documentos y conjuntos de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar cómo fluye el valor a través del mercado y dónde puede producirse doble contabilización, especialmente entre emisores, gestores de programas y minoristas. Hablamos con personas involucradas en programas de incentivos corporativos, operaciones de tarjetas de regalo minoristas y distribución digital para validar supuestos sobre el momento de emisión, los valores de carga típicos y cómo varían las combinaciones en línea y fuera de línea entre provincias. La retroalimentación también se utilizó para verificar el tratamiento de la caducidad y la proporción de tarjetas de circuito cerrado frente a las de uso amplio dentro del alcance incluido.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 15% | Gerentes: 53% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró mediante un enfoque descendente en el que las señales de gasto nacional y las tendencias de adopción de pagos se tradujeron en un conjunto de demanda de tarjetas de regalo e incentivo, filtrado posteriormente por la proporción del gasto que suele canalizarse a través de tarjetas de valor almacenado. Los resultados se verificaron con aproximaciones ascendentes selectivas, utilizando valores de carga muestreados por tipo de tarjeta, divisiones de canal (en línea frente a fuera de línea) e indicios de exposición de emisores y minoristas para ajustar los totales cuando el primer cálculo parecía demasiado alto o demasiado bajo.
Algunas huellas de mercado se trataron como insumos clave porque mueven los totales de manera visible. Estas incluyeron la combinación de tarjetas electrónicas frente a físicas, la proporción entre consumidores corporativos y minoristas, la concentración estacional en torno a las fiestas de fin de año y los patrones de valor de carga promedio por canal. También hicimos seguimiento de indicadores como el impulso de las ventas minoristas, la participación del comercio electrónico y la intensidad promocional de los programas de incentivos corporativos, ya que estos tienden a modificar los volúmenes de emisión más rápido que el comportamiento de canje.
Las previsiones se elaboraron mediante análisis de escenarios respaldado por un suavizado simple de series temporales sobre la trayectoria histórica, y luego se sometieron a pruebas de estrés con opiniones de expertos sobre el crecimiento de la entrega digital, los presupuestos de recompensas corporativas y las perspectivas de gasto del consumidor. Cuando las verificaciones ascendentes presentaron vacíos, por ejemplo, visibilidad limitada sobre operadores de programas regionales más pequeños, se aplicaron rangos conservadores que luego se estrecharon mediante llamadas de seguimiento y verificaciones de consistencia entre provincias.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron mediante una serie de contrastes cruzados que comparan el valor final del mercado con señales de demanda independientes, como el movimiento de las ventas minoristas, las tendencias de adopción de pagos y los cambios observados hacia los regalos digitales. Los valores atípicos se marcaron y revisaron, y los supuestos se volvieron a probar cuando las divisiones a nivel provincial o las combinaciones de canales implicaban saltos que no coincidían con los indicadores subyacentes.
Antes de la aprobación final, el trabajo pasa por una revisión analítica de varios pasos en la que se vuelven a verificar los cálculos, la lógica de las unidades y las reglas de inclusión, seguida de disparadores de recontacto cuando la retroalimentación primaria entra en conflicto con los insumos documentales. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando eventos importantes cambian el comportamiento de emisión o distribución. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actual.
Tamaño del mercado canadiense de tarjetas de regalo e incentivo de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las tarjetas de regalo e incentivo en Canadá pueden variar porque los investigadores eligen diferentes puntos de conteo, incluyen distintos productos prepago y aplican diferentes enfoques sobre la caducidad y la mecánica de los programas corporativos. Mantenemos la comparación simple centrándonos en qué se contabiliza, cuándo se contabiliza y qué categorías adyacentes se agrupan en el total.
La principal diferencia proviene de si los productos prepago y recargables de circuito abierto se incluyen en el mismo total, mientras que Mordor Intelligence solo contabiliza las tarjetas de regalo y las tarjetas de incentivo financiadas por empresas según el valor de emisión, para luego validar la división utilizando la combinación de canales y verificaciones de programas corporativos.
Comparación de referencia
| Fuente | Tamaño del mercado | Deficiencias en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 16,96 mil millones de USD (2025) | |
| Asociación Industrial A | 14,20 mil millones de USD (2025) | A menudo refleja un universo más limitado de informes de emisores y minoristas, y puede subestimar la agregación digital y la distribución de terceros que se sitúa fuera de las divulgaciones directas de los miembros. |
| Publicación Sectorial B | 19,40 mil millones de USD (2025) | Tiende a agrupar un conjunto más amplio de tarjetas prepago, y puede aplicar supuestos agresivos de crecimiento y carga promedio sin aislar por separado la emisión de incentivos financiada por empresas de la actividad prepago general. |
En general, la diferencia se debe principalmente al alcance y al momento de reconocimiento del valor, seguido de cómo se tratan la distribución digital y los incentivos corporativos. Al mantener el modelo vinculado al valor de emisión, la combinación de canales y la estructura de los programas corporativos, la cifra final se mantiene trazable a insumos que pueden revisarse y repetirse a lo largo del tiempo.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de tarjetas de regalo e incentivo de Canadá en 2026?
El tamaño del mercado de tarjetas de regalo e incentivo de Canadá asciende a CAD 17.95 mil millones (USD 17.95 mil millones) en 2026 y se proyecta que alcance CAD 23.83 mil millones (USD 23.83 mil millones) para 2031.
¿Qué segmento de consumidores se está expandiendo más rápidamente en el panorama prepago de Canadá?
Las pequeñas empresas impulsan las ganancias más rápidas, con una CAGR del 14,40% proyectada hasta 2031, ya que los empleadores aprovechan las tarjetas de regalo para recompensas a los empleados con ventajas fiscales.
¿Qué participación tienen los canales en línea en las ventas de tarjetas de regalo de Canadá?
Las plataformas en línea representan el 60,15% del valor de las transacciones y avanzan a una CAGR del 15,95% debido a las compras con enfoque en lo móvil y las expectativas de entrega instantánea.
¿Por qué se prefieren las tarjetas de regalo electrónicas sobre las tarjetas físicas en Canadá?
Las tarjetas de regalo electrónicas ofrecen entrega instantánea, almacenamiento fluido en billetera móvil, menores costos de producción y se alinean con las prioridades medioambientales que resuenan fuertemente entre los consumidores canadienses.
¿Cómo afecta la regulación a los ingresos por quebranto de los emisores?
Provincias como Quebec exigen vencimientos mínimos de cinco años, reduciendo los ingresos por saldos no canjeados y obligando a los emisores a orientarse hacia ingresos por intercambio y flujos de ingresos de servicios de valor añadido.
¿Qué provincias dominan el mercado de tarjetas prepago de Canadá?
Ontario lidera con una participación del 41,05%, seguido de Quebec con el 24,30%, mientras que Columbia Británica muestra el crecimiento más rápido, respaldado por la adopción tecnológica y una sólida recuperación del turismo.
Última actualización de la página el:



