
Tamanho e Participação do Mercado de Gift Card e Cartão de Incentivo do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
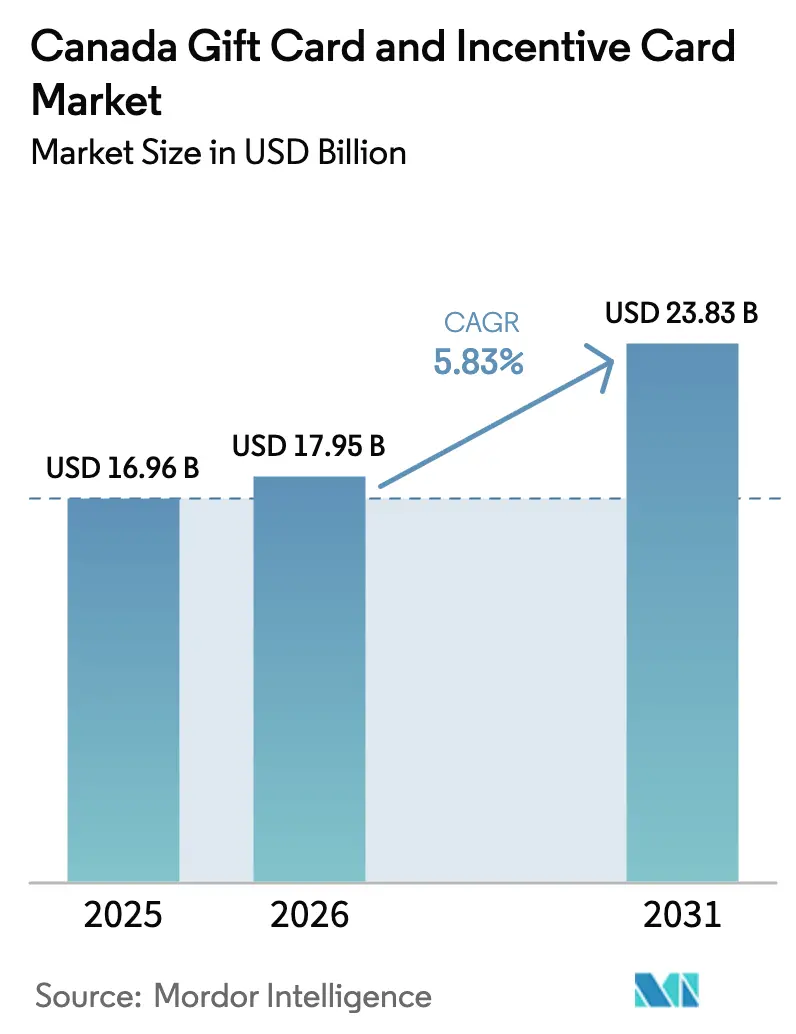
| Tamanho do mercado no ano base (2025) | 16.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.83 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.83 % |
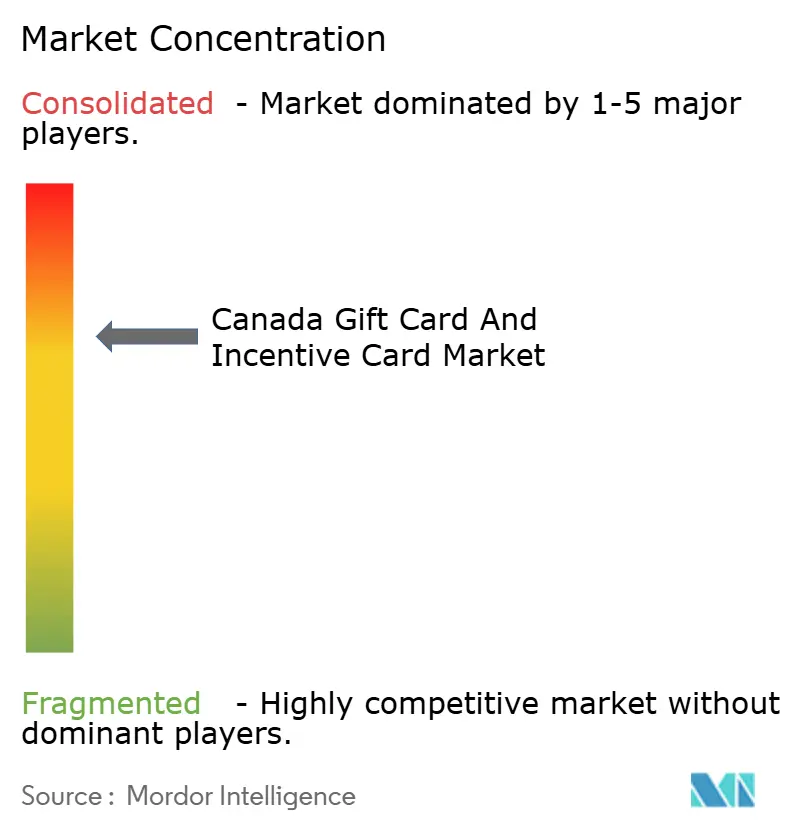
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gift Card e Cartão de Incentivo do Canadá por Mordor Intelligence
O tamanho do mercado de gift card e cartão de incentivo do Canadá em 2026 é estimado em USD 17,95 bilhões, crescendo a partir do valor de 2025 de USD 16,96 bilhões, com projeções para 2031 mostrando USD 23,83 bilhões, crescendo a um CAGR de 5,83% ao longo de 2026-2031. O aumento dos gastos domésticos em e-commerce, a maior adoção corporativa de programas de reconhecimento de funcionários, a ubiquidade das carteiras digitais e a expansão das redes de pagamento pré-pago de circuito aberto sustentam coletivamente essa trajetória estável [1]Banco do Canadá, "Nota Analítica da Equipe 2024-19: A Adoção da Moeda Digital do Banco Central no Canadá," bankofcanada.ca. . A maior harmonia regulatória provincial reduz os custos de conformidade para emissores nacionais, enquanto os tetos de taxas de intercâmbio promulgados em 2024 melhoram as margens dos comerciantes e estimulam uma aceitação mais ampla entre os pequenos varejistas. A digitalização também reduz os custos de produção física, impulsionando os e-gift cards para o status de maioria e permitindo que os emissores reinvistam as economias em tecnologia de mitigação de fraudes que preserva a confiança do consumidor. A consolidação entre processadores, como a pendente transação GTCR–Blackhawk Network, reforça as vantagens de escala sem ainda suprimir a diferenciação competitiva, mantendo o mercado de gift card e cartão de incentivo do Canadá oportunista para entrantes ágeis orientados por API.
Principais Conclusões do Relatório
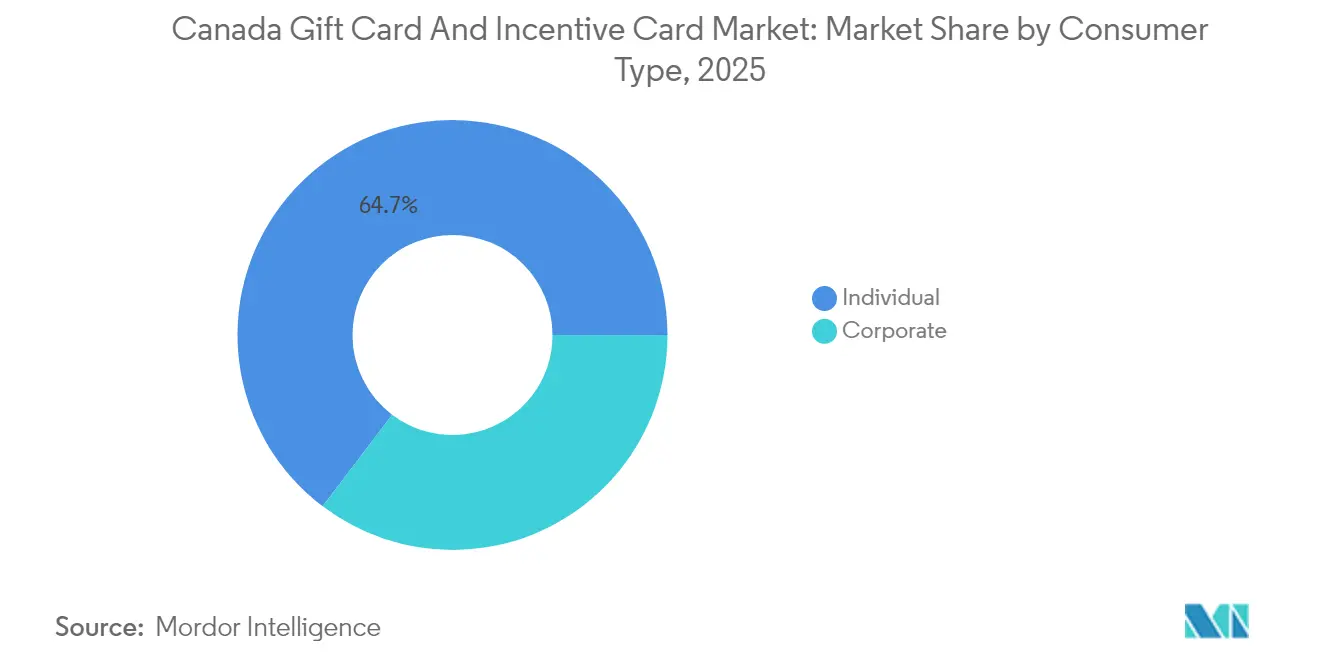
- Por tipo de consumidor, os compradores individuais representaram 64,68% da participação de mercado de gift card e cartão de incentivo do Canadá em 2025, enquanto as pequenas empresas têm previsão de registrar o CAGR mais rápido de 14,40% até 2031.
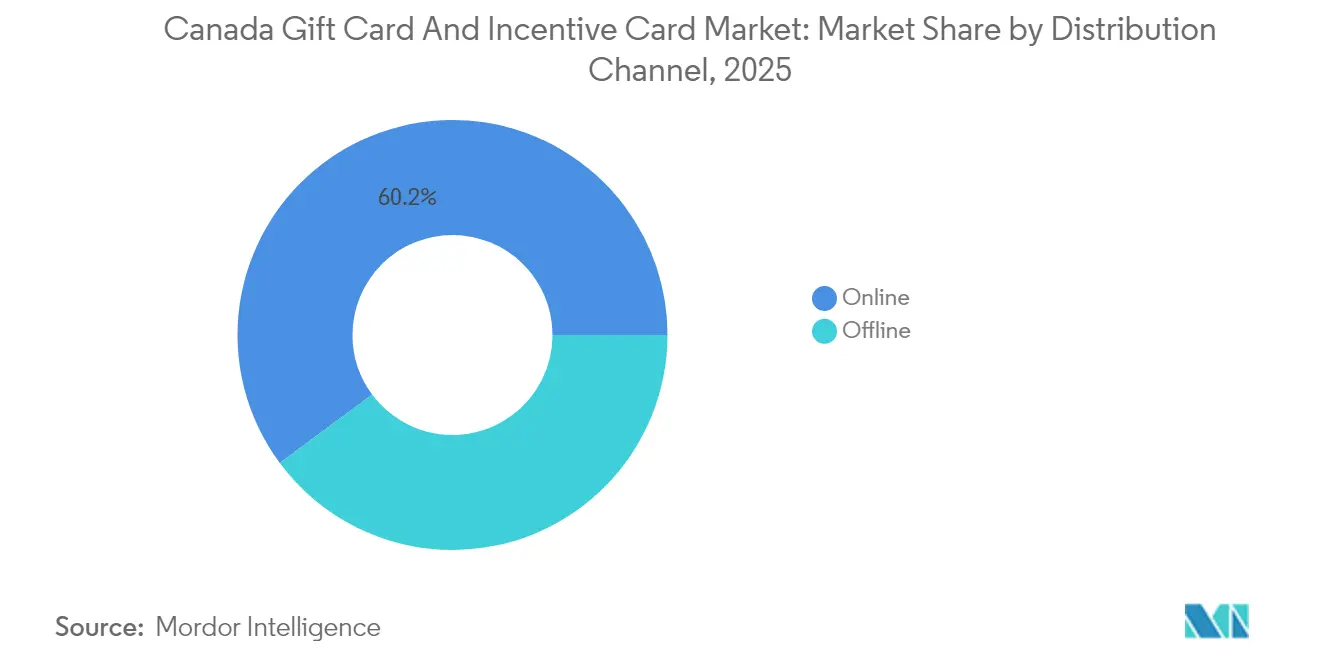
- Por canal de distribuição, as plataformas online comandaram 60,15% do tamanho do mercado de gift card e cartão de incentivo do Canadá em 2025 e têm previsão de avançar a um CAGR robusto de 15,95% até 2031.
- Por tipo de produto, os e-gift cards capturaram 61,85% da participação de mercado de gift card e cartão de incentivo do Canadá em 2025 e exibem a maior perspectiva de CAGR de 16,40% até 2031.
- Por geografia, Ontário comandou 41,05% da participação de mercado de gift card e cartão de incentivo do Canadá em 2025, enquanto a Colúmbia Britânica tem previsão de avançar a um CAGR robusto de 13,60% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gift Card e Cartão de Incentivo do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no presente digital impulsionado pelo e-commerce | +1.8% | Nacional, com maior impacto em Ontário e Colúmbia Britânica | Curto prazo (≤ 2 anos) |
| Expansão dos orçamentos corporativos de recompensas e reconhecimento | +1.4% | Nacional, concentrado nos principais centros de negócios | Médio prazo (2-4 anos) |
| Crescente aceitação das carteiras digitais para armazenamento de cartões | +1.2% | Centros urbanos, liderados por Toronto, Vancouver e Montreal | Curto prazo (≤ 2 anos) |
| Adoção generalizada de redes de pagamento pré-pago de circuito aberto | +0.9% | Nacional, com foco na expansão rural | Longo prazo (≥ 4 anos) |
| Ocasiões de presente multicultural impulsionadas por ondas de imigração | +1.0% | Áreas urbanas e suburbanas com alta população de recém-chegados | Médio prazo (2-4 anos) |
| Integrações de blockchain em programas de fidelidade que permitem a interoperabilidade de cartões | +0.8% | Nacional, com programas-piloto em províncias tecnologicamente avançadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Presente Digital Impulsionado pelo E-Commerce
As vendas de varejo online do Canadá atingiram CAD 84,3 bilhões em 2024, e os consumidores recorrem cada vez mais a opções de presente digital instantâneas que eliminam obstáculos de envio [2]Estatísticas do Canadá, "Comércio de Varejo, dezembro de 2024," statcan.gc.ca. . Os picos de feriados ilustram a preferência, pois compradores de última hora escolhem códigos entregues por e-mail que são processados em segundos, preservando a intenção do presente sem risco logístico. Os varejistas integram módulos de e-gift card de marca em lojas existentes, obtendo receita incremental com esforço técnico marginal enquanto ampliam os conjuntos de dados de clientes para promoções direcionadas. Os compradores corporativos também apreciam as conexões de API que automatizam a emissão em massa, conciliam saldos e monitoram o comportamento de resgate em tempo real. A transferência para carteiras digitais simplifica ainda mais a jornada ao incorporar códigos diretamente no Apple Pay e no Google Pay, eliminando duas etapas do funil de resgate. As regras padronizadas de divulgação nos termos dos estatutos de proteção ao consumidor de Ontário e Quebec, enquanto isso, evitam taxas que erosão de valor, reforçando a confiança pública e impulsionando uma adoção mais ampla no mercado de gift card e cartão de incentivo do Canadá.
Expansão dos Orçamentos Corporativos de Recompensas e Reconhecimento
Os mercados de trabalho nacionais restritivos incentivam os empregadores a melhorar os mecanismos de retenção, e os incentivos não monetários abaixo de CAD 500 por funcionário gozam de tratamento fiscal favorável, fortalecendo o apelo das recompensas pré-pagas [3]Departamento de Finanças do Canadá, "Redução das Taxas de Transações com Cartão de Crédito para Pequenas Empresas," canada.ca. . As pequenas empresas que enfrentam a concorrência mais acirrada por talentos inclinam-se para os gift cards digitais porque a configuração é rápida, a sobrecarga administrativa é mínima e os destinatários desfrutam de flexibilidade de comerciante. As empresas de médio e grande porte estão integrando mecanismos de incentivo com software de HRIS, personalizando recompensas por meio de gatilhos baseados em regras vinculados a métricas de desempenho e, assim, aprofundando o engajamento. As normas de trabalho híbrido pós-pandemia também necessitam de benefícios compatíveis com o trabalho remoto, e a entrega digital atende aos funcionários onde quer que eles façam login. As metas de sustentabilidade acrescentam outro ângulo: as marcas agora agrupam opções de e-gift card com compensação de carbono, alinhando os compromissos de ESG com as iniciativas de reconhecimento de funcionários. Coletivamente, essas forças injetam ganhos próximos de dois dígitos na fatia corporativa do mercado de gift card e cartão de incentivo do Canadá.
Crescente Aceitação das Carteiras Digitais para Armazenamento de Cartões
Os pagamentos por aproximação representaram 87% das transações de varejo em 2024, refletindo a sólida penetração de NFC e o conforto do consumidor com pagamentos por toque baseados em telefone. A integração de gift cards aproveita esse hábito, oferecendo aos usuários um único painel para rastrear saldos e resgatar fundos sem plástico. Os varejistas aceleram as atualizações de PDV para ler códigos QR dinâmicos e credenciais tokenizadas, reduzindo os tempos de checkout e diminuindo o abandono de fila. Os emissores utilizam a tokenização para mascarar os números de cartões subjacentes, reduzindo drasticamente as vulnerabilidades de tomada de conta que assolavam os formatos de tarja magnética mais antigos. Os recursos biométricos nos smartphones lidam com as funções de autenticação, limitando a exposição à fraude para comerciantes e consumidores. Os estatutos de privacidade provinciais, como o PIPA da Colúmbia Britânica, exigem um consentimento transparente para o uso de dados, garantindo que os ganhos de armazenamento digital não ocorram à custa da autonomia pessoal.
Adoção Generalizada de Redes de Pagamento Pré-Pago de Circuito Aberto
Os instrumentos de gift card com bandeira Visa e Mastercard expandem a liberdade de gastos além dos ecossistemas de um único comerciante, uma versatilidade valorizada tanto pelos programas de desembolso G2C quanto pelos destinatários de presentes de consumidores. Os tetos de taxas introduzidos no final de 2024 reduziram em 10 pontos-base as taxas de intercâmbio para pequenos comerciantes, incentivando até os microvendedores a aceitar cartões de circuito aberto e ampliando o universo de comerciantes utilizáveis. Os viajantes valorizam a utilidade transfronteiriça dos cartões com bandeira de rede, e os emissores realizam vendas cruzadas de complementos de seguro de viagem, ampliando os conjuntos de receitas acessórias. As agências governamentais testam trilhos de circuito aberto para pagamentos de socorro a desastres, encurtando as janelas de entrega de fundos em comparação com cheques enviados pelo correio. Esses casos de uso adicionais expandem a densidade de volume, proporcionando benefícios de economia de escala que se propagam pelo processamento, liquidação e produção de cartões. À medida que a penetração do circuito aberto aumenta, o mercado de gift card e cartão de incentivo do Canadá aprofunda suas ligações com o conjunto mais amplo de pagamentos, reforçando a relevância sistêmica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de fraudes e incidentes de tomada de conta | -0.8% | Nacional, com maior impacto nos centros urbanos | Curto prazo (≤ 2 anos) |
| Escrutínio regulatório relacionado à quebra de saldos não utilizados | -0.6% | Variações provinciais, mais fortes em Ontário e Quebec | Médio prazo (2-4 anos) |
| Tetos de taxas de intercâmbio que comprimem a lucratividade dos emissores | -0.7% | Nacional, com efeitos pronunciados nos mercados regulamentados | Médio prazo (2-4 anos) |
| Maiores expectativas de privacidade de dados do consumidor | -0.5% | Nacional, com aplicação mais rigorosa nas regiões urbanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Fraudes e Incidentes de Tomada de Conta
As fraudes com gift card relatadas chegaram a USD 54,1 milhões (CAD 74,1 milhões) em 2024, com esquemas de troca romântica e chamadas fraudulentas de suporte técnico direcionando vítimas desavisadas para códigos pré-pagos que os criminosos lavam rapidamente. Os portais corporativos enfrentam ondas de preenchimento de credenciais que drenam saldos em massa, levando os CIOs a investir em autenticação multifatorial e análise comportamental. Para os emissores menores, essas atualizações elevam os custos operacionais e prolongam os ciclos de integração, contrariando parte do momentum de crescimento. Os departamentos provinciais de assuntos do consumidor agora exigem sinalização no ponto de venda alertando os compradores sobre golpes de representação, e o descumprimento arrisca multas que adicionam mais encargos para os varejistas. As seguradoras aumentam os prêmios para cobertura de crimes cibernéticos vinculados a ativos pré-pagos, incentivando os gestores de programas a adotar controles internos mais rigorosos. Embora as contramedidas tecnológicas gradualmente reduzam os vetores de ataque, o aumento de curto prazo na atividade criminosa modera a expansão geral do CAGR no mercado de gift card e cartão de incentivo do Canadá.
Escrutínio Regulatório Relacionado à Quebra de Saldos Não Utilizados
O mandato de 2024 de Quebec para períodos mínimos de validade de cinco anos catalisou movimentos provinciais mais amplos para conter a receita de quebra, reduzindo uma alavanca histórica de lucro para os emissores [4]Escritório de Proteção ao Consumidor, "Gift Cards," opc.gouv.qc.ca. . A validade mais longa gera maior probabilidade de resgate, comprimindo as almofadas de receita diferida e incentivando os fornecedores a buscar ganhos alternativos com intercâmbio ou serviços de valor agregado. O mosaico jurisdicional complica o design de programas nacionais porque as regras de divulgação em língua francesa de Quebec e os requisitos de relatórios distintos de Ontário exigem arte de cartão, embalagem e tratamento contábil variantes. As cargas de trabalho de conformidade absorvem capital que de outra forma poderia impulsionar a inovação ou o marketing. O aumento das campanhas de conscientização do consumidor ensina os titulares de cartões a recuperar reembolsos de taxas de dormência, reduzindo ainda mais as margens dos emissores. Coletivamente, essas dinâmicas subtraem modestamente do crescimento titular do mercado de gift card e cartão de incentivo do Canadá, mesmo ao aprimorar a proteção ao usuário final.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Tipo de Consumidor: Os Orçamentos Corporativos Impulsionam a Adoção
A demanda corporativa acrescentou velocidade significativa ao mercado de gift card e cartão de incentivo do Canadá em 2025, com as pequenas empresas sozinhas registrando uma perspectiva de CAGR de 14,40% até 2031. Os consumidores individuais ainda comandam uma participação de 64,68%, enraizada em hábitos tradicionais de presente de aniversário, feriados e comemorativos que permanecem culturalmente arraigados em todo o país. No entanto, as condições rigorosas do mercado de trabalho levam os empregadores a sobrepor esquemas de reconhecimento ao salário base, transformando os instrumentos pré-pagos em ferramentas ágeis de engajamento que contornam os impostos sobre a folha de pagamento abaixo do limite de USD 365 (CAD 500). As equipes de recursos humanos apreciam os recursos de emissão instantânea que se encaixam perfeitamente nos fluxos de trabalho de SaaS existentes, reduzindo os ciclos de aquisição de semanas para minutos. Os atos de normas trabalhistas regionais, particularmente em Ontário e Quebec, esclarecem que os gift cards não constituem salários, protegendo os empregadores das implicações de acúmulo de horas extras. A dispersão do trabalho remoto amplifica o apelo porque os códigos digitais são entregues uniformemente à equipe de Vancouver a St. John's sem fricção logística. À medida que a incerteza macroeconômica mantém os aumentos salariais moderados, as recompensas não monetárias flexíveis expandem-se em importância estratégica, e as fatias corporativas deverão representar uma proporção crescente do tamanho do mercado de gift card e cartão de incentivo do Canadá até o final da década.
O grupo corporativo também diversifica o design de produtos. Os comitês de meio ambiente, social e governança curadoria de catálogos de cartões que favorecem varejistas com certificação de carbono neutro, alinhando os incentivos com narrativas de cidadania corporativa. As equipes de ciência de dados analisam padrões de resgate para prever o sentimento dos funcionários, correlacionando tipos de presentes com risco de rotatividade para informar os playbooks de retenção. Os diretores de compras negociam compras em massa que incorporam valores de carga variáveis, apoiando escadas de recompensa em camadas dentro das estruturas de reconhecimento de liderança. Os controladores financeiros aproveitam as estruturas pré-pagas para desembolsar subsídios de despesas de campo incidentais, substituindo fundos de caixa e melhorando as trilhas de auditoria. As organizações sem fins lucrativos utilizam gift cards doados como dispositivos de ajuda de caridade que preservam a dignidade do beneficiário, concedendo escolha, ampliando ainda mais os casos de uso. Tal versatilidade cimenta a participação corporativa como catalisador de longo prazo no mercado de gift card e cartão de incentivo do Canadá.


Por Canal de Distribuição: O Momentum Online Supera as Lojas Físicas
Os canais digitais geraram 60,15% do valor de transação de 2025 e têm previsão de avançar a um CAGR de 15,95%, refletindo a migração mais ampla dos consumidores para experiências de compra online sem fricção. As mudanças de comportamento da era pandêmica incorporaram expectativas de gratificação instantânea, e os portais de e-gift agora incorporam fluxos de compra com um clique totalmente otimizados para telas móveis. Os varejistas multicanais integram widgets de compra de cartões nas páginas de checkout, convertendo compras de presentes que historicamente se desviavam para quiosques físicos. As estruturas de interface de programação de aplicações permitem que marketplaces de terceiros e portais de empregadores incorporem a emissão diretamente, expandindo o alcance sem downloads incrementais de aplicativos. Os fornecedores de triagem de fraudes integram verificações de velocidade e agentes de aprendizado de máquina que pontuam transações em milissegundos, preservando as taxas de conversão enquanto reduzem os estornos. Consequentemente, o provisionamento online se destaca como a locomotiva de crescimento do mercado de gift card e cartão de incentivo do Canadá.
Os pontos de venda físicos não estão obsoletos; eles ainda atraem compradores espontâneos e demografias menos confortáveis com valor puramente digital. As redes de supermercados posicionam racks de pré-pago de alta margem perto dos caixas, onde o tempo de espera provoca compras por impulso, e as etiquetas com código QR agora permitem que os compradores carreguem valores instantaneamente nas carteiras digitais, fazendo a ponte entre os universos analógico e digital. Os postos de gasolina e lojas de conveniência funcionam como centros de conversão de dinheiro de última milha, onde os consumidores sub-bancarizados trocam moeda por cartões de circuito aberto utilizáveis online, destacando os benefícios de inclusão. Os varejistas adotam cada vez mais telas de quiosque baseadas em tablet que permitem a seleção de autoatendimento de várias marcas em um único local, renovando a experiência do corredor físico. Essas inovações híbridas desaceleram a erosão de participação mesmo enquanto os canais puramente online avançam rapidamente, garantindo a diversificação da distribuição dentro do mercado de gift card e cartão de incentivo do Canadá.
Por Tipo de Produto: Os E-Gift Cards Capturam a Preferência da Maioria
Os e-gift cards já constituíam 61,85% do valor de mercado em 2025 e têm previsão de crescer a um CAGR de 16,40%, com seu apelo ancorado na entrega instantânea, na economia sem estoque e nos estilos de vida mobile-first. Os emissores capitalizam as economias de custo eliminando a fabricação de plástico e os custos de postagem, redirecionando os orçamentos para mecanismos de personalização que incorporam nomes de destinatários, arte específica de eventos e saudações em vídeo. A integração nas carteiras iOS e Android minimiza os saldos órfãos ao fornecer lembretes push de saldo baixo, aumentando as taxas de resgate e reduzindo o risco regulatório de quebra. Os restaurantes equipam os sistemas de PDV para digitalizar códigos de barras exibidos no telefone, economizando segundos na linha de pedidos que se traduzem em ganhos apreciáveis de rendimento durante os turnos de pico. As considerações ambientais também ressoam; os consumidores conscientes de ESG favorecem opções sem plástico que reduzem as pegadas de carbono. Esses fatores cumulativos colocam as soluções de e-gift na vanguarda do mercado de gift card e cartão de incentivo do Canadá.
Os cartões físicos, embora diminuindo em participação, ainda servem aos rituais de presente cerimonial e permitem momentos tangíveis de desembrulhar valorizados durante os festivais culturais. Os varejistas experimentam papelão biodegradável e impressão com tinta de soja para abordar críticas de sustentabilidade sem sacrificar o valor tátil. Os produtos híbridos "físico-digitais" embalotam um código digitalizável dentro de um envelope fino, dando aos compradores a satisfação de entregar um presente enquanto, em última análise, entrega o valor na carteira digital do destinatário. Os colecionadores prezam os designs de edição limitada vinculados a franquias da cultura pop, uma tática de merchandising que movimenta unidades bem acima do valor de face e ilustra o potencial contínuo. Os compradores corporativos às vezes preferem entregas físicas para cerimônias de reconhecimento de alto nível, onde a entrega de um cartão de marca reforça o simbolismo de conquista. Portanto, a diversidade nos formatos de produto garante uma ampla cobertura de audiência, sustentando a resiliência geral do mercado de gift card e cartão de incentivo do Canadá.
Análise Geográfica
Ontário comandou 41,05% do valor de 2025, sustentado por sua escala populacional, densidade de sedes corporativas e sofisticada infraestrutura de varejo que facilita o resgate omnicanal. A Grande Toronto se beneficia especialmente do agrupamento de fintechs, fomentando colaborações-piloto entre emissores e startups de tecnologia que iteram APIs rapidamente. As regras provinciais de proteção ao consumidor exigem divulgações claras de validade e proíbem taxas de inatividade, elevando os padrões de transparência que se propagam nacionalmente. O alívio das taxas de intercâmbio para pequenos comerciantes introduzido em outubro de 2024 ampliou ainda mais os pontos de aceitação entre os varejistas independentes. A multiplicidade cultural alimenta a diversidade de presentes durante todo o ano, com as temporadas de Diwali, Ano Novo Lunar e Eid acrescentando demanda incremental aos picos de Natal e Dia das Mães. Essas dinâmicas entrincheiram Ontário como pedra angular do mercado de gift card e cartão de incentivo do Canadá.
Quebec ficou em segundo lugar em participação de mercado e registrou crescimento sólido de meados de um dígito, apesar da singularidade linguística e regulatória. As embalagens e os materiais de marketing em língua francesa são obrigatórios, obrigando os emissores a alocar recursos de conformidade dedicados, mas também fomentando campanhas criativas localizadas que ressoam com o público quebequense. A cena tecnológica de Montreal nutre desafiantes exclusivamente digitais que atendem aos usuários millennials e da Geração Z incorporando a funcionalidade de presente nos feeds de comércio social. Os varejistas integram módulos de "cartes-cadeaux" em e-mails transacionais, garantindo paridade bilíngue em todos os pontos de contato. A aplicação provincial de um prazo mínimo de validade de cinco anos reduz a dependência de quebra, empurrando os fornecedores para modelos de assinatura de valor agregado que fazem upsell de modelos de cartão de felicitações e pacotes de personalização. Coletivamente, esses fatores moldam um segmento distinto, mas lucrativo, do mercado de gift card e cartão de incentivo do Canadá.
A Colúmbia Britânica supera as médias nacionais com um CAGR de 13,60% graças ao crescimento do setor de tecnologia e à recuperação da hospitalidade em Vancouver, Whistler e Victoria. A alta conscientização ambiental impulsiona uma demanda desproporcional por instrumentos exclusivamente digitais, e os varejistas promovem orgulhosamente o presente sem papel para os clientes conscientes do meio ambiente. A legislação provincial de privacidade impõe controles rigorosos de consentimento sobre a coleta de dados, influenciando os designs de UX de aplicativos que destacam os controles de permissão e os painéis de uso de dados. O turismo transfronteiriço de visitantes do Noroeste do Pacífico dos EUA aumenta o interesse em cartões de circuito aberto conversíveis em dólares americanos a taxas de câmbio competitivas. O multiculturalismo urbano estimula programas de presente de nicho programados para o Ano Novo Lunar, o Nowruz persa e as tradições do Natal filipino, impulsionando picos de receita sazonais. Esses atributos cimentam a proeminência da Colúmbia Britânica no mercado mais amplo de gift card e cartão de incentivo do Canadá.
Panorama regulatório
A regulamentação de cartões-presente e cartões de incentivo no Canadá é dividida entre regras federais para produtos de pagamento pré-pago emitidos por instituições financeiras reguladas em nível federal e regras provinciais de proteção ao consumidor que geralmente regem os cartões-presente emitidos por varejistas (loop fechado). No âmbito federal, a Financial Consumer Agency of Canada (FCAC) estabelece expectativas de divulgação para produtos de pagamento pré-pago, incluindo apresentação clara de taxas e termos-chave (e requisitos de caixas de informação na embalagem, quando houver embalagem), além de restrições relacionadas à validade e a determinadas taxas sobre fundos em produtos pré-pagos emitidos por emissores regulados federalmente.
Uma segunda camada federal está emergindo para provedores de serviços de pagamento por meio do Retail Payment Activities Act (RPAA), com o Bank of Canada atuando como supervisor dos PSPs registrados, com foco em gestão de risco operacional, tratamento de incidentes e salvaguarda dos fundos dos usuários finais. As exclusões de escopo do RPAA para instrumentos de comerciantes, incluindo cartões-presente de loop fechado de comerciante único e de grupos de comerciantes, mantêm grande parte da atividade tradicional de cartões-presente de varejistas fora da supervisão de PSP do Bank of Canada. Em contrapartida, os modelos de emissão e processamento de loop aberto e liderados por plataformas enfrentam disciplina adicional de governança e relatórios, incluindo um ciclo de arquivamento anual ancorado em 31 de março.
Análise da cadeia de valor
A cadeia de valor começa com o design do programa e a conformidade, utilizando regras federais de pré-pago para produtos pré-pagos emitidos por bancos e requisitos de proteção ao consumidor específicos de cada província para cartões-presente emitidos por varejistas. A habilitação do emissor segue então por meio do patrocínio de BIN para produtos de loop aberto, participação em redes de pagamento (Visa, Mastercard) e processamento além de controles antifraude.
Para cartões físicos, fabricantes e logística segura dão suporte à produção de cartões, embalagem e ativação em loja. Para cartões-presente eletrônicos, plataformas digitais cuidam da geração de códigos, hospedagem, entrega, integração com passes de carteira digital e camadas de segurança como tokenização e autenticação. A distribuição ocorre por canais on-line (sites de marcas, marketplaces e portais B2B de incentivo orientados por API) e canais off-line (mercearias, varejo de massa e expositores de conveniência com ativação em PDV). Comerciantes e empregadores são os principais compradores em fluxos de incentivo em massa, enquanto os consumidores predominam nos presentes sazonais. O resgate se conclui no PDV do comerciante ou no checkout dentro do aplicativo, e a liquidação e a reconciliação retornam por meio de processadores, redes e emissores. O tratamento tributário também molda as operações, já que a emissão de vales-presente é tratada de forma diferente do resgate para fins de GST/HST, tornando o relatório e a reconciliação precisos uma prioridade de back-office para grandes programas com múltiplos comerciantes.
Cenário Competitivo
Os cinco principais emissores — Blackhawk Network, InComm Payments, Giftogram, EML Payments e Givex — dominam o mercado, refletindo um cenário moderadamente concentrado. Essa estrutura oferece aos grandes players a vantagem de escala enquanto ainda deixa espaço para inovação e disrupção por novos desafiantes. O pendente negócio de privatização de USD 4,44 bilhões da Blackhawk pela GTCR fornecerá capital para modernização de plataforma, potencialmente permitindo mecanismos de personalização de aprendizado de máquina mais profundos e suporte a moeda internacional. A InComm redobra seus esforços no hardware de ativação no ponto de venda que simplifica os racks de múltiplas marcas para os varejistas, uma tática que mantém os canais físicos resistentes mesmo enquanto o digital avança. A Givex, recentemente absorvida pela Shift4 Payments, pivota para integrações de hospitalidade que unem ferramentas de fidelidade, presente e valor armazenado de restaurantes em um único painel. As fintechs menores, como Nuvei e Paymi, exploram APIs de open banking para agrupar gift cards de reembolso instantâneo em jornadas de carrinho de compras, fornecendo cunhas ágeis de entrada no mercado.
A inovação de produtos se destaca como o campo de batalha agitado. Os tokens pré-pagos protegidos por blockchain prometem valor negociável e agnóstico de marca e liquidez de mercado secundário, um conceito que a EML testa por meio de comerciantes-piloto no corredor de estâncias de esqui de Alberta. As marcações táteis do Touch Card da Mastercard estendem o design inclusivo aos deficientes visuais, garantindo conformidade com a acessibilidade enquanto geram narrativas positivas de RSC. Os fornecedores de análise de fraudes, incluindo a Featurespace, integram mecanismos de modelagem adaptativa nas pilhas de emissores, diferenciando-se na precisão da pontuação de risco e na redução de falsos positivos. O alinhamento de ESG emerge como outra alavanca; os fornecedores curadoria de seções de catálogo destacando comerciantes com certificação sustentável, ganhando contratos empresariais que vinculam a aquisição a metas climáticas. Esse mosaico de tecnologia, parcerias e propósito delineia os vetores competitivos que moldam o mercado de gift card e cartão de incentivo do Canadá.
A sofisticação regulatória produz tanto um obstáculo quanto um fosso. As diretrizes de prevenção à lavagem de dinheiro do FINTRAC exigem processos robustos de devida diligência de clientes, favorecendo os incumbentes com equipes de conformidade estabelecidas enquanto eleva as barreiras para os entrantes. No entanto, os recém-chegados experientes oferecem sobreposições de conformidade como serviço, monetizando o próprio ônus e facilitando a entrada para emissores específicos de nicho e marca. As regras de soberania de dados obrigam a hospedagem doméstica, e os provedores de nuvem disputam centros de dados regionais compatíveis com PCI para capturar cargas de trabalho. O mercado, portanto, exibe equilíbrio dinâmico: concentração suficiente para economias de escala, mas poroso o suficiente para admitir especialistas que atendam necessidades verticais ou técnicas não atendidas. O resultado é uma tapeçaria competitiva que mantém o mercado de gift card e cartão de incentivo do Canadá inovador e relativamente equilibrado.
Líderes do Setor de Gift Card e Cartão de Incentivo do Canadá
Blackhawk Network
InComm Payments
Paystone
Buyatab
Neo Financial (Gift Card Mall)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Duas áreas claras de oportunidade situam-se na interseção entre a digitalização e a separação regulatória entre instrumentos de loop aberto e loop fechado. Primeiro, a emissão e o atendimento orientados por API-first para recompensas corporativas estão ganhando relevância à medida que os empregadores integram cartões-presente aos fluxos de trabalho de RH e aquisições. Nesse canal, emissores e intermediários se diferenciam por meio de controles de volume, proteções antifraude e ferramentas de reconciliação. O cenário de mercado com alta penetração on-line, com a distribuição on-line representando 60,15% de participação em 2025 e os cartões-presente eletrônicos representando 61,85% de participação, sustenta roteiros de produtos focados em emissão integrada no checkout, armazenamento em carteiras digitais e recursos de transparência de saldo que reduzem valores órfãos e disputas por caducidade.
Em segundo lugar, a estrutura regulatória do RPAA cria um caminho para plataformas especializadas que podem operar em diferentes modelos sem descompasso de governança. Programas de loop fechado emitidos por varejistas ficam fora do regime de PSP do Bank of Canada, enquanto fluxos habilitados por redes ou liderados por plataformas exigem estruturas mais robustas de risco operacional e salvaguarda sob a supervisão do Bank of Canada. Provedores que incorporam controles de conformidade, prontidão para resposta a incidentes e salvaguarda de fundos em seu modelo operacional podem competir por parceiros emissores e comerciantes que buscam escala nacional sem construir pilhas de governança internas completas, ao mesmo tempo em que atendem às expectativas de divulgação no estilo FCAC para produtos pré-pagos, quando aplicável.
Desenvolvimentos recentes do setor
- Julho de 2026: a Paystone iniciou um processo de venda e solicitação de investimento (SISP) aprovado judicialmente sob o Companies' Creditors Arrangement Act (CCAA) após entrar em proteção contra credores. O processo colocou em movimento alternativas estratégicas para seus ativos de pagamentos e fidelidade, introduzindo incerteza de curto prazo para alguns clientes de programas de cartões-presente e fidelidade de comerciantes, ao mesmo tempo em que cria um caminho para consolidação ou transferência de ativos no ecossistema canadense.
- Junho de 2026: a Blackhawk Network lançou o Game On Ontario, um cartão-presente multimarca de apostas alinhado com o arcabouço regulatório de jogos online de Ontário. O lançamento expande casos de uso de cartões-presente específicos por categoria além do varejo tradicional e adiciona mais um canal de distribuição em vertical regulada para agregadores multimarcas.
- Dezembro de 2024: a Paystone assinou um acordo de arranjo para adquirir a Ackroo Inc., fornecedora de tecnologia de cartão-presente, marketing de fidelidade e ponto de venda. O negócio ampliou a presença da Paystone em ferramentas de valor armazenado e engajamento de comerciantes, estreitando a integração entre cartões-presente e fluxos de trabalho de fidelidade para implantações voltadas a PMEs.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este estudo, o mercado é o valor total de cartões-presente e cartões de incentivo usados no Canadá em formatos físicos e eletrônicos, contabilizados no momento em que são emitidos e comprados por meio de canais online e offline.
Exclusões de escopo: excluímos cartões pré-pagos recarregáveis de uso geral e cartões de pagamento de loop aberto que não são vendidos ou financiados como cartão-presente ou cartão de incentivo financiado por empresas.
Visão geral da segmentação
- Por Tipo de Consumidor
- Individual
- Corporativo
- Pequena Empresa
- Empresa de Médio Porte
- Grande Empresa
- Por Canal de Distribuição
- Online
- Offline
- Por Tipo de Produto
- E-Gift Card
- Cartão Físico
- Por Geografia
- Ontário
- Quebec
- Colúmbia Britânica
- Alberta
- Outros Territórios
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a estabelecer a estrutura básica do mercado e os limites do que deveria ser contabilizado. Analisamos dados públicos, como publicações da Statistics Canada sobre vendas no varejo e sinais de gastos domésticos, publicações do Bank of Canada sobre comportamento de pagamentos e orientações do Governo do Canadá sobre concorrência e proteção ao consumidor que afetam produtos de valor armazenado. Também usamos registros públicos e materiais para investidores de emissores, varejistas e empresas relacionadas a pagamentos para entender as mudanças no mix de canais e o ritmo de adoção de cartões-presente eletrônicos.
Para manter o modelo fundamentado, também verificamos fontes como dados comerciais da Canada Border Services Agency referentes a importações relevantes de cartões e embalagens (usados como sinal direcional), artigos revisados por pares sobre uso de cartões-presente pelo consumidor e comportamentos de caducidade, e páginas de associações do setor que descrevem estruturas comuns de programas. Um banco de dados pago de assinatura para dados financeiros de empresas e outro para notícias e finanças foram usados seletivamente para fazer a checagem cruzada da exposição de receita e dos principais anúncios de programas corporativos. Esses exemplos não são exaustivos, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar como o valor flui pelo mercado e onde pode ocorrer dupla contagem, especialmente entre emissores, gestores de programas e varejistas. Conversamos com pessoas envolvidas em programas corporativos de incentivo, operações de cartões-presente de varejo e distribuição digital para validar premissas sobre o momento da emissão, valores típicos de carga e como os mixes online e offline variam entre as províncias. O feedback também foi usado para verificar a coerência do tratamento da caducidade e a proporção de cartões de loop fechado versus cartões de uso amplo dentro do escopo incluído.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 55% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 15% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, em que sinais de gastos nacionais e tendências de adoção de pagamentos foram traduzidos em um conjunto de demanda por cartões-presente e de incentivo, depois filtrados pela parcela dos gastos que normalmente passa por cartões de valor armazenado. Os resultados foram verificados com aproximações bottom-up seletivas, usando valores de carga de programas amostrados por tipo de cartão, divisões de canal (online versus offline) e indícios de exposição de emissores e varejistas para ajustar os totais onde a primeira estimativa parecia muito alta ou muito baixa.
Algumas características de mercado foram tratadas como insumos-chave, pois movem os totais de forma visível. Isso incluiu o mix entre cartões-presente eletrônicos e físicos, a participação de consumidores corporativos versus varejo, a concentração sazonal em torno das festas de fim de ano e os padrões médios de valor de carga por canal. Também acompanhamos indicadores como o ritmo das vendas no varejo, a participação do comércio eletrônico e a intensidade promocional de programas corporativos de incentivo, já que esses tendem a alterar os volumes de emissão mais rapidamente do que o comportamento de resgate.
As previsões foram elaboradas usando análise de cenários, apoiada por suavização simples de séries temporais sobre a trajetória histórica, e depois testadas sob estresse com opiniões de especialistas sobre o crescimento da entrega digital, orçamentos de recompensas corporativas e perspectivas de gastos do consumidor. Onde as verificações bottom-up apresentaram lacunas, por exemplo, visibilidade limitada sobre operadores de programas regionais menores, foram aplicadas faixas conservadoras, posteriormente refinadas por meio de chamadas de acompanhamento e checagens de consistência entre províncias.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados por meio de uma série de verificações cruzadas que comparam o valor final de mercado com sinais de demanda independentes, como movimento de vendas no varejo, tendências de adoção de pagamentos e mudanças observadas em direção a presentes digitais. Discrepâncias foram sinalizadas e revisadas, e as premissas foram retestadas quando as divisões por província ou os mixes de canal indicavam saltos que não correspondiam aos indicadores subjacentes.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em várias etapas, em que cálculos, lógica de unidades e regras de inclusão são verificados novamente, seguidos por gatilhos de recontato quando o feedback primário entra em conflito com os insumos documentais. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram o comportamento de emissão ou distribuição. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual.
Comparação do tamanho do mercado canadense de cartões-presente e cartões de incentivo da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para cartões-presente e de incentivo no Canadá podem variar porque os pesquisadores escolhem diferentes pontos de contagem, incluem diferentes produtos pré-pagos e aplicam diferentes visões sobre caducidade e mecânicas de programas corporativos. Mantemos a comparação simples, focando no que está sendo contabilizado, quando é contabilizado e quais categorias adjacentes são agrupadas no total.
A principal diferença vem do fato de os produtos pré-pagos e recarregáveis de loop aberto serem ou não agrupados no mesmo total, sendo que a Mordor Intelligence contabiliza apenas cartões-presente e cartões de incentivo financiados por empresas com base no valor de emissão, validando em seguida a divisão por meio de checagens de mix de canal e de programas corporativos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 16,96 bilhões de USD (2025) | |
| Associação do Setor A | 14,20 bilhões de USD (2025) | Frequentemente reflete um universo mais restrito de emissores e relatórios de varejistas, e pode subcontar a agregação digital e a distribuição por terceiros que ficam fora das divulgações diretas dos membros. |
| Periódico Especializado B | 19,40 bilhões de USD (2025) | Tende a agrupar um conjunto mais amplo de cartões pré-pagos, e pode aplicar premissas agressivas de crescimento e valor médio de carga sem isolar separadamente a emissão de incentivos financiados por empresas da atividade pré-paga geral. |
No geral, a diferença se resume principalmente ao escopo e ao momento do reconhecimento de valor, seguido pela forma como a distribuição digital e os incentivos corporativos são tratados. Ao manter o modelo vinculado ao valor de emissão, ao mix de canais e à estrutura dos programas corporativos, o número final permanece rastreável a insumos que podem ser revisados e repetidos ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gift card e cartão de incentivo do Canadá em 2026?
O tamanho do mercado de gift card e cartão de incentivo do Canadá é de CAD 17,95 bilhões (USD 17,95 bilhões) em 2026 e tem projeção de subir para CAD 23,83 bilhões (USD 23,83 bilhões) até 2031.
Qual segmento de consumidores está se expandindo mais rapidamente no cenário pré-pago do Canadá?
As pequenas empresas impulsionam os ganhos mais rápidos, com previsão de crescer a um CAGR de 14,40% até 2031, à medida que os empregadores utilizam gift cards para recompensas de funcionários fiscalmente eficientes.
Qual participação os canais online detêm nas vendas de gift card canadenses?
As plataformas online representam 60,15% do valor das transações e estão avançando a um CAGR de 15,95% devido às compras mobile-first e às expectativas de entrega instantânea.
Por que os e-gift cards são preferidos em relação aos cartões físicos no Canadá?
Os e-gift cards oferecem entrega instantânea, armazenamento perfeito em carteiras digitais, custos de produção mais baixos e se alinham com as prioridades ambientais que ressoam fortemente com os consumidores canadenses.
Como a regulamentação está afetando a receita de quebra para os emissores?
Províncias como Quebec exigem validades mínimas de cinco anos, reduzindo a receita de saldo não resgatado e obrigando os emissores a migrar para fluxos de renda de intercâmbio e serviços de valor agregado.
Quais províncias dominam o mercado de cartão pré-pago do Canadá?
Ontário lidera com 41,05% de participação, seguido por Quebec com 24,30%, enquanto a Colúmbia Britânica apresenta o crescimento mais rápido, apoiado pela adoção de tecnologia e forte recuperação do turismo.
Página atualizada pela última vez em:



