
Tamaño y Participación del Mercado de Alquiler de Embarcaciones
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 19.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 25.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.68 % |
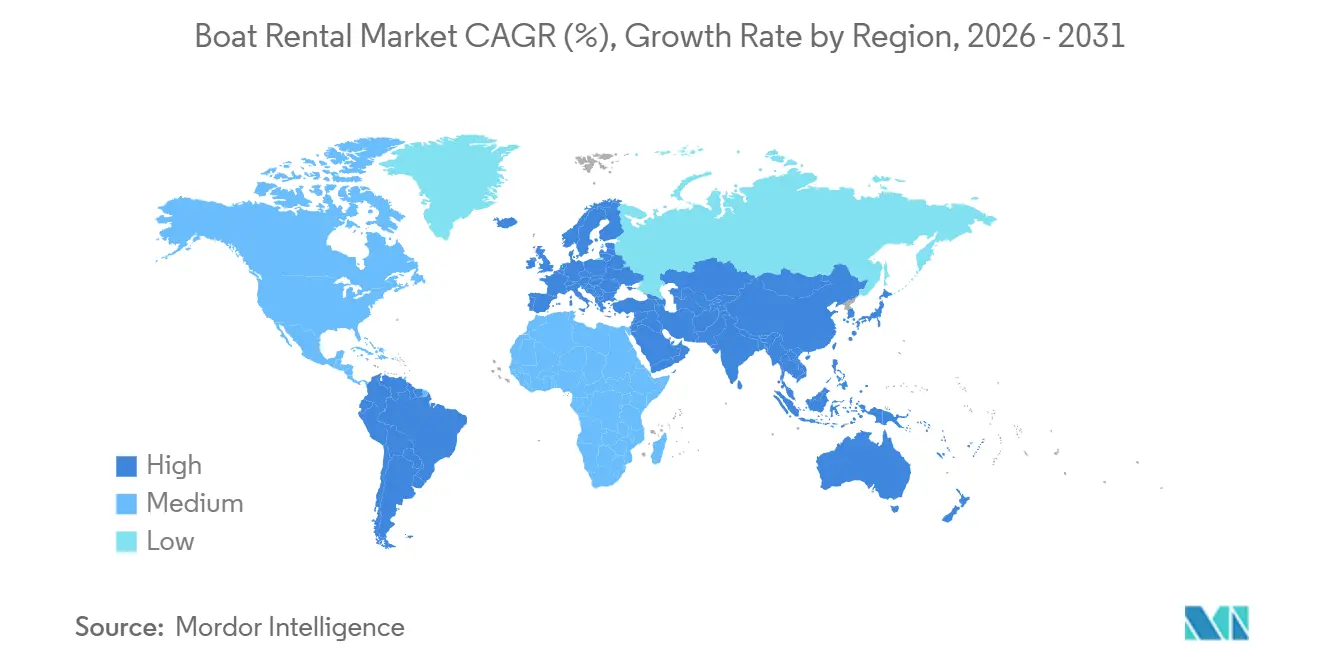
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
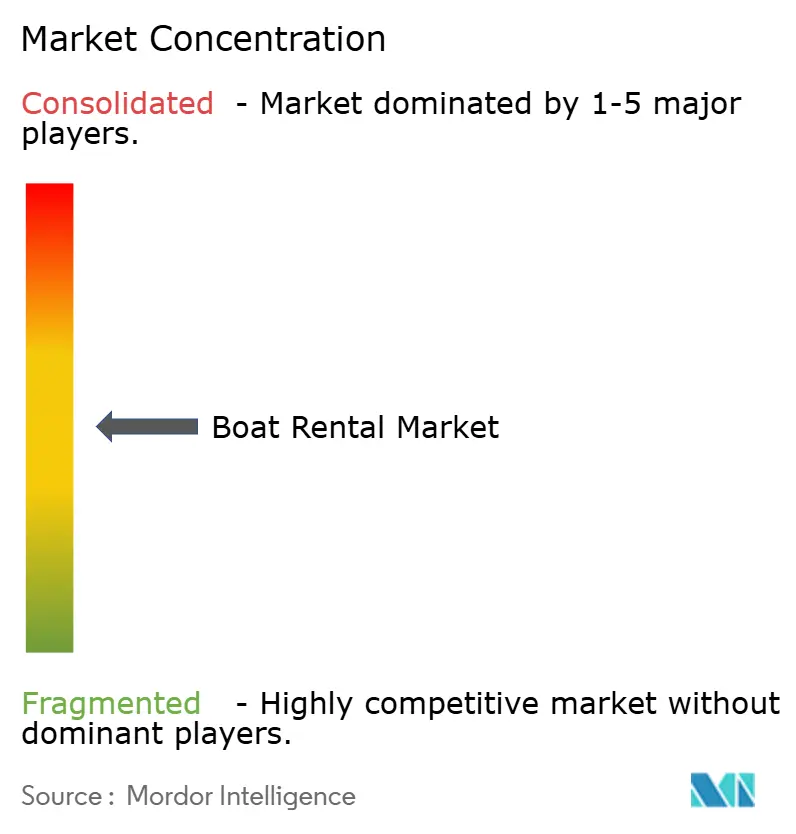
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Embarcaciones por Mordor Intelligence
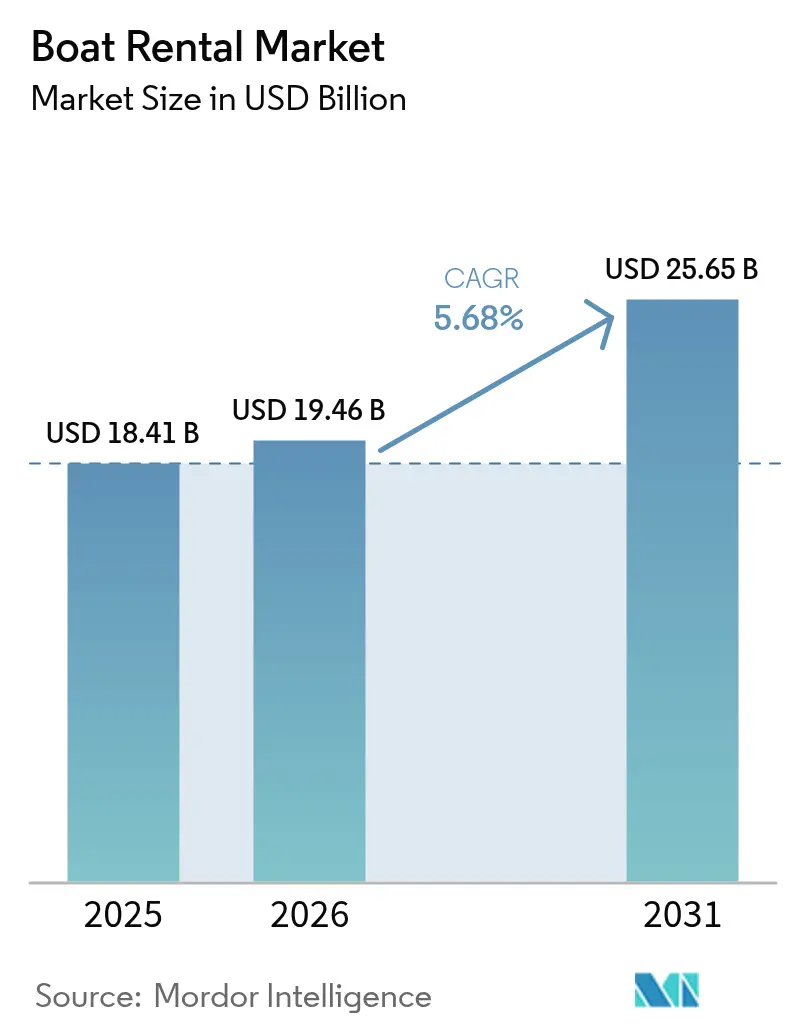
Se proyecta que el tamaño del mercado de alquiler de embarcaciones se expanda de USD 18,41 mil millones en 2025 a USD 19,46 mil millones en 2026, alcanzando USD 25,65 mil millones en 2031, registrando una CAGR del 5,68% durante el período de previsión (2026-2031). Se está produciendo un cambio decisivo de la propiedad de activos hacia el consumo basado en el acceso, acelerado por la fusión de dos grandes plataformas entre pares que ahora agregan oferta en 50 países. La demanda se beneficia del repunte del turismo costero y marino, la comodidad de la reserva digital y la preferencia de los millennials por las experiencias sobre las posesiones. Los mandatos de electrificación están impulsando a los operadores a evaluar embarcaciones propulsadas por baterías, mientras que los clubes de suscripción están convirtiendo a los arrendatarios ocasionales en usuarios recurrentes. La intensidad competitiva es moderada; las ventajas de escala impulsadas por la tecnología están emergiendo como la principal barrera de entrada.
Conclusiones Clave del Informe
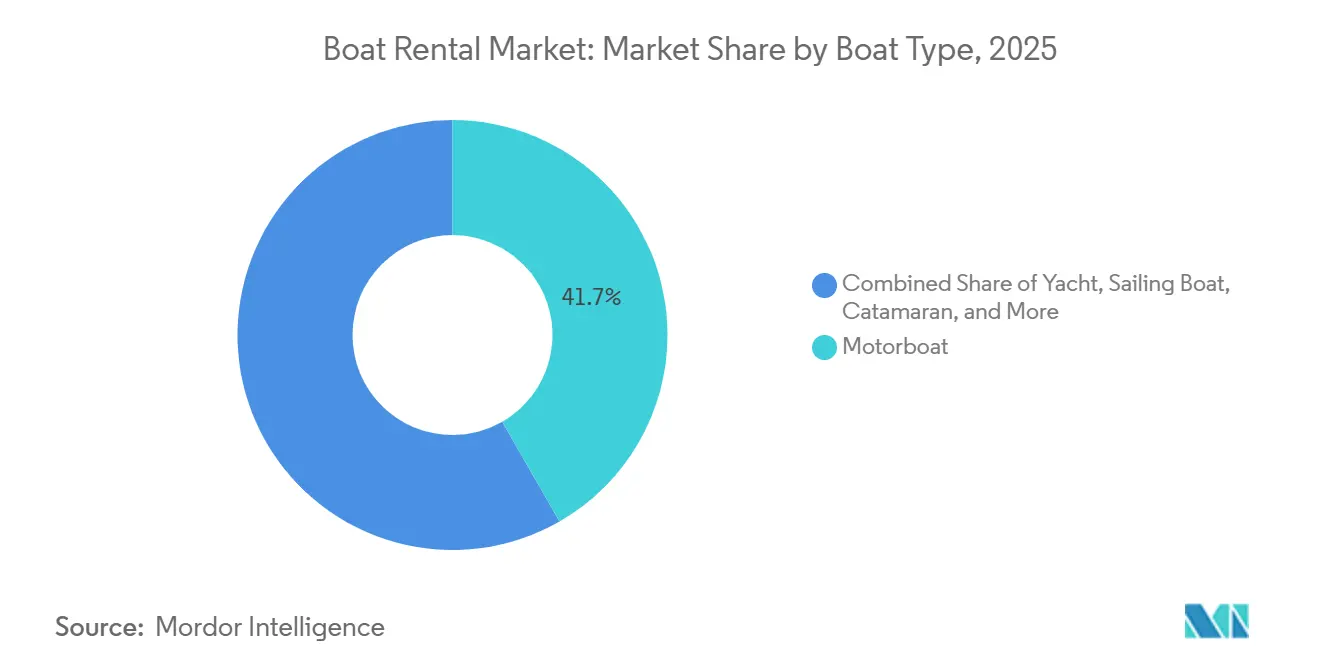
- Por tipo de embarcación, las lanchas motoras lideraron con el 41,71% de la participación del mercado de alquiler de embarcaciones en 2025, mientras que se prevé que los catamaranes crezcan a una CAGR del 8,27% hasta 2031.
- Por fuente de energía, los motores de combustión interna dominaron con el 83,93% de la participación del mercado de alquiler de embarcaciones en 2025, mientras que la propulsión totalmente eléctrica está prevista que avance a una CAGR del 16,01% hasta 2031.
- Por tipo de actividad, la navegación a vela y el crucero de recreo representaron el 47,17% de la participación del mercado de alquiler de embarcaciones en 2025, mientras que se proyecta que los deportes acuáticos crezcan a una CAGR del 7,48% durante el período de previsión.
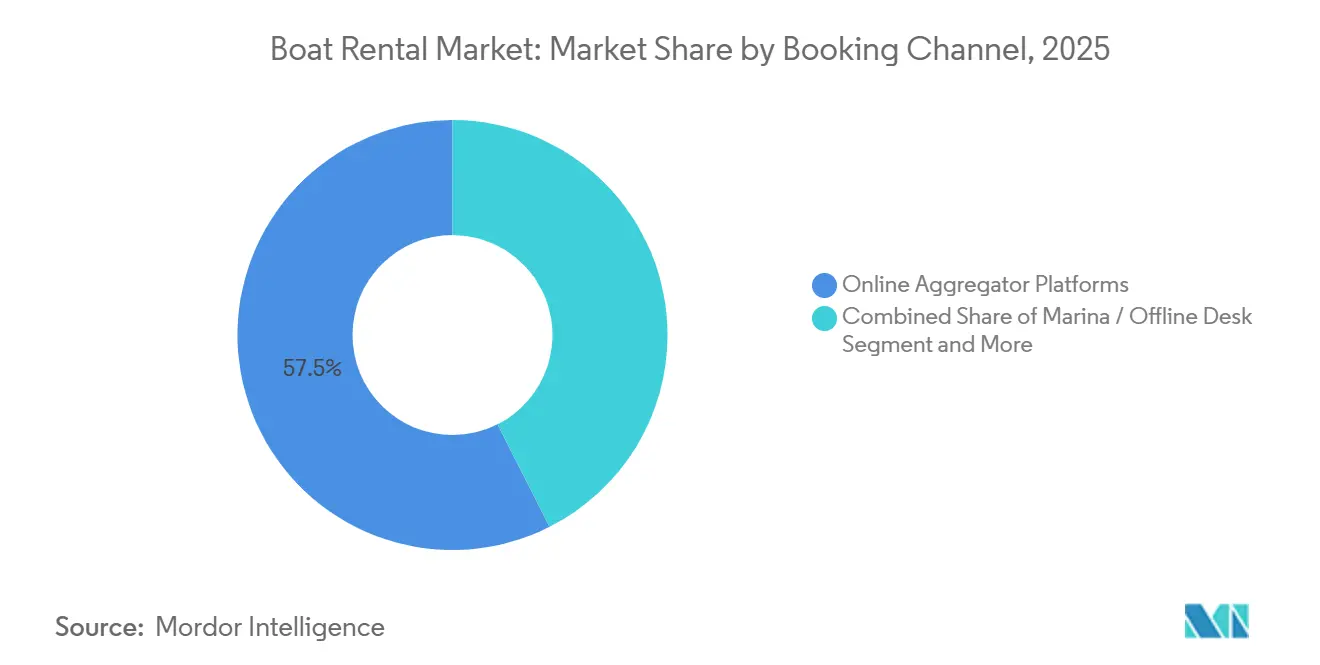
- Por canal de reserva, las plataformas agregadoras en línea representaron el 57,45% de la participación del mercado de alquiler de embarcaciones en 2025, mientras que se espera que los modelos de suscripción y club registren una CAGR del 10,73% hasta 2031.
- Por duración del alquiler, los alquileres de día completo representaron el 41,71% de la participación del mercado de alquiler de embarcaciones en 2025; es probable que las reservas por horas registren una CAGR del 9,24% hasta 2031.
- Por geografía, Europa representó el 39,43% de la participación del mercado de alquiler de embarcaciones en 2025, y se anticipa que Asia-Pacífico se expanda a una CAGR del 7,13% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Turismo Costero y Marino | +1.8% | Global, con concentración en el Mediterráneo, el Caribe y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Proliferación de Plataformas de Alquiler entre Pares | +1.5% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Preferencia por el Acceso sobre la Propiedad | +0.9% | Global, más fuerte en zonas costeras urbanas | Largo plazo (≥ 4 años) |
| Precios Dinámicos Impulsados por IA | +0.8% | Global, adopción dependiente de la plataforma | Corto plazo (≤ 2 años) |
| Mantenimiento Predictivo de Flota | +0.7% | América del Norte, Europa, mercados desarrollados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Subvenciones Municipales para la Revitalización del Frente Marítimo | +0.4% | América del Norte, Europa, ciudades seleccionadas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Turismo Costero y Marino
Las llegadas de turistas internacionales ascendieron a 1.520 millones en 2025, fortaleciendo la demanda de chárteres de corta duración y cruceros de día[1]"Las llegadas de turistas internacionales aumentan un 4% en 2025, reflejando una fuerte demanda de viajes en todo el mundo", Turismo ONU, untourism.int. Los destinos mediterráneos se benefician de largas temporadas de navegación que mejoran la utilización de la flota, mientras que los centros del Caribe y del Sudeste Asiático capturan el exceso de demanda invernal. Las alianzas con complejos turísticos ahora incluyen excursiones con patrón en los paquetes de alojamiento, elevando el alquiler de embarcaciones de elemento opcional a componente central del itinerario. Las embarcaciones multicasco registran mayor ocupación porque las familias valoran la estabilidad, lo que impulsa a los gestores de flota a orientarse hacia los catamaranes. Los nuevos puertos deportivos en los mercados asiáticos emergentes están ampliando la capacidad de atraque y aliviando la congestión en temporada alta.
Proliferación de Plataformas de Alquiler entre Pares en Línea
La fusión en 2025 de dos grandes plataformas, Boatsetter y GetMyBoat, creó un mercado combinado con reservas anuales que superan los USD 500 millones, estableciendo efectos de red y profundizando los grupos de oferta[2]"Boatsetter y Getmyboat anuncian fusión, formando un poderoso mercado para el alquiler de embarcaciones y aventuras en el agua", PR Newswire, prnewswire.com. Los propietarios retienen la mayor parte de los ingresos, incentivando nuevos anuncios sin despliegue de capital por parte de los operadores. Las asociaciones de seguros integradas eliminan una barrera histórica, mientras que las reseñas dentro de la aplicación aumentan la transparencia y la confianza. Los arrendatarios más jóvenes, familiarizados con los servicios basados en aplicaciones, representan ahora más de un tercio de las transacciones. Sin embargo, la economía de las plataformas depende de la densidad; por ello, la consolidación se está acelerando para reforzar la liquidez local.
Preferencia de los Millennials por el Acceso sobre la Propiedad
Freedom Boat Club registró 640.000 viajes de socios en 2025, subrayando una demanda consolidada. Las cuotas de inscripción y las mensualidades reemplazan el pago inicial y los costes de mantenimiento de la propiedad, adaptándose a las preferencias de flujo de caja de las generaciones más jóvenes. El acceso recíproco en cientos de ubicaciones convierte una membresía local en una red de tiempo compartido de facto. El modelo también prolonga la vida útil de la flota porque el uso se distribuye entre las embarcaciones, reduciendo las horas de motor por barco. A medida que los clubes se expanden a Europa y Asia-Pacífico, los socios locales aportan amarres y conocimiento regulatorio.
Los Precios Dinámicos Impulsados por IA Aumentan la Utilización de Embarcaciones
Los grandes agregadores despliegan modelos de aprendizaje automático que analizan patrones meteorológicos, eventos locales y demanda histórica para recalibrar las tarifas cada hora, aumentando la ocupación durante los períodos de temporada baja. Los operadores reportan una mejora en el rendimiento a medida que el inventario con precios bajos se muestra a los compradores de ofertas, mientras que las ventanas premium capturan los picos durante los festivales. Sin embargo, la opacidad de los precios puede erosionar la buena voluntad si los arrendatarios perciben la volatilidad como injusta. Están surgiendo límites de precios híbridos para moderar las oscilaciones extremas y mantener la confianza del cliente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Estacional de la Demanda | -1.2% | Global, más severa en climas templados | Corto plazo (≤ 2 años) |
| Estrictas Regulaciones de Emisiones y Ruido | -0.8% | Europa, California, mercados seleccionados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de las Primas de Seguros | -0.6% | Global, concentrado en jurisdicciones con alta litigiosidad | Corto plazo (≤ 2 años) |
| Escasez de Tripulación Cualificada | -0.3% | Global, aguda en los segmentos de chárter premium | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Estacional de la Demanda
Los operadores en zonas templadas ven sus ingresos alcanzar el pico en verano, lo que lleva a meses de flotas inactivas. El invierno trae desafíos: el almacenamiento, el mantenimiento y los contratos fijos de tripulación pesan considerablemente sobre el flujo de caja. Si bien algunas empresas intentan perseguir el verano reposicionando embarcaciones entre hemisferios, la logística de transporte a menudo consume sus márgenes. Aunque las cuotas de suscripción proporcionan un amortiguador, el uso fuera de temporada sigue viéndose afectado, limitando las ganancias potenciales.
Estrictas Regulaciones de Emisiones y Ruido
La Organización Marítima Internacional tiene como objetivo una reducción del 40% en la intensidad de carbono para 2030, lo que obliga a realizar reformas o transiciones totalmente eléctricas[3]El trabajo de la OMI para reducir las emisiones de GEI de los buques, OMI, imo.org. Las normas de Fase V de la Unión Europea también restringen los motores diésel más antiguos. El capital necesario para el cumplimiento normativo es oneroso para los pequeños propietarios, ampliando la brecha entre las flotas de gran escala que obtienen financiación verde y las flotas independientes que corren el riesgo de quedar obsoletas. Los límites de ruido en los santuarios marinos también restringen los horarios de operación, reduciendo el inventario en temporada alta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Embarcación:
Los Catamaranes Ganan Terreno por la Prima de EstabilidadLas lanchas motoras, que capturaron el 41,71% de la participación del mercado de alquiler de embarcaciones en 2025, continúan siendo el ancla de la demanda de nivel básico debido a su manejo intuitivo y su versátil atractivo para uso diurno. Se proyecta que los catamaranes crezcan a una CAGR del 8,27%, la más rápida dentro de esta segmentación, a medida que los viajeros priorizan los diseños espaciosos y la mínima escora. La ventaja de comodidad del segmento resuena con grupos multigeneracionales que exploran archipiélagos, impulsando la frecuencia de reservas en Croacia, Grecia y el Caribe. Los yates mantienen un nicho de lujo respaldado por retiros corporativos y eventos especiales, mientras que los veleros se enfrentan a un grupo cada vez menor de patrones con licencia. Los RIB inflables completan la capacidad para traslados de buceo y excursiones costeras rápidas.
Los operadores están ampliando las flotas de catamaranes a pesar de los mayores costes de adquisición, apostando a que las tarifas diarias premium y la mayor ocupación compensan los desembolsos de capital. Los veleros luchan por recuperar impulso a medida que las generaciones más jóvenes renuncian a los cursos de certificación, lo que lleva a algunas empresas de chárter a incluir servicios opcionales de patrón. La electrificación de las lanchas motoras está fragmentando la categoría; los primeros adoptantes de lanchas propulsadas por baterías aprovechan la marca de cero emisiones para atraer a viajeros ecológicos. Los yates operan cada vez más bajo modelos de chárter con tripulación para sortear la escasez de habilidades, mientras que los proveedores de RIB aprovechan el bajo calado y la eficiencia en combustible para penetrar en puntos de aventura en aguas poco profundas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente de Energía:
La Propulsión Eléctrica se AceleraLos motores de combustión interna, que mantuvieron el 83,93% de la participación del mercado de alquiler de embarcaciones en 2025, siguen siendo predominantes debido a su comodidad para el reabastecimiento de combustible y sus sólidos valores de reventa. Sin embargo, el crecimiento se está estabilizando a medida que los nuevos pedidos se inclinan hacia los modelos híbridos o eléctricos. Se prevé que las embarcaciones totalmente eléctricas registren una CAGR del 16,01% hasta 2031, impulsadas por vientos regulatorios favorables y la caída de los precios de las baterías. Los diseños de hidroala amplían la autonomía al elevar los cascos por encima de la resistencia al avance, mitigando la barrera de la ansiedad por la autonomía.
Las configuraciones híbridas proporcionan un puente: eléctrico para las maniobras en puerto, diésel para los cruceros de larga distancia, y cumplimiento con las zonas de emisiones sin sacrificar la resistencia. Escandinavia lidera la adopción gracias a los incentivos de la red eléctrica y una cultura de energía limpia, mientras que los puertos deportivos mediterráneos se quedan atrás ante las carencias de infraestructura. Los conceptos de intercambio de baterías siguen siendo teóricos porque los paquetes marinos son más grandes que los equivalentes de automoción. No obstante, los grandes grupos de chárter están realizando pedidos plurianuales de modelos eléctricos, lo que indica confianza en que las redes de carga madurarán.
Por Tipo de Actividad:
Los Deportes Acuáticos Impulsan la Demanda ExperiencialLa navegación a vela y el crucero de recreo representaron el 47,17% de la participación del mercado de alquiler de embarcaciones en 2025, reflejando su amplio atractivo vacacional, aunque se proyecta que los deportes acuáticos crezcan a una CAGR del 7,48% a medida que los complejos turísticos incluyen el wakeboard, el buceo y el tubing en aventuras en paquete. La pesca retiene una base de clientes leal pero envejecida, mientras que los cruceros de avistamiento sirven a los excursionistas urbanos que buscan breves escapadas al frente marítimo. Los viajeros millennials y de la Generación Z se inclinan por experiencias compartibles y llenas de adrenalina, elevando la demanda de embarcaciones equipadas con barras de remolque y plataformas de buceo.
Para optimizar el uso de las embarcaciones, los operadores están combinando actividades, como el esnórquel matutino con los paseos al atardecer, garantizando una experiencia de día completo para los viajeros. En un intento por ampliar su atractivo, los chárteres de pesca están incorporando elementos de ecoturismo, como el avistamiento de delfines, para atraer a familias y amantes de la naturaleza. Mientras tanto, el turismo urbano de avistamiento está cosechando los frutos de las revitalizaciones del frente marítimo de las ciudades, que han puesto a disposición atraques para excursiones cortas, mejorando la accesibilidad para turistas y residentes locales por igual.
Por Canal de Reserva:
Los Modelos de Suscripción Interrumpen el Dominio de los AgregadoresLos agregadores en línea gestionaron el 57,45% de la participación del mercado de alquiler de embarcaciones en 2025, pero los clubes de suscripción están en camino de alcanzar una CAGR del 10,73% a medida que monetizan el uso de alta frecuencia. La propuesta del club elimina la fricción por viaje, reemplazándola con cuotas mensuales predecibles y ratios de disponibilidad garantizados. Las plataformas agregadoras buscan ventajas de escala, aunque el aumento de las tarifas de publicación está llevando a algunos propietarios a experimentar con estrategias multicanal.
A medida que los clubes se expanden transfronterizamente, el acceso recíproco transforma las membresías regionales en activos globales, suavizando la demanda estacional al permitir a los socios buscar climas cálidos. Los agregadores refinan la correspondencia mediante IA para mantener la comodidad de ventanilla única, mientras que los puertos deportivos digitalizan los mostradores de atención presencial para recuperar cuota de mercado. El ecosistema se está segmentando entre la fidelidad de alto contacto de los clubes y los compradores de agregadores sensibles al precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Duración del Alquiler:
Las Reservas por Horas Capturan la Micromovilidad UrbanaLos alquileres de día completo representaron el 41,71% de la participación del mercado de alquiler de embarcaciones en 2025. Sin embargo, con el auge de los quioscos sin contacto junto a ríos y lagos urbanos, se prevé que las reservas por horas se disparen a una CAGR proyectada del 9,24%. Si bien los intervalos más cortos atienden a salidas espontáneas y se alinean con las tendencias más amplias de micromovilidad, los chárteres de varios días, sensibles a la escasez de patrones, son cada vez más favorecidos para los itinerarios vacacionales, ofreciendo flexibilidad a los viajeros.
Para aumentar la utilización durante las horas de menor actividad, los operadores están dividiendo su inventario en segmentos de medio día y por horas. Mientras tanto, los clubes de suscripción, que ofrecen privilegios de uso ilimitado, presentan desafíos para la gestión del rendimiento, pero simultáneamente fomentan una mayor fidelidad del cliente al mejorar la comodidad del usuario. Los municipios urbanos están adoptando modelos de quiosco como activaciones de bajo impacto, dando vida a los frentes marítimos sin necesidad de infraestructura pesada. Este movimiento apunta a un futuro prometedor para los alquileres ultrabreves, especialmente en zonas urbanas.
Análisis Geográfico
Mercado de Alquiler de Embarcaciones en Europa
Europa representó el 39,43% de los ingresos del mercado de alquiler de embarcaciones en 2025, beneficiándose de densas redes de marinas en el Mediterráneo y una temporada de navegación que se extiende durante más de 8 meses. Los marcos de licencias armonizados y las normas de emisiones de la Fase V fomentan la renovación de flotas hacia modelos híbridos y eléctricos, posicionando a la región a la vanguardia de los chárteres sostenibles. El norte de Europa contribuye con tráfico interior y del Báltico, aunque las temporadas más cortas moderan el volumen en comparación con las aguas del sur. La reciprocidad de alquiler transfronterizo dentro de la Unión Europea reduce la fricción administrativa, permitiendo a las plataformas escalar a nivel panregional con estándares uniformes de seguros y patrones.
Mercado de Alquiler de Embarcaciones en Asia-Pacífico
Se proyecta que Asia-Pacífico registre un CAGR del 7,13% hasta 2031, el más rápido a nivel mundial. Las provincias costeras de China están invirtiendo en marinas para atender a una clase media en crecimiento, mientras que los complejos turísticos del Sudeste Asiático combinan los chárteres con buceo y excursiones a islas. La complejidad regulatoria, como las restricciones sobre embarcaciones de pabellón extranjero, persiste, aunque las empresas conjuntas locales están reduciendo las barreras de entrada. Japón y Corea del Sur muestran un interés incipiente pero creciente, impulsado por las promociones gubernamentales de navegación de recreo. Las redes de carga siguen siendo escasas, por lo que la adopción de embarcaciones eléctricas se rezaga respecto a los niveles europeos, aunque las señales de política sugieren una aceleración del despliegue a mediano plazo.
Mercado de Alquiler de Embarcaciones en América del Norte, América Latina y MEA
América del Norte combina una demanda durante todo el año en Florida y California con picos estacionales en los Grandes Lagos y el noroeste del Pacífico. Los clubes de suscripción dominan la penetración gracias a las amplias redes de marinas y a los umbrales favorables de licencias de capitán de la Guardia Costera que simplifican las ofertas con patrón. Las subvenciones municipales para la revitalización de frentes marítimos desbloquean el atraque urbano, impulsando esquemas de alquiler por horas que imitan los programas de bicicletas compartidas. Las primas de seguros para transacciones entre particulares siguen siendo un obstáculo, aunque las asociaciones con cobertura integrada están normalizando gradualmente la fijación de precios del riesgo. América Latina, Oriente Medio y África representan oportunidades a más largo plazo, condicionadas a la infraestructura turística y la estabilidad macroeconómica.

Panorama regulatorio
La regulación del alquiler de embarcaciones combina el cumplimiento técnico de la embarcación, las normas de seguridad para pasajeros de pago y las licencias locales para operaciones de alquiler comercial, lo que genera una carga multijurisdiccional para las plataformas y los operadores de flotas. En Europa, la Directiva de Embarcaciones de Recreo (RCD) 2013/53/UE sustenta la conformidad de las embarcaciones de recreo puestas en el mercado, y la Comisión Europea emitió la 3.ª edición de la Guía de Aplicación de la RCD en 2026, con actualizaciones que incluyen un mayor énfasis en la documentación digital y el tratamiento de las conversiones importantes de embarcaciones.
Las autoridades nacionales y subnacionales también están endureciendo los requisitos operativos para las actividades de alquiler y chárter. El Reino Unido introdujo las Merchant Shipping (Vessels in Commercial Use for Sport or Pleasure) Regulations 2025, mientras que Chipre promulgó la Ley N.º 4(I)/2026 para la navegación recreativa, que abarca la licencia de los operadores, las obligaciones de chárter y la protección medioambiental. En Estados Unidos, las expectativas de seguridad e inspección para las operaciones de pasajeros se alinean con los marcos de la Guardia Costera de EE. UU. (incluido el Subchapter M donde corresponda), y los estatutos estatales de alquiler (por ejemplo, el Florida Statute 327.54 de 2025) añaden obligaciones de permisos y equipamiento que afectan a los operadores de alquiler diario.
Análisis de la cadena de valor
La cadena de valor del alquiler de embarcaciones comienza con el diseño y la fabricación de la embarcación (incluidos los sistemas de propulsión y la electrónica de a bordo), y luego pasa a la distribución y la adquisición de flotas por parte de operadores, clubes, marinas y propietarios individuales que publican anuncios a través de mercados en línea. Los facilitadores upstream y midstream incluyen la infraestructura de marinas y atraques, los servicios de mantenimiento y reacondicionamiento, las aseguradoras y corredores, los proveedores de financiación y leasing, y los servicios de cumplimiento relacionados con la seguridad, las licencias y las emisiones. Downstream, la demanda se capta a través de canales directos de operadores (mostradores de marina, operadores turísticos, resorts) y, cada vez más, a través de intermediarios digitales, incluidas las plataformas agregadoras en línea y los modelos de suscripción y club.
Los actores a gran escala están integrando la cadena para mejorar la utilización, la coherencia del servicio y el control de costos, en particular en el mantenimiento y las operaciones. Por ejemplo, Freedom Boat Club (Brunswick) ha ampliado el control corporativo de las operaciones mediante adquisiciones de franquicias que incluyen capacidad de mantenimiento dedicada, lo que favorece tiempos de respuesta más rápidos y niveles de servicio estandarizados en todas las ubicaciones. En el lado de la distribución, la consolidación de mercados (como la fusión de Boatsetter y GetMyBoat completada a finales de 2025) y las asociaciones que extienden la reserva a plataformas de consumo más grandes (por ejemplo, la colaboración de Uber con Click&Boat en Europa) refuerzan la agregación de la demanda, desplazan el poder de fijación de precios hacia las plataformas con mayor liquidez local y aumentan la importancia del seguro integrado y las verificaciones de identidad digital como infraestructura central de las transacciones.
Panorama Competitivo
El mercado de alquiler de embarcaciones está moderadamente concentrado, con los cinco actores más destacados representando una participación significativa pero no dominante de las reservas globales. La fusión de 2025 que creó la mayor plataforma entre pares subraya un giro hacia las economías de escala en seguros, tecnología y marketing. El pionero en suscripciones Freedom Boat Club demuestra el poder de los ingresos recurrentes para suavizar la estacionalidad. Dream Yacht Charter aprovecha una gran flota multicasco para atender la demanda premium de chárteres con tripulación, mientras que Click&Boat, de origen europeo, acelera las inversiones en IA tras obtener nueva financiación de capital riesgo.
La tecnología destaca como el eje competitivo. Los agregadores utilizan motores de precios dinámicos que ajustan las tarifas en tiempo real, y los propietarios de flotas despliegan telemática para reducir el tiempo de inactividad. Los nuevos participantes más pequeños se abren camino centrándose en regiones desatendidas o actividades especializadas, como los chárteres de pesca. Las cargas regulatorias en materia de emisiones y seguridad están erigiendo nuevas barreras; por lo tanto, los operadores con capital para la renovación de flotas obtienen una ventaja. En general, la rivalidad está pasando del mero número de embarcaciones a la competencia en datos, la innovación en seguros y el cumplimiento medioambiental.
Las asociaciones estratégicas se están multiplicando a medida que los actores establecidos buscan el control de extremo a extremo del recorrido del cliente. Los operadores de plataformas están integrando pasarelas de pago, seguros integrados y servicios de reserva de patrón en flujos de trabajo de pantalla única, fidelizando a los usuarios y aumentando los costes de cambio. Los fabricantes de embarcaciones también están formando empresas conjuntas con empresas de alquiler para garantizar ciclos de renovación de flotas y presentar nuevos modelos eléctricos a un flujo constante de usuarios de prueba. En paralelo, los propietarios de puertos deportivos están negociando acuerdos de exclusividad que otorgan a plataformas específicas el derecho preferente de acceso a los atraques durante los fines de semana de mayor demanda. Estas alianzas intersectoriales señalan que la ventaja competitiva está migrando hacia la orquestación del ecosistema más que hacia la escala independiente.
Líderes de la Industria del Alquiler de Embarcaciones
GetMyBoat
Boatsetter Inc.
Click&Boat
SamBoat
Dream Yacht Worldwide
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Embarcaciones
- Boatsetter Inc.
- GetMyBoat
- ClickandBoat
- Nautal
- Sailo Inc.
- SamBoat
- Zizooboats GmbH
- Boat Jump
- Incrediblue
- Globe Sailor
- Yachtico Inc.
- Le Boat
- Dream Yacht Charter
- Freedom Boat Club
- Anchor Rides
- Adventure Boat Rentals
- Blue Boat Yacht Entertainment Co.
Lea el análisis de las empresas de alquiler de embarcaciones

Oportunidades de mercado y perspectivas futuras
La infraestructura de energía y carga en las marinas es un área de espacio en blanco visible para los operadores que buscan expandir sus flotas de alquiler eléctricas e híbridas en mercados costeros regulados o de alto tráfico. En Europa, European Boating Industry (EBI) publicó una hoja de ruta de 2026 centrada en la infraestructura de combustibles alternativos en las marinas, y EBI también destacó el Plan de Inversión en Transporte Sostenible de la UE, que incluye las embarcaciones de recreo dentro de una estrategia de inversión en transporte de la UE, con apoyo previsto hasta 2027. Esta alineación de políticas e industria crea una apertura práctica para que los operadores de alquiler, las marinas y los OEM implementen conjuntamente mejoras en la carga y el suministro eléctrico en tierra, reduciendo las restricciones operativas para los alquileres eléctricos y mejorando la estandarización en los destinos populares.
Otra oportunidad está surgiendo en la intersección de los ecosistemas de viajes y los alquileres, donde el acceso a embarcaciones puede ampliarse a través de grandes plataformas de consumo, mientras que el software de los operadores profesionaliza la asignación de flotas, los flujos de trabajo de seguridad y la gestión de rendimiento. Movimientos recientes, como el lanzamiento por parte de Uber de la reserva de embarcaciones con Click&Boat en destinos mediterráneos, muestran cómo las plataformas no marítimas pueden dirigir demanda incremental a la oferta local sin necesidad de poseer una flota, al tiempo que refuerzan el papel de la reserva digital, la verificación y los servicios agrupados (patrones y seguros) como factores diferenciadores. En Norteamérica, los informes del sector sitúan el gasto en náutica de recreo de 2025 en 54 000 millones de USD, lo que refuerza el incentivo comercial para que los operadores de alquiler y clubes desarrollen ofertas de mayor frecuencia (acceso por hora y por suscripción) en torno a los frentes costeros urbanos y las redes de marinas establecidas.
Recent Industry Developments in Mercado de Alquiler de Embarcaciones
- Mayo de 2026: Click&Boat se asoció con Uber para lanzar servicios de alquiler de embarcaciones en más de 20 destinos europeos, con un despliegue del servicio a partir de mediados de junio de 2026 en mercados mediterráneos, incluidos Francia, España, Italia, Portugal y Croacia. La alianza conecta el inventario de alquiler de embarcaciones con una aplicación de movilidad de masas, ampliando la demanda en la parte superior del embudo y aumentando el valor estratégico de la disponibilidad, los precios y la verificación de clientes gestionados por la plataforma.
- Diciembre de 2025: Boatsetter y GetMyBoat completaron su fusión, combinando dos grandes mercados entre pares en una plataforma global conectada, manteniendo las operaciones de la sede en Miami. La consolidación aumenta la densidad de oferta y demanda en geografías clave y refuerza la influencia de la plataforma en el empaquetado de seguros, la eficiencia de marketing y la liquidez multimercado.
- Mayo de 2024: GetMyBoat anunció una asociación estratégica con Visa para ofrecer promociones y beneficios a los titulares de tarjetas Visa Platinum, Signature e Infinite. La colaboración amplía la adquisición de clientes a través de un ecosistema de pagos, apoyando la segmentación de usuarios premium y potencialmente aumentando la conversión de alquileres y experiencias de mayor valor.


Mercado de Alquiler de Embarcaciones Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados cuando se alquilan embarcaciones a clientes durante un tiempo limitado, ya sea de autoconducción o con patrón, y reservadas a través de canales offline o plataformas en línea. El dimensionamiento refleja la actividad de alquiler en las principales ubicaciones costeras, lacustres y de turismo marítimo.
Exclusiones del alcance: se excluyen del valor del mercado las ventas de embarcaciones, el arrendamiento a largo plazo que se asemeja a una transferencia de propiedad, y los servicios independientes de marina (como las tarifas solo de atraque).
Descripción general de la segmentación
- Por Tipo de Embarcación
- Yate
- Velero
- Catamarán
- Lancha Motora
- Inflable / RIB
- Por Fuente de Energía
- Motor de Combustión Interna
- Híbrido
- Totalmente Eléctrico
- Por Tipo de Actividad
- Pesca
- Navegación a Vela / Crucero de Recreo
- Deportes Acuáticos (remolque, buceo, etc.)
- Turismo / Crucero de Día
- Por Canal de Reserva
- Plataformas Agregadoras en Línea
- Puerto Deportivo / Mostrador Presencial
- Modelos de Suscripción y Club
- Por Duración del Alquiler
- Por Horas
- Medio Día
- Día Completo
- Varios Días / Semanal
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Grecia
- Países Bajos
- Dinamarca
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de un panorama coherente de oferta y demanda utilizando referencias públicas que se pueden verificar, como estadísticas de llegadas turísticas, publicaciones sobre recreación costera y conjuntos de datos de seguridad marítima. Para este mercado, nos basamos en fuentes como publicaciones de turismo de la ONU, indicadores macroeconómicos del Banco Mundial, organismos nacionales de turismo, resúmenes de seguridad de navegación recreativa de la Guardia Costera de EE. UU. y estadísticas de viajes y turismo de Eurostat para mantener los supuestos bien fundamentados.
A continuación, conectamos esos indicadores con el lado empresarial utilizando materiales como presentaciones de resultados de empresas, presentaciones para inversores, sitios web de asociaciones de marinas y chárter, y cobertura de prensa acreditada sobre el comportamiento de reservas y la estacionalidad. Cuando es necesario, se utilizan suscripciones de pago para datos financieros de empresas e inteligencia de noticias, verificaciones a nivel de envíos de importación y exportación en categorías de embarcaciones relevantes, y bases de datos de patentes sobre tendencias de electrificación y propulsión, únicamente para refinar las entradas, no para sustituir las señales públicas. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron también muchas otras referencias públicas y comerciales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para validar las bandas de precios de alquiler, los patrones de utilización y la proporción de reservas que fluyen a través de plataformas frente a operadores directos, lo que a menudo varía según la ubicación y la temporada. Hablamos con una combinación de operadores de flotas, gerentes de alquiler de marinas, intermediarios de reservas y expertos del ecosistema en APAC, EMEA y las Américas, y luego contrastamos las diferencias para ajustar los supuestos clave y eliminar los valores atípicos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | CXO: 15% | APAC: 42% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores más pequeños: 16% | Gerentes: 44% | Américas: 26% |
Dimensionamiento del mercado y previsión
El modelo central utiliza un enfoque de arriba hacia abajo en el que los indicadores de actividad de viajes y ocio se convierten en un grupo realista de demanda de alquiler por ubicación, y luego se amplían utilizando la lógica de penetración y gasto por viaje. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como tarifas de alquiler diarias y semanales muestreadas multiplicadas por los días de alquiler activo esperados, además de verificaciones de canal sobre las estructuras de comisiones, y luego los totales se ajustan cuando las dos vistas se desvían demasiado.
Las entradas clave se mantienen simples y repetibles, incluida la duración de la temporada por región, la utilización de la flota (días alquilados por embarcación), la duración media del alquiler, el precio típico por hora o por día según la clase de embarcación, y la proporción de alquileres con patrón o tripulación que eleva los tickets promedio. Cuando los datos son escasos para ubicaciones lacustres más pequeñas, las brechas se manejan utilizando la intensidad turística comparable y la densidad de marinas como indicadores proxy, seguidos de comprobaciones de coherencia basadas en entrevistas. Las previsiones se elaboran mediante análisis de escenarios respaldados por señales de tendencia sobre la recuperación del turismo, la renta disponible, la adopción de reservas digitales y la disponibilidad de embarcaciones electrificadas, revisando de nuevo los supuestos antes de finalizar la curva prospectiva.
Validación de datos y ciclo de actualización
La validación se realiza comparando los ingresos modelados con señales independientes como las pernoctaciones turísticas, la dirección de la capacidad de atraque en marinas y el movimiento observado de los precios de alquiler, lo que nos ayuda a detectar saltos poco realistas de forma temprana. Si una región muestra cambios inusuales en la utilización o los precios, se revisan los supuestos y se activan seguimientos específicos con encuestados del sector para confirmar qué ha cambiado.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en varias etapas en las que se verifican la lógica de cálculo, el momento de conversión de divisas y la alineación de años para que la narrativa coincida con las cifras. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como shocks de demanda en corredores turísticos o cambios normativos que afectan el acceso a la navegación. Justo antes de la entrega, se completa una última actualización para que la visión del mercado refleje las señales más recientes disponibles.
Tamaño del mercado de alquiler de embarcaciones de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para el alquiler de embarcaciones no siempre coinciden porque los autores pueden contabilizar diferentes flujos de ingresos y pueden anclar el modelo en diferentes años base, lo que cambia el punto de partida. Las diferencias también aparecen cuando un estudio asume una normalización más rápida de la demanda turística, o cuando el momento de conversión de divisas y la inflación de precios se manejan de manera diferente.
Mediante el seguimiento de los días de utilización, las bandas de tarifas de alquiler promedio y las actualizaciones de la combinación de canales a través de verificaciones de fin de año, Mordor Intelligence mantiene el total de alquiler de embarcaciones centrado en las transacciones de alquiler pagadas en lugar de en servicios marítimos afines que pueden inflar la cifra. Algunas estimaciones también impulsan un crecimiento agresivo al extender los precios de temporada alta a más meses, mientras que otras subestiman a los operadores más pequeños al apoyarse demasiado en la visibilidad de las plataformas, que no es uniforme entre regiones.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 18,41 mil millones de USD (2025) | |
| Consultora Global A | 20,76 mil millones de USD (2024) | Utiliza un año base anterior y parece aplicar un lenguaje de arrendamiento comercial más amplio, lo que puede incluir servicios similares al chárter adyacentes y elevar el valor inicial en comparación con una perspectiva de transacciones solo de alquiler. |
| Editorial del Sector B | 25,52 mil millones de USD (2026) | Parte de un año posterior que ya refleja precios más altos, y el nivel más alto de 2026 también puede resultar de supuestos más sólidos sobre la normalización del turismo pospandemia y el traslado de los precios de temporada alta. |
La diferencia en los valores se explica principalmente por lo que se cuenta como ingresos de alquiler, el año elegido para anclar la serie, y cómo se aplican los precios y la estacionalidad entre regiones. Nuestro enfoque se mantiene trazable a un pequeño conjunto de factores medibles, lo que facilita a los compradores comprender qué ha cambiado y volver a ejecutar la lógica cuando las condiciones cambian.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de alquiler de embarcaciones en 2031?
Está valorado en USD 19,46 mil millones en 2026 y se proyecta que crezca hasta USD 25,65 mil millones en 2031, con una CAGR del 5,68% de 2026 a 2031.
¿Qué tipo de embarcación está creciendo más rápido?
Los catamaranes, respaldados por una CAGR del 8,27% que refleja la demanda de estabilidad y espacio.
¿Qué región se espera que lidere el crecimiento?
Asia-Pacífico, con una previsión de expansión a una CAGR del 7,13% a medida que proliferan los nuevos puertos deportivos y las asociaciones con complejos turísticos.
¿Por qué están ganando popularidad los clubes de suscripción?
Reemplazan los costes de propiedad con cuotas predecibles y garantizan el acceso, impulsando altas tasas de renovación.
¿Cómo están afectando las normas de emisiones a la estrategia de flota?
Los operadores están encargando modelos híbridos y eléctricos para cumplir con los mandatos de la Organización Marítima Internacional y la Unión Europea, especialmente en Europa.
Última actualización de la página el:



