
Tamaño y Participación del Mercado de Biometría
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
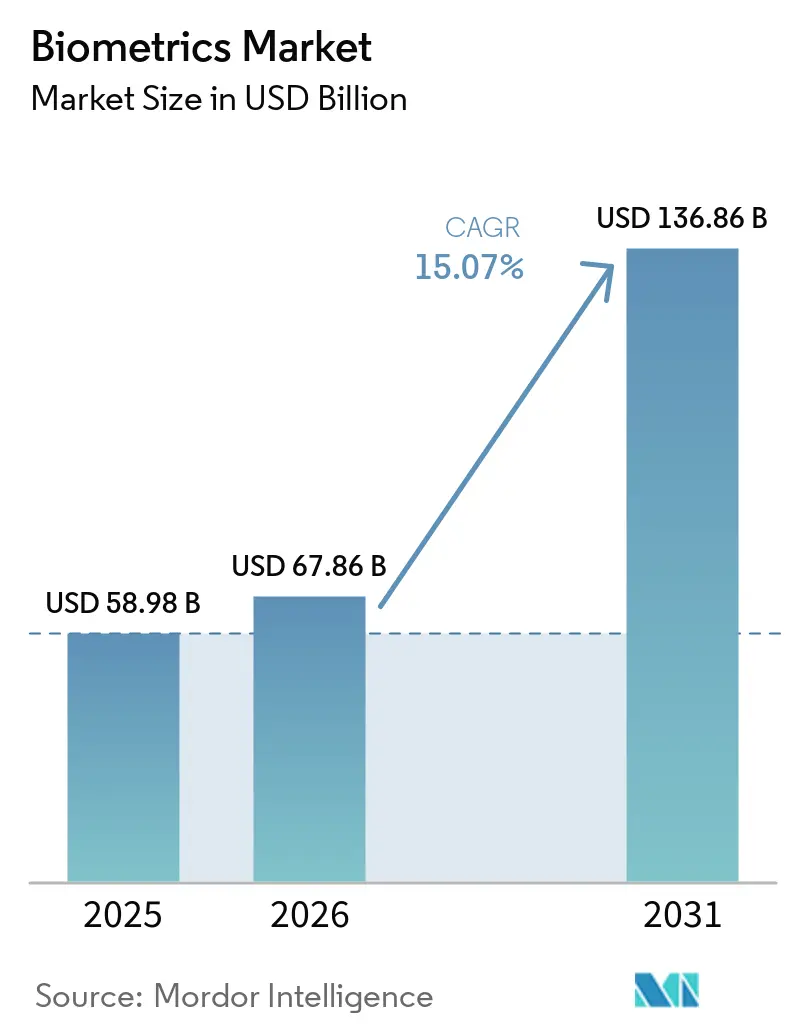
| Tamaño del Mercado (2026) | 67.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 136.86 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biometría por Mordor Intelligence
Se espera que el tamaño del mercado de biometría crezca de USD 58,98 mil millones en 2025 a USD 67,86 mil millones en 2026 y se prevé que alcance USD 136,86 mil millones en 2031 a una CAGR del 15,07% durante 2026-2031. La expansión está respaldada por programas gubernamentales de identificación digital, el aumento de la tokenización de pagos y la acelerada modernización aeroportuaria que, en conjunto, elevan la necesidad de verificación de identidad sin fricciones. El hardware aún domina los despliegues actuales, aunque los motores de software preparados para la nube están escalando más rápidamente a medida que las empresas pasan de soluciones puntuales a modelos de plataforma. Las nuevas regulaciones de privacidad en China y la Unión Europea están endureciendo los requisitos de cumplimiento, fomentando simultáneamente arquitecturas multimodales que equilibran la precisión con la gestión del consentimiento. En América del Norte, la aplicación de la REAL ID a partir de mayo de 2025 está impulsando una oleada urgente de adquisiciones federales y estatales para despliegues en aeropuertos y oficinas de vehículos motorizados. La integración de la biometría en Asia Pacífico dentro de superaplicaciones, billeteras digitales y marcos de verificación de identidad electrónica bancaria posiciona a la región como el acelerador de demanda a largo plazo.
Conclusiones Clave del Informe
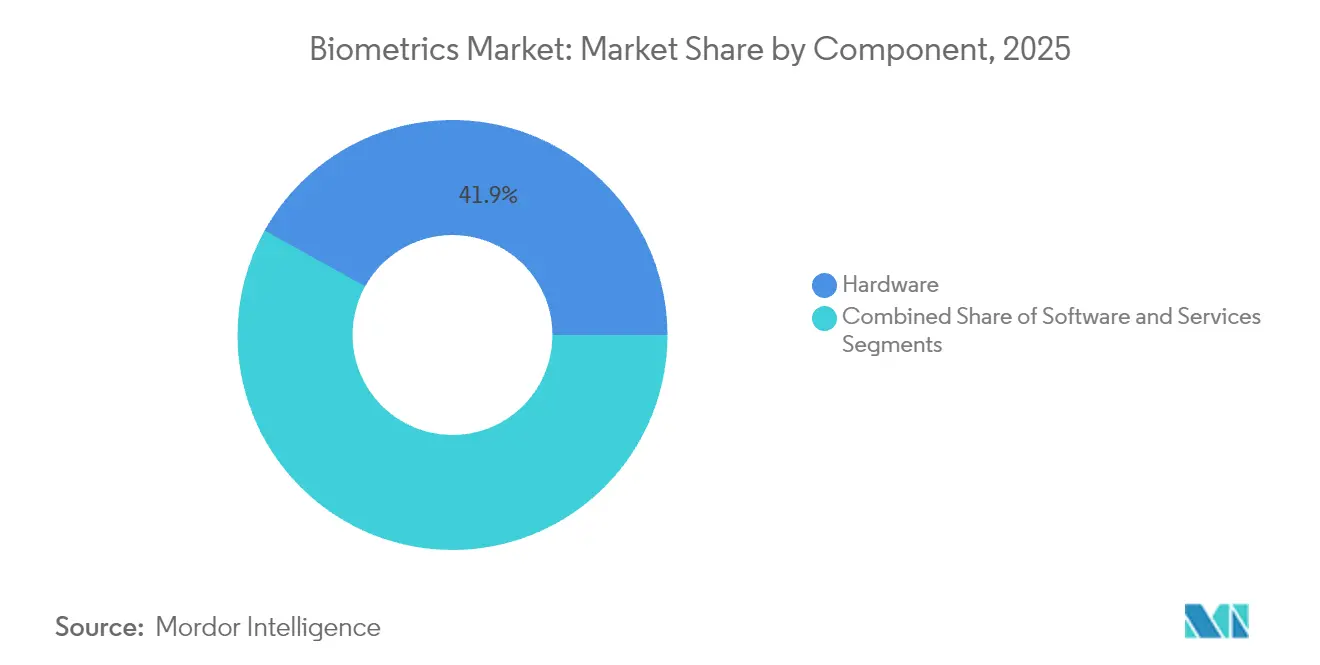
- Por componente, el hardware lideró con una participación de ingresos del 41,92% en 2025, mientras que se proyecta que el software crecerá a una CAGR del 16,35% hasta 2031.
- Por modalidad biométrica, la tecnología de huellas dactilares capturó el 36,55% de la cuota del mercado de biometría en 2025; se prevé que el reconocimiento de iris se expanda a una CAGR del 19,68% hasta 2031.
- Por tipo de autenticación, los métodos de factor único mantuvieron una cuota del 63,40% en 2025, mientras que los enfoques multifactor avanzan a una CAGR del 16,75%.
- Por tipo de contacto, los sistemas basados en contacto representaron el 35,95% del tamaño del mercado de biometría en 2025, y se espera que las soluciones sin contacto crezcan a una CAGR del 16,72%.
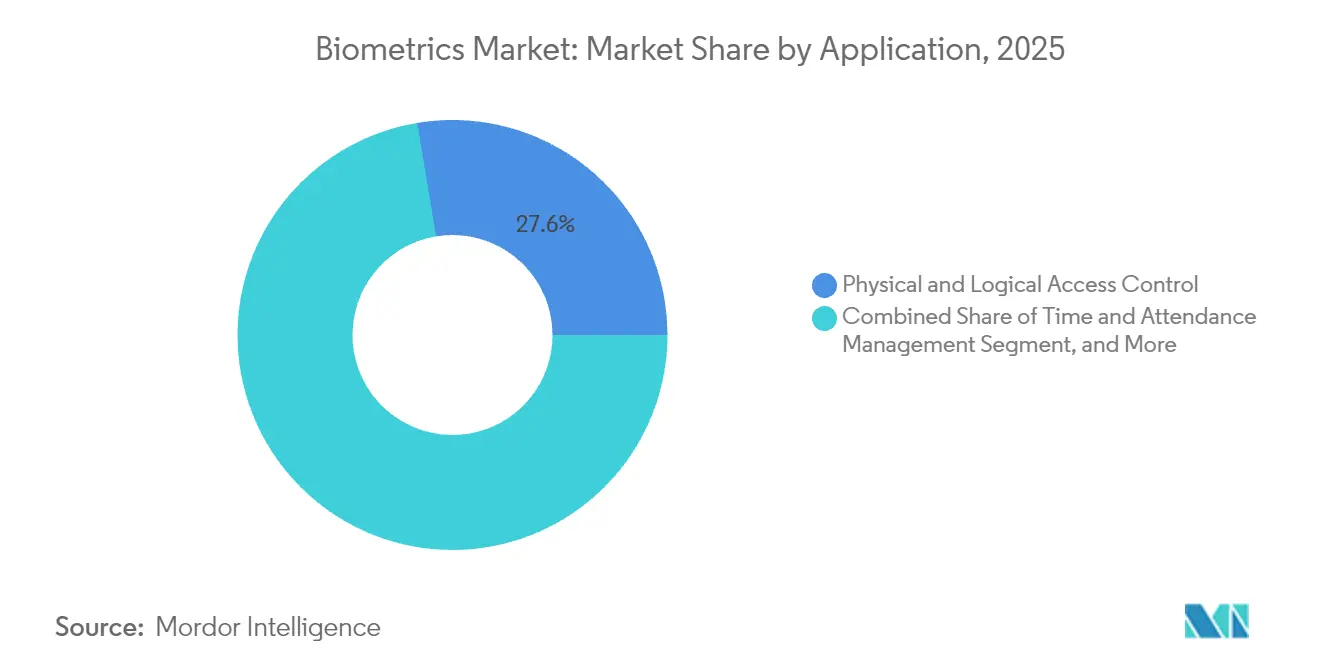
- Por aplicación, el control de acceso físico y lógico concentró el 27,62% del tamaño del mercado de biometría en 2025; la autenticación de pagos y transacciones crece a una CAGR del 17,95% hasta 2031.
- Por industria de uso final, el gobierno y las fuerzas del orden mantuvieron una cuota del 38,10% del tamaño del mercado de biometría en 2025, con el sector sanitario creciendo más rápido a una CAGR del 16,20%.
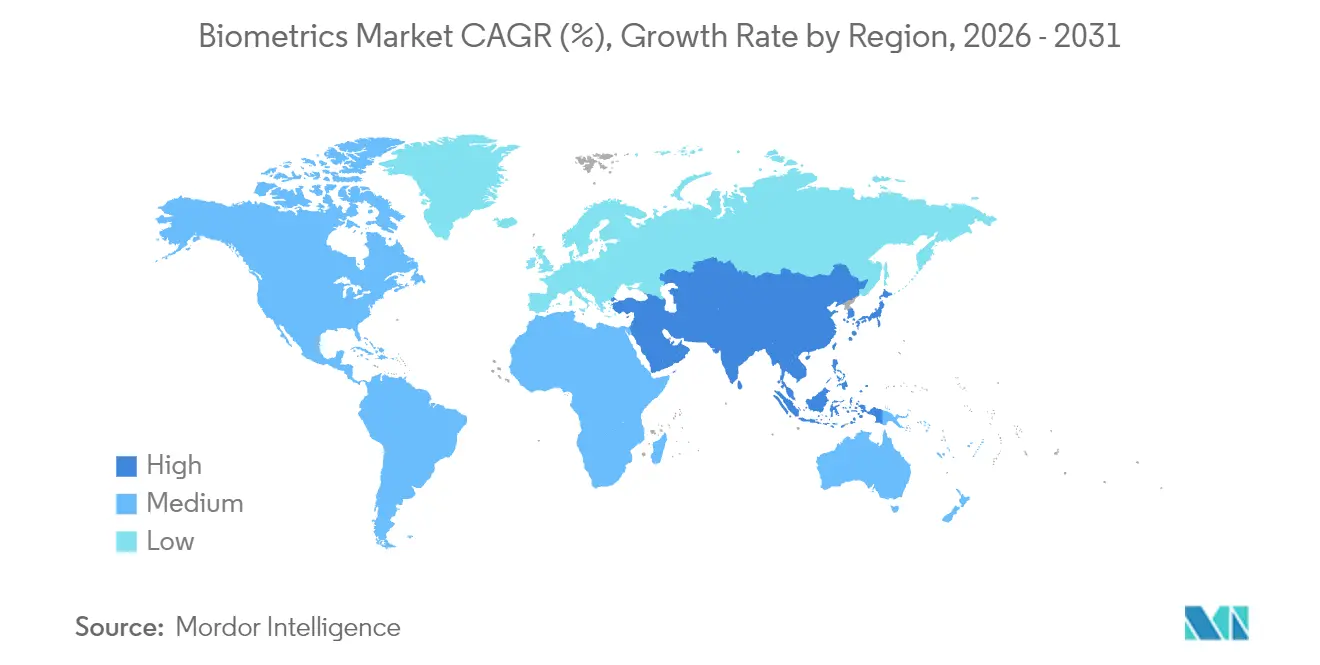
- Por geografía, América del Norte dominó con una cuota del 30,35% en 2025, mientras que Asia Pacífico se perfila para una CAGR del 18,10% a medida que las carteras digitales superan los 4.800 millones de usuarios a nivel mundial.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas Nacionales de Identificación Electrónica Respaldados por Gobiernos en Asia | +3.20% | Núcleo de Asia Pacífico, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Estándares EMVCo e ISO que Catalizan las Tarjetas de Pago con Huella Dactilar en América del Norte y Europa | +2.80% | América del Norte y la Unión Europea | Corto plazo (≤ 2 años) |
| Hoja de Ruta Biométrica de la TSA de EE. UU. que Impulsa el Aumento de las Adquisiciones Federales | +2.10% | América del Norte, con ganancias tempranas en los principales aeropuertos | Mediano plazo (2-4 años) |
| La Política "Aeropuerto Inteligente 2025" de China que Acelera la Biometría Facial y de Voz | +1.90% | Núcleo de Asia Pacífico, con expansión hacia centros de aviación globales | Corto plazo (≤ 2 años) |
| Mandatos de Verificación de Identidad Electrónica Biométrica del CCG y Bancos Centrales Africanos | +1.70% | Oriente Medio y África | Largo plazo (≥ 4 años) |
| Transformación Digital Sanitaria que Impulsa los Sistemas de Identificación de Pacientes | +1.40% | Global, con concentración en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas Nacionales de Identificación Electrónica Respaldados por Gobiernos en Asia
Las autoridades asiáticas están orquestando transformaciones de identidad digital a gran escala. La tarjeta de registro de residencia basada en teléfonos inteligentes de Corea del Sur y la decisión de Vietnam de extender las identificaciones biométricas a los extranjeros para julio de 2025 han establecido referentes para ecosistemas inclusivos. La plataforma INA Digital de Indonesia por USD 200 millones y el registro de 89,5 millones de ciudadanos en Filipinas desbloquean servicios financieros para adultos previamente no bancarizados. El programa multimodal de Sri Lanka que combina huellas dactilares, reconocimiento facial y escaneo de retina tiene como objetivo su finalización en 2026, ilustrando cómo las economías emergentes superan las infraestructuras heredadas.
Estándares EMVCo e ISO que Catalizan las Tarjetas de Pago con Huella Dactilar
Las reglas armonizadas de EMVCo e ISO han llevado las tarjetas biométricas de los proyectos piloto a la emisión comercial. El silicio SECORA Pay Bio de Infineon y los ensayos globales de Thales reducen las tasas de falsa aceptación y permiten límites de transacción más elevados [1] Infineon Technologies AG, "SECORA Pay Bio mejora la comodidad…," infineon.com. La verificación de identidad y el soporte de claves de acceso de Mastercard prometen una autenticación sin fricciones, ayudando a los emisores a reducir el fraude y las contracargos. Los proveedores prevén envíos de 113,3 millones de tarjetas biométricas para 2028 a medida que los bancos priorizan las experiencias sin contacto sin PIN.
Hoja de Ruta Biométrica de la TSA de EE. UU. que Impulsa el Aumento de las Adquisiciones Federales
La TSA está invirtiendo USD 250,8 millones para ampliar la captura facial y de huellas dactilares a cientos de carriles aeroportuarios a finales de 2025. La migración al sistema de Tecnología Avanzada de Reconocimiento de la Patria habilitado con inteligencia artificial procesará millones de pasajeros diariamente e impulsará la innovación en credenciales móviles a través de Acuerdos de Investigación y Desarrollo Cooperativo. Las brechas de cumplimiento de la REAL ID incrementan aún más la demanda de verificación de identidad rápida y basada en estándares en las oficinas de vehículos motorizados y los puntos de control de seguridad.
La Política "Aeropuerto Inteligente 2025" de China que Acelera la Biometría Facial y de Voz
Los aeropuertos de Pekín y Guangzhou demuestran trayectos de identificación única que combinan análisis facial, de voz y de comportamiento que cumplen con los nuevos requisitos de registro de datos personales vigentes desde junio de 2025. Un conjunto de proyectos de modernización de aeropuertos inteligentes por USD 12 mil millones canaliza financiamiento hacia quioscos multimodales que atienden a 100 millones de pasajeros anualmente. La prohibición legislada del reconocimiento facial como factor único impulsa a las aerolíneas hacia arquitecturas en capas que se alinean con las normas globales de privacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Litigios por el RGPD y la BIPA que Limitan los Despliegues de Reconocimiento Facial | -2.40% | Global, con concentración en la Unión Europea e Illinois | Corto plazo (≤ 2 años) |
| Sesgo Algorítmico Contra Demografías de Piel Oscura que Desencadena Moratorias de Adquisición | -1.80% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Escasez de Sensores de Imagen CMOS que Restringen el Suministro de Módulos de Huella Dactilar | -0.90% | Global, con concentración en centros de fabricación de Asia | Corto plazo (≤ 2 años) |
| Interrupciones en la Cadena de Suministro e Inflación en el Costo de Componentes | -0.70% | Global, con impacto agudo en regiones dependientes de semiconductores | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Litigios por el RGPD y la BIPA que Limitan los Despliegues
Más de USD 200 millones en acuerdos por la BIPA durante 2024-2025, incluido el pago de USD 51,75 millones de Clearview AI, señalan una responsabilidad material para las empresas que despliegan reconocimiento facial sin consentimiento explícito. Las estrictas reglas de minimización de datos y procesamiento local del RGPD añaden un costo de cumplimiento de entre EUR 50.000 y 200.000 (USD 56.500-226.000) por instalación europea, reduciendo la base direccionable para proyectos pequeños. La aplicación de la Comisión Federal de Comercio contra Rite Aid establece un precedente en EE. UU. para las auditorías de sesgo algorítmico, obligando a los proveedores a rediseñar arquitecturas con privacidad desde el diseño.
Sesgo Algorítmico que Desencadena Moratorias de Adquisición
Los hallazgos de la Oficina de Responsabilidad Gubernamental sobre disparidades raciales en la precisión del reconocimiento facial han llevado a algunos municipios a pausar nuevas adquisiciones hasta que los proveedores demuestren equidad demográfica. El Departamento de Seguridad Nacional y el Departamento de Justicia ahora ponderan las puntuaciones de mitigación de sesgos en las evaluaciones de licitaciones, alargando los ciclos de ventas. La clasificación más alta de IDEMIA en las métricas de equidad del Departamento de Seguridad Nacional subraya cómo la intensa investigación y desarrollo en datos de entrenamiento representativos se está convirtiendo en un requisito previo competitivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Impulsa la InnovaciónLos motores de software pasaron de un papel de apoyo al componente de mayor crecimiento con una CAGR del 16,35%, incluso mientras el hardware mantuvo la participación de ingresos del 41,92%. Las organizaciones valoran la orquestación en la nube, la detección de vivacidad basada en inteligencia artificial y las billeteras de identidad descentralizadas que se adaptan continuamente a la evolución del fraude. La adquisición de Onfido por parte de Entrust se alinea con esta trayectoria, añadiendo contramedidas contra falsificaciones profundas que mejoraron la prevención de identificaciones falsificadas en cinco veces.
El segmento de hardware sigue siendo indispensable donde los sensores especializados entregan plantillas criptográficas a elementos seguros. Los circuitos integrados de huella dactilar calificados para automoción de Infineon ilustran cómo los componentes de grado de producción expanden el mercado de biometría hacia los dominios de movilidad y acceso. Los servicios, aunque son los más pequeños, registran una adopción constante a medida que los integradores personalizan los despliegues multimodales para industrias reguladas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modalidad Biométrica:
El Reconocimiento de Iris EmergeEl reconocimiento de iris registra una CAGR del 19,68%, respaldado por ópticas de lente líquida que reducen el costo de la lista de materiales y minimizan los factores de forma. Las huellas dactilares siguen siendo predominantes con el 36,55% de la cuota del mercado de biometría en 2025, gracias a los teléfonos inteligentes, las tarjetas de pago y los sistemas de control de asistencia. El reconocimiento facial penetra de manera constante en aeropuertos y estadios, mientras que el análisis de voz gana terreno en la autenticación de centros de llamadas.
La biometría conductual, en particular la dinámica de la marcha y la pulsación de teclas, añade capas pasivas que elevan la seguridad sin generar fricción para el usuario, ampliando las oportunidades en biometría de consumo. Las soluciones maduras de huellas dactilares y reconocimiento facial se combinan cada vez más con módulos de iris, vena palmar o voz en kits multimodales, diversificando los ingresos y diluyendo el riesgo de modalidad única.
Por Tipo de Contacto:
Transformación Sin ContactoLas modalidades sin contacto están escalando a una CAGR del 16,72% a medida que la higiene y la comodidad superan la mentalidad heredada. El tamaño del mercado de biometría para los sistemas basados en contacto, a pesar de una participación del 35,95% en 2025, está perdiendo impulso frente a los quioscos de huella dactilar, reconocimiento facial e iris sin contacto desplegados en el sector sanitario y el comercio minorista. ZKTeco identifica la preferencia por el modo sin contacto como un cambio secular a largo plazo.
La detección invisible, demostrada por la combinación de cámara y láser en vehículos de Continental, transforma la biometría más allá del acceso hacia el monitoreo del bienestar. Las mejoras de la inteligencia artificial reducen los rechazos falsos, acercando la precisión sin contacto a los niveles de referencia basados en contacto y satisfaciendo a los sectores de alta seguridad.
Por Tipo de Autenticación:
Impulso del MultifactorLos enfoques de factor único aún representan el 63,40% de la base instalada de 2025 debido a la facilidad de despliegue. Sin embargo, las empresas enfrentan escaladas de falsificaciones profundas que exponen la biometría independiente a la suplantación. Los despliegues multifactor, que avanzan a una CAGR del 16,75%, combinan señales de dispositivos, análisis conductuales y claves de acceso FIDO para reforzar la seguridad.
Las patentes de Meta que fusionan la vocalización con las entradas de vibración de la piel ilustran cómo las plataformas de consumo innovan para ofrecer flujos de inicio de sesión sin fricciones pero resistentes. La puntuación de riesgo continua permite escaladas adaptativas solo cuando surgen anomalías, manteniendo el esfuerzo del usuario al mínimo.
Por Aplicación:
La Autenticación de Pagos se AceleraEl control de acceso físico y lógico retiene la mayor porción del tamaño del mercado de biometría con el 27,62%, impulsado por las renovaciones de bienes raíces comerciales. Sin embargo, la autenticación de pagos se expande a una CAGR del 17,95%, ayudada por el plan de Mastercard de reemplazar los números de 16 dígitos con tokens biométricos para 2030. Los bancos se benefician de menores tasas de fraude y mayores tasas de aprobación a medida que los PIN desaparecen de los procesos de pago sin contacto.
Las herramientas de incorporación de verificación de identidad electrónica reducen el tiempo de apertura de cuentas de días a minutos, impulsando la adopción en bancos desafiantes y empresas de tecnología financiera. Los fabricantes de equipos originales del sector automotriz prueban pagos en el vehículo vinculados a perfiles del conductor, añadiendo volumen incremental a los proveedores enfocados en pagos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final:
Transformación SanitariaEl gobierno y las fuerzas del orden impulsaron el 38,10% de los ingresos de 2025 al financiar actualizaciones de pasaportes, fronteras y policía. El sector sanitario, que crece a una CAGR del 16,20%, ejemplifica el potencial de la próxima ola. El despliegue de escaneo de vena palmar en NYU Langone ofrece una precisión de reconocimiento del 99,9999%, reduciendo los registros médicos duplicados y el fraude.
La integración de registros de salud electrónicos y las auditorías de dispensación de medicamentos impulsan la demanda de biometría de iris y reconocimiento facial. Las aseguradoras siguen el ejemplo vinculando el procesamiento de reclamaciones a identidades de pacientes verificadas, reduciendo las fugas en todo el continuo de atención.
Análisis Geográfico
Mercado de Biometría de América del Norte
América del Norte generó el 30,35% de los ingresos globales en 2025, impulsada por los presupuestos federales y la amplia adopción en el sector privado. La expansión acelerada de los carriles del TSA y la partida presupuestaria de 250,8 millones de USD del DHS para la gestión de identidades proporcionan una base de demanda plurianual para los proveedores. Canadá y México modernizan las puertas electrónicas en las fronteras terrestres para agilizar el comercio, reforzando la escala continental.
Mercado de Biometría de Asia-Pacífico
Asia-Pacífico registra la trayectoria más pronunciada con una CAGR del 18,10% prevista hasta 2031. La finalización del sistema de identificación móvil a escala nacional en Corea del Sur, las normas codificadas de reconocimiento facial en China y los servicios de pago vinculados a Aadhaar en India cultivan un mercado de biometría unificado mayor que cualquier programa de un solo país. Los 4.800 millones de usuarios de billeteras digitales de la región impulsan el KYC biométrico de opcional a obligatorio en bancos y operadoras de telecomunicaciones.
Mercado de Biometría de Europa
El crecimiento de Europa se mantiene estable bajo la estricta supervisión del RGPD. El Sistema de Entradas y Salidas de la UE despliega la biometría fronteriza en los estados Schengen, mientras que el nuevo marco de confianza del Reino Unido fomenta la innovación en credenciales del sector privado. Los proyectos piloto nórdicos demuestran que el procesamiento en el dispositivo puede satisfacer a los organismos de control de la privacidad sin sacrificar la velocidad, configurando los criterios de adquisición en todo el continente.

Panorama regulatorio
Las implementaciones de biometría están cada vez más determinadas por la convergencia de requisitos de privacidad, IA e interoperabilidad. En la Unión Europea, la Ley de Inteligencia Artificial, Reglamento (UE) 2024/1689, clasifica la identificación biométrica como un caso de uso de IA de alto riesgo según el Anexo III. Esa designación aumenta las expectativas de cumplimiento en torno a la gestión de riesgos, la documentación técnica y la evaluación de conformidad para los sistemas utilizados en contextos sensibles. En los Estados Unidos, la propuesta de USCIS sobre la recopilación y el uso de datos biométricos (Federal Register, noviembre de 2025) mantiene la gobernanza de datos biométricos en el centro de atención para los flujos de trabajo de inmigración e identidad.
En el nivel de estándares técnicos, las agencias también están actualizando los formatos de intercambio para respaldar el uso entre organizaciones mientras se adaptan a métodos de captura más nuevos. NIST publicó la actualización ANSI/NIST-ITL 1-2025 como NIST SP 500-290e4 el 25 de marzo de 2026, ampliando la base de formatos de datos utilizada en los intercambios de huellas dactilares, faciales y otros datos biométricos, incluida la captura de crestas papilares sin contacto. Para la cooperación policial transfronteriza, la UE adoptó el Reglamento (UE) 2026/1064, que establece reglas técnicas para la búsqueda y el intercambio automatizados de datos biométricos (ADN, imágenes faciales, datos dactiloscópicos) a través del enrutador Prum, lo que eleva el nivel de exigencia para los proveedores en materia de interoperabilidad segura y manejo estandarizado de datos.
Análisis de la cadena de valor
La cadena de valor de la biometría comienza con componentes ascendentes, incluidos sensores capacitivos, ópticos y ultrasónicos, cámaras e iluminación, elementos seguros y circuitos integrados, y computación para inferencia en el dispositivo o en el borde. A partir de ahí, el flujo pasa al ensamblaje de módulos OEM y la fabricación de dispositivos, luego a los motores biométricos (coincidencia, detección de vida y orquestación), la integración de sistemas y, finalmente, la entrega por canal a los sectores gubernamental, BFSI, viajes, salud y control de acceso empresarial.
Los estándares y las certificaciones funcionan más como puntos de control que como simples requisitos formales. Los productos de alta garantía suelen requerir ciclos de calificación extendidos (comúnmente citados en 12 a 24 meses para programas como los centrados en el FBI o requisitos relacionados con credenciales de identidad), lo que influye en el tiempo hasta la generación de ingresos y aumenta el papel de los laboratorios de pruebas especializados y los socios de cumplimiento. La creación de valor aguas abajo se concentra en la integración de plataformas y las operaciones de ciclo de vida, incluidos los flujos de trabajo de inscripción, la gestión de plantillas, las herramientas de consentimiento y auditoría, y el ajuste continuo de modelos para la mitigación de sesgos y la defensa contra ataques de presentación. La concentración de la oferta sigue siendo una restricción estructural en la capa física, con la fabricación especializada de obleas y la producción de sensores concentradas en centros que incluyen Taiwán, Corea del Sur y Alemania, lo que genera exposición a shocks de asignación y anima a los proveedores a mantener listas de componentes alternativos calificados. La sensibilidad del rendimiento durante las sustituciones es un riesgo operativo recurrente, ya que los cambios en piezas de cámaras o sensores a mitad de producción pueden afectar los resultados de detección de vida y coincidencia, lo que lleva a los integradores y proveedores de software a ajustar las tolerancias de equivalencia y los procesos de validación en todas las implementaciones.
Panorama Competitivo
El mercado de biometría exhibe una consolidación moderada a medida que los actores establecidos adquieren capacidades de nicho para satisfacer la creciente complejidad regulatoria y técnica. Entrust cerró su acuerdo con Onfido para integrar la detección de falsificaciones impulsada por inteligencia artificial, dirigida a empresas que enfrentan ataques de falsificaciones profundas. La planificada compra de IDEMIA Smart Identity por parte de IN Groupe por EUR 1.000 millones (USD 1.130 millones) forjaría una potencia con ingresos superiores a EUR 1.000 millones y un alcance geográfico diversificado[3]Security World Market, "IN Groupe se dispone a adquirir la división Smart Identity…," securityworldmarket.com.
Las alianzas estratégicas persiguen el cumplimiento de estándares: Infineon y Fingerprint Cards codesarrollaron SECORA Pay Bio, superando los umbrales de Visa y Mastercard para el lanzamiento comercial. El análisis de patentes muestra que Microsoft, Oracle y Bank of America presentan patentes de verificación biométrica y de cadena de bloques, subrayando cómo la gran tecnología y las instituciones financieras convergen en la identidad descentralizada.
Los disruptores emergentes se centran en nichos verticales. La fusión de Wink con Phoenix Managed Networks aborda el comercio minorista omnicanal, mientras que BioCenturion apunta a la fusión de iris y comportamiento para la defensa. Los sectores automotriz, sanitario y de tokens de pago siguen siendo espacios en blanco con baja penetración donde la experiencia de usuario diferenciada y el conocimiento en cumplimiento normativo se traducen en expansión de márgenes.
Líderes de la Industria de Biometría
Fujitsu Limited
NEC Corporation
HID Global Corporation
IDEMIA France SAS
Thales Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biometría
- Thales Group
- NEC Corporation
- IDEMIA France SAS
- Fujitsu Limited
- HID Global Corporation
- Assa Abloy AB
- Aware Inc.
- Suprema Inc.
- Synaptics Incorporated
- Bio-Key International Inc.
- Zwipe AS
- Fingerprint Cards AB
- M2SYS Technology
- Infineon Technologies AG
- Entrust Corporation
- ImageWare Systems Inc.
- Phonexia s.r.o.
- BioID AG
- Crossmatch Technologies Inc.
- Hitachi Ltd.

Oportunidades de mercado y perspectivas futuras
El control fronterizo y la infraestructura de identidad gubernamental continúan generando grandes vías de adquisición plurianuales para plataformas de captura, coincidencia y orquestación biométrica. Estados Unidos avanzó en este camino mediante acciones del DHS y CBP vinculadas al programa Biometric Entry/Exit, incluida una regla final vigente en diciembre de 2025 que formaliza los requisitos de recolección biométrica en los puertos de entrada. Esa decisión aumenta la demanda de dispositivos de captura interoperables, verificaciones de vida e integración de flujos de trabajo en aeropuertos y fronteras terrestres. La modernización de estándares también respalda las actualizaciones desde la captura por contacto heredada hacia modalidades más nuevas: NIST SP 500-290e4 (ANSI/NIST-ITL 1-2025), publicado en mayo de 2026, codifica formatos de intercambio actualizados que incluyen soporte para la captura de crestas papilares sin contacto, ayudando a las agencias y proveedores a alinearse en formatos de datos consistentes.
Un segundo ámbito de oportunidad se encuentra en la intersección entre el cumplimiento de la privacidad y las arquitecturas multimodales, especialmente en regiones que están endureciendo los controles sobre la identificación biométrica. La Ley de IA de la UE (Reglamento (UE) 2024/1689) eleva la identificación biométrica a una categoría de IA de alto riesgo, lo que aumenta la disposición de las empresas a adquirir funciones de cumplimiento empaquetadas, como documentación de gestión de riesgos, registros de auditoría y controles de implementación, junto con el rendimiento central de coincidencia. Este entorno favorece a los proveedores que pueden ofrecer plataformas de extremo a extremo que abarcan la captura de hardware, los motores de software y los servicios para los procesos de conformidad, al tiempo que respaldan integraciones específicas por sector en pagos, control de acceso, identidad de pacientes en salud y ecosistemas de viajes que ya están migrando hacia experiencias sin contacto.
Recent Industry Developments in Mercado de Biometría
- Febrero de 2026: Fujitsu presentó un servicio de autenticación mediante claves de acceso con estándar FIDO2, utilizado por SMBC Nikko Securities para proteger cuentas de negociación en línea con autenticación biométrica. La implementación respalda el cambio de las contraseñas hacia flujos de inicio de sesión resistentes al phishing, ampliando la demanda de biometría en canales digitales de alto riesgo donde la apropiación de cuentas tiene un impacto financiero material.
- Diciembre de 2025: NEC se asoció con emaratech para implementar seis puertas inteligentes biométricas para el Centro de Operaciones Aeroportuarias de flydubai utilizando cámaras faciales NeoFace Express X5. El despliegue amplía el procesamiento de pasajeros sin contacto y los flujos de trabajo de acceso operativo, reforzando la demanda de modernización aeroportuaria de software integrado de captura, coincidencia y gestión de carriles biométricos.
- Noviembre de 2024: NEC anunció el desarrollo de una tecnología compacta de autenticación multimodal facial y de iris, orientada a un despliegue comercial para finales de 2026. La orientación del diseño destaca el enfoque de los proveedores en factores de forma más pequeños y fusión multimodal para mejorar la precisión, la comodidad y la adecuación normativa cuando el uso de una sola modalidad es limitado en entornos sensibles.


Mercado de Biometría Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de biometría abarca los ingresos obtenidos de tecnologías e implementaciones utilizadas para identificar o autenticar personas mediante rasgos biológicos o conductuales, en casos de uso públicos y privados. Incluye las capas de hardware, software y soluciones relacionadas que se comercializan para dichas implementaciones.
Exclusiones del alcance: Se excluyen los servicios de TI generales que no son específicos para la habilitación biométrica, así como los proyectos que consisten únicamente en consultoría de identidad sin captura o cotejo biométrico.
Descripción General de la Segmentación
- Por Componente
- Hardware
- Software
- Servicios
- Por Modalidad Biométrica
- Biometría Fisiológica
- Huella Dactilar AFIS
- Huella Dactilar No AFIS (Sistema Automatizado de Identificación de Huellas Dactilares)
- Reconocimiento Facial
- Reconocimiento de Iris
- Otros (Vena Palmar, Geometría de la Mano)
- Biometría Conductual
- Reconocimiento de Voz
- Verificación de Firma
- Otros (Análisis de la Marcha, Dinámica de Pulsaciones de Teclas)
- Biometría Fisiológica
- Por Tipo de Contacto
- Basado en Contacto
- Sin Contacto
- Híbrido
- Por Tipo de Autenticación
- Factor Único
- Multifactor
- Por Aplicación
- Control de Acceso Físico y Lógico
- Gestión de Tiempo y Asistencia
- Autenticación de Pagos y Transacciones
- Pasaporte Electrónico y Control Fronterizo
- Identificación de Pacientes y Seguridad de Registros de Salud Electrónicos
- Incorporación de Clientes (Verificación de Identidad Electrónica)
- Vigilancia Pública y Seguridad
- Interfaces Automotrices y de Vehículos Inteligentes
- Por Industria de Uso Final
- Gobierno y Fuerzas del Orden
- BFSI
- Sanitario
- Electrónica de Consumo
- Comercial y Minorista
- Viajes e Inmigración
- Militar y Defensa
- Automotriz
- Educación
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- ASEAN
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó por mapear dónde se está adoptando la biometría y cómo las regulaciones dan forma a las implementaciones, para luego traducir esos patrones en grupos de ingresos. Se utilizaron fuentes públicas para anclar las señales de demanda y los plazos, tales como publicaciones del gobierno y agencias de los Estados Unidos sobre programas de identidad y cumplimiento en viajes, materiales de la Comisión Europea y orientación oficial de privacidad de la Unión Europea, indicadores de identificación digital e inclusión del Banco Mundial y las Naciones Unidas, y bases de datos de patentes que muestran la intensidad de presentación por modalidad.
Una vez establecida la imagen inicial de la demanda, el modelo se ajustó utilizando presentaciones de empresas, presentaciones para inversores, literatura de productos y cobertura de prensa de reputación, ya que estas fuentes aclaran la dirección de los precios y los cambios en la combinación de soluciones. También se recurrió a suscripciones de pago para obtener información financiera e inteligencia empresarial, noticias y datos financieros, y bases de datos de patentes para agilizar el análisis y verificar las afirmaciones. Las fuentes mencionadas aquí son ilustrativas, y también se revisaron referencias públicas adicionales para la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias se centraron en confirmar qué se está comprando e implementando, además de cómo se distribuye el gasto entre modalidades y capas de soluciones, antes de establecer los supuestos finales. Se realizaron conversaciones con proveedores de tecnología, integradores de sistemas, socios de canal y grandes usuarios finales en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, lo que permitió verificar el ritmo de adopción, el tamaño promedio de los acuerdos y los ciclos de reemplazo en entornos operativos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos: 16% | Asia-Pacífico: 53% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 33% | Europa, Oriente Medio y África: 29% |
| Actores menores: 21% | Gerentes: 51% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los despliegues de identidad digital, la modernización de viajes y fronteras, la penetración de dispositivos y puntos de acceso, y los requisitos de cumplimiento en materia de seguridad se convierten en un grupo de demanda direccionable por región. Una vez formados esos grupos de demanda, se aplican curvas de adopción realistas y ponderaciones de gasto, de modo que los grandes programas puntuales no se traten como demanda recurrente constante.
Para mantener los totales fundamentados, se corroboran con aproximaciones selectivas ascendentes, que incluyen el precio de venta promedio muestreado multiplicado por los volúmenes de unidades esperados para las modalidades clave, verificaciones de canal sobre el tamaño de los acuerdos, y la división de los ingresos de los proveedores entre hardware y software cuando las divulgaciones lo permiten. En las áreas donde las divulgaciones son escasas, se utilizan rangos obtenidos de entrevistas y luego se reducen mediante indicadores de escala de programas públicos y señales de importación o producción cuando resulta pertinente.
Los pronósticos se elaboran mediante análisis de escenarios respaldados por el consenso de tendencias de los encuestados primarios, dado que los presupuestos pueden cambiar rápidamente con la regulación y las grandes licitaciones gubernamentales. Los factores que típicamente mueven la curva incluyen el ritmo de los proyectos de identificación nacional y puertas electrónicas, la adopción de autenticación en teléfonos inteligentes y empresas, el calendario de aplicación de la regulación de privacidad, la participación de implementaciones multimodales y la migración de plataformas de software que modifica la combinación de ingresos recurrentes.
Ciclo de Validación de Datos y Actualización
La validación se realiza mediante verificaciones repetidas que comparan los resultados del modelo con señales independientes, y luego se investigan las variaciones hasta que sean explicables. Se realizan revisiones de anomalías a nivel de país y regional, se prueba el momento de la conversión de divisas y se vuelven a verificar los supuestos que generan cambios bruscos, como las fechas de inicio de los programas y los ciclos de reemplazo.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples etapas en las que la lógica, los insumos y la aritmética se verifican por separado. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios importantes en la regulación o adjudicaciones de contratos inusualmente grandes. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible.
Tamaño del Mercado de Biometría de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para la biometría pueden parecer inconsistentes, incluso cuando el tema suena idéntico, porque los límites y las reglas de conteo no siempre son los mismos. Las diferencias suelen provenir de lo que se incluye en el alcance, cómo se trata los ingresos recurrentes de software y si los programas puntuales del sector público se suavizan o se contabilizan como saltos bruscos.
Al rastrear las fechas de inicio de los programas, el ritmo de actualización de la demanda impulsada por regulaciones y la verificación cruzada de los cambios en la combinación de modalidades, Mordor Intelligence mantiene el total de 2025 vinculado a implementaciones que implican captura o cotejo biométrico, en lugar del gasto más amplio en identidad. Algunas estimaciones también aplican curvas de crecimiento agresivas a partir de un único factor, mientras que otras comprimen el mercado al excluir el software de plataforma o al utilizar un momento de tipo de cambio más antiguo que subestima los valores del año en curso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 58,98 mil millones de USD (2025) | |
| Editorial del Sector A | 52,17 mil millones de USD (2025) | Utiliza un enfoque de captura de ingresos más estrecho en 2025, lo que puede ocurrir cuando el software de plataforma y los despliegues gubernamentales plurianuales se promedian a la baja, y cuando la cobertura enfatiza el CAGR a largo plazo sobre el calendario de implementación a corto plazo. |
| Consultora Global B | 60,32 mil millones de USD (2025) | Muestra un nivel de 2025 ligeramente superior y una trayectoria a largo plazo mucho más pronunciada, lo que puede ocurrir cuando el gasto adyacente en identidad y seguridad se combina, y cuando los supuestos de escenario se inclinan hacia una adopción más rápida con verificaciones limitadas frente al ritmo de ejecución de los programas. |
En las tres estimaciones, la diferencia se explica principalmente por los límites del alcance y la rapidez con que se asume que la adopción se acelera después de 2025. Nuestro enfoque se mantiene rastreable hasta desencadenantes de implementación claros, ponderaciones de gasto realistas y verificaciones repetibles, lo que hace que el número sea más fácil de defender en las discusiones de planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de biometría?
El mercado de biometría se sitúa en USD 67,86 mil millones en 2026 y se proyecta que más que se duplique hasta USD 136,86 mil millones para 2031.
¿Qué segmento de componentes está creciendo más rápidamente?
El software lidera el crecimiento con una CAGR del 16,35% a medida que las empresas integran la detección de vivacidad impulsada por inteligencia artificial y la orquestación en la nube.
¿Por qué Asia Pacífico es la región de más rápido crecimiento?
Los programas gubernamentales de identificación digital, las billeteras móviles y los mandatos de inclusión financiera impulsan una CAGR del 18,10% en toda la región.
¿Cómo están afectando los riesgos regulatorios a los despliegues?
Los costos de cumplimiento del RGPD y la BIPA, más los riesgos de litigios, pueden reducir los despliegues planificados hasta en 2,4 puntos porcentuales de CAGR, especialmente en Europa e Illinois.
Última actualización de la página el:


