
Tamaño y Cuota del Mercado de Airbags Automotrices
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 31.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 53.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.30 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Airbags Automotrices por Mordor Intelligence
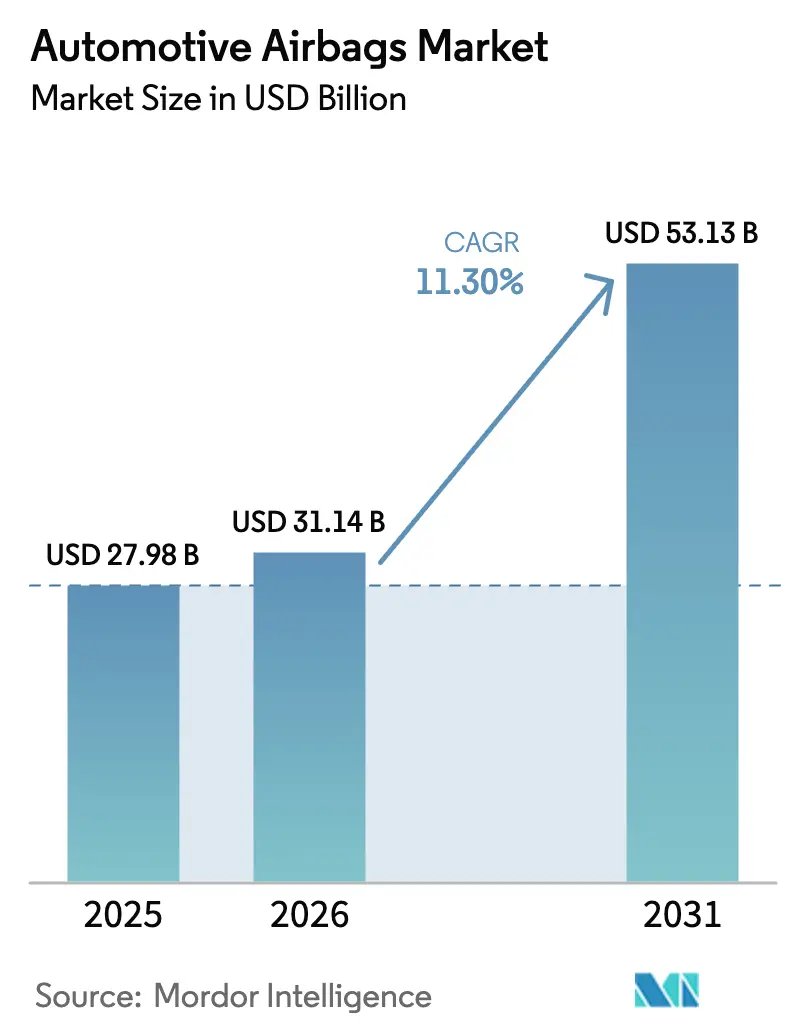
Se espera que el mercado de airbags automotrices crezca desde 27.980 millones de USD en 2025 hasta 31.140 millones de USD en 2026, y se prevé que alcance los 53.130 millones de USD en 2031 con una CAGR del 11,30% durante el período 2026-2031. El endurecimiento de las regulaciones de impacto frontal y lateral en las economías emergentes, la acelerada transición hacia los vehículos eléctricos y la sostenida demanda de SUV proporcionan los vientos más favorables. Los fabricantes de automóviles integran más sensores y unidades de control electrónico más inteligentes para ajustar con precisión el despliegue, mientras que los proveedores invierten en telas más ligeras que cumplen tanto los objetivos de sostenibilidad como los de reducción de peso. La escasez de semiconductores sigue siendo el principal cuello de botella a corto plazo; sin embargo, las estrategias proactivas de gestión de inventarios y los acuerdos de suministro a largo plazo están mitigando su impacto. La mayor actividad de reequipamiento —impulsada por los incentivos de las aseguradoras y la creciente conciencia sobre seguridad— añade otro impulso adicional al mercado de airbags automotrices.
Conclusiones Clave del Informe
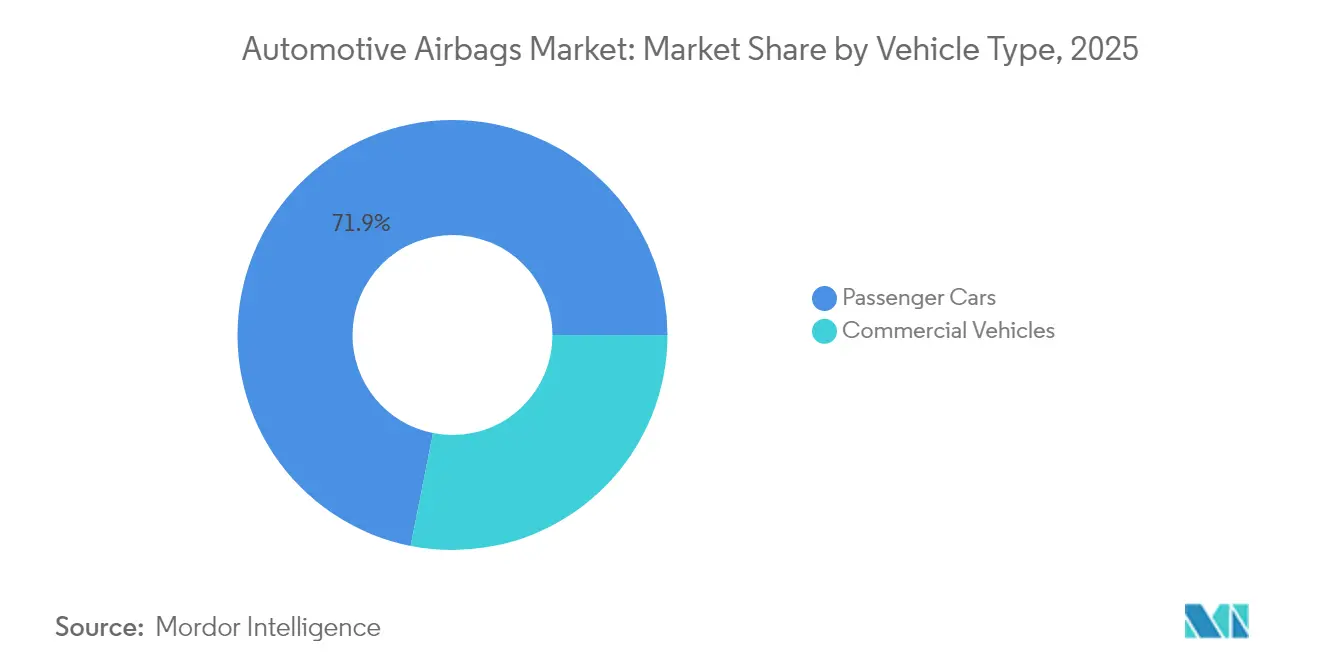
- Por tipo de vehículo, los automóviles de pasajeros lideraron el mercado de airbags automotrices con una participación en los ingresos del 71,88% en 2025, mientras que se proyecta que los vehículos comerciales se expandan a una CAGR del 8,12% hasta 2031, a medida que los mandatos de seguridad se extienden a camiones y autobuses.
- Por tipo de propulsión, los vehículos eléctricos de batería (BEV) están emergiendo como el subsegmento de mayor crecimiento, con una CAGR esperada del 14,85%, a pesar de que los vehículos con motor de combustión interna (MCI) siguen dominando con una cuota del 86,65%.
- Por componente, los módulos de airbag mantuvieron una cuota del 52,10% en 2025, pero los sensores de impacto y las unidades de control electrónico (ECU) son los de mayor crecimiento con una CAGR del 11,95%, impulsados por la creciente demanda de precisión en el despliegue optimizado por algoritmos.
- Por material, el nylon 66 se mantuvo como la opción dominante con una cuota del 65,95% en 2025, mientras que se espera que el poliéster crezca a una CAGR del 13,05% debido a su rentabilidad y reciclabilidad.
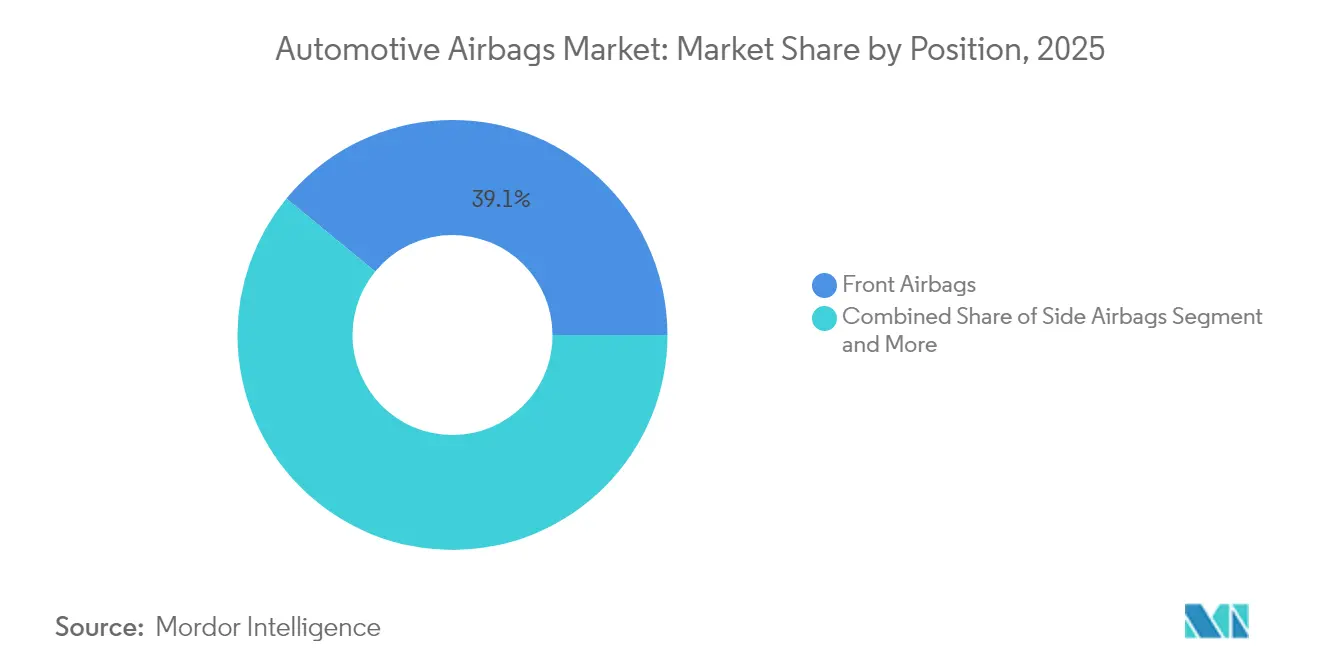
- Por posición del airbag, los airbags frontales representaron el 39,05% del mercado en 2025, mientras que se proyecta que los airbags de cortina crezcan a una CAGR del 13,85%, respaldados por el mayor enfoque en la seguridad ante impactos laterales.
- Por canal de ventas, los fabricantes de equipo original (OEM) contribuyeron con el 90,75% del mercado en 2025, pero el mercado de posventa está ganando impulso con una CAGR del 13,45%, impulsado por la creciente demanda de reequipamiento y el cumplimiento de las regulaciones de seguridad.
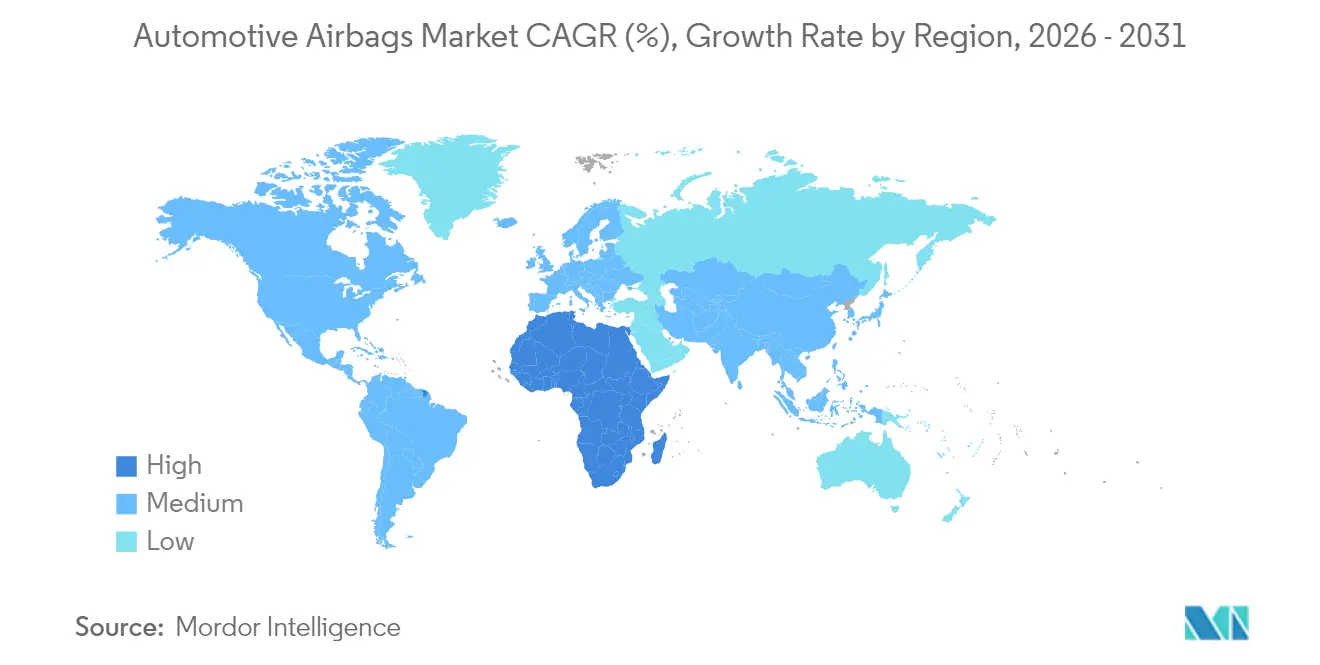
- Por geografía, Asia-Pacífico dominó con una cuota de mercado del 42,10% en 2025, mientras que Oriente Medio y África se perfila como la región de mayor crecimiento con una CAGR del 14,90% hasta 2031, apoyada por el aumento de la producción de nuevos vehículos y la integración de airbags en vehículos importados.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas de Airbag Doble en Mercados en Desarrollo | +2.3% | India, Sudeste Asiático, América Latina | Corto plazo (≤ 2 años) |
| Mandatos de Impacto Frontal y Lateral en Mercados Emergentes | +2.1% | India, Brasil, ASEAN | Mediano plazo (2-4 años) |
| Configuración de Plataformas EV que Impulsa la Integración de Módulos | +1.8% | Europa, China | Mediano plazo (2-4 años) |
| Combinación de SUV que Impulsa la Demanda de Airbags de Cortina | +1.7% | América del Norte, con expansión en Europa | Corto plazo (≤ 2 años) |
| Impulso de los OEM Chinos por Airbags con Homologación Euro NCAP | +1.5% | Global, con impacto primario en China y mercados de exportación | Mediano plazo (2-4 años) |
| Incentivos Vinculados a Seguros para la Actualización de Flotas | +1.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Estrictos Mandatos de Seguridad de Impacto Frontal y Lateral en Economías Emergentes
La rápida adopción de regulaciones ha amplificado los volúmenes de unidades en el mercado de airbags automotrices. La norma de India que exige airbags frontales dobles en todos los vehículos de pasajeros a partir de enero de 2025 añade por sí sola casi 10 millones de unidades anuales. El mandato comparable de Brasil elevó la penetración nacional de airbags a casi una cobertura total. Estas regulaciones se complementan con campañas de concienciación del consumidor y condiciones de seguro favorables, acelerando las tasas de instalación en fábrica. Los proveedores están aumentando la producción localizada para cumplir los plazos de entrega y mantener los estándares de calidad globales, garantizando la paridad de costes para los segmentos sensibles al precio.
Necesidades de Configuración en Plataformas EV que Impulsan la Integración de Múltiples Módulos
La ubicación de las baterías y las cabinas de piso plano en los vehículos eléctricos reconfiguran la dinámica de los impactos, lo que obliga a los diseñadores a adoptar airbags especializados. El Airbag Bernoulli™ de Autoliv se adapta a geometrías de cabina amplias y reduce el calor del inflador en un 30%. Los airbags centrales, como la unidad 2025 de Hyundai Mobis, evitan el contacto entre conductor y pasajero en impactos laterales. Estos módulos a medida aumentan el promedio de airbags por vehículo eléctrico, ampliando la oportunidad del mercado de airbags automotrices y orientando la I+D hacia generadores de gas más ligeros que minimicen el estrés térmico en torno a los paquetes de alta tensión.
El Aumento de la Combinación de SUV Estimula la Demanda de Airbags de Cortina Lateral en América del Norte
Los SUV representan más del 70% de las ventas de vehículos ligeros en Estados Unidos, lo que eleva el riesgo de vuelco. Los airbags de cortina lateral, que permanecen inflados durante los eventos de vuelco, se han convertido en una característica persuasiva en los concesionarios. El Instituto de Seguros para la Seguridad en las Carreteras señala una reducción del 37% en las muertes de conductores cuando están presentes las cortinas de protección cefálica [1].Airbags,
Instituto de Seguros para la Seguridad en las Carreteras, iihs.org Los fabricantes de automóviles están ampliando la cobertura a los asientos de la tercera fila e integrando unidades de protección lateral que protegen contra lesiones entre ocupantes. El resultado es una penetración cada vez mayor de los módulos de cortina dentro del mercado de airbags automotrices.
Normas Obligatorias de Airbag Doble en India y Mercados en Desarrollo Similares
Los reguladores en India, el Sudeste Asiático y América del Sur consideran los airbags dobles como el estándar mínimo viable de seguridad. Estas actualizaciones de cumplimiento de bajo coste ofrecen beneficios desproporcionados en la preservación de vidas, ya que los datos del Departamento de Transporte de Estados Unidos muestran que los airbags frontales reducen las fatalidades de los conductores en un 29% [2].Vehículos más Seguros,
Departamento de Transporte de Estados Unidos, transportation.gov Los ensambladores locales en India, por ejemplo, han rediseñado los tableros de instrumentos para alojar los airbags del pasajero sin sacrificar el espacio de la cabina. Con los OEM locales orientados a consumidores sensibles al precio, este mandato genera ganancias de volumen consistentes para los proveedores de primer nivel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Semiconductores y Propelentes para Infladores | -1.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Aumento de los Costes de I+D de Cero Defectos que Comprime los Márgenes de los Proveedores de Segundo Nivel | -1.2% | Global, con impacto concentrado en proveedores más pequeños | Mediano plazo (2-4 años) |
| Airbags de Posventa Falsificados | -0.9% | Asia, África, América Latina | Mediano plazo (2-4 años) |
| Reducción de Peso en EV que Impulsa la Exploración de Sistemas de Retención Alternativos | -0.7% | Global, con efectos tempranos en el segmento EV premium | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Semiconductores que Perturba la Producción
Las unidades de control electrónico (ECU) de airbag dependen de microcontroladores de 32 bits, y los déficits de asignación redujeron la producción mundial de vehículos en 2024 en 2,3 millones de unidades. Los proveedores reportaron retrasos en los pedidos que se extendían hasta 28 semanas, lo que llevó a los fabricantes de automóviles a priorizar los modelos de mayor margen. Los costes de los componentes aumentaron entre un 12% y un 15% respecto a los valores de referencia de 2023, comprimiendo los márgenes de los proveedores de segundo nivel. La acumulación estratégica de reservas y los acuerdos a nivel de fundición están estabilizando el suministro; sin embargo, la situación sigue limitando la expansión a corto plazo del mercado de airbags automotrices.
Los Airbags de Posventa Falsificados Erosionan la Confianza del Consumidor
La Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) estima que 250.000 airbags falsificados ingresaron a vehículos en América del Norte en 2024, con más del 80% fallando las pruebas de seguridad. Las unidades ilícitas, frecuentemente vendidas en línea, socavan las ofertas legítimas y ponen en riesgo a los ocupantes. Los OEM y los proveedores ahora incorporan códigos QR y etiquetas RFID para su verificación, pero esto eleva los costes unitarios entre 3 y 5 USD. La vigilancia continua y la educación del consumidor siguen siendo fundamentales para salvaguardar la credibilidad del mercado de posventa y, por extensión, el crecimiento sostenido del mercado de airbags automotrices. [3]Airbags en Vehículos y Prevención de Lesiones,
Administración Nacional de Seguridad del Tráfico en las Carreteras, nhtsa.gov
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Anclan el Volumen, los Vehículos Comerciales se AceleranLos automóviles de pasajeros representaron el 71,88% del mercado de airbags automotrices en 2025, impulsados por mayores volúmenes de producción y el aumento del número de airbags por vehículo. Los vehículos comerciales, sin embargo, avanzan a mayor ritmo con una CAGR del 8,12% hasta 2031, ya que el Reglamento General de Seguridad de Europa exige sistemas de retención avanzados para los nuevos modelos de vehículos pesados a partir de 2025. Los gestores de flotas valoran la documentada reducción del 42% en el tiempo de inactividad relacionado con lesiones que ofrecen los conjuntos completos de airbags, una rentabilidad que compensa los costes iniciales. Se proyecta que el tamaño del mercado de airbags automotrices para vehículos comerciales crezca de forma sostenida, aprovechando los descuentos de seguros basados en telemática que recompensan a los camiones equipados con sistemas de seguridad.
El auge del comercio electrónico ha intensificado la actividad de transporte de mercancías de larga distancia, lo que requiere una mejor protección del conductor en corredores congestionados. Las flotas de América del Norte especifican airbags de cortina lateral y de rodilla en tractores de clase 8, elevando el contenido promedio de airbags de dos unidades en 2020 a cinco unidades en 2025. Con los reguladores considerando mejoras adicionales en la seguridad de los ocupantes, las plataformas comerciales presentan una sólida oportunidad incremental para el mercado de airbags automotrices.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe


Por Tipo de Propulsión:
Los BEV Redefinen la Complejidad de IntegraciónLos vehículos con motor de combustión interna (MCI) siguen dominando el volumen con una cuota del 86,65% en 2025, aunque los vehículos eléctricos de batería (BEV) exhiben el mayor crecimiento en el mercado de airbags automotrices con una CAGR del 14,85% hasta 2031. Los paquetes de baterías limitan las zonas de deformación tradicionales, lo que impulsa la adopción de airbags externos de pre-impacto e infladores de menor temperatura. El generador de gas de bajo calor de Autoliv aborda las restricciones de seguridad contra incendios en torno a los sistemas de alta tensión, ampliando la flexibilidad de diseño. Se prevé que el tamaño del mercado de airbags automotrices para los BEV se incremente de forma compuesta a medida que las ventas mundiales de vehículos eléctricos superen los 17 millones de unidades en 2024, cada uno requiriendo módulos de retención suplementarios.
Los modelos híbridos e híbridos enchufables crecen a una CAGR del 8,85%, impulsando la demanda de algoritmos de despliegue de doble modo que acomodan tanto los componentes de combustión como los eléctricos. Los proveedores integran lógica de aprendizaje automático en las ECU, procesando 400 puntos de datos por segundo para ajustar la fuerza de inflado. Esta complejidad eleva la participación en los ingresos de las ECU y consolida el mercado de airbags automotrices en torno a los actores con carteras de alto contenido de software.
Por Componente:
Los Sensores y ECU Superan a los MódulosLos módulos de airbag representaron el 52,10% de los ingresos del mercado de airbags automotrices en 2025, aunque los sensores y las ECU son el segmento de mayor crecimiento, avanzando a una CAGR del 11,95% hasta 2031. Los vehículos ahora albergan entre 6 y 12 acelerómetros, sensores de presión y giroscopios que alimentan procesadores centrales que toman decisiones de activación en 30 milisegundos. La ECU habilitada con inteligencia artificial de Bosch para 2025 mejora la precisión del despliegue en un 10%, reduciendo las tasas de activación falsa y ayudando a los fabricantes de automóviles a alcanzar los objetivos de cero defectos. La lógica avanzada también sustenta los airbags adaptativos al ocupante, que modulan el inflado según el tamaño corporal y la posición del asiento, un factor diferenciador dentro del mercado de airbags automotrices.
Los infladores, que crecen a una CAGR del 7,55%, están evolucionando hacia propelentes más limpios que reducen la huella de carbono. Los esfuerzos de desarrollo se centran en la sustitución de la azida de sodio por mezclas generadoras de gas que producen menos partículas sin comprometer la consistencia del tiempo de apertura.
Por Material:
El Poliéster Avanza con Ventaja en SostenibilidadEl nylon 66 mantuvo una cuota del 65,95% del mercado de airbags automotrices en 2025, impulsado por su superior resistencia a la tracción y sus propiedades de resistencia al calor. Sin embargo, la volatilidad del suministro y los mayores costes de insumos impulsan a los OEM a probar telas de poliéster, que son entre un 15% y un 20% más económicas y casi a la par en rendimiento. El cojín de poliéster 100% reciclado de Autoliv, lanzado en 2025, reduce a la mitad las emisiones de gases de efecto invernadero en comparación con el poliéster virgen. El reciclaje de circuito cerrado de SK Chemicals convierte los airbags usados en monómero BHET, mostrando una circularidad que podría convertirse en una necesidad regulatoria bajo la Directiva de Vehículos al Final de su Vida Útil de la UE. La CAGR del 13,05% del poliéster señala un reequilibrio gradual de las cuotas de material dentro del mercado de airbags automotrices.
Por Posición:
Los Airbags de Cortina Amplían la Cobertura a Tres FilasLos airbags frontales siguen siendo omnipresentes, representando el 39,05% de las unidades en 2025. Los airbags de cortina registran el mayor crecimiento, con una CAGR del 13,85%, ya que ayudan a mitigar las fatalidades por vuelco, especialmente en vehículos con alto centro de gravedad, como los SUV y las furgonetas. Los airbags de cortina para la tercera fila debutaron en SUV premium como el Kia EV9 2025, ampliando la protección a los vehículos familiares. Los airbags de rodilla registran una CAGR del 8,65% y ya son estándar en varios modelos de gran volumen en Oriente Medio, fomentando expectativas más amplias entre los consumidores en cuanto a la mitigación de lesiones en las piernas. Los airbags externos, aunque incipientes, ejemplifican la innovación de vanguardia, pretensando las zonas del parachoques para absorber la energía de impacto lateral antes de que llegue a los ocupantes, un desarrollo que probablemente ampliará la cuota del mercado de airbags automotrices para las posiciones avanzadas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Canal de Ventas:
El Mercado de Posventa Gana Relevancia a través del ReequipamientoLos equipamientos de fábrica (OEM) representaron el 90,75% del tamaño del mercado de airbags automotrices en 2025. La demanda de reequipamiento, sin embargo, está impulsando al segmento del mercado de posventa a crecer a una CAGR del 13,45% hasta 2031. Las aseguradoras en América del Norte y Europa ofrecen reducciones de primas del 5% al 15% para los vehículos actualizados con airbags adicionales, lo que lleva a los talleres a mantener en stock kits certificados. Las tecnologías de autenticación combaten la infiltración de productos falsificados, preservando la confianza y generando negocios recurrentes. Las economías emergentes adoptan incentivos similares a medida que los reguladores observan los resultados en seguridad, garantizando que el mercado de posventa sea un complemento sólido para las instalaciones en vehículos nuevos dentro del mercado de airbags automotrices.
Análisis Geográfico
Mercado de Airbags Automotrices de Asia-Pacífico
Asia-Pacífico controló el 42,10% del mercado de airbags automotrices en 2025, impulsado por la producción de China de más de 220 millones de unidades de airbag y el mandato de doble airbag de India. El número promedio de airbags por vehículo en China aumentó de 2,3 en 2020 a 4,8 en 2025, respaldado por marcas nacionales que buscan el cumplimiento de Euro NCAP para modelos de exportación. Japón y Corea del Sur aportan profundidad de ingeniería y escala de fabricación, suministrando módulos a plataformas globales de fabricantes de equipos originales. Proveedores regionales como Joyson aprovechan la proximidad a los principales ensambladores, acortando los tiempos de entrega y profundizando la integración en programas de vehículos eléctricos de próxima generación.
Mercado de Airbags Automotrices del CCG
Oriente Medio es la subregión de mayor crecimiento, con una proyección de crecimiento a una CAGR del 14,90% hasta 2031. Los países del Consejo de Cooperación del Golfo endurecen las regulaciones de seguridad y favorecen los SUV de gran tamaño, impulsando el número de airbags por vehículo por encima de los promedios globales. Las iniciativas de ensamblaje local en Arabia Saudita y los Emiratos Árabes Unidos atraen a proveedores de primer nivel para establecer instalaciones de infladores y cojines, posicionando a la región como un centro de exportación hacia África y partes de Europa. El Nissan Patrol 2025, equipado con siete airbags incluidas las unidades de rodilla, ejemplifica las crecientes expectativas de los consumidores.
Mercado de Airbags Automotrices de América del Norte y Europa
América del Norte y Europa representan en conjunto casi la mitad de los ingresos globales. El crecimiento de América del Norte se sustenta en la popularidad de los SUV y en las estrictas actualizaciones de impacto lateral de la FMVSS, mientras que el Reglamento General de Seguridad de Europa impone nuevas obligaciones para los airbags laterales lejanos y peatonales a partir de 2026. Ambas regiones lideran las unidades de control electrónico habilitadas con inteligencia artificial y los propelentes más ecológicos, innovaciones que posteriormente se extienden a los mercados emergentes, reforzando la homogeneidad global en los estándares de seguridad en el mercado de airbags automotrices.

Panorama regulatorio
El entorno regulatorio de los airbags automotrices se está endureciendo tanto en torno a la protección contra colisiones como a la integridad de los sistemas de propulsión electrificados. En Estados Unidos, la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) emitió una decisión final en abril de 2026 que prohíbe la importación y venta de inflables de airbag frontal para conductor marcados como DTN60DB fabricados por Jilin Province Detiannuo Safety Technology Co., Ltd., lo que refuerza el control sobre los inflables de reemplazo y las rutas de suministro ilícitas. En junio de 2026, la NHTSA también finalizó enmiendas que actualizan referencias y eliminan disposiciones obsoletas en el FMVSS N.º 214 (impacto lateral) y los requisitos relacionados en el FMVSS N.º 305a y N.º 307, continuando con la alineación del cumplimiento de choque con las necesidades de seguridad de los sistemas de propulsión eléctricos.
A nivel internacional, la homologación de tipo UNECE sigue siendo un motor clave del diseño de protección de ocupantes a nivel global mediante actualizaciones a los Reglamentos de la ONU N.º 94 (impacto frontal) y N.º 95 (impacto lateral), que entraron en vigor en 2025 y están definiendo los programas de homologación de 2026 para múltiples plataformas de fabricantes de equipos originales (OEM). En China, la norma GB 20072-2024 sobre seguridad ante impacto trasero para automóviles de pasajeros se vuelve obligatoria para los nuevos tipos de vehículos a partir del 1 de julio de 2026, con disposiciones relevantes para vehículos eléctricos e híbridos eléctricos. Este cambio impulsa a los proveedores a validar los airbags, la detección y las estrategias de retención junto con los requisitos de protección de baterías y sistemas de alta tensión.
Análisis de la cadena de valor
La cadena de valor de los airbags automotrices se extiende desde los petroquímicos e hilados de nylon y poliéster, los tejidos recubiertos y los propulsores y pirotécnicos para inflables, hasta las piezas metálicas de precisión y la electrónica, como los sensores de choque, microcontroladores y ECU. Estos componentes luego alimentan el ensamblaje de módulos de proveedores de Nivel 1, incluyendo el corte y confección de cojines, la integración de inflables, el plegado y las pruebas de fin de línea, antes de la distribución a las plantas de ensamblaje de OEM y los canales de posventa certificados. El control de calidad y la trazabilidad se aplican a lo largo de toda la cadena, y las mayores exigencias de autenticación en las piezas de reemplazo agregan pasos de etiquetado y verificación, mientras que la disponibilidad de componentes electrónicos, en particular los microcontroladores utilizados en las ECU de airbags, sigue siendo un insumo clave que condiciona el proceso.
Las estrategias de cadena de suministro son cada vez más regionales y basadas en asociaciones para asegurar capacidad, acortar los plazos de entrega y sincronizar los cambios de diseño con las plataformas de vehículos eléctricos. En diciembre de 2025, Kolon Industries anunció una inversión de 70.000 millones de wones para construir una nueva planta de tejidos para airbags en Ciudad Ho Chi Minh, Vietnam, destinada a abastecer a Autoliv y fortalecer la disponibilidad de tejidos para programas de módulos a nivel global (con operaciones previstas para 2028). En julio de 2026, Autoliv (Shanghai) Management Co., Ltd. firmó un acuerdo marco de cooperación estratégica con XPENG que abarca el desarrollo tecnológico y la coordinación de la cadena de suministro, lo que pone de relieve cómo los proveedores de Nivel 1 están estrechando el desarrollo de productos, el abastecimiento y la ejecución con OEM de vehículos eléctricos de ciclo rápido.
Panorama Competitivo
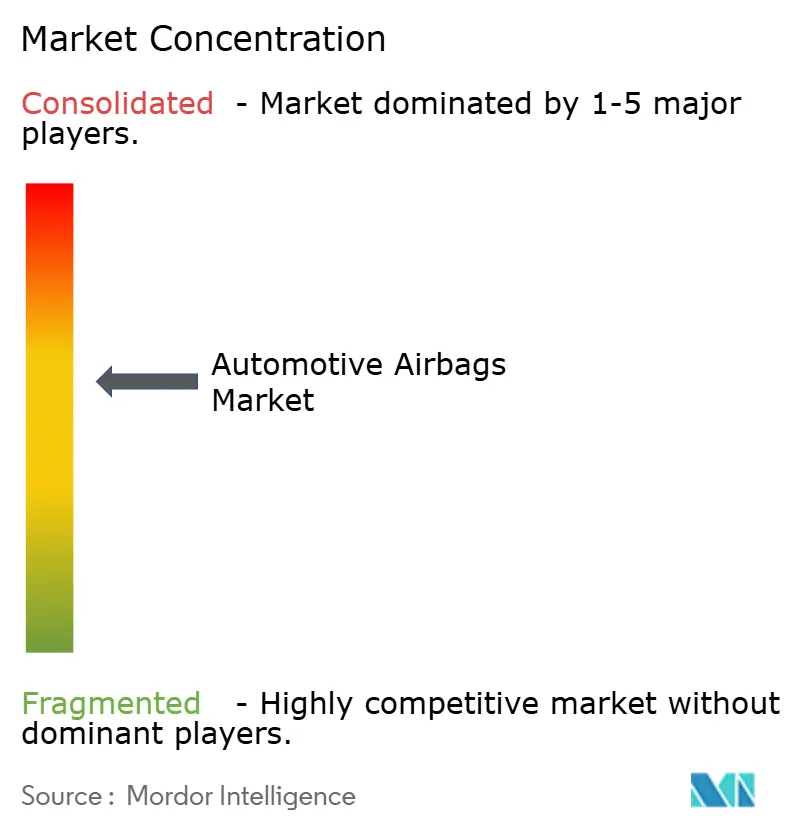
El mercado de airbags automotrices está moderadamente concentrado. Autoliv lidera el segmento, respaldado por 66 plantas en todo el mundo y una cartera de innovación que introdujo el Módulo de Airbag Bernoulli en 2025. ZF Friedrichshafen le sigue, aprovechando su experiencia a nivel de sistemas tras la integración de TRW para ofrecer paquetes combinados de sensor a actuador. Joyson Safety Systems completa el trío de líderes, centrándose en soluciones orientadas al valor para los modelos de mercado masivo y manteniendo posiciones sólidas con los OEM chinos.
La consolidación continúa a medida que los proveedores buscan escala para absorber los crecientes costes de I+D vinculados a los objetivos de calidad de cero defectos. Los actores chinos, como Jinzhou Jinheng, avanzan de forma agresiva, utilizando la demanda interna para perfeccionar la fabricación y ganar contratos de exportación. Las asociaciones entre fabricantes de airbags y empresas de semiconductores son comunes: Bosch colabora con Autoliv en unidades de control enriquecidas con inteligencia artificial, mientras que Continental asegura el suministro de microcontroladores a través de acuerdos a largo plazo con fundiciones con sede en Taiwán. Estas alianzas subrayan la importancia estratégica de la seguridad en el suministro de chips y la competencia en software para mantener el liderazgo dentro del mercado de airbags automotrices.
La sostenibilidad es otro eje competitivo. El cojín de poliéster reciclado de Autoliv y el Airbag Activo de Talón de ZF revelan un giro hacia productos de menor consumo de recursos que también abordan nuevos patrones de lesiones, como el trauma en el pie de los ocupantes del asiento delantero. Los proveedores que demuestran tanto una gestión ambiental responsable como capacidades avanzadas de protección de ocupantes están ganando contratos de aprovisionamiento extendidos, a medida que los OEM alinean sus métricas de adquisición con los objetivos de criterios ambientales, sociales y de gobernanza (ESG).
Líderes de la Industria de Airbags Automotrices
ZF Friedrichshafen AG
Autoliv Inc.
Toyoda Gosei Co. Ltd
Joyson Safety Systems
Hyundai Mobis Co. Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Airbags Automotrices
- Autoliv Inc.
- ZF Friedrichshafen AG (ZF TRW)
- Joyson Safety Systems
- Toyoda Gosei Co. Ltd
- Hyundai Mobis Co. Ltd
- Continental AG
- Daicel Corporation
- Nihon Plast Co. Ltd
- Ashimori Industry Co. Ltd
- Sumitomo Corporation (Airbag Fabric)
- Robert Bosch GmbH
- Kolon Industries Inc.
- Yanfeng Automotive Trim Systems Co. Ltd
- Jinzhou Jinheng Automotive Safety System Co. Ltd
- Denso Corporation

Oportunidades de mercado y perspectivas futuras
Un área de oportunidad clave es la mejora de capacidad y automatización en Asia, donde los proveedores están expandiendo la producción localizada para reducir el riesgo logístico y mejorar la capacidad de respuesta para las plataformas de OEM que agregan más posiciones de airbag y tipos de inflables avanzados. Autoliv puso en marcha la Fase II de su planta en Jiading, China, en enero de 2026, incorporando automatización como un sistema de almacenamiento de gran altura para respaldar un cumplimiento más rápido y un control de inventario más estricto. ZF LIFETEC lanzó un proyecto de expansión de capacidad de 150 millones de EUR en su base de inflables en Xi'an, China, en marzo de 2026, centrado en las líneas de producción de inflables híbridos SHI2/SHI3, lo que aumenta la producción disponible de inflables para paquetes de retención de mayor contenido.
Los ciclos regulatorios y de cumplimiento también generan trabajo a corto plazo en detección e integración, en particular a medida que la electrificación plantea nuevas exigencias de validación. La NHTSA finalizó actualizaciones en junio de 2026 que enmiendan y simplifican las referencias en torno al FMVSS N.º 214 y los requisitos relacionados en el FMVSS N.º 305a y N.º 307, y la norma final de agosto de 2024 que actualiza las referencias al sistema de retención infantil del FMVSS N.º 208 tiene una implementación gradual obligatoria que concluye el 1 de septiembre de 2026. Junto con los suplementos de la UNECE a los Reglamentos de la ONU N.º 94 y N.º 95 que entraron en vigor en 2025, estos hitos respaldan la actividad de ingeniería y pruebas para los módulos de airbags y la lógica de despliegue asociada dentro de los programas de OEM y los canales de reemplazo certificados.
Recent Industry Developments in Mercado de Airbags Automotrices
- Julio de 2026: Autoliv firmó un Acuerdo Marco de Cooperación Estratégica Global con Great Wall Motor para profundizar su asociación a largo plazo en torno a las operaciones globales y las estrategias de producto. Este movimiento respalda el desarrollo y abastecimiento coordinados para sistemas de retención a medida que los OEM chinos expanden sus exportaciones y amplían sus gamas de modelos, mejorando la visibilidad de los programas para el suministro de módulos de airbags e inflables.
- Febrero de 2025: ZF LIFETEC presentó el Active Heel Airbag, que se infla debajo de la alfombra del piso para reducir las lesiones en pies y piernas sin ocupar espacio en la cabina. Esta dirección de producto amplía las posiciones de airbag direccionables y permite a los OEM agregar contenido de protección mientras conservan la flexibilidad del empaquetado interior.
- Diciembre de 2024: Nissan presentó el nuevo Patrol con una configuración de siete airbags, incluidos airbags de rodilla, para el Medio Oriente. Los recuentos más altos de airbags de equipamiento estándar en modelos de SUV de alto volumen elevan el contenido base por vehículo y refuerzan la demanda de los proveedores de conjuntos de airbags multiposición en mercados con predominio de SUV.


Mercado de Airbags Automotrices Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor de los sistemas de airbags automotrices vendidos para vehículos de uso en carretera, incluyendo tanto el equipamiento de fábrica como la demanda de reemplazo, en automóviles de pasajeros y vehículos comerciales. Los ingresos se contabilizan a nivel de componente y módulo, según se suministran a los canales de OEM y posventa.
Exclusiones de alcance: Los cinturones de seguridad, los tejidos para airbags vendidos por separado y los airbags para vehículos de dos ruedas quedan excluidos de este dimensionamiento del mercado.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Por Tipo de Propulsión
- Vehículos con Motor de Combustión Interna (MCI)
- Vehículos Eléctricos de Batería (BEV)
- Vehículos Híbridos e Híbridos Enchufables (HEV/PHEV)
- Vehículos Eléctricos de Pila de Combustible (FCEV)
- Por Componente
- Módulo de Airbag
- Inflador
- Sensor de Impacto y ECU
- Tela de Airbag
- Por Material
- Nylon 66
- Nylon 6
- Poliéster
- Por Posición/Tipo de Airbag
- Airbags Frontales
- Airbags Laterales
- Airbags de Cortina
- Airbags de Rodilla
- Cinturones de Seguridad Inflables
- Por Canal de Ventas
- Fabricante de Equipo Original (OEM)
- Posventa/Reemplazo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando el conjunto de demanda, es decir, el parque vehicular y la producción de vehículos nuevos que pueden llevar airbags, para luego vincularlo con señales regulatorias y de adopción de seguridad. Consultamos fuentes públicas de seguridad vial y transporte, como las bases de datos de defectos y retiros de la NHTSA, los protocolos de pruebas de Euro NCAP, los reglamentos de seguridad vehicular de la UNECE y las agencias nacionales de estadísticas de transporte, ya que estas fuentes muestran cuándo los airbags se vuelven obligatorios o se incorporan al equipamiento estándar.
Para convertir ese conjunto de demanda en valor de mercado, combinamos series publicadas de producción de vehículos (como los totales de la OICA) con indicadores comerciales y de envíos (cuando corresponde, utilizando estadísticas aduaneras), y recurrimos a materiales públicos de las empresas, como informes anuales, presentaciones para inversores y catálogos de productos, para inferir el contenido del sistema y la penetración en las plataformas. Se utilizó de manera selectiva una suscripción paga para datos financieros de empresas y una base de datos de importación y exportación a nivel de envío para verificar la exposición de ingresos e identificar picos inusuales por país. Las fuentes aquí mencionadas son ilustrativas, y también se revisaron muchos otros documentos y conjuntos de datos públicos para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
Se utilizaron llamadas y encuestas primarias para confirmar cómo está cambiando el contenido de airbags por vehículo según el segmento y el tipo de propulsión, y para validar el movimiento de precios de los módulos y los subcomponentes clave que muestran cambios más rápidos. Hablamos con personas de toda la cadena de valor, incluidos proveedores de componentes, equipos de programas de vehículos, distribuidores y participantes de reparación y servicio, para cerrar las brechas dejadas por los datos públicos y luego verificar la coherencia de los totales finales entre regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directivos (CXO): 18% | APAC: 41% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 27% | EMEA: 35% |
| Actores más pequeños: 20% | Gerentes: 55% | Américas: 24% |
Dimensionamiento y previsión del mercado
La lógica central de dimensionamiento se construye a partir de una reconstrucción de la demanda de arriba hacia abajo, en la que la producción y las ventas de vehículos por región se convierten en unidades de airbags instaladas mediante la aplicación de tasas de equipamiento de airbags y el promedio de airbags por vehículo para cada clase de vehículo y tipo de propulsión. Una vez creado ese conjunto de demanda, lo valoramos utilizando precios de venta promedio que difieren según la posición del airbag y el canal de venta (OEM frente a reemplazo), y luego consolidamos el resultado en un valor de mercado único.
Para mantener el modelo realista, corroboramos los totales con verificaciones selectivas de abajo hacia arriba, como la exposición de ingresos de los proveedores a los airbags, muestras de desgloses de lista de materiales para módulos y verificaciones de canal sobre la combinación de reemplazos. Cuando las series públicas son escasas para un país, cerramos la brecha utilizando indicadores sustitutos como las tendencias de producción de vehículos, el momento de las regulaciones de seguridad y la combinación local de vehículos de pasajeros y comerciales, seguido de una segunda revisión durante las entrevistas. Los insumos que afectan de manera significativa los resultados incluyen los airbags por vehículo (frontal, lateral, de cortina, de rodilla y las unidades centrales más nuevas), las tasas de adopción por parte de OEM según la clase de vehículo, las tasas de reemplazo vinculadas al tamaño del parque y la intensidad de accidentes, el cambio de mezcla hacia vehículos de mayor contenido, y el movimiento de precios vinculado al contenido de materiales y electrónica.
Las previsiones se elaboran mediante análisis de escenarios, ya que las fluctuaciones a corto plazo suelen estar impulsadas por los ciclos de producción de vehículos y la adopción impulsada por regulaciones, que no siguen una línea uniforme. Para cada región, primero pronosticamos los factores clave y luego los aplicamos al modelo de mercado, y comparamos el crecimiento implícito con el consenso de expertos sobre la expansión del contenido por vehículo y la normalización de las restricciones de suministro.
Validación de datos y ciclo de actualización
La validación se realiza comparando los totales del mercado con señales independientes, como las tendencias de producción de vehículos, los cambios en las normas de seguridad que afectan al equipamiento estándar y la participación esperada de los airbags en el gasto más amplio en seguridad pasiva. Si una región muestra un salto que no puede explicarse por estos factores, se revisan nuevamente los supuestos y se vuelve a contactar a los encuestados para confirmar si el cambio se debe al volumen, a la combinación de productos o al precio.
Antes de la aprobación final, el modelo pasa por una revisión analítica en varias etapas, en la que se verifican los cálculos de unidades, el momento de conversión de divisas y las consolidaciones regionales, y los valores atípicos se cuestionan con un rastro de justificación claro. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes, grandes olas de retiros que afectan al reemplazo, o cambios pronunciados en la producción de vehículos. Justo antes de la entrega, se realiza un nuevo rastreo para que la visión refleje las publicaciones públicas más recientes disponibles y los insumos primarios confirmados.
Tamaño del mercado de airbags automotrices de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los airbags automotrices pueden variar considerablemente, incluso cuando el nombre del tema parece el mismo, porque los distintos grupos suelen contabilizar diferentes cestas de productos y utilizan diferentes formas de valorar el contenido por vehículo. En nuestro trabajo, las mayores diferencias suelen provenir de lo que se considera una venta de airbag, cómo se maneja la demanda de reemplazo y qué tan rápido se supone que se mueven los precios de venta promedio.
Algunas estimaciones publicadas también incorporan productos de retención adyacentes o contabilizan subcomponentes incluso cuando se venden fuera de un módulo de airbag completo, lo que puede inflar rápidamente la cifra principal. La tabla señala esta dispersión de alcance, donde algunas cifras parecen incluir el valor de retención relacionado con los cinturones de seguridad, y luego se aplica la regla de conteo más estricta de Mordor Intelligence, que contabiliza los sensores, ECU e inflables únicamente cuando se envían como parte de un módulo de airbag completo, y mantiene fuera del valor total a los cinturones de seguridad y los tejidos de airbag independientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,98 mil millones de USD (2025) | |
| Consultora Global A | 33,40 mil millones de USD (2025) | Utiliza un alcance de seguridad pasiva más amplio que parece agregar el valor de retención de cinturones de seguridad y puede contabilizar componentes electrónicos y tejidos independientes vendidos fuera de módulos de airbag completos, lo que infla la base de contenido valorizado. |
| Asociación Industrial B | 24,90 mil millones de USD (2025) | Se apoya en supuestos de unidades vinculados a la producción con una progresión conservadora de airbags por vehículo y un aumento de precios limitado para las posiciones de airbag más nuevas, lo que puede subestimar el crecimiento de valor impulsado por la combinación de productos. |
En conjunto, la dispersión se explica en gran medida por lo que se incluye en la cesta de productos y cómo se actualizan el precio y el contenido por vehículo año tras año. Nuestro enfoque mantiene el total de mercado trazable a la producción de vehículos, los supuestos de equipamiento y contenido, y los precios específicos por canal, lo que facilita reproducir el resultado y ponerlo a prueba con verificaciones claras.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de airbags automotrices y su crecimiento esperado?
El mercado de airbags automotrices está valorado en 31.140 millones de USD en 2026 y se proyecta que alcance los 53.130 millones de USD en 2031, reflejando una CAGR del 11,30% durante el período 2026-2031.
¿Qué tipo de vehículo contribuye más a la demanda de airbags automotrices?
Los automóviles de pasajeros representan el 71,88% del mercado de airbags automotrices, aunque los vehículos comerciales están ganando terreno con una CAGR del 8,12% hasta 2031.
¿Por qué los airbags de cortina crecen más rápido que otros tipos?
La popularidad de los SUV y los estándares más estrictos de impacto lateral están elevando la demanda de airbags de cortina, que se expanden a una CAGR del 13,85%.
¿Qué materiales están adoptando los proveedores para la sostenibilidad?
Si bien el nylon 66 sigue dominando con una cuota del 65,95%, las telas de poliéster reciclado avanzan a una CAGR del 13,05%, reduciendo las emisiones de gases de efecto invernadero en aproximadamente un 50%.
Última actualización de la página el:



