
Tamaño y Participación del Mercado de Fabricación de Textiles Técnicos en China
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
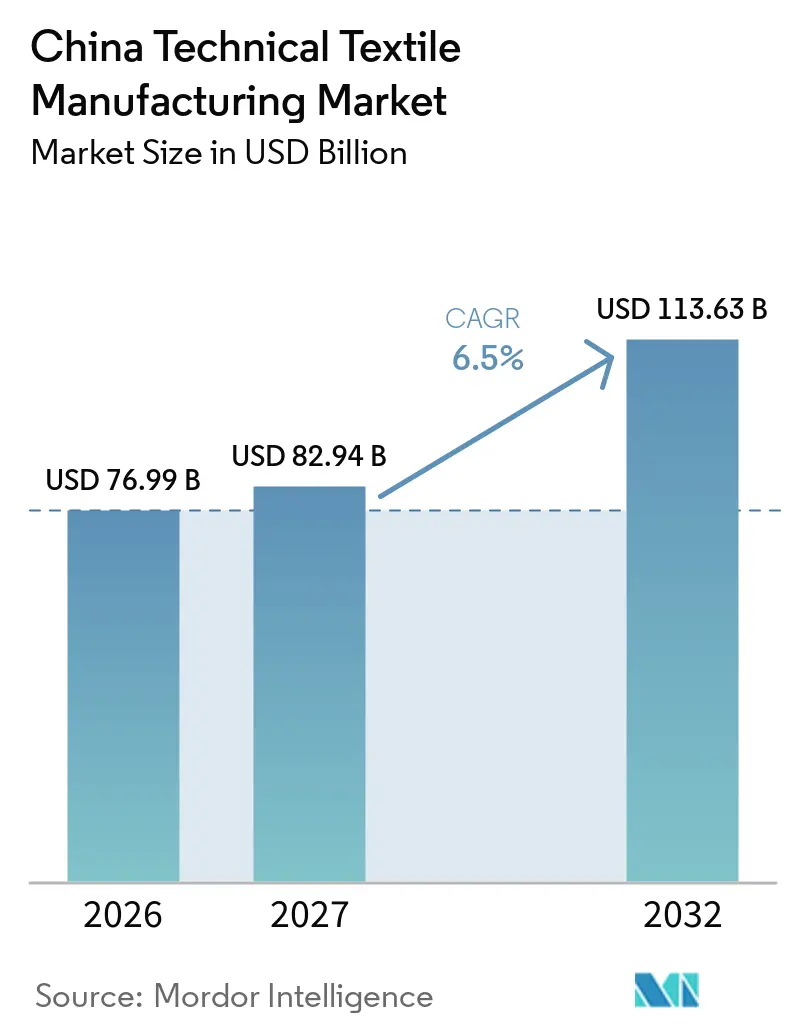
| Tamaño del mercado en el año base (2026) | 76.99 Mil millones de dólares |
| Tamaño del Mercado (2027) | 82.94 Mil millones de dólares |
| Tamaño del Mercado (2032) | 113.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.50 % |
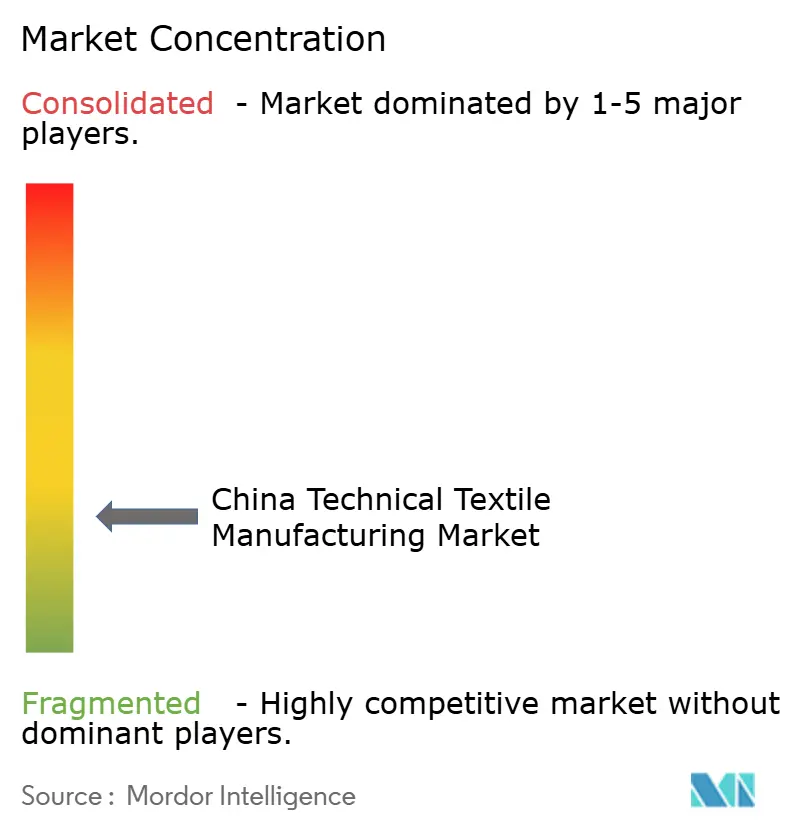
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación de Textiles Técnicos en China por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Fabricación de Textiles Técnicos en China se expanda desde 76,99 mil millones de USD en 2026 y 82,94 mil millones de USD en 2027 hasta 113,63 mil millones de USD para 2032, registrando una CAGR del 6,5% entre 2027 y 2032.
El mercado de fabricación de textiles técnicos en China está siendo moldeado por la demanda proveniente de vehículos de nueva energía, atención médica, higiene, infraestructura y aplicaciones medioambientales. Las especificaciones más exigentes para el aislamiento de baterías, la filtración, la ropa de protección y los materiales geotécnicos están desplazando la demanda hacia productos que requieren certificación y un rendimiento consistente. Este cambio ofrece a los fabricantes integrados una vía más clara para defender sus márgenes que a los productores de no tejidos convencionales e hilados sintéticos estándar. Al mismo tiempo, el exceso de capacidad, la volatilidad de los precios de los polímeros y las barreras comerciales continúan presionando a los proveedores orientados a productos básicos. La demanda de exportación de las economías de la Iniciativa de la Franja y la Ruta ofrece una salida para algunos productores, aunque las aplicaciones médicas, aeroespaciales y de defensa de alta especificación aún requieren largos ciclos de calificación.
Conclusiones Clave del Informe
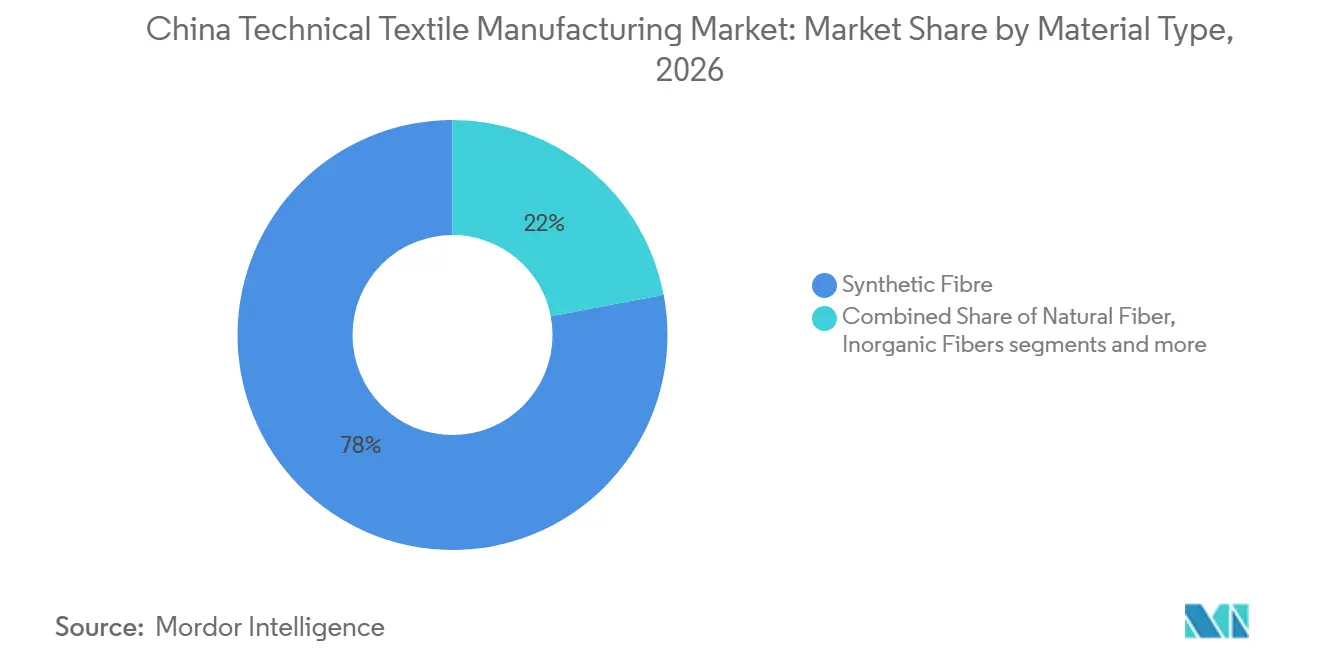
- Por tipo de material, la fibra sintética representó el 78% de la participación del mercado de fabricación de textiles técnicos en China en 2026, mientras que se prevé que las fibras regeneradas y otras fibras se expandan a una CAGR del 7,4% hasta 2032.
- Por forma y estructura, los textiles técnicos no tejidos representaron el 44% del tamaño del mercado de fabricación de textiles técnicos en China en 2026 y se prevé que crezcan a una CAGR del 6,9% hasta 2032.
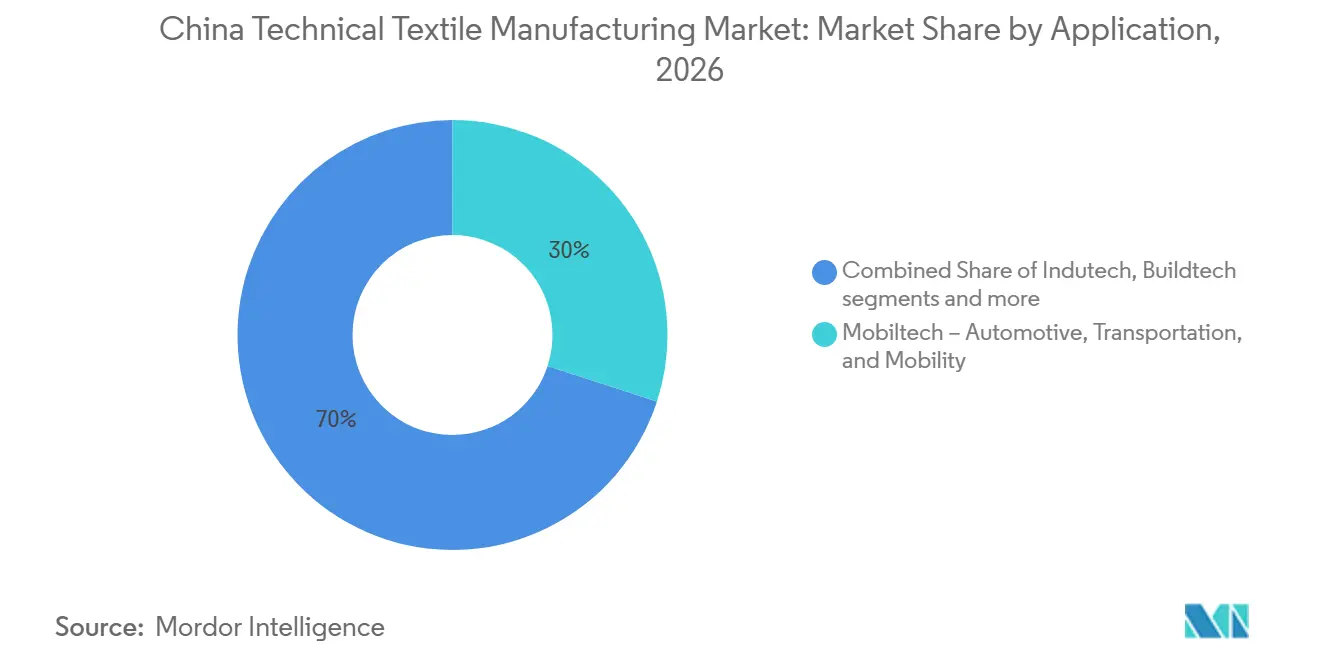
- Por aplicación, mobiltech representó el 30% de la participación del mercado de fabricación de textiles técnicos en China en 2026 y se proyecta que crezca a una CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Fabricación de Textiles Técnicos en China
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Materiales para Vehículos de Nueva Energía, Baterías y Movilidad | +1.5% | Nacional, con ganancias principales en los clústeres de vehículos de nueva energía de Guangdong, Jiangsu, Anhui y Sichuan | Corto plazo (≤ 2 años) |
| Modernización de Infraestructura y Demanda Geotécnica | +1.2% | Nacional, concentrado en corredores de infraestructura del centro, oeste y costa. | Mediano plazo (2-4 años) |
| Expansión de No Tejidos Médicos, de Higiene y Sanitarios | +1% | Nacional, más fuerte en Jiangsu, Zhejiang, Fujian y Shandong | Corto plazo (≤ 2 años) |
| Competitividad Exportadora y Cadenas de Suministro Integradas de Fibra a Artículo | +0.8% | Provincias costeras, especialmente Jiangsu, Zhejiang, Guangdong y Fujian, con extensión a bases de reubicación en la ASEAN | Mediano plazo (2-4 años) |
| Sustitución Doméstica de Materiales Técnicos de Alta Especificación Importados | +0.6% | Nacional, liderado por los centros de manufactura de Jiangsu, Zhejiang y Shandong | Largo plazo (≥ 4 años) |
| Trazabilidad Digital y Personalización en Pequeños Lotes para Compradores Industriales | +0.4% | Nacional, con ganancias tempranas en provincias costeras orientadas a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Materiales para Vehículos de Nueva Energía, Baterías y Movilidad
La expansión de los vehículos de nueva energía en China está elevando tanto el volumen como los requisitos de rendimiento de los textiles técnicos. Los materiales utilizados en los paquetes de baterías necesitan protección térmica, aislamiento, separación, control acústico y rendimiento estructural ligero. El mercado de fabricación de textiles técnicos en China se beneficia a medida que los fabricantes de vehículos requieren mayor contenido de material en los vehículos eléctricos que en los vehículos convencionales. Los fabricantes de vehículos también prestan más atención a los materiales trazables y a la información consistente sobre el ciclo de vida. El papel de aislamiento de aramida doméstico puede ofrecer una ventaja de costo frente a las alternativas importadas. Por lo tanto, la oportunidad sigue siendo más sólida para los proveedores que pueden calificar productos de grado para baterías y documentar el rendimiento de sus materiales.
Modernización de Infraestructura y Demanda Geotécnica
El transporte, la gestión del agua y la construcción urbana continúan apoyando la demanda de geotextiles y materiales relacionados. El primer año del 15.º Plan Quinquenal es 2026, lo que sostiene el marco de política para la inversión en carreteras, ferrocarriles de alta velocidad, control de inundaciones y drenaje municipal. La Asociación China de Textiles Industriales informó que la demanda de productos de limpieza, productos de soporte automotriz y aplicaciones de energía eólica creció cada una más del 10% en 2025. El mercado de fabricación de textiles técnicos en China puede beneficiarse de mayores requisitos de adquisición para geocompuestos duraderos y certificados. Más de 1.200 productores operan en materiales de construcción geotécnica, lo que mantiene una intensa competencia de precios en los productos estándar. Los proveedores que cumplan con los requisitos de productos reciclables o de base biológica pueden estar mejor posicionados a medida que los compradores de infraestructura eleven los estándares de materiales.
Expansión de No Tejidos Médicos, de Higiene y Sanitarios
Los no tejidos médicos y de higiene están menos expuestos a la presión de precios que afecta a muchos grados industriales. Los datos de la Oficina Nacional de Estadísticas mostraron que la producción de telas no tejidas aumentó un 8,9% interanual en el primer trimestre de 2025, impulsada por la demanda sanitaria.[1] La aprobación de más de 2.400 proyectos hospitalarios entre 2023 y 2025 apunta a una demanda continua de paños quirúrgicos, batas, envolturas de esterilización y sustratos para el cuidado de heridas, aunque ese recuento histórico no se utiliza como nuevo pronóstico. El mercado de fabricación de textiles técnicos en China también tiene una base direccionable más amplia para consumibles premium a medida que avanza la reforma sanitaria. La norma de evaluación funcional T/CNHAW 0017-2025 fue emitida en octubre de 2025 y eleva las expectativas de rendimiento para los textiles sanitarios. Esto favorece a los productores que pueden distinguir los productos de grado clínico de los materiales de uso general.
Competitividad Exportadora y Cadenas de Suministro Integradas de Fibra a Artículo
La producción integrada desde la fibra hasta los artículos terminados sigue siendo una ventaja importante para los proveedores chinos. Esta estructura puede acortar los plazos de entrega y reducir el costo de coordinar el hilado, la tela, el recubrimiento, la conversión y la entrega final. Las exportaciones de textiles técnicos a la Unión Europea aumentaron un 3,8%, las exportaciones a América Latina crecieron un 5,3% y las exportaciones a África aumentaron un 11,6% en 2025, incluso cuando los envíos a América del Norte enfrentaron presión arancelaria. Las exportaciones a las economías de la Iniciativa de la Franja y la Ruta alcanzaron los 23,43 mil millones de USD en 2025, equivalente al 60,7% de las exportaciones del sector y un aumento del 4,2% interanual. El mercado de fabricación de textiles técnicos en China puede aprovechar la demanda del Sudeste Asiático, Asia Central, Oriente Medio y África para apoyar las ventas de infraestructura, higiene y filtración. La planta de cordón de neumáticos de Zhejiang Hailide en Vietnam muestra cómo la capacidad en el extranjero puede ayudar a los proveedores a atender la demanda automotriz regional a través de una base de producción local.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exceso de Capacidad y Compresión de Márgenes en No Tejidos de Productos Básicos | -1.2% | Nacional, más agudo en los clústeres de no tejidos de productos básicos de Shandong, Jiangsu y Zhejiang | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos de Insumos de Polímeros, Energía y Productos Químicos | -0.9% | Nacional, amplificado en las regiones de producción intensivas en polipropileno y poliéster. | Corto plazo (≤ 2 años) |
| Aranceles de Exportación, Fragmentación Comercial y Costos de Cumplimiento | -0.7% | Provincias costeras exportadoras, con extensión a las cadenas de suministro orientadas a América del Norte | Mediano plazo (2-4 años) |
| Ciclos de Calificación Desiguales para Aplicaciones de Alta Especificación | -0.5% | Nacional, más agudo para las cadenas de suministro médicas, aeroespaciales y de defensa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de Capacidad y Compresión de Márgenes en No Tejidos de Productos Básicos
Los no tejidos de productos básicos presentan el mayor riesgo de margen en el mercado de fabricación de textiles técnicos en China. Los datos de la Oficina Nacional de Estadísticas mostraron que los beneficios en el sector textil de China cayeron un 12% en 2025. Los datos de la encuesta de la Asociación China de Textiles Industriales situaron los márgenes operativos del sector en el 4,1% en 2025, una caída de 0,2 puntos porcentuales respecto a 2024, mientras que los ingresos y el beneficio total de las empresas por encima del tamaño designado cayeron un 2,4% y un 7%, respectivamente. Se contrató más de 700.000 toneladas de capacidad de no tejidos en 2025, incluidas 140 líneas de punzonado y 70 líneas de hilado por fusión o soplado en fundido. Solo el 36% de las empresas encuestadas operó por encima del 80% de utilización, mientras que la utilización media fue del 73,5%. Este entorno favorece la consolidación y hace que las aplicaciones diferenciadas sean más importantes para mantener la rentabilidad.
Volatilidad en los Costos de Insumos de Polímeros, Energía y Productos Químicos
Los costos de polímeros y energía pueden reducir los márgenes cuando los precios suben y pueden profundizar el exceso de oferta cuando los precios se mantienen débiles. Los datos de la Oficina Nacional de Estadísticas mostraron que el material de estirado de alambre de polipropileno cayó de CNY 7.290 (USD 1.041,2) por tonelada métrica a principios de abril de 2025 a CNY 6.115 (USD 873,4) por tonelada métrica a finales de diciembre de 2025. El índice de precios al productor industrial promedió una caída interanual del 2,7% de enero a octubre de 2025. Los informes de la Asociación China de Fibras Químicas mostraron que los ingresos del sector de fibras químicas cayeron un 7,31% en 2025, con el beneficio del poliéster cayendo un 18,72% y el beneficio del nailon cayendo un 37,64%.[2] Los grupos integrados pueden gestionar la exposición a las materias primas de manera más efectiva que los convertidores independientes. Sin embargo, la mayoría de los productores siguen expuestos a los cambios en los mercados de polímeros y los diferenciales de conversión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Las Fibras Sintéticas Lideran, Mientras que las Fibras Especiales Crecen Más Rápido
La fibra sintética representó el 78% del valor del sector en 2026. Proporciona la base de volumen para el poliéster, la poliamida, el UHMWPE, las fibras inorgánicas y otros materiales de alto rendimiento utilizados en transporte, protección, construcción, aeroespacial y filtración. El mercado de fabricación de textiles técnicos en China continúa dependiendo de los materiales sintéticos para la escala, mientras que los requisitos de certificación separan cada vez más los productos especializados de los grados estándar. La poliamida y el UHMWPE están ganando importancia donde las aplicaciones de protección y defensa requieren un rendimiento verificado.
Las fibras regeneradas y otras fibras son la categoría de material de más rápido crecimiento, con una CAGR prevista del 7,4% hasta 2032. Este grupo incluye Lyocell, fibras de base biológica, insumos reciclados y otras alternativas especiales que pueden abordar los requisitos de sostenibilidad y trazabilidad. Los datos de la Asociación China de Fibras Químicas mostraron que los beneficios de las fibras químicas de base biológica aumentaron un 88,28% en 2025. Los programas de evaluación de fábricas verdes y de circularidad alientan a los productores orientados a la exportación a utilizar insumos trazables y de origen biológico, particularmente para compradores extranjeros exigentes. Las fibras sintéticas seguirán siendo esenciales para muchos usos finales, pero los proveedores que combinen rendimiento, materias primas documentadas y calidad consistente tienen una propuesta más sólida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma y Estructura: Los No Tejidos Lideran Mientras que los Productos de Refuerzo Conservan Valor Estratégico
Los textiles técnicos no tejidos representaron el 44% del tamaño del mercado de fabricación de textiles técnicos en China en 2026 y se prevé que crezcan a una CAGR del 6,9% hasta 2032. Su uso abarca productos de higiene, productos médicos, filtración, componentes automotrices y geotextiles, lo que les otorga una base de demanda inusualmente amplia. Las líneas de hilado por fusión, soplado en fundido, punzonado y enredado por agua sirven a diferentes usos finales y permiten a los productores ajustar su combinación de productos. Esta flexibilidad no elimina el riesgo de exceso de capacidad en los grados de no tejidos de productos básicos. Los productores con productos médicos, de filtración, de baterías u otros productos calificados tienen una base más sólida para la fijación de precios que las empresas centradas en materiales estándar.
Los informes de la Oficina Nacional de Estadísticas mostraron que la producción de tela de cordón aumentó un 3,8% en los primeros 5 meses de 2026. La integración vertical desde el hilado hasta el tejido y el impregnado es importante en la industria china de fabricación de textiles técnicos porque la consistencia del producto afecta la calificación del cliente. Los textiles técnicos tejidos sirven a aplicaciones exigentes como el refuerzo de geomallas y la protección balística, donde la consistencia del rendimiento es central para la selección de proveedores. La clasificación de productos y los requisitos de adquisición hacen de la capacidad de cumplimiento un punto clave de diferenciación entre los proveedores.
Por Aplicación: Mobiltech Lidera el Crecimiento Mientras que Otras Aplicaciones Estabilizan la Demanda
Mobiltech representó el 30% del valor del sector en 2026 y se prevé que se expanda a una CAGR del 8,5% hasta 2032. Los vehículos eléctricos requieren más no tejidos y materiales especializados para el aislamiento de baterías, barreras térmicas, capas acústicas y estructuras ligeras. La aplicación combina el aumento de la producción de vehículos con un mayor contenido de textiles técnicos por vehículo. El mercado de fabricación de textiles técnicos en China también está respaldado por Medtech y Geotech, que se benefician de la capacidad hospitalaria, la demanda de higiene y la inversión en infraestructura. Buildtech, Indutech, Protech y Oekotech forman una amplia capa intermedia de demanda para filtración, ropa de trabajo protectora y limpieza ambiental.
Agrotech, Packtech, Hometech, Clothtech y Sporttech son áreas de aplicación más pequeñas pero estables. Los acabados funcionales, la durabilidad, las características de seguridad y la personalización pueden crear poder de fijación de precios selectivo en estas categorías. Los proveedores deben adaptar las decisiones de inversión a los requisitos específicos de cada aplicación en lugar de depender de adiciones amplias de capacidad. Las aplicaciones médicas, aeroespaciales y de defensa pueden ofrecer márgenes más sólidos, pero requieren ciclos de validación más largos, lo que puede retrasar el crecimiento para los nuevos participantes. Esta diferencia separa la expansión liderada por la capacidad del crecimiento liderado por la calificación en todo el mercado de fabricación de textiles técnicos en China.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El clúster costero oriental, liderado por Jiangsu, Zhejiang y Fujian, es la principal base de fabricación del mercado de fabricación de textiles técnicos en China. Dentro del mercado de fabricación de textiles técnicos en China, la concentración empresarial ayuda a los proveedores costeros a coordinar la producción de fibras, la conversión, las pruebas, la logística de exportación y el acceso a cadenas de suministro de alta especificación. Hengli Group firmó un acuerdo de proyecto de CNY 12.000 millones (1,7 mil millones de USD) en Wujiang, Suzhou, en febrero de 2026 para un clúster de fabricación avanzada que incluye 500.000 toneladas de capacidad de fibra de poliéster de alto rendimiento y una sede de I+D.[3] Los productores de Zhejiang están avanzando en la industrialización de fibras LCP y PPS para electrónica de alta frecuencia y usos industriales especiales, donde el suministro doméstico puede reducir la dependencia de materiales importados. Puertos como Ningbo-Zhoushan y Shanghái fortalecen los vínculos con los mercados de exportación, los clientes automotrices y los compradores de electrónica, ayudando a los proveedores a combinar la demanda doméstica con las ventas internacionales.
El norte de China, incluidos Shandong, Hebei y Tianjin, es una base importante para medios de filtración, geotextiles industriales, no tejidos y ropa de protección. Las exportaciones de textiles técnicos a África aumentaron un 11,6% en 2025, creando condiciones de demanda que se adaptan a las capacidades de geotextiles y filtración de la región. La zona industrial de materiales limpios de Tianjin TEDA apoya la capacidad de filtración avanzada y el acceso a proyectos de infraestructura del norte, donde la entrega local y el soporte técnico pueden ser importantes en la adquisición. La región también tiene una capacidad sustancial de no tejidos de productos básicos, lo que aumenta su exposición a la presión de márgenes cuando la utilización cae. Los productores que cumplan con especificaciones más altas de filtración y protección pueden reducir su dependencia de la competencia basada en precios y mejorar su acceso a clientes especializados.
Las provincias del centro y suroeste, incluidas Hubei, Sichuan, Chongqing y Anhui, están emergiendo como centros de producción secundarios. Su posición cerca de los clústeres de vehículos de nueva energía vincula a los proveedores regionales con la demanda de materiales para baterías y movilidad, incluidos el aislamiento, el refuerzo y los productos no tejidos relacionados. Los menores costos laborales y energéticos pueden apoyar la producción interior, mientras que la demanda local puede reducir la dependencia de las rutas de transporte costeras y acortar las distancias de entrega. Este desplazamiento regional es coherente con el enfoque del 15.º Plan Quinquenal en el desarrollo coordinado y puede reducir la concentración logística a medida que se expanden las redes de suministro de vehículos.
Panorama Competitivo
El mercado de fabricación de textiles técnicos en China exhibe un bajo nivel de concentración de mercado. Las grandes empresas domésticas con operaciones integradas compiten en fibra de poliéster, hilado industrial, cordón de neumáticos y materiales especiales, mientras que los fabricantes más pequeños a menudo compiten por precio en los grados estándar. Jiangsu Hengli Chemical Fiber Co., Ltd. tiene una capacidad anual de fibra de poliéster de 600.000 toneladas. Zhejiang Hailide New Material Co., Ltd. es otro participante doméstico importante en hilado industrial, cordón de neumáticos y especificaciones especiales. El contraste entre estos grupos muestra por qué la calificación técnica y la integración vertical están volviéndose más importantes que la capacidad por sí sola.
La inversión de CNY 12.000 millones (1,7 mil millones de USD) de Hengli Group en Wujiang en febrero de 2026 es un movimiento notable hacia una capacidad de alta especificación e intensiva en capital. La planta de tela de cordón de neumáticos de Zhejiang Hailide New Material Co., Ltd. de 52 millones de USD en Tay Ninh, Vietnam, entró en instalación de equipos y puesta en marcha en 2026, apoyando su plan de atender a los clientes automotrices del Sudeste Asiático y preservar una opción de origen compatible para las ventas con destino a los Estados Unidos. Los fabricantes internacionales como TORAY INDUSTRIES, INC., Freudenberg Group, Asahi Kasei Corporation, Ahlstrom, Berry Global Inc. y DuPont mantienen operaciones en China en filtración, no tejidos automotrices y médicos, donde la producción local puede acortar las cadenas de suministro. DuPont realizó la ceremonia de inicio de obras de una planta de lubricantes especiales MOLYKOTE en Zhangjiagang en noviembre de 2025, lo que apoya las cadenas de valor de fabricación avanzada en China. Las acciones de cartera de Ahlstrom en 2025 enfatizaron la filtración, las ciencias de la vida y los materiales de protección, con relevancia para la demanda de no tejidos industriales y médicos en China.
La capacidad de calificación sigue siendo la principal línea divisoria competitiva en las cadenas de suministro aeroespaciales, de dispositivos médicos y de defensa. Las importaciones de materiales técnicos de alta especificación aumentaron un 3,8% hasta los 5,51 mil millones de USD en 2025, lo que muestra la continua dependencia extranjera en productos calificados clínicamente y de grado aeroespacial. Los proveedores domésticos buscan cerrar estas brechas a través del desarrollo de fibras especiales, patentes, pedidos piloto e inversión en I+D, pero la validación por parte de los clientes puede llevar tiempo. Esto favorece a los productores establecidos que pueden financiar el desarrollo, las pruebas y el trabajo de calificación repetido antes de que comiencen las ventas en volumen.
Líderes de la Industria de Fabricación de Textiles Técnicos en China
-
Jiangsu Hengli Chemical Fiber Co., Ltd.
-
Zhejiang Hailide New Material Co., Ltd.
-
Shanghai Shenda Co., Ltd.
-
Zhejiang Unifull Industrial Fibre Co., Ltd.
-
Shandong Helon Polytex Chemical Fibre Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2026: Hengli Group firmó un acuerdo de CNY 12.000 millones (1,7 mil millones de USD) para el Clúster Industrial de Fabricación Inteligente Avanzada de Hengli en Wujiang, Suzhou, que abarca una base de fibra de poliéster de alto rendimiento de 500.000 toneladas, una base de I+D y fabricación de generadores marinos de alta gama, y una sede de I+D. La inversión consolida el liderazgo técnico de Hengli en la fabricación de poliéster de alta gama al tiempo que establece capacidad autóctona en componentes de grado marino.
- Noviembre de 2025: DuPont celebró una ceremonia de inicio de obras para una planta de fabricación de lubricantes especiales MOLYKOTE en Zhangjiagang, provincia de Jiangsu, con el objetivo de iniciar operaciones a principios de 2027. La inversión apoya la creciente demanda de lubricantes avanzados en los sectores de transporte, industrial, energético y de fabricación de electrónica atendidos por las cadenas de producción de textiles técnicos de China.
- Octubre de 2025: Ahlstrom completó la venta de su negocio de Abrasivos y adquirió EBF, con sede en los Estados Unidos, para ampliar su posición en laboratorio y ciencias de la vida, financiada por la racionalización de la cartera. Este cambio refleja un giro deliberado desde los medios abrasivos de productos básicos hacia la filtración y los materiales especiales, reforzando los segmentos de Filtración y Ciencias de la Vida y Materiales de Protección de Ahlstrom con relevancia directa para los mercados de no tejidos industriales y médicos de China.
Alcance del Informe del Mercado de Fabricación de Textiles Técnicos en China
El Informe del Mercado de Fabricación de Textiles Técnicos en China está Segmentado por Tipo de Material (Fibra Natural, Fibra Sintética y Más), por Forma y Estructura (Textiles Técnicos Tejidos, Textiles Técnicos No Tejidos y Más), y por Aplicación (Mobiltech – Automotriz, Transporte y Movilidad, Indutech – Aplicaciones Industriales y de Manufactura, y Más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Fibra Natural | Algodón |
| Yute | |
| Otros - Lino, Lana, Cáñamo, Coco, etc. | |
| Fibra Sintética | Poliéster |
| Poliamida / Nailon | |
| Polipropileno | |
| Polietileno / UHMWPE | |
| Aramida y Otras Fibras Sintéticas Especiales | |
| Fibra Regenerada - Viscosa, Lyocell y Modal | |
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | |
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) |
| Textiles Técnicos Tejidos |
| Textiles Técnicos No Tejidos |
| Textiles Técnicos de Punto |
| Textiles Técnicos Trenzados |
| Otras Estructuras Textiles Técnicas (Hilados Técnicos, Cordones, Mechas, etc.) |
| Mobiltech - Automotriz, Transporte y Movilidad |
| Indutech - Aplicaciones Industriales y de Manufactura |
| Buildtech - Edificación y Construcción |
| Medtech - Médico e Higiene |
| Protech - Protección Personal y de Bienes |
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca |
| Geotech - Geotextiles e Ingeniería Civil |
| Packtech - Embalaje y Contención |
| Oekotech - Protección Medioambiental |
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas |
| Clothtech - Componentes Funcionales para Ropa y Calzado |
| Sporttech - Aplicaciones Deportivas y de Ocio |
| Por Tipo de Material | Fibra Natural | Algodón |
| Yute | ||
| Otros - Lino, Lana, Cáñamo, Coco, etc. | ||
| Fibra Sintética | Poliéster | |
| Poliamida / Nailon | ||
| Polipropileno | ||
| Polietileno / UHMWPE | ||
| Aramida y Otras Fibras Sintéticas Especiales | ||
| Fibra Regenerada - Viscosa, Lyocell y Modal | ||
| Fibras Inorgánicas (Vidrio, Carbono, Basalto, etc.) | ||
| Otros (Fibras Metálicas, Conductoras y Otras Fibras Especiales) | ||
| Por Forma y Estructura | Textiles Técnicos Tejidos | |
| Textiles Técnicos No Tejidos | ||
| Textiles Técnicos de Punto | ||
| Textiles Técnicos Trenzados | ||
| Otras Estructuras Textiles Técnicas (Hilados Técnicos, Cordones, Mechas, etc.) | ||
| Por Aplicación | Mobiltech - Automotriz, Transporte y Movilidad | |
| Indutech - Aplicaciones Industriales y de Manufactura | ||
| Buildtech - Edificación y Construcción | ||
| Medtech - Médico e Higiene | ||
| Protech - Protección Personal y de Bienes | ||
| Agrotech - Agricultura, Horticultura, Silvicultura y Pesca | ||
| Geotech - Geotextiles e Ingeniería Civil | ||
| Packtech - Embalaje y Contención | ||
| Oekotech - Protección Medioambiental | ||
| Hometech - Mobiliario, Revestimientos de Suelos y Aplicaciones Técnicas Domésticas | ||
| Clothtech - Componentes Funcionales para Ropa y Calzado | ||
| Sporttech - Aplicaciones Deportivas y de Ocio | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la fabricación de textiles técnicos en China hasta 2032?
Se prevé que el mercado de fabricación de textiles técnicos en China alcance los 113,63 mil millones de USD para 2032 desde los 76,99 mil millones de USD en 2026, creciendo a una CAGR del 6,5% de 2027 a 2032. El crecimiento está vinculado a la movilidad, los usos médicos, de infraestructura e industriales de mayor valor.
¿Qué aplicación tiene las perspectivas de crecimiento más sólidas en China?
Mobiltech lidera las aplicaciones con una participación del 30% en 2026 y la CAGR prevista más alta del 8,5% hasta 2032. Los sistemas de baterías para vehículos eléctricos, el aislamiento, las capas acústicas y los componentes ligeros respaldan esta posición.
¿Por qué son importantes los no tejidos en los textiles técnicos de China?
Los no tejidos representaron el 44% del valor en 2026 y se proyecta que crezcan a una CAGR del 6,9%. Sirven a aplicaciones de higiene, médicas, de filtración, automotrices y geotécnicas, aunque los grados estándar enfrentan presión de capacidad y precios.
¿Qué está impulsando la demanda de fibras especiales en China?
Las aplicaciones de baterías, los productos médicos, la filtración, los equipos de protección y los requisitos de sostenibilidad están aumentando la demanda de materiales especiales calificados. Las fibras regeneradas y otras fibras son la categoría de material de más rápido crecimiento, con una CAGR del 7,4% proyectada hasta 2032.
¿Cuáles son los principales riesgos que enfrentan los fabricantes de textiles técnicos en China?
El exceso de capacidad en no tejidos de productos básicos, los costos volátiles de polímeros, los aranceles, los costos de cumplimiento y los largos ciclos de calificación continúan limitando la rentabilidad. En 2025, el margen operativo del sector fue del 4,1% y la utilización media entre las empresas encuestadas fue del 73,5%.
¿Qué regiones de China son más importantes para la producción?
Jiangsu, Zhejiang y Fujian forman el principal clúster costero, mientras que Shandong, Hebei, Tianjin, Hubei, Sichuan, Chongqing y Anhui son centros de producción significativos o emergentes. Las regiones costeras mantienen vínculos de exportación más sólidos, mientras que las ubicaciones interiores se benefician de la proximidad a las cadenas de suministro de movilidad.