
Tamaño y Participación del Mercado de Servicios de Precios de Transferencia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.60 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Precios de Transferencia por Mordor Intelligence
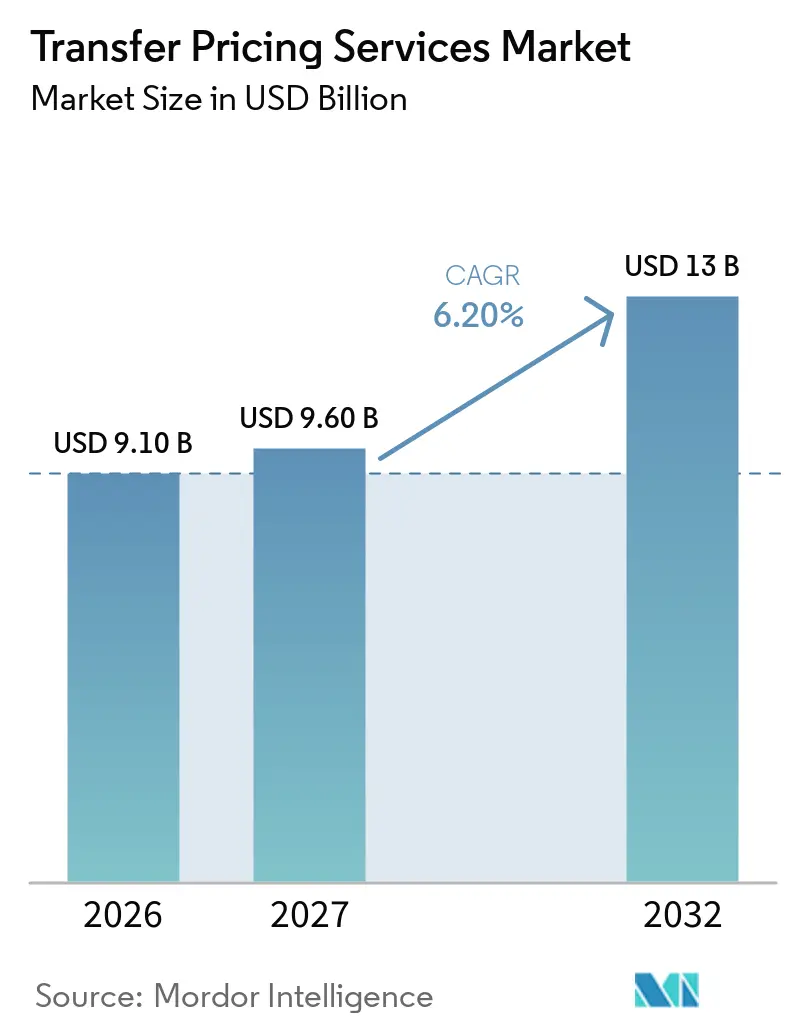
Se espera que el tamaño del Mercado de Servicios de Precios de Transferencia crezca de 9,10 mil millones de USD en 2026 a 9,60 mil millones de USD en 2027 y se prevé que alcance los 13 mil millones de USD para 2032 a una CAGR del 6,20% durante el período 2027-2032.
El mercado de servicios de precios de transferencia se está expandiendo a medida que las empresas multinacionales enfrentan más transacciones transfronterizas y una supervisión fiscal más estricta. El volumen del comercio mundial de mercancías creció un 4,6% en 2025, mientras que el comercio de mercancías del G20 aumentó un 5,3% trimestre a trimestre en el primer trimestre de 2026, incrementando el número de flujos entre empresas del grupo que requieren apoyo. Se espera que la presentación pública de informes país por país se implemente en las principales jurisdicciones en 2026, otorgando a los precios de transferencia un papel de gobernanza más visible. Este cambio favorece a los proveedores que combinan trabajo de política, documentación, gestión de datos y apoyo en disputas. El mercado de servicios de precios de transferencia también refleja un cambio de proyectos de cumplimiento periódicos hacia modelos operativos continuos respaldados por tecnología.
Conclusiones Clave del Informe
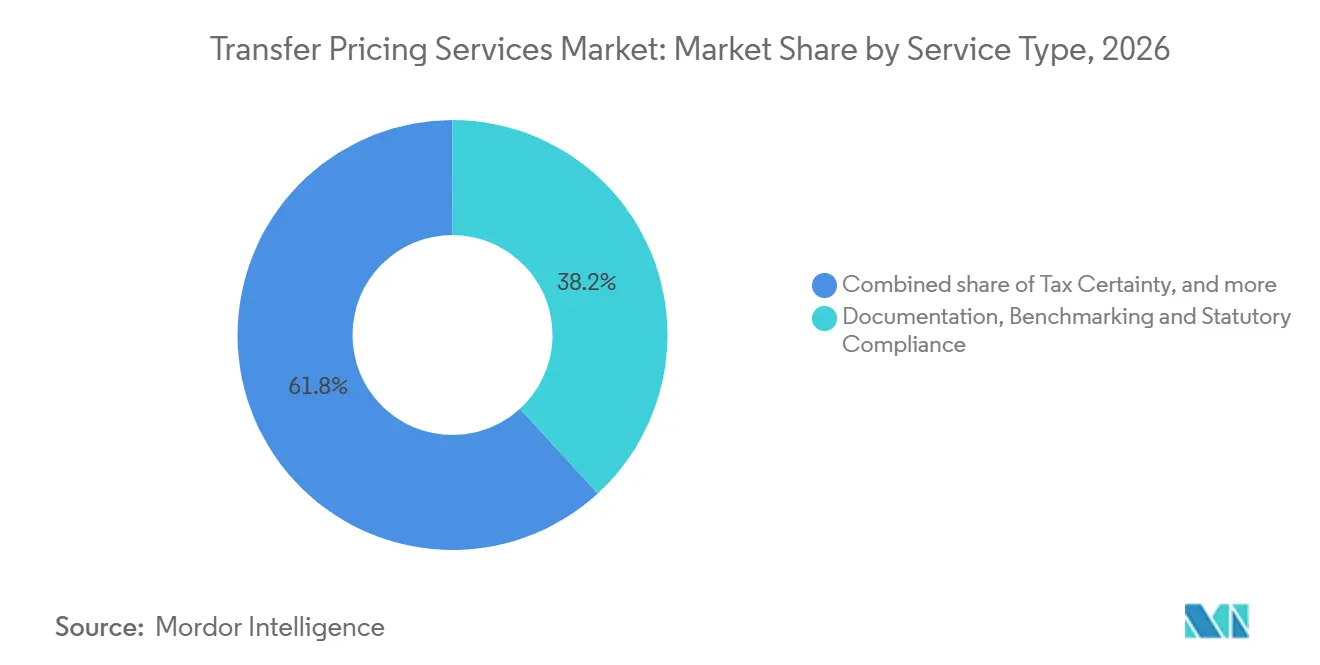
- La documentación, la comparación de precios y el cumplimiento normativo representaron el 38,2% de la participación del mercado de servicios de precios de transferencia en 2026, mientras que se proyecta que la controversia, el procedimiento de acuerdo mutuo (MAP) y la resolución de disputas registren una CAGR del 8,1% hasta 2032.
- Los acuerdos basados en proyectos y mandatos representaron el 46,8% de los ingresos en 2026, mientras que se proyecta que las operaciones de precios de transferencia coexternalizadas y gestionadas crezcan a una CAGR del 9,2% hasta 2032.
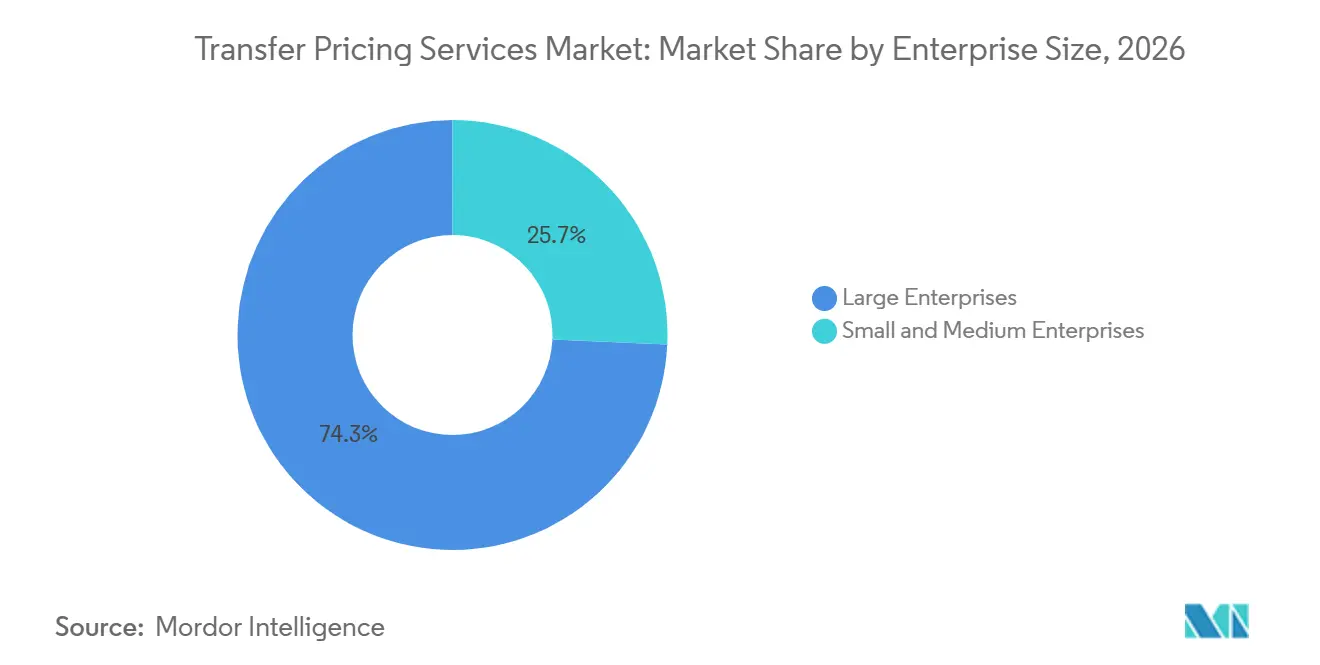
- Las grandes empresas representaron el 74,3% de la participación del mercado de servicios de precios de transferencia en 2026, mientras que se prevé que las PYME crezcan a una CAGR del 7,0% hasta 2032.
- La manufactura industrial representó el 22,1% de la participación del mercado de servicios de precios de transferencia en 2026, mientras que se prevé que el sector de Tecnología, Medios y Telecomunicaciones crezca a una CAGR del 7,8% hasta 2032.
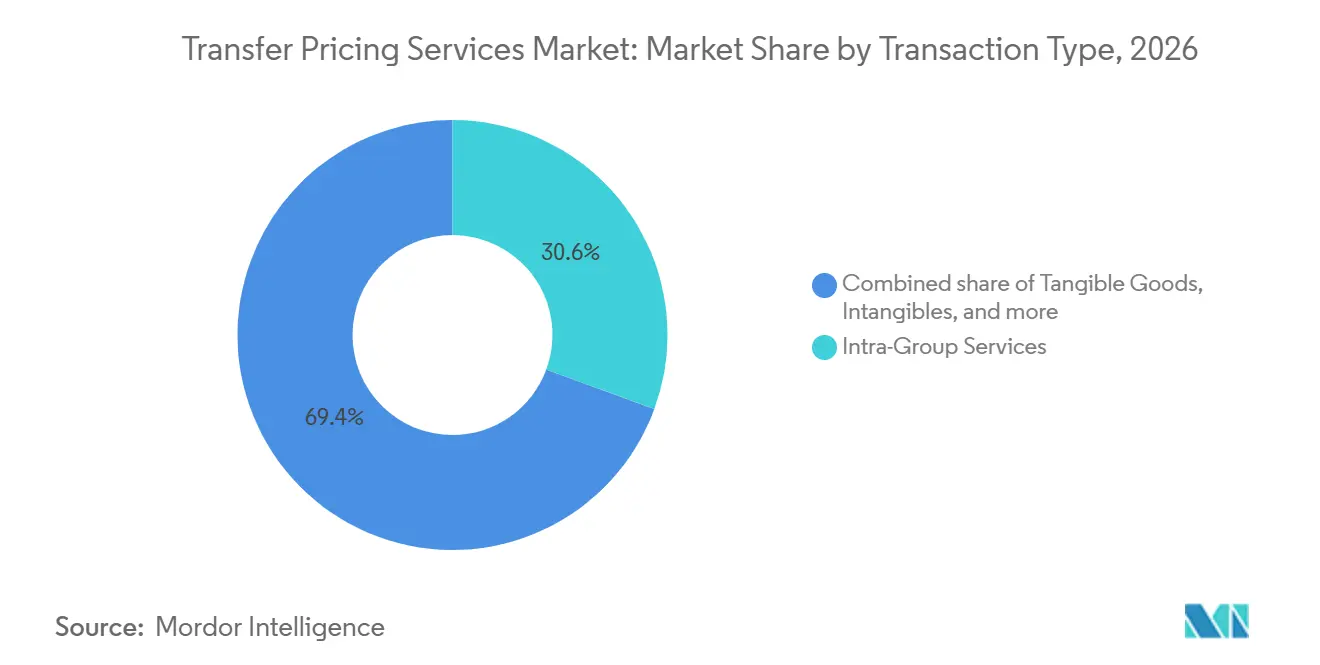
- Los servicios intragrupo representaron el 30,6% de la participación del mercado de servicios de precios de transferencia en 2026, mientras que se prevé que las transacciones financieras crezcan a una CAGR del 8,4% hasta 2032.
- Las redes contables y fiscales representaron el 66,4% de la participación del mercado de servicios de precios de transferencia en 2026, mientras que se prevé que las boutiques especializadas en precios de transferencia crezcan a una CAGR del 8,2% hasta 2032.
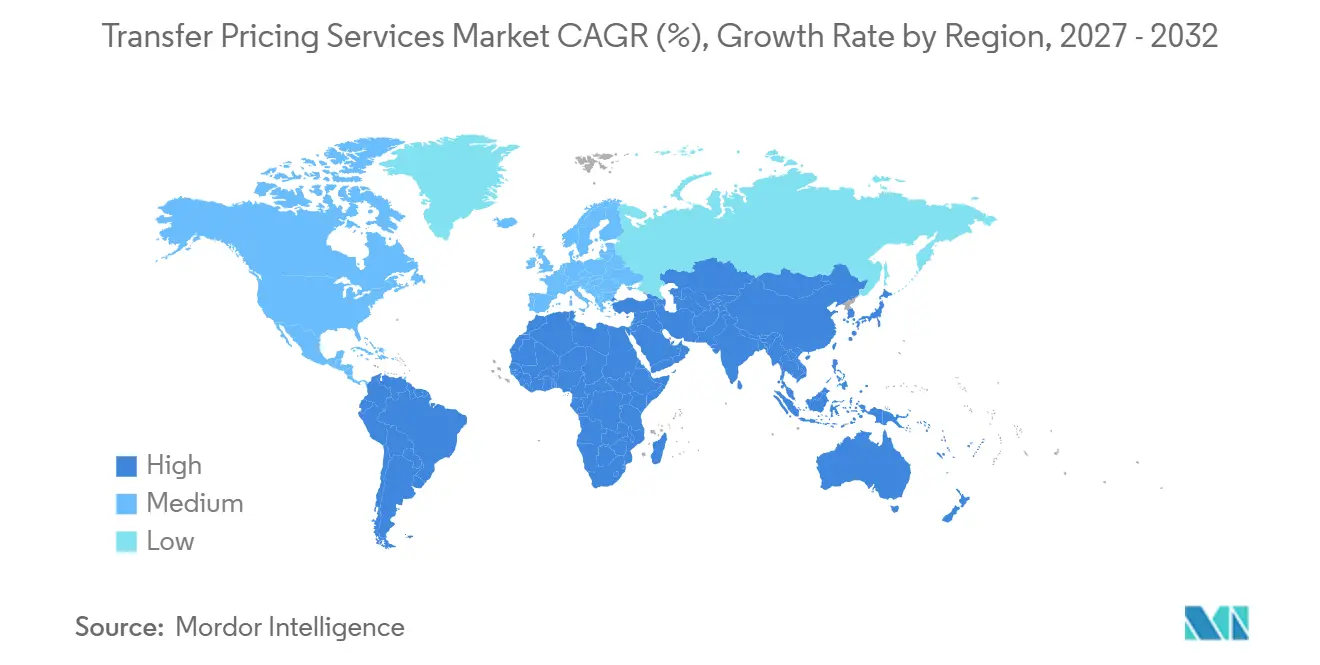
- América del Norte representó el 40,6% de la participación del mercado de servicios de precios de transferencia en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Aumento del Volumen de Transacciones Transfronterizas entre Partes Relacionadas | +1.7% | Global | Corto plazo (≤ 2 años) |
| Expansión de los Requisitos de Documentación y Cumplimiento en Precios de Transferencia | +1.5% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Implementación de las Reformas de Precios de Transferencia de la OCDE y de Fiscalidad Internacional | +1.2% | Global | Mediano plazo (2-4 años) |
| Mayor Escrutinio de las Autoridades Fiscales, Auditorías y Disputas en Precios de Transferencia | +1.0% | América del Norte, Europa, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Asesoría en Planificación de Precios de Transferencia y Reestructuración Empresarial | +0.5% | América del Norte, núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Cumplimiento de Precios de Transferencia y Gestión de Riesgos Habilitados por Tecnología | +0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Volumen de Transacciones Transfronterizas entre Partes Relacionadas
La expansión de la actividad empresarial internacional incrementa la necesidad de que las empresas multinacionales evalúen y documenten las transacciones transfronterizas entre entidades asociadas de conformidad con las normas nacionales aplicables y las Directrices de Precios de Transferencia de la OCDE. La OCDE informó que los servicios prestados a través de presencia comercial alcanzaron los 8,8 billones de USD en 2023, un canal que frecuentemente implica acuerdos intragrupo[1]. Los cambios en las cadenas de suministro, los acuerdos de abastecimiento y las ubicaciones de producción pueden alterar las funciones realizadas, los activos utilizados y los riesgos asumidos por las entidades relacionadas, lo que obliga a las empresas a reevaluar sus políticas de precios de transferencia. Estos desarrollos respaldan el análisis fiscal, económico y operativo continuo, junto con la documentación periódica y el trabajo de cumplimiento.
Expansión de los Requisitos de Documentación y Cumplimiento en Precios de Transferencia
Las obligaciones de documentación en materia de precios de transferencia son cada vez más urgentes y están siendo estandarizadas progresivamente en todas las jurisdicciones. Alemania generalmente exige que los registros de precios de transferencia solicitados se presenten en un plazo de 30 días, mientras que ciertos documentos deben presentarse dentro de ese período tras la notificación de una auditoría fiscal. En el Reino Unido, la Ley de Finanzas de 2026 autorizó a la Agencia Tributaria y Aduanera de Su Majestad (HMRC) a introducir un Calendario de Transacciones Controladas Internacionales (ICTS), con borradores de reglamentos publicados para consulta en junio de 2026 e implementación prevista para los períodos contables que comiencen a partir del 1 de enero de 2027[2]. Mientras tanto, aproximadamente 120 jurisdicciones han introducido obligaciones de presentación de informes país por país en el marco de la Acción 13 del Plan BEPS de la OCDE/G20, reforzando los requisitos de transparencia para los grupos multinacionales que cumplen los criterios. Estos desarrollos respaldan la demanda de documentación coordinada, gestión de datos a nivel de transacción y servicios de cumplimiento continuo, aunque el grado de adopción de servicios gestionados recurrentes varía entre empresas y jurisdicciones.
Implementación de las Reformas de Precios de Transferencia de la OCDE y de Fiscalidad Internacional
Las reformas de la OCDE están cambiando la forma en que los grupos evalúan la distribución rutinaria, los servicios y las obligaciones de presentación de informes. El Importe B fue incorporado a las Directrices de Precios de Transferencia de la OCDE en febrero de 2024 y se aplica a partir de los ejercicios fiscales que comiencen el 1 de enero de 2025 en las jurisdicciones que lo adopten. La OCDE publicó revisiones propuestas al Capítulo VII en junio de 2026, con mayor énfasis en los servicios intragrupo y la delimitación de transacciones. Los informes públicos país por país esperados en 2026 también hacen que las políticas de precios de transferencia sean más visibles para las partes interesadas externas. El mercado de servicios de precios de transferencia, por tanto, necesita apoyo que conecte las políticas técnicas con datos financieros y operativos fiables. La circular luxemburguesa de abril de 2026 sobre el Importe B ilustra la continua adopción jurisdiccional del marco simplificado[3]. Esta actividad regulatoria respalda el trabajo de asesoría para acuerdos de distribución y cargos por servicios intragrupo.
Mayor Escrutinio de las Autoridades Fiscales, Auditorías y Disputas en Precios de Transferencia
El escrutinio de las autoridades fiscales sigue siendo una fuente sostenida de demanda de apoyo en controversias. Las estadísticas de la OCDE registraron 2.731 nuevos casos de procedimiento de acuerdo mutuo en 2024, un aumento del 29% respecto a 2023. Los casos de precios de transferencia aumentaron un 29,1% hasta 2.525, y el tiempo promedio de resolución fue de 30,9 meses[4]. Los largos períodos de resolución incentivan a las empresas a mejorar las pruebas antes de que los desacuerdos se conviertan en disputas formales. El mercado de servicios de precios de transferencia se beneficia de esta necesidad de preparación para auditorías, apoyo en acuerdos de precios anticipados (APA) y gestión coordinada de disputas. Las normas de prueba más estrictas de Corea del Sur y la orientación sobre APA de los Emiratos Árabes Unidos muestran que el escrutinio se está ampliando en todas las regiones. Estas condiciones mantienen la demanda de trabajo en disputas incluso cuando los sistemas de documentación ya están en funcionamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo del Cumplimiento de Precios de Transferencia en Múltiples Jurisdicciones | -0.5% | Global | Mediano plazo (2-4 años) |
| Escasez de Profesionales Calificados en Precios de Transferencia, Fiscalidad y Economía | -0.4% | Global | Mediano plazo (2-4 años) |
| Datos Financieros y Transaccionales Fragmentados en los Sistemas Empresariales | -0.3% | Global | Corto plazo (≤ 2 años) |
| Complejidad de las Regulaciones de Precios de Transferencia Divergentes a Nivel Nacional | -0.3% | Núcleo de Asia-Pacífico, Oriente Medio y África, con extensión a Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Cumplimiento de Precios de Transferencia en Múltiples Jurisdicciones
El cumplimiento en múltiples jurisdicciones puede suponer una carga sustancial para los grupos con recursos internos limitados. Las diferentes fechas de presentación, las normas de documentación y los regímenes de sanciones requieren flujos de trabajo separados y revisión especializada. Las obligaciones de presentación de informes adicionales en Alemania y el Reino Unido pueden elevar el costo de mantener un enfoque global conforme. Los APA bilaterales también pueden requerir un compromiso prolongado con las autoridades competentes, lo que limita su uso entre las empresas más pequeñas. El mercado de servicios de precios de transferencia enfrenta diferentes patrones de gasto entre clientes grandes y medianos debido a que sus capacidades internas difieren. Estas presiones de costos favorecen la documentación estandarizada, los servicios gestionados y las herramientas que reducen el trabajo repetitivo.
Escasez de Profesionales Calificados en Precios de Transferencia, Fiscalidad y Economía
El trabajo en precios de transferencia requiere conocimientos fiscales, análisis financiero y comprensión del funcionamiento de una empresa. Un estudio del NBER de 2025 encontró que las reformas alineadas con la OCDE fueron seguidas de aumentos significativos en consultores de precios de transferencia en Chile, Colombia, España y Uruguay. El estudio también indicó que la respuesta de la oferta puede rezagarse respecto a la demanda regulatoria entre 2 y 4 años. Las herramientas digitales pueden ayudar con la comparación de precios y el trabajo rutinario relacionado con la información, pero no reemplazan el juicio de expertos en casos complejos. Las disputas de valoración, las caracterizaciones funcionales y los asuntos de procedimiento de acuerdo mutuo aún requieren profesionales experimentados. El mercado de servicios de precios de transferencia puede, por tanto, enfrentar restricciones de capacidad incluso cuando la demanda de los clientes aumenta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Cumplimiento Ancla los Ingresos Mientras la Controversia Impulsa el CrecimientoLa documentación, la comparación de precios y el cumplimiento normativo representaron el 38,2% de los ingresos por tipo de servicio en 2026, lo que refleja la necesidad recurrente de archivos locales, estudios de comparación, descripciones de transacciones y presentaciones normativas entre las empresas multinacionales. El segmento proporciona los registros básicos requeridos bajo la Acción 13 y ofrece a los proveedores una base estable de trabajo recurrente en todas las jurisdicciones. La asesoría en política, planificación y modelo operativo ayuda a las empresas a alinear las políticas con los cambios operativos, mientras que los servicios de certeza fiscal apoyan a los grupos que buscan claridad antes de emprender acuerdos transfronterizos complejos. La Junta Central de Impuestos Directos de India concluyó 219 acuerdos APA en el ejercicio fiscal 2025-26, incluidos 84 acuerdos bilaterales, lo que demuestra el uso continuo de mecanismos de certeza. Los precios de transferencia operativos también están ganando importancia a medida que las empresas buscan controles que vinculen las decisiones de política con las transacciones procesadas a lo largo del año.
Se proyecta que la controversia, el MAP y la resolución de disputas crezcan a una CAGR del 8,1% hasta 2032, respaldados por mayores volúmenes de casos y capacidad limitada entre las autoridades competentes. La OCDE registró un número récord de casos MAP de precios de transferencia en 2024, lo que aumenta la necesidad de análisis previo a la disputa, preparación de pruebas y gestión coordinada de casos. La consulta del Capítulo VII de junio de 2026 puede generar trabajo de documentación adicional para transacciones de servicios porque presta mayor atención a la delimitación de transacciones y a los ejemplos de apoyo. El apoyo efectivo en este segmento combina documentación de precios de transferencia, análisis económico y una explicación clara del beneficio comercial recibido por las entidades del grupo. Es probable que el mercado de servicios de precios de transferencia mantenga el liderazgo en crecimiento de este segmento a medida que las autoridades fiscales continúen examinando los cargos intragrupo y las pruebas relacionadas.
Por Modelo de Entrega:
Los Mandatos Lideran pero la Coexternalización Genera DisrupciónLos acuerdos de proyecto/mandato representaron el 46,8% de los ingresos en 2026 porque las negociaciones de APA, las disputas de valoración y las reestructuraciones empresariales son específicas de cada caso y frecuentemente requieren la participación de especialistas de alto nivel. Estas asignaciones no siempre pueden estandarizarse, lo que respalda un papel de asesoría premium para los proveedores con experiencia. Los acuerdos de retención recurrente sirven a clientes con necesidades anuales predecibles de documentación, revisión y comparación de precios, en particular a grupos que necesitan acceso regular a especialistas sin un equipo interno amplio. El mercado de servicios de precios de transferencia continúa utilizando ambos modelos, aunque las herramientas ahora pueden automatizar partes de la recopilación de información y el trabajo de comparación rutinaria. Los clientes esperan cada vez más que los asesores dediquen más tiempo a las excepciones, la revisión y el juicio profesional en lugar de a las tareas de producción repetitivas.
Se proyecta que las operaciones de precios de transferencia coexternalizadas y gestionadas crezcan a una CAGR del 9,2% hasta 2032, la tasa de crecimiento más alta en las estimaciones de segmentación. Los calendarios más ajustados en Alemania, el Reino Unido y las jurisdicciones de Asia-Pacífico están incentivando a las empresas a mantener controles de precios de transferencia durante todo el año en lugar de preparar archivos solo cerca de los plazos de presentación. Deloitte informó que las organizaciones con herramientas de inteligencia artificial maduras redujeron el gasto en asesores externos de documentación en un 51% y las horas del personal interno en un 38% en 2025. El mercado de servicios de precios de transferencia está respondiendo a través de modelos híbridos que combinan equipos de clientes, plataformas tecnológicas y revisión especializada para un proceso de gobernanza más continuo. Estos acuerdos preservan el apoyo experto para casos complejos al tiempo que crean un registro más consistente de las decisiones de precios y las pruebas de respaldo.
Por Tamaño de Empresa:
Las Grandes Empresas Anclan el Gasto, las PYME AceleranLas grandes empresas representaron el 74,3% de los ingresos en 2026 porque su presencia internacional genera una amplia gama de transacciones entre partes relacionadas, entidades jurídicas, obligaciones de presentación de informes e interacciones con las autoridades fiscales. Requieren cobertura global para APA, casos MAP, documentación y controles operativos, lo que respalda la entrega coordinada en múltiples países. El mercado de servicios de precios de transferencia está anclado por esta demanda, especialmente cuando los clientes necesitan sistemas que concilien las políticas con la información financiera y los registros locales. Las relaciones establecidas con los proveedores son duraderas porque los programas globales requieren personal en cada país y conocimiento acumulado del modelo operativo del cliente. Estas características explican por qué las grandes empresas siguen siendo centrales para los ingresos de los proveedores y para el caso de negocio de las amplias redes profesionales.
Se proyecta que las PYME crezcan a una CAGR del 7,0% hasta 2032 a medida que la atención regulatoria se extiende a grupos transfronterizos más pequeños, especialmente aquellos con préstamos y honorarios de gestión significativos. El presupuesto de Canadá de 2025 aumentó el escrutinio de las PYME involucradas en préstamos entre partes relacionadas y honorarios de gestión. El ICTS propuesto en el Reino Unido también podría afectar a los grupos medianos con transacciones transfronterizas que cumplan los criterios, creando demanda de procesos de presentación de informes prácticos. Estos clientes suelen ser más sensibles a los costos, lo que crea una oportunidad para la documentación estandarizada y respaldada por tecnología que siga siendo defendible bajo revisión. El mercado de servicios de precios de transferencia puede atender a este grupo a través de alcances enfocados, menores costos de entrega y apoyo experto para asuntos inusuales de financiamiento, intangibles o reestructuración.
Por Sector Industrial:
La Manufactura Ancla la Participación mientras el Sector de Tecnología, Medios y Telecomunicaciones Reescribe las ReglasLa manufactura industrial representó el 22,1% de los ingresos por sector industrial en 2026 debido a que la inversión de capital, los largos ciclos de productos y las cadenas de suministro multinacionales generan un número sustancial de transacciones entre partes relacionadas. Las interacciones entre aduanas y precios de transferencia aumentan la necesidad de análisis de márgenes, actualizaciones de documentación y apoyo en disputas en las empresas manufactureras. Las acciones arancelarias de los Estados Unidos durante 2025 y 2026 ejercieron presión sobre los rendimientos de los fabricantes de riesgo limitado y obligaron a los grupos a reconsiderar si los márgenes registrados seguían siendo coherentes con las funciones y riesgos declarados. Los servicios financieros también contribuyen a través de acuerdos de tesorería, agrupación de efectivo y seguros cautivos que requieren análisis financiero detallado y documentación clara. El mercado de servicios de precios de transferencia mantiene a la manufactura como una fuente importante de trabajo porque las cadenas de suministro físicas siguen estrechamente vinculadas al escrutinio fiscal y aduanero.
Se proyecta que el sector de Tecnología, Medios y Telecomunicaciones crezca a una CAGR del 7,8% hasta 2032 porque el sector combina talento distribuido, intangibles de alto valor y modelos de negocio en rápida evolución. La propiedad intelectual, los datos de usuarios y los algoritmos hacen que el análisis de comparabilidad estándar sea más difícil y aumentan la necesidad de un análisis funcional detallado. A principios de 2026, ni la OCDE ni el Departamento del Tesoro de los Estados Unidos habían emitido orientación específica sobre precios de transferencia para empresas de inteligencia artificial. Por tanto, los marcos existentes deben aplicarse a nuevos acuerdos comerciales, lo que aumenta la complejidad del apoyo en materia de precios. Las ciencias de la vida y el sector de consumo y comercio minorista también generan demanda a través de estructuras con alto contenido de intangibles, acuerdos de marca y la necesidad de conectar la creación de valor con los rendimientos documentados.
Por Tipo de Transacción:
Los Servicios Intragrupo Dominan mientras las Transacciones Financieras Enfrentan un Escrutinio IntensificadoLos servicios intragrupo representaron el 30,6% de los ingresos en 2026 porque los servicios compartidos, los honorarios de gestión, el soporte de tecnología de la información y las asignaciones de investigación son comunes en todos los grupos multinacionales. Cada cargo requiere prueba de un beneficio para el receptor, una clave de asignación apropiada y un método de fijación de precios defendible. La consulta del Capítulo VII de la OCDE de junio de 2026 abordó directamente las pruebas de beneficio y la selección de métodos para las transacciones de servicios. El trabajo en bienes tangibles está vinculado a los ciclos de auditoría de manufactura y los cambios en la cadena de suministro, mientras que los intangibles reciben escrutinio porque las estructuras de licencias y contribución de costos pueden tener altas consecuencias fiscales. El mercado de servicios de precios de transferencia tiene una gran carga de trabajo recurrente en esta categoría porque los proveedores deben conectar descripciones de servicios, pruebas, métodos de asignación y análisis de precios.
Se proyecta que las transacciones financieras crezcan a una CAGR del 8,4% hasta 2032 a medida que las autoridades fiscales aplican una revisión más detallada al financiamiento entre empresas del grupo. La actualización de noviembre de 2025 de la OCDE al comentario del Artículo 9 del Modelo de Convenio Fiscal enfatizó la delimitación precisa antes de la fijación de precios de las transacciones financieras. Una decisión de un tribunal belga en junio de 2025 también requirió un análisis de calificación crediticia respaldado de forma independiente para los préstamos intragrupo. El Pilar Dos añade una consideración de tasa impositiva efectiva a las estructuras de financiamiento, haciendo que el análisis esté más conectado con las decisiones más amplias de presentación de informes fiscales. El mercado de servicios de precios de transferencia necesita especialistas que puedan documentar a los prestatarios, los términos de los préstamos, las garantías, las condiciones del mercado y la alineación de los acuerdos de financiamiento con los hechos reales.
Por Tipo de Proveedor:
Las Redes Dominan pero las Boutiques Crecen más RápidoLas redes contables y fiscales representaron el 66,4% de los ingresos por tipo de proveedor en 2026 porque los clientes multinacionales requieren apoyo coordinado en muchas jurisdicciones. Estas redes respaldan el cumplimiento de BEPS 2.0, el trabajo de transacciones, la interacción con las autoridades fiscales locales, la documentación y la gestión de disputas a través de una amplia cobertura de personal. El mercado de servicios de precios de transferencia favorece a las redes amplias cuando un cliente necesita una metodología coherente en múltiples países y unidades de negocio. Las firmas de abogados siguen siendo relevantes cuando las disputas se convierten en litigios formales, mientras que las consultoras económicas contribuyen a los mandatos de valoración, comparación de precios y testimonio de expertos. Las relaciones globales y el conocimiento local crean costos de cambio que respaldan la posición de las redes contables y fiscales establecidas en compromisos complejos.
Se proyecta que las boutiques especializadas en precios de transferencia crezcan a una CAGR del 8,2% hasta 2032 porque algunos clientes valoran la experiencia técnica especializada y la entrega a menor costo. Valentiam y TPA Global proporcionan documentación de precios de transferencia y cobertura internacional a través de sus respectivos modelos operativos. Su uso de comparación de precios respaldada por tecnología y servicio liderado por socios puede atraer a clientes del mercado medio con necesidades definidas. El mercado de servicios de precios de transferencia da a las boutiques espacio para competir donde la continuidad y la profundidad técnica importan ms que una red global completa. Los profesionales de alto nivel que se trasladan de grandes firmas pueden fortalecer las capacidades de las boutiques, particularmente en modelos de servicio gestionado que combinan especialistas con plataformas tecnológicas.
Análisis Geográfico
Mercado de Servicios de Precios de Transferencia en América del Norte
América del Norte representó el 40,6% de los ingresos en 2026, la mayor posición regional en el mercado de servicios de precios de transferencia. Los Estados Unidos tienen una gran base de sedes de empresas multinacionales y un nivel significativo de actividad de aplicación fiscal. La sentencia final del Octavo Circuito sobre el caso 3M en febrero de 2026 cambió elementos de la estrategia de defensa en auditorías bajo la revisión judicial posterior a Loper Bright. El presupuesto de Canadá de 2025 alineó más estrechamente la documentación de las PYME con los estándares de la OCDE y amplió la base de clientes potenciales entre los operadores transfronterizos. México contribuye a través de su base de manufactura maquiladora y su programa de acuerdos de precios anticipados. Estas condiciones hacen que América del Norte sea importante para el trabajo de cumplimiento, controversia y modelo operativo.
Mercado de Servicios de Precios de Transferencia en Europa
Europa sigue siendo moldeada por normas nacionales alineadas con la OCDE en lugar de un marco regional vinculante. La Comisión Europea retiró su propuesta de directiva sobre precios de transferencia en octubre de 2025, dejando en vigor las diferencias nacionales. Las normas de Alemania, vigentes desde enero de 2025, exigen que los registros de precios de transferencia se presenten en un plazo de 30 días a partir de la solicitud de auditoría. La sentencia Arcomet del Tribunal de Justicia de la Unión Europea de septiembre de 2025 aumentó la atención al tratamiento del IVA de los ajustes de precios de transferencia de fin de año vinculados a servicios identificables. El ICTS propuesto en el Reino Unido añadiría requisitos de divulgación para las transacciones transfronterizas entre partes relacionadas. Estos desarrollos respaldan la demanda de análisis coordinado de impuestos directos e indirectos en toda la región.
Mercado de Servicios de Precios de Transferencia en Asia-Pacífico y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2032. La Ley del Impuesto sobre la Renta de India de 2025 entró en vigor el 1 de abril de 2026, introduciendo un marco de evaluación en bloque de 3 años, aprobaciones automatizadas de APA, márgenes de puerto seguro revisados y requisitos más amplios de presentación de informes de transacciones. India concluyó 219 acuerdos APA en el ejercicio fiscal 2025-26, incluidos 84 acuerdos bilaterales, y superó los 1.034 acuerdos acumulados. Las octavas directrices de precios de transferencia de Singapur, emitidas en febrero de 2026, incluyeron un enfoque simplificado para ciertas transacciones de distribución. El entorno perturbado por aranceles de China ha aumentado la necesidad de reevaluar los márgenes de los fabricantes y la documentación. Oriente Medio y África son un área emergente, respaldada por la orientación sobre APA de los Emiratos Árabes Unidos y la expansión regional más amplia de las obligaciones de precios de transferencia.
Panorama Competitivo
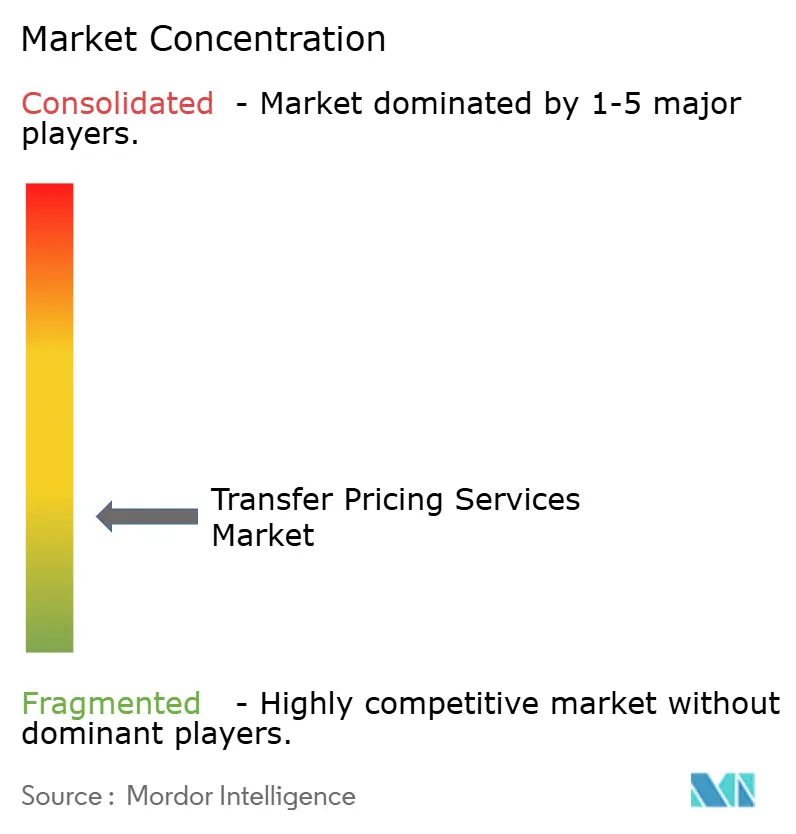
El mercado de servicios de precios de transferencia está fragmentado. Las redes más grandes mantienen una ventaja cuando los clientes necesitan cobertura global y relaciones locales establecidas. Su escala también respalda el trabajo en documentación, disputas, reformas fiscales internacionales y controles operativos. La consolidación en el nivel medio está aumentando la presión competitiva por debajo de las redes más grandes. El acuerdo de Grant Thornton de julio de 2026 para adquirir CBIZ por 5 mil millones de USD crearía una plataforma de servicios profesionales más grande con más de 7,5 mil millones de USD en ingresos combinados. Esto respalda la capacidad de las firmas de nivel medio para competir por mandatos más amplios. La estructura del mercado aún permite a los especialistas competir donde la profundidad técnica o la disciplina de costos es más importante que una red completa.
PwC Estados Unidos y PwC India anunciaron una empresa conjunta en septiembre de 2026 que combina el negocio de Consultoría de PwC India con las capacidades de Asesoría de PwC Estados Unidos en India. El movimiento fortalece un modelo de entrega compartida para clientes en India, los Estados Unidos y otros mercados. Deloitte, EY, KPMG y PwC también participaron en la discusión en torno a la consulta del Capítulo VII de la OCDE de junio de 2026. Esto refleja el papel continuo de las grandes firmas en el trabajo de política técnica de precios de transferencia. Alphatax adquirió TP Accurate e Intra Pricing Solutions en agosto de 2026, añadiendo capacidades de financiamiento intragrupo y documentación asistida por inteligencia artificial. La transacción ilustra la competencia a través de herramientas de cumplimiento habilitadas por tecnología. Los proveedores que combinan asesoría especializada con flujos de trabajo fiables están mejor posicionados para atender las necesidades recurrentes de los clientes.
La tecnología está adquiriendo mayor importancia en la documentación rutinaria, la comparación de precios y la gestión de procesos. La adquisición de la plataforma Indirect Tax Edge de PwC por parte de Fonoa en mayo de 2026 y su financiación de la Serie C de 110 millones de USD muestran la inversión continua en la entrega de servicios fiscales liderada por tecnología. Estas herramientas pueden reducir las tareas repetitivas y permitir a los equipos centrarse en la revisión y los casos difíciles. Siguen existiendo oportunidades en la gestión integrada del cumplimiento de precios de transferencia y del Pilar Dos. Las empresas multinacionales con negocios digitales e intensivas en inteligencia artificial también necesitan apoyo porque la disponibilidad de empresas comparables sigue siendo limitada. Las adquisiciones de Andersen Group en julio de 2026 en Nigeria ampliaron su plataforma africana y su capacidad de asesoría. El mercado de servicios de precios de transferencia, por tanto, sigue siendo competitivo entre redes, firmas especializadas y proveedores de tecnología.
Líderes de la Industria de Servicios de Precios de Transferencia
-
Deloitte
-
PwC
-
EY
-
KPMG
-
Grant Thornton International Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Precios de Transferencia Empresas cubiertas en este informe
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM International
- Crowe Global
- Baker Tilly International
- Forvis Mazars
- Kroll
- Alvarez & Marsal
- FTI Consulting
- TPA Global
- Valentiam
- Andersen
- Baker McKenzie
- Nexia International
- TMF Group
- WTS Global
Desarrollos recientes de la industria en Mercado de Servicios de Precios de Transferencia
- Septiembre de 2026: PwC Estados Unidos y PwC India anunciaron una empresa conjunta que combina el negocio de Consultoría de PwC India y las capacidades de Asesoría de PwC Estados Unidos con base en India en una única plataforma de asesoría que abarca India, los Estados Unidos y clientes globales, con cierre esperado en el primer semestre de 2027.
- Agosto de 2026: Alphatax adquirió TP Accurate e Intra Pricing Solutions, incluida la documentación asistida por inteligencia artificial TPGenie, para ampliar sus capacidades de cumplimiento en precios de transferencia.
- Julio de 2026: Grant Thornton Advisors acordó adquirir CBIZ por 5 mil millones de USD en efectivo, creando una firma de servicios profesionales más grande en los Estados Unidos con presencia en más de 20 países e ingresos combinados superiores a 7,5 mil millones de USD.
- Julio de 2026: Andersen Group Inc. adquirió Andersen Tax LP en Nigeria y Verraki Partners, incorporándolos a su plataforma de 180 países y 50.000 profesionales.
Alcance del Informe Global del Mercado de Servicios de Precios de Transferencia
Resumen de la segmentación
| Asesoría en Política, Planificación y Modelo Operativo |
| Documentación, Comparación de Precios y Cumplimiento Normativo |
| Certeza Fiscal |
| Controversia, MAP y Resolución de Disputas |
| Precios de Transferencia Operativos |
| Proyecto / Mandato |
| Retención Recurrente |
| Operaciones de Precios de Transferencia Coexternalizadas / Gestionadas |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Servicios Financieros |
| Tecnología, Medios y Telecomunicaciones |
| Ciencias de la Vida |
| Energía, Recursos y Servicios Públicos |
| Manufactura Industrial |
| Consumo y Comercio Minorista |
| Otras Industrias |
| Bienes Tangibles |
| Servicios Intragrupo |
| Intangibles |
| Transacciones Financieras |
| Reestructuración y Atribución a Establecimientos Permanentes |
| Redes Contables y Fiscales |
| Firmas de Abogados |
| Consultoras Económicas |
| Boutiques Especializadas en Precios de Transferencia |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Asesoría en Política, Planificación y Modelo Operativo | |
| Documentación, Comparación de Precios y Cumplimiento Normativo | ||
| Certeza Fiscal | ||
| Controversia, MAP y Resolución de Disputas | ||
| Precios de Transferencia Operativos | ||
| Por Modelo de Entrega | Proyecto / Mandato | |
| Retención Recurrente | ||
| Operaciones de Precios de Transferencia Coexternalizadas / Gestionadas | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Sector Industrial | Servicios Financieros | |
| Tecnología, Medios y Telecomunicaciones | ||
| Ciencias de la Vida | ||
| Energía, Recursos y Servicios Públicos | ||
| Manufactura Industrial | ||
| Consumo y Comercio Minorista | ||
| Otras Industrias | ||
| Por Tipo de Transacción | Bienes Tangibles | |
| Servicios Intragrupo | ||
| Intangibles | ||
| Transacciones Financieras | ||
| Reestructuración y Atribución a Establecimientos Permanentes | ||
| Por Tipo de Proveedor | Redes Contables y Fiscales | |
| Firmas de Abogados | ||
| Consultoras Económicas | ||
| Boutiques Especializadas en Precios de Transferencia | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de servicios de precios de transferencia?
El comercio transfronterizo, los requisitos de presentación pública de informes, las normas de documentación más estrictas y el mayor escrutinio de las autoridades fiscales están aumentando la demanda de apoyo continuo.
¿Qué tamaño tiene el sector de servicios de precios de transferencia?
Se estima en 9,6 mil millones de USD en 2027 y se prevé que alcance los 13 mil millones de USD para 2032, a una CAGR del 6,2%.
¿Qué área de servicio está creciendo más rápido?
Se proyecta que Controversia, MAP y Resolución de Disputas crezca a una CAGR del 8,1% hasta 2032.
¿Qué modelo de entrega se está expandiendo más rápidamente?
Se proyecta que las Operaciones de Precios de Transferencia Coexternalizadas y Gestionadas crezcan a una CAGR del 9,2% hasta 2032.
¿Qué región tiene el mayor pronóstico de crecimiento?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2032, respaldada por cambios regulatorios en India y Singapur.
¿Por qué las transacciones financieras están recibiendo mayor atención?
Los nuevos comentarios a los tratados, las decisiones judiciales y las consideraciones del Pilar Dos están aumentando la necesidad de documentación y análisis del financiamiento entre empresas del grupo.