
Bromwasserstoff-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.48 Milliarden US-Dollar |
| Marktgröße (2032) | 4.55 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bromwasserstoff-Marktanalyse von Mordor Intelligence
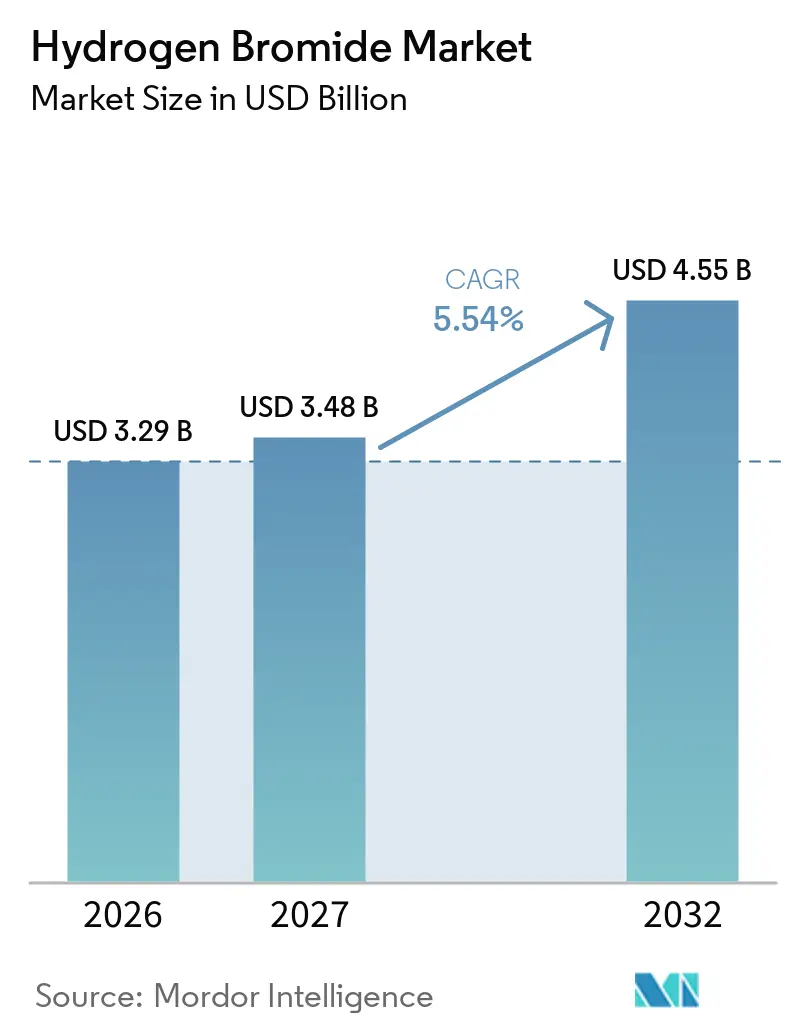
Die Bromwasserstoff-Marktgröße wurde im Jahr 2026 auf 3,29 Milliarden USD geschätzt und soll von 3,48 Milliarden USD im Jahr 2027 auf 4,55 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,54 % während des Prognosezeitraums (2027–2032). Die Halbleiterfertigung ist ein wesentlicher Treiber der Nachfrage nach Bromwasserstoff, da kleinere Prozessknoten eine selektive anisotrope Ätzung erfordern und mehr HBr pro Wafer verbrauchen. Der Markt zieht auch Nachfrage aus der chemischen Synthese, der Katalyse, Komplettierungsflüssigkeiten für Öl und Gas sowie der pharmazeutischen Fertigung. Fortschrittliche Fertigungsstätten benötigen zunehmend Material der Reinheitsgrade 5N und 6N, was Lieferanten begünstigt, die langwierige Kundenqualifizierungsprogramme abschließen können. Die Lokalisierung von Fertigungsstätten in Nordamerika und Europa verlagert die Nachfrage in Richtung lokaler Spezialgas-Infrastruktur, während Asien-Pazifik das größte Fertigungszentrum bleibt. Das Angebot ist auf der Ebene des Elektronikgrades konzentriert, was qualifizierten Herstellern ermöglicht, ihre Preissetzungsmacht zu behalten, selbst wenn der Wettbewerb bei Industriegrade-Material zunimmt.
Wichtigste Erkenntnisse des Berichts
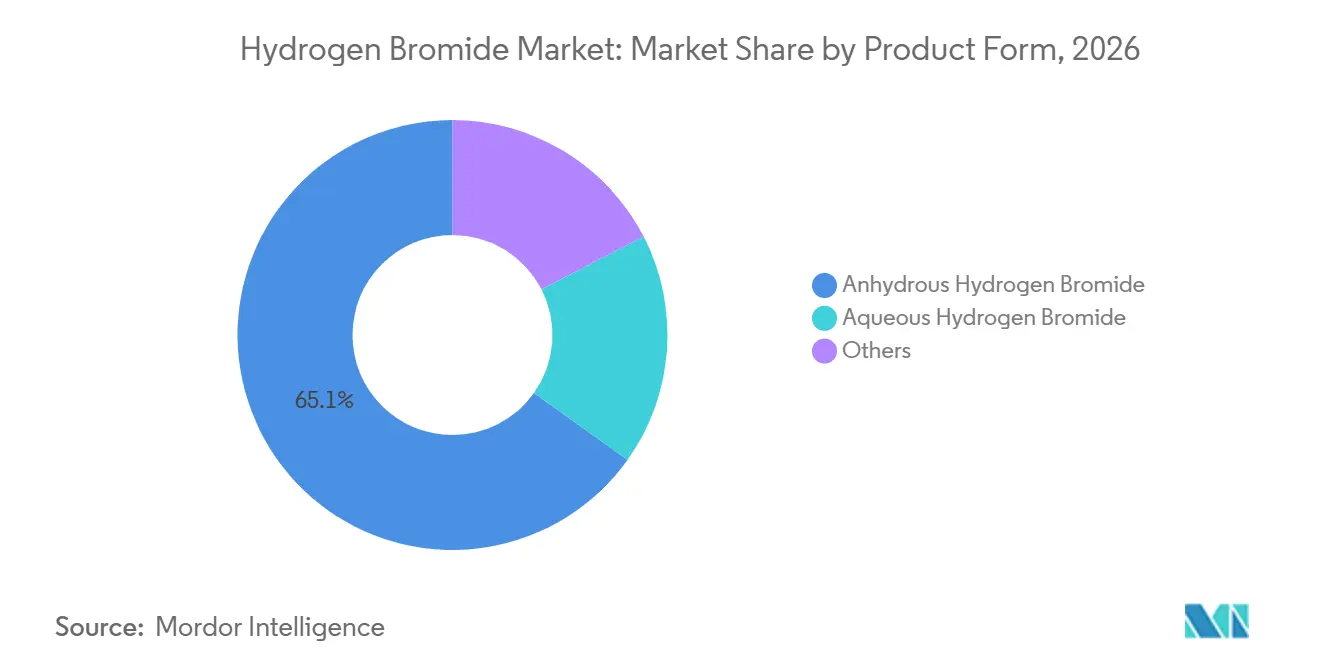
- Nach Produktform führte wasserfreier Bromwasserstoff mit einem Marktanteil von 65,13 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 6,13 % wachsen.
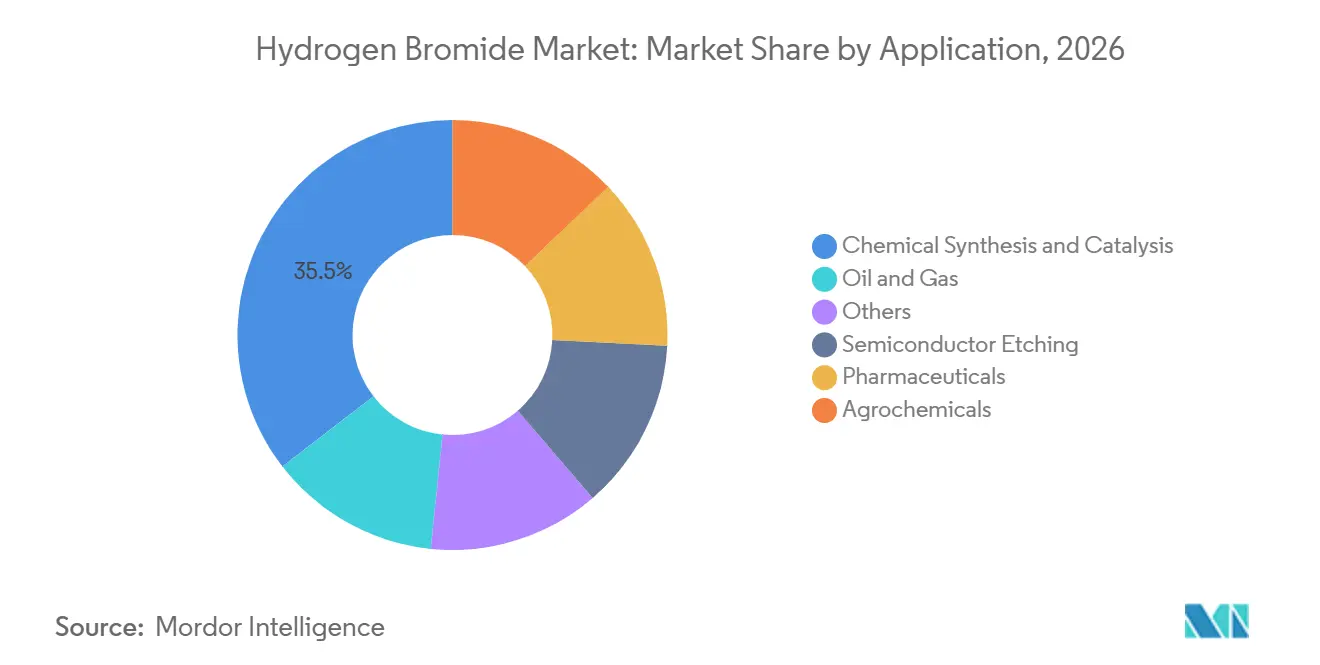
- Nach Anwendung entfiel auf chemische Synthese und Katalyse ein Marktanteil von 35,48 % im Jahr 2026, während Öl und Gas bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 41,73 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,54 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Bromwasserstoff-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Halbleiter-Ätzung für fortschrittliche Prozessknoten | +1.5% | Kernregion Asien-Pazifik, einschließlich Taiwan, Südkorea, China und Japan, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach pharmazeutischen Wirkstoffen und Salzbildung | +0.7% | Indien, China, Europa, einschließlich Deutschland, Frankreich und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Nachfrage nach hochreinem HBr durch Lokalisierung von Fertigungsstätten | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für Wasserstoff-Brom-Flussbatterien | +0.5% | Global, einschließlich der Vereinigten Staaten, Europa und aufstrebender Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Anforderungen an Präzisionsätzung in 3D-NAND und DRAM | +0.8% | Kernregion Asien-Pazifik mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Halbleiter-Ätzung für fortschrittliche Prozessknoten
Die Halbleiterfertigung machte 62 % des globalen HBr-Verbrauchs aus, und ihre Nachfrage hängt stärker von der Knotenmigration als von der gesamten Wafer-Produktion ab. Der Bromwasserstoff-Markt profitiert, wenn Gießereien zu 3-nm- und 2-nm-Prozessen übergehen, da jeder Knoten mehr Ätzschritte, eine engere Kontrolle der Gate-Strukturen und eine stabile Prozesschemie erfordert. Der Verbrauch pro Wafer steigt mit jeder Knotengeneration um schätzungsweise 15–20 %, da die Selektivitätsanforderungen steigen und die Wafer-Rezepturen anspruchsvoller werden. HBr unterstützt die bromidbasierte Passivierung, die Seitenwände beim Polysilizigate-Ätzen bei Abmessungen unter 5 nm schützt, wo Präzision unerlässlich ist, um die beabsichtigten Strukturformen zu erhalten. Fertigungsstätten benötigen Reinheitsgrade von 5N oder höher, was die Anzahl der Lieferanten begrenzt, die Qualifizierungsanforderungen erfüllen und eine gleichbleibende Materialqualität aufrechterhalten können. Samsung, SK hynix, TSMC und Micron zusammen machten mehr als die Hälfte des Verbrauchs von Halbleiterqualität aus und unterstützen mehrjährige Lieferverträge und wiederkehrende Nachfrage für qualifizierte Hersteller.
Nachfrage nach pharmazeutischen Wirkstoffen und Salzbildung
Bromwasserstoff wird als Bromierungsmittel, Säurekatalysator und salzbildendes Reagenz für pharmazeutische Zwischenprodukte eingesetzt. Die Nachfrage erstreckt sich auf Medikamente für das Zentralnervensystem, Antihistaminika, antivirale Verbindungen und onkologische Zwischenprodukte und ist damit mit mehreren unterschiedlichen Arzneimittelentwicklungs- und Generika-Fertigungsprogrammen verknüpft. Die Durchflusschemie kann den HBr-Einsatz pro Kilogramm aktivem pharmazeutischem Wirkstoff senken, aber komplexere bromierte Pipelines für kleine Moleküle können diese Effizienzgewinne beim Gesamtausstoß ausgleichen. Im Jahr 2025 verwendete Indiens Sektor für pharmazeutische Zwischenprodukte 35–45 % des inländischen HBr-Angebots für pharmazeutische Anwendungen. Käufer legen zunehmend Wert auf dokumentiertes Material, zuverlässige Chargenprotokolle und verlässliche Rückverfolgbarkeitskontrollen, was Premium-Verträge gegenüber Spotankäufen begünstigen kann. Anforderungen gemäß den US-amerikanischen Vorschriften zur Guten Herstellungspraxis (GMP) und der europäischen GMP-Leitlinien begünstigen Lieferanten mit etablierter Dokumentation und Qualitätssystemen. Dieses Segment des Bromwasserstoff-Marktes hängt daher vom pharmazeutischen Ausstoß, der Einhaltung regulatorischer Anforderungen und der Fähigkeit ab, konsistent qualifiziertes Material bereitzustellen.
Nachfrage nach hochreinem HBr durch Lokalisierung von Fertigungsstätten
Neue Fertigungsstättenprojekte schaffen Nachfrage nach hochreinem HBr außerhalb der etablierten Asien-Pazifik-Versorgungscluster. Das US-amerikanische Programmbüro zur Schaffung hilfreicher Anreize für die Halbleiterproduktion (CHIPS) setzt 39 Milliarden USD an Fertigungsanreizen ein, um die inländische Halbleiterproduktion zu unterstützen. SK hynix' Projekt in West Lafayette erhielt bis zu 458 Millionen USD an direkter CHIPS-Förderung und benötigt eine lokale Versorgung mit Spezialgasen für fortschrittliche Speicherverpackungsoperationen. Air Liquide kündigte eine Investition von 170 Millionen USD in Indiana für zwei Produktionseinheiten im Rahmen eines langfristigen Liefervertrags mit SK hynix an, mit einer geplanten Inbetriebnahme bis Ende 2028[1]. Die Qualifizierung von ultrahochreinem HBr bei einem neuen Fertigungsstättenkunden kann 18–30 Monate dauern, was frühe Lieferbeziehungen zu einem wichtigen Wettbewerbsvorteil macht, da ein Ersatzlieferant einen qualifizierten Prozess nicht sofort bedienen kann. Der Bromwasserstoff-Markt verzeichnet lokales Nachfragewachstum, aber Lieferanten stehen auch vor hohen Vorabinvestitionen in Reinigung, Lagerung, Vertrieb, Sicherheitssysteme und die Kapazität für eine ununterbrochene Lieferung.
Pilotprojekte für Wasserstoff-Brom-Flussbatterien
Wasserstoff-Brom-Flussbatterien bleiben eine aufkommende Nachfragequelle und keine große kommerzielle Anwendung. Das Br₂/Br⁻-Redoxpaar hat ein Elektrodenpotenzial von 1,08 V, und veröffentlichte Arbeiten berichteten von einer volumetrischen Energiedichte des Katholyten von über 200 Wh/L. Diese Eigenschaften unterstützen das Interesse an stationären Energiespeicheranwendungen, bei denen Energiedichte und elektrochemische Leistung wichtig sind. Kein großmaßstäbliches System hat die kommerzielle Markteinführung erreicht, sodass diese Anwendung einen längeren Adoptionspfad als Halbleiter- und chemische Anwendungen hat. Der Bromwasserstoff-Markt könnte eine neue Nachfragequelle gewinnen, wenn Pilotprojekte zu wiederholbaren kommerziellen Projekten mit Betriebsaufzeichnungen fortschreiten, die eine breitere Markteinführung unterstützen. Vorerst bleibt die Anwendung von technischer Validierung, Systemwirtschaftlichkeit, Projektfinanzierung und dem Aufbau von Speicherprojekten abhängig.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefährliche Handhabung und Compliance-Kosten | -0.9% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Substitution durch alternative Ätzchemikalien | -0.6% | Kernregion Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Feuchtigkeitsinduzierte Korrosion von Gassystemen | -0.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefährliche Handhabung und Compliance-Kosten
Bromwasserstoff ist gemäß Transportvorschriften als toxisches Gas der Klasse 2.3 eingestuft und erfordert, dass Anwender korrosionsbeständige Ausrüstung, Gasdetektionssysteme, geschultes Personal und hochwertige Belüftung vorhalten. Ultureines Material kann Hastelloy anstelle von Edelstahlzylindern erfordern, was die Lager- und Lieferkosten erhöht. Einrichtungen, die dem Prozesssicherheitsmanagement-Standard der Arbeitsschutzbehörde (OSHA) unterliegen, sind umfangreichen Betriebskontrollen für hochgefährliche Chemikalien unterworfen[2]. Compliance-Kosten überstiegen 10 % der Betriebsausgaben der Endnutzer, und der Bußgeldkatalog 2025 erlaubte Strafen von bis zu 165.514 USD für vorsätzliche Verstöße. Transportanforderungen können die Vorlaufzeiten um 2–4 Wochen verlängern, was die Just-in-time-Versorgung von Halbleiterstandorten erschwert und die Bestandsplanung wichtiger macht. Kunden in Südostasien und Südamerika können aufgrund einer weniger entwickelten Logistikinfrastruktur für Gefahrgüter mit zusätzlichen Einschränkungen konfrontiert sein. Eingekapselte oder vor Ort erzeugte Alternativen können das Risiko der Massenlagerung reduzieren, aber ihre höheren Stückkosten begrenzen eine breite Akzeptanz.
Substitution durch alternative Ätzchemikalien
Alternative Ätzchemikalien setzen gezielte Einschränkungen für ausgewählte Bromwasserstoff (HBr)-Anwendungen durch. IBM Research berichtete, dass HFO-1234ze(E) beim Siliziumdioxid-Ätzen eine bessere Leistung und Selektivität als herkömmliche Fluorkohlenwasserstoffgase beim dielektrischen Ätzen erzielen kann. Diese Materialien adressieren jedoch das Oxid- und Nitridätzen und nicht das Polysilizigate-Ätzen, wo HBr am stärksten etabliert ist. Chlorbasierte Gase können beim Polysilizigate-Ätzen bei älteren Prozessknoten konkurrieren, obwohl Gate-all-around-Strukturen unter 5 nm die Selektivität und Seitenwandpassivierung von HBr erfordern. Forschungen zu CF₃I identifizieren eine Option mit geringerem Treibhauspotenzial für das Ätzen von Oxiden mit hohem Aspektverhältnis, jedoch nicht für Siliziumätzanwendungen, bei denen HBr weiterhin wichtig bleibt. Der Bromwasserstoff-Markt ist einem größeren Substitutionsrisiko in pharmazeutischen und agrochemischen Anwendungen ausgesetzt, wo Prozessumgestaltung, kontinuierliche Flussverstärkung oder alternative Bromierungsmethoden die pro Produktionseinheit verwendete Menge reduzieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform: Wasserfreier Grad dominiert das Premium-Halbleitersegment
Wasserfreier Bromwasserstoff hielt im Jahr 2026 einen Marktanteil von 65,13 % am Bromwasserstoff-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,13 % expandieren. Seine Position spiegelt die Anforderung an Trockenätzgas in der Halbleiterfertigung wider, wo wässrige Formulierungen keine feuchtigkeitsfreie Plasmachemie liefern können. Die Migration zu 3-nm- und kleineren Prozessknoten sowie zusätzliche Ätzschritte in fortschrittlichem NAND und DRAM unterstützen die anhaltende Nachfrage. Führende Fertigungsstätten erfordern sehr geringe Spurenmetallverunreinigungen, wobei kritische Gate-Ätzschritte an Standorten unter 5 nm eine Reinheit von 6N erfordern.
Wässriger Bromwasserstoff, auch bekannt als Bromwasserstoffsäure, wird bei der pharmazeutischen Bromierung, der agrochemischen Synthese, der Formulierung von Komplettierungsflüssigkeiten für Öl und Gas sowie der Wasseraufbereitung eingesetzt. Seine Lieferantenbasis ist stärker fragmentiert, wobei indische und chinesische Hersteller Kostendruck auf etablierte westliche Lieferanten ausüben. Andere Lieferformen umfassen eingekapselte und stabilisierte HBr-Produkte, die in begrenztem Umfang dort eingesetzt werden, wo Handhabungsanforderungen die Massenlagerung von wasserfreiem Material weniger geeignet machen. Diese Alternativen haben höhere Stückkosten und verbleiben in kleinen Mengen. Der Bromwasserstoff-Markt verlässt sich weiterhin auf wasserfreies Material in Anwendungen, die eine fortschrittliche Halbleiterprozesssteuerung erfordern.


Nach Anwendung: Öl und Gas verzeichnet das schnellste Wachstum
Chemische Synthese und Katalyse machten im Jahr 2026 35,48 % der Bromwasserstoff-Marktgröße aus, während Öl und Gas bis 2032 voraussichtlich mit einer CAGR von 6,78 % wachsen wird. Der chemische Einsatz umfasst pharmazeutische Zwischenprodukte, Spezialpolymere, Flammschutzmittel und Agrochemikalien, bei denen große Mengen teilweise niedrigere Preise im Vergleich zu Elektronikgrade-Materialien ausgleichen. Die Nachfrage aus Öl und Gas ist mit Tiefwasser- und Hochtemperatur-Hochdruck-Komplettierungen verknüpft, die Kalziumbromid- und Zinkbromid-Klarsolen verwenden, die aus HBr-Ausgangsstoffen gewonnen werden.
Das Halbleiterätzverfahren hat einen geringeren Ausstoß als die chemische Synthese, weist jedoch die höchsten Stückmargen auf und bleibt für die Lieferantenpositionierung wichtig. Pharmazeutische und agrochemische Anwendungen verzeichnen ein stabiles Wachstum, da die Generika-Wirkstoffproduktion in Indien und China Bromierungschemie erfordert. Wasserstoff-Brom-Flussbatterien sind eine aufkommende Anwendung, aber die kommerzielle Markteinführung bleibt begrenzt. Der Bromwasserstoff-Markt hat ein breites Anwendungsspektrum, obwohl Halbleitergrade-Anwendungen die höchsten technischen Anforderungen stellen. Diese Kombination gibt Lieferanten eine Mischung aus mengengeführten und wertgeführten Nachfragequellen.
Geografische Analyse
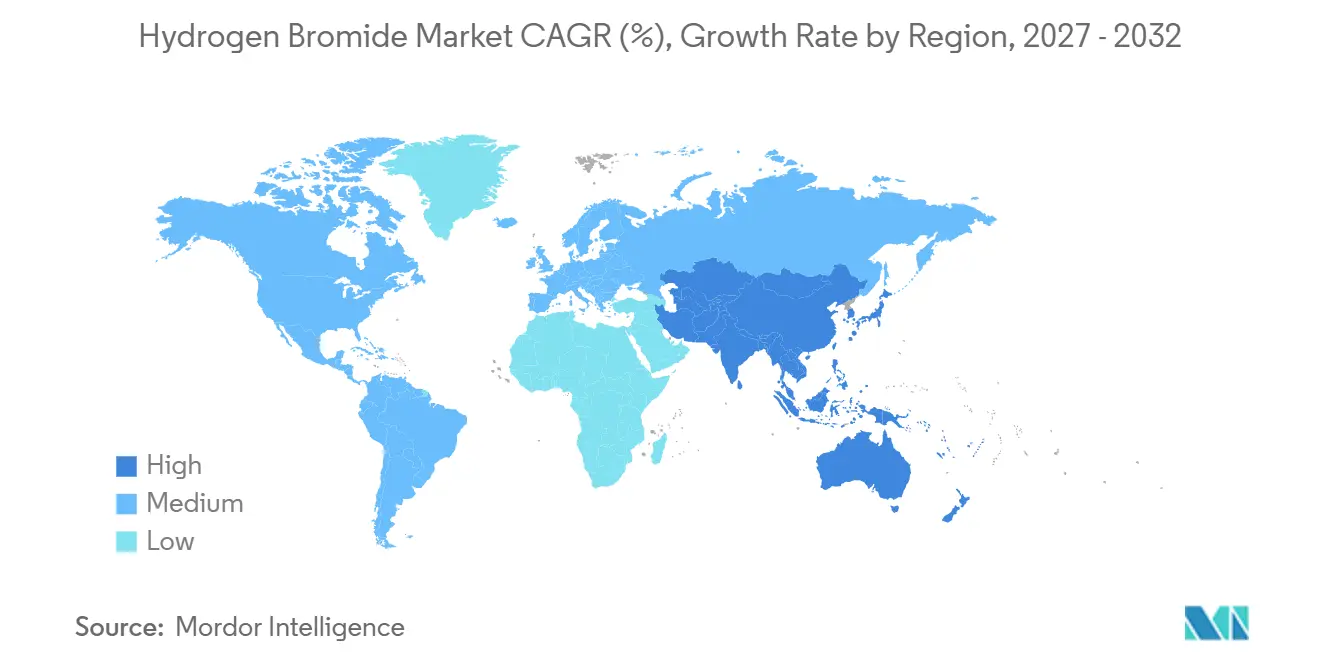
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 41,73 % am Bromwasserstoff-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 6,54 % wachsen. Die Region vereint fortschrittliche Logikfertigung, Speicherproduktion und bedeutende pharmazeutische Wirkstoffkapazitäten. Taiwan, Südkorea, Japan und China weisen eine hohe Konzentration fortschrittlicher Fertigungsstätten auf, während Indien die Nachfrage nach Industriegrade-Material durch seine pharmazeutische Fertigungsbasis unterstützt. Chinas Selbstversorgungsgrad bei hochreinem flüssigem HBr stieg zwischen 2020 und 2025 von unter 40 % auf 65 %. China ist jedoch weiterhin auf Importe aus Japan und Taiwan für die Reinheitsgrade 5N und 6N angewiesen, die in den fortschrittlichsten Prozessknoten verwendet werden.
Geplante 12-Zoll-Fertigungsstättenerweiterungen in China unterstützen eine vorhersehbare Nachfrage nach HBr. Japan bleibt dank der Spezialgas-Fähigkeiten von Resonac und ADEKA ein wichtiges Zentrum für die Reinigung. Indiens Halbleitermission zieht Investitionen in Verpackung und Fertigung an, die später im Prognosezeitraum die Nachfrage nach Halbleitergrade-Material unterstützen könnten. Der Bromwasserstoff-Markt in der Region kombiniert daher etablierte Chipproduktion mit neueren inländischen Versorgungsinitiativen.
Nordamerika hielt im Jahr 2025 die zweitgrößte geografische Position. Der mit dem CHIPS-Gesetz verbundene Fertigungsstättenbau erhöht den Bedarf an lokaler Hochreingas-Versorgung, auch beim SK Hynix-Projekt in Indiana. Air Liquides Projekt über 170 Millionen USD in Indiana veranschaulicht die von diesen Kunden benötigte kostandortige Infrastruktur. Europa verlässt sich auf pharmazeutische Synthese und Spezialchemikalienkatalyse, während das EU-Chips-Gesetz die Halbleiternachfrage über einen längeren Zeithorizont unterstützen könnte. Südamerika wird durch die Nachfrage aus Brasiliens Tiefsee-Prä-Salz-Öl- und Gasaktivitäten angetrieben, während der Nahe Osten und Afrika für Bromfeedstock aus Totes-Meer-Solen wichtig bleiben. Dieses geografische Muster macht den Bromwasserstoff-Markt abhängig von der Nachfrage nach asiatischer Technologie und von geografisch konzentrierten vorgelagerten Bromressourcen.

Wettbewerbslandschaft
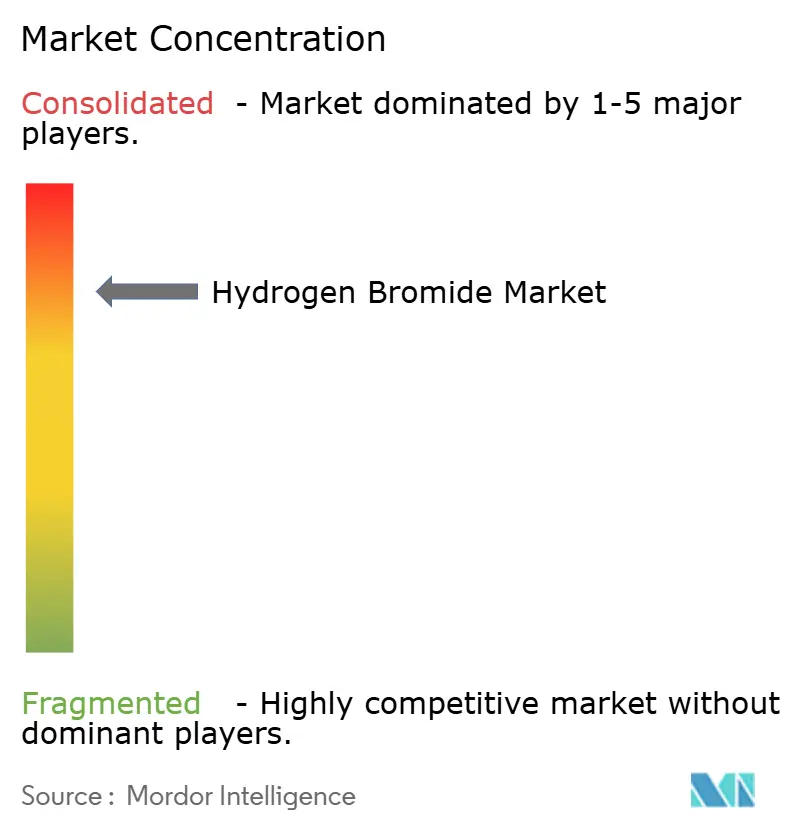
Der Bromwasserstoff-Markt ist stark konsolidiert. Der Wettbewerb im Elektronikgrade-Segment konzentriert sich auf Reinheitskonsistenz, Fertigungsstättenqualifizierung, Zylinderhandhabung und Lieferzuverlässigkeit und nicht auf den Preis. Die Qualifizierung kann 18–30 Monate dauern, und neue Reinigungsanlagen können 2–3 Jahre Bauzeit erfordern. Diese Faktoren machen etablierte Lieferbeziehungen schwer ersetzbar.
Resonacs integrierte Position umfasst den Zugang zu Bromfeedstock, Synthese und Hochreinigungskapazitäten. Air Liquides Kostandort-Strategie fügt langfristige Lieferinfrastruktur an Kundenstandorten hinzu. Die Indiana-Investition vom Juli 2026 stellte 2 dedizierte Produktionseinheiten im Rahmen eines langfristigen Vertrags mit SK hynix bereit. Lindes Patent US12685052 deckt Niederdrück-HBr-Plasmaätz-Prozessparameter für fortschrittliche Gate-Strukturen ab. Eine solche Beteiligung am Prozess kann die Lieferantenbeziehungen mit fortschrittlichen Fertigungsstätten vertiefen.
Der Wettbewerb im Industriegrade-Bereich ist intensiver, da die Reinheitsanforderungen weniger restriktiv sind. Indische Hersteller, darunter Neogen Chemicals und Triveni Interchem, konkurrieren über Kosten, pharmazeutische Dokumentation und Nähe zu Wirkstoffkunden. Chinesische Lieferanten, darunter Taihe Gas und Peric Special Gases, streben Reinheitsverbesserungen an, um das untere Ende der Halbleiternachfrage zu bedienen. Chinas Kapazität für hochreines flüssiges HBr überstieg im Jahr 2025 12.000 Tonnen jährlich und könnte die historischen Preisvorteile ausländischer Lieferanten verringern. Aufkommende Fertigungsstättencluster im Südosten der USA und in Indien bieten eine Chance für Lieferanten, die bereit sind, lokale Kapazitäten aufzubauen.
Marktführer in der Bromwasserstoff-Branche
-
Resonac Holdings Corporation
-
Air Liquide
-
ADEKA CORPORATION
-
Linde PLC
-
Nippon Sanso Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Gulf Resources, Inc., einer der größten Bromproduzenten Chinas, unterzeichnete eine Kooperationsvereinbarung mit dem brasilianischen Bergbauunternehmen Montes Verdes Participacoes Ltda. zur Gründung eines Gemeinschaftsunternehmens, das sich auf Brasiliens Brom- und Lithiummineralvorkommen konzentriert. Die Vereinbarung garantiert mindestens 180 Millionen USD an konsolidiertem Umsatz im Jahr 2027 und eine Mindest-Jahreswachstumsrate von 20 % für fünf Folgejahre, was die Versorgung mit Bromfeedstock außerhalb des Nahen Ostens für die Bromwasserstoffproduktion unterstützt.
- Mai 2026: Der Vorstand von TETRA Technologies genehmigte bedingt die endgültige Investitionsentscheidung für die Evergreen-Bromproduktionsanlage in der Nähe von Stamps, Arkansas, mit verbleibenden Investitionsausgaben von rund 220 Millionen USD über zwei Jahre. Phase 1, die Standortvorbereitung, Strominfrastruktur und die Installation des Bromturms umfasst, wurde im Dezember 2025 abgeschlossen. Der Vollbetrieb wird bis Ende 2027 erwartet, mit der ersten Produktion Anfang 2028, was die inländische Bromversorgung für die Bromwasserstoffherstellung ausweitet.


Globaler Bromwasserstoff-Marktbericht: Umfang
Bromwasserstoff (HBr) ist ein farbloses, stechend riechendes, nicht brennbares Gas, das aus einem Wasserstoffatom und einem Bromatom besteht. Es ist in Wasser sehr gut löslich und bildet Bromwasserstoffsäure, eine starke, korrosive Säure. HBr wird in verschiedenen Branchen weit verbreitet eingesetzt, darunter Pharmazeutika, chemische Synthese und Elektronik, wo es als wichtiges Zwischenprodukt bei der Herstellung von bromierten Verbindungen und anderen Spezialchemikalien dient.
Der Bromwasserstoff-Markt ist nach Produktform, Anwendung und Geografie segmentiert. Nach Produktform ist der Markt in wasserfreien Bromwasserstoff, wässrigen Bromwasserstoff und Sonstige segmentiert. Nach Anwendung ist der Markt in Halbleiterätzung, Pharmazeutika, Agrochemikalien, chemische Synthese und Katalyse, Öl und Gas sowie Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Bromwasserstoff in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Wasserfreier Bromwasserstoff |
| Wässriger Bromwasserstoff |
| Sonstige |
| Halbleiterätzung |
| Pharmazeutika |
| Agrochemikalien |
| Chemische Synthese und Katalyse |
| Öl und Gas |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktform | Wasserfreier Bromwasserstoff | |
| Wässriger Bromwasserstoff | ||
| Sonstige | ||
| Nach Anwendung | Halbleiterätzung | |
| Pharmazeutika | ||
| Agrochemikalien | ||
| Chemische Synthese und Katalyse | ||
| Öl und Gas | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Bromwasserstoff-Marktes?
Die Bromwasserstoff-Marktgröße wurde im Jahr 2026 auf 3,29 Milliarden USD geschätzt und soll von 3,48 Milliarden USD im Jahr 2027 auf 4,55 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,54 % während des Prognosezeitraums (2027–2032).
Welche Produktform treibt die Bromwasserstoffnachfrage an?
Wasserfreies HBr führte mit 65,13 % des Umsatzes im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 6,13 % wachsen.
Welche Anwendung wächst am schnellsten für Bromwasserstoff?
Öl und Gas ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 6,78 % bis 2032, unterstützt durch die Nachfrage nach brombasierten Komplettierungsflüssigkeiten.
Welche Region hat die größte Bromwasserstoffnachfrage?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 41,73 % und wird voraussichtlich bis 2032 mit einer CAGR von 6,54 % expandieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
