
Marktgröße und Marktanteil für bildbasierte Robotersicherheitssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
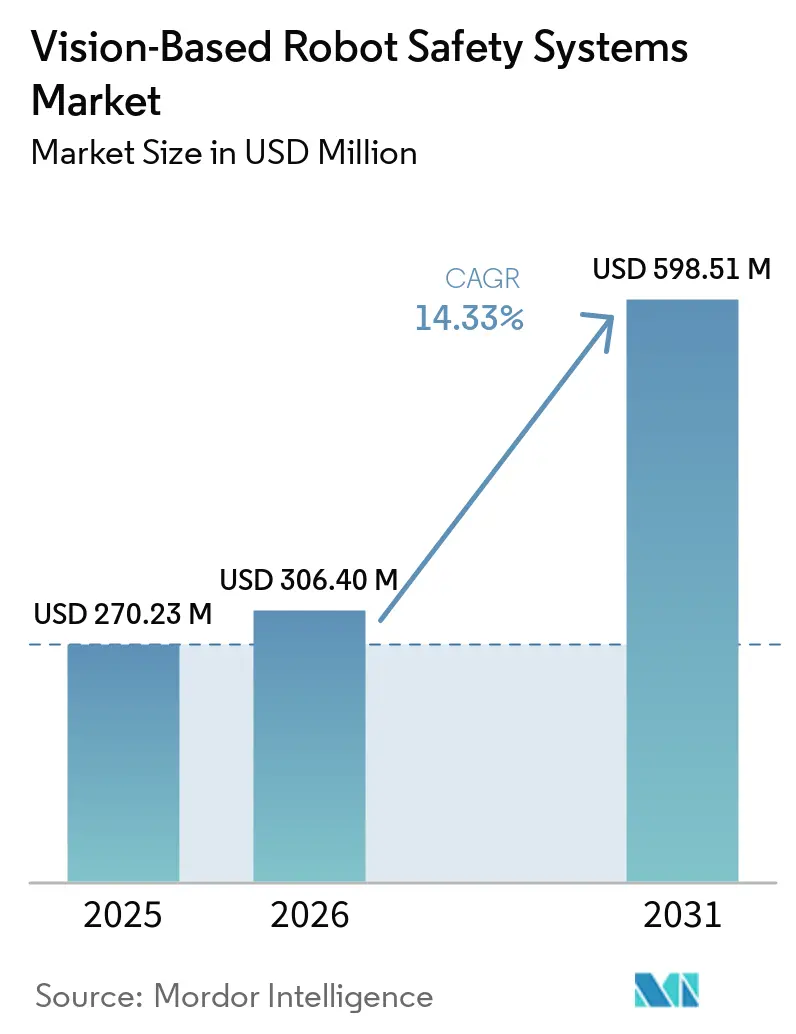
| Marktgröße (2026) | 306.40 Millionen US-Dollar |
| Marktgröße (2031) | 598.51 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 14.33 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für bildbasierte Robotersicherheitssysteme von Mordor Intelligence
Die Marktgröße für bildbasierte Robotersicherheitssysteme wird voraussichtlich von 270,23 Millionen USD im Jahr 2025 auf 306,40 Millionen USD im Jahr 2026 anwachsen und bis 2031 598,51 Millionen USD erreichen, bei einer CAGR von 14,33 % über den Zeitraum 2026–2031. Die Nachfrage folgt dem anhaltenden Ausbau industrieller Roboterinstallationen und dem Einsatz von Robotern in gemeinsam genutzten Arbeitsbereichen. Die Internationale Vereinigung für Robotik meldete 542.000 weltweit installierte Industrieroboter im Jahr 2024, während der Betriebsbestand 4,664 Millionen Einheiten erreichte, 9 % mehr als im Jahr 2023. Käufer benötigen zunehmend Systeme, die Personen und Gefahren rund um kollaborative und mobile Roboter ohne feste Schutzeinrichtungen erkennen. Anbieter kombinieren zertifizierte Sensorhardware, lokale Verarbeitung und Sicherheitssoftware, um diese Anforderung zu erfüllen. Die Einhaltung von ISO 10218:2025 macht verifizierbare Sicherheitsfunktionen auch zu einer zentralen Kaufanforderung für den Markt für bildbasierte Robotersicherheitssysteme.
Wichtigste Erkenntnisse des Berichts
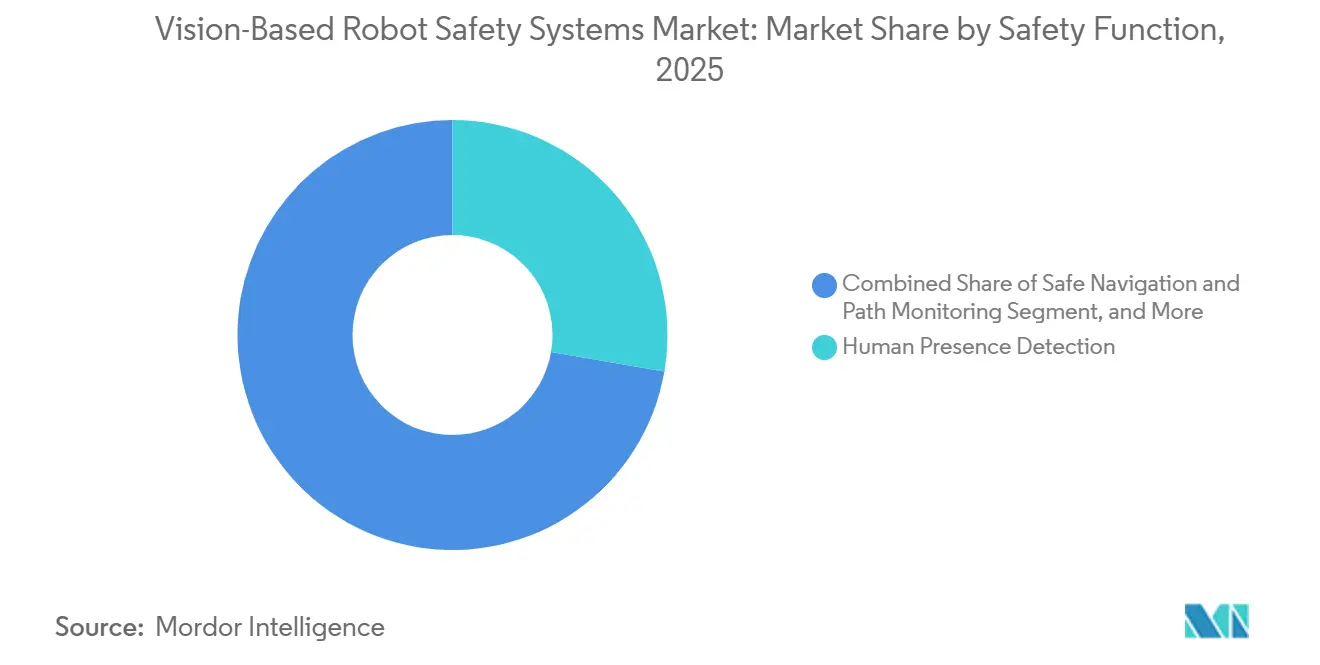
- Nach Sicherheitsfunktion hielt die Personenerkennung im Jahr 2025 einen Marktanteil von 27,71 % am Markt für bildbasierte Robotersicherheitssysteme, während die sichere Navigation und Pfadüberwachung bis 2031 voraussichtlich mit einer CAGR von 18,23 % wachsen wird.
- Nach Bildverarbeitungstechnologie hielt die 3D-Stereovision im Jahr 2025 einen Marktanteil von 28,93 % am Markt für bildbasierte Robotersicherheitssysteme, während KI- und Deep-Learning-Bildverarbeitung bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen wird.
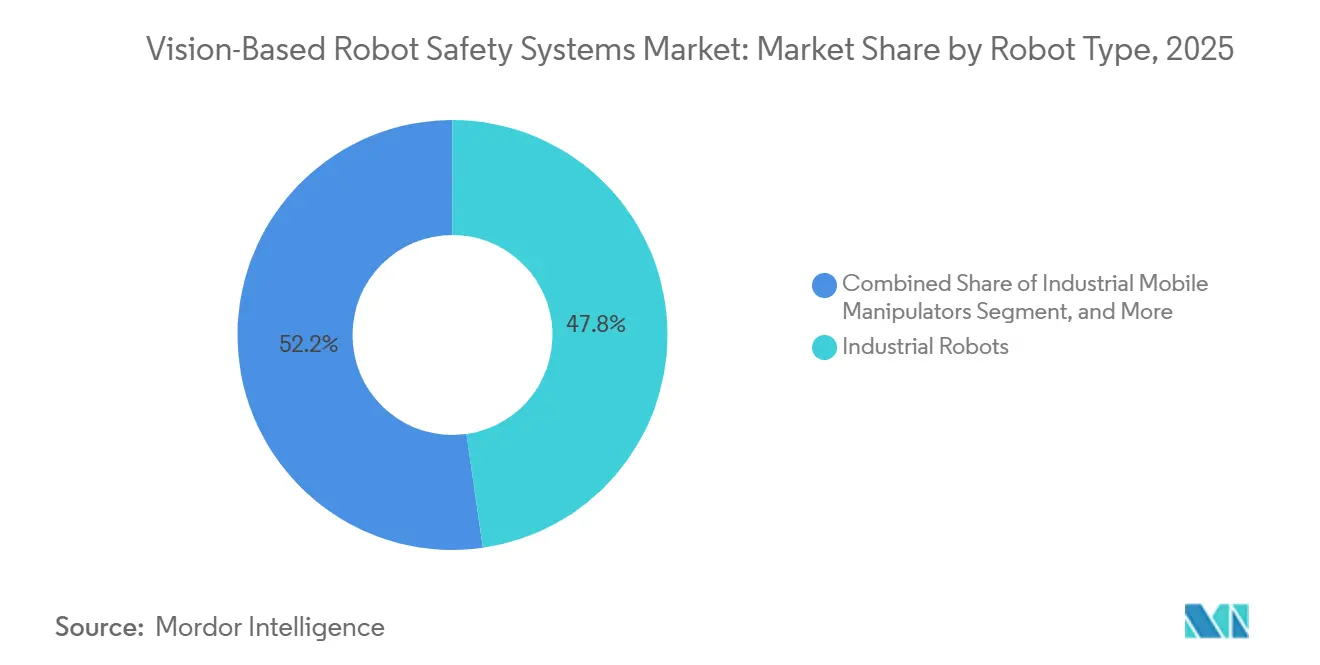
- Nach Robotertyp entfielen auf Industrieroboter im Jahr 2025 47,76 % der Marktgröße für bildbasierte Robotersicherheitssysteme, während industrielle mobile Manipulatoren bis 2031 voraussichtlich mit einer CAGR von 19,65 % wachsen werden.
- Nach Endverbraucherbranche hielt Automobil und Mobilität im Jahr 2025 einen Marktanteil von 26,41 % am Markt für bildbasierte Robotersicherheitssysteme, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 17,67 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 37,41 % am Markt für bildbasierte Robotersicherheitssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 15,56 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von KI, Edge Computing und 3D-Wahrnehmung | +2.5% | Global, mit rascher Einführung in China, Deutschland und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Ausbau kollaborativer Roboterarbeitszellen | +2.3% | Global, konzentriert in Ostasien, Deutschland und US-amerikanischen Automobilclustern | Kurzfristig (≤ 2 Jahre) |
| Wachstum autonomer mobiler Roboter in Lagerhäusern | +2.0% | Global, mit früher Intensität in nordamerikanischen und asiatisch-pazifischen E-Commerce-Zentren | Kurzfristig (≤ 2 Jahre) |
| Strengere Anforderungen an funktionale Sicherheit und Maschinensicherheit | +1.5% | Europäische Union, Nordamerika und Japan, mit Auswirkungen in Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Brownfield-Nachrüstungsbedarf für bildbasierte Schutzeinrichtungen | +0.9% | Asiatisch-pazifischer Raum, Europa und nordamerikanische Altfertigungskorridore | Mittelfristig (2–4 Jahre) |
| Integration von Sicherheitsdaten in industrielle Automatisierungsplattformen | +0.6% | Nordamerikanische und europäische Industrie-4.0-Anwender, mit aufkommender Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von KI, Edge Computing und 3D-Wahrnehmung verändert die Sicherheitsarchitektur
Edge-basierte KI-Bildverarbeitung verlagert sich von der Qualitätsprüfung in die Sicherheitsebene, wenn feste Schutzzonen sich ändernden Personen- und Roboterpfaden nicht gerecht werden können. Eine IEEE-Studie aus dem Jahr 2025 berichtete von einer Erkennungsgenauigkeit von 92,3 % und einer mittleren durchschnittlichen Präzision von 88,5 % bei einem System, das LiDAR-, RGB- und Thermaleingaben bei 28 bis 35 Bildern pro Sekunde kombiniert. Cognex brachte im Mai 2026 den In-Sight 3900 mit Qualcomm-Dragonwing-Verarbeitung und bis zu 4-fach schnellerer Verarbeitung als sein Vorgänger auf den Markt.[1]Cognex Corporation, "Cognex Launches In-Sight Vision Controller Powered by NVIDIA," Cognex Corporation, prnewswire.com Im April 2026 brachte das Unternehmen außerdem den NVIDIA-Jetson-betriebenen In-Sight-6900-Controller für anspruchsvolle lokale Arbeitslasten auf den Markt. Der Markt für bildbasierte Robotersicherheitssysteme bevorzugt daher Anbieter, die die Latenz reduzieren und gleichzeitig ein dokumentiertes, zertifiziertes Systemverhalten aufrechterhalten. Modellaktualisierungen erfordern vor der Bereitstellung weiterhin eine Sicherheitsvalidierung, was das Update-Management ebenso wichtig macht wie die Verarbeitungsleistung.
Ausbau kollaborativer Roboterarbeitszellen vervielfacht die Exposition in Kontaktzonen
Kollaborative Roboter erzeugen mehrere kleine und sich verändernde Schutzzonen anstelle eines einzigen festen Zellenperimeters. Der globale Betriebsbestand an Industrierobotern erreichte im Jahr 2024 4,664 Millionen Einheiten und unterstützt den breiteren Einsatz von Robotern in beengten Produktionsumgebungen. SICK und Universal Robots entwickelten die End-of-Arm Safeguard, die ein bewegliches Schutzfeld um das Werkzeug erzeugt, anstatt den Arbeitszellen-Fußabdruck zu vergrößern.[2]SICK AG, "SICK End-of-Arm Safeguard Receives RBR50 Recognition for Advancing Safer Human-Robot Collaboration," SICK Connect, sickconnect.com Kleinere und vielfältigere Arbeitszellen erhöhen die Kosten für die Validierung jeder einzelnen Installation. Dies unterstützt die Nachfrage im Markt für bildbasierte Robotersicherheitssysteme nach vorzertifizierten Modulen, die weniger kundenspezifisches Engineering erfordern. Es verschafft auch Anbietern mit bewährten Integrationspaketen einen klareren Zugang zu kleineren Fertigungsbetrieben.
Wachstum autonomer mobiler Roboter in Lagerhäusern schafft dauerhaften Bedarf an Sicherheitsperimetern
Autonome mobile Roboter und fahrerlose Transportsysteme benötigen eine kontinuierliche Umgebungswahrnehmung, wenn sie sich durch Fußgängerkorridore bewegen. Eine Studie aus Scientific Reports aus dem Jahr 2026 ergab, dass ein System, das VSLAM und optischen Fluss kombiniert, die Hindernisumgehung für Innenlogistikroboter in sich verändernden Umgebungen verbesserte.[3]Scientific Reports, "Visual Obstacle Avoidance Technology of VSLAM Indoor Intelligent Logistics Robot Combining Optical Flow and Feature Extraction," Scientific Reports, nature.com Die Alstef Group stellte auf der MODEX 2026 ein autonomes intelligentes Fahrzeug mit einer KI-basierten Sicherheitswahrnehmungsblase vor. Das System klassifiziert Fußgänger, Wagen und Paletten, um eine geeignete Geschwindigkeitsreaktion auszuwählen. Große Flotten benötigen außerdem Sicherheitsinformationen, die fahrzeugübergreifend koordiniert werden können. Diese Anforderung erweitert den Markt für bildbasierte Robotersicherheitssysteme von einzelnen Sensorprodukten hin zu vernetzten Flottensicherheitsarchitekturen.
Strengere Anforderungen an funktionale Sicherheit und Maschinensicherheit erhöhen die Zertifizierungsanforderungen
ISO 10218-1:2025 und ISO 10218-2:2025 wurden im April 2025 veröffentlicht und ersetzten die Ausgaben von 2011. Die aktualisierten Normen integrierten die meisten Anforderungen für kollaborative Roboter, die zuvor von ISO/TS 15066 abgedeckt wurden. Primäre Sicherheitsfunktionen müssen definierte Leistungsstufen oder Sicherheitsintegritätsstufen im Rahmen des jeweiligen Sicherheitsrahmens nachweisen. Die Geschwindigkeits- und Abstandsüberwachung erfordert eine sicherheitsbewertete Anwesenheitserkennung und eine dokumentierte Validierung der Anhalteleistung. Eine hohe Erkennungsgenauigkeit allein macht eine herkömmliche Kamera nicht für eine zertifizierte Sicherheitsrolle geeignet. Diese Anforderungen stärken die Marktposition etablierter Anbieter mit von Dritten zertifizierten Produkten im Markt für bildbasierte Robotersicherheitssysteme, während sie den Markteintritt für neuere KI-Produkte erschweren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für die Validierung und Zertifizierung funktionaler Sicherheit | -1.5% | Global, am stärksten ausgeprägt in der Europäischen Union, den Vereinigten Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität bei älteren Robotersteuerungen und Sicherheits-SPS | -1.2% | Altfertigungsanlagen im asiatisch-pazifischen Raum, Süd- und Osteuropa sowie mittelständische Hersteller in Amerika | Mittelfristig (2–4 Jahre) |
| Leistungsabfall bei schwachem Licht, Verdeckung und Verschmutzungsbedingungen | -0.8% | Global, insbesondere in der Lebensmittel- und Getränkeindustrie, Automobilkarosseriebetrieben und Gießereien | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit sicherheitsvalidierter industrieller KI-Trainingsdaten | -0.7% | Global, insbesondere in pharmazeutischen und Halbleiteranwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für die Validierung und Zertifizierung funktionaler Sicherheit komprimieren die Integratormargen
Die Zertifizierung funktionaler Sicherheit für ein neues bildbasiertes Produkt kann 12 bis 18 Monate dauern und mehr als 500.000 USD kosten, wenn Hardware und Software gemeinsam zertifiziert werden müssen. Dieser Aufwand ist für kleine und mittelständische Integratoren schwer zu tragen. Pilz veröffentlichte seinen TÜV-zertifizierten SEC2-Sicherheits-Ethernet-Verbindungsfunktionsbaustein für die Sicherheitskommunikation über heterogene Systeme hinweg. Das Produkt unterstützt die Anforderungen von ISO 13849 Performance Level e und IEC 61508 Sicherheitsintegritätsstufe 3. Einige Anwender könnten stattdessen nicht zertifizierte KI-Bildverarbeitung in einer Überwachungsrolle einsetzen, was die Konformität ungewiss lässt. Die Kosten und die Dauer der Zertifizierung können daher das kommerzielle Tempo des Marktes für bildbasierte Robotersicherheitssysteme begrenzen, selbst wenn die zugrunde liegende Technologie ausgereift ist.
Integrationskomplexität bei älteren Robotersteuerungen und Sicherheits-SPS verlangsamt die Brownfield-Einführung
Viele installierte Industrieroboter verwenden proprietäre Steuerungen aus der Zeit vor der Einführung gemeinsamer Sicherheitskommunikationsstandards wie PROFIsafe und FSoE. Dies macht die Nachrüstung mit bildbasiertem Schutz von standortspezifischer Integrationsarbeit abhängig. FANUC hatte bis Mai 2026 mehr als 1.000 Roboter für Brownfield-Nachrüstungsanwendungen mit physischer KI ausgeliefert, was die kommerzielle Nachfrage nach Upgrades belegt. Sicherheitsbewertete Kameradaten müssen häufig zertifizierte Sicherheits-SPS durchlaufen, bevor ein Roboter einen Stoppbefehl erhält. Ältere SPS können hochauflösende Bildmetadaten möglicherweise nicht verarbeiten, ohne die Zykluszeiten zu beeinträchtigen. Standardisierte Schnittstellen und vorkonfektionierte Sicherheitsmodule können diese Belastung reduzieren und dem Markt für bildbasierte Robotersicherheitssysteme helfen, den installierten Bestand zu erschließen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sicherheitsfunktion:
Anwesenheitserkennung bildet die Basis, während Navigation am schnellsten wächstDie Personenerkennung hielt im Jahr 2025 mit 27,71 % den größten Anteil und ist damit ein zentraler Bestandteil der Nachfrage nach bildbasierten Robotersicherheitssystemen in gemeinsam genutzten Arbeitsbereichen. Eine zuverlässige Erkennung ist notwendig, bevor andere Schutzfunktionen angemessen auf sich ändernde Arbeiterpositionen und beabsichtigte Roboterbewegungen reagieren können. Geschwindigkeits- und Abstandsüberwachung, Sicherheitszonenerkennung und Kollisionserkennung werden in komplexen Anlagen häufig in mehrschichtigen Sicherheitskonzepten kombiniert. Diese Funktionen adressieren unterschiedliche Risiken rund um kollaborative Geräte, stationäre Industrieroboter und mobile Plattformen, die in der Nähe von Arbeitern betrieben werden.
Die sichere Navigation und Pfadüberwachung wird bis 2031 voraussichtlich mit einer CAGR von 18,23 % wachsen. Ihr Wachstum spiegelt mobile Plattformen wider, die durch offene Hallenbereiche operieren, in denen Zonen nicht vollständig vorgemappt oder zuverlässig von Fußgängerrouten getrennt werden können. Eine Studie aus Frontiers in Robotics and AI aus dem Jahr 2025 berichtete von einer 88-prozentigen Erfolgsquote bei der Hindernisumgehung mit einer Latenz von unter 150 Millisekunden für einen Edge-basierten Logistikroboter. Weitere Funktionen umfassen Wärmebildkartierung, Lasterfassung und Haltungsanalyse. Diese Funktionen haben in der pharmazeutischen Produktion und der Luft- und Raumfahrtmontage an Bedeutung gewonnen, wo die ergonomische Konformität bei Sicherheits- und Prozessaudits überprüft werden kann. Der Markt für bildbasierte Robotersicherheitssysteme kann sich daher über die Gefahrenerkennung hinaus auf speziellere Arbeitsplatzkontrollen ausweiten, die standortspezifische Betriebsverfahren unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildverarbeitungstechnologie:
Stereovision führt, während KI-Wahrnehmung am schnellsten voranschreitetDie 3D-Stereovision entfiel im Jahr 2025 auf 28,93 % des Marktanteils für bildbasierte Robotersicherheitssysteme. Ihre Position spiegelt zuverlässige Tiefeninformationen, deterministischen geometrischen Output und langjährige Integrationserfahrung in Automobilkarosserie- und Schwerbauteilmontagezellen wider. Strukturlicht-3D-Bildverarbeitung und Laufzeitsensoren adressieren ebenfalls Anwendungen, die eine genaue Tiefenmessung bei variierenden Arbeitsabständen erfordern. SICK brachte im April 2026 den safeVisionary2 als sicherheitszertifizierten 3D-Laufzeitsensor mit konfigurierbaren dreidimensionalen Schutzfeldern auf den Markt.
KI- und Deep-Learning-Bildverarbeitung wird bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen. Sie kann Objekte nach Typ klassifizieren und beispielsweise einen Fußgänger von einem stehenden Wagen unterscheiden, anstatt lediglich Bewegung oder Abstand vom Sensor zu messen. Ein Überblicksartikel in Applied Sciences aus dem Jahr 2025 identifizierte multimodale Sensorfusion und erklärbare KI als aktive Forschungsbereiche in der kollaborativen Robotik. Erklärbarkeit kann dazu beitragen, Bedenken hinsichtlich vorhersehbaren Verhaltens bei der Sicherheitsvalidierung und nachfolgenden Systemaudits zu adressieren. Zweidimensionale Sicherheitsbildverarbeitung bleibt in kontrollierten und kostenempfindlichen Umgebungen nützlich. Ihre relative Position steht unter Druck, da dreidimensionale Alternativen für Werkzeugmaschinenabsicherungsanwendungen, die tiefenbewusste Schutzfelder erfordern, zugänglicher werden.
Nach Robotertyp:
Industrieroboter sichern den Umsatz, während mobile Manipulatoren beschleunigenIndustrieroboter entfielen im Jahr 2025 auf 47,76 % der Marktgröße für bildbasierte Robotersicherheitssysteme. Das Segment stützt sich auf den großen installierten Bestand und anhaltende Nachrüstungen bestehender Zellen, insbesondere dort, wo ältere Schutzeinrichtungen aktualisierte Erkennungsfähigkeiten benötigen. Der globale Bestand an Industrierobotern überstieg im Jahr 2024 4,664 Millionen Betriebseinheiten. Die Einhaltung von ISO 10218:2025 erfordert ebenfalls Unterstützung für Upgrades von Überwachungs- und Schutzfunktionen.
Industrielle mobile Manipulatoren werden bis 2031 voraussichtlich mit einer CAGR von 19,65 % wachsen. Diese Systeme kombinieren eine mobile Basis mit einem Gelenkarm und müssen sowohl Navigation als auch Nahbereichsmanipulation innerhalb desselben Arbeitszyklus bewältigen. Aptiv gab im Juni 2026 bekannt, dass Robust.AI die Aptiv-PULSE-KI- und ML-Sensorfusion für seinen kollaborativen mobilen Roboter Gen 3 Carter ausgewählt hat. Das System zielt auf die ISO-13849-Performance-Level-d-Zertifizierung ab. Mobile Roboter, einschließlich autonomer mobiler Roboter und fahrerloser Transportsysteme, erfordern ebenfalls Upgrades, da die Flottenanzahl in Fulfillment-Centern und gemeinsam genutzten Logistikkorridoren steigt. Dies verlagert die Sicherheit von einem Einzelkauf pro Einheit hin zu einer Flotteninfrastrukturentscheidung innerhalb des Marktes für bildbasierte Robotersicherheitssysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobil führt die Nachfrage an, während Logistik schnell expandiertAutomobil und Mobilität entfielen im Jahr 2025 auf 26,41 % des Marktanteils für bildbasierte Robotersicherheitssysteme. Eine hohe Roboterdichte und strenge Arbeitnehmerschutzanforderungen erhalten den Einsatz bildbasierter Überwachung in gemischten Montageumgebungen aufrecht. Auf den Automobilsektor entfielen im Jahr 2024 mehr als 45 % der Industrieroboterinstallationen in Indien und mehr als 47 % in Kanada. Gemischte Montagelinien können Bildverarbeitungssysteme als Alternative zur vollständigen Käfigabsicherung einsetzen, wenn Personen regelmäßigen Zugang zum Produktionsbereich benötigen.
Logistik und Lagerhaltung werden bis 2031 voraussichtlich mit einer CAGR von 17,67 % wachsen. Die E-Commerce-Auftragsabwicklung erfordert größere mobile Roboterflotten, koordinierte Sicherheitssteuerungen und zuverlässige Wahrnehmung, wenn Mitarbeiter, Inventar und Ausrüstung kontinuierlich ihre Position wechseln. OMRON stellte im März 2026 das B5T-HVC-P2-Personenerkennungsmodul für Reinraumumgebungen vor. Das Modul wurde entwickelt, um Mitarbeiter zu identifizieren, deren Schutzanzüge die herkömmliche Körperformerkennung beeinträchtigen. Pharmazeutische, Medizinprodukte- und Lebensmittelanwendungen erfordern ebenfalls Designs, die Reinigungsbedingungen, Kontamination und Linsenverunreinigung bewältigen. Luft- und Raumfahrt sowie Verteidigung setzen kollaborative Roboter für die Verbundwerkstoffmontage ein, bei der die Nähe von Personen nicht vermieden werden kann.
Geografische Analyse
APAC-Markt für visionsbasierte Robotersicherheitssysteme
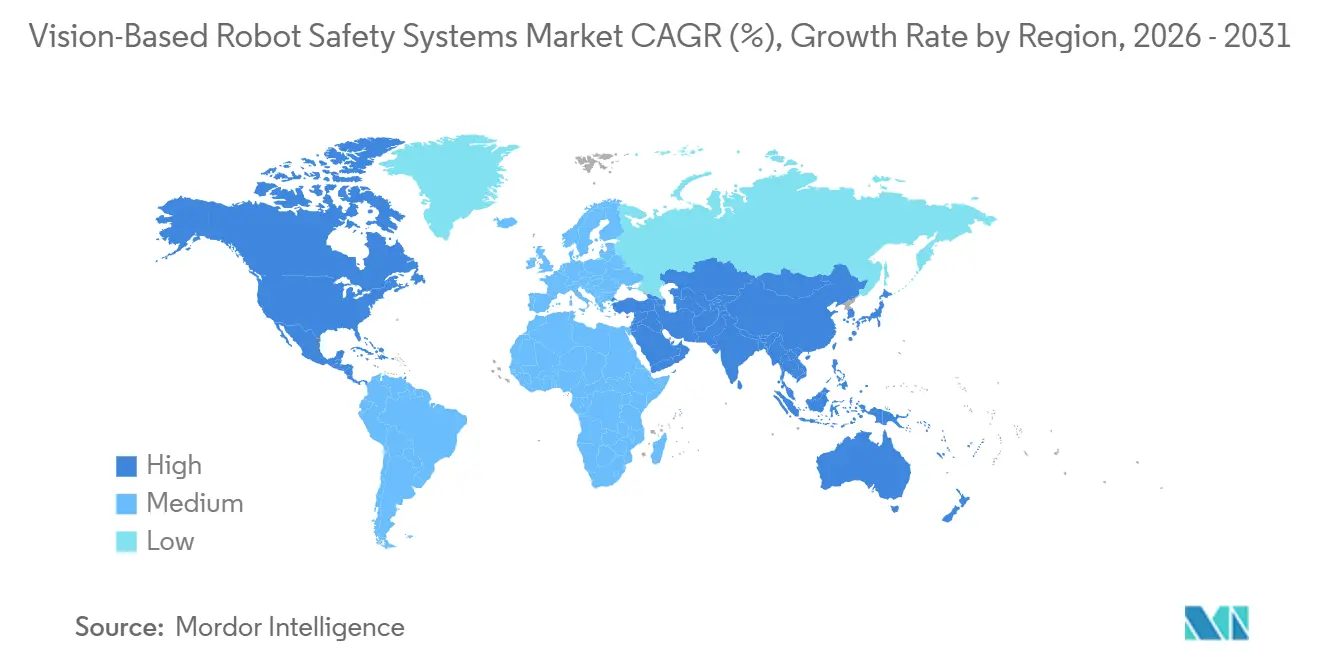
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 37,41 % am Markt für visionsbasierte Robotersicherheitssysteme. China installierte im Jahr 2024 295.000 Industrieroboter, was 54 % der weltweiten Installationen entspricht, während inländische Hersteller 57 % des chinesischen Marktes ausmachten. Japan betrieb im Jahr 2024 einen Bestand von 450.500 Einheiten, ein Anstieg von 3 % gegenüber dem Vorjahr, und Südkorea hielt seit 2019 jährliche Installationen von rund 31.000 Einheiten aufrecht. Indien installierte im Jahr 2024 mit 9.100 Industrierobotern einen Rekordwert, wobei die Automobilindustrie 45 % dieser Installationen ausmachte. Wachsende Installationszahlen und die Ausrichtung an den Bestimmungen der ISO 10218 stützen die Nachfrage nach international zertifizierten Sicherheitsplattformen in der gesamten Region.[4]Internationaler Verband der Robotik, "IFR: Industrieroboter-Installationen haben sich in 10 Jahren verdoppelt," The Robot Report, therobotreport.com
Markt für visionsbasierte Robotersicherheitssysteme in Nordamerika und Europa
Nordamerika und Europa waren im Jahr 2025 der zweit- bzw. drittgrößte geografische Block. Deutschland installierte im Jahr 2024 26.982 Roboter, was 32 % der europäischen Installationen entspricht, trotz eines Rückgangs von 8 % gegenüber dem Vorjahr. Die EU-Maschinenverordnung 2023/1230 verschärft die Anforderungen an autonome und KI-gestützte Maschinen und schafft damit Modernisierungsbedarf in Automobil- und Werkzeugmaschinenbetrieben. Nordamerika installierte im Jahr 2024 50.100 Roboter, wobei die Vereinigten Staaten 34.200 Einheiten bzw. 68 % des regionalen Gesamtvolumens ausmachten. Anforderungen an Netzwerkisolierung und Software-Integrität fördern zudem den Austausch älterer Sicherheitsinstallationen, die nicht für die Erfüllung aktueller Cybersicherheitsanforderungen ausgelegt wurden.
Markt für visionsbasierte Robotersicherheitssysteme in Nord- und Südamerika sowie MEA
Der Nahe Osten und Afrika verzeichnen bis 2031 voraussichtlich eine CAGR von 15,56 % und damit die schnellste regionale Wachstumsrate im Markt für visionsbasierte Robotersicherheitssysteme. Saudi Vision 2030 und die nationale Industriestrategie der Vereinigten Arabischen Emirate unterstützen den Aufbau von Fertigungskapazitäten, Logistikzentren, Lagerautomatisierung und zweckgebundenen mobilen Roboteroperationen. Neubauprojekte können Sicherheitssysteme bereits in der Planungsphase berücksichtigen, anstatt sie nachträglich hinzuzufügen, was einen höheren Systemwert ermöglicht, wenn AMR-Betriebe von Anfang an geplant werden. Südamerika bleibt kleiner, wobei Brasilien und Argentinien den Großteil der regionalen Installationen halten, während Mexiko im Jahr 2024 trotz eines jährlichen Rückgangs von 4 % 5.600 Roboter installierte.

Wettbewerbslandschaft
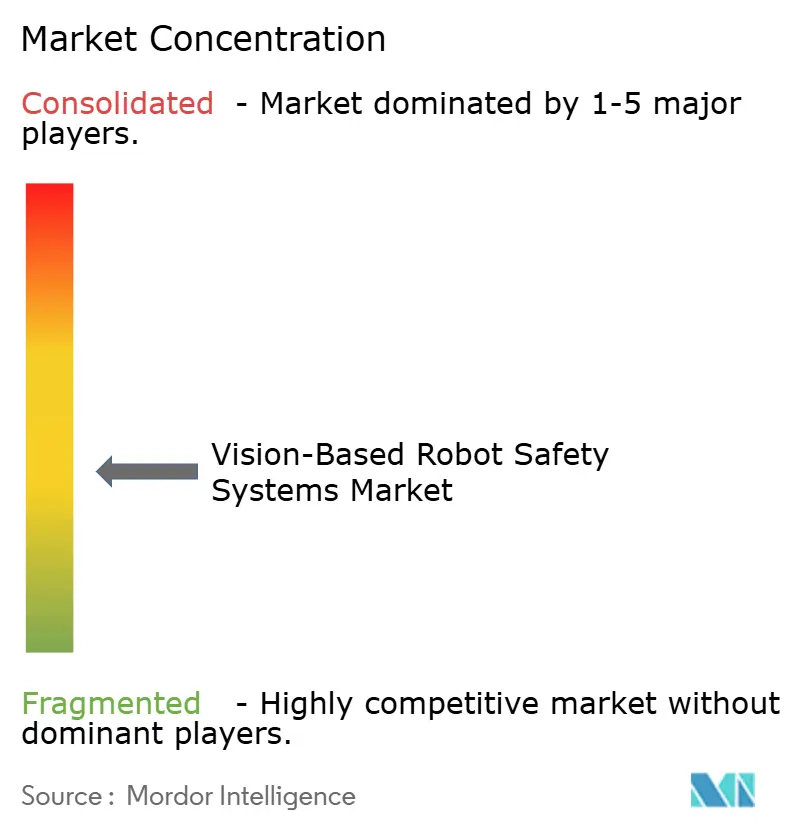
Der Markt für bildbasierte Robotersicherheitssysteme verfügt über eine moderat fragmentierte Anbieterbasis, angeführt von SICK AG, KEYENCE Corporation, Pilz GmbH, Cognex Corporation und OMRON Corporation. Diese Unternehmen halten starke Positionen bei zertifizierten Sensoren und Sicherheitselektronik, während FANUC, KUKA, Universal Robots und Yaskawa Sicherheitsbildverarbeitung zunehmend in ihre Produkte integrieren. Der Wettbewerb konzentriert sich auf Systeme, die zuverlässige Wahrnehmung, zertifizierte Stoppfunktionen und eine praktische Integration in bestehende Automatisierungsumgebungen kombinieren. Käufer bewerten auch Software-Update-Kontrollen, Unterstützung für Sicherheitsdokumentation und die Verfügbarkeit bewährter Schnittstellen mit etablierten Robotersteuerungen.
Cognex nutzte zwei Markteinführungen im Jahr 2026, um seine lokalen KI-Verarbeitungsfähigkeiten mit dem Qualcomm-basierten In-Sight 3900 und dem NVIDIA-Jetson-basierten In-Sight 6900 auszubauen. SICK und Universal Robots entwickelten gemeinsam die End-of-Arm Safeguard für ein Schutzfeld, das sich mit dem Roboterwerkzeug bewegt. Pilz reichte im Jahr 2025 eine US-Patentanmeldung ein, die eine radarbasierte Absicherung für automatisierte Maschinengefährdungsbereiche abdeckt. Diese Schritte zeigen eine Verlagerung hin zu lokaler KI, mobilem Schutz und Sensoransätzen, die mehrere Modalitäten kombinieren.
Kein Anbieter im bereitgestellten Material wird als Kontrolleur der Sicherheitsorchestrierung auf Flottenebene über heterogene Roboter hinweg identifiziert. Dies lässt Raum für Software, die Echtzeit-Sicherheitsdaten von mehreren Plattformen kombiniert und die ISO-13849-Konformitätsdokumentation unterstützt. Der Bedarf ist am stärksten dort, wo autonome mobile Roboterflotten neben stationären Robotern, herkömmlichen Förderanlagen und Arbeitern innerhalb derselben Anlage betrieben werden. Anbieter, die fusionierte Wahrnehmungssysteme zertifizieren können, könnten gegenüber Anbietern separater Sensorprodukte einen Vorteil erlangen. Der Markt für bildbasierte Robotersicherheitssysteme bleibt wettbewerbsintensiv, da Zertifizierungsexpertise, Integrationsfähigkeit, Softwaresteuerung und Produktleistung zusammenwirken müssen.
Branchenführer im Bereich bildbasierte Robotersicherheitssysteme
-
SICK AG
-
KEYENCE CORPORATION
-
OMRON Corporation
-
Rockwell Automation, Inc.
-
Cognex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für visionsbasierte Robotersicherheitssysteme
- Balluff GmbH
- Banner Engineering Corp.
- Basler AG
- Cognex Corporation
- DENSO CORPORATION
- FANUC CORPORATION
- Hans TURCK GmbH & Co. KG
- Hokuyo Automatic Co., Ltd.
- IDEC Corporation
- ifm electronic GmbH
- KEYENCE CORPORATION
- KUKA AG
- Leuze electronic GmbH + Co. KG
- OMRON Corporation
- Panasonic Holdings Corporation
- Pepperl+Fuchs SE
- Pilz GmbH & Co. KG
- Rockwell Automation, Inc.
- SICK AG
- Schneider Electric SE
- Teledyne Technologies Incorporated
- Universal Robots A/S
- Yaskawa Electric Corporation

Recent Industry Developments in Markt für visionsbasierte Robotersicherheitssysteme
- Juli 2026: Die End-of-Arm Safeguard (EOAS) von SICK AG, gemeinsam mit Universal Robots entwickelt, erhielt den RBR50-Robotik-Innovationspreis 2026 und ist damit der erste zertifizierte Endeffektor-Sicherheitssensor, der sich dynamisch mit dem Roboterwerkzeug bewegt, um Kollisionen zu verhindern, ohne den Arbeitszellen-Fußabdruck zu vergrößern.
- Juni 2026: Aptiv PLC gab bekannt, dass Robust.AI die Aptiv-PULSE-KI- und ML-Sensorfusion für den kollaborativen mobilen Roboter Gen 3 Carter ausgewählt hat, und legte damit die Grundlage für die ISO-13849-PL(d)-Zertifizierung für relevante industrielle Sicherheitsanwendungsfälle.
- Mai 2026: Cognex Corporation brachte das In-Sight-3900-Bildverarbeitungssystem auf den Markt, das von Qualcomm Dragonwing angetrieben wird und bis zu 4-fach schnellere KI-Edge-Inspektion als Systeme der Vorgängergeneration bietet, mit einer Auflösung von bis zu 25 Megapixeln und PC-freiem Betrieb für den Einsatz in der Produktionslinie.
- Mai 2026: FANUC bestätigte, dass seit der Erstvorstellung des Systems auf der IREX-Messe im Dezember 2025 mehr als 1.000 Roboter für Brownfield-Nachrüstungsanwendungen mit physischer KI ausgeliefert wurden, was die kommerzielle Skalentauglichkeit für bildgestützte KI-Upgrades an bestehenden Robotern im installierten Bestand belegt.


Globaler Berichtsumfang für den Markt für bildbasierte Robotersicherheitssysteme
Bildbasierte Robotersicherheitssysteme sind fortschrittliche Wahrnehmungstechnologien, die optische Sensoren und Echtzeit-Bildverarbeitung einsetzen, um Roboterarbeitsbereiche zu überwachen, berührungslose Risikobewertung, dynamisches Sicherheitszonenmanagement und sichere Mensch-Roboter-Kollaboration in Übereinstimmung mit internationalen funktionalen Sicherheitsnormen zu ermöglichen.
Der Marktbericht für bildbasierte Robotersicherheitssysteme ist segmentiert nach Sicherheitsfunktion (Personenerkennung, Geschwindigkeits- und Abstandsüberwachung (SSM), Sicherheitszone / Einbrucherkennung, Kollisions- / Näherungserkennung, sichere Navigation und Pfadüberwachung sowie weitere Sicherheitsfunktionen), Bildverarbeitungstechnologie (2D-Sicherheitsbildverarbeitung, 3D-Stereovision, Strukturlicht-3D-Bildverarbeitung, Laufzeit (ToF), KI / Deep-Learning-Bildverarbeitung sowie weitere Bildverarbeitungstechnologien), Robotertyp (Industrieroboter, kollaborative Roboter (Cobots), mobile Roboter (autonome mobile Roboter / fahrerlose Transportsysteme), industrielle mobile Manipulatoren sowie weitere Robotertypen), Endverbraucherbranche (Automobil und Mobilität, Elektronik und Halbleiter, allgemeine Fertigung, Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte, Logistik und Lagerhaltung, Luft- und Raumfahrt sowie Verteidigung und weitere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Personenerkennung |
| Geschwindigkeits- und Abstandsüberwachung (SSM) |
| Sicherheitszone / Einbrucherkennung |
| Kollisions- / Näherungserkennung |
| Sichere Navigation und Pfadüberwachung |
| Weitere Sicherheitsfunktionen |
| 2D-Sicherheitsbildverarbeitung |
| 3D-Stereovision |
| Strukturlicht-3D-Bildverarbeitung |
| Laufzeit (ToF) |
| KI / Deep-Learning-Bildverarbeitung |
| Weitere Bildverarbeitungstechnologien |
| Industrieroboter |
| Kollaborative Roboter (Cobots) |
| Mobile Roboter (autonome mobile Roboter / fahrerlose Transportsysteme) |
| Industrielle mobile Manipulatoren |
| Weitere Robotertypen |
| Automobil und Mobilität |
| Elektronik und Halbleiter |
| Allgemeine Fertigung |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizinprodukte |
| Logistik und Lagerhaltung |
| Luft- und Raumfahrt sowie Verteidigung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Sicherheitsfunktion | Personenerkennung | ||
| Geschwindigkeits- und Abstandsüberwachung (SSM) | |||
| Sicherheitszone / Einbrucherkennung | |||
| Kollisions- / Näherungserkennung | |||
| Sichere Navigation und Pfadüberwachung | |||
| Weitere Sicherheitsfunktionen | |||
| Nach Bildverarbeitungstechnologie | 2D-Sicherheitsbildverarbeitung | ||
| 3D-Stereovision | |||
| Strukturlicht-3D-Bildverarbeitung | |||
| Laufzeit (ToF) | |||
| KI / Deep-Learning-Bildverarbeitung | |||
| Weitere Bildverarbeitungstechnologien | |||
| Nach Robotertyp | Industrieroboter | ||
| Kollaborative Roboter (Cobots) | |||
| Mobile Roboter (autonome mobile Roboter / fahrerlose Transportsysteme) | |||
| Industrielle mobile Manipulatoren | |||
| Weitere Robotertypen | |||
| Nach Endverbraucherbranche | Automobil und Mobilität | ||
| Elektronik und Halbleiter | |||
| Allgemeine Fertigung | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Medizinprodukte | |||
| Logistik und Lagerhaltung | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für bildbasierte Robotersicherheitssysteme?
Die Marktgröße beträgt 306,40 Millionen USD im Jahr 2026 und wird bis 2031 voraussichtlich 598,51 Millionen USD erreichen, bei einer CAGR von 14,33 %.
Was treibt die Einführung bildbasierter Robotersicherheitssysteme an?
Kollaborative Arbeitszellen, mobile Roboterflotten, Edge-KI, dreidimensionale Wahrnehmung und strengere Vorschriften zur funktionalen Sicherheit unterstützen die Nachfrage.
Welche Sicherheitsfunktion führte die Nachfrage im Jahr 2025 an?
Die Personenerkennung führte im Jahr 2025 mit einem Anteil von 27,71 %, da sie grundlegend für gemeinsam genutzte Mensch-Roboter-Arbeitsbereiche ist.
Welche Bildverarbeitungstechnologie wächst bis 2031 am schnellsten?
KI- und Deep-Learning-Bildverarbeitung wird bis 2031 voraussichtlich mit einer CAGR von 21,78 % wachsen.
Welche Region hielt im Jahr 2025 den größten Marktanteil?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 37,41 %, unterstützt durch hohe Roboterinstallationen in China, Japan, Südkorea und Indien.
Welche Endverbraucheranwendung wächst am schnellsten?
Logistik und Lagerhaltung wird bis 2031 voraussichtlich mit einer CAGR von 17,67 % wachsen, da Fulfillment-Center ihre mobilen Roboterflotten ausbauen.
Seite zuletzt aktualisiert am:



