
Taille et part du marché des systèmes de sécurité robotique basés sur la vision
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
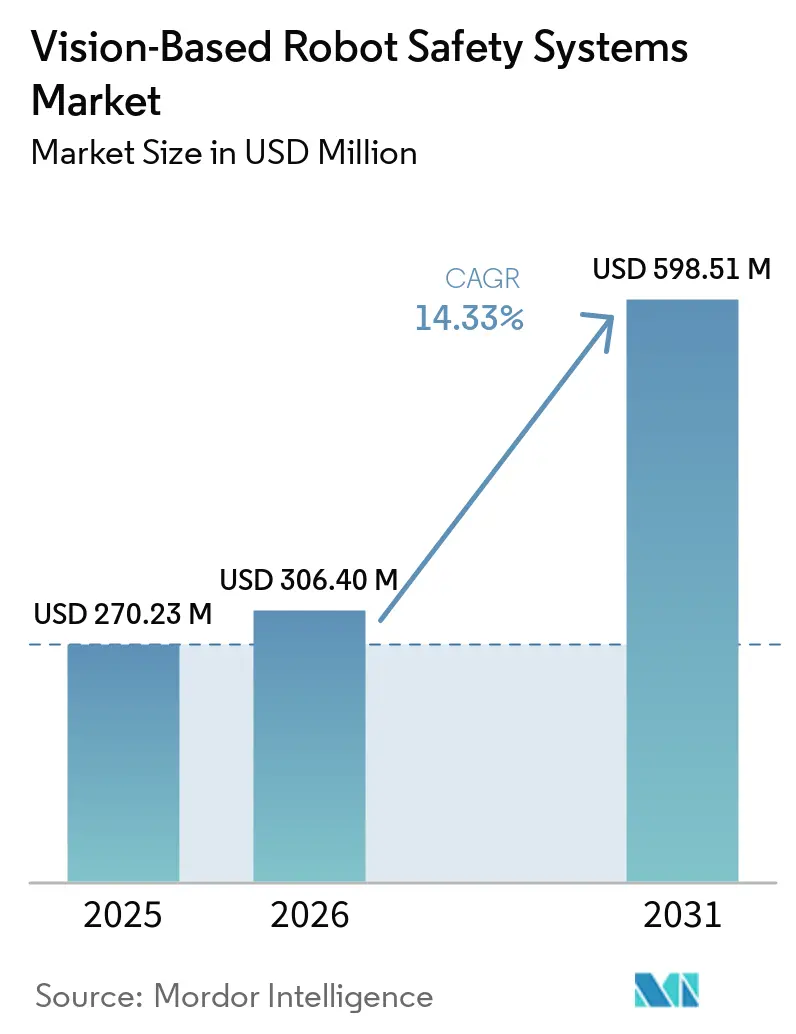
| Taille du Marché (2026) | 306.40 Millions de dollars américains |
| Taille du Marché (2031) | 598.51 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 14.33 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de sécurité robotique basés sur la vision par Mordor Intelligence
La taille du marché des systèmes de sécurité robotique basés sur la vision devrait s'étendre de 270,23 millions USD en 2025 à 306,40 millions USD en 2026, et devrait atteindre 598,51 millions USD d'ici 2031, à un CAGR de 14,33 % sur la période 2026-2031. La demande suit les installations continues de robots industriels et le déplacement des robots vers des zones de travail partagées. La Fédération internationale de robotique a signalé 542 000 robots industriels installés dans le monde en 2024, tandis que le parc en exploitation a atteint 4,664 millions d'unités, soit 9 % de plus qu'en 2023. Les acheteurs ont de plus en plus besoin de systèmes qui identifient les personnes et les dangers autour des robots collaboratifs et mobiles sans barrières fixes. Les fournisseurs combinent du matériel de détection certifié, un traitement local et des logiciels de sécurité pour répondre à cette exigence. La conformité à la norme ISO 10218:2025 fait également des fonctions de sécurité vérifiables une exigence d'achat centrale pour le marché des systèmes de sécurité robotique basés sur la vision.
Points clés du rapport
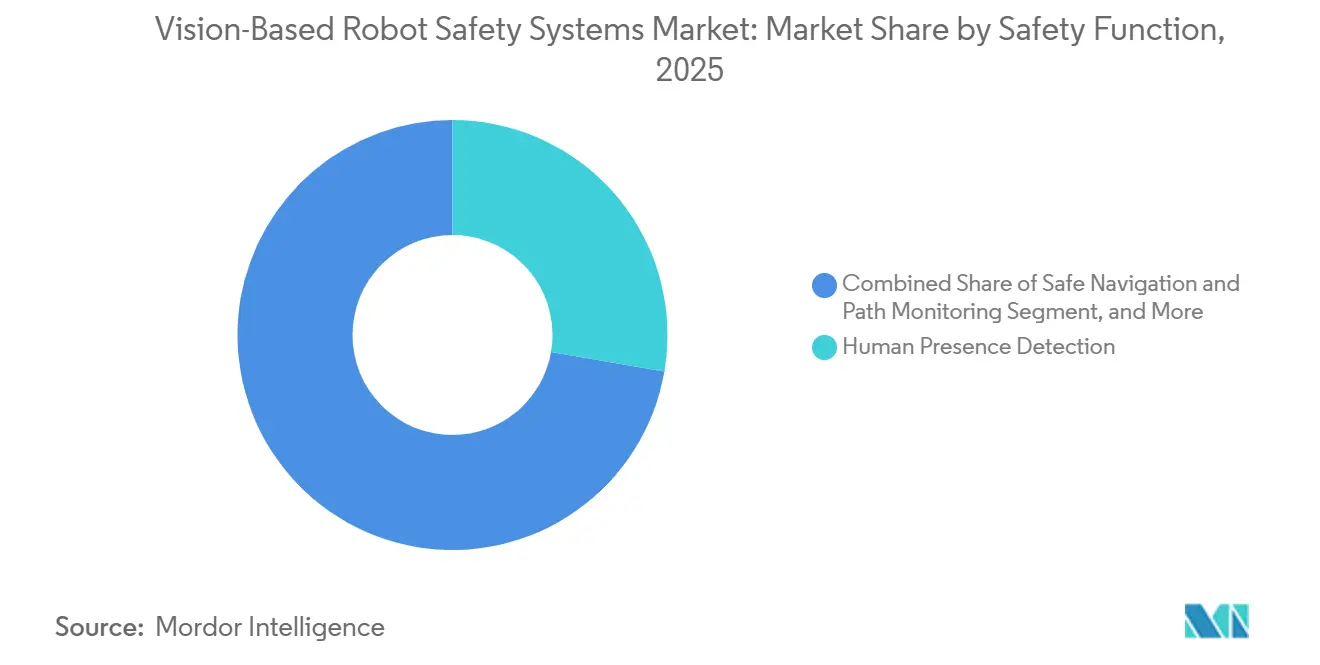
- Par fonction de sécurité, la détection de présence humaine détenait 27,71 % de la part du marché des systèmes de sécurité robotique basés sur la vision en 2025, tandis que la navigation sécurisée et la surveillance de trajectoire devraient se développer à un CAGR de 18,23 % jusqu'en 2031.
- Par technologie de vision, la vision stéréo 3D détenait 28,93 % de la part du marché des systèmes de sécurité robotique basés sur la vision en 2025, tandis que la vision par IA et apprentissage profond devrait se développer à un CAGR de 21,78 % jusqu'en 2031.
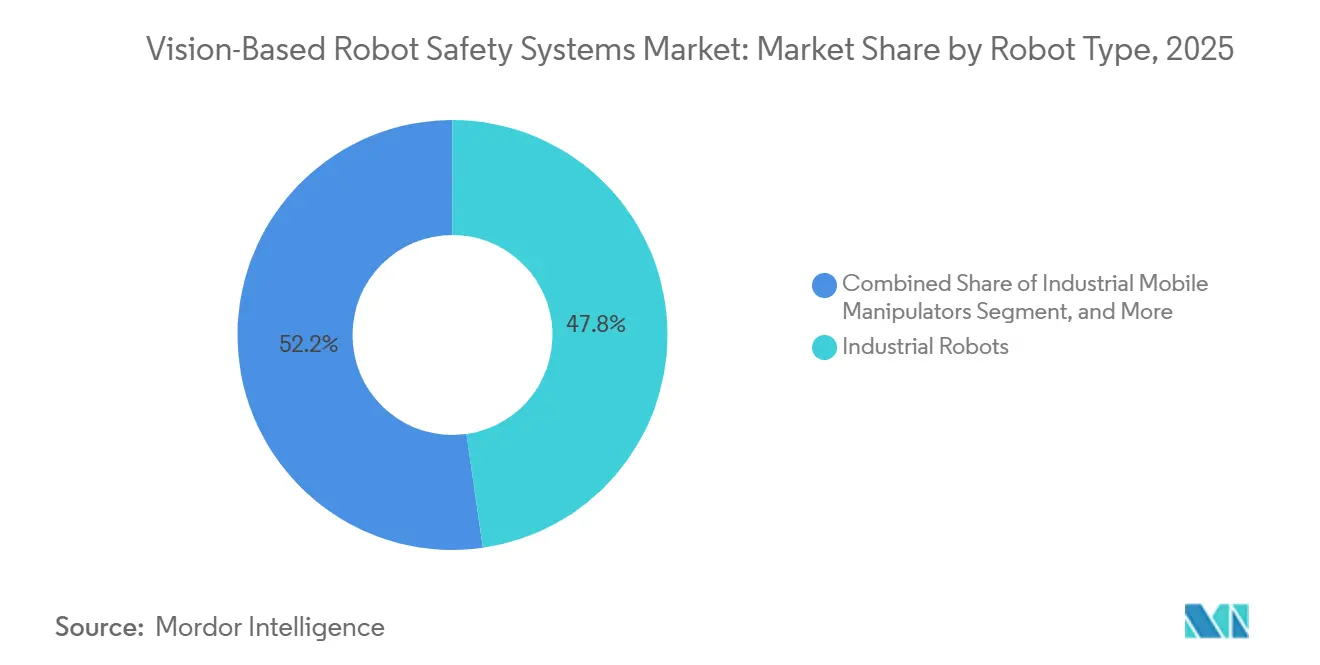
- Par type de robot, les robots industriels représentaient 47,76 % de la taille du marché des systèmes de sécurité robotique basés sur la vision en 2025, tandis que les manipulateurs mobiles industriels devraient se développer à un CAGR de 19,65 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et la mobilité détenaient 26,41 % de la part du marché des systèmes de sécurité robotique basés sur la vision en 2025, tandis que la logistique et l'entreposage devraient se développer à un CAGR de 17,67 % jusqu'en 2031.
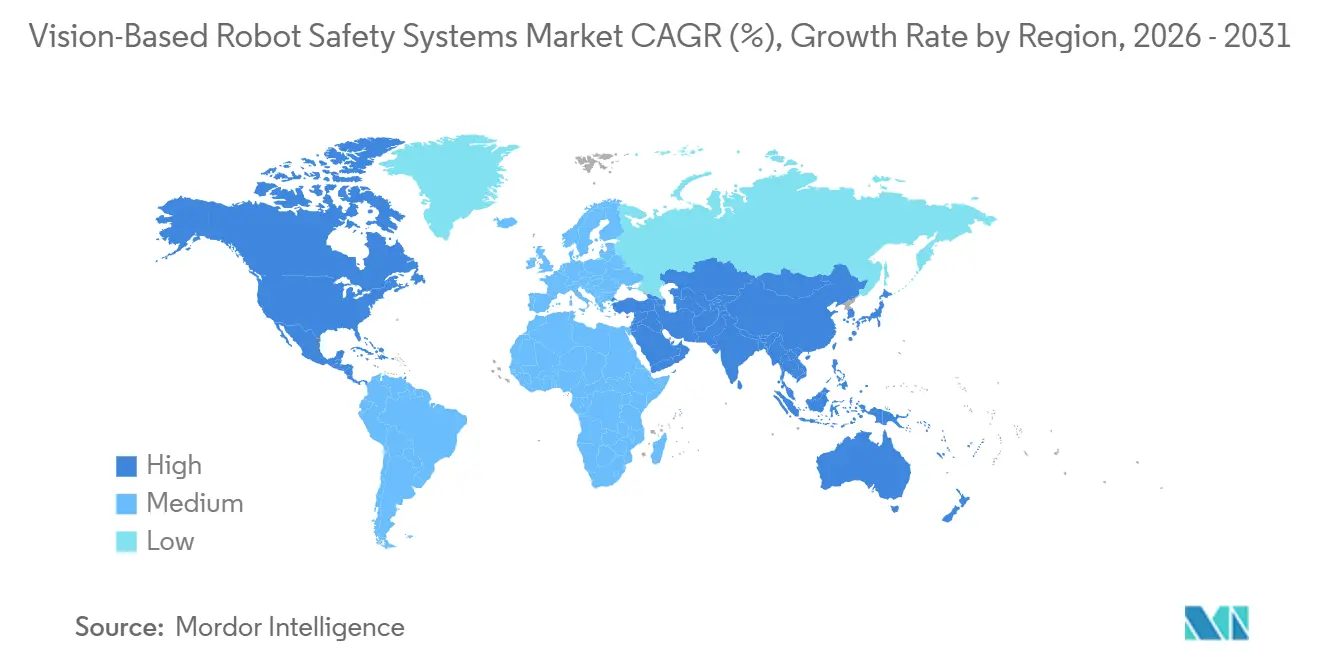
- Par géographie, l'Asie-Pacifique détenait 37,41 % de la part du marché des systèmes de sécurité robotique basés sur la vision en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 15,56 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Intégration de l'IA, de l'informatique en périphérie et de la perception 3D | +2.5% | Mondial, avec une adoption rapide en Chine, en Allemagne et aux États-Unis | Moyen terme (2 à 4 ans) |
| Expansion des cellules de travail à robots collaboratifs | +2.3% | Mondial, concentré en Asie de l'Est, en Allemagne et dans les pôles automobiles américains | Court terme (≤ 2 ans) |
| Croissance des robots mobiles autonomes dans les entrepôts | +2.0% | Mondial, avec une intensité précoce dans les pôles de commerce électronique d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences plus strictes en matière de sécurité fonctionnelle et de sécurité des machines | +1.5% | Union européenne, Amérique du Nord et Japon, avec des effets en Corée du Sud et en Australie | Moyen terme (2 à 4 ans) |
| Demande de modernisation des installations existantes pour la protection basée sur la vision | +0.9% | Asie-Pacifique, Europe et corridors de fabrication traditionnels d'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intégration des données de sécurité avec les plateformes d'automatisation industrielle | +0.6% | Adoptants de l'Industrie 4.0 en Amérique du Nord et dans l'Union européenne, avec une adoption émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'intégration de l'IA, de l'informatique en périphérie et de la perception 3D remodèle l'architecture de sécurité
La vision par IA en périphérie passe de l'inspection qualité à la couche de sécurité lorsque les zones de protection fixes ne peuvent pas tenir compte des trajectoires changeantes des humains et des robots. Une étude IEEE de 2025 a rapporté une précision de détection de 92,3 % et une précision moyenne de 88,5 % pour un système combinant LiDAR, RGB et entrées thermiques à 28 à 35 images par seconde. Cognex a lancé l'In-Sight 3900 en mai 2026 avec le traitement Qualcomm Dragonwing et un traitement jusqu'à 4 fois plus rapide que son prédécesseur.[1]Cognex Corporation, "Cognex lance le contrôleur de vision In-Sight alimenté par NVIDIA," Cognex Corporation, prnewswire.com Il a également lancé le contrôleur In-Sight 6900 alimenté par NVIDIA Jetson en avril 2026 pour les charges de travail locales exigeantes. Le marché des systèmes de sécurité robotique basés sur la vision favorise donc les fournisseurs qui réduisent la latence tout en maintenant un comportement système documenté et certifié. Les mises à jour de modèles nécessitent toujours une validation de sécurité avant le déploiement, ce qui rend la gestion des mises à jour aussi importante que les performances de traitement.
L'expansion des cellules de travail à robots collaboratifs multiplie l'exposition aux zones de contact
Les robots collaboratifs créent plusieurs zones de protection petites et changeantes au lieu d'un périmètre de cellule fixe. Le parc mondial en exploitation de robots industriels a atteint 4,664 millions d'unités en 2024, soutenant une utilisation plus large des robots dans des environnements de production contraints. SICK et Universal Robots ont développé le dispositif de protection en bout de bras, qui crée un champ de protection mobile autour de l'outil plutôt que d'augmenter l'empreinte de la cellule de travail.[2]SICK AG, "Le dispositif de protection en bout de bras de SICK reçoit la reconnaissance RBR50 pour l'avancement d'une collaboration homme-robot plus sûre," SICK Connect, sickconnect.com Des cellules de travail plus petites et plus variées augmentent le coût de validation de chaque installation. Cela soutient la demande sur le marché des systèmes de sécurité robotique basés sur la vision pour des modules pré-certifiés nécessitant moins d'ingénierie personnalisée. Cela donne également aux fournisseurs disposant de packages d'intégration éprouvés une voie plus claire vers les petites usines.
La croissance des robots mobiles autonomes dans les entrepôts crée une demande permanente de périmètre de sécurité
Les robots mobiles autonomes et les véhicules à guidage automatique ont besoin d'une conscience continue lorsqu'ils se déplacent dans des couloirs piétonniers. Une étude de Scientific Reports de 2026 a révélé qu'un système combinant VSLAM et flux optique améliorait l'évitement d'obstacles pour les robots logistiques intérieurs dans des environnements changeants.[3]Scientific Reports, "Technologie d'évitement visuel d'obstacles du robot logistique intelligent intérieur VSLAM combinant le flux optique et l'extraction de caractéristiques," Scientific Reports, nature.com Alstef Group a présenté un véhicule intelligent autonome avec une bulle de perception de sécurité basée sur l'IA au salon MODEX 2026. Le système classe les piétons, les chariots et les palettes pour sélectionner une réponse de vitesse appropriée. Les grandes flottes ont également besoin d'informations de sécurité pouvant être coordonnées entre les véhicules. Cette exigence élargit le marché des systèmes de sécurité robotique basés sur la vision des produits de détection individuels vers des architectures de sécurité de flotte connectées.
Des exigences plus strictes en matière de sécurité fonctionnelle et de sécurité des machines relèvent le seuil de certification
Les normes ISO 10218-1:2025 et ISO 10218-2:2025 ont été publiées en avril 2025 et ont remplacé les éditions de 2011. Les normes mises à jour intégraient la plupart des exigences relatives aux robots collaboratifs précédemment couvertes par l'ISO/TS 15066. Les fonctions de sécurité primaires doivent démontrer des niveaux de performance définis ou des niveaux d'intégrité de sécurité dans le cadre du référentiel de sécurité applicable. La surveillance de la vitesse et de la séparation nécessite une détection de présence à niveau de sécurité évalué et une validation documentée des performances d'arrêt. Une haute précision de détection seule ne rend pas une caméra conventionnelle adaptée à un rôle de sécurité certifié. Ces exigences soutiennent la position sur le marché des systèmes de sécurité robotique basés sur la vision des fournisseurs établis disposant de produits certifiés par des tiers, tout en rendant l'entrée plus difficile pour les nouveaux produits d'IA.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés de validation et de certification de la sécurité fonctionnelle | -1.5% | Mondial, plus aigu dans l'Union européenne, aux États-Unis et au Japon | Moyen terme (2 à 4 ans) |
| Complexité d'intégration entre les contrôleurs de robots existants et les automates de sécurité | -1.2% | Fabrication traditionnelle en Asie-Pacifique, Europe du Sud et de l'Est, et fabricants de taille intermédiaire dans les Amériques | Moyen terme (2 à 4 ans) |
| Dégradation des performances dans des conditions de faible luminosité, d'occlusion et de contamination | -0.8% | Mondial, notamment dans les secteurs de l'alimentation et des boissons, des ateliers de carrosserie automobile et des fonderies | Court terme (≤ 2 ans) |
| Disponibilité limitée de données d'entraînement d'IA industrielle validées pour la sécurité | -0.7% | Mondial, notamment dans les applications pharmaceutiques et semi-conductrices | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de validation et de certification de la sécurité fonctionnelle compriment les marges des intégrateurs
La certification de sécurité fonctionnelle pour un nouveau produit de vision peut prendre 12 à 18 mois et coûter plus de 500 000 USD lorsque le matériel et le logiciel nécessitent une certification conjointe. Cette dépense est difficile à absorber pour les intégrateurs de petite et moyenne taille. Pilz a publié son bloc fonctionnel SEC2 Safety Ethernet Connection certifié TÜV pour la communication de sécurité entre systèmes hétérogènes. Le produit prend en charge les exigences du niveau de performance e selon l'ISO 13849 et du niveau d'intégrité de sécurité 3 selon l'IEC 61508. Certains utilisateurs peuvent plutôt placer une vision IA non certifiée dans un rôle de surveillance, laissant la conformité incertaine. Le coût et la durée de la certification peuvent donc limiter le rythme commercial du marché des systèmes de sécurité robotique basés sur la vision, même lorsque la technologie sous-jacente est mature.
La complexité d'intégration entre les contrôleurs de robots existants et les automates de sécurité ralentit l'adoption dans les installations existantes
De nombreux robots industriels installés utilisent des contrôleurs propriétaires antérieurs à l'avènement des normes communes de communication de sécurité telles que PROFIsafe et FSoE. Cela rend l'ajout de protection basée sur la vision dépendant d'un travail d'intégration spécifique au site. FANUC avait expédié plus de 1 000 robots pour des applications de modernisation d'installations existantes par IA physique en mai 2026, démontrant la demande commerciale pour les mises à niveau. Les données de caméra à niveau de sécurité évalué doivent souvent passer par des automates de sécurité certifiés avant qu'un robot reçoive une commande d'arrêt. Les automates plus anciens peuvent ne pas traiter les métadonnées d'images haute résolution sans affecter les temps de cycle. Des interfaces standardisées et des modules de sécurité précâblés peuvent réduire cette charge et aider le marché des systèmes de sécurité robotique basés sur la vision à s'adresser au parc installé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de sécurité :
la détection de présence constitue la base tandis que la navigation croît le plus rapidementLa détection de présence humaine détenait la plus grande part à 27,71 % en 2025, ce qui en fait un élément central de la demande de systèmes de sécurité robotique basés sur la vision dans les espaces de travail partagés. Une détection fiable est nécessaire avant que d'autres fonctions de protection puissent répondre de manière appropriée aux positions changeantes des travailleurs et aux mouvements prévus des robots. La surveillance de la vitesse et de la séparation, la dtection de zone de sécurité et la détection de collision sont couramment combinées dans des conceptions de sécurité en couches dans des installations complexes. Ces fonctions traitent différents risques autour des équipements collaboratifs, des robots industriels fixes et des plateformes mobiles opérant à proximité des travailleurs.
La navigation sécurisée et la surveillance de trajectoire devraient se développer à un CAGR de 18,23 % jusqu'en 2031. Sa croissance reflète les plateformes mobiles opérant sur des sols ouverts où les zones ne peuvent pas être entièrement pré-cartographiées ou séparées de manière fiable des itinéraires piétonniers. Une étude de 2025 publiée dans Frontiers in Robotics and AI a rapporté un taux de réussite d'évitement d'obstacles de 88 % avec une latence inférieure à 150 millisecondes pour un robot logistique déployé en périphérie. D'autres fonctions comprennent la cartographie thermique, la détection de charge et l'analyse de posture. Ces fonctions ont gagné en pertinence dans la production pharmaceutique et l'assemblage aérospatial, où la conformité ergonomique peut être examinée lors des audits de sécurité et de processus. Le marché des systèmes de sécurité robotique basés sur la vision peut donc s'étendre au-delà de la détection des dangers vers des contrôles de lieu de travail plus spécialisés qui soutiennent les procédures d'exploitation spécifiques au site.


Par technologie de vision :
la vision stéréo mène tandis que la perception par IA progresse le plus rapidementLa vision stéréo 3D représentait 28,93 % de la part du marché des systèmes de sécurité robotique basés sur la vision en 2025. Sa position reflète des informations de profondeur fiables, une sortie géométrique déterministe et une longue expérience d'intégration dans les cellules d'assemblage de carrosseries en blanc et de composants lourds dans l'automobile. La vision 3D à lumière structurée et les capteurs à temps de vol traitent également des applications nécessitant une mesure de profondeur précise à des distances de travail variables. SICK a lancé le safeVisionary2 en avril 2026 en tant que capteur 3D à temps de vol certifié pour la sécurité avec des champs de protection tridimensionnels configurables.
La vision par IA et apprentissage profond devrait se développer à un CAGR de 21,78 % jusqu'en 2031. Elle peut classer les objets par type, distinguant un piéton d'un chariot stationnaire au lieu de simplement mesurer le mouvement ou la distance par rapport au dispositif de détection. Une revue de 2025 publiée dans Applied Sciences a identifié la fusion de capteurs multimodaux et l'IA explicable comme des domaines de recherche actifs en robotique collaborative. L'explicabilité peut aider à répondre aux préoccupations concernant le comportement prévisible lors de la validation de sécurité et des audits système ultérieurs. La vision de sécurité bidimensionnelle reste utile dans les environnements contrôlés et sensibles aux coûts. Sa position relative est sous pression à mesure que les alternatives tridimensionnelles deviennent plus accessibles pour les applications de protection des machines-outils nécessitant des champs de protection tenant compte de la profondeur.
Par type de robot :
les robots industriels ancrent les revenus tandis que les manipulateurs mobiles s'accélèrentLes robots industriels représentaient 47,76 % de la taille du marché des systèmes de sécurité robotique basés sur la vision en 2025. Le segment repose sur le grand parc installé et les modernisations continues des cellules existantes, notamment là où les dispositifs de protection plus anciens nécessitent des capacités de détection mises à jour. Le parc mondial de robots industriels dépassait 4,664 millions d'unités en exploitation en 2024. La conformité à la norme ISO 10218:2025 nécessite également un soutien pour les mises à niveau des fonctions de surveillance et de protection.
Les manipulateurs mobiles industriels devraient se développer à un CAGR de 19,65 % jusqu'en 2031. Ces systèmes combinent une base mobile avec un bras articulé et doivent gérer à la fois la navigation et la manipulation en proximité étroite dans le même cycle de travail. Aptiv a annoncé en juin 2026 que Robust.AI avait sélectionné la fusion de capteurs Aptiv PULSE AI et ML pour son robot mobile collaboratif Carter de 3e génération. Le système vise la certification ISO 13849 niveau de performance d. Les robots mobiles, y compris les AMR et les AGV, nécessitent également des mises à niveau à mesure que le nombre de flottes augmente dans les centres de distribution et les couloirs logistiques partagés. Cela fait passer la sécurité d'un achat par unité à une décision d'infrastructure de flotte au sein du marché des systèmes de sécurité robotique basés sur la vision.
Par secteur d'utilisation final :
l'automobile mène la demande tandis que la logistique se développe rapidementL'automobile et la mobilité représentaient 26,41 % de la part du marché des systèmes de sécurité robotique basés sur la vision en 2025. La forte densité de robots et les exigences strictes de protection des travailleurs soutiennent son utilisation de la surveillance basée sur la vision dans les environnements d'assemblage mixtes. L'automobile représentait plus de 45 % des installations de robots industriels en Inde en 2024 et plus de 47 % au Canada. Les lignes d'assemblage mixtes peuvent utiliser des systèmes de vision comme alternative à la protection complète par cage lorsque les personnes ont besoin d'un accès régulier à la zone de production.
La logistique et l'entreposage devraient se développer à un CAGR de 17,67 % jusqu'en 2031. L'exécution du commerce électronique nécessite des flottes de robots mobiles plus importantes, des contrôles de sécurité coordonnés et une perception fiable là où les travailleurs, les stocks et les équipements changent continuellement de position. OMRON a présenté le module de détection humaine B5T HVC-P2 pour les environnements de salle blanche en mars 2026. Le module a été conçu pour identifier les travailleurs dont les combinaisons de protection affectent la reconnaissance conventionnelle de la forme corporelle. Les applications pharmaceutiques, de dispositifs médicaux et alimentaires nécessitent également des conceptions qui gèrent les conditions de lavage, la contamination et l'encrassement des objectifs. L'aérospatiale et la défense utilisent des robots collaboratifs pour l'assemblage de composites, où la proximité humaine ne peut être évitée.
Analyse géographique
Marché des Systèmes de Sécurité Robotique Basés sur la Vision en Asie-Pacifique
L'Asie-Pacifique détenait 37,41 % de la part du marché des Systèmes de Sécurité Robotique Basés sur la Vision en 2025. La Chine a installé 295 000 robots industriels en 2024, représentant 54 % des déploiements mondiaux, tandis que les fabricants nationaux représentaient 57 % du marché chinois. Le Japon exploitait un parc de 450 500 unités en 2024, en hausse de 3 % par rapport à l'année précédente, et la Corée du Sud maintenait des installations annuelles proches de 31 000 unités depuis 2019. L'Inde a installé un nombre record de 9 100 robots industriels en 2024, le secteur automobile représentant 45 % de ces déploiements. La croissance des déploiements et l'alignement sur les dispositions de la norme ISO 10218 soutiennent la demande de plateformes de sécurité certifiées à l'échelle internationale dans toute la région.[4]Fédération Internationale de Robotique, "IFR : Les déploiements de robots industriels ont doublé en 10 ans," The Robot Report, therobotreport.com
Marché des Systèmes de Sécurité Robotique Basés sur la Vision en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe constituaient respectivement les deuxième et troisième blocs géographiques en importance en 2025. L'Allemagne a installé 26 982 robots en 2024, représentant 32 % des installations européennes, malgré un recul de 8 % par rapport à l'année précédente. Le Règlement européen sur les machines 2023/1230 renforce les exigences applicables aux machines autonomes et dotées d'intelligence artificielle, créant des besoins de mise à niveau dans les installations automobiles et d'usinage. L'Amérique du Nord a installé 50 100 robots en 2024, et les États-Unis représentaient 34 200 unités, soit 68 % du total régional. Les exigences d'isolation des réseaux et d'intégrité des logiciels encouragent également le remplacement des anciennes installations de sécurité qui n'avaient pas été conçues pour répondre aux attentes actuelles en matière de cybersécurité.
Marché des Systèmes de Sécurité Robotique Basés sur la Vision dans les Amériques et au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 15,56 % jusqu'en 2031, soit le taux régional le plus élevé du marché des Systèmes de Sécurité Robotique Basés sur la Vision. La Vision Saoudite 2030 et la Stratégie nationale industrielle des Émirats arabes unis soutiennent les capacités de fabrication, les plateformes logistiques, l'automatisation des entrepôts et les opérations de robots mobiles dédiés. Les installations construites sur site vierge peuvent intégrer les systèmes de sécurité dès la phase de conception plutôt que de les ajouter ultérieurement, ce qui favorise une plus grande valeur du système lorsque les opérations de robots mobiles autonomes sont planifiées dès le départ. L'Amérique du Sud reste plus modeste, le Brésil et l'Argentine concentrant la majorité des installations régionales, tandis que le Mexique a installé 5 600 robots en 2024 malgré un recul annuel de 4 %.

Paysage concurrentiel
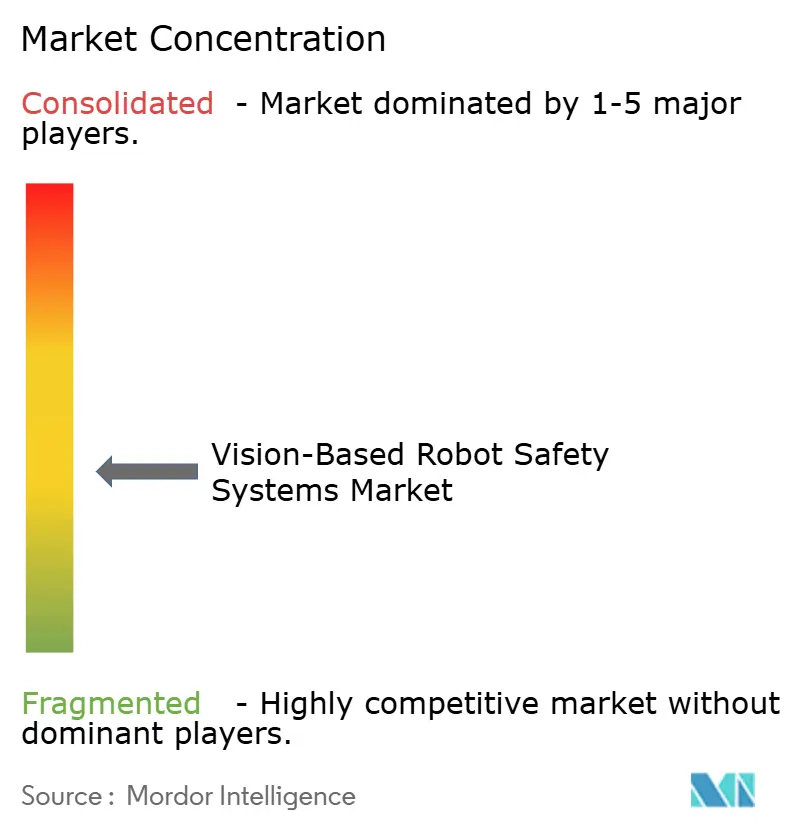
Le marché des systèmes de sécurité robotique basés sur la vision présente une base de fournisseurs modérément fragmentée, dirigée par SICK AG, KEYENCE Corporation, Pilz GmbH, Cognex Corporation et OMRON Corporation. Ces entreprises occupent des positions solides dans les capteurs certifiés et l'électronique de sécurité, tandis que FANUC, KUKA, Universal Robots et Yaskawa intègrent de plus en plus la vision de sécurité dans leurs produits. La concurrence se concentre sur les systèmes qui combinent une perception fiable, des fonctions d'arrêt certifiées et une intégration pratique dans les environnements d'automatisation existants. Les acheteurs évaluent également les contrôles de mise à jour logicielle, le soutien à la documentation de sécurité et la disponibilité d'interfaces éprouvées avec les contrôleurs de robots établis.
Cognex a utilisé deux lancements en 2026 pour étendre ses capacités de traitement local par IA avec l'In-Sight 3900 basé sur Qualcomm et l'In-Sight 6900 basé sur NVIDIA Jetson. SICK et Universal Robots ont co-développé le dispositif de protection en bout de bras pour un champ de protection qui se déplace avec l'outil du robot. Pilz a déposé en 2025 une demande de brevet américain couvrant la protection basée sur des capteurs radar pour les zones dangereuses des machines automatisées. Ces mouvements montrent une évolution vers l'IA locale, la protection mobile et les approches de détection combinant plusieurs modalités.
Aucun fournisseur dans le matériel fourni n'est identifié comme contrôlant l'orchestration de la sécurité au niveau de la flotte sur des robots hétérogènes. Cela laisse de la place pour des logiciels qui combinent des données de sécurité en temps réel provenant de plusieurs plateformes et soutiennent la documentation de conformité ISO 13849. Le besoin est le plus fort là où des flottes d'AMR opèrent aux côtés de robots fixes, de convoyeurs conventionnels et de travailleurs dans la même installation. Les fournisseurs capables de certifier des systèmes de perception fusionnée peuvent prendre un avantage sur les fournisseurs de produits de capteurs séparés. Le marché des systèmes de sécurité robotique basés sur la vision reste concurrentiel car l'expertise en certification, la capacité d'intégration, le contrôle logiciel et les performances des produits doivent fonctionner ensemble.
Leaders du secteur des systèmes de sécurité robotique basés sur la vision
SICK AG
KEYENCE CORPORATION
OMRON Corporation
Rockwell Automation, Inc.
Cognex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Sécurité Robotique Basés sur la Vision
- Balluff GmbH
- Banner Engineering Corp.
- Basler AG
- Cognex Corporation
- DENSO CORPORATION
- FANUC CORPORATION
- Hans TURCK GmbH & Co. KG
- Hokuyo Automatic Co., Ltd.
- IDEC Corporation
- ifm electronic GmbH
- KEYENCE CORPORATION
- KUKA AG
- Leuze electronic GmbH + Co. KG
- OMRON Corporation
- Panasonic Holdings Corporation
- Pepperl+Fuchs SE
- Pilz GmbH & Co. KG
- Rockwell Automation, Inc.
- SICK AG
- Schneider Electric SE
- Teledyne Technologies Incorporated
- Universal Robots A/S
- Yaskawa Electric Corporation

Recent Industry Developments in Marché des Systèmes de Sécurité Robotique Basés sur la Vision
- Juillet 2026 : le dispositif de protection en bout de bras (EOAS) de SICK AG, co-développé avec Universal Robots, a reçu le prix d'innovation en robotique RBR50 2026, marquant le premier capteur de sécurité en bout de bras certifié qui se déplace dynamiquement avec l'outil du robot pour prévenir les collisions sans augmenter l'empreinte de la cellule.
- Juin 2026 : Aptiv PLC a annoncé que Robust.AI avait sélectionné la fusion de capteurs Aptiv PULSE AI et ML pour le robot mobile collaboratif Carter de 3e génération, établissant les bases de la certification ISO 13849 PL(d) pour les cas d'utilisation de sécurité industrielle pertinents.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900, alimenté par Qualcomm Dragonwing et offrant une inspection par IA en périphérie jusqu'à 4 fois plus rapide que les systèmes de génération précédente, avec une résolution allant jusqu'à 25 mégapixels et un fonctionnement sans PC pour le déploiement en ligne de production.
- Mai 2026 : FANUC a confirmé avoir expédié plus de 1 000 robots pour des applications de modernisation d'installations existantes par IA physique depuis la présentation du système au salon IREX en décembre 2025, démontrant une traction à l'échelle commerciale pour les mises à niveau par IA activées par vision des robots du parc installé existant.


Périmètre du rapport mondial sur le marché des systèmes de sécurité robotique basés sur la vision
Les systèmes de sécurité robotique basés sur la vision sont des technologies de perception avancées qui utilisent des capteurs optiques et un traitement d'image en temps réel pour surveiller les espaces de travail robotiques, permettant l'évaluation des risques sans contact, la gestion dynamique des zones de sécurité et la collaboration sécurisée entre humains et robots en conformité avec les normes internationales de sécurité fonctionnelle.
Le rapport sur le marché des systèmes de sécurité robotique basés sur la vision est segmenté par fonction de sécurité (détection de présence humaine, surveillance de la vitesse et de la séparation (SSM), zone de sécurité / détection d'intrusion, détection de collision / proximité, navigation sécurisée et surveillance de trajectoire, et autres fonctions de sécurité), technologie de vision (vision de sécurité 2D, vision stéréo 3D, vision 3D à lumière structurée, temps de vol (ToF), vision par IA / apprentissage profond, et autres technologies de vision), type de robot (robots industriels, robots collaboratifs (cobots), robots mobiles (AMR/AGV), manipulateurs mobiles industriels, et autres types de robots), secteur d'utilisation final (automobile et mobilité, électronique et semi-conducteurs, fabrication générale, alimentation et boissons, pharmaceutique et dispositifs médicaux, logistique et entreposage, aérospatiale et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Détection de présence humaine |
| Surveillance de la vitesse et de la séparation (SSM) |
| Zone de sécurité / détection d'intrusion |
| Détection de collision / proximité |
| Navigation sécurisée et surveillance de trajectoire |
| Autres fonctions de sécurité |
| Vision de sécurité 2D |
| Vision stéréo 3D |
| Vision 3D à lumière structurée |
| Temps de vol (ToF) |
| Vision par IA / apprentissage profond |
| Autres technologies de vision |
| Robots industriels |
| Robots collaboratifs (cobots) |
| Robots mobiles (AMR/AGV) |
| Manipulateurs mobiles industriels |
| Autres types de robots |
| Automobile et mobilité |
| Électronique et semi-conducteurs |
| Fabrication générale |
| Alimentation et boissons |
| Pharmaceutique et dispositifs médicaux |
| Logistique et entreposage |
| Aérospatiale et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par fonction de sécurité | Détection de présence humaine | ||
| Surveillance de la vitesse et de la séparation (SSM) | |||
| Zone de sécurité / détection d'intrusion | |||
| Détection de collision / proximité | |||
| Navigation sécurisée et surveillance de trajectoire | |||
| Autres fonctions de sécurité | |||
| Par technologie de vision | Vision de sécurité 2D | ||
| Vision stéréo 3D | |||
| Vision 3D à lumière structurée | |||
| Temps de vol (ToF) | |||
| Vision par IA / apprentissage profond | |||
| Autres technologies de vision | |||
| Par type de robot | Robots industriels | ||
| Robots collaboratifs (cobots) | |||
| Robots mobiles (AMR/AGV) | |||
| Manipulateurs mobiles industriels | |||
| Autres types de robots | |||
| Par secteur d'utilisation final | Automobile et mobilité | ||
| Électronique et semi-conducteurs | |||
| Fabrication générale | |||
| Alimentation et boissons | |||
| Pharmaceutique et dispositifs médicaux | |||
| Logistique et entreposage | |||
| Aérospatiale et défense | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de sécurité robotique basés sur la vision ?
La taille du marché est de 306,40 millions USD en 2026 et devrait atteindre 598,51 millions USD d'ici 2031, à un CAGR de 14,33 %.
Qu'est-ce qui stimule l'adoption des systèmes de sécurité robotique basés sur la vision ?
Les cellules de travail collaboratives, les flottes de robots mobiles, l'IA en périphérie, la perception tridimensionnelle et des règles de sécurité fonctionnelle plus strictes soutiennent la demande.
Quelle fonction de sécurité a mené la demande en 2025 ?
La détection de présence humaine a mené avec une part de 27,71 % en 2025 car elle est fondamentale pour les espaces de travail partagés entre humains et robots.
Quelle technologie de vision croît le plus rapidement jusqu'en 2031 ?
La vision par IA et apprentissage profond devrait se développer à un CAGR de 21,78 % jusqu'en 2031.
Quelle région détenait la plus grande part en 2025 ?
L'Asie-Pacifique détenait 37,41 % en 2025, soutenue par les installations élevées de robots en Chine, au Japon, en Corée du Sud et en Inde.
Quelle application d'utilisation final croît le plus rapidement ?
La logistique et l'entreposage devraient se développer à un CAGR de 17,67 % jusqu'en 2031 à mesure que les centres de distribution développent leurs flottes de robots mobiles.
Dernière mise à jour de la page le:



