
Marktgröße und Marktanteil für veterinärmedizinische Wundreiniger
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 252.66 Millionen US-Dollar |
| Marktgröße (2031) | 414.36 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.40 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für veterinärmedizinische Wundreiniger von Mordor Intelligence
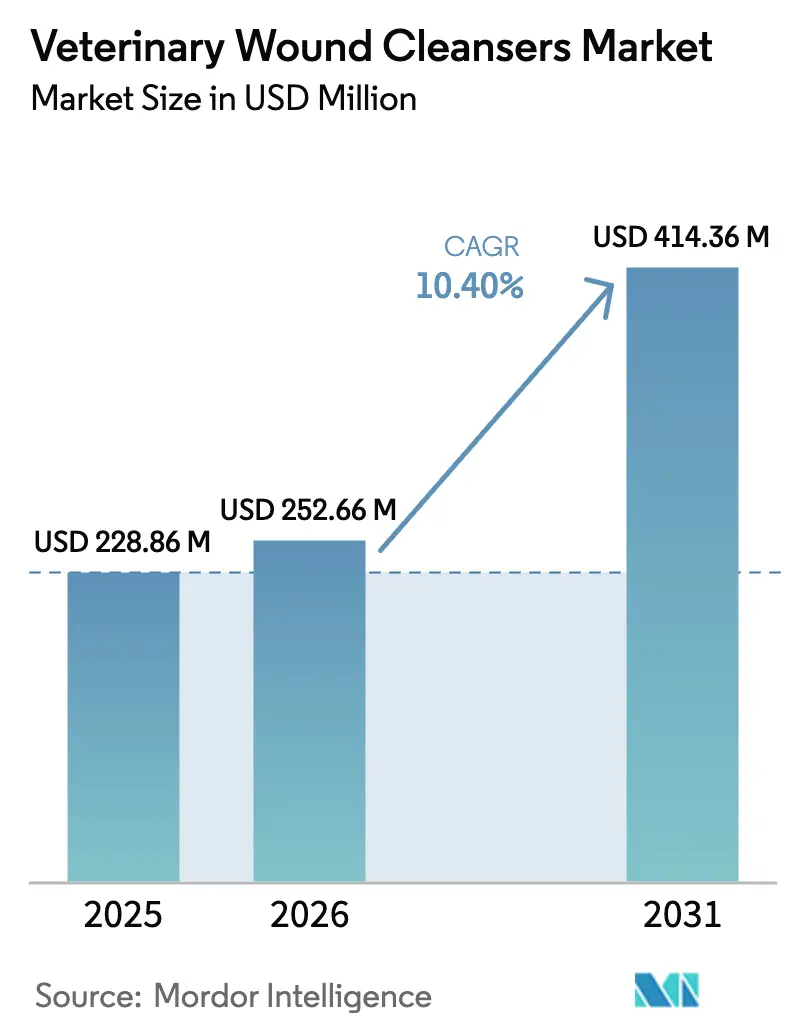
Die Marktgröße für veterinärmedizinische Wundreiniger wird voraussichtlich von 228,86 Millionen USD im Jahr 2025 und 252,66 Millionen USD im Jahr 2026 auf 414,36 Millionen USD bis 2031 anwachsen, was einer CAGR von 10,40 % zwischen 2026 und 2031 entspricht.
Die zunehmende Haltung von Heimtieren, strengere Biosicherheitsvorschriften für die Tierhaltung sowie die Einführung von zytotoxizitätsarmen Hypochlorsäure- und Polyhexanid-Produkten treiben einen Wandel unter Tierärzten weg von traditionellen Jod- und Chlorhexidinlösungen voran. Die Tierkrankenversicherung für Wundpflegeverbrauchsmaterialien verringert die Preissensibilität und fördert die Akzeptanz von Premium-Sprays und -Gelen. Die Ausweitung mobiler Tierkliniken in ländlichen Gebieten treibt die Nachfrage nach lagerstabilen Sprayformaten weiter an, die kein steriles Wasser benötigen. Darüber hinaus optimieren Online-Händler die Lieferketten, sodass Hersteller tierarztgerechte Reiniger, die für den Heimgebrauch verpackt sind, direkt an Tierhalter liefern können.
Wichtigste Erkenntnisse des Berichts
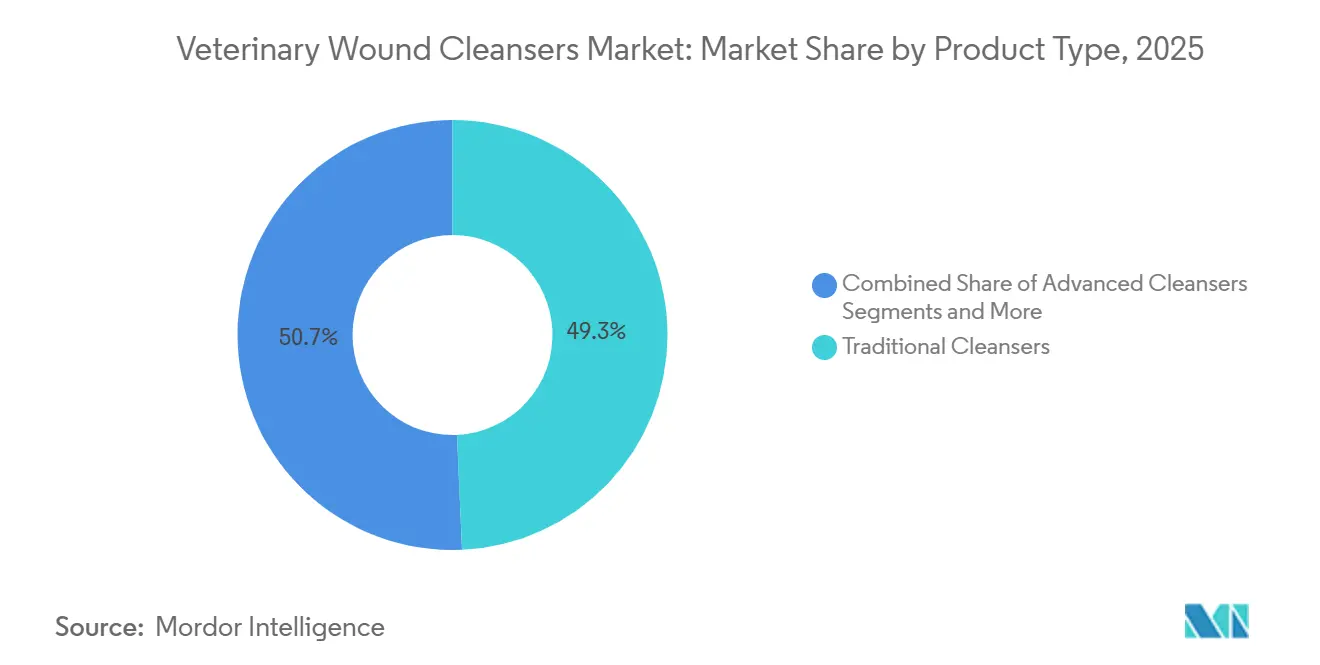
- Nach Produkttyp führten traditionelle Reiniger mit einem Marktanteil von 49,30 % am Markt für veterinärmedizinische Wundreiniger im Jahr 2025, während fortschrittliche Reiniger bis 2031 mit einer CAGR von 12,15 % wachsen sollen.
- Nach Form verzeichneten Sprayformate das schnellste Wachstum mit einer CAGR von 11,87 % im Vergleich zu Lösungen, die 2025 einen Umsatzanteil von 38,68 % hielten.
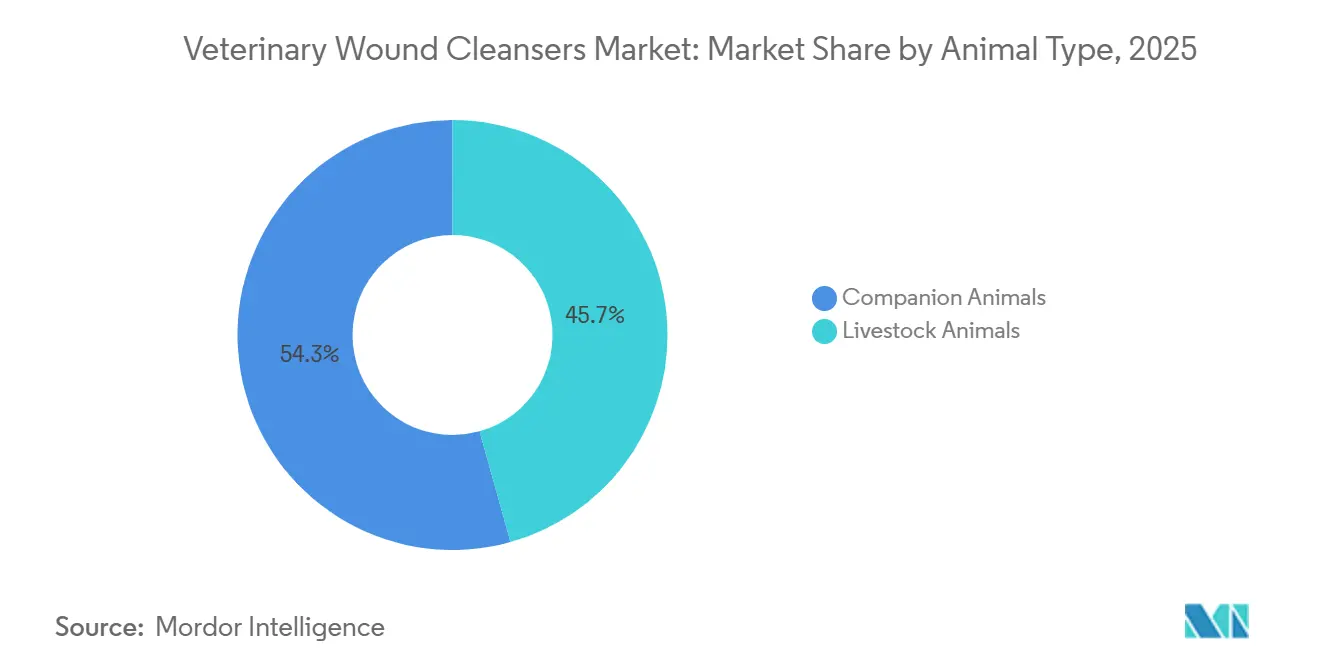
- Nach Tierart entfielen 54,34 % des Umsatzes 2025 auf Heimtiere, die mit einer CAGR von 12,48 % wachsen und damit Nutztieranwendungen übertreffen.
- Nach Endverbraucher expandieren Heimversorgungskanäle mit einer CAGR von 12,13 %, obwohl Tierkliniken und -krankenhäuser 2025 noch 59,50 % des Umsatzes generierten.
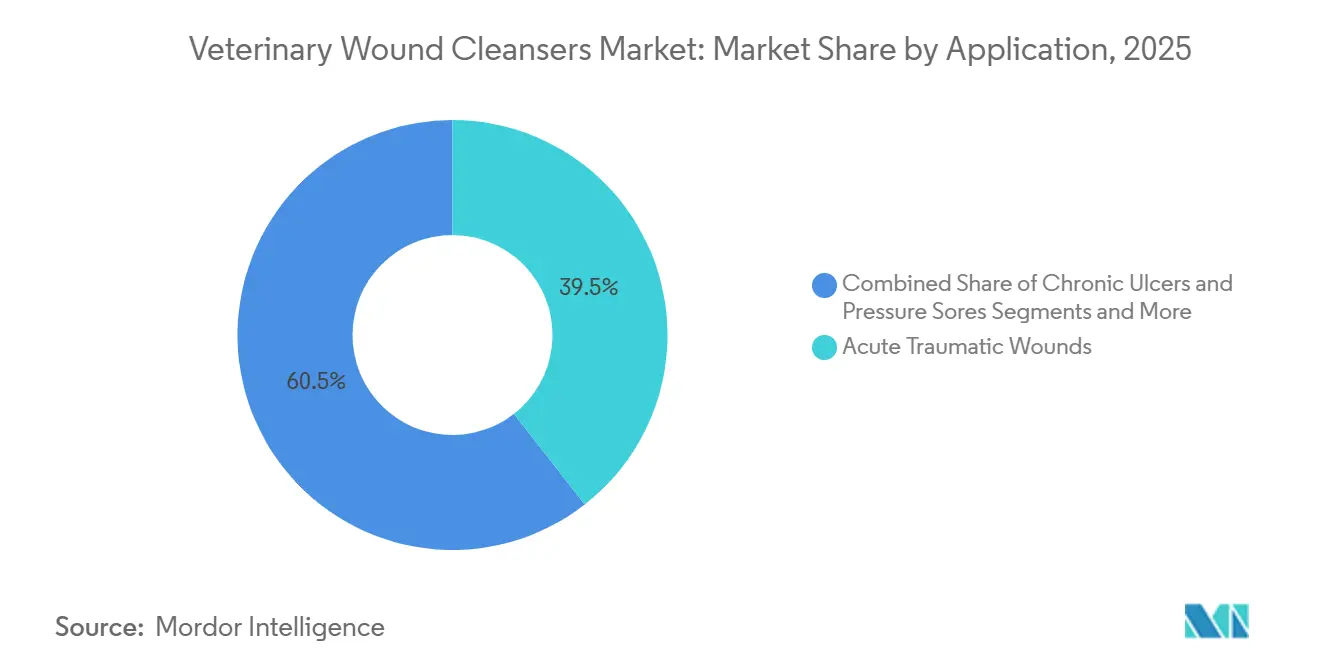
- Nach Anwendung wird für chronische Geschwüre und Druckgeschwüre ein Anstieg mit einer CAGR von 11,65 % prognostiziert, verglichen mit akuten traumatischen Wunden, die 2025 einen Umsatzanteil von 39,46 % repräsentierten.
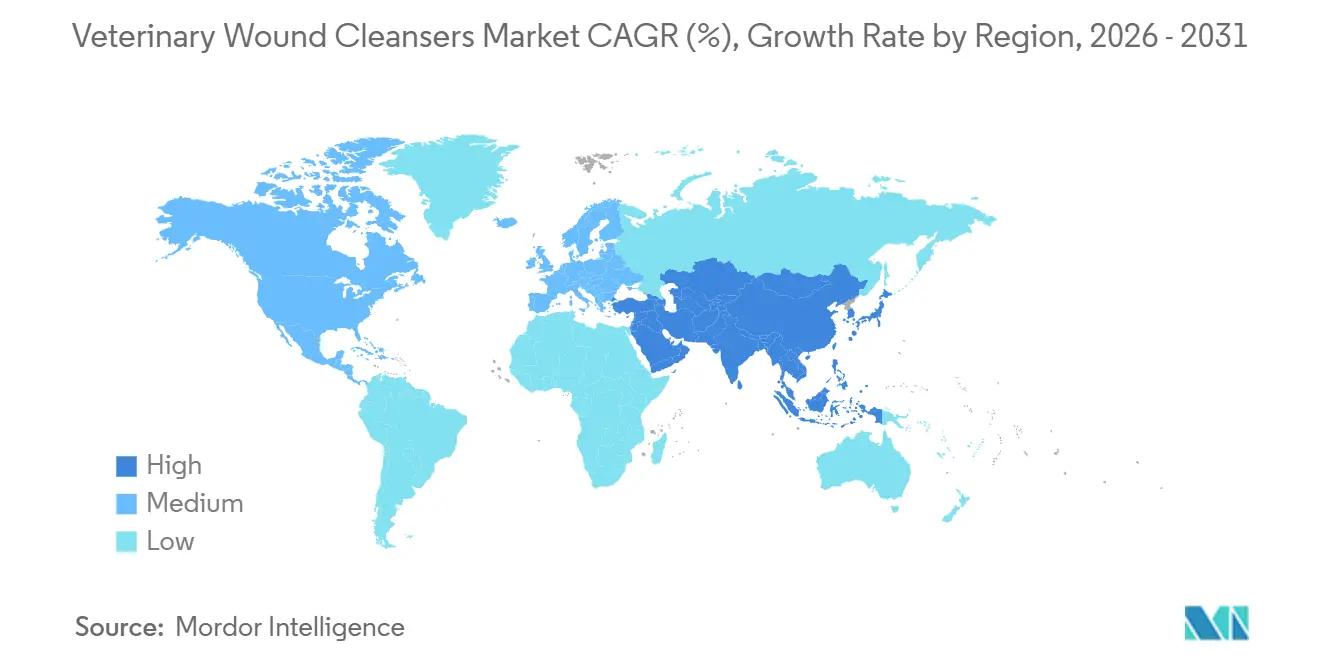
- Nach Geografie führte Nordamerika 2025 mit einem Umsatzanteil von 39,10 %; der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 10,82 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmende Häufigkeit traumatischer und chirurgischer Wunden bei Heimtieren | 1.8% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Erstattung durch Tierkrankenversicherungen für Wundpflegeverbrauchsmaterialien | 1.6% | Nordamerika, Westeuropa, aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung mobiler Tierkliniken in unterversorgten ländlichen Gebieten | 1.4% | Ländliche Korridore Nordamerikas, Afrika südlich der Sahara, Südostasien | Langfristig (≥ 4 Jahre) |
| Biosicherheitsvorschriften für die Nutztierhaltung treiben den Einsatz von Antiseptika auf dem Betrieb voran | 1.2% | Global, akut im asiatisch-pazifischen Raum (China, Vietnam) und Europa | Kurzfristig (≤ 2 Jahre) |
| Innovation bei zytotoxizitätsarmen Reinigern auf Basis von Hypochlorsäure und Polyhexanid | 1.1% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wandel hin zu natürlichen/pflanzenbasierten antimikrobiellen Formulierungen | 0.9% | Nordamerika, Europa, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit traumatischer und chirurgischer Wunden bei Heimtieren
Die nach der Pandemie gestiegene Tierhaltung hat zu einem Anstieg der Besuche in US-amerikanischen Tierkliniken wegen Traumata, Neoplasien und Abszessdrainage geführt. Krankenhausdaten zeigen, dass multiresistente Infektionen die Aufenthaltsdauer verlängern und damit die Nachfrage nach zytotoxizitätsarmen Reinigern steigern, die die Biofilmbildung wirksam reduzieren. Da die durchschnittlichen Behandlungskosten mittlerweile 1.500 USD pro Fall übersteigen, setzen Tierärzte zunehmend auf prophylaktische Reiniger als Kostenmanagemenstrategie. Städtische Fachzentren, die für ihre komplexen orthopädischen und onkologischen Eingriffe bekannt sind, haben sich als lukrativer Markt für hochwertige Wundpflegeprodukte etabliert. Dieser Trend hat zu einem anhaltenden Wachstum im Heimtiersegment des Marktes für veterinärmedizinische Wundreiniger geführt.
Wachstum der Erstattung durch Tierkrankenversicherungen für Wundpflegeverbrauchsmaterialien
Im Jahr 2023 verzeichneten die USA und Kanada 5,36 Millionen aktive Tierkrankenversicherungspolicen, was einem jährlichen Anstieg von 17,2 % entspricht und die Deckung für Wundpflegeprodukte ausweitet.[1] Erstattungspläne umfassen nun Reiniger als Teil der Standardleistungen, sodass Tierärzte fortschrittliche Sprays gegenüber generischer Kochsalzlösung empfehlen können. Versicherer in Deutschland und dem Vereinigten Königreich haben 2024 ähnliche Modelle eingeführt, wodurch die Eigenkosten für europäische Tierhalter gesenkt wurden. Dieser Wandel hat es Herstellern ermöglicht, Premiumpreise für Hypochlorsäureprodukte festzusetzen, ohne die Nachfrage zu beeinträchtigen. Darüber hinaus treiben Pilotprogramme, die Telemedizin mit Erstattungen verknüpfen, den Heimverbrauch an und verringern die Abhängigkeit von Klinikbesuchen für den Absatz von Reinigern.
Ausweitung mobiler Tierkliniken in unterversorgten ländlichen Gebieten
Im Juli 2025 hat die Abteilung für Tierzucht (AHD) zur Sicherstellung einer wirksamen Behandlung von Haustieren eine mobile tierärztliche Operationseinheit im Bezirk Alappuzha eingeführt. Diese mobilen Einheiten verwenden Spray- und Wischformate, die Temperaturschwankungen standhalten und den Bedarf an steriler Bewässerung eliminieren. In Regionen wie Afrika südlich der Sahara und Südostasien haben ähnliche, von Entwicklungsorganisationen finanzierte mobile Klinikinitiativen eine Reduzierung postoperativer Infektionen um 30–40 % gemeldet, wenn fortschrittliche Reiniger anstelle von improvisierten Antiseptika eingesetzt werden. Die Verwendung von Einwegverpackungen minimiert Kontaminationsrisiken und entspricht den begrenzten Lagerkapazitäten von Feldeinsätzen. Die weitere Ausweitung dieses Modells treibt die inkrementelle Nachfrage im Markt für veterinärmedizinische Wundreiniger voran.
Biosicherheitsvorschriften für die Nutztierhaltung treiben den Einsatz von Antiseptika auf dem Betrieb voran
Im Jahr 2024 führten Ausbrüche der Afrikanischen Schweinepest in China und Vietnam zur Einführung verbindlicher Wundpflegeprotokolle auf kommerziellen Betrieben. Europa hat im Rahmen seines Tiergesundheitsgesetzes 2025 ähnliche Standards eingeführt und die Verwendung von Reinigern in Prüfchecklisten aufgenommen. Geflügel- und Schweineexporteure in Brasilien und Argentinien haben darauf reagiert, indem sie rückverfolgbare, chargencodierte Produkte anbieten, um die Anforderungen der Importländer zu erfüllen. Da die Einhaltung von Vorschriften zur Voraussetzung für den Marktzugang wird, vollzieht der Nutztierhaltungssektor einen Wandel von diskretionären Ausgaben für Reiniger hin zur Anerkennung als fixer Betriebsaufwand, was das Gesamtumsatzwachstum antreibt.
Analyse der Hemmnisswirkung*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Kosten und Kühlkettenbelastung für fortschrittliche Reiniger | -0.8% | Schwellenmärkte im asiatisch-pazifischen Raum, Afrika südlich der Sahara, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Zulassungsverfahren in Schwellenmärkten | -0.6% | Indien, China, Brasilien, Südostasien | Langfristig (≥ 4 Jahre) |
| Geringe Anwendercompliance und begrenzte Aufklärung der Tierhalter in Ländern mit niedrigem und mittlerem Einkommen | -1.1% | Global, akut in abgelegenen Regionen mit begrenzter Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch generische Kochsalzlösung und Hausmittel | -1.3% | Vor allem Europa und China, Ausstrahlungseffekte auf andere regulierte Märkte Quelle: | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Kühlkettenbelastung für fortschrittliche Reiniger
Hypochlorsäure- und Polyhexanidprodukte sind zu Preisen von 15–30 USD pro 100 ml erhältlich, was etwa dem 5- bis 10-Fachen des Preises von Kochsalzlösung entspricht, und schränkt ihre Akzeptanz in kostenempfindlichen Nutztierbetrieben ein. Darüber hinaus erfordern einige stabilisierte Formulierungen eine Kühlung, was in wärmeren Klimazonen, in denen Kliniken häufig mit unzuverlässiger Stromversorgung konfrontiert sind, zusätzliche Kosten von 0,50–1,00 USD pro Einheit verursacht. Infolgedessen greifen Nutztierhalter bei unkritischen Wunden häufig auf günstigeres Jod zurück. Lieferanten führen umgebungsstabile Sprays und Großverpackungen ein, um die Kosten pro Dosis zu senken, aber der Margenrückgang stellt in Schwellenmärkten weiterhin eine Herausforderung dar.
Fragmentierte Zulassungsverfahren in Schwellenmärkten
Unterschiedliche Zulassungsverfahren in Indien, China und Brasilien verlängern die Markteinführungszeit um 18–36 Monate und erfordern häufig doppelte klinische Studien.[2] In Brasilien verdoppeln separate Zulassungen für Heimtier- und Nutztierprodukte die Regulierungskosten. Dieser Mangel an Harmonisierung schreckt kleinere Unternehmen von multinationalen Markteinführungen ab und konzentriert den Marktzugang bei multinationalen Unternehmen mit eigenen Regulierungsteams. Infolgedessen schränken Verzögerungen bei der Einführung neuer Wirkstoffe das kurzfristige Wachstumspotenzial im Markt für veterinärmedizinische Wundreiniger ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Fortschrittliche Reiniger übertreffen herkömmliche LösungenFortschrittliche Reiniger werden voraussichtlich mit einer starken CAGR von 12,15 % wachsen, während traditionelle Reiniger 2025 einen Marktanteil von 49,30 % am Markt für veterinärmedizinische Wundreiniger hielten. Plattformen auf Basis von Hypochlorsäure und Polyhexanid werden zunehmend in spezialisierten Überweisungszentren und Pferdekliniken eingesetzt, wo ihre Fähigkeit zur Beschleunigung der Heilung die Entlassungsraten verbessert und die Kundenzufriedenheit steigert. Regulatorische Prüfungen, die chargenrückverfolgbare Produkte erfordern, verringern den Preisvorteil, den Jod- und Chlorhexidinlösungen historisch hatten.
Kliniken, die chronische Druckgeschwüre behandeln, wechseln zu zytotoxizitätsarmen Wirkstoffen, die das Granulationsgewebe schützen, was die Präferenz für fortschrittliche Reiniger im Markt für veterinärmedizinische Wundreiniger antreibt. Traditionelle Optionen bleiben aufgrund von Kostenerwägungen für die Nutztierhaltung relevant, aber neue Biosicherheitsvorschriften schränken die Attraktivität nicht gekennzeichneter Generika ein. Natürliche oder pflanzliche Lösungen besetzen eine Nische bei Bioerzeugern, aber ihre begrenzte klinische Validierung und kürzere Haltbarkeit schränken eine breitere Akzeptanz ein.

Nach Form:
Sprays erweitern die Reichweite über Operationssäle hinausLösungen hielten 2025 einen Umsatzanteil von 38,68 %, aber Sprays wachsen mit einer CAGR von 11,87 % und stellen das schnellste Wachstum im Markt für veterinärmedizinische Wundreiniger dar. Mobile Kliniken und Heimversorgungsumgebungen bevorzugen Sprays, da sie ohne Gaze oder steriles Wasser ausgebracht werden können, was Zeit spart und Kontaminationsrisiken reduziert.
Schäume werden von Tierärzten für die Behandlung tiefer oder unregelmäßiger Wunden bevorzugt, während Tücher auf Tierhalter abzielen, die unter telemedizinischer Anleitung kleinere Abschürfungen behandeln. Gele und Salben sind für Pferde und exotische Tierarten konzipiert, die einen längeren Gewebekontakt erfordern. Feldinformationen zeigen, dass Einwegverpackungen und umgebungsstabile Formulierungen höhere Nachbestellraten über alle Produktformen hinweg antreiben.
Nach Tierart:
Heimtiere verankern die PremiumnachfrageHeimtiere machten 2025 54,34 % des Umsatzes aus und wachsen mit einer CAGR von 12,48 %, womit sie Nutztiere im Markt für veterinärmedizinische Wundreiniger übertreffen. Hunde dominieren den Segmentumsatz aufgrund häufiger Traumata, orthopädischer Eingriffe und dermatologischer Erkrankungen, die eine erweiterte Wundversorgung erfordern.
Katzenhalter setzen zunehmend auf fortschrittliche Sprays für die Abszessdrainage und die postoperative Versorgung nach Kastration, obwohl geringere Ausgabenniveaus das Gesamtwachstum dämpfen. Die Pferdemedizin bleibt ein Nischen-, aber hochwertsegment, das durch die kritische Natur von Gliedmaßenwunden bei Sportpferden angetrieben wird. Der anhaltende Trend zur Vermenschlichung von Haustieren und die steigende Tierkrankenversicherungsdeckung treiben die Nachfrage bei Heimtieren weiter an.
Nach Endverbraucher:
Heimversorgungskanäle gewinnen an BedeutungTierkliniken und -krankenhäuser machten 2025 59,50 % des Umsatzes aus, aber Heimversorgungskanäle expandieren mit einer CAGR von 12,13 %, angetrieben durch die wachsende Akzeptanz von Telemedizin im Markt für veterinärmedizinische Wundreiniger. Versicherer erstatten nun zu Hause angewendete Reiniger, und E-Commerce-Plattformen gewährleisten eine schnelle Lieferung, wodurch der Bedarf an Abholungen in der Klinik reduziert wird.
Forschungsinstitute halten stabile, wenn auch bescheidene Mengen für die Überwachung antimikrobieller Resistenzen aufrecht, wobei die Ausgaben stabil bleiben und nicht schnell wachsen. Der Wandel hin zum Direktvertrieb an Verbraucher intensiviert den Wettbewerb und ermöglicht es agilen Marken, Händleraufschläge zu umgehen und Marktanteile durch Abonnement-Liefermodelle zu gewinnen.
Nach Anwendung:
Chronische Wunden entwickeln sich zu einem WachstumsschwerpunktAkute traumatische Wunden machten 2025 39,46 % des Umsatzes aus, aber chronische Geschwüre und Druckgeschwüre wachsen mit einer CAGR von 11,65 %, angetrieben durch alternde Haustiere und verlängerte postoperative Erholungszeiten. Chirurgische Inzisionen generieren weiterhin ein konstantes Volumen, da bewährte Verfahren den Einsatz von Reinigern vor dem Verschluss und beim Verbandwechsel erfordern.
Verbrennungs- und chemische Verletzungen, obwohl selten, erfordern hochwirksame, zytotoxizitätsarme Produkte, die mit den Eigenschaften fortschrittlicher Hypochlorsäureformulierungen übereinstimmen. Da chronische Fälle die Behandlungsdauer verlängern, nehmen Wiederholungskäufe zu und steigern den Umsatzbeitrag langfristiger Therapien im Markt für veterinärmedizinische Wundreiniger.
Geografische Analyse
Markt für veterinärmedizinische Wundreiniger in Nordamerika
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 39,10 % am Umsatz des Marktes für veterinärmedizinische Wundreiniger, wobei die Region ihre Führungsposition dank eines dichten Kliniknetzwerks und einer erheblichen Anzahl versicherter Haustiere behauptete. Regulatorische Zulassungen in der Region haben die schnelle Markteinführung innovativer Sprays und Gele begünstigt. Die hohe Durchdringung des E-Commerce hat das Volumen der Heimpflegeprodukte weiter gesteigert, da Tierhalter Wundreiniger zunehmend online erwerben.
Markt für veterinärmedizinische Wundreiniger im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich mit der höchsten Rate wachsen, mit einem prognostizierten CAGR von 10,82 %. Die zunehmende Haustierhaltung in städtischen Gebieten Chinas und Indiens steigert die Nachfrage nach Heimtieren, während staatliche Subventionen Nutztierproduzenten dazu ermutigen, Biosicherheitsmaßnahmen einschließlich der Wunddesinfektion einzuführen. Südkorea spiegelt die Präferenz Nordamerikas für Premium-Formulierungen wider und zeigt damit eine wachsende Bereitschaft, in hochwertige Produkte zu investieren.
Markt für veterinärmedizinische Wundreiniger in Europa und Südamerika
Europa verzeichnet ein stetiges Wachstum unter vereinfachten regulatorischen Rahmenbedingungen, die grenzüberschreitende Zulassungen erleichtern. Deutschland und das Vereinigte Königreich führen beim Verkauf von Heimtierprodukten, während Spanien und Italien aufgrund von Seuchenbekämpfungsmaßnahmen eine verstärkte Nutzung von Wundreinigern in Nutztierbetrieben verzeichnen. In Südamerika konzentrieren sich Brasilien und Argentinien auf rückverfolgbare Wundreiniger, um Exportstandards zu erfüllen, obwohl hohe Preise eine breitere Marktdurchdringung einschränken. Die regionalen Wachstumstrends werden durch das verfügbare Einkommen, die regulatorische Durchsetzung und die Prioritäten der Seuchenbekämpfung geprägt.
Wettbewerbslandschaft
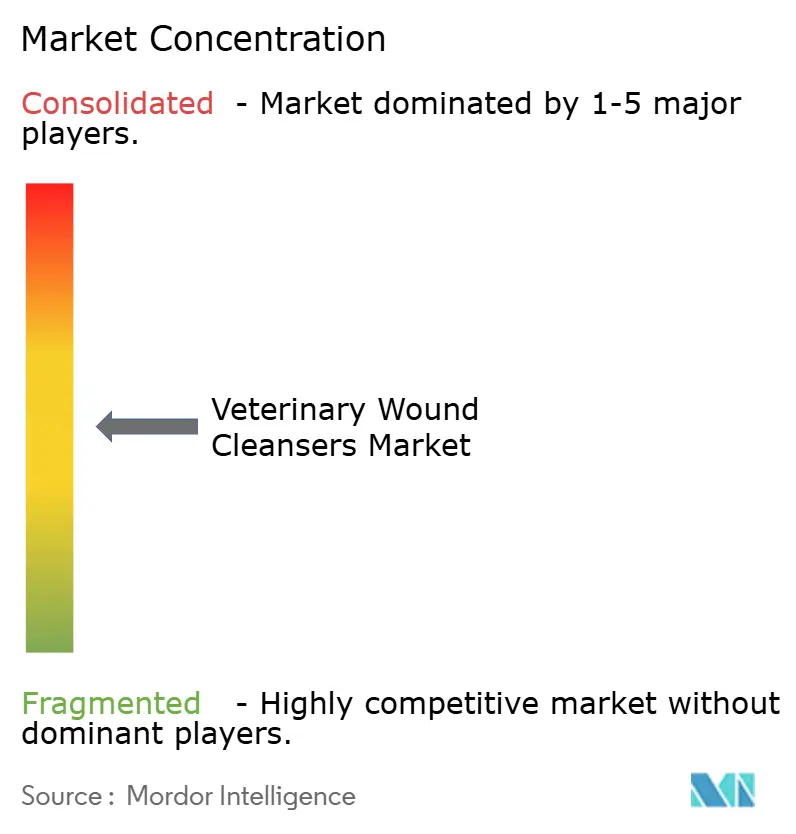
Der Markt für veterinärmedizinische Wundreiniger ist mäßig fragmentiert. Führende Akteure wie Zoetis und Elanco bündeln Reiniger mit Impfstoffen und Antibiotika und nutzen etablierte Vertriebsnetzwerke sowohl in Heimtier- als auch in Nutztierkanälen. Innovacyn und Sonoma Pharmaceuticals dominieren das Hypochlorsäuresegment mit proprietären Chemikalien, die eine schnelle antimikrobielle Wirkung ohne Gewebeschäden bieten. Cresilons VETIGEL, das für die Notfallhämostase konzipiert ist, verbessert die Traumaversorgung und unterstreicht die wachsende Nachfrage nach gelbasierten Formaten.
Der Direktvertrieb über E-Commerce treibt erhebliches Wachstum voran, wobei Start-ups umgebungsstabile Sprays in Abonnementmodellen anbieten, die Händleraufschläge umgehen. Technologische Fortschritte konzentrieren sich auf Bag-on-Valve-Aerosolabgabe, Einwegdosierer und temperaturbeständige Formulierungen zur Senkung der Kühlkettenkosten. Regulatorisches Fachwissen ist ein wichtiges Differenzierungsmerkmal, das es Unternehmen ermöglicht, komplexe Anforderungen in Märkten wie Brasilien und Indien zu navigieren, während kleinere Wettbewerber häufig Europa anvisieren und von vereinfachten Verfahren der Europäischen Arzneimittel-Agentur profitieren.
Die Wettbewerbslandschaft begünstigt Unternehmen mit entweder globalen regulatorischen Fähigkeiten oder einem starken Fokus auf innovative Produktentwicklung. Unternehmen, die in diesen Bereichen hervorragend sind, sind besser positioniert, um Marktanteile zu gewinnen und das Wachstum in diesem sich entwickelnden Sektor voranzutreiben.
Marktführer für veterinärmedizinische Wundreiniger
-
Axio Biosolutions Pvt Ltd
-
Virbac.
-
Innovacyn, Inc.
-
Zoetis Services LLC
-
Vetoquinol
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für veterinärmedizinische Wundreiniger Unternehmen in diesem Bericht
- AMERX Health Care
- Axio Biosolutions Pvt Ltd
- B. Braun Vet Care
- Ceva
- Cresilon Inc.
- Dechra Pharmaceuticals
- Elanco
- Healers PetCare
- Innovacyn
- Jorgen Kruuse
- KeriCure
- Neogen
- Sonoma Pharmaceuticals Inc.
- Vetoquinol
- Virbac
- Zoetis
Lesen Sie die Analyse der veterinärmedizinische Wundreiniger-Unternehmen
Neueste Industrielle Entwicklungen in Markt für veterinärmedizinische Wundreiniger
- März 2026: Amferia erhielt die FDA De Novo-Zulassung für einen antibakteriellen Peptidverband und eröffnete damit den US-amerikanischen Vertrieb für sein Klasse-2-Gerät für die fortschrittliche Wundversorgung.
- Mai 2025: Zoetis eröffnete ein Referenzlabor in Louisville zur Ausweitung der landesweiten Diagnostik.
- Mai 2025: Dechra erhielt die FDA-Zulassung für Otiserene, die erste Einzeldosis-Ohrsuspension für Hunde.
Berichtsumfang des globalen Marktes für veterinärmedizinische Wundreiniger
Gemäß dem Berichtsumfang sind veterinärmedizinische Wundreiniger spezialisierte topische Lösungen, die zur Entfernung von Verunreinigungen, Bakterien und anderen Kontaminanten aus Wunden bei Tieren verwendet werden. Reiniger sind wichtig für die Förderung der Heilung und die Vorbeugung von Infektionen in verschiedenen Situationen, von kleinen Schnitten und Abschürfungen bis hin zu chirurgischen Inzisionen und chronischen Wunden.
Der Markt für veterinärmedizinische Wundreiniger ist nach Produkttyp, Tierart, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in traditionelle Reiniger, fortschrittliche Reiniger und natürliche Reiniger unterteilt. Nach Tierart ist der Markt in Heimtiere und Nutztiere unterteilt. Nach Endverbraucher ist der Markt in Tierkliniken und -krankenhäuser, Heimversorgung und Forschungsinstitute unterteilt. Nach Anwendung ist der Markt in akute traumatische Wunden, chirurgische Inzisionen, chronische Geschwüre und Druckgeschwüre sowie Verbrennungs- und chemische Wunden unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika unterteilt. Für jedes Segment wurden die Marktgröße und -prognosen auf der Grundlage des Umsatzes (USD) erstellt.
Segmentierungsübersicht
| Traditionelle Reiniger |
| Fortschrittliche Reiniger |
| Natürliche/pflanzliche Reiniger |
| Lösungen |
| Sprays |
| Schäume |
| Tücher |
| Gele und Salben |
| Heimtiere | Hunde |
| Katzen | |
| Pferde | |
| Nutztiere | Rinder |
| Schweine | |
| Geflügel |
| Tierkliniken und -krankenhäuser |
| Heimversorgung (Tierhalter) |
| Forschungsinstitute |
| Akute traumatische Wunden |
| Chirurgische Inzisionen |
| Chronische Geschwüre und Druckgeschwüre |
| Verbrennungs- und chemische Wunden |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golf-Kooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Traditionelle Reiniger | |
| Fortschrittliche Reiniger | ||
| Natürliche/pflanzliche Reiniger | ||
| Nach Form | Lösungen | |
| Sprays | ||
| Schäume | ||
| Tücher | ||
| Gele und Salben | ||
| Nach Tierart | Heimtiere | Hunde |
| Katzen | ||
| Pferde | ||
| Nutztiere | Rinder | |
| Schweine | ||
| Geflügel | ||
| Nach Endverbraucher | Tierkliniken und -krankenhäuser | |
| Heimversorgung (Tierhalter) | ||
| Forschungsinstitute | ||
| Nach Anwendung | Akute traumatische Wunden | |
| Chirurgische Inzisionen | ||
| Chronische Geschwüre und Druckgeschwüre | ||
| Verbrennungs- und chemische Wunden | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golf-Kooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden globale veterinärmedizinische Wundreiniger bis 2031 erreichen?
Der Umsatz wird voraussichtlich bis 2031 414,36 Millionen USD erreichen, was einer CAGR von 10,4 % seit 2026 entspricht.
Welches Tiersegment wächst in der Heimtierversorgung am schnellsten?
Hunde treiben das höchste absolute Wachstum voran, während Hunde und Katzen zusammen den Heimtierumsatz mit einer CAGR von 12,48 % steigern.
Warum gewinnen Hypochlorsäureprodukte Marktanteile?
Sie bieten ein breites antimikrobielles Wirkungsspektrum bei geringer Zytotoxizität und beschleunigen die Heilung im Vergleich zu Jod- oder Chlorhexidinlösungen.
Wie beeinflussen mobile Kliniken die Produktnachfrage?
Mobile Einheiten im ländlichen Raum bevorzugen Sprayverpackungen, die ohne steriles Wasser funktionieren, was den Feldeinsatz steigert und die geografische Reichweite erweitert.
Welche Region wird am schnellsten wachsen?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 10,82 % dank steigender Heimtierhaltung, Urbanisierung und Biosicherheitsvorschriften für die Nutztierhaltung.
Welche Einschränkungen begrenzen die Akzeptanz in Schwellenländern?
Hohe Stückpreise und fragmentierte Zulassungsverfahren verlängern die Markteinführungszeiten und erhöhen die Vertriebskosten, was die Durchdringung in preissensiblen Märkten verlangsamt.