
Vakuumpumpenmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
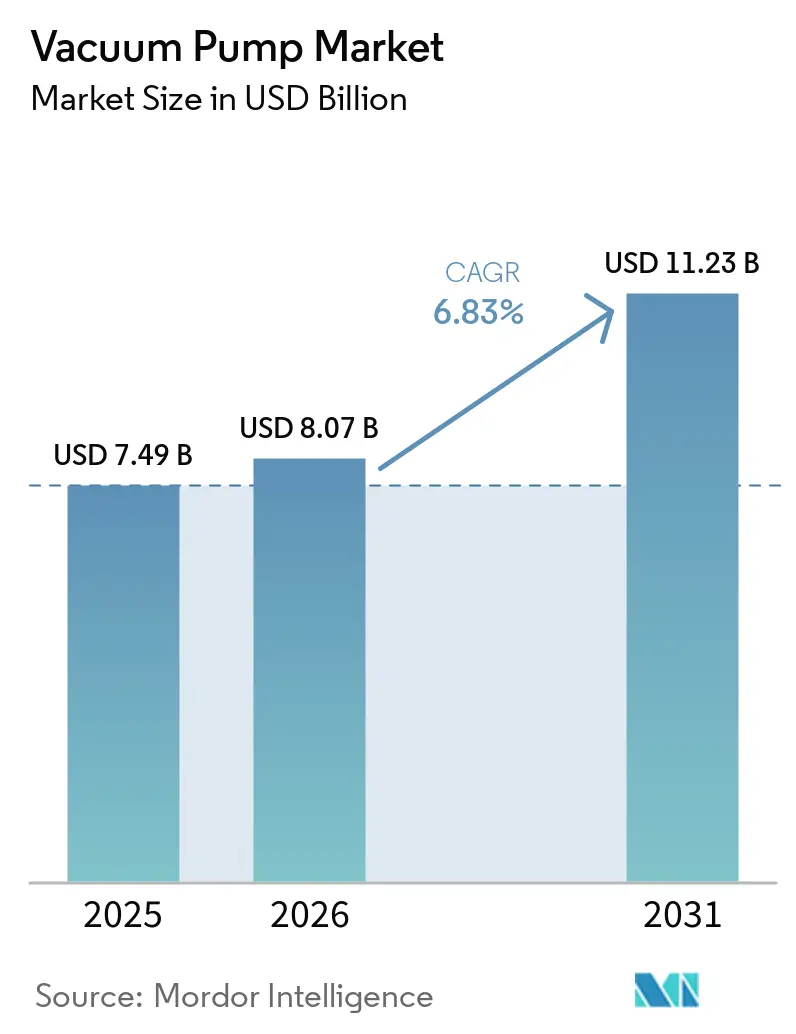
| Marktgröße (2026) | 8.07 Milliarden US-Dollar |
| Marktgröße (2031) | 11.23 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.83 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
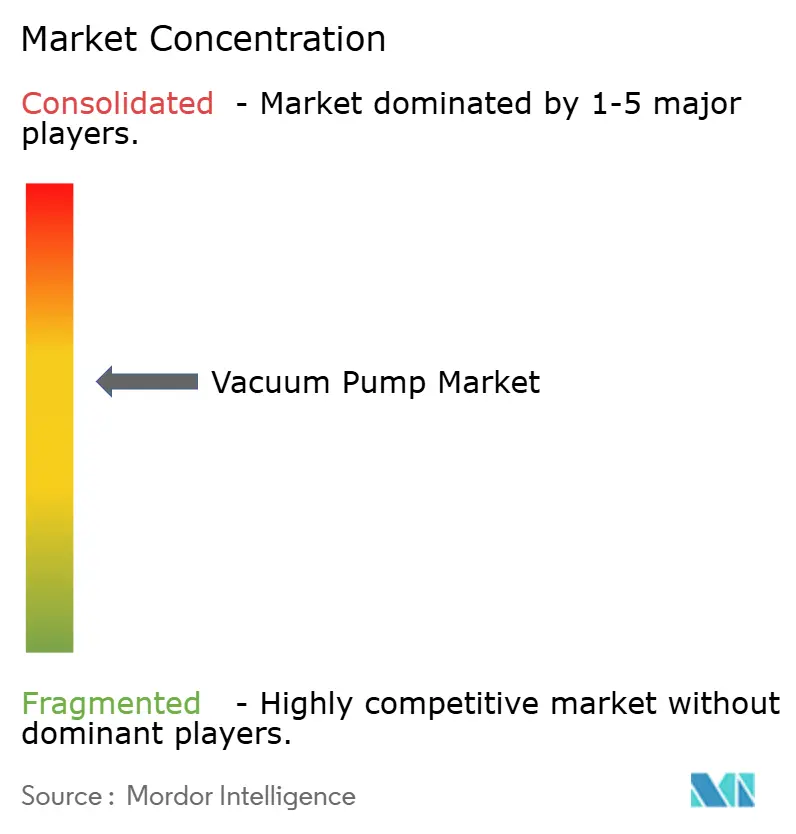
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vakuumpumpenmarktanalyse von Mordor Intelligence
Die Vakuumpumpenmarktgröße wird voraussichtlich von 7,49 Milliarden USD im Jahr 2025 auf 8,07 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 6,83 % über den Zeitraum 2026–2031 einen Wert von 11,23 Milliarden USD erreichen. Starke Auftragsdynamik aus Halbleiterfabriken, der Ausbau von Flüssigerdgas (LNG)-Zügen und Beschichtungslinien für Batterieelektroden stützen diese Wachstumstrajektorie. Mechanische Architekturen dominieren nach wie vor, aber Einschlusstechnologien skalieren schnell, um die Extremultraviolett (EUV)-Lithografie, Quantenforschung und Fusionsprototypen zu unterstützen. Trockenbauweisen verdrängen ölgedichtete Varianten, da die Vorschriften zu per- und polyfluorierten Alkylsubstanzen (PFAS) in Nordamerika und Europa verschärft werden. Regional behält der asiatisch-pazifische Raum die Führungsposition, während der Nahe Osten aufgrund von LNG-Megaprojekten das schnellste Wachstum verzeichnet. Der Wettbewerbsfokus liegt auf der heimischen Fertigung, Software für vorausschauende Wartung und wasserstofffähigen Materialien, da Käufer niedrigere Gesamtbetriebskosten anstreben.
Wichtigste Erkenntnisse des Berichts
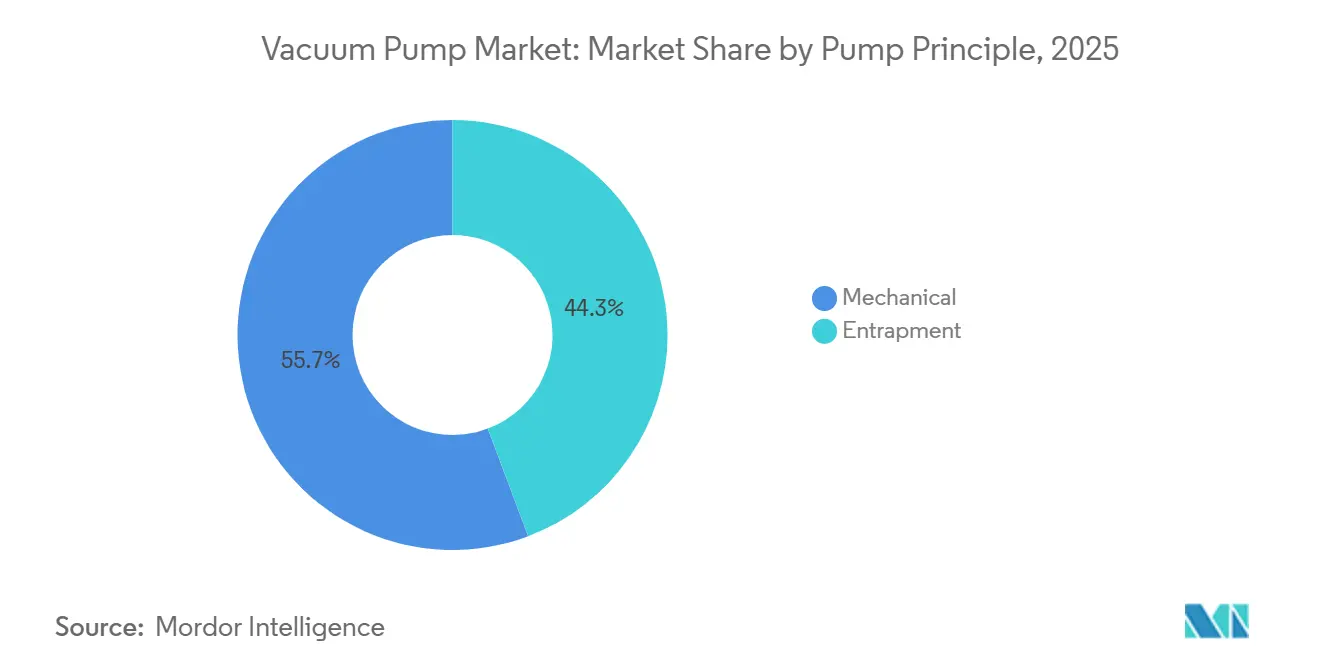
- Nach Pumpenprinzip hielten mechanische Bauweisen im Jahr 2025 einen Vakuumpumpenmarktanteil von 55,74 %, während Einschlussarchitekturen bis 2031 voraussichtlich mit einer CAGR von 7,29 % wachsen werden.
- Nach Schmierung entfielen auf Trockenvakuumpumpen im Jahr 2025 64,89 % der Vakuumpumpenmarktgröße, und sie wachsen bis 2031 mit einer CAGR von 7,23 %.
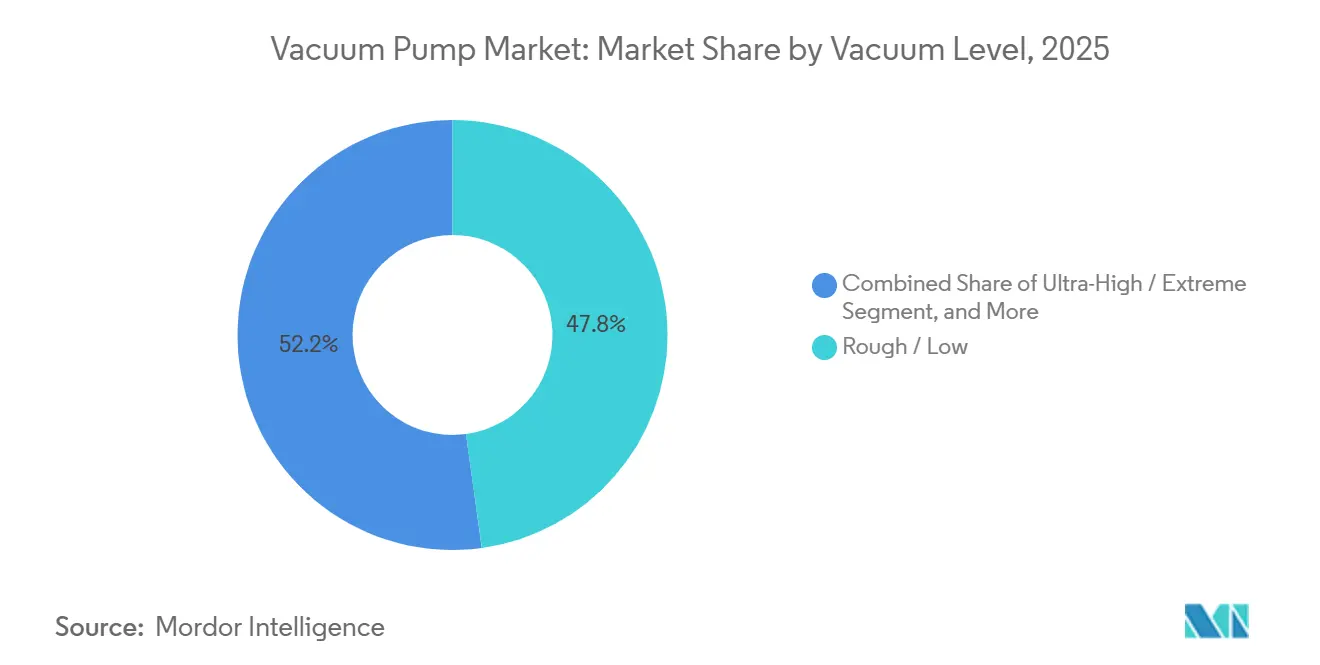
- Nach Vakuumniveau erfassten die Grob- und Niedrigbereiche im Jahr 2025 47,83 % des Umsatzes, während die Ultrahoch- und Extrembereiche mit einer CAGR von 6,61 % voranschreiten.
- Nach Endverbraucherbranche führte Halbleiter und Elektronik die Nachfrage mit einem Umsatzanteil von 32,44 % im Jahr 2025 an; für die Batterieherstellung wird bis 2031 die höchste CAGR von 8,67 % prognostiziert.
- Nach Geografie erwirtschaftete der asiatisch-pazifische Raum 39,72 % des weltweiten Umsatzes im Jahr 2025, während der Nahe Osten bis 2031 die schnellste CAGR von 7,89 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Halbleiterqualitätsvakuum in der EUV-Lithografie | +1.2% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Beschleunigter Ausbau der LNG-Kapazität nach 2025 | +1.0% | Naher Osten, asiatisch-pazifischer Raum, Nordamerika | Langfristig (≥ 4 Jahre) |
| Schnelle Verbreitung von Industrie-4.0-Intelligentpumpen | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Wachstum globaler Abfüll- und Verpackungslinien für Biologika | +0.7% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Boom der Produktion von Graphitanoden in Batteriequalität | +1.1% | Asiatisch-pazifischer Raum, Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Aufbau von Elektrolyseuren für grünen Wasserstoff | +0.8% | Europa, Naher Osten, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Halbleiterqualitätsvakuum in der EUV-Lithografie
EUV-Scanner arbeiten unterhalb von 10⁻⁶ Pascal, um die Streuung von 13,5-Nanometer-Photonen zu verhindern, was einen Sprung in den Anforderungen an Turbomolekular- und Kryogenspezifikationen bewirkt. ASMLs Twinscan-NXE-Plattformen integrieren mehrstufige Turbomolekularanordnungen, die 1-m³-Kammern in weniger als 30 Minuten evakuieren.[1]ASML, "Jahresbericht 2024," asml.com Der Fabrikausbau in Arizona, Texas und Ohio übersteigt zusammen 200 Milliarden USD, wobei jeder Standort 40–60 Pumpen pro EUV-Werkzeug und 200–300 Pumpen an anderer Stelle in der Fabrik benötigt. Der Übergang von 7-nm- auf 3-nm-Knoten erhöht die Ätz- und Abscheidungsschritte um fast 30 %, was den Pumpenanteil pro Waferstart steigert. Überholungsverträge für die installierte Basis stellen eine attraktive Nachmarktannuität dar, da Betreiber eine Partikelkontrolle unter 10 nm fordern.
Beschleunigter Ausbau der LNG-Kapazität nach 2025
Die globale LNG-Verflüssigungskapazität wird zwischen 2024 und 2030 voraussichtlich um 45 % steigen und in Katar, der US-Golfküste und Australien fast 250 Millionen Tonnen pro Jahr hinzufügen.[2]Internationale Energieagentur, "Gas 2025," iea.org Jeder Zug verwendet 10–15 große Drehschieber- oder Flüssigringpumpen mit einer Leistung von 500–2.000 kW für Entwässerung, Quecksilberentfernung und Kältemitteldichtgas. Allein die North-Field-Projekte von Qatar Energy repräsentieren Vakuumausrüstungsverträge über 100 Millionen USD. Strengere Kohlenstoffintensitätsregeln der Internationalen Seeschifffahrtsorganisation beschleunigen den Einsatz schwimmender Lager- und Regasifizierungseinheiten, von denen jede 6–8 Ballast- und Frachtcontainmentpumpen hinzufügt.
Schnelle Verbreitung von Industrie-4.0-Intelligentpumpen
Steuerungen des Internets der Dinge (IoT) übertragen nun Lagertemperaturen, Vibrationsspektren und Stromsignaturdaten an Cloud-Plattformen und reduzieren ungeplante Ausfallzeiten in Fabriken und Abfüll-Verpackungssuiten um bis zu ein Drittel.[3]Atlas Copco, "Nachhaltigkeitsbericht 2024," atlascopcogroup.com Pfeiffer Vacuum+Fab Solutions' HiScroll 46 moduliert automatisch den Gasballast, um 530 g h-¹ Wasserdampf zu bewältigen, und liefert 50 % Energieeinsparungen gegenüber mehrstufigen Roots-Bauweisen. Fernüberwachungsverträge tragen nun etwa ein Fünftel des Nachmarktumsatzes für große OEMs bei, was einen Schwenk hin zu dienstleistungsorientierten Geschäftsmodellen widerspiegelt.
Wachstum globaler Abfüll- und Verpackungslinien für Biologika
Hersteller monoklonaler Antikörper und mRNA-Impfstoffe betreiben Gefriertrockner bei 10–100 Pascal und koppeln typischerweise jede Kammer mit einer Drehschieber- oder Trockenklauen-Einheit mit 200–500 m³ h-¹. Siebenundvierzig WHO-präqualifizierte Biologikawerke haben seit 2024 jeweils zwei bis vier Gefriertrockner installiert. Pfizers Standort in Kalamazoo und Modernas Standort in Marlborough bestellten zusammen 12 Kammern im Jahr 2025, was einen Pumpenbeschaffungswert von fast 16 Millionen USD antrieb. Einwegformate haben paradoxerweise die Vakuumnachfrage erhöht, da die Beutelevakuierung und das Abdichten steriler Verbinder tragbare Trockenspiralenpumpen mit validierten Reinigungsprotokollen erfordern.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Seltenerdpreise (NdFeB-Motoren) | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Strengere PFAS-Schmierstoffvorschriften | -0.5% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Hohe Gesamtbetriebskosten im Ultrahochvakuumbereich | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel für Pumpenwartung | -0.3% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Seltenerdpreise (NdFeB-Motoren)
Neodym-Eisen-Bor-Magnete treiben etwa drei Viertel der Turbomolekularpumpen an, doch Neodymoxid stieg von 68 USD kg-¹ im Januar 2024 auf 94 USD kg-¹ bis Dezember 2025, nachdem China die Exportquoten verschärft hatte. Die daraus resultierende Materialkosteninflation fügte 800–1.200 USD pro Hochleistungspumpe hinzu und erodierte die Bruttomargen, wo mehrjährige OEM-Lieferverträge die Preisüberwälzung begrenzen. Alternativen wie Ferrit- oder geschaltete Reluktanzantriebe opfern 15–20 % Energieeffizienz und vergrößern die Motorgehäuse um bis zu 40 %, was die Installation in kompakten Halbleiterwerkzeugen erschwert.
Strengere PFAS-Schmierstoffvorschriften
Der Vorschlag der US-amerikanischen Umweltschutzbehörde, PFOA und PFOS als gefährlich unter CERCLA einzustufen, zusammen mit den europäischen REACH-Anhang-XVII-Grenzwerten von 25 ppb, zwingt zur Neuformulierung von perfluorpolyetherbasierten Flüssigkeiten. Betreiber sehen sich mit Nachrüstkosten von 15.000–40.000 USD pro Pumpe konfrontiert, um von ölgedichteten auf Trockenbauweisen umzustellen. Während Kohlenwasserstoffsubstitute die Haftung vermeiden, erfordern sie 40 % kürzere Wartungsintervalle bei Hochtemperatur-Ausheizungen, was die Wartungsbudgets erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpenprinzip:
Einschlusstechnologien decken Quanten- und FusionsbedarfMechanische Pumpen erwirtschafteten im Jahr 2025 55,74 % des Vakuumpumpenmarktes, dominiert von Drehschieber-, Schrauben-, Klauen- und Roots-Bauweisen, die in der Lebensmittel-, Holz- und LNG-Verarbeitung eingesetzt werden. Einschlusslösungen, kryogene, Getter- und Ionenpumpen machen eine kleinere Basis aus, werden aber voraussichtlich mit einer CAGR von 7,29 % wachsen. Der Wandel resultiert aus Quantencomputer-Verdünnungskühlschränken und Fusionsenergie-Tokamaks, die einen vibrationsfreien Betrieb unterhalb von 10⁻⁸ Pascal erfordern. ULVACs LS-Serie integriert kryogene Stufen in Schraubengehäuse, eliminiert elektromagnetische Interferenzen und liefert Basisdrücke, die eine Größenordnung niedriger sind als die mechanischer Konkurrenten. Unterdessen vergab Industrial Fusion Solutions aus dem Vereinigten Königreich im Jahr 2025 einen Auftrag über 225.000 GBP für einen zusammengesetzten kryogenen Prototyp, was die aufkeimende Nachfrage im Fusionssektor unterstreicht.
Die Einschlussadoption wird durch höhere Anschaffungskosten und spezialisierte Wartungskenntnisse gedämpft, doch die Gesamtbetriebskosteneinsparungen ergeben sich durch ölfreien Betrieb, kein Rückströmen und verlängerte mittlere Wartungsintervalle. Da die Extremultraviolett-Lithografie zu Gate-all-around-Transistoren migriert, ergänzen Getter-Pumpanordnungen zunehmend Turbomolekular-Vorvakuumleitungen, um kohlenwasserstofffreie Vakua zu erreichen. Mechanische Anbieter reagieren mit hybriden Schrauben-plus-Kryopanel-Angeboten, aber die Komplexität der Komponentenintegration verlängert die Beschaffungsvorlaufzeiten.


Nach Schmierung:
Trockenbauweisen gewinnen Marktanteile inmitten von PFAS-AusstiegsphasenTrockenpumpen machten 2025 64,89 % des Umsatzes aus und werden voraussichtlich bis 2031 eine CAGR von 7,23 % aufrechterhalten. Der Wandel wird durch PFAS-Beschränkungen und Reinraum-Vorschriften vorangetrieben, die das Rückströmen von Kohlenwasserstoffen gemäß den SEMI-S2-Richtlinien auf 10⁻⁹ Torr-Liter s⁻¹ begrenzen. Das von Edwards Vacuum im Rahmen des CHIPS-Act finanzierte Werk in New York zielt darauf ab, Trockenschraubeneinheiten in Halbleiterqualität aus inländischer Produktion innerhalb von 4 Wochen zu liefern, verglichen mit 12–16 Wochen für asiatische Importe. Im Markt für Labor-Vakuumpumpen unterstützten staatliche Fördermittel im Rahmen des US-CHIPS-Act ebenfalls Investitionen in Halbleiter-Fertigungsanlagen, die Hochvakuumpumpen erfordern, was sektorübergreifende Nachfrage erzeugt. Die Markteinführungen von Agilents IDP-45 und Ebara's EV-X unterstreichen zudem den Fokus der Anbieter auf ölfreie Technologien, die auf korrosive Ätzchemikalien und geräuscharme Laborumgebungen abgestimmt sind.
Ölgedichtete Varianten behalten ihre Stellung in der chemischen Destillation, der Energiewirtschaft und in etablierten Pharmalinien, wo Investitionsbudgets oder korrosive Gaslasten die Einführung von Trockensystemen erschweren. Doch selbst konservative Betreiber überdenken die Lebenszyklusökonomie, da Altölentsorgungsgebühren, Schmierstoff-Compliance-Prüfungen und unerwartete Wartungsausfälle in den Gesamtkostenmodellen auftauchen. Die Marktgröße des Vakuumpumpenmarkts für Trockenarchitekturen wird daher schneller wachsen als die ölgedichteter Pendants, trotz eines Aufpreises von 40–60 % bei der Anschaffung.
Nach Vakuumniveau:
Ultrahochvakuum geht über die Forschung hinausGrob- und Niedrigbereiche erfassten im Jahr 2025 47,83 % des Umsatzes, während die Ultrahoch- und Extrembereiche mit einer CAGR von 6,61 % voranschreiten. Grob- und Niedrigvakuumpumpen arbeiten zwischen 1 kPa und 100 Pa und bedienen Schüttguthandhabungsanwendungen wie Lebensmittelverpackung unter modifizierter Atmosphäre und Holzkiln-Trocknung. Mittlere Bereiche bedienen Gefriertrocknung und Metallwärmebehandlung, während Hochvakua (10⁻³–1 Pa) analytische Instrumente und Dünnschichtabscheidung unterstützen. Ultrahochvakua unterhalb von 10⁻⁶ Pa skalieren außerhalb nationaler Labore, da EUV-Lithografie, Molekularstrahlepitaxie und aufkommende Festkörperbatterieabscheidung in kommerzielle Fabriken migrieren.
Festkörperelektrolytlinien spezifizieren nun Hochvakuumöfen unterhalb von 10⁻² Pa, um zu verhindern, dass Lithiumnitrid- und Granatfilme während des Sinterns hydrolysieren. Quantencomputer-Racks verwenden mehrstufige Kryopumpen, um Millikelvin-Umgebungen bei Helium-3-Durchflussraten von ~2 mmol s-¹ aufrechtzuerhalten. Infolgedessen wird die Vakuumpumpenmarktgröße in Ultrahochsegmenten voraussichtlich stetig wachsen, obwohl erhöhte Anforderungen an Materialreinheit, Abdichtung und Schwingungskontrolle die Preise erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Batterielinien erzielen das höchste WachstumHalbleiter und Elektronik behielten im Jahr 2025 einen Anteil von 32,44 %, aber für die Batterieherstellung wird bis 2031 die höchste CAGR von 8,67 % erwartet. Europas Gigafabrik-Pipeline mit einem Ziel von 800 GWh bis 2030, zusammen mit nordamerikanischen Anreizen von 45 USD kWh-¹ im Rahmen des Inflation Reduction Act, treibt Bestellungen für Dreh- und Trockenschraubeneinheiten mit 300–800 m³ h-¹ pro Trockenofen an. Jedes Gigawattstunde Kapazität erfordert 15–25 Millionen USD an Vakuumausrüstung, was den Vakuumpumpenmarkt über Elektrodenlinien hinweg anhebt.
Öl und Gas, einschließlich LNG-Entwässerung und Dampfrückgewinnung, hält einen stabilen mittleren Zehntel-Anteil der Nachfrage, während pharmazeutische Abfüll-Verpackungslinien und chemische Destillation zusammen etwa ein Fünftel ausmachen. Lebensmittel- und Getränkeindustrien, hauptsächlich für Verpackung und Gefriertrocknung, machen einen bedeutenden Anteil im hohen einstelligen Bereich aus. Unterdessen leistet die Stromerzeugung durch Turbinendichtungssysteme einen bescheidenen Beitrag im niedrigen einstelligen Bereich.
Geografische Analyse
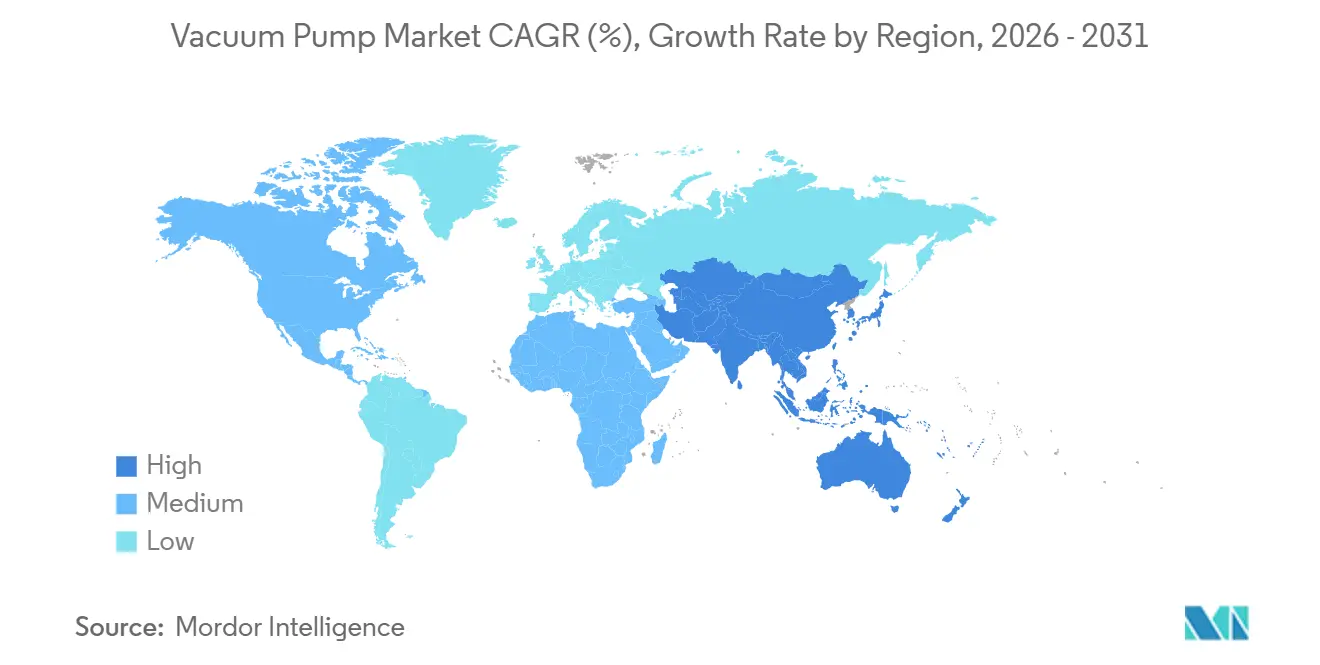
APAC-Vakuumpumpenmarkt
Asien-Pazifik entfiel 2025 mit 39,72 % auf den größten Anteil am globalen Umsatz und ist damit die Region mit dem größten Marktanteil im Vakuumpumpenmarkt. Diese Führungsposition spiegelt Chinas Bestreben wider, Ausrüstung zu lokalisieren, Südkoreas Ausbau der Speicherchipproduktion sowie Japans etablierte Lieferantenbasis. Inländische Hersteller wie Wintek und Kashiyama gewinnen Aufträge in Halbleiter- und Photovoltaiklinien mit ausgereiften Knoten, da US-amerikanische Exportkontrollen die Einfuhr fortschrittlicher Werkzeuge einschränken. Samsung und SK Hynix zusammen machten ein Fünftel der regionalen Nachfrage aus, indem sie Pumpen für Hochbandbreitenspeicher und 3D-NAND-Stapel mit mehr als 200 Schichten hinzufügten. Ebaras zweites Überholungswerk in Südkorea stärkt die lokale Servicekapazität zusätzlich.
Naher Osten Vakuumpumpenmarkt
Der Nahe Osten ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 7,89 % bis 2031. Die North-Field-East- und South-Projekte von Qatar Energy setzen jeweils bis zu 15 große Drehschieber- oder Flüssigkeitsringeinheiten ein und treiben Verträge im Wert von mehr als 100 Millionen USD an. Saudi-Arabiens petrochemischer Ausbau im Rahmen von Vision 2030 sowie die Wasserstoffprogramme der Vereinigten Arabischen Emirate erhöhen die Nachfrage nach wasserstoffkompatiblen Turbomolekularpumpen. Die angekündigten Investitionen in LNG, Petrochemie und Entsalzung in der gesamten Region übersteigen 300 Milliarden USD – eine Pipeline, die den Vakuumpumpenmarkt dort im Prognosezeitraum voraussichtlich verdoppeln wird. Die zunehmende Nutzung von Predictive-Maintenance-Plattformen dürfte zudem die Umsatzströme im Aftermarket-Bereich verbreitern.
Vakuumpumpenmarkt Amerika, Europa und Afrika
Nordamerika erzielte 2025 rund 11 % des globalen Umsatzes, und dieser Anteil wird steigen, wenn das Werk von Edwards Vacuum im Genesee County und Intels 100-Milliarden-USD-Komplex in Ohio die Serienproduktion erreichen, die Lieferzeiten auf vier Wochen verkürzen und die Anforderungen an inländische Inhalte gemäß dem CHIPS Act erfüllen. Europa, das rund 3 % hält, dürfte schrittweise Zuwächse durch Batterie-Gigafabriken und REPowerEU-Elektrolyseurlinien verzeichnen, die Hochvakuum-Trocknungs- und Leckprüfsysteme benötigen. Südamerika und Afrika zusammen machen einen mittleren einstelligen Anteil aus, wobei Brasiliens Zellstoffsektor und südafrikanische Petrochemieanlagen die Aufträge verankern, während Bergbau- und Infrastrukturprojekte zusätzliche Chancen schaffen.

Regulatorisches Umfeld
Vakuumpumpen, die in Europa verkauft werden, entsprechen üblicherweise den Sicherheitsanforderungen der EN 1012-2:1996+A1:2009, die Konstruktions-, Installations-, Betriebs- und Wartungsaspekte von Vakuumpumpen abdecken. In Halbleiteranwendungen berücksichtigen Käufer zudem SEMI S2-ähnliche Sicherheits- und Kontaminationskontrollen für Anlagen, was Dokumentation, Validierung und Installationspraktiken stärkt, die bewährte trockene und niedrig rückströmende Konfigurationen begünstigen.
Handels- und Chemikalienpolitik beeinflusst ebenfalls Beschaffungsentscheidungen und Produktwahlmöglichkeiten. In den Vereinigten Staaten unterliegen Vakuumpumpen, die unter HTS 8414.10.00.00 eingestuft sind, einem MFN-Zoll von 2,5%, während temporäre Maschinenzuschläge im Jahr 2026 rechtlicher Unsicherheit ausgesetzt waren, was die Planung der Landkosten für Importeure variabler macht. Getrennt davon beschleunigt die Verschärfung der PFAS-bezogenen Vorschriften in Nordamerika und Europa die Abkehr von PFAS-abhängigen Schmierstoffsystemen hin zu trockenen Architekturen und neu formulierten Flüssigkeiten, mit Auswirkungen auf Compliance und Nachrüstung für installierte ölgedichtete Flotten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Inputs wie maschinell gefertigten Rotoren und Gehäusen, Hochtemperaturpolymer- und Keramikbeschichtungen für die Verträglichkeit mit korrosiven Prozessen, Seltenerdmagneten für Hochgeschwindigkeits-Turbomolekularmotoren und eingebetteter Elektronik (Antriebe, Sensoren und Konnektivitätsmodule) für Smart-Pump-Funktionen. Diese Inputs fließen in die Präzisionsfertigung und Montage ein, gefolgt von Anwendungstechnik und langwieriger Kundenqualifizierung, insbesondere in Halbleiterfabriken, wo die Pumpenqualifizierung üblicherweise 6 bis 9 Monate dauert und anlagenseitige Vakuumkonfigurationen am Einsatzort verwendet werden, um Kontaminationsrisiken zu isolieren.
Nachgelagert liefern OEMs und Vertriebspartner Pumpen direkt an Endkunden (Fabriken, LNG-Anlagen, Batterielinien, Pharma-Abfüllstätten) sowie an Anlagenintegratoren, die Ätz-, Abscheidungs- oder Lyophilisierungssysteme bauen. Inbetriebnahme, Ersatzteillogistik und Vor-Ort-Servicekapazität bleiben Differenzierungsmerkmale, da Betriebszeit und Kontaminationskontrolle die Kaufentscheidungen bestimmen, obwohl Aftermarket-Dienstleistungen außerhalb des Berichtsumfangs liegen. Regionalisierungsbemühungen zeigen sich in Kapazitäts- und Lieferkettenlokalisierung, einschließlich Edwards Vacuum, das bis zu 18 Millionen USD an Unterstützung im Rahmen des CHIPS and Science Act erhielt, um eine inländische Fertigung von trockenen Vakuumpumpen in Genesee County, New York, aufzubauen, was die Lieferzeiten verkürzt und die Anfälligkeit gegenüber Handels- und Komponentenvolatilität verringert.
Wettbewerbslandschaft
Busch Group, Atlas Copco, Pfeiffer Vacuum+Fab Solutions, Ingersoll Rand und ULVAC kontrollierten zusammen im Jahr 2025 etwa 45–50 % des globalen Umsatzes, was auf einen mäßig konsolidierten Vakuumpumpenmarkt hindeutet. Busch stärkte seine Position, indem es Centrotherm Clean Solutions in Pfeiffer Vacuum+Fab Solutions eingliederte und damit eine einzige Marke schuf, die Turbomolekularpumpen, Trockenschraubenkompressoren und Halbleiterabgasminderungssysteme umfasst. Atlas Copco nutzt weiterhin Edwards Vacuum als seinen Halbleiterarm, während Pfeiffers Umbenennung einen bewussten Schwenk hin zu schlüsselfertigen Fabriksangeboten hervorhebt. Diese Schritte zielen darauf ab, mehrjährige Tool-of-Record-Slots bei Chipherstellern zu sichern und höhermargige Nachmarktverträge zu gewinnen. Infolgedessen vergrößert die Spitzengruppe die Fähigkeitslücke gegenüber mittelgroßen Konkurrenten.
Edwards Vacuum sicherte sich eine CHIPS-Act-Förderung von 18 Millionen USD und verpflichtete sich zu 300 Millionen USD für den Bau der ersten US-amerikanischen Trockenpumpenfabrik, ein Schritt, der die Lieferzyklen von 12–16 Wochen auf etwa 4 Wochen für inländische Fabriken verkürzt. Ebara eröffnete ein zweites Überholungswerk in Südkorea und brachte die EV-X-Trockenpumpenlinie mit keramikbeschichteten Rotoren für fortschrittliche Ätzchemikalien auf den Markt. Graham Corporation expandierte in die Raumfahrt-Turbomaschinen, mit einem Auftragsbestand von 22 Millionen USD, der kryogene Testinvestitionen unterstützt. Diese Kapitalverpflichtungen unterstreichen einen breiteren Trend hin zu regionaler Fertigung und Diversifizierung in Spezialanwendungen. Sie unterstreichen auch, wie staatliche Anreize und Endmarktverschiebungen die Wettbewerbsprioritäten neu gestalten.
Kashiyama, Becker, Wintek und andere mittelständische Anbieter zielen mit modularen Trockenklauen- und Schraubenbauweisen auf Batterie- und Lebensmittelkunden ab, die 20–30 % weniger kosten als Tier-1-Äquivalente, aber keine globalen Servicenetzwerke haben. Digitalisierung ist ein aufkommendes Schlachtfeld, da Pfeiffer Vacuum+Fab Solutions' mehrsprachiges E-Commerce-Portal Busch- und Pfeiffer-Kataloge in einer einzigen Oberfläche bündelt, Angebotszeiten reduziert und Nachmarkt-Teileverkäufe erfasst. Mehrere Start-ups experimentieren mit 3D-gedruckten Titanpumpengehäusen, die benutzerdefinierte Vorlaufzeiten von 12 Wochen auf drei reduzieren, obwohl die Zertifizierung nach dem Code der American Society of Mechanical Engineers die breitere Einführung noch begrenzt. Zusammengenommen deuten diese Dynamiken auf eine Landschaft hin, in der Servicefähigkeiten, digitale Werkzeuge und Materialinnovationen zunehmend Marktanteilsverschiebungen weg von der traditionellen Hardware-Differenzierung beeinflussen werden.
Führende Unternehmen der Vakuumpumpenbranche
Atlas Copco AB
ULVAC Inc.
Flowserve Corporation
Agilent Technologies
Shimadzu Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vakuumpumpen-Markt
- Atlas Copco AB
- Ingersoll Rand
- Busch Vacuum Solutions
- Pfeiffer Vacuum
- ULVAC Inc.
- Flowserve Corporation
- Agilent Technologies
- Leybold GmbH
- Ebara Corporation
- Shimadzu Corporation
- Gardner Denver Holdings, Inc.
- Osaka Vacuum, Ltd.
- Kashiyama Industries
- Becker Pumps
- Graham Corporation
- Wintek Corporation
- Tsurumi Mfg.
- Shinko Seiki Co., Ltd.
- Leyco Vacuum

Marktchancen und Zukunftsaussichten
Freiraum entsteht rund um halbleitertaugliche trockene Vakuumplattformen, die widerstandsfähige Materialien, Pulverhandhabung und vernetzte Diagnostik für Ätz- und Abscheidungsschritte (CVD, ALD/PEALD, Epitaxie und Ätzen) kombinieren, die reaktive und korrosive Gase verwenden. Namhafte Produkt-Roadmaps wie die Positionierung der Ganymede-Hochbelastungs-Trockenpumpe von Edwards Vacuum, zusammen mit einer breiteren Betonung der Anbieter auf Fernüberwachung und zustandsbasierter Wartung, deuten darauf hin, dass sich die Differenzierung von eigenständiger Hardware zu anwendungsspezifischen Paketen verschiebt, die ungeplante Ausfallzeiten reduzieren und die Wartungsplanung vereinfachen.
Ein zweiter Chancenbereich ist die multiregionale Versorgungsresilienz und Lokalisierung für Kunden, die Handels- und Inputkostenvolatilität ausgesetzt sind, insbesondere dort, wo Seltenerdmagnete und Präzisionselektronik Engpässe darstellen. Branchensignale zeigen, dass Lieferketten- und Kapazitätsinvestitionen verfolgt und finanziert werden, einschließlich der Semiconductor Industry Association, die spezifische Investitionen von 319 Millionen USD im Zusammenhang mit der Fertigungsinfrastruktur für halbleitertaugliche trockene Vakuumpumpen zu Anfang 2024 meldet. Parallel dazu erhöhen Ausbauten in Fabriken, LNG-Zügen und Batterieelektroden-Beschichtungs- und Trocknungslinien die Nachfrage nach schnellerer Lieferung und breiterer Servicedeckung, was Raum für Anbieter schafft, die schneller qualifizieren, energieoptimierte Pakete anbieten und Plattformen über mehrere Standorte und Regionen hinweg standardisieren können.
Recent Industry Developments in Vakuumpumpen-Markt
- Juni 2026: Atlas Copco stellte die Vakuumpumpenserie GHS 402-902 VSD+ mit einem öleingespritzten Schraubenelement, einem IE5-Motor und HEX@-Konnektivität für Anwendungen wie Thermoformen und Lebensmittelkühlung vor. Die Einführung unterstreicht den Trend zu höheren Motoreffizienzklassen und vernetzten Überwachungsfunktionen, die das Energiemanagement und die zustandsbasierte Wartung bei industriellen Vakuuminstallationen unterstützen.
- März 2026: Atlas Copco stellte die trockene Schraubenvakuumpumpe DHS 3000 VSD+ vor, die ein patentiertes asymmetrisches Rotordesign und einen IE4-Motor verwendet, und positionierte sie für großvolumige industrielle Anwendungen einschließlich Papierverarbeitung und Lebensmittelverpackung. Durch die Betonung von bis zu 50% Energieeinsparungen und trockenem Betrieb bekräftigt die Markteinführung die Verschiebung hin zu Paketen mit niedrigeren Betriebskosten und ölfreien Designs in kontaminationsempfindlichen Prozessen.
- November 2024: ULVAC gab die Einführung der ölgedichteten Drehschieber-Vakuumpumpe GV135 bekannt. Das Produkt erweitert die Kapazität und Auswahl im ölgedichteten Segment, das in allgemeinen Industrieanwendungen eingesetzt wird, und unterstreicht zugleich, dass nasse Technologien dort relevant bleiben, wo Anschaffungskosten und Prozesstoleranzanforderungen weiterhin konventionelle Drehschieberplattformen begünstigen.


Vakuumpumpen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Vakuumpumpenmarkt die Umsätze aus dem Verkauf neuer Vakuumpumpeneinheiten, die zur Erzeugung und Aufrechterhaltung von Vakuum in industriellen, wissenschaftlichen und kommerziellen Prozessen eingesetzt werden. Die Marktgröße beschränkt sich auf Pumpenbaugruppen, die als eigenständige Produkte in der Lieferkette bepreist und gehandelt werden.
Ausschlüsse aus dem Umfang: Aufgearbeitete Pumpen, Ersatzteile, Mietflotten und Wartungsdienstleistungen vor Ort sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Pumpenprinzip
- Mechanisch
- Rotierend
- Hubkolben
- Kinetisch
- Dynamisch
- Einschluss
- Kryogen
- Getter
- Ion
- Mechanisch
- Nach Schmierung
- Trockenvakuumpumpen
- Ölgedichtete / Nasse Vakuumpumpen
- Nach Vakuumniveau
- Grob / Niedrig
- Mittel
- Hoch
- Ultrahoch / Extrem
- Nach Endverbraucherbranche
- Öl und Gas
- Halbleiter und Elektronik
- Pharmazeutika und Biotechnologie
- Chemische Verarbeitung
- Lebensmittel und Getränke
- Stromerzeugung
- Batterieherstellung
- Holz, Papier und Zellstoff
- Sonstige Endverbraucherbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um die Ausgangsstruktur des Marktes aufzubauen, verwenden wir öffentliche Quellen, die zeigen, wie sich Endverbrauchsindustrien und Produktionsökosysteme entwickeln, und verknüpfen diese Signale anschließend mit der Nachfrage nach Vakuumgeräten. Gängige Eingaben umfassen Quellen wie die Fertigungsstatistiken des U.S. Census Bureau, Eurostat-Daten zur Industrieproduktion, UN-Comtrade-Handelsströme, die Internationale Energieagentur für Energie- und Prozessindikatoren sowie World Semiconductor Trade Statistics für den Kontext des Halbleitermarktzyklus.
Darüber hinaus analysieren wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Ergebnis-Transkripte, Verbandswebseiten und renommierte Presseberichte, um Verschiebungen im Produktmix – wie Trocken- gegenüber ölgedichteten Designs – und die Verbreitung über verschiedene Vakuumniveaus hinweg zu verstehen. Ausgewählte kostenpflichtige Abonnements werden ausschließlich für Unternehmensfinanzinformationen, Patentlandschaften sowie Import- oder Exportprüfungen auf Sendungsebene genutzt, wenn öffentliche Daten nicht ausreichend granular sind. Diese Desk-Research-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während der Analyse herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das Desk-Research-Modell zu überprüfen, insbesondere dort, wo öffentliche Daten den Pumpenumsatz nicht klar nach Endverwendung oder Vakuumniveau aufschlüsseln. Wir sprechen mit Teilnehmern entlang der gesamten Wertschöpfungskette, wie Pumpenhersteller, Distributoren, Systemintegratoren und Endanwender in der Prozessindustrie und Elektronik, und wir gleichen die Perspektiven über die wichtigsten Nachfrageregionen hinweg ab, damit die Annahmen nicht auf eine Geografie ausgerichtet sind.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 13 % | APAC: 41 % |
| Mittlere Ebene: 52 % | Funktions-/Bereichsleiter: 27 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Industrieproduktion, Kapazitätserweiterungen in der Halbleiterfertigung und Aktivitätsindikatoren der Prozessindustrie genutzt werden, um den Nachfragepool für Vakuumerzeugungsanlagen nach Region zu rekonstruieren, der anschließend mithilfe typischer Produktmixe und Preisspannen in Umsatz umgerechnet wird. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Näherungen eingesetzt, wie z. B. Stichproben von Lieferantenumsatzaufteilungen, Kanalprüfungen für Volumenbewegungen und Plausibilitätsprüfungen anhand durchschnittlicher Verkaufspreisbereiche nach Pumpenprinzip und Vakuumniveau.
Im Modell leisten einige praktische Variablen den Großteil der Arbeit, darunter der Anteil der Trocken- gegenüber ölgedichteten Systeme, Verschiebungen hin zu höheren Vakuumniveaus in der Elektronik- und Beschichtungsanwendung, Ersatzzyklen in Prozessanlagen und regionale Fertigungsexpansionsmuster. Da einige Anwendungen Pumpen als Teil von Paketsystemen kaufen, werden integrierte Einheiten sorgfältig behandelt und nur dann gezählt, wenn die Pumpe als eigenständige Baugruppe bepreist ist. Für die Prognose wird eine Szenarioanalyse mit einem Basisszenario verwendet, das auf Expertenmeinungen zu Halbleiterausgabenzyklen, Erwartungen zur Industrieproduktion sowie Energie- und Chemieprojekt-Pipelines verankert ist; die Annahmen werden aktualisiert, wenn das Primärfeedback eine nachhaltige Veränderung im Auftragsverhalten zeigt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden vor der Freigabe gegen unabhängige Signale geprüft, darunter die Richtung von Import- und Exportströmen, Zeitpläne für Werksexpansionen und veröffentlichte Reihen zur Industrieaktivität, die mit dem Bedarf an Vakuumgeräten korrelieren sollten. Wenn eine Region oder ein Endverbrauchssegment einen ungewöhnlichen Sprung zeigt, werden die Eingaben erneut geprüft, die Preislogik überarbeitet und Folgegespräche eingeleitet, um zu bestätigen, ob die Veränderung real oder ein Modellierungsartefakt ist.
Ein mehrstufiger interner Überprüfungsprozess wird eingehalten, damit Berechnungen, Einheiten und Währungsbehandlungen über Jahre und Regionen hinweg konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Nachfrage, Angebotsengpässe oder die Preisgestaltung erheblich verschieben. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Version, die die Kunden erhalten, die aktuellste validierte Einschätzung widerspiegelt.
Schätzung des Vakuumpumpenmarkts von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Vakuumpumpen unterscheiden sich häufig, weil die Abgrenzungsbedingungen nicht immer identisch sind, selbst wenn der Themenname identisch aussieht. Unterschiede zeigen sich in der Regel darin, was als Pumpenverkauf gezählt wird, wie Paketsysteme behandelt werden und ob Service- und Aufarbeitungsumsätze in den Produktwert eingerechnet werden.
Signale zur Erweiterung von Halbleiterfabriken, die Richtung der Industrieproduktion und Handelsströmungsprüfungen sind die Belege, die verwendet werden, um die Schätzung von Mordor Intelligence auf neue Pumpenbaugruppen zu stützen, die in einen wiederholbaren Nachfragepool verkauft werden, anstatt auf breitere Umsätze mit Vakuumlösungen. Lücken entstehen auch dadurch, wie schnell die durchschnittlichen Verkaufspreise im Zeitverlauf angehoben werden, ob das Basisszenario konservativ oder aggressiv in Bezug auf Elektronikzyklen ist und wie häufig Modelle für Währungszeitpunkte und makroökonomische Veränderungen aktualisiert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,49 Mrd. USD (2025) | |
| Global Consultancy A | 6,64 Mrd. USD (2025) | Verwendet eine engere Umsatzbasis, die durch die Wachstumsreihe impliziert wird (CAGR beginnt ab einem Wert von 2026), und die öffentliche Umfangszusammenfassung trennt diskrete Pumpenbaugruppen nicht klar von Paketsystemen, was den Gesamtwert für 2025 komprimieren kann. |
| Trade Publisher B | 5,83 Mrd. USD (2025) | Die Definition erscheint breiter und trendgeleitet und vermischt möglicherweise industrielle und kommerzielle Nachfrage mit Technologienarrativen, ohne Aufarbeitung, Service oder Lösungsebenen klar auszuschließen, was verändert, was als Marktumsatz behandelt wird. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich dadurch, was an der Produktgrenze einbezogen wird und wie Preis- und Zyklusannahmen in das Basisjahr übertragen werden. Indem die Zählung auf neue Pumpenbaugruppen beschränkt wird, beobachtbare Nachfragesignale als Querprüfungen verwendet werden und dokumentiert wird, wie gemischte Systemkäufe behandelt werden, bleibt unsere Zahl auf klare Schritte zurückführbar, die wiederholt werden können, wenn sich die Eingaben ändern.


Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den Vakuumpumpenmarkt bis 2031 prognostiziert?
Der Vakuumpumpenmarkt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,83 % wachsen.
Welches Pumpenprinzip wächst am schnellsten?
Einschlussarchitekturen, einschließlich kryogener und Getter-Bauweisen, werden voraussichtlich mit einer CAGR von 7,29 % steigen, da der Bedarf an Ultrahochvakuum zunimmt.
Warum gewinnen Trockenvakuumpumpen an Beliebtheit?
Trockenbauweisen vermeiden PFAS-Schmierstoffbeschränkungen, minimieren das Kohlenwasserstoffrückströmen und senken die Gesamtbetriebskosten trotz höherer Vorabpreise.
Welche Region wird am schnellsten wachsen?
Der Nahe Osten ist für das schnellste Wachstum mit einer CAGR von etwa 7,89 % vorgesehen, angetrieben durch LNG- und Grüner-Wasserstoff-Investitionen.
Wie werden Batterie-Gigafabriken die Nachfrage beeinflussen?
Jede Gigawattstunde Batteriekapazität erfordert 15–25 Millionen USD an Vakuumausrüstung und treibt die höchste CAGR von 8,67 % unter den Endverbrauchersegmenten an.
Welche Auswirkungen haben Seltenerdpreise auf die Pumpenkosten?
Neodympreisanstiege haben bis zu 1.200 USD pro Turbomolekulareinheit hinzugefügt, was die Margen unter Druck setzt und die Erkundung von Motoralternativen fördert.
Seite zuletzt aktualisiert am:



