
Größe und Marktanteil des US-Marktes für nachhaltige Möbel
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
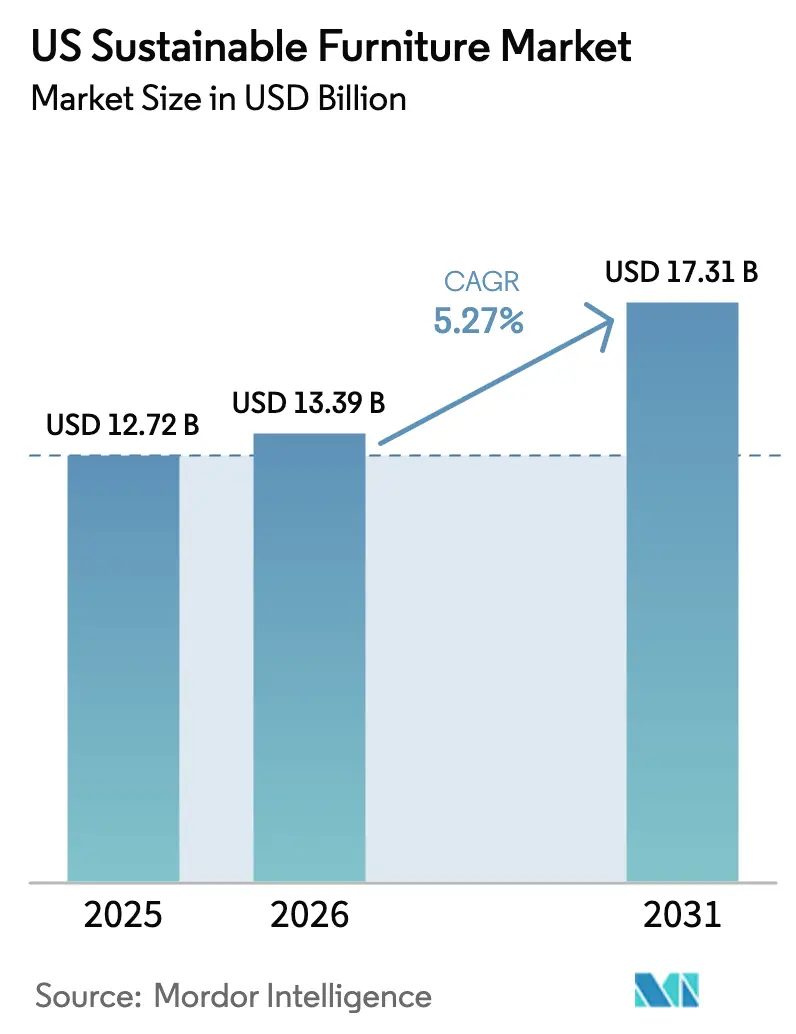
| Marktgröße im Basisjahr (2025) | 12.72 Milliarden US-Dollar |
| Marktgröße (2026) | 13.39 Milliarden US-Dollar |
| Marktgröße (2031) | 17.31 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.27 % |
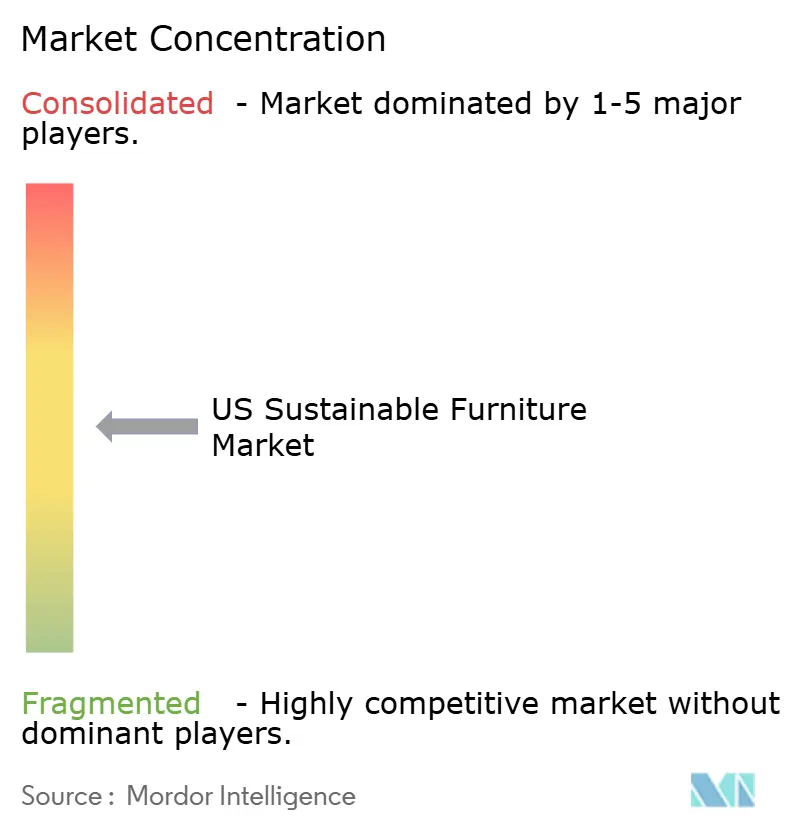
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-Marktes für nachhaltige Möbel von Mordor Intelligence
Die Größe des US-Marktes für nachhaltige Möbel wird voraussichtlich von 12,72 Milliarden USD im Jahr 2025 auf 13,39 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 5,27 % über den Zeitraum 2026–2031 einen Wert von 17,31 Milliarden USD erreichen. Eine starke Verbrauchernachfrage nach zertifizierten Produkten mit geringen Umweltauswirkungen, neue bundesweite Beschaffungsvorschriften und die Beliebtheit digitaler Vertriebsplattformen treiben dieses Segment über den breiteren Möbelsektor hinaus voran. Stühle bleiben der größte Umsatzgenerator, aber Tische, Bambus-Designs und multifunktionale Produkte machen den Großteil des inkrementellen Wachstums aus. Die Kontrolle der Lieferkette und glaubwürdige Drittanbieter-Labels wie FSC und Greenguard formen den Wettbewerbsvorteil, während Materialinnovationen nachwachsende Gräser, recycelte Metalle und biobasierte Kunststoffe in Mainstream-Möbellinien einbringen. Hersteller, die Rohstoffe mit nachweisbarer Herkunft beschaffen, profitieren von der Bereitschaft der US-amerikanischen Verbraucher – insbesondere der Millennials und der Generation Z –, einen Aufpreis für nachhaltige Möbelstücke zu zahlen.
Wichtigste Erkenntnisse des Berichts
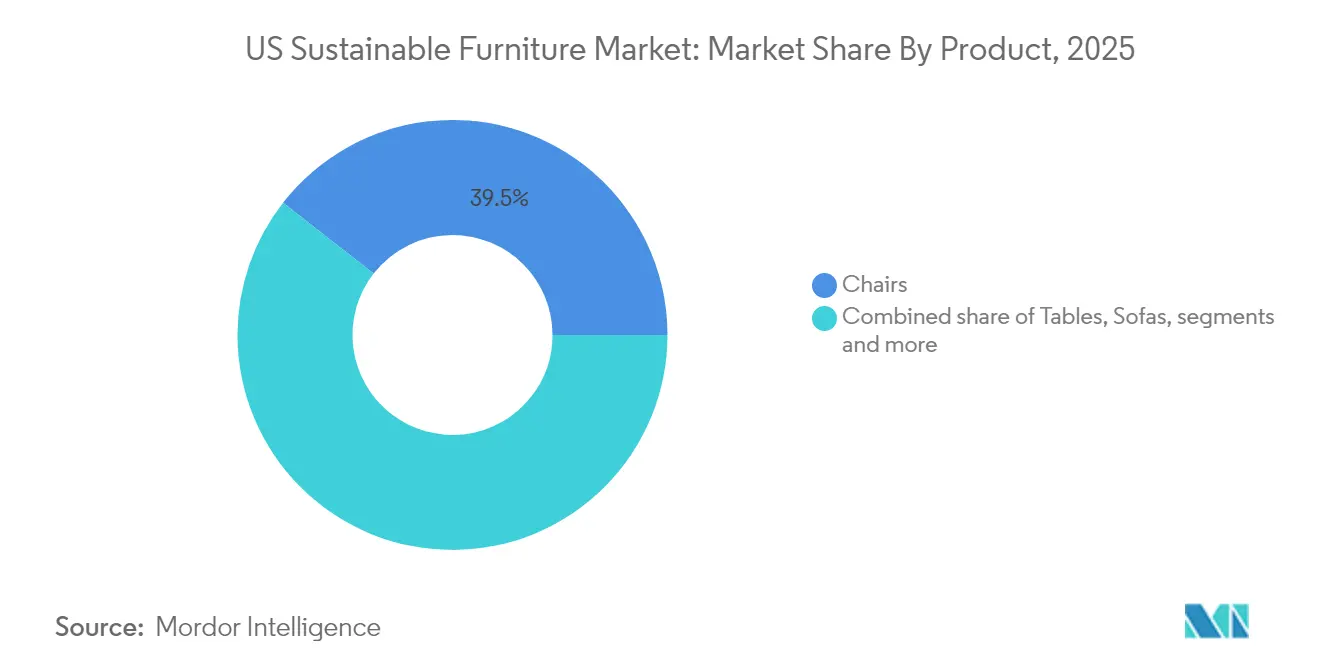
- Nach Produktkategorie führten Stühle im Jahr 2025 mit einem Marktanteil von 39,45 %, während Tische bis 2031 voraussichtlich mit einer CAGR von 6,42 % wachsen werden.
- Nach Material entfielen 34,60 % des Marktanteils des US-Marktes für nachhaltige Möbel im Jahr 2025 auf rückgewonnenes Holz; Bambus und schnell nachwachsende Gräser sollen bis 2031 mit einer CAGR von 6,66 % wachsen.
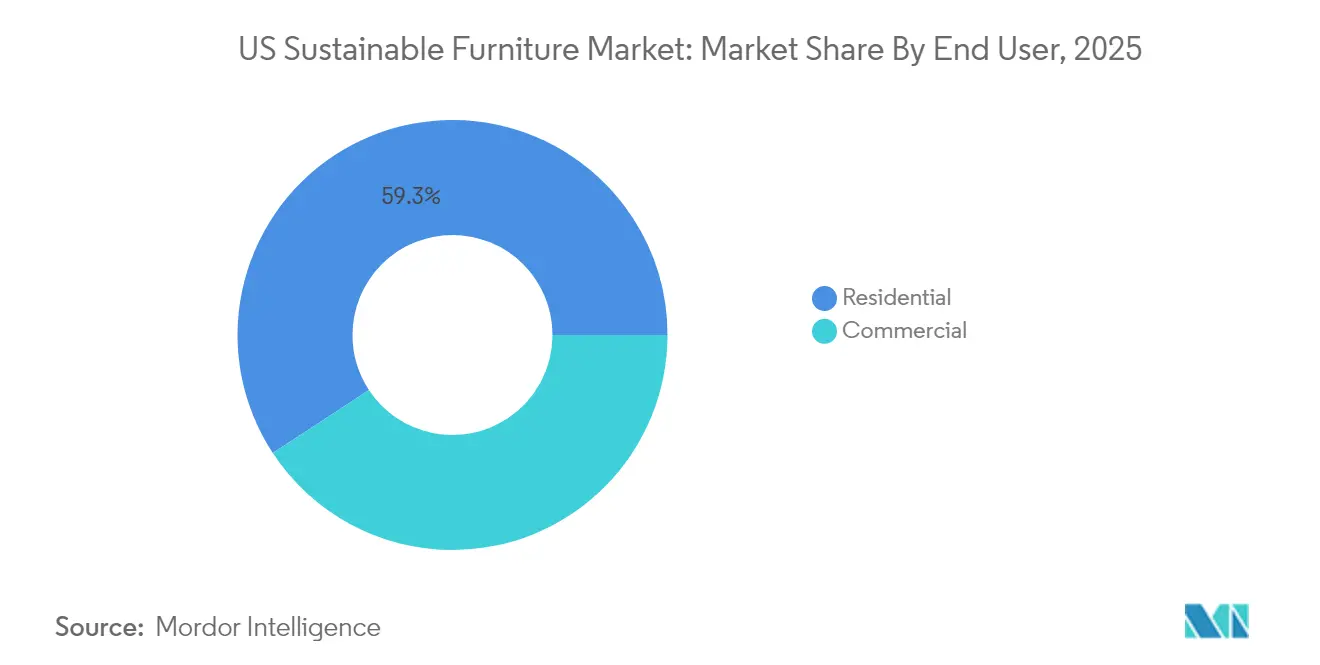
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 59,25 % der Größe des US-Marktes für nachhaltige Möbel auf das Wohnsegment, während gewerbliche Büros mit einer CAGR von 5,98 % bis 2031 zulegen.
- Nach Vertriebskanal hielt B2C/Einzelhandel im Jahr 2025 einen Anteil von 67,20 % am US-Markt für nachhaltige Möbel, und das B2B/Projektsegment soll von 2026 bis 2031 mit einer CAGR von 5,58 % wachsen.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 37,60 % der Größe des US-Marktes für nachhaltige Möbel auf die Südregion; für die Westregion wird bis 2031 eine CAGR von 6,63 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke in den US-Markt für nachhaltige Möbel
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsendes Bewusstsein der Verbraucher für Nachhaltigkeit | +1.3% | National, stärker in städtischen Küstenregionen | Mittelfristig (2–4 Jahre) |
| Bundesweite „Buy Clean”-Anforderungen beschleunigen die Beschaffung von recycelten Inhalten | +1.1% | National, Schwerpunkt in regierungsnahen Regionen | Mittelfristig (2–4 Jahre) |
| Anstieg der Millennials/Generation-Z-Hausbesitzer, die FSC- und Greenguard-zertifizierte Produkte suchen | +1.0% | Städtische Zentren und Hochschulstädte | Langfristig (≥ 4 Jahre) |
| Ausbau kommunaler Rücknahme-/Recyclingprogramme für Möbel | +0.8% | Kalifornien, New York, Massachusetts, Washington | Mittelfristig (2–4 Jahre) |
| Wachstum des E-Commerce und der Online-Transparenz | +0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Bewusstsein der Verbraucher für Nachhaltigkeit
Eine Mehrheit der US-amerikanischen Käufer recherchiert aktiv den ökologischen Fußabdruck eines Produkts vor dem Kauf. Der Verbraucherverhaltenstracker von Capgemini vom Januar 2024, der 11.300 Käufer in 11 Ländern (darunter 1.000 Befragte in den Vereinigten Staaten) befragte, stellte fest, dass 60 % der US-amerikanischen Verbraucher bei Unternehmen eingekauft hatten, die sie als nachhaltig betrachteten – ein Wert, der bei den Käufern der Generation Z auf 71 % anstieg. Dieses Interesse beeinflusst nun reale Kaufentscheidungen: 80 % der umweltbewussten Käufer prüfen die verifizierbaren Nachhaltigkeitsdaten eines Produkts, bevor sie Möbel auswählen [1] Capgemini, Was dem heutigen Verbraucher wichtig ist,
prod.ucwe.capgemini.com/ . Eine Britopian-Studie vom März 2025 unter 2.500 US-amerikanischen Verbrauchern im Alter von 18 bis 26 Jahren ergab, dass 64 % einen Aufpreis für umweltfreundliche Waren zahlen würden, während 77 % bewusst Marken meiden, die als umweltschädlich gelten. Als Reaktion darauf ersetzen Hersteller einfaches grünes Marketing durch Transparenz in der Lieferkette und setzen Blockchain-basierte Rückverfolgungssysteme ein, die es Käufern ermöglichen, die Herkunft von Holz, Polsterung und Oberflächen nahezu in Echtzeit zu bestätigen. Diese Maßnahmen helfen Unternehmen, das Markenvertrauen zu verteidigen und zertifizierte Produkte wettbewerbsfähiger zu positionieren, da nachhaltige Möbel von einer Nische zur Mainstream-Nachfrage werden.
Bundesweite „Buy Clean”-Anforderungen beschleunigen die Beschaffung von recycelten Inhalten
Die US-amerikanische General Services Administration begann im Jahr 2024 mit der Anwendung von „Buy Clean”-Vorschriften auf bundesweite Möbeleinkäufe und verlangte, dass öffentliche Ausschreibungen Umweltproduktdeklarationen für kohlenstoffarme Materialien enthalten [2]US-amerikanische General Services Administration. „GSA erprobt Buy Clean-Anforderungen des Inflation Reduction Act”. Bis Mitte 2024 hatten Lieferanten mehr als 17.000 zusätzliche Umweltproduktdeklarationen eingereicht, was es ermöglichte, recycelte Metallrahmen, rückgewonnene Holzsubstrate und zertifizierte biobasierte Schäume im gesamten US-Markt für nachhaltige Möbel zu skalieren. Gewerbliche Lieferanten standardisieren diese Materialien nun in ganzen Katalogen, um sowohl öffentliche als auch private Nachfrage zu bedienen.
Anstieg der Millennials/Generation-Z-Hausbesitzer, die FSC- und Greenguard-zertifizierte Produkte suchen
Jüngere Hausbesitzer bevorzugen weiterhin unabhängige Zertifizierungen. Der Sustainable Furnishings Council berichtet, dass 97 % der Käufer Interesse an zertifizierten Produkten zeigen und 64 % der Generation Z bereit sind, mehr für umweltfreundliche Waren zu zahlen. Einzelhändler heben Zertifizierungslogos daher prominent hervor, was den Umsatz von Oberflächen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC) und verantwortungsvoll beschafften Harthölzern im US-Markt für nachhaltige Möbel steigert.
Ausbau kommunaler Möbelrücknahme-/Recyclingprogramme in Küstenstaaten
Kaliforniens SB 707 und die stadtweiten Entsorgungsvorschriften Bostons schreiben die Rückgewinnung von Textilien und Komponenten aus Möbeln vor der Deponierung vor [3] Die Stadt Boston, „Kleidungs- und Textilrückgewinnung.” www.boston.gov. Diese zirkulären Initiativen liefern rückgewonnene Einsatzstoffe zurück an die Hersteller und stärken die regionale Nachfrage nach reparierbaren, modularen Produkten. Der US-Markt für nachhaltige Möbel profitiert von niedrigeren Rohstoffkosten und neuen Markenerzählungen, die auf eine verlängerte Produktlebensdauer ausgerichtet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Höhere Vorabpreise gegenüber konventionellen Importen | −1.0% | National, stärker in preissensiblen Regionen | Mittelfristig (2–4 Jahre) |
| Begrenztes inländisches Angebot an nachhaltigem Hartholz | −0.6% | National, akut in Produktionszentren | Mittelfristig (2–4 Jahre) |
| Regulatorische Variabilität bei der Brandsicherheit | −0.5% | Bundesstaatsspezifisch, insbesondere Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenztes inländisches Angebot an nachhaltigem Hartholz verlängert Lieferzeiten
FSC-zertifizierte Eichen- und Ahornholzbestände bleiben knapp, was die Lieferzyklen für individuelle Projekte verlängert und Lieferanten mit gesicherten Forstpartnerschaften begünstigt. Hersteller in North Carolina und Michigan diversifizieren sich in Bambus, recycelte Metalle und technische Grassverbundwerkstoffe, um den Druck auf knappe Hartzholzreserven im US-Markt für nachhaltige Möbel zu mildern.
Regulatorische Variabilität bei der Brandsicherheit hemmt die Einführung biobasierter Materialien
Kaliforniens Entflammbarkeitsvorschriften unterscheiden sich nach wie vor von denen vieler anderer Bundesstaaten, was Hersteller dazu zwingt, mehrere Prüfregimes zu erfüllen. Einige biobasierte Schäume und Stoffe benötigen daher zusätzliche flammhemmende Behandlungen, was die Einführung im US-Markt für nachhaltige Möbel verlangsamt, bis harmonisierte Standards entstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: Stühle führen, während Tische an Dynamik gewinnen
Im Jahr 2025 entfielen 39,45 % des Umsatzes im US-Markt für nachhaltige Möbel auf Stühle. Häufige Ersatzzyklen in Büros und Restaurants sichern diese Dominanz. Tische folgen als das am schnellsten wachsende Produkt mit einer CAGR von 6,42 % bis 2031, angetrieben durch modulare Platten und werkzeugfreie Reparaturfunktionen. Sofas bleiben ein Grundelement der privaten Nachfrage, insbesondere solche, die mit pflanzenbasierten Lederersatzstoffen gepolstert sind. Betten mit Bio-Latexmatratzen und massiven Holzrahmen ohne Formaldehyd gewinnen Marktanteile bei gesundheitsbewussten Haushalten.
Kreislauffähige Designprinzipien verbreiten sich über alle Kategorien. Flachpack-Verbinder ermöglichen eine einfache Trennung von Komponenten zur Aufbereitung, während QR-kodierte Teile Kunden zu Ersatzteilsets führen. Der biophile Stil – natürliche Texturen, geschwungene Linien und sichtbare Maserung – verbindet ästhetische Trends mit Nachhaltigkeitszielen. Veganes Kaktus-Leder und recycelte Baumwoll-Bouclé-Stoffe erscheinen auf Loungesessel und Kopfteilen, was die Materialvielfalt im US-Markt für nachhaltige Möbel erweitert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Material: Rückgewonnenes Holz dominiert, während Bambus stark zulegt
Rückgewonnenes und FSC-zertifiziertes Holz machte im Jahr 2025 34,60 % des Umsatzes aus, was auf ausgereifte Lieferketten zurückzuführen ist. Der Marktanteil des US-Marktes für nachhaltige Möbel bei Bambus und schnell nachwachsenden Gräsern wächst am schnellsten mit einer CAGR von 6,66 % bis 2031, unterstützt durch den fünfjährigen Reifezyklus des Rohstoffs und eine Druckfestigkeit, die mit Stahl vergleichbar ist. Recycelte Aluminiumrahmen und kohlenstoffarme Stahlbasen gewinnen bei Vertragssitzungen an Beliebtheit. Forschungen zu Baumwoll-Alginat-Verbundwerkstoffen signalisieren eine Zukunft, in der Brandsicherheit und Biologisch abbaubarkeit konvergieren. Naturfasern wie Hanf und Jute erweitern die Polstermöglichkeiten und sprechen Käufer an, die Polyurethanschaum vermeiden möchten.
Innovationen in der Gruppe der „anderen Materialien” umfassen Gummiholz aus verbrauchten Latexplantagen und Parawood, das mit wasserbasierten Beizen behandelt wurde. Diese Einsatzstoffe helfen Herstellern, eine Cradle-to-Cradle-Zertifizierung zu erlangen, was die Differenzierung im US-Markt für nachhaltige Möbel erhöht.
Nach Endnutzer: Privatkunden dominieren, während das Gewerbe beschleunigt
Privatkäufer generierten im Jahr 2025 59,25 % des Umsatzes, angetrieben durch Verbraucherpräferenzen, Lebensstiltrends und Marktdynamiken, die umweltfreundliche Entscheidungen im häuslichen Bereich begünstigen. Gewerbliche Anwendungen, insbesondere Unternehmensbüros, legen mit einer CAGR von 5,98 % zu, da Arbeitgeber auf Punkte des WELL (The WELL Building Standard) und LEED (Führerschaft in Energie und Umweltdesign) abzielen. Kohlenstoffneutrale Arbeitsplatzausstattungen bevorzugen modulare Schreibtische mit recycelten Aluminiumbeinen, höhenverstellbare Systeme und ungiftige Oberflächenbeschichtungen. Gastgewerbeeinrichtungen modernisieren Gästezimmer mit rückgewonnenen Scheunentürköpfen, während Gesundheitseinrichtungen reinigbare Stoffe ohne halogenierte Flammschutzmittel vorschreiben.
Bildungscampusse verankern Nachhaltigkeit in Beschaffungsrichtlinien und treiben Mengenbestellungen für stapelbare Stühle aus Post-Consumer-recyceltem Polypropylen an. Diese gewerblichen Verpflichtungen stärken die strukturelle Nachfrage im US-Markt für nachhaltige Möbel.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Einzelhandel führt, während B2B-Projekte expandieren
Einzelhandelsgeschäfte erzielten im Jahr 2025 67,20 % des Umsatzes im US-Markt für nachhaltige Möbel. Fachgeschäfte informieren Käufer über Labels und Pflegehinweise, während große Heimwerkercentren die Reichweite durch Gang-Scanner erweitern, die die Materialherkunft offenbaren. Erweiterte AR-Visualisierung und Mustersendungen per Post steigern die Online-Konversionsrate und unterstützen Direktverbraucher-Marken. Möbelabonnementdienste ermöglichen es Nutzern, Produkte zu wechseln und Artikel zur Aufbereitung zurückzugeben, wodurch die Gesamtbetriebskosten gesenkt werden.
Der B2B/Projektkanal wächst bis 2031 mit einer CAGR von 5,58 %, da Architekten und Innenarchitekten zertifizierte Produkte während der Angebotsphase vorschreiben. Gemeinsame digitale Bibliotheken mit 3D-Modellen und integrierten Umweltproduktdeklarationen vereinfachen die Compliance-Berichterstattung. Unternehmensbeschaffungsverantwortliche nutzen Gesamtbetriebskostenanalysen, die Energieeinsparungen durch leichtere Versandgewichte und Steueranreize für zertifizierte Artikel einschließen, was den Schwung im US-Markt für nachhaltige Möbel stärkt.
Geografische Analyse
Die Südregion führte die regionalen Verkäufe mit einem Anteil von 37,60 % am US-Markt für nachhaltige Möbel im Jahr 2025 an, was die große Bevölkerungsbasis der Region und die rasche Expansion städtischer Zentren wie Houston, Austin, Miami und Orlando widerspiegelt. Diese Ballungsräume ziehen jüngere Hauskäufer an, die zertifizierte VOC-arme Produkte bevorzugen und die Haushaltsausgaben für umweltfreundliche Einrichtungsgegenstände erhöhen. Erstklassige Hersteller haben außerdem neue Werke in Tennessee, Georgia und Texas eröffnet, was die Lieferzeiten verkürzt und Lieferketten näher an die Endverbraucher heranführt. Diese Clusterbildung wird voraussichtlich den Beitrag der Region zur Größe des US-Marktes für nachhaltige Möbel bis 2031 aufrechterhalten, auch wenn andere Regionen den Abstand verringern.
Die Westregion verzeichnet das schnellste Wachstum aufgrund der progressiven Umweltpolitik in Kalifornien, Oregon und Washington, die bestimmte Flammschutzmittel verbietet und die Beschaffung von recycelten Inhalten fördert. Staatliche und kommunale Rücknahmeprogramme führen rückgewonnenes Holz und Metall zurück zu lokalen Herstellern und stärken Kreislaufwirtschaftserzählungen, die bei umweltbewussten Verbrauchern Anklang finden. Die hohe Technologieakzeptanz im Bay Area und in Seattle ermöglicht es Marken, blockchain-verifizierte Herkunftsdaten am Point of Sale zu präsentieren, was die Akzeptanz weiter beschleunigt. Einzelhändler in Los Angeles und Portland widmen ganze Ausstellungsräume FSC- und Greenguard-zertifizierten Linien und machen nachhaltige Optionen zur Standardwahl für viele Käufer.
Regulatorisches Umfeld
Die Einhaltung von Vorschriften für nachhaltige Möbel in den USA wird durch bundesweite Grenzwerte für Chemikalienemissionen bei Holzverbundwerkstoffen sowie durch Luftemissionskontrollen in Produktionsanlagen geprägt. Gemäß TSCA Title VI müssen in Möbeln verwendete Holzverbundprodukte (Hartholzsperrholz, MDF und Spanplatten) Formaldehyd-Emissionsgrenzwerte und Anforderungen an eine Zertifizierung durch Dritte erfüllen, und laminierte Produkte, die nicht von der Definition für Hartholzsperrholz ausgenommen sind, unterliegen seit dem 22. März 2024 einer verpflichtenden Prüfung und Zertifizierung. Im Februar 2026 schlug die US EPA Aktualisierungen der Formaldehyde Emission Standards for Composite Wood Products vor, um aktualisierte freiwillige Konsens-Prüfmethoden (einschließlich ISO 12460-2:2024) zu integrieren, was die Prüf- und Dokumentationsanforderungen ändert, auf die sich Hersteller und Zulieferer einstellen müssen.
Auf der Produktionsseite gelten die National Emission Standards for Hazardous Air Pollutants for Wood Furniture Manufacturing Operations (40 CFR Part 63 Subpart JJ) für Großanlagen, und einzelstaatliche VOC-Vorschriften ergänzen weiterhin die Bundesanforderungen in bestimmten Zuständigkeitsbereichen (zum Beispiel Ohio Administrative Code Rule 3745-21-15 und Vermont-ANR-Anforderungen wie Section 5-253-16). Auch die Beschaffung durch die Bundesregierung bringt Nachhaltigkeitsanforderungen in Ausschreibungsverfahren ein: Die Beschaffungsrichtlinien der EPA und Musterklauseln für Büromöbel verweisen auf anerkannte Standards und Umweltzeichen wie BIFMA e3 (LEVEL) und Cradle to Cradle, wodurch die Überprüfung durch Dritte für Hersteller, die an Behörden und andere spezifikationsgetriebene Vertriebskanäle verkaufen, gestärkt wird.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung und Verifizierung von Rohstoffen, einschließlich wiederverwertetem und FSC-zertifiziertem Holz, schnell nachwachsendem Bambus und Gräsern, recycelten Metallen sowie Klebstoffen, Beschichtungen und Schaumstoffen mit geringerem VOC-Gehalt. Materialqualifizierung und Chain-of-Custody-Dokumentation stehen im Mittelpunkt von Nachhaltigkeitsaussagen, wobei Branchenverbände eine gemeinsame Sprache für die Leistungsberichterstattung festlegen. BIFMA verwaltet den LEVEL-Nachhaltigkeitsstandard und das BIFMA-Compliant-Programm zur Überprüfung von Produkt- und Nachhaltigkeitsmerkmalen, während der Sustainable Furnishings Council (SFC) Bewertungswerkzeuge wie sein Eco-Insight-Framework bereitstellt; im September 2025 gab Cascale die Übernahme wichtiger SFC-Vermögenswerte bekannt, um Nachhaltigkeitswerkzeuge und Datenpraktiken im gesamten Möbel-Ökosystem zu skalieren.
Im Mittelabschnitt der Wertschöpfungskette verarbeiten Hersteller Platten, Gestelle und Polsterungen zu Fertigprodukten, wobei zunehmend die inländische Produktion mit Automatisierung kombiniert wird, um Rückverfolgbarkeit, Reaktionsfähigkeit und Abfallkontrolle zu verbessern. Nachgelagert teilt sich der Vertrieb zwischen B2C-Einzelhandel (einschließlich Online) und B2B-/Projektspezifikationen auf, wobei Dokumentationen wie EPDs und Zertifizierungslogos die Auswahl beeinflussen. Am Ende des Lebenszyklus bleibt die Kreislauffähigkeit ein Engpass: Kommunale Rücknahmeprogramme und Textilrückgewinnungsinitiativen in Küstenstaaten helfen, Materialien umzulenken, aber die landesweite Infrastruktur für die Aufarbeitung und das Recycling von Möbelstücken und Polsterwaren ist noch ungleichmäßig ausgebaut. Infolgedessen sind Partnerschaften mit Recyclingunternehmen und spezialisierten Verarbeitern ein Differenzierungsmerkmal für Marken, die geschlossene Kreislaufprogramme aufbauen.
Wettbewerbslandschaft
Das Wettbewerbsfeld umfasst große Mehrlinienhersteller, mittelgroße Spezialmarken und digital native Neueinsteiger. Ashley Furniture, MillerKnoll und Steelcase integrieren recycelte Kunststoffe, geschlossene Metallkreisläufe und verantwortungsvoll beschafftes Holz in expandierende grüne Linien. Ihre Größe sichert eine konsistente Lagerhaltung für landesweite Markteinführungen.
Direktverbraucher-Neueinsteiger, darunter Sabai Design und Floyd LLC, wachsen schnell durch das Angebot von Ersatzteilen, Rückkaufgarantien und flach verpackten Rahmen aus rückgewonnenem Holz, die effizient versandt werden. Technologiepartnerschaften stärken die Wettbewerbsfähigkeit: Leggett & Platt konsolidierte im Jahr 2024 US-amerikanische Polsterwerke und passte die Kapazitäten an die regionale Nachfrage an, während gleichzeitig Scope-1-Emissionen gesenkt wurden. Breton arbeitete mit Mixcycling zusammen, um Sitzschalen aus recyceltem Kork und Bio-Harzen im 3D-Druckverfahren herzustellen und dabei individuelle Geometrien mit minimalem Abfall zu schaffen.
Fusionen und Lizenzvereinbarungen konzentrieren sich auf nachhaltiges geistiges Eigentum, wie VOC-arme Klebstoffe und Schnellmontageverbinder. Marketingbotschaften heben quantifizierte Kohlenstoffeinsparungen und Rückgewinnungspläne am Ende des Lebenszyklus hervor und schaffen Vertrauen bei verschiedenen Käufergruppen im US-Markt für nachhaltige Möbel.
Marktführer im US-Bereich nachhaltige Möbel
Williams Sonoma Inc.
MillerKnoll Inc.
Steelcase Inc.
Haworth Inc.
IKEA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die beschaffungsgetriebene Einhaltung von Vorschriften schafft Raum für Zulieferer, überprüfbare Nachhaltigkeitsdokumentation mit Sicherheits- und Chemikalienanforderungen zu bündeln. Die GSA-Buy-Clean-Initiative hat die Nutzung von EPDs bei Ausschreibungen für Bundesmöbel bereits vorangetrieben (mit mehr als 17.000 zusätzlich eingereichten EPDs bis Mitte 2024), und im Februar 2026 veröffentlichte der US Green Building Council die LEED-v5-Kriterien für Building Product Selection and Procurement, die die Mehrfachattribut-Prüfung, einschließlich Kreislaufwirtschaft sowie Klima- und Gesundheitsaspekte, für Bauprojekte hervorheben. Unabhängig davon ist März 2026 das verbindliche Datum für das Inkrafttreten der Anforderungen des STURDY Act (ASTM F2057-23) für Bekleidungsaufbewahrungseinheiten, die auf den US-Markt gelangen, was den Bedarf an Produktentwicklungsdisziplin und Prüfungen durch Dritte erhöht und Hersteller begünstigt, die sowohl Nachhaltigkeitsnachweise als auch konformitätsgerechte Designspezifikationen erfüllen können.
Materialinnovation und Programme für kreislauffähige Rohstoffe bieten ebenfalls Chancenbereiche, insbesondere dort, wo inländische Lieferengpässe bei zertifiziertem Hartholz bestehen. Die Bundesförderung bringt aus Wald gewonnene Bioprodukte von der Laborvalidierung hin zur kommerziellen Reife, wie das Beispiel des Maine Forest Bioproducts Tech Hub zeigt, das im Januar 2025 22 Millionen USD an Bundesförderung erhielt (einschließlich 10,5 Millionen USD für die University of Maine), um Prozesse für Forstprodukte in Richtung Kommerzialisierung voranzubringen. Bewertungssysteme von Einzelhändlern und Verbänden verschärfen die Erwartungen an verantwortungsvolle Beschaffung: Der Sustainable Furnishings Council veröffentlichte seine 2026 Wood Furniture Scorecard (Juni 2026), und Anforderungen von Einzelhändlern wie die Sustainable Materials Guidelines von Room & Board (Version 4.0, gültig ab Januar 2026) legen Mindestschwellenwerte für bevorzugte Materialien bei Zulieferer-Textilien fest. Zusammen unterstützen diese Aktualisierungen die kurzfristige Nachfrage nach recycelten, upgecycelten und erneuerbaren Faserangeboten und erhöhen den Druck auf eine stärkere Offenlegung durch Zulieferer.
Aktuelle Branchenentwicklungen
- Mai 2026: Plantd begann mit der Lieferung von grasbasierten Strukturplatten für die Bankkollektion Studio TK Clique Luxe, was seinen Einstieg in die Lieferkette für gewerbliche Möbel markiert. Die Partnerschaft kommerzialisiert alternative Plattenwerkstoffe als Ersatz für traditionelle Holzwerkstoff-Inputs und erweitert die adressierbare Materialpalette für nachhaltigkeitsorientierte Spezifizierer.
- Februar 2025: MillerKnoll stellte eine neue Nachhaltigkeitsstrategie mit kurzfristigen Zielen vor, die die Eliminierung zugesetzter PFAS in Nordamerika bis zum Geschäftsjahr 2025 und den Umstieg auf 100 % erneuerbaren Strom bis zum Geschäftsjahr 2026 umfassen. Der Fahrplan legt klarere Anforderungen an Materialien, die Offenlegung durch Zulieferer und Energieinputs in der Fertigung im gesamten Produktportfolio fest und beeinflusst die Wettbewerbsbasis für große Vertragsmöbelprogramme.
- Juli 2024: Williams-Sonoma veröffentlichte seinen Impact Report 2023, mit aktualisierten Angaben zu seinen Nachhaltigkeitsprogrammen und seinem Beschaffungsansatz für Heimkategorien einschließlich Möbel. Die erweiterte Berichterstattung unterstützt die von Einzelhändlern getriebene Nachfrage nach rückverfolgbaren Materialien und Validierung durch Dritte und verdeutlicht, wie dokumentierte Beschaffungsrichtlinien Kunden- und Beschaffungsentscheidungen prägen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von brandneuen nachhaltigen Möbeln, die in den Vereinigten Staaten verkauft werden, sowohl für den Innen- als auch für den Außenbereich, bei denen die wichtigsten Materialien und Oberflächen als umweltschonender positioniert und durch anerkannte Nachhaltigkeitsprüfungen verifiziert sind.
Umfangsausschlüsse: Antike Möbel, Vermietflotten und Peer-to-Peer-Weiterverkauf sind vom Marktwert ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkt
- Stühle
- Tische
- Sofas
- Betten
- Aufbewahrungsschränke
- Sonstige Produkte
- Nach Material
- Rückgewonnenes/FSC-zertifiziertes Holz
- Bambus und schnell nachwachsende Gräser
- Recycelte Metalle (Stahl und Aluminium)
- Recycelte und biobasierte Kunststoffe
- Organische/Naturfasern (Rattan, Jute, Hanf)
- Sonstige Materialien (Parawood, Gummiholz, Naturstoffe usw.)
- Nach Endnutzer
- Privat
- Gewerblich
- Büros
- Gastgewerbe
- Gesundheitseinrichtungen
- Bildungseinrichtungen
- Sonstige gewerbliche Nutzer (öffentliche Räume, Einkaufszentren, Regierungsbüros usw.)
- Nach Vertriebskanal
- B2C/Einzelhandel
- Heimwerkercentren
- Fachgeschäfte für Möbel
- Online
- B2B/Projekt
- B2C/Einzelhandel
- Nach Geografie
- Nordosten
- Mittlerer Westen
- Süden
- Westen
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Definition dessen, was im US-amerikanischen Kontext als nachhaltiges Möbel gilt, und dem anschließenden Aufbau des Datengrundgerüsts, das Nachfrage und Preisgestaltung erklärt. Wir haben uns auf öffentliche Quellen wie die Leitlinien der US EPA zu Chemikalien und Emissionen, Materialkontextinformationen des USDA und des US Forest Service sowie Handelsveröffentlichungen von USTR und USITC bezogen, die helfen, Möbel- und Materialzuflüsse zu erklären. Breitere Ausgaben- und Wohnungssignale wurden ebenfalls anhand von Quellen wie dem US Census Bureau (Baubeginne und Baustatistiken) und den Tabellen zum privaten Verbrauch des BEA überprüft, um die Nachfragegeschichte fundiert zu halten.
Auf der Angebots- und Preisseite haben wir Geschäftsberichte, Investorenpräsentationen, Nachhaltigkeitsberichte und Produktdokumentationen von Unternehmen überprüft, die Zertifizierungen und Materialaussagen behandeln. Wir nutzten außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um die Produktrichtung gegenzuprüfen und Veränderungen zu erkennen, die die Akzeptanz verändern könnten (zum Beispiel Ziele für Recyclinganteile und Trends bei VOC-armen Oberflächenbehandlungen). Diese Schreibtischquellen sind nicht erschöpfend, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und -umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was Verkäufer und Käufer in der Praxis als nachhaltig betrachten, und wie sich dies auf Preisaufschläge und Volumina über die Vertriebskanäle hinweg auswirkt. Wir sprachen mit Herstellern, Einzelhändlern, Material- und Komponentenzulieferern sowie gewerblichen Käufern (wie Beschaffungsteams aus den Bereichen Arbeitsplatz und Gastgewerbe), um Annahmen zu testen und Lücken zu schließen, die von öffentlichen Daten offengelassen wurden. Da der Umfang ausschließlich auf die USA beschränkt ist, wurden die Interviews ausgewogen über die wichtigsten möbelverbrauchenden Regionen sowie über Online- und Offline-Vertriebswege verteilt, damit wir die endgültigen Summen einer Belastungsprüfung unterziehen konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 15 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 26 % |
| Kleinere Akteure: 16 % | Manager: 59 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die US-Möbelnachfrage aus Verbraucherausgaben und Wohnungsbautätigkeit rekonstruiert und anschließend nach dem Anteil gefiltert wird, der die Anforderungen an nachhaltige Materialien und Verifizierung erfüllt. Um das Ergebnis realistisch zu halten, werden die Gesamtsummen durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenweise durchschnittliche Verkaufspreise nach Produktgruppe multipliziert mit Kanalvolumina, sowie durch Kanalprüfungen bei Zulieferern und Einzelhändlern hinsichtlich des nachhaltigen Anteils.
Einige Inputs, die in diesem Markt eine Rolle spielten, waren: US-Baubeginne und Renovierungsdynamik (die Ersatzzyklen beeinflussen), der Anteil der Möbelkäufer, die für zertifizierte oder VOC-arme Produkte zu zahlen bereit sind, das Online-Offline-Verhältnis (da sich Sortiment und Kennzeichnung unterscheiden), die Verbreitung von Umweltzeichen Dritter und Corporate-Due-Diligence-Programmen sowie beobachtete Preisaufschläge für wiederverwertete, Bambus- und Recyclingartikel. Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch Expertenmeinungen dazu, wie sich diese Treiber gemeinsam entwickeln, gefolgt von einer Glättung, um unrealistische Jahr-für-Jahr-Sprünge bei Schwankungen im Wohnungsbau oder bei den frei verfügbaren Ausgaben zu vermeiden. Wo Bottom-up-Datenpunkte fehlten (zum Beispiel nicht offengelegte Volumina kleiner Marken), wurden Lücken durch Proxy-Anteile geschlossen, die am Kanalsortiment verankert und anschließend durch Interviews validiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden mit unabhängigen Signalen abgeglichen, darunter die breitere Richtung des US-Möbelverbrauchs, wohnungsbaubezogene Nachfrageindikatoren und beobachtetes Preisverhalten für nachhaltige Materialien und Oberflächen. Wenn Abweichungen groß erschienen, wurden Annahmen überprüft und Experten erneut kontaktiert, um zu bestätigen, ob die Veränderung real war oder durch Definitionsverschiebungen oder zeitliche Unterschiede verursacht wurde. Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, bei der Ausreißer bis zu dem Treiber zurückverfolgt werden, der sie verursacht hat, und Korrekturen werden dokumentiert.
Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten (etwa größere Änderungen bei Zertifizierungsvorschriften, starke Schwankungen der Inputkosten oder klare Nachfrageschocks). Vor der Auslieferung führt ein Analyst eine erneute Prüfung der wichtigsten Inputs durch, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Die von Mordor Intelligence ermittelte Marktgröße für nachhaltige Möbel in den USA im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für nachhaltige Möbel in den USA können sich unterscheiden, weil der Begriff Nachhaltigkeit unterschiedlich angewendet wird und weil einige Quellen benachbarte Ausgabenpools für Möbel in dieselbe Zahl einfließen lassen. Auch das Timing spielt eine Rolle, da Basisjahre, die Behandlung der Inflation und die Art, wie Preisaufschläge fortgeschrieben werden, den Wert verändern können, selbst wenn die Mengennachfrage ähnlich ist.
Durch die Verfolgung von Zertifizierungs- und Materialverifizierungsregeln und deren Aktualisierung im Marktmodell hält der Ansatz von Mordor Intelligence die Gesamtsumme für nachhaltige Möbel in den USA auf brandneue Produkte konzentriert, die definierte Nachhaltigkeitsprüfungen erfüllen, anstatt allgemeinen Möbelverbrauch oder wiederverkaufsgetriebene Aktivitäten mit einzubeziehen.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,72 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 14,06 Mrd. USD (2026) | Verwendet ein späteres Startjahr und eine breitere Interpretation der nachhaltigen Abdeckung, mit weniger expliziter Trennung zwischen verifizierten Nachhaltigkeitskriterien und allgemeinen Umweltaussagen, was den Gesamtwert erhöhen kann. |
| Datenplattform B | 257,20 Mrd. USD (2025) | Stellt den US-Möbelverbrauch auf Käuferseite dar (einschließlich Einrichtungsgegenständen und Bodenbelägen) über alle Kanäle hinweg, was einen wesentlich breiteren Umfang darstellt als nur nachhaltige Möbel, die definierte Verifizierungsanforderungen erfüllen. |
Die Abweichung erklärt sich hauptsächlich durch das, was erfasst wird, und durch das referenzierte Jahr, nicht durch eine Uneinigkeit darüber, dass eine Möbelnachfrage besteht. Wenn der Umfang auf verifizierte nachhaltige Materialien und gekennzeichnete Produkte eingeschränkt wird, liegt der Marktwert weit unter dem gesamten Möbelverbrauch und folgt zudem im Zeitverlauf einer anderen Preisaufschlagskurve.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des US-Marktes für nachhaltige Möbel?
Der Markt hat im Jahr 2026 einen Wert von 13,39 Milliarden USD und soll bis 2031 einen Wert von 17,31 Milliarden USD erreichen.
Welche Produktkategorie dominiert den US-Verkauf nachhaltiger Möbel?
Stühle führen mit einem Umsatzanteil von 39,45 %, unterstützt durch hohe Ersatzzyklen sowohl im privaten als auch im gewerblichen Bereich.
Wie schnell wächst Bambusmöbel in den Vereinigten Staaten?
Bambus und andere schnell nachwachsende Gräser sollen zwischen 2026 und 2031 mit einer CAGR von 6,66 % wachsen, bedingt durch ihr starkes Nachhaltigkeitsprofil.
Was treibt die gewerbliche Nachfrage nach nachhaltigen Möbeln an?
Unternehmensnachhaltigkeitsziele, LEED- und WELL-Zertifizierungsziele sowie Initiativen zum Wohlbefinden der Mitarbeiter beschleunigen die Akzeptanz in Unternehmensbüros mit einer CAGR von 5,98 %.
Wie beeinflussen bundesweite Richtlinien den US-Markt für nachhaltige Möbel?
„Buy Clean”-Vorschriften schreiben kohlenstoffarme Materialien bei Regierungseinkäufen vor und treiben eine breitere Branchenakzeptanz von recycelten und verantwortungsvoll beschafften Einsatzstoffen voran.
Sind Verbraucher bereit, mehr für nachhaltige Möbel zu zahlen?
Umfragen zeigen eine durchschnittliche Zahlungsbereitschaft von 9,7 % Aufpreis, insbesondere bei Millennials und der Generation Z, die zertifizierte Produkte bevorzugen.
Seite zuletzt aktualisiert am:



