
Marktgröße und Marktanteil für Möbel für die alternde Bevölkerung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 16.62 Milliarden US-Dollar |
| Marktgröße (2031) | 23.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
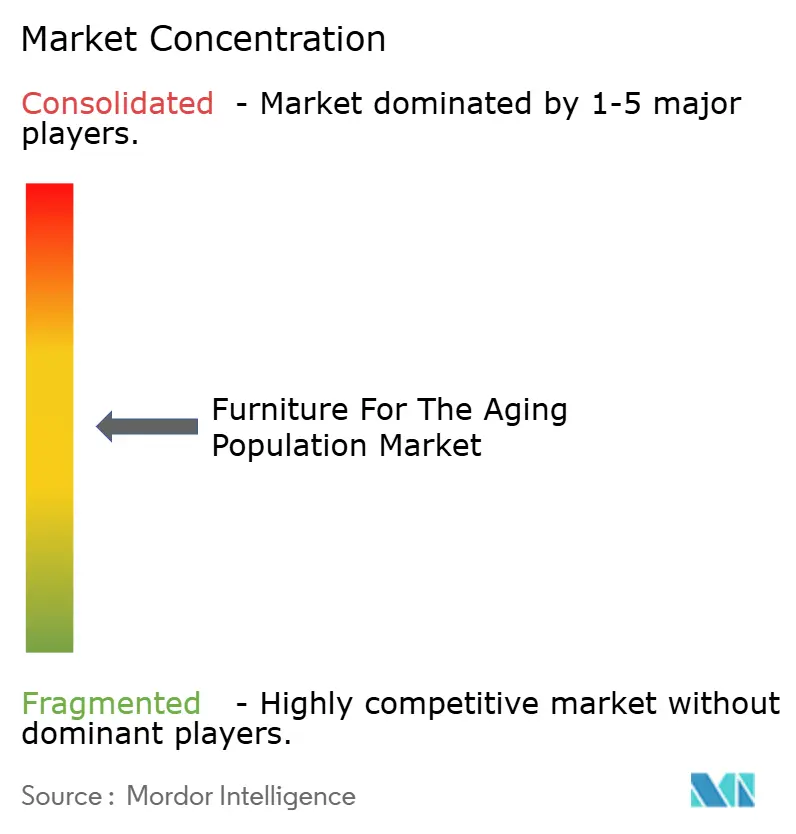
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Möbel für die alternde Bevölkerung von Mordor Intelligence
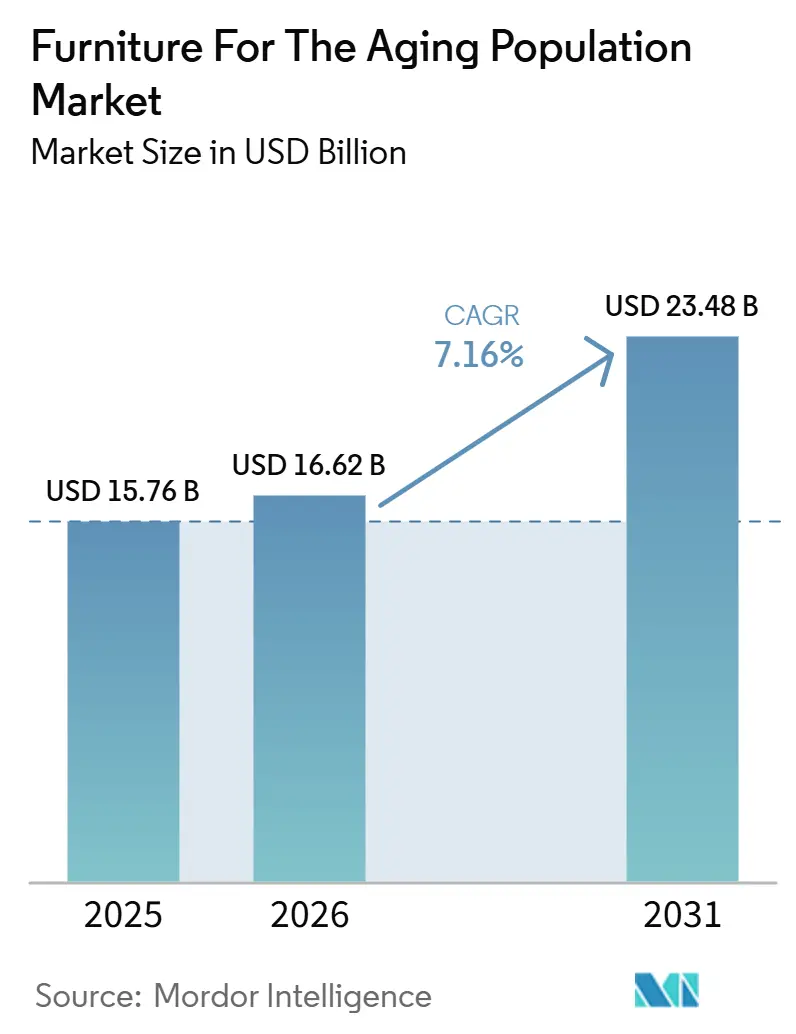
Der Möbelmarkt für die alternde Bevölkerung wird voraussichtlich 15,76 Milliarden USD im Jahr 2025, 16,62 Milliarden USD im Jahr 2026 und 23,48 Milliarden USD bis 2031 erreichen, mit einer CAGR von 7,16 % von 2026 bis 2031. Der Möbelmarkt für die alternde Bevölkerung wird durch einen stetigen Anstieg der älteren Bevölkerung gestützt: Das U.S. Census Bureau meldete 61,2 Millionen Menschen im Alter von 65 Jahren und älter in den Vereinigten Staaten im Jahr 2024, während die WHO Europa angibt, dass Erwachsene ab 65 Jahren in der Region nun Kinder und Jugendliche zahlenmäßig übertreffen[1]. Die Nachfrage wird auch durch die Diskrepanz zwischen Wohnraumgestaltung und den Bedürfnissen älterer Menschen verstärkt: Das Census Bureau gibt an, dass nur 10 % der Wohnhäuser in den Vereinigten Staaten angemessen für ältere Bewohner gestaltet sind, was die Nachfrage nach Nachrüstungen und Ersatz im Markt für Möbel für die alternde Bevölkerung aufrechthält. Die institutionelle Nachfrage bleibt ebenfalls stabil, da NIC eine Belegungsquote im Seniorenwohnbereich von 89,5 % im ersten Quartal 2026 meldet – das 19. aufeinanderfolgende Quartal mit Anstieg – und Betreiber dazu veranlasst, die Wohnumgebungen durch bessere Betten, Sitzmöbel und Gemeinschaftsbereichsmöbel aufzuwerten[2]. Der Markt für Möbel für die alternde Bevölkerung entwickelt sich auch über den rein klinischen Nutzen hinaus, da universelles Design in der Mainstream-Wohnraumgestaltung und -einrichtung sichtbarer wird, während vernetzte Überwachungs- und Druckentlastungsfunktionen neue Beschaffungsentscheidungen in Pflegeeinrichtungen und im Heimbereich prägen. Der Wettbewerb im Markt für Möbel für die alternde Bevölkerung beruht daher auf Produktzuverlässigkeit, klinischem Mehrwert, Servicekompetenz und Kanalreichweite, mit Raum für weitere Konsolidierung, da Anbieter versuchen, sowohl institutionelle Käufer als auch Privathaushalte mit maßgeschneiderten Angeboten zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Stühle und Ruhesessel mit einem Marktanteil von 34,15 % im Markt für Möbel für die alternde Bevölkerung im Jahr 2025, während Betten und Schlafunterstützungssysteme bis 2031 voraussichtlich mit einer CAGR von 7,75 % wachsen werden.
- Nach Endnutzer hielten Privathaushalte einen Marktanteil von 65,45 % im Markt für Möbel für die alternde Bevölkerung im Jahr 2025, während Seniorenwohnanlagen die höchste prognostizierte CAGR von 7,48 % bis 2031 verzeichneten.
- Nach Vertriebskanal entfielen B2C und Einzelhandel auf 72,35 % des Marktanteils für Möbel für die alternde Bevölkerung im Jahr 2025, und dieser Kanal wird voraussichtlich mit einer CAGR von 7,31 % bis 2031 wachsen.
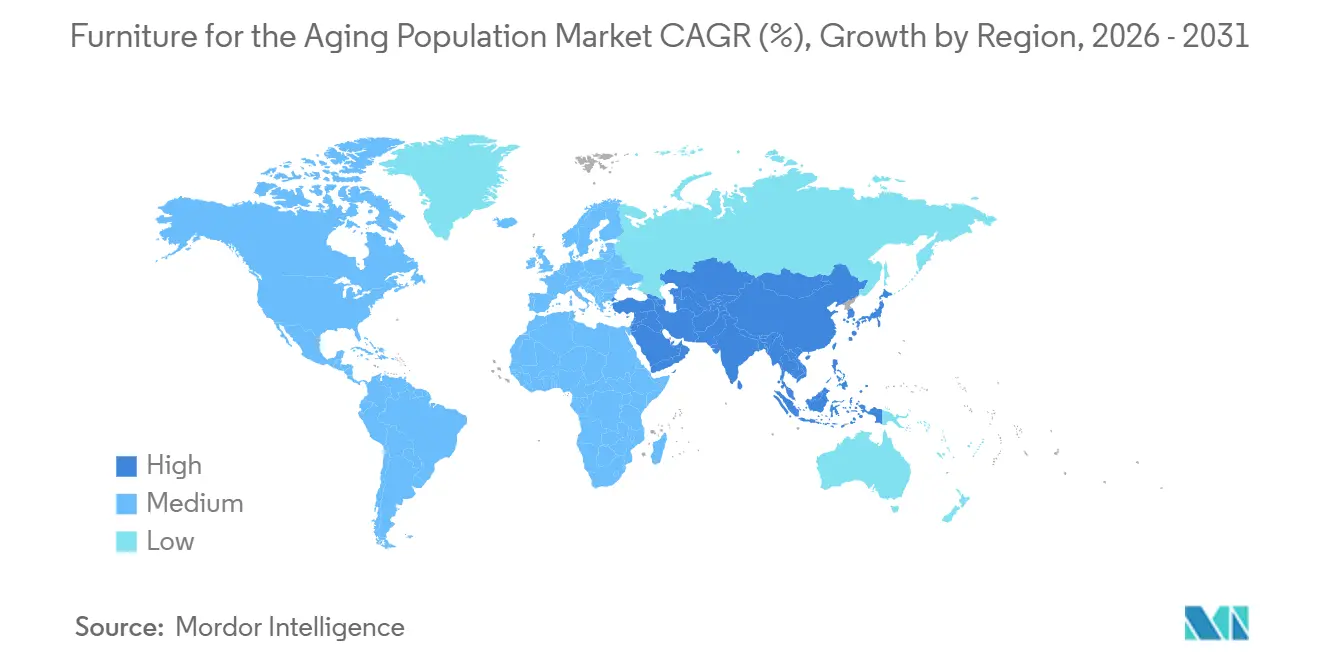
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 35,15 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Renovierungen für das Wohnen im Alter zu Hause | 2.00% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Kapazitäten im Betreuten Wohnen und in der Langzeitpflege | 1.70% | Nordamerika und Europa, Asien-Pazifik im Entstehen | Mittelfristig (2–4 Jahre) |
| Verlagerung der Versorgung vom Krankenhaus nach Hause für mobilitätsunterstützende Möbel | 1.20% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Einführung von universellem Design in der Mainstream-Wohnmöbelbranche | 0.90% | Global | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Druckentlastungs- und Sturzpräventionsfunktionen | 1.10% | Global | Kurzfristig (≤ 2 Jahre), Mittelfristig (2–4 Jahre) |
| Integration intelligenter Überwachung in Möbel für Seniorenwohnanlagen | 0.80% | Nordamerika, Europa, Kernregionen Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Renovierungen für das Wohnen im Alter zu Hause
Der Markt für Möbel für die alternde Bevölkerung erhält starke Unterstützung durch die Präferenz für das Wohnen im Alter zu Hause, da Haushalte es vorziehen, in vertrauter Umgebung zu bleiben, anstatt in Einrichtungen umzuziehen. AARP gibt an, dass 87 % der Erwachsenen ab 65 Jahren es vorziehen, in ihren aktuellen Wohnungen zu bleiben, wenn sie älter werden, was Barrierefreiheitsverbesserungen in den Mittelpunkt der Kaufentscheidungen im Markt für Möbel für die alternde Bevölkerung rückt[3]. Diese Präferenz wäre weniger relevant, wenn Wohnhäuser bereits vorbereitet wären, doch das U.S. Census Bureau gibt an, dass nur 10 % der US-amerikanischen Wohnhäuser angemessen für alternde Bevölkerungsgruppen gestaltet sind, was eine große Nachrüstungslücke hinterlässt, die die Nachfrage nach unterstützenden Sitzmöbeln, verstellbaren Betten und Badezimmersicherheitsartikeln weiter antreibt. Das Ergebnis ist, dass der Markt für Möbel für die alternde Bevölkerung nicht ausschließlich an medizinische Bedürfnisse gebunden ist; er steht auch im Einklang mit Renovierungszyklen, Pflegeplanung und Entlassungsvorbereitung. Dies erweitert die Käuferbasis über ältere Bewohner hinaus und bringt Familienmitglieder, Therapeuten und Wohnungsfachleute in dieselbe Entscheidungskette, was verändert, wie Anbieter Produkte positionieren und Kanäle verwalten.
Wachstum der Kapazitäten im Betreuten Wohnen und in der Langzeitpflege
Der Möbelmarkt für die alternde Bevölkerung wird auch durch den Betriebsdruck in Einrichtungen des Betreuten Wohnens und der Langzeitpflege angekurbelt, wo hohe Belegungsquoten Eigentümer dazu veranlassen, Bewohnerbereiche zu verbessern, anstatt Upgrades zu verzögern. NIC berichtet, dass die Belegungsquote im Seniorenwohnbereich im ersten Quartal 2026 89,5 % erreichte und dass die im Bau befindlichen Einheiten auf 16.400 gesunken sind, was nur 2,3 % des bestehenden Bestands entspricht – was unterstreicht, warum der Markt für Möbel für die alternde Bevölkerung von Angebotsknappheit und demografischem Wachstum profitiert[4]. NIC gibt auch an, dass der belegte Bestand an Einrichtungen des Betreuten Wohnens und der Gedächtnispflege in erfassten Märkten zwischen dem dritten Quartal 2021 und dem dritten Quartal 2025 um 21 % gewachsen ist, während die Angebotsmiete im Betreuten Wohnen im März 2026 um 7,2 % im Jahresvergleich gestiegen ist, was Betreibern mehr Spielraum gibt, in Einrichtungsgegenstände zu investieren, die Rekrutierung und Bindung unterstützen. In diesem Umfeld wird der Markt für Möbel für die alternde Bevölkerung weniger durch kostengünstigen Ersatz und mehr durch Wert geprägt, da Betreiber Ausgaben rechtfertigen können, wenn bessere Betten, Stühle und Gemeinschaftsbereiche das Bewohnererlebnis verbessern. Anbieter, die Möbelentscheidungen mit Komfort, Mitarbeitersicherheit und Pflegeergebnissen verknüpfen können, sind daher besser positioniert, da institutionelle Ausschreibungen selektiver werden.
Verlagerung der Versorgung vom Krankenhaus nach Hause für mobilitätsunterstützende Möbel
Der Möbelmarkt für die alternde Bevölkerung gewinnt einen weiteren Nachfragepfad durch die Verlagerung der postakuten Genesung in das häusliche Umfeld, wo Patienten Ausstattung und Möbel benötigen, die sichere Transfers, Ruhe und Mobilität unterstützen. Eine 2025 in BMC Geriatrics veröffentlichte Studie zeigt, dass Übergänge vom Krankenhaus nach Hause für ältere Erwachsene stark davon abhängen, wie gut die Pflege und das häusliche Umfeld die tägliche Funktionsfähigkeit unterstützen, was geeignete Möbel zu einem Schlüsselelement des praktischen Entlassungserfolgs macht und nicht zu einem optionalen Zusatz. Ein systematischer Review aus dem Jahr 2025 in Healthcare stellte außerdem fest, dass Wohnraumanpassungen, einschließlich Möbelanpassungen, bei konsequenter Umsetzung mit weniger Stürzen, weniger Notfallkrankenhausaufenthalten und größerer funktioneller Unabhängigkeit verbunden waren. Diese Verlagerung begünstigt verstellbare Betten, Transferhilfeprodukte und unterstützende Sitzmöbel im Markt für Möbel für die alternde Bevölkerung, da diese Artikel nun in Wohnlieferkanäle übergehen, anstatt innerhalb von Krankenhausbeschaffungssystemen zu verbleiben. Sie erhöht auch den Wert von Dienstleistungen wie Installation, Einweisung und Nachlieferungsunterstützung, was Spezialanbietern einen Vorteil gegenüber allgemeinen Möbelverkäufern verschafft.
Einführung von universellem Design in der Mainstream-Wohnmöbelbranche
Der Markt für Möbel für die alternde Bevölkerung expandiert auch, da universelles Design leichter in Mainstream-Wohnraumkonzepten als in rein klinischer Sprache diskutiert werden kann. AARP gibt an, dass 68 % der Amerikaner ab 50 Jahren universelle Designmerkmale als wichtig erachten und 59 % der Meinung sind, dass solche Merkmale in neu gebauten Häusern Standard sein sollten, was eine breitere Akzeptanz altersgerechter Möbel im Möbelmarkt für die alternde Bevölkerung unterstützt. Die Normierung bewegt sich in dieselbe Richtung: ISO/TS 25558:2026 bietet Leitlinien zur Sicherheit und Benutzerfreundlichkeit von Smart Homes für ältere Personen, was darauf hindeutet, dass barrierefreie Wohnprodukte zunehmend in formale Designrahmen integriert werden. Dies ist für den Markt für Möbel für die alternde Bevölkerung bedeutsam, da Produkte mit stabilen Basen, grifffreundlichen Oberflächen und verstellbaren Höhen für Mehrgenerationenhaushalte, Menschen in der Genesung nach Krankheit oder Verletzung und ältere Erwachsene attraktiv sein können. Infolgedessen sind Hersteller, die klinische Gestaltung reduzieren und Barrierefreiheit als alltäglichen Komfort präsentieren, besser positioniert, um in breitere Einzelhandelsumgebungen vorzudringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten im Vergleich zu herkömmlichen Möbeln | -0.70% | Global, ausgeprägt in Asien-Pazifik sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Geringes Bewusstsein für die Vorteile altersgerechten Designs | -0.40% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Standards in Pflege- und Wohnkanälen | -0.30% | Global, in Europa nach MDR-Umsetzung abnehmend | Kurzfristig (≤ 2 Jahre), Mittelfristig (2–4 Jahre) |
| Komplexität der Individualisierung für unterschiedliche Mobilitätsbedürfnisse | -0.30% | Global | Mittelfristig (2–4 Jahre), Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten im Vergleich zu herkömmlichen Möbeln
Der Markt für Möbel für die alternde Bevölkerung sieht sich nach wie vor einer klaren Preisbarriere gegenüber, da zweckgebundene Produkte Anforderungen an Konstruktion, Prüfung und Materialien mit sich bringen, die gewöhnliche Haushaltsmöbel nicht haben. Compliance-Benchmarks werden ebenfalls anspruchsvoller, wobei Normen wie EN ISO 20342-4:2026 die Erwartungen an Haltbarkeitsprüfungen für Gewebeintegritätsprodukte erhöhen, was Entwicklungs- und Validierungskosten für Anbieter im Möbelmarkt für die alternde Bevölkerung hinzufügen kann. Dieser Kostendruck ist in Wohnumgebungen und in preissensiblen Regionen schwerer zu absorbieren, wo spezialisierte Möbel oft mit günstigeren herkömmlichen Alternativen konkurrieren, die beim ersten Kauf akzeptabel erscheinen. Der Möbelmarkt für die alternde Bevölkerung ist in Umgebungen, in denen Erstattungs- oder formale Pflegeprogramme die Beschaffung unterstützen, etwas geschützt, aber Deckungslücken bleiben bestehen, wenn Produkte zwischen Verbrauchermöbeln und regulierten Medizinprodukten liegen. Dies hält die Akzeptanz ungleichmäßig und verlängert Ersatzzyklen in Teilen des Marktes, die sich sonst schneller ausweiten würden.
Geringes Bewusstsein für die Vorteile altersgerechten Designs
Der Markt für Möbel für die alternde Bevölkerung wächst auch langsamer, wenn Käufer Möbeldesign nicht mit Sicherheit, Komfort und Pflegeergebnissen in Verbindung bringen. Ein systematischer Review aus dem Jahr 2025 in Healthcare stellte fest, dass 65 % der untersuchten Studien den Wert von Wohnraumanpassungen, einschließlich Möbelanpassungen, bei der Reduzierung von Stürzen, der Verbesserung der Unabhängigkeit und der Senkung von Notfallkrankenhausaufenthalten bestätigten, doch diese Erkenntnisse erreichen Haushalte oder Überweisungskanäle an vorderster Front nicht immer in klarer Form. Wenn das Bewusstsein gering bleibt, entscheiden Familien oft zuerst nach Preis oder Erscheinungsbild, was Upgrades auf Produkte verzögern kann, die Mobilität, Ruhe und sicherere Transfers besser unterstützen würden. Dies lässt einen Teil des Marktes für Möbel für die alternde Bevölkerung unterversorgt, selbst an Orten, wo der demografische Bedarf bereits sichtbar ist. Eine stärkere Aufklärung durch Pflegepfade, Entlassungsplanung und verbraucherorientierte Kommunikation würde die Akzeptanz wahrscheinlich verbessern, insbesondere in Schwellenmärkten, wo spezialisierte Produkte noch als optional und nicht als präventiv angesehen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
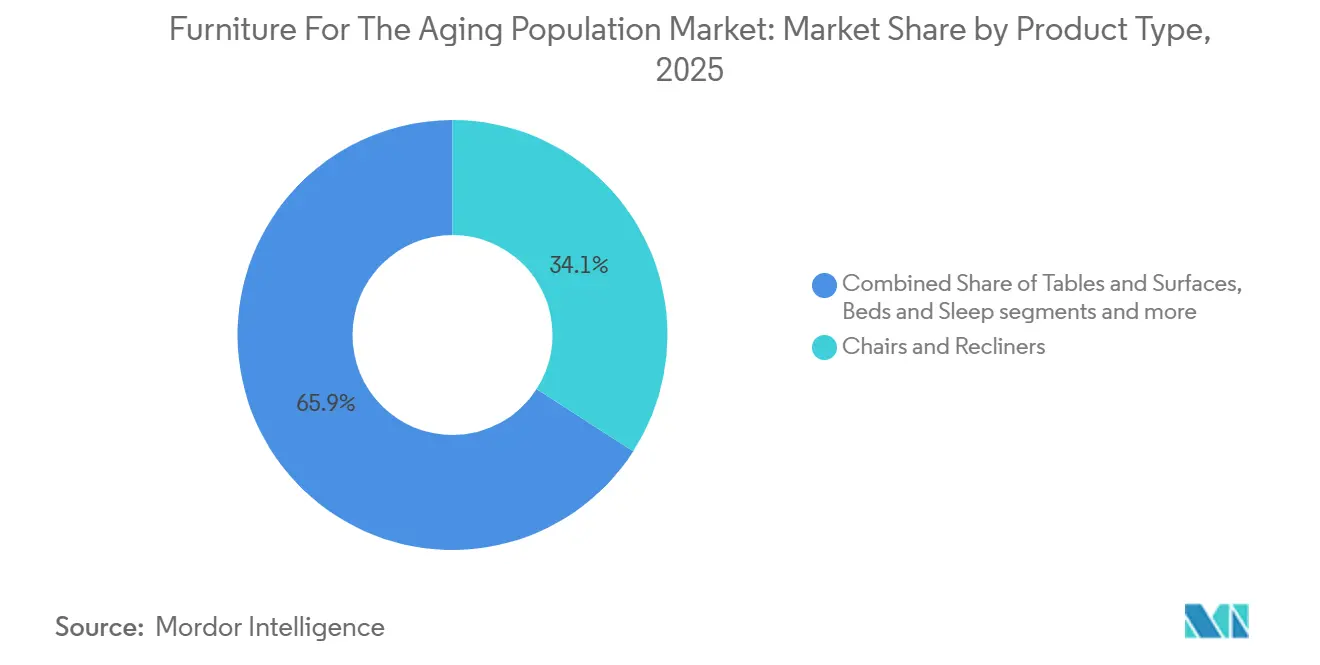
Betten führen bei klinischen Innovationen, Stühle dominieren das VolumenStühle und Ruhesessel machten 2025 34,15 % des Marktanteils für Möbel für die alternde Bevölkerung aus und behaupteten ihre führende Position, da sie sowohl in Privathaushalten als auch in Pflegeeinrichtungen weit verbreitet sind. Aufstehhilfe-Ruhesessel, ergonomische Armlehnstühle und mobilitätsunterstützende Sitzmöbel bleiben der vertrauteste Einstiegspunkt für viele Käufer, da sie Komfort, Transferunterstützung und alltägliche Benutzerfreundlichkeit ansprechen, ohne eine vollständige Raumgestaltung zu erfordern. Das Segment profitiert auch von Kanalflexibilität, da Produkte, die früher hauptsächlich über Medizinproduktehändler vertrieben wurden, nun über Spezialeinzelhändler und E-Commerce-Plattformen zu verschiedenen Preispunkten verkauft werden. Mobilitätsunterstützende Stühle und ergonomische Armlehnstühle konkurrieren bei Haltbarkeit, Tragfähigkeit, Reinigbarkeit und Polsteroptionen. Gleichzeitig sind die Anforderungen an die Einhaltung von Normen für nicht häusliche Sitzmöbel bei institutionellen Käufen wichtiger als bei gewöhnlichen Haushaltsersatzkäufen.
Der Möbelmarkt für die alternde Bevölkerung, einschließlich Betten und Schlafunterstützungssystemen, wird voraussichtlich mit einer CAGR von 7,75 % von 2026 bis 2031 wachsen, was diese Produktgruppe zur am schnellsten wachsenden macht. Das Wachstum wird durch Druckkartierung, Sturzerkennung und sensorgestützte Überwachung unterstützt, die Betten sowohl für die Bewohnerpflege als auch für den Pflegeablauf zentraler machen. EN ISO 20342-4:2026 erhöht auch die technische Messlatte für Gewebeintegritätsprodukte wie Matratzen und Auflagen, was die Ersatznachfrage nach neueren Systemen mit stärkeren Validierungs- und Haltbarkeitsansprüchen unterstützt. Verstellbare Betten und Transferhilfebetten gewinnen an Bedeutung, da Anbieter Produkte wünschen, die gleichzeitig das Sturzrisiko und die Belastung der Pflegekräfte reduzieren. Druckentlastungsmatratzen fügen eine weitere Wachstumsebene hinzu, da sie klinische Leistung mit Automatisierung verbinden und nun leichter aus Krankenhäusern in häusliche Genesungsumgebungen verlagert werden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Wohnmaßstab trifft auf Dringlichkeit im SeniorenwohnenPrivathaushalte machten 2025 65,45 % des Marktes für Möbel für die alternde Bevölkerung aus, was unterstreicht, wie stark der Markt noch durch das Wohnen im Alter zu Hause geprägt wird und nicht allein durch institutionelle Unterbringung. Dieser Anteil spiegelt das Ausmaß der Haushaltsnachfrage wider, bei der Käufer oft mit Sitzmöbeln, Schlafzimmerunterstützung und Badezimmersicherheitsprodukten beginnen, die sich mit geringer Beeinträchtigung in bestehende Wohnhäuser einfügen. Das Wohnhaussegment ist eng mit Barrierefreiheitslücken im Wohnungsbestand verbunden, und diese Verbindung hält unterstützende Möbel relevant, selbst wenn der erste Kauf als Komfort oder Bequemlichkeit und nicht als medizinischer Bedarf eingerahmt wird. Das Segment ist auch stark auf B2C-Wege angewiesen, da Familien Produkte in Spezialgeschäften, Heimwerkermärkten und Online-Plattformen vergleichen, bevor sie sich für höherwertige Artikel entscheiden.
Seniorenwohnanlagen werden voraussichtlich mit einer CAGR von 7,48 % von 2026 bis 2031 wachsen, was sie zum am schnellsten wachsenden Endnutzersegment im Möbelmarkt für die alternde Bevölkerung macht. Die NIC-Belegungsdaten unterstützen diese Richtung, da Betreiber in einem Markt arbeiten, in dem die Belegungsquote 19 aufeinanderfolgende Quartale gestiegen ist und das Neuangebot begrenzt geblieben ist. Dieses Umfeld veranlasst Betreiber, die Zimmerqualität und Gemeinschaftsbereiche zu verbessern, damit sie Mietsteigerungen rechtfertigen und für einziehende Bewohner attraktiv bleiben können. Die Einführung von Gemeinschaftsraum- und Speisesaalsammlungen für Langzeitpflegeeinrichtungen durch Drive Medical im Mai 2026 zeigt, wie Anbieter ihr Angebot über Patientenzimmer hinaus ausweiten, um einen größeren Anteil der Einrichtungsausgaben jeder Einrichtung zu erfassen. Das Ergebnis ist ein breiterer Umsatzpool in der Möbelbranche für die Altenpflege, in dem sowohl Premium- als auch Wertproduktlinien Nachfrage finden können, abhängig von der Belegungsposition und der Anlagestrategie des Betreibers.
Nach Vertriebskanal:
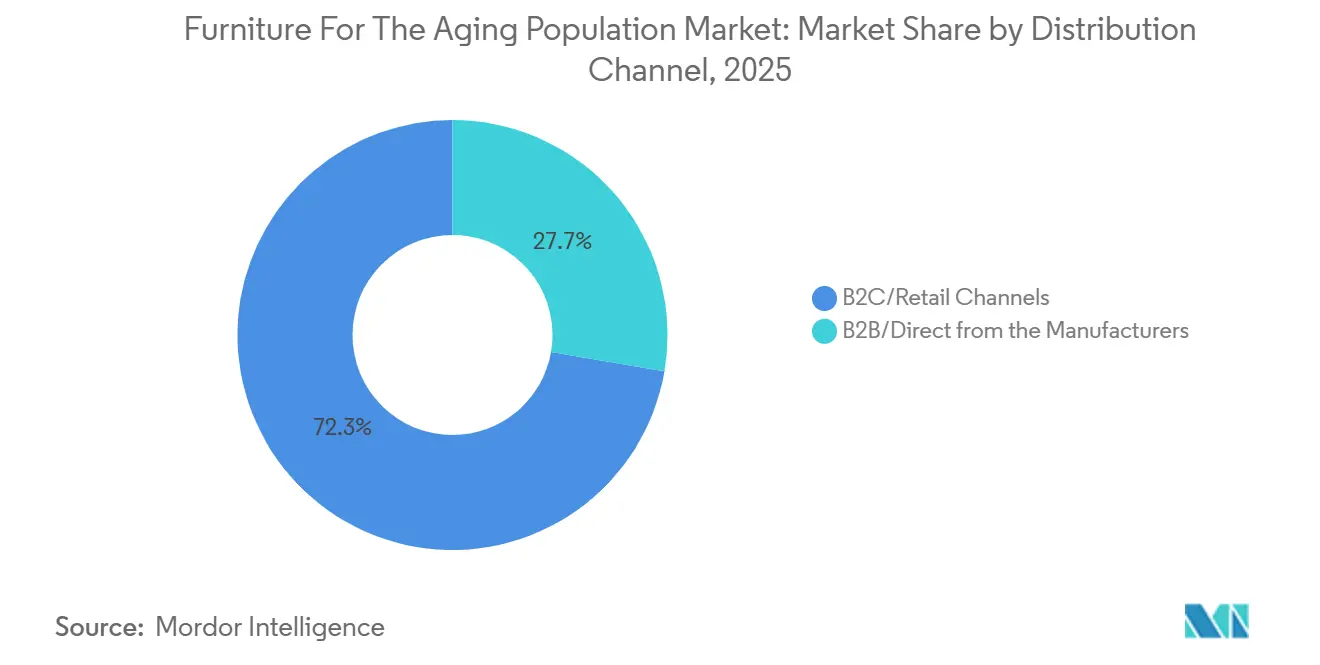
B2C-Dominanz signalisiert einen strukturellen MarktwandelB2C- und Einzelhandelskanäle machten 2025 72,35 % des Marktes für Möbel für die alternde Bevölkerung aus und werden voraussichtlich bis 2031 eine CAGR von 7,31 % verzeichnen, was darauf hindeutet, dass der Markt verbraucherorientierter wird als in früheren Jahren. Dieser Kanalmix zeigt, dass Haushalte nicht allein auf institutionelle Überweisungen warten; sie recherchieren und kaufen aktiv Produkte über Spezialgeschäfte für Möbel, Medizinproduktehändler, Heimwerkerketten und digitale Verkaufsplattformen. Online-Wege gewinnen an Relevanz, da Käufer Funktionen von zu Hause aus vergleichen, insbesondere wenn Familienpflegepersonen an der Auswahl beteiligt sind und wenn Direktlieferung logistische Reibungsverluste beseitigen kann. Dennoch sind stationäre Formate für Aufstehhilfe-Ruhesessel und verstellbare Betten nach wie vor wichtig, wo Produkterprobung, Beratung und Sicherheit wichtige Teile des Kaufprozesses bleiben.
B2B- und Direktherstellerkanäle machten 2025 die verbleibenden 27,65 % des Möbelmarktes für die alternde Bevölkerung aus und bleiben weiterhin bedeutsam, da institutionelle Aufträge höhere Auftragswerte und formalere Spezifikationsanforderungen aufweisen. Krankenhäuser, Pflegeheime, Rehabilitationszentren und Betreiber von Einrichtungen des Betreuten Wohnens kaufen nach Leistung, Servicevereinbarungen und Compliance und nicht allein nach Bequemlichkeit, was diesen Weg strukturell anders macht als den Verbrauchereinzelhandel. Diese Aufteilung schafft betriebliche Komplexität in der Möbelbranche für die Altenpflege, da Unternehmen, die im Ausschreibungs- und Vertragsgeschäft groß geworden sind, nun Verbrauchermarketing, digitale Tools und Lieferung auf der letzten Meile benötigen, wenn sie mehr Wohnexposition wünschen. Gleichzeitig beginnt die Online-Beschaffung auch die institutionelle Beschaffung zu prägen, was die Lücke zwischen dem traditionellen B2B-Vertrieb und dem digitalen Handel verringert. Unternehmen, die beide Modelle gut managen, sollten besser positioniert sein, da der Markt für Möbel für die alternde Bevölkerung weiterhin alte Grenzen zwischen klinischer Beschaffung und Haushaltskäufen verwischt.
Geografische Analyse
Nordamerika Möbelmarkt für die alternde Bevölkerung
Nordamerika hielt im Jahr 2025 einen Marktanteil von 35,15 % am Möbelmarkt für die alternde Bevölkerung und war damit der führende regionale Markt. Die Region profitiert von einer großen älteren Bevölkerung, einer stärkeren Erstattungsunterstützung in Teilen des Pflegeversorgungssystems und einem aktiven Umfeld des Alterns in den eigenen vier Wänden, das die Wohnanpassung über mehrere Einkommensschichten hinweg relevant hält. Das U.S. Census Bureau stellte im April 2026 fest, dass alle Babyboomer im Jahr 2025 ein Alter zwischen 61 und 79 Jahren erreicht hatten, was eine große Welle von Erstkäufen und Folgekäufen im Zusammenhang mit Mobilitäts-, Komfort- und Wohnsicherheitsbedürfnissen unterstützt. Nordamerika profitiert auch von der Verbindung zwischen der Entlassungsplanung im Gesundheitswesen und dem häuslichen Genesungsbedarf, was eine stärkere kanalübergreifende Bewegung von Betten, Stützstühlen und transferorientierten Möbeln fördert.
Europa und Südamerika Möbelmarkt für die alternde Bevölkerung
Europa bleibt eine reife Region im Möbelmarkt für die alternde Bevölkerung, wobei institutionelle Beschaffung, regulatorische Disziplin und eine alternde Bevölkerung eine stabile Nachfragebasis bilden. Die WHO Europa stellt fest, dass Erwachsene ab 65 Jahren in der Region inzwischen Kinder und Jugendliche zahlenmäßig übertreffen, und weist darauf hin, dass der Anteil der Menschen ab 60 Jahren bis 2050 voraussichtlich 32,2 % erreichen wird, was eine langfristige Nachfragebasis für den Möbelmarkt für die alternde Bevölkerung unterstützt. Dieses Umfeld begünstigt Anbieter, die bei Pflegebetten, Transfersystemen und druckentlastenden Produkten stark aufgestellt sind, insbesondere wenn Ausschreibungsverfahren Langlebigkeit und dokumentierte Leistung honorieren. Südamerika ist nach wie vor ein kleinerer Teil des Möbelmarkts für die alternde Bevölkerung, doch deuten die Anzeichen darauf hin, dass Brasilien die regionale Entwicklung anführt, da sich formelle Einzel- und Institutionskanäle weiter herausbilden.
APAC und MEA Möbelmarkt für die alternde Bevölkerung
Die Größe des Möbelmarkts für die alternde Bevölkerung im asiatisch-pazifischen Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,82 % wachsen, was ihn zum am schnellsten wachsenden regionalen Segment macht. Die Region verbindet demografischen Druck in reifen Alterungsökonomien mit einem großvolumigen Potenzial in China und Indien, während Südostasien durch den Ausbau von Krankenhäusern und Altenpflegeeinrichtungen Kapazitäten aufbaut. Der Möbelmarkt für die alternde Bevölkerung im asiatisch-pazifischen Raum zieht auch verstärkt Lokalisierungsaktivitäten an, was durch Wellells Vertriebspartnerschaft mit der idsMED Group in Thailand im April 2025 und Linets Lieferung von Premium-Elektrobetten an den Bach Mai Hospital Campus 2 in Vietnam über idsMED Vietnam im Februar 2026 verdeutlicht wird. Die Region Naher Osten und Afrika hat nach wie vor einen kleineren Marktanteil, doch Investitionen im Gesundheitswesen und die Übernahme politischer Rahmenbedingungen erweitern die langfristige Basis für unterstützende Pflegeprodukte. Die WHO berichtete im Juni 2026, dass der Iran das Rahmenwerk für integrierte Pflege älterer Menschen übernommen hat, was auf einen breiteren politischen Wandel hindeutet, der die künftige Pflegeinfrastruktur und die Produktnachfrage in Teilen der Region stärken kann.
Wettbewerbslandschaft
Der Markt für Möbel für die alternde Bevölkerung ist bei der institutionellen Beschaffung mäßig konzentriert und im Wohnhaussegment weitaus fragmentierter, sodass sich die Wettbewerbsstruktur je nach Kanal und Produktkomplexität merklich verändert. Große klinische Anbieter wie Arjo, Linet, Stryker, Getinge und Hillrom, jetzt Teil von Baxter International, bleiben die wichtigsten Referenzpunkte in Krankenhaus- und Langzeitpflegeumgebungen, da sie bei Produkttiefe, Service und Unterstützung des Pflegeablaufs und nicht allein beim Preis konkurrieren. Im Gegensatz dazu ist die Wohnseite des Marktes für Möbel für die alternde Bevölkerung auf regionale Spezialisten, Mobilitätsproduktanbieter und breitere Möbelhändler aufgeteilt, die ausgewählte altersgerechte Linien anbieten. Diese gemischte Struktur hält den Markt für Möbel für die alternde Bevölkerung sowohl für Konsolidierung als auch für Nischenspezialisierung offen.
Eine der deutlichsten strukturellen Bewegungen im Markt für Möbel für die alternde Bevölkerung war die Gründung von DHCare im Jahr 2026 durch die Kombination von Invacare Europa und Asien-Pazifik mit Direct Healthcare Group, gefolgt von der Vereinbarung vom Juni 2026 zur Übernahme der Sparte Human Mobility von Ottobock. Diese Abfolge zeigt, dass Skalierung wertvoller wird, wo sich Mobilitätsunterstützung, postakute Pflege und spezialisierte Möbelnachfrage zunehmend über Pflegeumgebungen hinweg überschneiden. Ein weiterer sichtbarer Schritt kam von Drive Medical im Mai 2026, als das Unternehmen von Patientenzimmerprodukten auf Gemeinschaftsraum- und Speisesaalsammlungen für Langzeitpflegeeinrichtungen ausweitete, was einen Vorstoß signalisiert, einen größeren Anteil der einrichtungsweiten Ausgaben zu erfassen. Die Wettbewerbsrichtung wird auch durch Normen geprägt, wobei ISO und verwandte Prüfrahmen Produkthaltbarkeit, Benutzerfreundlichkeit und Bereitschaft für vernetzte Wohnumgebungen höher auf Beschaffungsagenden setzen.
Der Markt für Möbel für die alternde Bevölkerung lässt nach wie vor bedeutenden Raum für regionale Akteure, da Individualisierung, lokale Distribution und Kundendienst nach dem Kauf schwer über Länder und Pflegesysteme hinweg zu standardisieren sind. Dies gilt insbesondere dort, wo institutionelle Produkte in Wohnhäuser übergehen, da Lieferung, Aufbau und Benutzerschulung im endgültigen Kaufentscheid genauso wichtig sein können wie das Produktdesign. Der Markt für Möbel für die alternde Bevölkerung hat auch offenen Raum, wo Mainstream-Verbraucherkanäle auf klinische Glaubwürdigkeit treffen, was bedeutet, dass Unternehmen, die diese beiden Welten überbrücken können, Marktanteile gewinnen können, ohne jede Kategorie dominieren zu müssen. Partnerschaften wie die Vereinbarung zwischen Wellell und idsMED in Thailand zeigen, wie Marktzugang durch Vertriebsstärke und nicht durch vollständige Fertigungsexpansion allein aufgebaut werden kann.
Branchenführer im Markt für Möbel für die alternde Bevölkerung
-
Stryker Corporation
-
Baxter International Inc.
-
Getinge AB
-
Arjo AB
-
Paramount Bed Co. Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Möbelmarkt für die alternde Bevölkerung Unternehmen in diesem Bericht
- Stryker
- Getinge AB
- Invacare Corporation
- Drive DeVilbiss Healthcare
- Hillrom, now part of Baxter International Inc.
- Arjo
- Joerns Healthcare LLC
- GF Health Products, Inc.
- Paramount Bed Co., Ltd.
- Linet spol. s r.o.
- Stiegelmeyer GmbH and Co. KG
- Direct Healthcare Group
- Permobil AB
- K Care Healthcare Equipment
- Medline Industries, LP
- CHEROKEE FURNITURE LTD
- Wellell Inc.
- Merivaara Corp.
- BraunAbility
- Invicta Health and Social Care Products Ltd.
Neueste Industrielle Entwicklungen in Möbelmarkt für die alternde Bevölkerung
- Mai 2026: Drive Medical kündigte eine umfangreiche Erweiterung seines Möbelportfolios für die Langzeitpflege mit der Einführung von Gemeinschaftsraum- und Speisesaalsammlungen an und geht damit über Patientenzimmerangebote hinaus, um vollständige Einrichtungslösungen für die gesamte Einrichtung bereitzustellen.
- November 2025: Linet Group nahm offiziell die Krankenhausbettenfertigung und -montage in Indonesien auf und markierte damit einen bedeutenden Schritt in seiner Asien-Pazifik-Expansion.
- April 2025: Arjo führte den Maxi Move 5 Patientenbodenlifter ein – seinen zweiten wichtigen Produktlaunch im Jahr 2025 nach Symblis – in den Vereinigten Staaten, Deutschland, Frankreich und den Niederlanden, mit einem globalen Rollout auf etwa 40 Länder bis Jahresende geplant.
- Februar 2025: Stryker führte das PROceed Krankenhausbett in der Region Europa, Naher Osten und Afrika ein, mit einer ultrageringen Höhe von 28 cm zur Reduzierung des Sturzrisikos, integrierten Safe Exit- und Safe Bed-Mitarbeiterwarnungen, einer integrierten Patientengewichtswaage und einem Smart-Ready-Design für die Integration in digitale Krankenhausökosysteme.
Globaler Berichtsumfang für den Markt für Möbel für die alternde Bevölkerung
Segmentierungsübersicht
| Betten und Schlafunterstützungssysteme | Verstellbare Betten |
| Krankenhausbetten | |
| Druckentlastungsmatratzen | |
| Transfer- und Aufstehhilfebetten | |
| Stühle und Ruhesessel | Aufstehhilfe-Ruhesessel |
| Ergonomische Armlehnstühle | |
| Mobilitätsunterstützende Stühle | |
| Tische und Oberflächen | Verstellbare Betttische |
| Höhenverstellbare Esstische | |
| Nachttische | |
| Aufbewahrungs- und Stützmöbel | Barrierefreie Kleiderschränke |
| Griffhilfemöbeleinheiten | |
| Niedrigschwellige Aufbewahrungseinheiten | |
| Badezimmersicherheitsmöbel | Duschstühle |
| Erhöhte Toilettenunterstützungssysteme | |
| Badezimmertransferhilfen |
| Privathaushalte |
| Einrichtungen des Betreuten Wohnens |
| Pflegeheime |
| Krankenhäuser und Rehabilitationszentren |
| Seniorenwohnanlagen |
| B2C/Einzelhandelskanäle | Spezialgeschäfte für Möbel |
| Medizinproduktehändler | |
| Heimwerkermärkte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb vom Hersteller |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Betten und Schlafunterstützungssysteme | Verstellbare Betten |
| Krankenhausbetten | ||
| Druckentlastungsmatratzen | ||
| Transfer- und Aufstehhilfebetten | ||
| Stühle und Ruhesessel | Aufstehhilfe-Ruhesessel | |
| Ergonomische Armlehnstühle | ||
| Mobilitätsunterstützende Stühle | ||
| Tische und Oberflächen | Verstellbare Betttische | |
| Höhenverstellbare Esstische | ||
| Nachttische | ||
| Aufbewahrungs- und Stützmöbel | Barrierefreie Kleiderschränke | |
| Griffhilfemöbeleinheiten | ||
| Niedrigschwellige Aufbewahrungseinheiten | ||
| Badezimmersicherheitsmöbel | Duschstühle | |
| Erhöhte Toilettenunterstützungssysteme | ||
| Badezimmertransferhilfen | ||
| Nach Endnutzer | Privathaushalte | |
| Einrichtungen des Betreuten Wohnens | ||
| Pflegeheime | ||
| Krankenhäuser und Rehabilitationszentren | ||
| Seniorenwohnanlagen | ||
| Nach Vertriebskanal | B2C/Einzelhandelskanäle | Spezialgeschäfte für Möbel |
| Medizinproduktehändler | ||
| Heimwerkermärkte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb vom Hersteller | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Wertprognose für 2031 für Möbel für die Altenpflege?
Der Markt für Möbel für die alternde Bevölkerung wird voraussichtlich bis 2031 23,48 Milliarden USD erreichen, gegenüber 16,62 Milliarden USD im Jahr 2026.
Was treibt das Wachstum bei Möbeln für die Altenpflege bis 2031 an?
Das Wachstum wird durch die Nachfrage nach dem Wohnen im Alter zu Hause, steigende Belegungsquoten im Seniorenwohnbereich, die Verlagerung der Versorgung vom Krankenhaus nach Hause und eine breitere Akzeptanz von universellem Design unterstützt.
Welche Produktgruppe führt beim Umsatz bei Möbeln für die Altenpflege?
Stühle und Ruhesessel hielten 2025 mit 34,15 % den größten Anteil, was die breite Nutzung in Privathaushalten und Einrichtungen widerspiegelt.
Welche Produktgruppe wächst in diesem Bereich am schnellsten?
Betten und Schlafunterstützungssysteme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,75 % wachsen, unterstützt durch Druckentlastungs- und Überwachungsfunktionen.
Welche Endnutzergruppe bietet die stärksten Wachstumsaussichten?
Seniorenwohnanlagen werden voraussichtlich bis 2031 mit einer CAGR von 7,48 % wachsen, da Belegungsdruck Einrichtungsverbesserungen antreibt.
Welche Region hat die besten kurzfristigen Wachstumsaussichten?
Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 7,82 % bis 2031 verzeichnen, unterstützt durch den Ausbau des Gesundheitswesens und die Lokalisierung von Anbietern.