
Größe und Marktanteil des US-amerikanischen Musikvinylmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
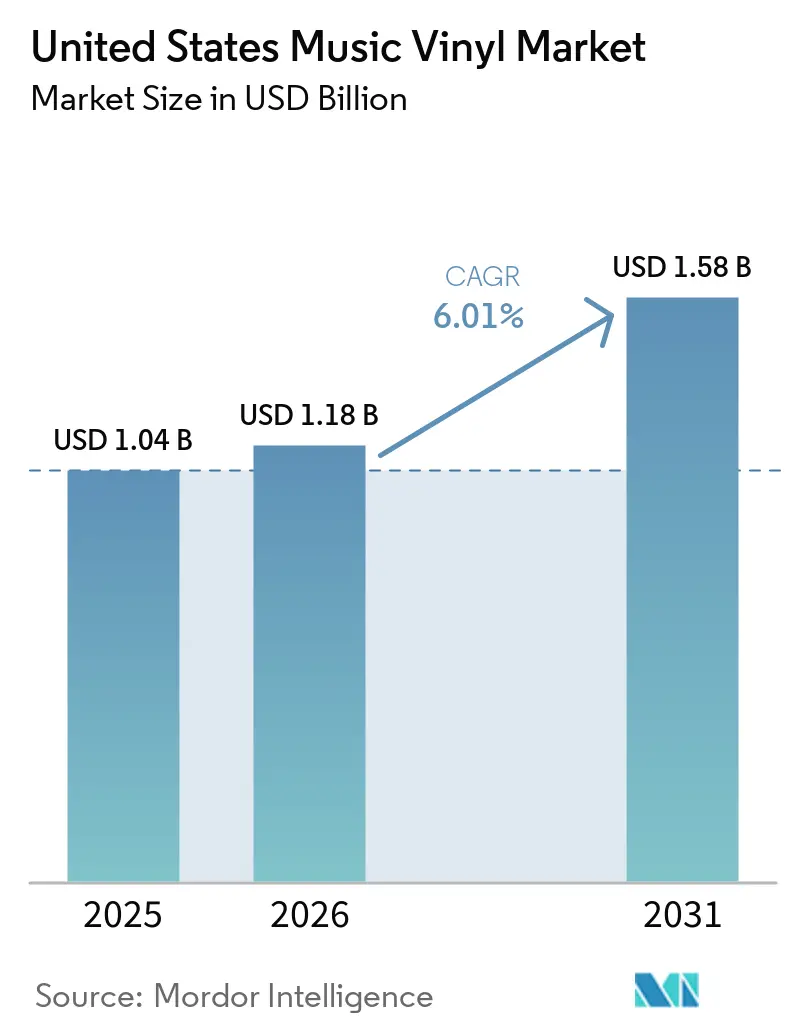
| Marktgröße im Basisjahr (2025) | 1.04 Milliarden US-Dollar |
| Marktgröße (2026) | 1.18 Milliarden US-Dollar |
| Marktgröße (2031) | 1.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.01 % |
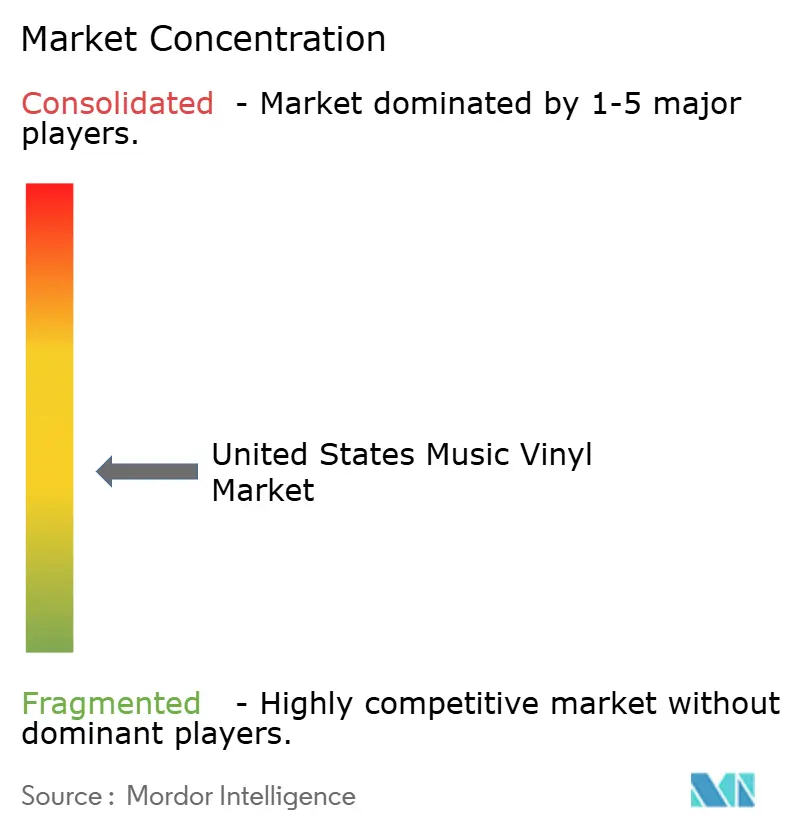
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des US-amerikanischen Musikvinylmarkts von Mordor Intelligence
Die Größe des US-amerikanischen Musikvinylmarkts wurde im Jahr 2025 auf 1,04 Milliarden USD geschätzt und soll von 1,18 Milliarden USD im Jahr 2026 auf 1,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,01 % während des Prognosezeitraums (2026–2031). Das Volumen betrug 46,80 Millionen Einheiten im Jahr 2025, 52,86 Millionen im Jahr 2026 und soll bis 2031 bei einem CAGR von 2,55 % 59,95 Millionen Einheiten erreichen. Der Umsatz wird voraussichtlich schneller wachsen als die Liefermengen, da limitierte Auflagen, farbige Pressungen, Gatefold-Verpackungen, Schwergewichtsformate und Mehrdisk-Sets höhere Preise erzielen als Standard-Schwarzvinyl. Der US-amerikanische Musikvinylmarkt hat sich zu einem reifen Milliardenmarkt im Bereich der aufgezeichneten Musik entwickelt, während Sammler weiterhin hochwertige physische Produkte nachfragen. Streaming-Entdeckungen unterstützen auch physische Käufe, indem sie Künstler mit Fans verbinden, die ein greifbares Objekt wünschen. Kostensteigerungen, Einfuhrzölle und lange Vorlaufzeiten in den Presswerken können den Zugang für preissensible Käufer und kleinere Labels einschränken.
Wichtigste Erkenntnisse des Berichts
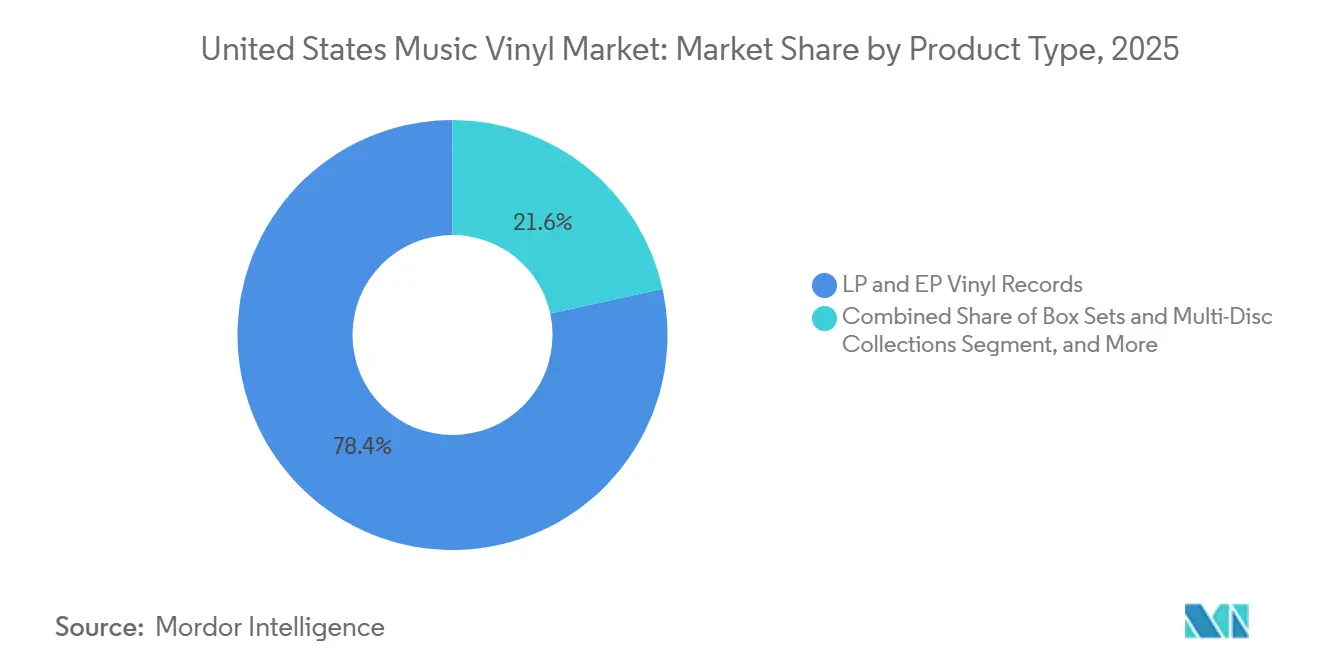
- Nach Produkttyp hielten LP- und EP-Schallplatten im Jahr 2025 einen Marktanteil von 78,43 % am US-amerikanischen Musikvinylmarkt, während Box-Sets und Mehrdisk-Kollektionen bis 2031 den höchsten CAGR von 9,27 % verzeichnen sollen.
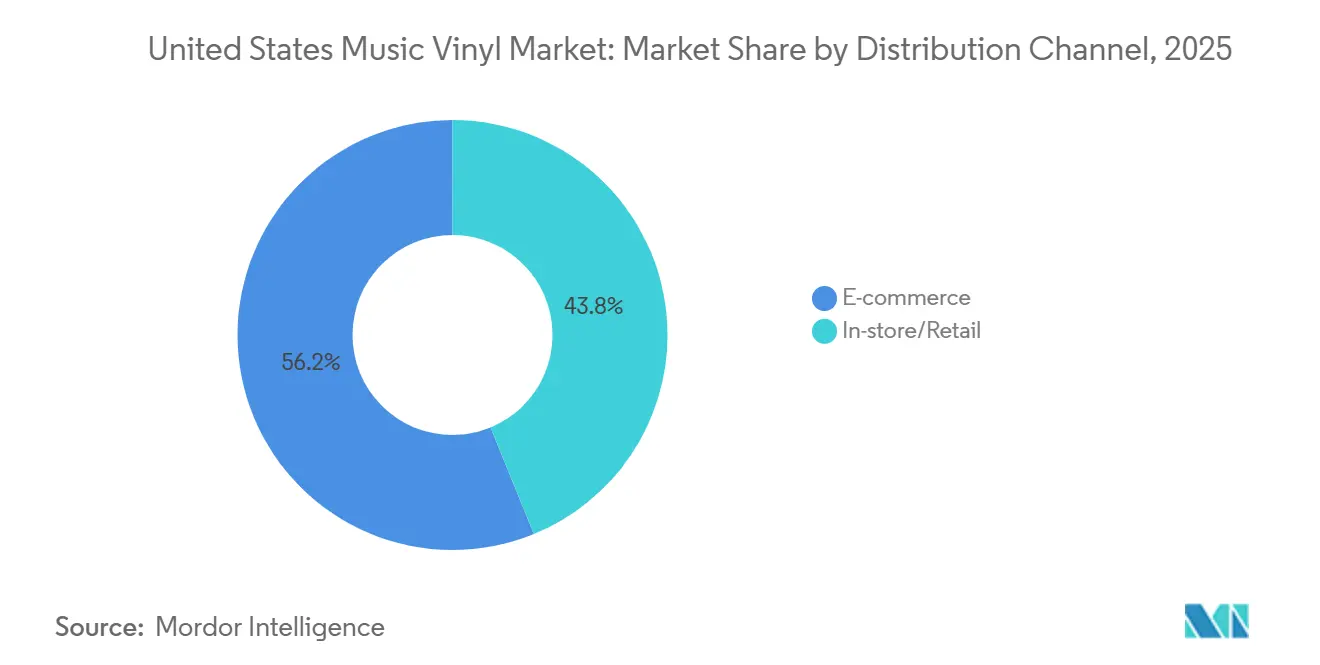
- Nach Vertriebskanal hielt der E-Commerce im Jahr 2025 einen Marktanteil von 56,19 % am US-amerikanischen Musikvinylmarkt, während Schallplatten- und Musikgeschäfte im stationären Einzelhandelskanal bis 2031 mit einem CAGR von 8,64 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im US-amerikanischen Musikvinylmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schallplattensammeln bei Generation Z und Millennials | +2.1% | National, konzentriert auf große Ballungsräume und Universitätsstädte | Mittelfristig (2–4 Jahre) |
| Premium- und Limitiert-Auflagen-Pressungen | +1.4% | National, am stärksten in Einzelhandelsclustern im Nordosten und an der Westküste | Mittelfristig (2–4 Jahre) |
| Direkte Vinylveröffentlichungen von Künstlern an Fans (Direct-to-Consumer) | +0.7% | National, am stärksten in Märkten mit großen Streaming-Fangemeinden | Kurzfristig (≤ 2 Jahre) |
| Record Store Day und Wiederbelebung des unabhängigen Einzelhandels | +0.5% | National, am stärksten in Städten mit etablierten unabhängigen Schallplattenhandelsnetzen | Kurzfristig (≤ 2 Jahre) |
| Formatübergreifende Fan-Monetarisierung durch Major- und Independent-Labels | +0.3% | National | Mittelfristig (2–4 Jahre) |
| Vinyl als physisches Kunst- und Merchandise-Erlebnis | +0.2% | National, am stärksten unter jüngeren demografischen Gruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schallplattensammeln bei Generation Z und Millennials
Die Generation Z wurde zur größten Käufergruppe beim US-amerikanischen Vinyl-Kauf und verlängerte die Nachfrage über nostalgiebetriebene Kaufzyklen hinaus. Eine Umfrage vom Januar 2025 unter mehr als 2.500 Vinyl-Fans ergab, dass 76 % der Käufer der Generation Z mindestens einmal im Monat Schallplatten kauften. Dieselbe Umfrage ergab, dass 80 % einen Plattenspieler besaßen, was auf eine aktive Nutzung sowie auf das Sammeln hindeutet. Sie zeigte auch, dass 47 % Vinyl als teuer, aber lohnenswert betrachteten, und einige Befragte bereit waren, 40 bis 60 USD für eine Schallplatte zu zahlen. Als die Preise stiegen, waren 66 % der Befragten der Generation Z eher bereit, günstigere gebrauchte Schallplatten zu suchen, was das Engagement aufrechterhalten, aber Druck auf die Preisgestaltung von Neuveröffentlichungen ausübt. Die Käufe von Millennials stiegen 2024 um 43 %, und Streaming-Entdeckungen führten weiterhin Fans zu physischen Veröffentlichungen im US-amerikanischen Musikvinylmarkt.[1]
Premium- und Limitiert-Auflagen-Pressungen
Premium-Pressungen trugen dazu bei, dass der Umsatz im US-amerikanischen Musikvinylmarkt schneller stieg als die Stücklieferungen. Labels nutzten farbige Schallplatten, handnummerierte Auflagen, Gatefold-Verpackungen und 180-Gramm-Editionen, um Knappheit zu erzeugen und frühzeitige Käufe zu fördern. Taylor Swift veröffentlichte 2025 8 Vinyl-Editionen von „The Life of a Showgirl”, darunter zeitlich begrenzte Web-Store-Editionen, Target-Editionen und alternative Farben. Luminate meldete kombinierte Verkäufe von mehr als 1,6 Millionen Einheiten für diese Editionen. Kataloginhaber nutzten auch Mehrdisk-Boxen, unveröffentlichte Titel, Archivnotizen und Merchandise-Beilagen, um höherwertige Veröffentlichungen zu schaffen. Dieses Format ermöglicht es Presswerken, komplexere Aufträge und längere Produktionsläufe zu bewältigen, während Standard-Pressungen empfindlicher gegenüber Preiswettbewerb bleiben.[2]
Direkte Vinylveröffentlichungen von Künstlern an Fans (Direct-to-Consumer)
Von Künstlern betriebene Shops veränderten den Vinylvertrieb, indem sie die Abhängigkeit von traditionellen Einzelhandels-Zwischenhändlern reduzierten. Greta Van Fleet bot im September 2026 eine exklusive Web-Store-Edition von „Palace for the People” an, eine limitierte Doppel-LP zum Preis von 79,99 USD mit einem Sodalith-Marmor-Finish und einer Gatefold-Verpackung. Solche Veröffentlichungen positionieren Vinyl als direktes Fan-Produkt und nicht nur als Einzelhandelsartikel. Künstler-Shops, Vorbestellungen und Sammlerplattformen unterstützen auch die starke Position des Online-Verkaufs im US-amerikanischen Musikvinylmarkt. Diese Bestellungen schaffen einen separaten Planungsstrom für Presswerke, da sie um Produktionsslots neben Label-Verträgen konkurrieren können. Der Kanal könnte den Online-Verkauf weiterhin prominent halten, insbesondere für kleinere Künstler und limitierte Auflagen, auch wenn physische Geschäfte ihre Rolle bei der Entdeckung und in lokalen Gemeinschaften behalten.
Record Store Day und Wiederbelebung des unabhängigen Einzelhandels
Der Record Store Day unterstützte weiterhin den unabhängigen Einzelhandel und ereignisbasierte Käufe. Der Record Store Day 2026 fand am 18. April statt, mit Bruno Mars als offiziellem Botschafter. Mehr als 350 Künstler nahmen teil, verglichen mit 25 bei der Einführung der Veranstaltung im Jahr 2008. Unabhängige Labels machten 75 % der Veranstaltungsverkäufe aus, basierend auf einer Aussage des Mitbegründers der Veranstaltung, Michael Kurtz. In den ersten 4 Monaten des Jahres 2025 verkauften unabhängige Geschäfte 5,7 Millionen der 13,1 Millionen US-amerikanischen Vinyl-Einheiten, was 44 % der Verkäufe entspricht und über ihrem Jahresanteil von 36 % im Jahr 2024 liegt. Der US-amerikanische Musikvinylmarkt profitiert daher von einem komplementären Muster, bei dem Fans Musik online entdecken und einige Käufe in lokalen Geschäften abschließen.[3]
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Presskosten und Preisinflation im Einzelhandel | -1.4% | National | Kurzfristig (≤ 2 Jahre) |
| Kapazitätsengpässe bei Presswerken und lange Produktionsvorlaufzeiten | -0.8% | National, mit unverhältnismäßig starker Auswirkung auf unabhängige Labels | Mittelfristig (2–4 Jahre) |
| PVC-, Energie-, Fracht- und Importkostenrisiken | -0.5% | National, mit vorgelagerter Lieferkette konzentriert in Asien | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftlichkeit kleiner Auflagen und Mindestbestellmengen | -0.2% | National, am stärksten für unabhängige und von Künstlern geführte Labels | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Presskosten und Preisinflation im Einzelhandel
Die Vinyl-Wirtschaft verschärfte sich, da Material-, Arbeits- und Verpackungskosten stiegen. Die durchschnittlichen Einzelhandelspreise für neue Schallplatten stiegen laut Discogs von 2020 bis 2025 um 24 %. Kleine Auflagen unter 300 Einheiten kosten 10 bis 15 USD pro Schallplatte zum Pressen, was zu Einzelhandelspreisen von 30 bis 45 USD beiträgt. Die Vinyl Alliance stellte fest, dass 29 % der Käufer der Generation Z ihre Vinyl-Käufe aufgrund steigender Preise reduziert hatten. PVC aus Thailand und Nickel aus asiatischen Märkten setzten inländische Presswerke auch Zöllen und Importkosten aus. Premium-Editionen könnten eine stärkere Nachfrage behalten, aber Einsteigerkäufer sind im US-amerikanischen Musikvinylmarkt stärker von Preissteigerungen betroffen.
Kapazitätsengpässe bei Presswerken und lange Produktionsvorlaufzeiten
US-amerikanische Presswerke arbeiteten im Jahr 2026 nahe ihrer praktischen Kapazitätsgrenze. Wartung, Formatwechsel und Prioritätswarteschlangen reduzierten die für neue Aufträge verfügbare Kapazität. Standard-Vorlaufzeiten bei vielen größeren Anlagen lagen zwischen 6 und 9 Monaten, wobei unabhängige Labels oft die längeren Wartezeiten in Kauf nehmen mussten. United Record Pressing fügte galvanische Beschichtungsanlagen hinzu und meldete eine Steigerung der Stempelausbeute pro Projekt um 45–50 %. Das Unternehmen presste 2025 21 % mehr Schallplatten als 2024 und reduzierte die durchschnittliche Testpressung-Durchlaufzeit von 21 Tagen auf 10 Tage. Object Permanence eröffnete im Juli 2026 in Salem, Oregon, mit ausgewählten Durchlaufzeiten von 6 bis 8 Wochen, während GZ Medias Galvanik-Betrieb in Memphis kurz vor der Fertigstellung stand, um Stempel in den Vereinigten Staaten herzustellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: LP- und EP-Formate verankern den Markt, während Box-Sets wachsen
LP- und EP-Schallplatten hielten 2025 einen Marktanteil von 78,43 %. Ihre Position spiegelte die Relevanz bei Neuveröffentlichungen, Katalog-Wiederveröffentlichungen und Sammlervarianten wider. Standard-LPs dienten Vollpreis-Veröffentlichungen, Katalog-Hören und Sondereditionen. Single-Schallplatten behielten eine engere Rolle durch Record Store Day-Exklusivitäten, Fan-Club-Editionen und audiophile Veröffentlichungen. Flexi-Discs, geformte Schallplatten und Picture Discs dienten Sammlergruppen zu Premiumpreisen.
Box-Sets und Mehrdisk-Kollektionen sollen den schnellsten CAGR nach Produkttyp von 9,27 % von 2026 bis 2031 verzeichnen. Ihre höheren Preise spiegelten mehrere LPs, Bücher, Tournee-Artikel und Audio-Ergänzungen wider. Discogs berichtete, dass farbige und Deluxe-Formate die am aktivsten gehandelte Kategorie unter den 114,2 Millionen Artikeln waren, die 2025 zu Benutzersammlungen hinzugefügt wurden, mit Preisen von 1,5- bis 2-fachen der entsprechenden Standard-Pressungen. Diese komplexen Aufträge unterstützen den Umsatz pro Einheit, auch wenn das Gesamtvolumen voraussichtlich mit einem CAGR von 2,55 % wachsen wird.[4]


Nach Vertriebskanal: E-Commerce führt, aber unabhängiger Einzelhandel gewinnt an Boden
Der E-Commerce machte 2025 56,19 % des Marktes aus. Künstler-Shops, Online-Vorbestellungen und Sammler-Marktplätze trugen zu dieser Position bei. Discogs-Nutzer fügten 2025 114,2 Millionen Artikel zu ihren Sammlungen hinzu, das höchste Jahresgesamtergebnis der Plattform in ihrer 25-jährigen Geschichte. Online-Kanäle ermöglichen es Nischenformaten und limitierten Editionen, Sammler in allen 50 Bundesstaaten zu erreichen. Diese nationale Reichweite ist wichtig für 500-Exemplar-Pressungen, die der physische Ladenvertrieb möglicherweise nicht unterstützen kann.
Schallplatten- und Musikgeschäfte im stationären Einzelhandel sollen mit dem höchsten Kanal-CAGR von 8,64 % von 2026 bis 2031 wachsen. Unabhängige Geschäfte verkauften in den ersten 4 Monaten des Jahres 2025 5,7 Millionen von 13,1 Millionen US-amerikanischen Vinyl-Einheiten, was 44 % entspricht und über ihrem Jahresanteil von 36 % im Jahr 2024 liegt. Sie bieten kuratiertes Sortiment, lokale Veranstaltungen und stationäres Stöbern, das Online-Kanäle nicht replizieren können. Massenmarkt-Einzelhändler und Konzert-Merchandise-Tische blieben für Mainstream- und direkte Künstlerverkäufe relevant.
Geografische Analyse
Die Vereinigten Staaten hatten 2025 einen dominanten Anteil am globalen Vinyl-Umsatz und waren der weltgrößte Vinyl-Markt. Der Großhandelsumsatz erreichte 1,04 Milliarden USD, das erste Milliarden-Dollar-Jahr für das Format im Land seit 1983. Das Land hatte bis 2025 19 aufeinanderfolgende Jahre mit Vinyl-Umsatzwachstum verzeichnet. Im ersten Halbjahr 2026 erreichte der Vinyl-Großhandelsumsatz 543,8 Millionen USD, ein Anstieg von 17,7 %, während die Stückverkäufe 26,5 Millionen erreichten, ein Anstieg von 20,9 %. Diese Ergebnisse bringen den US-amerikanischen Musikvinylmarkt auf Kurs, seine Leistung von 2025 zu übertreffen.
Tennessee bildete den wichtigsten inländischen Fertigungscluster, mit United Record Pressing und Nashville Record Pressing in Nashville sowie Memphis Record Pressing und GZ Medias Galvanik-Projekt in Memphis. Die Musikwirtschaft, die Fertigungsflächen und die erfahrene Belegschaft des Bundesstaates unterstützten diese Konzentration. Der Nordosten verfügte über eine dichte unabhängige Einzelhandelsbasis, einschließlich Geschäften in New York und Boston. Die Westküste, insbesondere Los Angeles und die San Francisco Bay Area, bildete ein weiteres Einzelhandelszentrum für Sammler. Object Permanence eröffnete im Juli 2026 in Salem, Oregon, und bot eine Durchlaufzeit von 6 bis 8 Wochen für ausgewählte Artikel an.
Der Mittlere Westen und der Sun Belt waren aufstrebende Nachfragegebiete mit weniger unabhängigen Einzelhändlern als Küstenmärkte. Detroit blieb als Heimat von Third Man Pressing bemerkenswert, während Nashville, Austin und Chicago die Nachfrage durch Musikkultur und Live-Veranstaltungen unterstützten. Jüngere Verbraucher entdeckten Künstler oft über Streaming, bevor sie physische Veröffentlichungen suchten. GZ Media meldete einen Gruppengesamtumsatz 2025 von über 320 Millionen EUR (345,6 Millionen USD) und identifizierte die Vereinigten Staaten als seinen wichtigsten globalen Nachfragebereich.
Wettbewerbslandschaft
Der US-amerikanische Musikvinylmarkt war in Bezug auf die Teilnehmerzahl mäßig fragmentiert, jedoch war die Lieferkapazität um GZ Media konzentriert. GZ Media produzierte 2025 weltweit 75 Millionen Vinyl-Schallplatten an 10 Produktionsstandorten. Sein US-amerikanischer Fußabdruck umfasste Memphis Record Pressing, Nashville Record Pressing und eine Verpackungsanlage in Wisconsin. Das Unternehmen entwickelte seine eigenen Pressmaschinen, was ihm eine größere Kontrolle über Werkzeugkosten und Maschinenverfügbarkeit gab. GZ Media investierte 2024 fast 400 Millionen CZK (17 Millionen USD) und plante, 2025 fast 500 Millionen CZK (22 Millionen USD) zu investieren.
Unabhängige Presswerke konkurrierten durch Qualität, Zuverlässigkeit der Vorlaufzeiten und Spezialproduktion. United Record Pressing ging 2025 eine Partnerschaft mit Pheenix Alpha ein, um die Press- und Galvanotechnik zu verbessern. Das Unternehmen gab an, dass die Initiative die Stempellebensdauerausbeute pro Projekt um 45–50 % steigerte und die Produktionskonsistenz verbesserte. Metallicas Mehrheitsbeteiligung an Furnace Record Pressing schuf ein von Künstlern geführtes, vertikal integriertes Modell mit größerer Kontrolle über Qualität und Versorgungszuverlässigkeit. Quality Record Pressings, Third Man Pressings und Gotta Groove Records konzentrierten sich auf Klangqualität und Flexibilität bei kleinen Auflagen.
GZ Medias Galvanik-Projekt in Memphis sollte Stempel im Inland herstellen, anstatt sie aus der Tschechischen Republik zu importieren. Das Unternehmen erkundete auch die asiatische Produktion und entwickelte eine hauseigene Innovation beim Pressen. Im Mai 2026 schlossen Warner Music Group und GZ Media ein Pilotprojekt ab, bei dem 1.000 recycelte, unverkaufte Schallplatten zum Pressen neuer Schallplatten verwendet wurden. Der US-amerikanische Musikvinylmarkt kombinierte daher Skalenwettbewerb, Spezialproduktion, Künstlereigentum und Prozessinnovation.
Marktführer der US-amerikanischen Musikvinylindustrie
-
GZ Media, a.s.
-
United Record Pressing, LLC
-
Memphis Record Pressing
-
Record Industry BV
-
MPO
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Entwicklungen in der Branche
- September 2026: Apple Music und United Record Pressing enthüllten ein zweiteiliges Wandgemälde „This Is Country Music” an den Außenwänden des Nashville-Werks, geschaffen vom in Nashville ansässigen Wandkünstler Christian Green. Alle durch das Wandgemälde generierten Werbeeinnahmen werden für die Restaurierung der historischen Motown Suite verwendet, in der schwarze Künstler während der Segregationszeit in Nashville kostenlos untergebracht wurden. Das Wandgemälde ehrt die grundlegenden Beiträge schwarzer Künstler zur Country-Musik und stärkt die doppelte Identität von United Record Pressing als aktive Fertigungsanlage und kulturelles Wahrzeichen.
- September 2026: Die Eigentümer von United Record Pressing, Mark und Lucas Michaels, kündigten Pläne an, den dreigebäudigen Wedgewood-Houston-Campus des Unternehmens in Nashville selbst neu zu entwickeln, wobei das Projekt auf dem Wahrzeichen-Gebäude zentriert ist, in dem über 1 Milliarde Schallplatten hergestellt wurden. Die selbstfinanzierte Neuentwicklung, anstatt eines Verkaufs an Dritte, signalisiert ein langfristiges Engagement für den Standort und Nashvilles Position als US-amerikanisches Vinyl-Fertigungszentrum.
- Juli 2026: Object Permanence, ein neues Vinyl-Presswerk, eröffnete in Salem, Oregon, in einer vertikal integrierten Partnerschaft mit einem bestehenden Schallplatteneinzelhandelsunternehmen. Die Anlage zielt auf Durchlaufzeiten von 6 bis 8 Wochen für ausgewählte Aufträge ab, unter den 6- bis 9-monatigen Vorlaufzeiten, die bei größeren nationalen Anlagen üblich sind. Sie bedient die unabhängige Label- und Künstlergemeinschaft im pazifischen Nordwesten und stellte die erste bedeutende neue US-amerikanische Presskapazitätserweiterung im Jahr 2026 dar.
- März 2026: Warner Music Group und GZ Media schlossen ein Pilotprojekt ab, bei dem 1.000 recycelte, unverkaufte Vinyl-Schallplatten aus mehreren Presswerken zum Pressen neuer Schallplatten verwendet wurden. Das Projekt bestätigte, dass recyceltes Vinyl hochwertige Pressstandards erreichen kann, wobei CO₂-Lebenszyklusmodellierungen potenzielle Einsparungen von bis zu 10 % zeigen, wenn recycelter Inhalt in Produktionsläufe integriert wird.


Berichtsumfang des US-amerikanischen Musikvinylmarkts
Der US-amerikanische Musikvinylmarkt umfasst den Verkauf und Vertrieb von physischen Vinyl-Schallplatten, einschließlich Langspielplatten, Singles und Sondereditions-Box-Sets, angetrieben durch eine Wiederbelebung der Verbrauchernachfrage nach hochwertigem Audio, greifbaren Sammlerstücken und nostalgischem Engagement mit Musik über verschiedene Einzel- und Online-Kanäle.
Der Bericht über den US-amerikanischen Musikvinylmarkt ist segmentiert nach Produkttyp (LP- und EP-Schallplatten, Single-Schallplatten, Box-Sets und Mehrdisk-Kollektionen sowie sonstige Produkte) und Vertriebskanal (E-Commerce und stationärer Handel/Einzelhandel, einschließlich Schallplatten- und Musikgeschäfte, Massenmarkt-Einzelhändler und sonstige Einzelhandelskanäle). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| LP- und EP-Schallplatten |
| Single-Schallplatten |
| Box-Sets und Mehrdisk-Kollektionen |
| Sonstige Produkte |
| E-Commerce | |
| Stationärer Handel/Einzelhandel | Schallplatten- und Musikgeschäfte |
| Massenmarkt-Einzelhändler | |
| Sonstige Einzelhandelskanäle |
| Nach Produkttyp | LP- und EP-Schallplatten | |
| Single-Schallplatten | ||
| Box-Sets und Mehrdisk-Kollektionen | ||
| Sonstige Produkte | ||
| Nach Vertriebskanal | E-Commerce | |
| Stationärer Handel/Einzelhandel | Schallplatten- und Musikgeschäfte | |
| Massenmarkt-Einzelhändler | ||
| Sonstige Einzelhandelskanäle | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der US-amerikanische Musikvinylmarkt?
Der US-amerikanische Musikvinylmarkt wurde 2025 auf 1,04 Milliarden USD geschätzt, wird 2026 auf 1,18 Milliarden USD geschätzt und soll bis 2031 bei einem CAGR von 6,01 % 1,58 Milliarden USD erreichen.
Was treibt die Nachfrage nach Vinyl-Schallplatten in den Vereinigten Staaten an?
Das Sammeln bei Generation Z und Millennials, Premium-Editionen, direkte Künstlerveröffentlichungen und unabhängige Einzelhandelsveranstaltungen unterstützen die Nachfrage. Streaming-Entdeckungen führen Fans auch dazu, physische Veröffentlichungen zu kaufen.
Welcher Produkttyp führt die US-amerikanischen Vinyl-Verkäufe an?
LP- und EP-Schallplatten führten 2025 mit einem Anteil von 78,43 %, da sie Neuveröffentlichungen, Wiederveröffentlichungen und Sammelformate bedienen.
Welcher Vertriebskanal wächst beim Vinyl am schnellsten?
Schallplatten- und Musikgeschäfte im stationären Einzelhandel sollen bis 2031 mit einem CAGR von 8,64 % wachsen, unterstützt durch Veranstaltungen, kuratiertes Sortiment und lokale Musikgemeinschaften.
Was schränkt die US-amerikanische Vinyl-Produktion ein?
Hohe Inputkosten, Preisinflation, begrenzte Presskapazität und Vorlaufzeiten von 6 bis 9 Monaten bei größeren Anlagen können das Angebot einschränken, insbesondere für unabhängige Labels.
Wo ist die US-amerikanische Vinyl-Fertigung konzentriert?
Tennessee ist der wichtigste Fertigungsstandort, mit Anlagen in Nashville und Memphis. Oregon erweiterte die Kapazität im Jahr 2026 durch das Object Permanence-Werk in Salem.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
